Die USA fahren das größte Leistungsbilanzdefizit der Welt. 2024 lag es bei 3,9 Prozent der Wirtschaftsleistung, in absoluten Zahlen jenseits einer Billion Dollar. In vierzig Jahren verzeichnete das Land nur ein einziges Mal einen Überschuss, ansonsten kaufte es Jahr für Jahr mehr vom Ausland, als es dorthin verkaufte. Ein Schwellenland mit solchen Werten wäre längst in einer Währungskrise versunken.
Ein Klick · kostenlosDr. Web bei Google bevorzugenMarkieren Sie drweb.de als bevorzugte Quelle. Dann sehen Sie unsere Artikel öfter unter den Top-Meldungen.Jetzt hinzufügenInhalt 8 Abschnitte
- Was bedeutet die Außenposition für die Bonität eines Landes?
- Welche Kennzahlen messen die Außenwirtschaft?
- Wie gewichten S&P, Moody’s und Fitch die Außenposition?
- Wo die Außenposition trügt
- Welche Länder Gläubiger der Welt sind, welche Schuldner?
- Was heißt das für Deutschland?
- Glossar: 12 wichtige Fachbegriffe zur Außenposition
- FAQ: Leistungsbilanz: Was die Außenposition über Bonität verrät
Die USA finanzieren dieses Dauerdefizit trotzdem mühelos, weil die Welt ihre Ersparnisse in Dollar hält. Genau dieses Privileg setzt Präsident Trump mit seinen Zöllen aufs Spiel, die das Defizit senken sollen. Dieser Beitrag zeigt, warum die außenwirtschaftliche Position über die Bonität mitentscheidet, welche Kennzahlen sie messen und warum dasselbe Defizit den einen Staat ruiniert und den anderen kalt lässt.
Das Wichtigste in Kürze
- Die Außenposition ist die dritte der fünf Säulen jedes Länder-Ratings. Diese Säule misst, ob ein Land vom Kapital des Auslands abhängig ist.
- Ein dauerhaftes Leistungsbilanzdefizit zwingt ein Land, sich beim Ausland zu verschulden. Bricht der Kapitalzufluss ab, droht eine Währungskrise.
- Die USA leisten sich das größte Defizit der Welt ohne Folgen, weil der Dollar Weltreservewährung ist. Kein anderes Land besitzt dieses Privileg.
- Deutschland fährt seit über zwanzig Jahren einen Überschuss und ist Netto-Gläubiger der Welt, was in dieser Säule als Stärke zählt.
Angeberwissen in fünf Fragen: der Außenwirtschafts-Check

1 Was misst die Säule Außenposition? Aufklappen ↓
Auflösung aufdecken ↓
2 Warum ist das riesige Leistungsbilanzdefizit der USA kaum gefährlich? Aufklappen ↓
Auflösung aufdecken ↓
3 Was bezeichnet ein Sudden Stop? Aufklappen ↓
Auflösung aufdecken ↓
4 Welche Auslandsschuld ist für ein Land am gefährlichsten? Aufklappen ↓
Auflösung aufdecken ↓
5 Warum kritisieren IWF und EU-Kommission Deutschlands Exportüberschuss? Aufklappen ↓
Auflösung aufdecken ↓
Was bedeutet die Außenposition für die Bonität eines Landes?
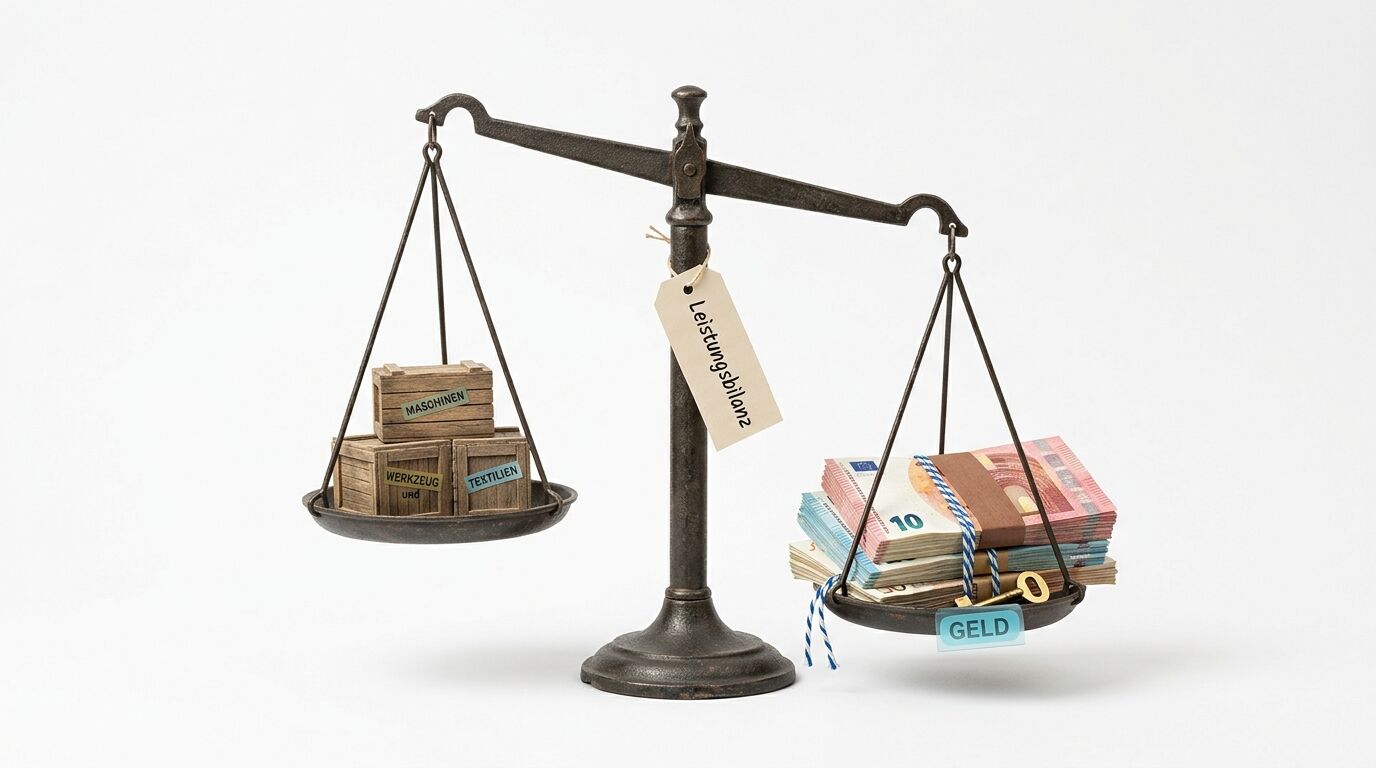
Die Außenposition zeigt, ob ein Land auf das Kapital des Auslands angewiesen ist oder selbst zu den Kapitalgebern der Welt gehört. Diese Frage berührt die Bonität unmittelbar, denn ein Land, das dauerhaft mehr importiert als exportiert, muss die Lücke mit ausländischem Geld stopfen. Bleibt dieses Geld aus, kann es weder importieren noch seine Schulden bedienen. Die Außenposition ist damit die dritte der fünf Säulen, auf denen jedes Länder-Rating ruht. Die ersten beiden Säulen prüfen die Wirtschaft und die Staatsfinanzen im Inneren, die dritte richtet den Blick nach draußen. Ein Land kann im Inneren blühen und von außen dennoch verwundbar sein.
Dahinter steht eine schlichte Logik der Zahlungsbilanz. Jedes Leistungsbilanzdefizit muss durch einen gleich hohen Zufluss von Kapital aus dem Rest der Welt ausgeglichen werden. Ein Land mit Defizit verkauft dem Ausland also Anleihen, Aktien oder ganze Unternehmen, um seine Importe zu bezahlen. Auf diesem Weg wächst mit jedem Defizitjahr die Abhängigkeit von fremden Geldgebern. Ein Land verkauft dem Ausland gewissermaßen jedes Jahr ein Stück seiner Zukunft, um die Gegenwart zu bezahlen. Ökonomisch bedeutet ein Defizit, dass ein Land mehr investiert und konsumiert, als es selbst spart. Die Differenz muss zwangsläufig aus den Ersparnissen des Auslands kommen.
Diese Abhängigkeit ist der wunde Punkt. Solange ausländische Investoren dem Land vertrauen, fließt das Kapital willig und günstig. Kippt die Stimmung, ziehen sie ihr Geld ab, die Währung fällt und die Zinsen schießen nach oben. Ratingagenturen nennen dieses Szenario einen abrupten Stopp der Kapitalzuflüsse, im Fachjargon einen Sudden Stop. Fast jede große Schwellenlandkrise der vergangenen dreißig Jahre begann mit genau diesem Muster. Von Mexiko 1994 über Asien 1997 bis Russland 1998 folgte der Absturz stets demselben Drehbuch. Erst floss das Kapital euphorisch ins Land, dann floh es panisch wieder hinaus.
Das Gegenstück zur Abhängigkeit ist das Nettoauslandsvermögen. Ein Land, das über Jahre Überschüsse erzielt, sammelt Forderungen gegen den Rest der Welt an und wird so zum Gläubiger. Ein Land mit Dauerdefizit häuft dagegen Schulden gegenüber dem Ausland an und wird zum Schuldner. Diese Bestandsgröße entscheidet mit darüber, wie robust ein Staat einen Schock übersteht. Ein Gläubigerland kann im Notfall auf sein Auslandsvermögen zurückgreifen, ein Schuldnerland steht mit leeren Händen da. Deutschland und Japan gehören zur ersten Gruppe, viele Schwellenländer zur zweiten.
Wie eng die Säulen verzahnt sind, zeigt sich hier besonders deutlich. Ein Leistungsbilanzdefizit geht oft mit einem Haushaltsdefizit einher, weil ein Staat, der über seine Verhältnisse lebt, beides zugleich anhäuft. Fachleute sprechen dann vom Zwillingsdefizit, einer Kombination, die ein Land für die Launen der Kapitalmärkte besonders anfällig macht. Die Türkei hat mit genau diesem doppelten Defizit ihre wiederkehrenden Lira-Krisen selbst angelegt.
Für die Bonität zählt am Ende die Verwundbarkeit von außen. Ein Land kann eine starke Wirtschaft und solide Staatsfinanzen haben und trotzdem straucheln, sobald ihm das Ausland über Nacht den Geldhahn zudreht. Genau deshalb prüfen die Agenturen die außenwirtschaftliche Lage als eigene Säule und nicht bloß als Anhängsel der Wirtschaftskraft. Die Asienkrise von 1997 traf Länder, die kurz zuvor noch als Wirtschaftswunder gefeiert wurden.
Die Außenposition misst die Abhängigkeit vom Ausland. Ein Land mit Dauerdefizit lebt auf Pump beim Rest der Welt, ein Überschussland wird zum Gläubiger und übersteht Schocks deutlich besser.
Welche Kennzahlen messen die Außenwirtschaft?
Vier Kennzahlen bilden die Säule: die Leistungsbilanz, das Nettoauslandsvermögen, die Währungsreserven und die Außenverschuldung. Erst zusammen zeigen sie, wie abhängig oder wie robust ein Land gegenüber dem Rest der Welt dasteht. Keine der vier taugt für sich allein als Urteil.
Die Leistungsbilanz ist die zentrale Stromgröße. Diese Bilanz bündelt alles, was ein Land in einem Jahr mit dem Ausland tauscht, also Waren, Dienstleistungen und grenzüberschreitende Einkommen. Ein Überschuss bedeutet, dass ein Land mehr an die Welt verkauft und verdient, als es von ihr bezieht. Der größte Brocken ist dabei meist die Handelsbilanz, also der reine Warenaustausch. Bei Deutschland speist sich der Überschuss vor allem aus den Ausfuhren der Industrie. Die Dienstleistungsbilanz fällt dagegen traditionell negativ aus, etwa durch die Reiseausgaben im Ausland. Ein Defizit dreht dieses Verhältnis um.
Das Nettoauslandsvermögen ist die dazugehörige Bestandsgröße. Diese Größe summiert alle Forderungen eines Landes gegen das Ausland und zieht dessen Schulden gegenüber dem Ausland ab. Jahre voller Überschüsse bauen ein positives Vermögen auf, Jahre voller Defizite eine negative Position. Die USA tragen hier den größten negativen Wert der Welt, während Japan und Deutschland an der Spitze der Gläubiger stehen. Diese Kennzahl trennt die Gläubiger der Welt von ihren Schuldnern.
Die Währungsreserven sind der Notgroschen der Notenbank. Gemessen werden sie oft daran, wie viele Monate an Importen ein Land aus dem eigenen Devisenvorrat bezahlen könnte. Als Faustregel gelten drei Monatsimporte als Mindestpolster. Ein Land mit dünnen Reserven hat in einer Krise kaum Zeit, bevor ihm das Geld ausgeht. China türmt umgekehrt den größten Devisenberg der Welt auf und macht sich damit gegen fast jeden Schock immun. Diese Reserven dienen zugleich als Faustpfand in den Handelskonflikten mit den USA.
Die Außenverschuldung schließlich verrät die eigentliche Sprengkraft. Entscheidend ist weniger die Höhe als die Art der Schuld, denn kurzfristige Verbindlichkeiten in fremder Währung sind die gefährlichste Sorte. Muss ein Land solche Kredite in einer Krise zu einem eingebrochenen Wechselkurs zurückzahlen, wird aus einer Zahlungsbilanzlücke schnell eine Staatspleite. Die Schuldenlast in eigener Rechnung verdoppelt sich dann mitunter über Nacht. Aus einer beherrschbaren Quote wird binnen Wochen ein untragbarer Berg. Argentinien hat diese Erfahrung in seiner Geschichte gleich mehrfach durchlitten, zuletzt bei überschaubarer Gesamtverschuldung.
Erst im Zusammenspiel ergeben die vier Zahlen ein belastbares Bild. Ein moderates Defizit verliert seinen Schrecken, sobald ein Land dicke Reserven hält und sich in eigener Währung verschuldet. Erst das Zusammentreffen mehrerer Schwächen macht aus einem Ungleichgewicht eine echte Krise. Ein einzelner schlechter Wert reicht für ein Rating selten aus. Die folgende Grafik ordnet die Kennzahlen der Außenposition im Überblick.

Der Saldo aus allem, was ein Land mit dem Ausland tauscht: Waren, Dienstleistungen und Einkommen. Ein Überschuss bedeutet, das Land verdient mehr, als es ausgibt.

Alle Auslandsforderungen eines Landes abzüglich seiner Auslandsschulden. Ein positiver Wert macht ein Land zum Gläubiger der Welt, ein negativer zum Schuldner.

Der Devisenvorrat der Notenbank, gemessen daran, wie viele Monatsimporte er deckt. Er ist der Puffer, wenn ausländisches Kapital plötzlich abfließt.

Die Schulden gegenüber dem Ausland, vor allem kurzfristige in fremder Währung. Genau diese Art von Schuld wird in der Krise zur Falle.
Wie gewichten S&P, Moody’s und Fitch die Außenposition?
Alle drei großen Agenturen führen die Außenwirtschaft als eigenen Faktor und geben Ländern mit einer Weltreservewährung einen spürbaren Bonus. Die Modelle tragen verschiedene Namen, prüfen aber im Kern dieselbe Verwundbarkeit von außen, also die Abhängigkeit vom Wohlwollen ausländischer Kapitalgeber.
S&P Global Ratings bündelt die Säule als External Assessment. Bewertet werden die Liquidität gegenüber dem Ausland, die Nettoauslandsposition und die Frage, ob ein Land eine international gefragte Währung stellt. Ein Staat, dessen Geld die Welt als Reserve hält, erhält hier einen klaren Vorteil, weil er seine Schulden notfalls in eigener Währung begleichen kann. Ein Schwellenland ohne diesen Status muss dagegen jeden Kredit in fremder Währung zurückzahlen. Jede Abwertung der eigenen Währung verteuert diese Schulden weiter.
Moody’s erfasst die Außenlage über einen Verwundbarkeitsindikator und ordnet sie der Anfälligkeit für plötzliche Schocks zu. Ins Gewicht fällt vor allem, wie hoch die kurzfristigen Auslandsschulden im Verhältnis zu den Währungsreserven sind. Ein Land, dessen fällige Fremdwährungsschulden die Reserven übersteigen, gilt als akut gefährdet.
Fitch schließlich fasst die Säule unter External Finances und lässt sie in das eigene Bewertungsmodell einfließen. Gewichtet werden die Nettoauslandsposition, der Saldo der Leistungsbilanz samt der stabileren Direktinvestitionen sowie erneut der Sonderstatus einer Reservewährung. Auch bei Fitch verschafft der Dollar den USA einen Vorsprung, den kein Schwellenland je erreichen kann.
Der Reservewährungsbonus ist deshalb der rote Faden durch alle drei Modelle. Die USA, die Eurozone, Japan, Großbritannien und die Schweiz stellen Währungen, die international gehalten und gehandelt werden. Diese Staaten können sich Defizite und Auslandsschulden leisten, die ein Schwellenland längst in die Knie zwängen. Der Dollar deckt dabei bis heute rund sechzig Prozent aller Devisenreserven weltweit ab, der Euro etwa ein Fünftel. Sein Anteil schwindet zwar langsam seit der Jahrtausendwende, doch eine echte Alternative ist nicht in Sicht.
Bemerkenswert bleibt, was keine Agentur tut. Keine bestraft ein Leistungsbilanzdefizit automatisch. Keine belohnt einen Überschuss blind. Entscheidend ist stets, ob ein Land sein Defizit stabil finanzieren kann und in welcher Währung seine Schulden lauten. Die nackte Bilanzzahl ist auch hier nur der Anfang.
- S&P bewertet im External Assessment Liquidität, Nettoposition und Reservewährungsstatus.
- Moody’s misst die kurzfristigen Auslandsschulden gegen die Währungsreserven.
- Fitch gewichtet unter External Finances die Nettoposition und den Sonderstatus einer Leitwährung.
Wo die Außenposition trügt
Dasselbe Leistungsbilanzdefizit kann den einen Staat ruinieren und den anderen völlig kalt lassen, denn über die Gefahr entscheidet nicht die Zahl, sondern die Währung dahinter. Genau hier lauert der größte Fallstrick der ganzen Säule.
Sein Name lautet exorbitantes Privileg. Weil der Dollar die wichtigste Reservewährung der Welt ist, bezahlen die USA ihre Importe schlicht mit selbst gedrucktem Geld, das der Rest der Welt bereitwillig hält. Ausländische Notenbanken, Fonds und Staaten parken ihre Ersparnisse in US-Staatsanleihen, weil der Markt für sie tief und jederzeit handelbar ist. Kein anderer Anleihemarkt der Welt bietet diese Sicherheit und Größe. Auf diese Weise finanziert die Welt das amerikanische Defizit quasi zum Nulltarif. Der französische Finanzminister Giscard d’Estaing prägte für diesen Vorteil schon in den sechziger Jahren den Begriff vom exorbitanten Privileg. Bis heute hat kein Land der Welt diese Sonderstellung des Dollars ernsthaft brechen können.
Ein Schwellenland kennt diesen Luxus nicht. Ein solches Land muss sich in fremder Währung verschulden, meist ebenfalls in Dollar. Das Land bleibt darauf angewiesen, dass die ausländischen Anleger ihm die Treue halten. Dreht die Stimmung, ziehen diese ihr Geld über Nacht ab, die Landeswährung stürzt ab und die Fremdwährungsschulden explodieren. Die Türkei und Argentinien haben diesen abrupten Stopp mehrfach schmerzhaft durchlebt.
Die Schwelle zur Krise lässt sich erstaunlich klar benennen. Gefährlich wird die Lage, sobald das Leistungsbilanzdefizit über fünf Prozent der Wirtschaftsleistung klettert, die kurzfristigen Fremdwährungsschulden die Währungsreserven übersteigen und der Wechselkurs überbewertet ist. Treffen diese Faktoren zusammen, genügt ein kleiner Auslöser für den Absturz. Oft reicht schon eine Zinserhöhung in den USA, die das Kapital zurück in den sicheren Hafen der Dollar-Anlagen lockt. So löste die straffere US-Geldpolitik schon mehrfach eine Kettenreaktion durch die Schwellenländer aus. Ein Land nach dem anderen geriet unter Druck, obwohl die heimischen Daten sich kaum verändert hatten.
Auch die Gegenrichtung führt in die Irre. Ein hoher Überschuss gilt reflexhaft als Stärke, bedeutet aber, dass ein Land seine Ersparnisse dem Ausland leiht, statt zu Hause zu investieren. Diese Abhängigkeit von fremder Nachfrage rächt sich, sobald die Kunden im Ausland schwächeln oder Zölle den Export verteuern. Genau deshalb rügen der Internationale Währungsfonds und die EU-Kommission übergroße Überschüsse als ebenso ungesund wie hohe Defizite. In einer verflochtenen Weltwirtschaft ist der Überschuss des einen zwangsläufig das Defizit des anderen.
Der Countercheck lohnt daher an beiden Rändern. Ein Defizit ist kein Urteil, solange ein Land es in eigener Währung finanziert und dicke Reserven hält. Ein Überschuss ist kein Freibrief, solange er auf der Schwäche der eigenen Binnennachfrage beruht. Erst die Struktur hinter der Zahl verrät die wahre Verwundbarkeit.
- Privileg: Die USA finanzieren ihr Defizit in eigener Währung, weil die Welt Dollar hält.
- Sudden Stop: Schwellenländer geraten schon bei kleinerem Defizit in die Krise.
- Kehrseite: Ein hoher Überschuss verrät oft eine schwache Binnennachfrage.
Die USA leben seit Jahrzehnten über ihre Verhältnisse und keiner schickt die Rechnung, weil die Welt in Dollar spart. Ein Privileg, das kein zweites Land besitzt.
Markus Seyfferth, Chefredakteur Dr. Web
Welche Länder Gläubiger der Welt sind, welche Schuldner?
Zu den Gläubigern der Welt zählen die klassischen Überschussländer Deutschland, Norwegen, Singapur, Taiwan, China und Japan, während die USA, Großbritannien und die Türkei zu den Schuldnern gehören. Die Trennlinie verläuft entlang der Frage, ob ein Land der Welt netto leiht oder bei ihr borgt. Reichtum allein entscheidet das nicht, denn reiche Defizitländer und aufstrebende Gläubiger stehen auf beiden Seiten.
Am oberen Rand stehen kleine, exportstarke Volkswirtschaften. Singapur und Taiwan erzielen Überschüsse von über vierzehn Prozent ihrer Wirtschaftsleistung, weil sie hochwertige Güter und Dienste in alle Welt verkaufen. Norwegen wandelt seine Öleinnahmen in einen gewaltigen Staatsfonds um und gehört so zu den größten Netto-Gläubigern der Welt. Der Fonds verwaltet inzwischen ein Vielfaches der jährlichen Wirtschaftsleistung des Landes und legt es in aller Welt an. Auch Taiwan und Singapur wandeln ihre Exportstärke seit Jahren in wachsende Auslandsforderungen um. Gemeinsam ist diesen Ländern ein Geschäftsmodell, das mehr erwirtschaftet, als es im Inland verbraucht. Norwegen hat seinen Ölreichtum damit in dauerhaftes Auslandsvermögen verwandelt, statt ihn zu verkonsumieren.

Das Paradox: Die USA fahren das größte Leistungsbilanzdefizit der Welt und behalten trotzdem Spitzenbonität, weil die Welt ihre Ersparnisse in Dollar hält. Kein anderes Land besitzt dieses Privileg. Ein Schwellenland mit demselben Defizit gerät in die Krise.
China verdient hier eine eigene Betrachtung. Gemessen an der Wirtschaftsleistung ist der Überschuss mit rund zwei Prozent moderat, in absoluten Zahlen aber der größte der Welt. Vor der Finanzkrise erreichte der chinesische Überschuss zeitweise mehr als zehn Prozent der eigenen Wirtschaftsleistung. Das Land ist über Jahrzehnte zum entscheidenden Kapitalgeber aufgestiegen, ein Wandel, den unsere Redaktion in der Analyse dazu beleuchtet hat, warum Chinas Aufstieg keine Premiere, sondern eine Rückkehr ist.
Am unteren Rand versammeln sich die Schuldner der Welt. Die USA sind der Sonderfall, dessen Defizit dank des Dollars folgenlos bleibt. Großbritannien lebt ebenfalls dauerhaft über seine Verhältnisse, kann sich aber auf das Finanzzentrum London und das Pfund als kleinere Reservewährung stützen. Die Türkei dagegen zeigt, wie schnell ein Defizit ohne Reservewährung in eine Lira-Krise umschlägt. Die Landeswährung verlor binnen weniger Jahre den Großteil ihres Wertes, weil das Vertrauen der Anleger kippte.
Die eigentliche Überraschung liegt im Kontrast der Extreme. Das Land mit dem absolut größten Defizit der Welt, die USA, trägt zugleich eine der besten Bonitäten. Ein mittelgroßes Schwellenland mit einem Bruchteil dieses Defizits kann dagegen jederzeit in eine Zahlungsbilanzkrise stürzen. Dieselbe Zahl bedeutet für das eine Land Komfort und für das andere den Ruin. Über das Schicksal entscheidet die Reservewährung. Diese eine Eigenschaft wiegt in der Praxis schwerer als jede noch so saubere Bilanz eines kleineren Landes. Für Schwellenländer bleibt der Aufbau dicker Währungsreserven daher die wichtigste Versicherung gegen den Sudden Stop. China hat diese Lektion früh gelernt und seinen Reserveberg gezielt aufgetürmt. Kein anderes Schwellenland hält heute einen vergleichbaren Puffer gegen Kapitalabflüsse.
Regional zeigt sich ein vertrautes Muster. Der exportstarke Norden und die asiatischen Fertigungszentren sammeln Forderungen an, während viele angelsächsische und südliche Volkswirtschaften auf Kapitalimport angewiesen bleiben. Die Landkarte der Gläubiger und Schuldner folgt damit weniger dem Reichtum als dem Geschäftsmodell einer Volkswirtschaft.
Deutschland, Norwegen und die asiatischen Exportzentren sind Gläubiger der Welt, die USA, Großbritannien und die Türkei Schuldner. Über die Bonität entscheidet nicht die Höhe des Defizits, sondern die Währung dahinter.
Was heißt das für Deutschland?
Deutschland zählt in dieser Säule zu den stärksten Ländern der Welt, weil es seit über zwanzig Jahren einen Leistungsbilanzüberschuss erzielt und riesige Forderungen gegen das Ausland angehäuft hat. Als einer der größten Netto-Gläubiger überhaupt steht das Land außenwirtschaftlich grundsolide da.
Der Überschuss speist sich aus der Exportkraft der Industrie. Maschinen, Autos und Chemie verkaufen sich weltweit. Die Einnahmen fließen zu einem großen Teil als Investitionen zurück ins Ausland. Dieser Vermögensaufbau verschafft Deutschland einen Puffer, der die Bonität in unruhigen Zeiten stützt. Über Jahrzehnte summiert sich daraus eine Auslandsposition, die zu den wertvollsten weltweit zählt. Die Einkommen aus diesen Anlagen stützen die deutsche Leistungsbilanz inzwischen zusätzlich.
Die Stärke hat allerdings eine Kehrseite, die IWF und EU-Kommission seit Jahren anmahnen. Ein Überschuss von zeitweise über sechs Prozent gilt in Brüssel offiziell als schädliches Ungleichgewicht, weil er auf einer zu schwachen Nachfrage im Inland beruht. Deutschland spart demnach zu viel und investiert zu wenig im eigenen Land. Marode Brücken, langsame Netze und ein Sanierungsstau im Bildungswesen gelten als Belege für diese These. Das Kapital, das ins Ausland floss, fehlte demnach für Investitionen im eigenen Land. Aus dieser Sicht ist der bewunderte Überschuss auch ein Zeichen versäumter Chancen für die Menschen im eigenen Land.
Diese Abhängigkeit von der Nachfrage aus dem Ausland wird gerade zum Risiko. Trumps Zölle treffen eine Exportnation härter als jedes reine Binnenland. Auch die Schwäche des chinesischen Marktes drückt zusätzlich auf die deutschen Ausfuhren. Ein Überschuss, der bislang als Stärke galt, verwandelt sich so in eine offene Flanke. Wie fragil die Lage des Kontinents insgesamt ist, hat unsere Redaktion in der Analyse dazu beleuchtet, ob Europa im globalen Wettbewerb der sichere Verlierer ist.
Der Kontrast zum Aufhänger könnte kaum schärfer sein. Die USA und Deutschland bilden die beiden Pole der Weltwirtschaft, hier das größte Defizit, dort einer der größten Überschüsse. Beide Modelle bergen ihre eigenen Risiken, denn das eine Land hängt am Vertrauen in den Dollar, das andere an der Kauflaune seiner Abnehmer. Gerät eines der beiden Fundamente ins Wanken, spürt es die halbe Weltwirtschaft.
Unsere Einschätzung fällt zwiespältig aus. Der Gläubigerstatus ist ein echtes Pfund, um das Deutschland viele Länder beneiden. Er sichert die Spitzenbonität spürbar mit ab. Zur Ruhe sollte sich das Land trotzdem nicht zurücklehnen, denn ein Überschuss, der allein auf Exportabhängigkeit und schwacher Binnennachfrage ruht, ist verwundbarer, als die stolze Zahl vermuten lässt.
Deutschland ist Netto-Gläubiger der Welt und außenwirtschaftlich grundsolide. Die Abhängigkeit von der Auslandsnachfrage macht die Exportnation aber anfällig für Zölle und schwächelnde Absatzmärkte.
Glossar: 12 wichtige Fachbegriffe zur Außenposition
Leistungsbilanz
Leistungsbilanz ist der Saldo aller wirtschaftlichen Transaktionen eines Landes mit dem Ausland innerhalb eines Jahres. Diese Bilanz umfasst den Handel mit Waren und Dienstleistungen sowie grenzüberschreitende Einkommen und Übertragungen. Ein Überschuss zeigt außenwirtschaftliche Stärke an, ein Defizit eine relative Schwäche.
Handelsbilanz
Handelsbilanz ist der Teil der Leistungsbilanz, der nur den Warenhandel erfasst. Diese Teilbilanz stellt die Ausfuhren den Einfuhren gegenüber. Dienstleistungen und Einkommen bleiben außen vor, weshalb die Handelsbilanz ein engeres Bild zeichnet als die gesamte Leistungsbilanz.
Nettoauslandsvermögen
Nettoauslandsvermögen ist die Differenz aus allen Auslandsforderungen und allen Auslandsschulden eines Landes. Ein positiver Wert macht ein Land zum Gläubiger der Welt, ein negativer zum Schuldner. Die Kennzahl ist die Bestandsgröße, die sich aus vielen Jahren von Bilanzsalden aufbaut.
Währungsreserven
Währungsreserven sind die Devisen- und Goldbestände einer Notenbank. Diese Bestände dienen als Puffer, um Importe zu bezahlen und die eigene Währung zu stützen, wenn Kapital abfließt. Als Faustregel gelten Reserven im Umfang von mindestens drei Monatsimporten als ausreichend.
Außenverschuldung
Außenverschuldung bezeichnet die Schulden eines Landes gegenüber ausländischen Gläubigern. Besonders riskant sind kurzfristige Verbindlichkeiten in fremder Währung, weil sie bei einem Wechselkurssturz kaum noch zu bedienen sind und eine Zahlungsbilanzkrise auslösen können.
Sudden Stop
Sudden Stop beschreibt den abrupten Abbruch der Kapitalzuflüsse in ein Land. Ausländische Investoren ziehen ihr Geld gleichzeitig ab, die Währung fällt und die Zinsen steigen. Dieses Muster steht am Anfang fast jeder Währungskrise in Schwellenländern.
Exorbitantes Privileg
Exorbitantes Privileg ist der Vorteil der USA, sich in eigener Währung beim Ausland verschulden zu können. Weil die Welt den Dollar als Reserve hält, finanzieren die USA ihr Defizit dauerhaft und günstig, ohne eine Währungskrise fürchten zu müssen.
Reservewährung
Reservewährung ist eine Währung, die Notenbanken weltweit als Wertspeicher halten. Der Dollar dominiert diese Rolle mit großem Abstand vor dem Euro. Der Status verschafft dem ausgebenden Land im Rating einen dauerhaften Vorteil bei der Außenposition.
Zahlungsbilanz
Zahlungsbilanz ist die vollständige Rechnung aller wirtschaftlichen Transaktionen eines Landes mit dem Ausland. Diese Rechnung besteht vor allem aus der Leistungsbilanz und der Kapitalbilanz, die sich rechnerisch stets ausgleichen. Ein Leistungsbilanzdefizit erzwingt also einen Kapitalzufluss.
Kapitalbilanz
Kapitalbilanz erfasst die grenzüberschreitenden Anlagen und Kredite, also den Kauf und Verkauf von Vermögenswerten zwischen In- und Ausland. Diese Bilanz spiegelt die Leistungsbilanz, denn ein Defizit im laufenden Verkehr muss durch einen Zufluss auf der Kapitalseite gedeckt werden.
Zwillingsdefizit
Zwillingsdefizit bezeichnet das gleichzeitige Auftreten eines Haushalts- und eines Leistungsbilanzdefizits. Die Kombination gilt als besonders riskant, weil ein Land dann sowohl im Inneren als auch gegenüber dem Ausland über seine Verhältnisse lebt und doppelt vom Vertrauen der Märkte abhängt.
Terms of Trade
Terms of Trade beschreiben das Verhältnis der Export- zu den Importpreisen eines Landes. Steigen die Preise der Ausfuhren schneller als die der Einfuhren, verbessert sich die Position. Für rohstoffabhängige Länder schwankt diese Kennzahl mit dem Weltmarktpreis ihrer wichtigsten Güter.
FAQ: Leistungsbilanz: Was die Außenposition über Bonität verrät
Was ist die Leistungsbilanz eines Landes?
Die Leistungsbilanz ist der Saldo aller Transaktionen eines Landes mit dem Ausland in einem Jahr. Diese Bilanz umfasst den Handel mit Waren und Dienstleistungen sowie grenzüberschreitende Einkommen. Ein Überschuss bedeutet, ein Land verdient mehr an der Welt, als es von ihr bezieht, ein Defizit dreht das um.
Warum ist ein Leistungsbilanzdefizit für die USA weniger gefährlich?
Die USA genießen das sogenannte exorbitante Privileg. Weil der Dollar die wichtigste Reservewährung der Welt ist, halten ausländische Notenbanken und Anleger ihre Ersparnisse in US-Anleihen. Die USA finanzieren ihr Defizit damit in eigener Währung, ohne eine Währungskrise fürchten zu müssen.
Was bedeutet das Nettoauslandsvermögen?
Das Nettoauslandsvermögen ist die Differenz aus allen Forderungen eines Landes gegen das Ausland und all seinen Auslandsschulden. Ein positiver Wert macht ein Land zum Gläubiger der Welt, ein negativer zum Schuldner. Deutschland gehört zu den größten Netto-Gläubigern, die USA zu den größten Schuldnern.
Was ist ein Sudden Stop?
Ein Sudden Stop ist der abrupte Abbruch der Kapitalzuflüsse in ein Land. Ausländische Investoren ziehen ihr Geld gleichzeitig ab, die Währung stürzt und die Zinsen schießen nach oben. Dieses Muster steht am Anfang fast jeder Währungskrise in Schwellenländern, etwa in der Türkei oder in Argentinien.
Warum gilt Deutschlands Exportüberschuss auch als Problem?
IWF und EU-Kommission sehen in einem Überschuss über sechs Prozent des BIP ein schädliches Ungleichgewicht. Der hohe Überschuss beruht demnach auf einer zu schwachen Nachfrage im Inland. Deutschland spart und investiert im Ausland statt zu Hause und macht sich so von der Auslandsnachfrage abhängig.
Ab wann wird ein Leistungsbilanzdefizit gefährlich?
Kritisch wird es, wenn das Defizit über fünf Prozent der Wirtschaftsleistung steigt, die kurzfristigen Fremdwährungsschulden die Währungsreserven übersteigen und der Wechselkurs überbewertet ist. Für Länder mit eigener Reservewährung gilt diese Schwelle allerdings nicht in gleicher Weise.
Quellen
6 Quellen anzeigenQuellen ausblendenabgerufen am 31.08.2026
- Internationaler WährungsfondsExternal Sector Report und Leistungsbilanzsalden
- Deutscher Sparkassen- und GiroverbandInformationen zur Wirtschaftslage 2/2025 (Dollar, US-Defizit, Zölle)
- Flossbach von Storch Research InstituteUS-Staatsanleihen und das exorbitante Privileg des Dollars
- J.P. Morgan Private BankAnalyse zur Rolle des US-Dollars als Reservewährung
- Statista mit Daten des IWFLeistungsbilanzsalden der wichtigsten Industrie- und Schwellenländer
- MakroskopAnalyse der US-Leistungsbilanzdefizite