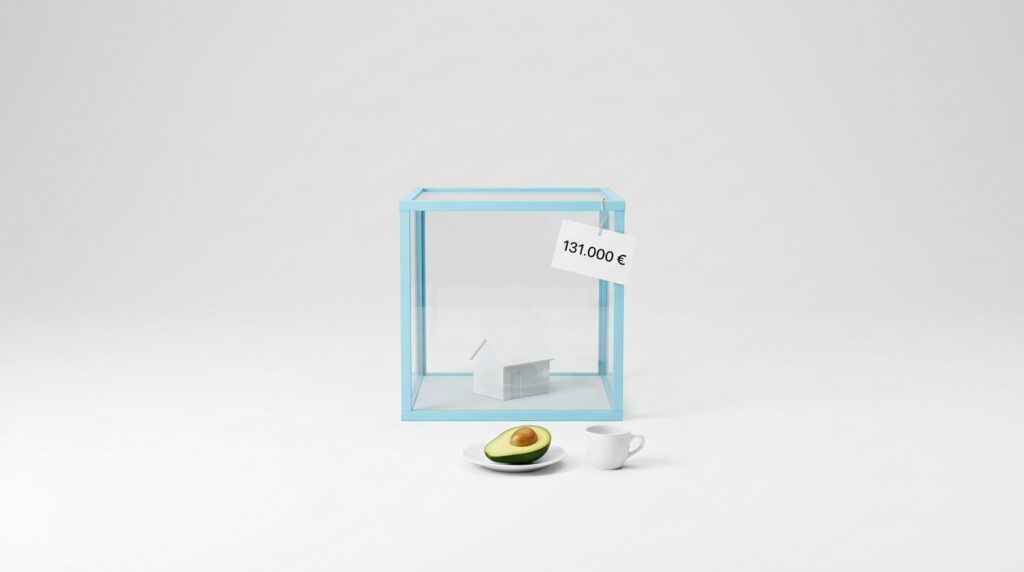
Auf der Familienfeier erklärt Ihr Onkel, mit weniger Cafébesuchen hätten Sie längst ein eigenes Haus. Mit Kaffee hat die Rechnung wenig zu tun. Laut einer Berechnung des Instituts empirica für die Landesbausparkassen stieg das nötige Eigenkapital für eine durchschnittliche Immobilie von knapp 57.000 Euro im Jahr 2010 auf 131.000 Euro im Jahr 2025.
Ein Klick · kostenlosDr. Web bei Google bevorzugenMarkieren Sie drweb.de als bevorzugte Quelle. Dann sehen Sie unsere Artikel öfter unter den Top-Meldungen.Jetzt hinzufügenDie Jahrgänge 1981 bis 1996 gelten als verwöhnt, sprunghaft und konsumfreudig. Hier lesen Sie, was die Statistik über ihren Berufsstart, ihr Vermögen, ihre Wohnungen, ihre zu erwartenden Erbschaften und ihre Rente sagt, und was davon der Staat in der Hand hat.
Das Wichtigste in Kürze
- Nur 13 Prozent der Haushalte mit einer Referenzperson von 25 bis 34 Jahren lebten 2023 laut Bundesbank im Eigentum. Ende der Neunzigerjahre lag die Quote in dieser Altersgruppe laut IW noch bei 23 Prozent.
- Das nötige Eigenkapital für eine durchschnittliche Immobilie hat sich seit 2010 auf 131.000 Euro mehr als verdoppelt, nur 5,7 Prozent der 30- bis 44-jährigen Mieterhaushalte bringen so viel auf.
- Bis zu 400 Milliarden Euro werden nach einer DIW-Schätzung jährlich vererbt oder verschenkt, steuerlich erfasst waren 2025 Übertragungen von 141,1 Milliarden Euro.
- Die Millennials zahlen steigende Rentenbeiträge, nach der Modellrechnung der Bundesregierung 21,2 Prozent im Jahr 2039. Jobhopper sind sie nicht: In den USA blieben sie länger beim Arbeitgeber als die Generation X.
1 Wie viel Eigenkapital brauchte ein Haushalt 2025 laut empirica für eine durchschnittliche Immobilie? Aufklappen ↓
Auflösung aufdecken ↓
2 Wie viel Prozent der Haushalte mit einer Referenzperson von 25 bis 34 Jahren lebten 2023 im Eigentum? Aufklappen ↓
Auflösung aufdecken ↓
3 Welche Absolventen untersuchte die bekannte Studie zur Generation Praktikum von 2007? Aufklappen ↓
Auflösung aufdecken ↓
4 Wie hoch war die Arbeitslosenquote der 15- bis 24-Jährigen in Spanien im Jahr 2013 laut Eurostat? Aufklappen ↓
Auflösung aufdecken ↓
5 Wie viele Beitragszahler kommen laut Rentenversicherung im Jahr 2040 rechnerisch auf einen Rentner? Aufklappen ↓
Auflösung aufdecken ↓
Wer gehört zu den Millennials?
Beim Pew Research Center die Jahrgänge 1981 bis 1996, beim australischen Marktforscher McCrindle die Jahrgänge 1980 bis 1994. Ende 2025 lebten 17,27 Millionen Menschen der Pew-Jahrgänge in Deutschland.
Den Namen prägten die Autoren William Strauss und Neil Howe 1991, weil diese Kinder als erste im Jahr 2000 die Schule beenden würden. Parallel kursierte der Name Generation Y. Wie die Etiketten entstanden sind und was von ihnen zu halten ist, beschreibt der Überblick über alle Generationen von der Kriegsgeneration bis zur Generation Beta.
In Deutschland wurden in diesen 16 Jahren 13,34 Millionen Kinder geboren, heute leben hier fast vier Millionen Menschen dieser Jahrgänge mehr. Die Differenz geht auf Zuwanderung zurück.
Die Gruppe ist damit fast so groß wie die der Babyboomer mit 18,19 Millionen.
Ein Etikett aus Deutschland trifft die Millennials übrigens gar nicht. Die DGB-Jugend ließ 2007 die „Generation Praktikum“ untersuchen und befragte Absolventen des Jahrgangs 2002/03 der FU Berlin und der Universität Köln, überwiegend in den Siebzigerjahren geboren. 37 Prozent hatten nach dem Studium noch mindestens ein Praktikum gemacht, fast die Hälfte davon unbezahlt. Gemeint war mit der viel zitierten Generation also vor allem die späte Generation X.
17,27 Millionen Menschen der Jahrgänge 1981 bis 1996 leben in Deutschland, fast vier Millionen mehr, als hier geboren wurden. Die „Generation Praktikum“, oft mit den Millennials gleichgesetzt, beschrieb ursprünglich die Absolventen von 2002/03.
Wie schwer war der Start ins Berufsleben?
Schwerer als für die Jahrgänge davor, leichter als im Süden Europas. Viele Millennials suchten ihre erste Stelle, als die Arbeitslosenquote 2005 mit 13,0 Prozent ihren Höchststand erreichte, und bekamen häufig nur befristete Verträge.
Die Quote von 13,0 Prozent bezieht sich auf die abhängigen zivilen Erwerbspersonen. Ab 2008 erschütterten Finanz- und Schuldenkrise Europa, Deutschland kam vergleichsweise glimpflich davon. 2013 lag die Arbeitslosenquote der 15- bis 24-Jährigen laut Eurostat hier bei 8,3 Prozent, in Spanien bei 55,5 und in Griechenland bei 59,2 Prozent.
Ein deutscher Millennial hatte beim Berufsstart also ganz andere Aussichten als ein spanischer Altersgenosse, obwohl beide unter dasselbe Etikett fallen.
Laut IAB-Stellenerhebung waren 2009 von den sozialversicherungspflichtigen Neueinstellungen unter 25-Jähriger 57 Prozent befristet, 2017 noch 46 Prozent. Die Bundesregierung weist darauf hin, dass die Altersangaben dieser Erhebung nur näherungsweise gelten.
| Jahr | Unter 25 Jahre | 25 bis 39 Jahre | Alle Neueinstellungen |
|---|---|---|---|
| 2008 | 47 Prozent | keine Angabe | 43 Prozent |
| 2009 | 57 Prozent | 50 Prozent | 52 Prozent |
| 2013 | 51 Prozent | 41 Prozent | 43 Prozent |
| 2017 | 46 Prozent | 39 Prozent | 41 Prozent |
Das Klischee vom Jobhopper
Das Pew Research Center hat für die USA nachgeprüft, ob Millennials häufiger den Arbeitgeber wechseln. Im Januar 2016 waren 63,4 Prozent der erwerbstätigen Millennials mindestens 13 Monate beim selben Arbeitgeber, im Februar 2000 bei der damals gleich alten Generation X 59,9 Prozent. Mindestens fünf Jahre im Betrieb waren 22 Prozent der Millennials und 21,8 Prozent der Generation X. Die Millennials blieben also nicht kürzer.
Für Deutschland kommt das Institut für Arbeitsmarkt- und Berufsforschung zu einem verwandten Ergebnis. Die Zahl der Arbeitgeber in der frühen Erwerbsphase lag bei den Jahrgängen 1967 bis 1989 im Schnitt bei 2,7 und stieg über die Jahrgänge nur leicht an.
In der mittleren Erwerbsphase hatten nur etwa 38 Prozent der Beschäftigten genau einen Arbeitgeber. Schon beim Jahrgang 1957 war der stabile, lebenslange Arbeitsplatz laut IAB „alles andere als die Norm“.
Die Vorstellung, frühere Generationen hätten ihr Berufsleben bei einer Firma verbracht, hält der Statistik nicht stand.
Der Berufsstart fiel für viele Millennials in die Jahre der höchsten Arbeitslosigkeit und häufiger Befristung. Jobhopper sind sie trotzdem nicht: In den USA blieben sie mindestens so lange beim Arbeitgeber wie die Generation X im selben Alter.
Warum besitzen so wenige Millennials eine Wohnung?
Weil Preise und nötiges Eigenkapital schneller gestiegen sind als die Einkommen. 2023 lebten laut Bundesbank nur 13 Prozent der Haushalte mit einer Referenzperson von 25 bis 34 Jahren im eigenen Haus oder der eigenen Wohnung.
Ende der Neunzigerjahre lag die Wohneigentumsquote der 25- bis 34-Jährigen laut einer Auswertung des arbeitgebernahen Instituts der deutschen Wirtschaft noch bei 23 Prozent. Bis 2010 fiel sie auf 17, bis 2017 auf 12 Prozent. Die Bundesbank kommt mit anderer Methode für 2023 auf 13 Prozent, bei den 35- bis 44-Jährigen auf 33 Prozent.
Auch die Zahl der Ersterwerber schrumpfte. Zwischen 1998 und 2002 erwarben laut IW jedes Jahr rund 700.000 Haushalte erstmals Wohneigentum, 2016 und 2017 jeweils weniger als 400.000.
Eine Rechnung des Forschungsinstituts empirica für die Landesbausparkassen zeigt den Grund. Eine durchschnittliche Immobilie kostete 2010 knapp 194.000 Euro, 2025 etwa 433.000 Euro, mit einem Höhepunkt von knapp 456.000 Euro im Jahr 2022. Das nötige Eigenkapital, gerechnet als 20 Prozent des Kaufpreises plus Nebenkosten, stieg im selben Zeitraum von knapp 57.000 auf 131.000 Euro.
2010 brachten fast 10 Prozent der 30- bis 44-jährigen Mieterhaushalte so viel Geld auf, 2025 nur noch 5,7 Prozent, nach empirica jeder siebzehnte junge Mieterhaushalt.
Zins und Tilgung für eine durchschnittliche Immobilie verlangten 2025 rund 31 Prozent des Durchschnittseinkommens 30- bis 44-jähriger Mieterhaushalte, 2012 nur 22 Prozent.
Die Landesbausparkassen haben als Auftraggeber ein Interesse am Thema, die Annahmen der Rechnung sind im Bericht offengelegt.


Eigenkapital gerechnet als 20 Prozent des Kaufpreises plus Nebenkosten, Modellrechnung von empirica für die Landesbausparkassen.
Die Immobilienökonomen Norbert Hiller und Oliver Lerbs rechneten 2022 in der Zeitschrift Aus Politik und Zeitgeschichte vor, dass in den großen Städten eine Wohnung im Schnitt 14 Jahreseinkommen kostete, 2010 knapp 8. Bundesweit kamen die Forscher auf fast acht Jahreseinkommen, etwa zehn Jahre zuvor auf fünf. Für die Haushalte mit einem Haupteinkommensbezieher von 25 bis 45 Jahren ermittelten die Forscher eine Eigentumsquote von etwa 26 Prozent, rund ein Fünftel weniger als vor dem Immobilienboom ab 2008.
Avocado statt Anzahlung?
Im Mai 2017 sagte der australische Immobilienentwickler Tim Gurner in der Fernsehsendung „60 Minutes“, beim Kauf seines ersten Hauses habe er kein Geld für Avocado-Toast und vier Kaffees ausgegeben. Der Satz ging um die Welt und wurde zum Sinnbild eines Vorwurfs: Die Jungen könnten sich Eigentum schon leisten, sie wollten nur nicht verzichten.
Spart ein Paar jede Woche 30 Euro für Cafébesuche, kommen 1.560 Euro im Jahr zusammen. Für 131.000 Euro Eigenkapital bräuchte das Paar 84 Jahre.
Die Quote sinkt zudem nicht nur bei den Jüngsten. Laut IW fiel sie zwischen 2010 und 2017 auch bei den 35- bis 44-Jährigen um 5 Prozentpunkte, bei den über 65-Jährigen stieg sie um 5 Punkte. Wie viele Häuser in den kommenden Jahren aus dem Bestand der Babyboomer auf den Markt kommen, steht im Beitrag über die Häuser der Babyboomer.
Das Eigenkapital für eine durchschnittliche Immobilie hat sich von 2010 bis 2025 mehr als verdoppelt, auf 131.000 Euro. Nur 5,7 Prozent der jungen Mieterhaushalte bringen das auf, mit Verzicht auf Avocado-Toast hat das nichts zu tun.
Was haben Millennials auf dem Konto?
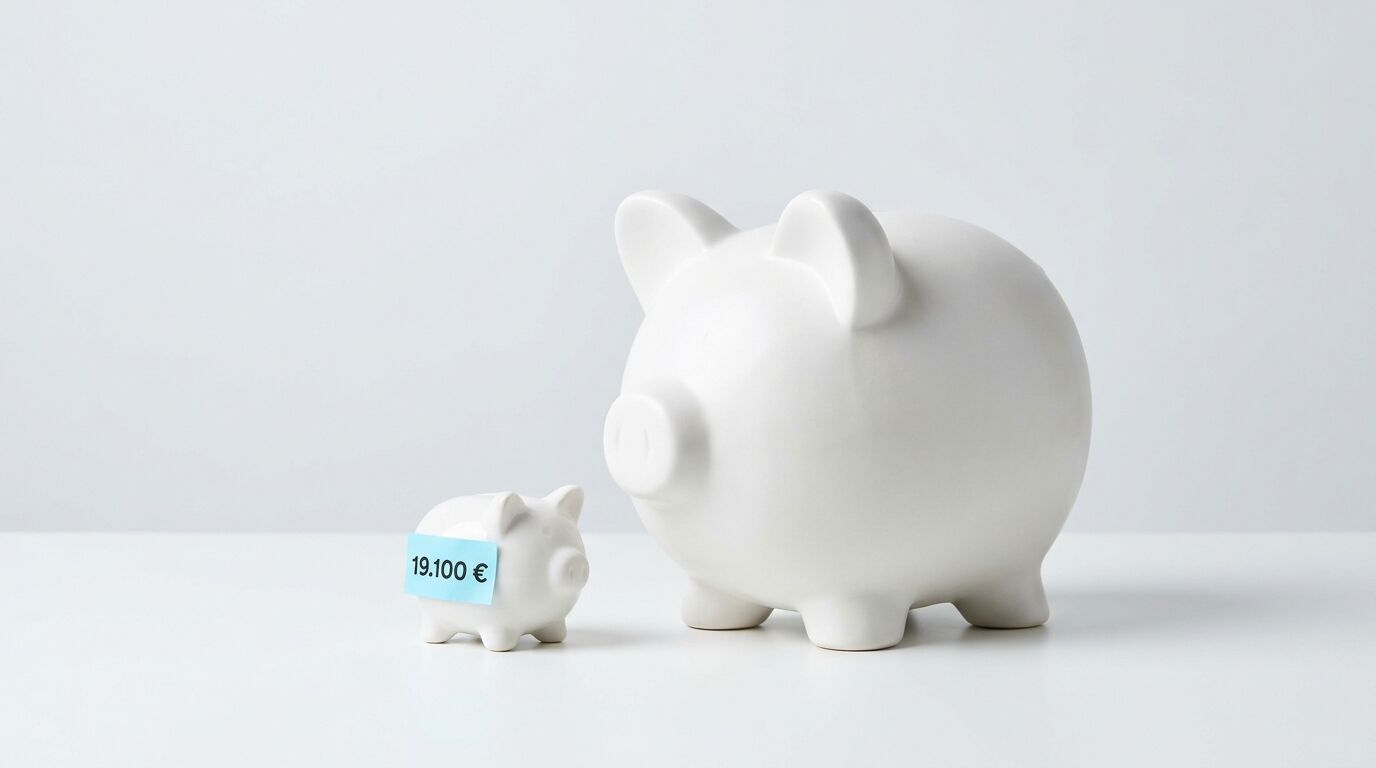
Wenig, gemessen an Älteren. Haushalte mit einer Referenzperson von 25 bis 34 Jahren hatten laut Bundesbank 2023 ein mittleres Nettovermögen von 19.100 Euro, die 55- bis 64-Jährigen von 255.900 Euro.
Ein Teil des Abstands ist schlicht das Alter, denn Vermögen wächst über ein Berufsleben. Der Bundesbank-Median ist der Wert, den die Hälfte der Haushalte erreicht oder übertrifft. Real gingen die Vermögen von 2021 bis 2023 insgesamt zurück, der Median sank inflationsbereinigt von 90.500 auf 76.000 Euro.
Innerhalb der Altersgruppe klafft eine große Lücke. Der Durchschnitt der 25- bis 34-Jährigen lag 2023 bei 127.700 Euro, mehr als sechsmal so hoch wie der Median.
Wenige wohlhabende Haushalte ziehen den Durchschnitt also kräftig nach oben. Die Bundesbank beziffert die Ungleichheit der Vermögen über alle Haushalte mit einem Gini-Koeffizienten von 0,724, auf einer Skala von 0 für völlige Gleichheit bis 1 für völlige Ungleichheit.
Bei der Geldanlage liegen die Jüngeren dagegen vorn. Laut Deutschem Aktieninstitut, einem Verband börsennotierter Unternehmen, besaßen 2025 rund 1,74 Millionen 20- bis 29-Jährige Aktien, Aktienfonds oder ETF, 18,8 Prozent der Altersgruppe gegenüber 13,3 Prozent im Jahr 2021. Bei den 30- bis 39-Jährigen hält ein Viertel solche Wertpapiere, und unter den Anlegern unter 40 Jahren besitzt die Hälfte einen Sparplan.
Finanztipps aus dem Netz
Eine Umfrage der Finanzaufsicht BaFin unter 1.000 Anlegern von 18 bis 45 Jahren zeigte 2024 die Kehrseite. Mehr als die Hälfte hatte schon Finanzinformationen von sogenannten Finfluencern bekommen, also von Finanz-Influencern im Netz. 60 Prozent hielten soziale Medien für eine gute Alternative zur professionellen Beratung.
37 Prozent wussten nicht, dass Finfluencer in der Regel für ihre Empfehlungen bezahlt werden, und 32 Prozent hatten in den zwei Jahren davor in Kryptowerte investiert.


Median: Die Hälfte der Haushalte hat mehr, die Hälfte weniger. Nominale Werte.
Was erben die Millennials, und was bekommt der Staat davon?
Viel, aber sehr ungleich verteilt. Das Deutsche Institut für Wirtschaftsforschung schätzte 2017, dass bis 2027 jedes Jahr bis zu 400 Milliarden Euro vererbt oder verschenkt werden. Besteuert wurden 2025 Übertragungen von 141,1 Milliarden Euro.
Die Schätzung des DIW beruht auf dem Vermögen der über 70-Jährigen im Sozio-oekonomischen Panel, Sterbetafeln und einer angenommenen Wertsteigerung von 2 Prozent im Jahr. Eine amtliche Zahl zum gesamten Erbvolumen gibt der Staat nicht heraus, er erfasst nur Fälle mit Steuerfestsetzung.
2025 setzten die Finanzämter laut Statistischem Bundesamt 21,4 Milliarden Euro Erbschaft- und Schenkungsteuer fest, ein Höchstwert und 60,8 Prozent mehr als im Vorjahr. Die erfassten Übertragungen umfassten 77,9 Milliarden Euro Erbschaften und 63,2 Milliarden Euro Schenkungen. Bei Erwerben ab 20 Millionen Euro hat sich die festgesetzte Steuer mehr als verdoppelt.
„Die meisten Vermögensübergänge liegen innerhalb der Freibeträge“, schreibt das Amt. Zwischen den bis zu 400 Milliarden der DIW-Schätzung und den 141,1 Milliarden der Steuerstatistik liegt also ein großer Teil, den die Finanzämter gar nicht erfassen.
Für Millennials heißt das nach unserer Einschätzung: Weil nur 5,7 Prozent der jungen Mieterhaushalte das nötige Eigenkapital selbst aufbringen, entscheidet beim Eigentum oft das Elternhaus, und die Elternhäuser sind sehr verschieden ausgestattet.
Ein Paar, das jede Woche 30 Euro beim Kaffee spart, hätte die 131.000 Euro Eigenkapital nach 84 Jahren beisammen.
Markus Seyfferth, Chefredakteur Dr. Web
Bis zu 400 Milliarden Euro jährlich wechseln nach DIW-Schätzung durch Erbschaft oder Schenkung den Besitzer, steuerlich erfasst waren 2025 nur 141,1 Milliarden. Für viele Millennials entscheidet das Elternhaus über das eigene Haus.
Was erwartet die Millennials bei der Rente?
Eine Regelaltersgrenze von 67 Jahren, höhere Beiträge und ein Rentenniveau, für das noch keine amtliche Projektion vorliegt. Die Jahrgänge 1981 bis 1996 erreichen das Rentenalter zwischen 2048 und 2063.
Für alle ab 1964 Geborenen gilt die Regelaltersgrenze von 67 Jahren, also für sämtliche Millennials. Am 5. Dezember 2025 beschloss der Bundestag das Rentenpaket mit 318 Ja-Stimmen, 225 Nein-Stimmen und 53 Enthaltungen. Das Gesetz hält das Sicherungsniveau vor Steuern bis zur Rentenanpassung im Juli 2031 bei 48 Prozent.
Danach rechnet der Rentenversicherungsbericht 2025 der Bundesregierung mit einem Rückgang auf 46,3 Prozent im Jahr 2039.
Gemeint ist keine einzelne Rente. Das Sicherungsniveau vergleicht eine Standardrente nach 45 Beitragsjahren mit Durchschnittsverdienst mit dem Durchschnittsentgelt der Beschäftigten, beide nach Abzug der Sozialbeiträge und vor Steuern. Bei weniger Beitragsjahren oder geringerem Verdienst fällt die Rente entsprechend niedriger aus, über die eigene Rentenhöhe sagt das Niveau also wenig.
Der Beitragssatz steigt nach derselben Modellrechnung von heute 18,6 Prozent auf 19,8 Prozent im Jahr 2028, 20,1 Prozent 2030, 21,0 Prozent 2035 und 21,2 Prozent 2039. Die Millennials zahlen diese höheren Beiträge mitten im Berufsleben.
Die Projektion endet aber, bevor der erste von ihnen in Rente geht.
| Jahr | Beitragssatz | Sicherungsniveau vor Steuern |
|---|---|---|
| 2026 | 18,6 Prozent | 48,0 Prozent |
| 2030 | 20,1 Prozent | 48,0 Prozent |
| 2035 | 21,0 Prozent | 46,8 Prozent |
| 2039 | 21,2 Prozent | 46,3 Prozent |
Was die Alterssicherungskommission vorschlägt
Die Alterssicherungskommission der Bundesregierung legte im Juni 2026 ihren Abschlussbericht vor. Die Kommission empfiehlt, die Regelaltersgrenze an die Lebenserwartung zu koppeln, bei einem Verhältnis von Erwerbs- zu Rentenzeit von etwa zwei zu eins. Die Deutsche Rentenversicherung rechnet vor, dass die Grenze dann zwischen 2031 und 2041 schrittweise auf etwa 67,5 Jahre stiege.
Die Millennials beträfe ein zweiter Vorschlag stärker. Gesetzliche, betriebliche und private Vorsorge sollen zusammen ein Gesamtversorgungsniveau von mindestens 70 Prozent netto erreichen, gestützt auf eine verpflichtende kapitalgedeckte Zusatzvorsorge nach schwedischem Vorbild. Selbstständige ohne Pflichtsicherung sollen in die gesetzliche Rente aufgenommen werden.
Alle drei Punkte sind Empfehlungen, Gesetz ist bisher keiner davon.
2025 kamen laut Deutscher Rentenversicherung rechnerisch 2,10 Beitragszahler auf einen Rentner, für 2040 erwartet sie 1,74. Wie sich das Verhältnis seit 1960 verschoben hat, zeigt der Abschnitt zum Generationenvertrag im Überblick.
Den Übergang der Babyboomer in die Rente finanzieren die Millennials für den Rest ihres Berufslebens als Beitragszahler mit.
Die Millennials zahlen ab 2028 steigende Beiträge, nach der Modellrechnung 21,2 Prozent im Jahr 2039. Für ihr eigenes Rentenniveau ab 2048 fehlt eine amtliche Projektion, die Vorschläge der Alterssicherungskommission sind noch kein Gesetz.
Bekommen Millennials weniger Kinder?
Später, aber bisher nicht seltener als die Generation X. Die höchste Kinderlosigkeit verzeichnet das Statistische Bundesamt bei den Frauenjahrgängen 1966 bis 1971 mit 21 Prozent.
2025 waren Mütter bei der Geburt ihres ersten Kindes im Schnitt 30,5 Jahre alt, Väter 33,3 Jahre. Eine ältere Reihe, die nur erste Kinder in der Ehe zählt, nennt für 1970 ein Alter von 24,0 Jahren und für 1990 von 26,6 Jahren.
Beide Reihen messen Verschiedenes, die Richtung ist trotzdem eindeutig.
Endgültig lässt sich die Kinderlosigkeit erst bei Frauen von 45 bis 49 Jahren messen. Dort stieg der Anteil von 17 Prozent im Jahr 2008 auf 20 Prozent 2012 und 21 Prozent 2018, 2022 lag er wieder bei 20 Prozent. Für die Jahrgänge 1947 bis 1950 nennt das Amt 14 Prozent.
Zwischen West und Ost klafft eine Lücke. Unter den 45- bis 49-Jährigen waren 2022 im Westen 20 Prozent kinderlos, im Osten 14 Prozent.
Für die Millennials liegen nur vorläufige Zahlen vor. Von den 35- bis 39-jährigen Frauen waren 2022 noch 26 Prozent kinderlos, im Westen 27 und im Osten 20 Prozent. Bei den 40- bis 44-Jährigen, zu denen die ältesten Millennials gehören, lag der Anteil bei 21 Prozent.
Ob die Millennials am Ende kinderloser bleiben als die Generation X, lässt sich also noch nicht sagen. Sicher ist: Sie werden später Eltern, und die Geburtenzahl sank 2025 auf 654.241, den niedrigsten Wert seit 1946.
Millennials werden später Eltern, mit 30,5 Jahren beim ersten Kind. Den Rekord bei der Kinderlosigkeit halten bisher die Frauenjahrgänge 1966 bis 1971 mit 21 Prozent, für die Millennials liegen nur vorläufige Zahlen vor.
Was heißt das für Unternehmen?
Millennials sind die Kerngruppe der heutigen Belegschaften und Kunden zwischen 30 und 45 Jahren. Wohnkosten, späte Familiengründung und steigende Rentenbeiträge prägen ihre Lage stärker als jede Generationenmentalität.
Eine Beschäftigte von 35 Jahren, die zur Miete wohnt und kleine Kinder hat, achtet vermutlich auf planbare Arbeitszeiten, Wohnortnähe und betriebliche Altersvorsorge. Angebote wie Zuschüsse zur Wohnung oder eine betriebliche Altersvorsorge entsprechen damit echten Bedürfnissen, unabhängig vom Etikett.
In der BaFin-Umfrage hielten 60 Prozent der 18- bis 45-Jährigen soziale Medien für eine gute Alternative zur Beratung. Ein Arbeitgeber, der neutral über die betriebliche Vorsorge informiert, füllt nach unserer Einschätzung eine echte Lücke. Im Vertrieb zählt das Vermögen: Mit einem mittleren Nettovermögen von 19.100 Euro in der Gruppe der 25- bis 34-Jährigen bleibt für große Anschaffungen wenig Spielraum, dafür sparen viele regelmäßig in Wertpapieren.
In den Belegschaften folgen inzwischen die Jahrgänge ab 1997. Mit welchen Vorwürfen die Generation Z beim Berufsstart zu tun hat und was die Daten dazu sagen, steht im nächsten Beitrag der Reihe.
Unsere Einordnung: Die Millennials sind keine verwöhnte Generation. Ihnen versperrt vor allem das nötige Eigenkapital den Weg ins Eigentum, und sie zahlen die steigenden Rentenbeiträge für die Babyboomer. Der Vorwurf, sie gäben ihr Geld für Avocado aus, vergleicht Äpfel mit Birnen: den Kaffee am Wochenende mit dem Kaufpreis einer Wohnung.
Wohnkosten, Familienphase und Rentenbeiträge erklären die Erwartungen der Millennials besser als jedes Etikett. Arbeitgeber erreichen sie mit planbaren Zeiten, Hilfe beim Wohnen und neutraler Information zur Vorsorge.
Glossar: 12 wichtige Fachbegriffe zu Millennials, Vermögen und Rente
Befristung
Befristung heißt, dass ein Arbeitsvertrag zu einem festen Datum oder mit einem bestimmten Zweck endet. Bei Neueinstellungen junger Menschen ist sie in Deutschland häufig: 2009 waren laut IAB-Stellenerhebung 57 Prozent der Neueinstellungen unter 25-Jähriger befristet, 2017 noch 46 Prozent.
Eigenkapital
Eigenkapital nennt man beim Immobilienkauf das Geld, das Käufer selbst mitbringen, ohne Kredit. Banken erwarten meist mindestens die Nebenkosten und einen Teil des Kaufpreises. Für eine durchschnittliche Immobilie waren das 2025 nach empirica rund 131.000 Euro, gerechnet als 20 Prozent des Preises plus Nebenkosten.
Erbschaftsteuer
Erbschaftsteuer zahlt, wer Vermögen erbt, sofern der Wert über den Freibeträgen liegt. Kinder haben je Elternteil hohe Freibeträge, deshalb bleiben die meisten Übertragungen steuerfrei. 2025 setzten die Finanzämter 13,3 Milliarden Euro Erbschaftsteuer und 8,1 Milliarden Euro Schenkungsteuer fest.
ETF
ETF (Exchange Traded Fund) heißt ein börsengehandelter Fonds, der meist einen Index wie den Dax nachbildet. ETF gelten als günstige Form der breiten Aktienanlage und lassen sich mit kleinen Monatsraten besparen. Unter jüngeren Anlegern sind sie besonders verbreitet.
Generation Praktikum
Generation Praktikum nannte der Zeit-Autor Matthias Stolz 2005 junge Hochschulabsolventen, die nach dem Studium von Praktikum zu Praktikum wechselten. Eine 2007 veröffentlichte Studie für die DGB-Jugend befragte Absolventen des Jahrgangs 2002/03, überwiegend in den Siebzigerjahren geboren, also späte Generation X.
Haltelinie
Haltelinie heißt die gesetzliche Garantie, dass das Rentenniveau vor Steuern nicht unter einen bestimmten Wert fällt. Das Rentenpaket vom Dezember 2025 hält das Niveau bis zur Rentenanpassung im Juli 2031 bei 48 Prozent. Danach sinkt das Niveau nach der Modellrechnung der Bundesregierung bis 2039 auf 46,3 Prozent.
Median
Median heißt der mittlere Wert einer Verteilung: Die Hälfte liegt darüber, die Hälfte darunter. Beim Vermögen ist er aussagekräftiger als der Durchschnitt, weil wenige sehr reiche Haushalte den Durchschnitt nach oben ziehen. Bei den 25- bis 34-Jährigen lag er 2023 bei 19.100 Euro.
Nettovermögen
Nettovermögen bezeichnet alles, was ein Haushalt besitzt, also Immobilien, Konten, Wertpapiere, Fahrzeuge und Betriebsvermögen, abzüglich aller Schulden. Die Bundesbank erhebt diesen Wert in der Studie Private Haushalte und ihre Finanzen alle drei Jahre.
Referenzperson
Referenzperson nennt die Statistik die Person, nach der ein Haushalt eingeordnet wird, meist die mit dem höchsten Einkommen oder die befragte Person. Angaben wie Haushalte von 25 bis 34 Jahren beziehen sich auf das Alter dieser Person, nicht auf alle Mitglieder des Haushalts.
Regelaltersgrenze
Regelaltersgrenze ist das Alter, ab dem die gesetzliche Altersrente ohne Abschläge beginnt. Für alle ab 1964 Geborenen liegt sie bei 67 Jahren. Die Alterssicherungskommission empfahl 2026, sie an die Lebenserwartung zu koppeln, was etwa 67,5 Jahre bis 2041 bedeuten würde.
Sparplan
Sparplan heißt ein Auftrag an Bank oder Depot, jeden Monat einen festen Betrag in Aktien, Fonds oder ETF anzulegen. Laut Deutschem Aktieninstitut besitzt die Hälfte der Anleger unter 40 Jahren einen solchen Sparplan, unter den älteren Anlegern knapp ein Drittel.
Wohneigentumsquote
Wohneigentumsquote gibt an, welcher Anteil der Haushalte in einer selbst genutzten eigenen Wohnung oder einem eigenen Haus lebt. Die Bundesbank nennt für 2023 über alle Haushalte 42 Prozent, für Haushalte mit einer Referenzperson von 25 bis 34 Jahren 13 Prozent.
FAQ: Warum wohnen Millennials so selten im Eigenheim?
Welche Jahrgänge zählen zu den Millennials?
Beim Pew Research Center zählen die Jahrgänge 1981 bis 1996 zu den Millennials, beim australischen Marktforscher McCrindle die Jahrgänge 1980 bis 1994. Eine amtliche Abgrenzung gibt der Staat nicht vor.
Wie viele Millennials leben in Deutschland?
Ende 2025 lebten 17,27 Millionen Menschen der Jahrgänge 1981 bis 1996 in Deutschland. Geboren wurden hier in diesen Jahren 13,34 Millionen Kinder, die Differenz geht auf Zuwanderung zurück.
Was ist der Unterschied zwischen Millennials und Generation Y?
Inhaltlich keiner, beide Namen meinen dieselben Jahrgänge. Millennials prägten die Autoren William Strauss und Neil Howe 1991, Generation Y machte das Fachblatt Advertising Age 1993 bekannt.
Woher kommt der Avocado-Vorwurf an Millennials?
Der australische Immobilienentwickler Tim Gurner sagte im Mai 2017 in einer Fernsehsendung, beim Kauf seines ersten Hauses habe er kein Geld für Avocado-Toast und Kaffee ausgegeben. Der Satz wurde zum Sinnbild des Vorwurfs, junge Leute könnten sich Eigentum leisten, wollten aber nicht verzichten.
Wann gehen Millennials in Rente?
Nach geltendem Recht mit 67 Jahren, also zwischen 2048 und 2063. Die Alterssicherungskommission empfahl 2026 eine Kopplung an die Lebenserwartung, beschlossen ist das nicht.
Wie viel Vermögen haben Millennials?
Haushalte mit einer Referenzperson von 25 bis 34 Jahren hatten 2023 laut Bundesbank ein mittleres Nettovermögen von 19.100 Euro, die 35- bis 44-Jährigen kamen auf 75.100 Euro.
Quellen
30 Quellen anzeigenQuellen ausblendenabgerufen am 26.10.2026
- Statistisches BundesamtBevölkerungsfortschreibung auf Basis des Zensus 2022, 2025
- Statistisches BundesamtLebendgeborene, Gestorbene und Geburtenüberschuss (lange Reihe)
- Pew Research CenterDefining generations: Where Millennials end and Generation Z begins
- McCrindleUnderstanding Generation Alpha
- NPRFrom GIs To Gen Z (Or Is It iGen?): How Generations Get Nicknames
- DGB-Jugend und Hans-Böckler-StiftungGrühn, Hecht: Generation Praktikum?
- Statistisches BundesamtRegistrierte Arbeitslose, Arbeitslosenquote nach Gebietsstand (lange Reihe)
- EurostatUnemployment by sex and age, annual data (une_rt_a)
- Deutscher BundestagDrucksache 19/4046: Die Praxis der Unternehmen bei Neueinstellungen
- Pew Research CenterMillennials aren’t job-hopping any faster than Generation X did
- Institut für Arbeitsmarkt- und BerufsforschungKurzbericht 14/2026: Nur ein Arbeitgeber war schon immer die Ausnahme
- Deutsche BundesbankPrivate Haushalte und ihre Finanzen 2023, Tabellenanhang
- Deutsche BundesbankVermögen in Deutschland steigen nominal, gehen aber real zurück
- Institut der deutschen WirtschaftVoigtländer, Sagner: Wohneigentum in Deutschland
- empiricaLBS-empirica-Erschwinglichkeitsbarometer: Regionale Ersterwerber-Potenziale 2026
- SmartCompanyPeak hipster: Melbourne cafe receives global attention creating avolatte
- Deutsches AktieninstitutAktionärszahlen 2025: Aktienanlage im Aufwind
- Bundesanstalt für FinanzdienstleistungsaufsichtGeneration Y und Z setzen auf Finfluencer
- Hans-Böckler-StiftungErbschaften bis 2027 gut ein Viertel mehr als bislang vermutet (DIW, 05.07.2017)
- Statistisches BundesamtFestgesetzte Erbschaft- und Schenkungsteuer erreicht 2025 neuen Höchstwert
- Deutscher BundestagNamentliche Abstimmung zum Rentenpaket
- BundesregierungAusblick auf die Entwicklung der Renten
- BundesregierungRentenversicherungsbericht 2025 (Volltext)
- Deutsche RentenversicherungStellungnahme zum Bericht der Alterssicherungskommission
- Deutsche RentenversicherungRentenlexikon: Altersgrenze
- Deutsche RentenversicherungRentenversicherung in Zeitreihen 2025
- Statistisches BundesamtDurchschnittliches Alter der Eltern bei der Geburt nach Geburtenfolge 2025
- Bundesinstitut für BevölkerungsforschungAlter der Mütter bei Erstgeburt ab 1960
- Statistisches BundesamtChildlessness and motherhood
- Statistisches BundesamtZahl der Geburten sinkt im Jahr 2025 auf den niedrigsten Stand der Nachkriegszeit