

Buchhaltungssoftware für gemeinnützige Organisationen Vergleich
2026
Das sind die besten 76 Anbieter.


Gemeinnützige Organisationen verwalten fremdes Geld, und am Jahresende verlangen Finanzamt und Geldgeber den Nachweis, dass Beiträge, Spenden und Zuwendungen satzungsgemäß und zeitnah verwendet worden sind. Wir haben 76 Anbieter von Buchhaltungssoftware aus dem DACH-Raum geprüft.
alphaOffice pro
 Sitz in Bergisch Gladbach
 Fokus auf Nonprofit
 Seit über 25 Jahren
alphaOffice pro der alphadata GmbH aus Bergisch Gladbach ist eine Branchensoftware für Nonprofit-Organisationen, Stiftungen, Verbände und Seminarveranstalter. Abgedeckt sind Spender- und Mitgliederverwaltung, finanzamtkonforme Zuwendungsbestätigungen, SEPA-Einzug von Patenschaften und Projekthistorien.
 alphadata.de
 alphadata.de
alphaOffice pro stammt von der alphadata GmbH mit Sitz am Pippelstein 1 in 51427 Bergisch Gladbach. Die Branchensoftware wird seit über 25 Jahren angeboten und richtet sich an Nonprofit-Organisationen, Stiftungen, NGOs, gemeinnützige Vereine, Verbände und Seminarveranstalter.
Im Mittelpunkt steht die Verwaltung von Spendern, Mitgliedern und Interessenten mit Dublettenprüfung, Wiedervorlage und einem vollständigen Buchungskonto je Adresse. Spendenaktionen und Förderprojekte werden über Media- und Aktionskennzeichen geführt, sodass Zahlungseingänge beim Import elektronischer Kontoauszüge aus DFÜ, DTAUS, SWIFT oder CSV automatisch zugeordnet werden. Einzel- und Jahreszuwendungsbestätigungen entstehen finanzamtkonform, ergänzt um Dankschreiben nach Projektzugehörigkeit und Zweitschriften. Förderspenden und Patenschaften werden über eine SEPA-Schnittstelle eingezogen, hinzu kommt die Verwaltung der SEPA-Mandate der Typen Basis und B2B. Jedes Förderprojekt erhält eine komplette Historie mit Gegenüberstellung von Spendeneinnahmen und Ausgaben.
Für den erweiterten wirtschaftlichen Geschäftsbetrieb steht ein mandantenfähiger Bereich mit Artikelverwaltung, Belegen von Angebot bis Gutschrift sowie vollständigem Zahlungs- und Mahnwesen bereit. ZUGFeRD und XRechnung nach EN 16931 entstehen gesetzeskonform direkt aus dem Programm heraus. Für die Buchführung selbst bestehen vorkonfigurierte Ex- und Importschnittstellen zu diversen Finanzbuchhaltungen.


 LinkedIn
 X
 WhatsApp
 Facebook
Sind Sie selbst Anbieter? Jetzt empfohlener Anbieter werden
Was ist eine Buchhaltungssoftware für gemeinnützige Organisationen, und brauchen Sie wirklich eine?
Eine Buchhaltungssoftware für gemeinnützige Organisationen führt die Finanzbuchhaltung einer steuerbegünstigten Körperschaft, trennt die vier steuerlichen Sphären, weist zweckgebundene Mittel als eigenen Bestand aus und erzeugt die Nachweise für Finanzamt, Zuwendungsgeber und Mitgliederversammlung. Den Ausschlag für eine eigene NPO-Software geben die Zahl der Geldgeber und die Zahl der Nachweise im Jahr, nicht die Größe der Organisation.
Der Begriff Gemeinnützigkeit stammt aus der Abgabenordnung. Die Paragrafen 51 bis 68 AO, nachzulesen im Portal gesetze-im-internet.de des Bundesministeriums der Justiz, binden die Steuerbegünstigung an drei Bedingungen: Die Körperschaft verfolgt ausschließlich und unmittelbar steuerbegünstigte Zwecke, sie handelt selbstlos, und sie verwendet ihre Mittel zeitnah für den Satzungszweck. Aus dieser Bindung folgt das gesamte Rechnungswesen, das eine NPO-Software abbildet.
Jeder Geschäftsvorfall einer gemeinnützigen Körperschaft gehört in einen von vier Bereichen: in den ideellen Bereich mit Beiträgen und Spenden, in die Vermögensverwaltung mit Zinsen und Mieten, in den Zweckbetrieb mit satzungsnahen Leistungen oder in den steuerpflichtigen wirtschaftlichen Geschäftsbetrieb mit Werbung, Festbewirtung und Verkauf. Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer hängen an dieser Zuordnung. Paragraf 64 Absatz 3 AO stellt Einnahmen aus wirtschaftlichen Geschäftsbetrieben bis 50.000 Euro im Jahr von Körperschaft- und Gewerbesteuer frei, oberhalb dieser Grenze wird gerechnet.
Eine allgemeine Buchhaltungssoftware kennt diese Trennung nicht. Standardkontenrahmen wie SKR 03 und SKR 04 sind für Gewerbebetriebe entworfen, eine Aufteilung nach steuerlichen Sphären fehlt ebenso wie der Ausweis zweckgebundener Mittel. Vier Merkmale unterscheiden ein NPO-Programm von einer gewöhnlichen Fibu: ein Kontenrahmen für gemeinnützige Körperschaften, die Sphärentrennung im laufenden Buchungssatz, eine Fonds- und Projektsicht auf zweckgebundene Mittel und der Nachweis nach außen über Mittelverwendungsrechnung, Verwendungsnachweis und Zuwendungsbestätigung.
Nach der anderen Seite grenzt die NPO-Buchhaltung an das Spender- und Mitglieder-CRM. Fundraising-Systeme verwalten Adressen, Kampagnen, Patenschaften und Lastschriftmandate sehr gut, führen aber kein Hauptbuch. Wer beide Welten getrennt betreibt, braucht eine Schnittstelle und pflegt Stammdaten doppelt. Wer beide Welten in einem System bündelt, nimmt häufig eine flachere Buchhaltung in Kauf.
Eine eigene Fachsoftware lohnt nicht für jede Organisation. Eine Stiftung mit zwei Förderprojekten im Jahr und einer Steuerberatung im Rücken kommt mit einer sauber geführten Tabelle lange aus. Sobald jedoch mehrere Geldgeber eigene Verwendungsnachweise verlangen, mehrere Sphären bebucht werden und Gliederungen eigene Kassen führen, kippt die Rechnung zugunsten einer Fachlösung.
Je mehr der folgenden sieben Punkte auf Ihre Organisation zutreffen, desto klarer spricht die Lage für eine eigene NPO-Buchhaltung. Ab drei Treffern lohnt der Vergleich konkreter Angebote, darunter reichen eine schlanke Buchhaltung und fachlicher Rat von außen.
- Budget: Ihr Jahresbudget übersteigt 100.000 Euro, womit die zeitnahe Mittelverwendung nach Paragraf 55 AO in voller Schärfe greift.
- Spenden: Sie stellen regelmäßig Zuwendungsbestätigungen aus, einzeln oder als Jahressammelbestätigung.
- Fördermittel: Öffentliche Zuwendungen oder Stiftungsmittel verlangen einen Verwendungsnachweis mit belegtem Projektkostenstand.
- Sphären: Neben dem ideellen Bereich bestehen ein Zweckbetrieb oder ein steuerpflichtiger wirtschaftlicher Geschäftsbetrieb.
- Projekte: Mehrere Projekte, Fonds oder Kostenstellen laufen parallel und binden zweckgebundene Mittel.
- Struktur: Mehrere Standorte, Ortsgruppen, Gliederungen oder Tochtergesellschaften führen eigene Kassen.
- Prüfung: Eine Wirtschaftsprüfung, eine Kassenprüfung oder die Zertifizierung für ein Spendensiegel steht an.
Trifft nur ein Punkt zu, reicht meist eine schlanke Buchhaltung mit klarer Kontenstruktur und fachlichem Rat von außen. Ab drei Treffern kostet der Verzicht auf eine NPO-Software regelmäßig mehr als ihr Preis, weil Sphärentrennung und Nachweise sonst jedes Jahr per Hand rekonstruiert werden. Bei öffentlichen Zuwendungen entscheidet ohnehin der Geldgeber mit: Ohne belegbare Projektkosten verzögert sich die Auszahlung der nächsten Rate.
Diese 7 Probleme löst eine Buchhaltungssoftware für gemeinnützige Organisationen
Eine NPO-Buchhaltung schließt sieben Lücken, die im gemeinnützigen Alltag Geld und Vertrauen kosten: unklare Fondsbestände, mühsam zusammengesuchte Verwendungsnachweise, eine zu späte Sphärentrennung, handgemachte Zuwendungsbestätigungen, unbeobachtete Fristen der Mittelverwendung, unverbundene Gliederungen und Wissensverlust beim Wechsel im Vorstand.
Die folgenden sieben Fälle stammen aus dem Finanzalltag von Vereinen, Stiftungen und Sozialträgern. Jeder Fall beschreibt, was ohne passende Software liegen bleibt und welchen Teil der Arbeit ein Programm mit Fonds- und Sphärenlogik übernimmt.
Der Schaden bleibt selten beim Mehraufwand in der Buchhaltung. Ein Zuwendungsgeber, der einen Verwendungsnachweis zurückweist, kürzt die Förderung oder fordert Mittel zurück. Ein Finanzamt, dem die zeitnahe Mittelverwendung nach Paragraf 55 Absatz 1 Nummer 5 AO nicht nachgewiesen wird, setzt eine Frist zur Nachbesserung und stellt im Wiederholungsfall die Gemeinnützigkeit infrage. Für Organisationen mit jährlichen Einnahmen über 100.000 Euro greift diese Pflicht in voller Schärfe, kleinere Körperschaften nimmt das Gesetz ausdrücklich aus.
Eine Spende für das Schulprojekt landet auf dem Sammelkonto und verliert ihre Zweckbindung. Am Jahresende fehlt der Nachweis, wie viel von diesem Geld noch offen steht. Eine Fondsbuchhaltung führt den Zweck als eigenen Bestand und zeigt den Rest je Projekt.
Projektkosten stecken verteilt in Belegen, Reisekosten und Personalanteilen. Für jeden Zuwendungsbescheid entsteht die Aufstellung neu. Mit Kostenträgern je Förderprojekt liefert die Auswertung den Nachweis auf Knopfdruck.
Wer erst beim Abschluss sortiert, rät bei Umsatzsteuer und Vorsteueraufteilung. Ein Kontenrahmen für gemeinnützige Körperschaften ordnet jeden Buchungssatz sofort dem ideellen Bereich, der Vermögensverwaltung, dem Zweckbetrieb oder dem wirtschaftlichen Geschäftsbetrieb zu.
Bestätigungen entstehen neben der Buchhaltung, Beträge laufen auseinander, Zweitschriften fehlen. Ein Programm mit Spendenmodul erzeugt Einzel- und Sammelbestätigungen aus den gebuchten Eingängen und dokumentiert jeden Druck.
Mittel sind spätestens in den zwei folgenden Jahren für den Satzungszweck einzusetzen. Ohne Überwachung fällt ein alter Bestand erst bei der Betriebsprüfung auf. Eine Mittelverwendungsrechnung im System meldet den Rest rechtzeitig.
Ortsgruppen, Landesverbände und Tochtergesellschaften buchen jede für sich, der Dachverband summiert per Tabelle. Mandantenfähige Programme führen jede Einheit eigenständig und liefern trotzdem eine Gesamtübersicht.
Kassenführung, Passwörter und Sonderregeln stecken in einem Kopf. Nach der nächsten Wahl beginnt die Einarbeitung bei null. Rollen, Rechte und eine Verfahrensdokumentation im System halten das Wissen in der Organisation.
Diese 7 Arten von Buchhaltungssoftware für gemeinnützige Organisationen stehen zur Wahl
Der Markt gliedert sich in sieben Typen: All-in-One-Organisationssoftware, Fachbuchhaltung für gemeinnützige Körperschaften, NPO- und Sozialwirtschafts-ERP, Fundraising-Systeme mit Buchhaltungskern, allgemeine Cloud-Buchhaltung mit angepasstem Kontenrahmen, Desktop-Kaufsoftware und Open Source im Eigenbetrieb. Rechtsform, Budgetgröße und Zahl der Geldgeber entscheiden, welcher Typ passt.
Quer durch alle sieben Typen läuft die Frage nach dem Kontenrahmen. Für den gemeinnützigen Bereich hat DATEV als Herausgeber den SKR 42 aufgelegt, der den älteren SKR 49 abgelöst hat. Beide Kontenrahmen bilden die vier steuerlichen Sphären ab und ordnen jedem Konto einen Tätigkeitsbereich zu. Programme ohne NPO-Kontenrahmen arbeiten mit SKR 03 oder SKR 04 und bilden die Sphären über Kostenstellen nach, was trägt, solange die Zahl der Projekte überschaubar bleibt.
Die Auswahl im DACH-Raum verteilt sich ungleich über die Typen. Deutschland stellt das breiteste Feld von der Vereinssoftware bis zum Sozialwirtschafts-ERP, Österreich und die Schweiz bringen eigene Fachbuchhaltungen mit, die auf Vereinsgesetz, Obligationenrecht und den Rechnungslegungsstandard Swiss GAAP FER 21 zugeschnitten sind. Wer in mehreren Ländern arbeitet, prüft die Mandantenfähigkeit deshalb früh.
Hinter der Typologie steht eine zweite Grundsatzfrage: ein System für alles oder ein Verbund aus Spezialisten. Die folgende Gegenüberstellung zeigt beide Wege mit ihren Kosten. In der Praxis wählen viele Organisationen den Mittelweg und lassen die Spenderdaten im Fundraising-Tool, während die Buchhaltung in der Fachsoftware läuft und eine Schnittstelle die Summen übergibt.
Mitglieder, Beiträge, Spenden und Buchhaltung laufen in einem System. Beliebt bei Vereinen und Verbänden mit ehrenamtlicher Verwaltung, weil ein Login und ein Vertrag genügen. Die Buchhaltung bleibt häufig flacher als in einer Fachlösung.
Doppelte Buchführung mit NPO-Kontenrahmen, Sphärenrechnung, Kostenstellen und Kostenträgern. Passend für Stiftungen, gGmbH und mittlere Vereine, die einen prüffesten Jahresabschluss und einen DATEV-Export brauchen.
Finanzbuchhaltung, Anlagen, Personal, Fördermittel und Konzernrechnung für große Träger der Wohlfahrtspflege. Einführung als Projekt mit Beratung, dafür Fondsrechnung, Mandanten und Konsolidierung in einem System.
Die Spender- und Patenschaftsverwaltung steht im Mittelpunkt, ein Buchhaltungsteil verbucht Eingänge und erzeugt Zuwendungsbestätigungen. Sinnvoll, wenn das Spendenaufkommen die Organisation prägt.
Standardsoftware für kleine Unternehmen, über Kostenstellen und einen angepassten Kontenplan NPO-tauglich gemacht. Günstig und modern bedienbar, ohne eigenen Ausweis für Fonds und Sphären.
Einmaliger Kaufpreis, lokale Datenhaltung, Aktualisierung über Updates. Verbreitet in kleinen Stiftungen, Kirchengemeinden und Vereinen mit Vorbehalten gegen Cloud-Speicherung. Datensicherung und Gerätewechsel bleiben Aufgabe der Organisation.
Die Lizenz kostet nichts, Hosting, Updates, Sicherung und Anpassung kosten Geld oder ehrenamtliche Zeit. Geeignet, wenn technische Kompetenz dauerhaft in der Organisation vorhanden ist.
- Ein Login, ein Vertrag, eine Rechnung und ein Ansprechpartner
- Spender- und Mitgliederdaten stehen ohne Schnittstelle in der Buchhaltung bereit
- Schnell eingeführt, gut für ehrenamtlich geführte Verwaltungen
- Buchhaltung oft flacher, echter Fondsausweis und Konsolidierung fehlen häufig
- Volle Buchhaltungstiefe mit Sphären, Fonds, Anlagen und DATEV-Export
- Jedes Werkzeug spielt seine Stärke aus, Wechsel einzelner Bausteine bleibt möglich
- Zwei Verträge, zwei Supportwege und eine Schnittstelle, die gepflegt werden will
- Stammdaten laufen doppelt, ohne saubere Abstimmung driften die Bestände auseinander
2026
Whitepaper:
Buchhaltungssoftware für gemeinnützige Organisationen 2026
Der Leitfaden für Vorstand, Geschäftsführung und Finanzverwaltung: Buchführungspflichten im gemeinnützigen Bereich, die vier steuerlichen Sphären, der Kontenrahmen SKR 42, Fonds- und Projektbuchhaltung, Verwendungsnachweise für Zuwendungsgeber sowie eine Vergleichsmatrix der wichtigsten NPO-Programme im DACH-Raum.
Nach Ihrer Bestätigung per E-Mail gelangen Sie direkt zum Download. Datenschutzerklärung
Worauf Sie bei der Auswahl achten müssen
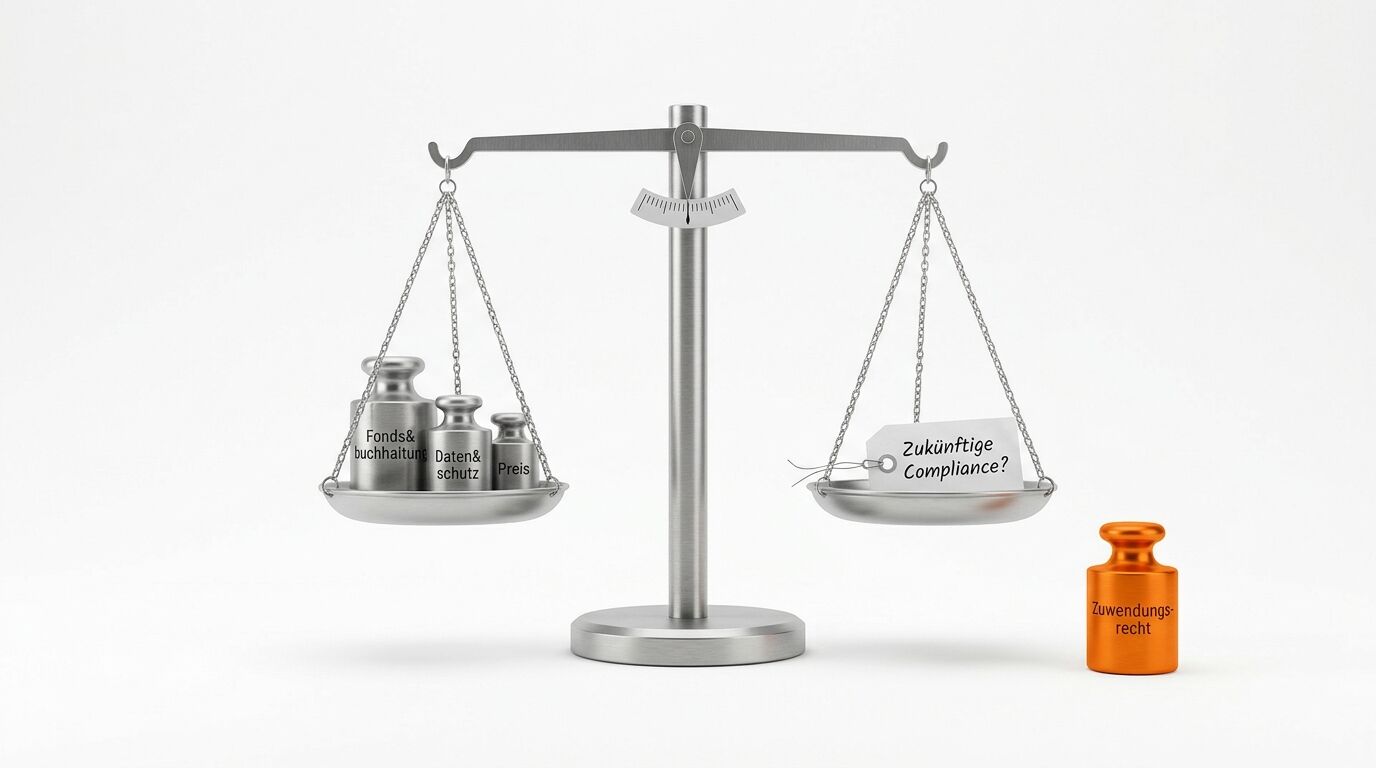
Neun Kriterien entscheiden über die Eignung einer Buchhaltungssoftware für gemeinnützige Organisationen: Kontenrahmen und Sphärenrechnung, Fonds- und Projektbuchhaltung, Fördermittelverwaltung, Zuwendungsbestätigungen, Rechnungslegung nach außen, GoBD und Revisionssicherheit, Datenschutz, Schnittstellen und Mandantenfähigkeit sowie Preis und Ausstieg.
Der erste Blick gilt dem Kontenrahmen. Ohne einen Kontenplan für gemeinnützige Körperschaften landet die Sphärentrennung in einer Nebenrechnung, und die Aufteilung der Vorsteuer zwischen Zweckbetrieb und wirtschaftlichem Geschäftsbetrieb wird zur Schätzung. Der zweite Blick gilt dem Geld mit Auflage: Zweckgebundene Spenden, Projektmittel und Stiftungszuschüsse gehören als eigener Bestand geführt, damit der Restmittelstand je Zweck jederzeit ablesbar bleibt.
Für Deutschland setzt die Abgabenordnung den Rahmen. Paragraf 55 Absatz 1 Nummer 5 AO verlangt die Verwendung der Mittel spätestens in den auf den Zufluss folgenden zwei Kalender- oder Wirtschaftsjahren, Paragraf 62 Absatz 1 Nummer 3 AO erlaubt eine freie Rücklage von höchstens einem Drittel des Überschusses aus der Vermögensverwaltung zuzüglich höchstens 10 Prozent der übrigen zeitnah zu verwendenden Mittel. Eine gute Software rechnet beide Größen mit, statt sie der Steuerberatung zu überlassen. Für Zuwendungsbestätigungen führt das Bundeszentralamt für Steuern nach Paragraf 60b AO das Zuwendungsempfängerregister, in dem begünstigte Körperschaften mit Zweck und Bankverbindung geführt werden.
In Österreich regelt das Vereinsgesetz 2002 die Rechnungslegung. Nach Paragraf 22 VerG stellt ein Verein ab gewöhnlichen Einnahmen oder Ausgaben von mehr als einer Million Euro in zwei aufeinanderfolgenden Rechnungsjahren einen Jahresabschluss mit Bilanz und Gewinn- und Verlustrechnung auf; oberhalb von drei Millionen Euro oder bei Publikumsspenden über einer Million Euro kommen ein erweiterter Jahresabschluss und eine Abschlussprüfung hinzu. Nachzulesen sind die Schwellen im Rechtsinformationssystem des Bundes. Spendenbegünstigte Einrichtungen melden zusätzlich jährlich an das Finanzamt, wofür die Software eine geeignete Datei erzeugen sollte.
In der Schweiz entscheidet der Handelsregistereintrag. Artikel 957 des Obligationenrechts, abrufbar über Fedlex, verpflichtet juristische Personen zur vollständigen Buchführung und Rechnungslegung, während nicht eintragungspflichtige Vereine und Stiftungen lediglich über Einnahmen, Ausgaben und Vermögenslage Buch führen müssen. Swiss GAAP FER 21 ist kein Gesetz, sondern ein Rechnungslegungsstandard für gemeinnützige Non-Profit-Organisationen; die Zewo-Zertifizierung setzt ihn voraus. Beträge bleiben in Franken stehen, eine Umrechnung verfälscht den Vergleich.
Drei Querschnittsthemen prüfen Organisationen unabhängig vom Land. Die GoBD verlangen eine nachvollziehbare, unveränderbare Aufzeichnung samt Verfahrensdokumentation, und Paragraf 147 Absatz 3 AO nennt für Buchungsbelege acht Jahre Aufbewahrung, für Bücher und Jahresabschlüsse zehn Jahre. Spenderdaten sind personenbezogene Daten, weshalb ein Auftragsverarbeitungsvertrag nach Artikel 28 DSGVO und ein klar benannter Serverstandort zum Pflichtprogramm gehören. Bankanbindung, DATEV-Export, XRechnung und ZUGFeRD sowie eigene Mandanten für Gliederungen runden die Prüfliste ab.
Der Kontenplan bildet ideellen Bereich, Vermögensverwaltung, Zweckbetrieb und steuerpflichtigen wirtschaftlichen Geschäftsbetrieb getrennt ab. Umsatzsteuer und Vorsteueraufteilung folgen dieser Zuordnung, statt im Abschluss nachgerechnet zu werden.
Zweckgebundene Spenden, Projektmittel und Stiftungszuschüsse gehören als Fonds geführt, ergänzt um Kostenstellen und Kostenträger. Der Restmittelstand je Zweck bleibt so jederzeit ablesbar und übersteht auch den Jahreswechsel.
Zuwendungsbescheid, Mittelabruf, Eigenanteil und Verwendungsnachweis gehören in dasselbe System wie die Buchungen. Auswertungen nach Geldgeber und Förderzeitraum ersparen die jährliche Rekonstruktion aus Tabellen.
Bestätigungen entstehen aus den gebuchten Eingängen, einzeln oder als Jahressammelbestätigung, mit Zweitschrift und Protokoll. Das Zuwendungsempfängerregister des Bundeszentralamts für Steuern führt die begünstigten Körperschaften nach Paragraf 60b AO.
Mittelverwendungsrechnung, Rücklagenspiegel und Jahresabschluss gehören zum Lieferumfang. Wirtschaftsprüfung, Stiftungsaufsicht und Spendensiegel verlangen eigene Aufstellungen, in der Schweiz orientiert an Swiss GAAP FER 21, in Österreich am Vereinsgesetz 2002.
Buchungen bleiben nachvollziehbar und unveränderbar, Belege liegen revisionssicher im Archiv. Paragraf 147 Absatz 3 AO nennt acht Jahre Aufbewahrung für Buchungsbelege und zehn Jahre für Bücher und Jahresabschlüsse.
Ein Auftragsverarbeitungsvertrag nach Artikel 28 DSGVO, ein benannter Serverstandort und ein Löschkonzept gehören zum Mindestumfang. Bei Spender- und Mitgliederdaten kommen Auskunfts- und Löschansprüche hinzu, die im Programm bedienbar sein müssen.
Bankanbindung, DATEV-Export, Zahlungsdienstleister und der Empfang strukturierter Rechnungen in den Formaten XRechnung und ZUGFeRD bestimmen den täglichen Aufwand. Gliederungen und Tochtergesellschaften brauchen eigene Mandanten mit gemeinsamer Auswertung.
Vergleichen Sie die Staffel nach Nutzerzahl oder Jahresbudget, die Kosten der Einführung und den Preis für den vollständigen Datenexport. Sonderkonditionen für anerkannt gemeinnützige Körperschaften sind verbreitet, werden aber selten auf der Preisseite genannt.
 Bedarfscheck in 2 Minuten
Welche Software passt zu Ihrer gemeinnützigen Organisation?
Beantworten Sie fünf kurze Fragen. Sie erhalten eine persönliche Empfehlung per E-Mail. Unser Vergleich: Wir gleichen Ihre Antworten mit allen 76 recherchierten Anbietern ab.
Sagen Sie uns, wohin wir Ihre persönliche Empfehlung schicken dürfen. Sie kommt in wenigen Minuten per E-Mail.

Ihre persönliche Empfehlung ist unterwegs und kommt in wenigen Minuten per E-Mail. Bitte prüfen Sie auch Ihren Spam-Ordner.
Wie Sie eine Buchhaltungssoftware in einer gemeinnützigen Organisation erfolgreich einführen
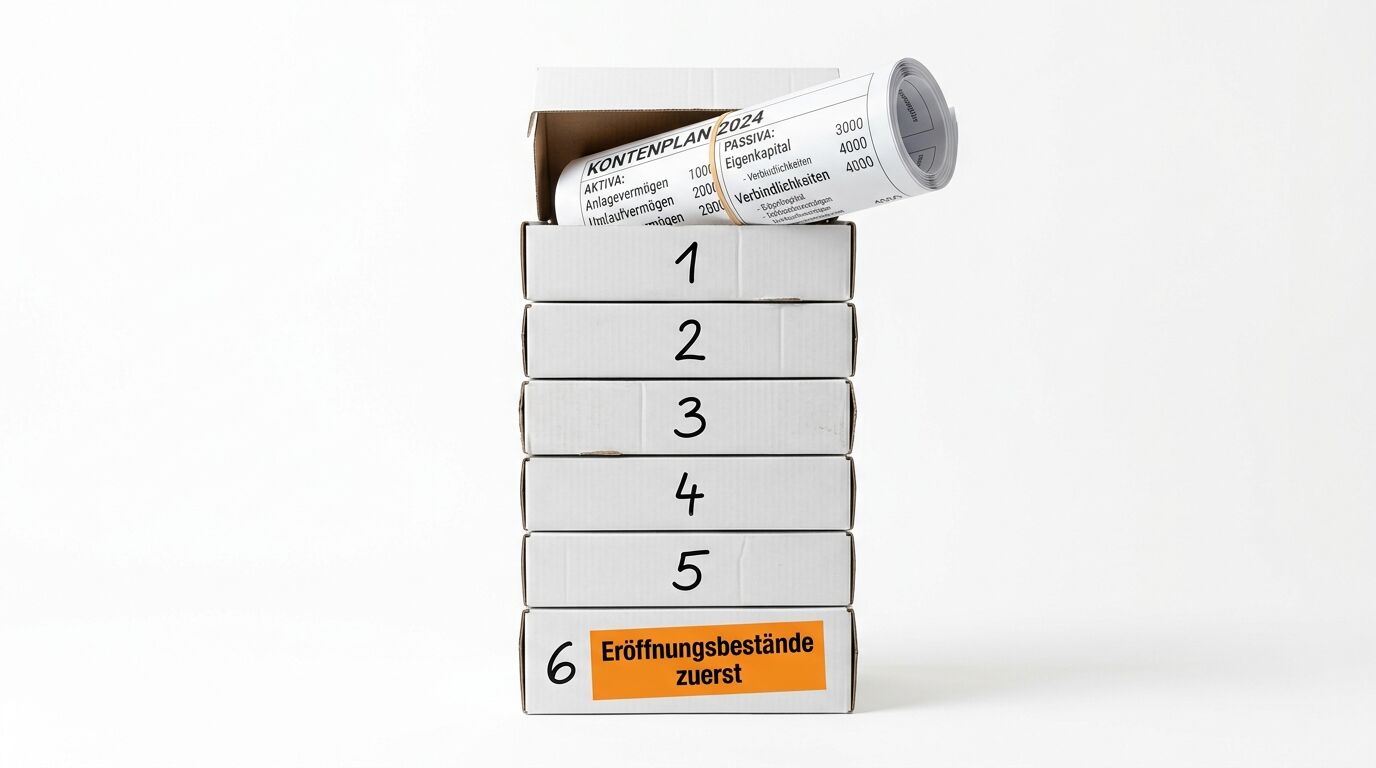
Die Einführung verläuft in sechs Phasen von der Bestandsaufnahme über Anforderungen, Einrichtung des Kontenplans und Datenübernahme bis zu Parallelbetrieb und Regelbetrieb. Realistisch vergehen sechs bis zwölf Monate, weil ein voller Abrechnungszyklus mit Jahresabschluss dazugehört.
Der Zeitpunkt zählt mehr als in einem Unternehmen. Ein Wechsel zum Beginn des Wirtschaftsjahres erspart die Aufteilung laufender Projekte auf zwei Systeme. Gemeinnützige Organisationen binden außerdem ein Gremium ein: Der Vorstand beschließt die Anschaffung, die Kassenprüfung oder der Wirtschaftsprüfer sieht sich die geplanten Auswertungen vorher an, und bei öffentlichen Zuwendungen erfährt der Geldgeber von der Umstellung, bevor der erste Verwendungsnachweis aus dem neuen System kommt.
Zwei Kennzahlen zeigen später, ob die Umstellung gelungen ist: die Zahl der Arbeitstage bis zum fertigen Verwendungsnachweis und der Anteil der Projekte mit tagesaktuellem Mittelstand. Beide Werte gehören vor dem Start gemessen, sonst fehlt der Vergleichsmaßstab.
Bestandsaufnahme und Beschluss
Sphären, Projekte, Fonds und Geldgeber werden aufgelistet, der Vorstand oder das zuständige Gremium beschließt die Anschaffung und benennt eine verantwortliche Person.
Anforderungen und Test
Entlang der neun Auswahlkriterien entsteht ein kurzes Lastenheft. Zwei Kandidaten werden mit echten Buchungsfällen aus dem eigenen Haus getestet, Referenzen kommen aus dem gleichen Feld.
Kontenrahmen und Strukturen einrichten
Kontenplan, Sphären, Kostenstellen, Kostenträger und Fonds werden aufgesetzt, dazu Rollen und Rechte für Haupt- und Ehrenamt.
Datenübernahme
Eröffnungsbestände, offene Posten, Spender- und Projektstammdaten sowie laufende Zuwendungsbescheide wandern ins neue System, jeder Bestand wird abgestimmt.
Parallelbetrieb
Ein voller Abrechnungszyklus läuft in beiden Systemen. Fondsbestände und Projektsalden werden abgeglichen, ein Probe-Verwendungsnachweis zeigt die Lücken früh.
Regelbetrieb und Abschluss
Jahresabschluss, Mittelverwendungsrechnung und Prüfung laufen im neuen System. Die Verfahrensdokumentation wird fortgeschrieben, Auswertungen werden nachgeschärft.
Die häufigsten Fehler bei der Einführung
Sieben Fehler wiederholen sich in gemeinnützigen Organisationen: eine vertagte Sphärentrennung, Projektmittel ohne Fonds, zu fein geschnittene Strukturen, ungeprüfte Altdaten, eine Auswahl ohne Steuerberatung, Zuwendungsbestätigungen außerhalb der Buchhaltung und eine fehlende Verfahrensdokumentation.
Die Fehler unterscheiden sich in ihren Folgen deutlich. Eine zu feine Projektstruktur kostet Pflegeaufwand und Nerven, mehr nicht. Eine vertagte Sphärentrennung und nicht nachgewiesene Mittelverwendung berühren dagegen die Gemeinnützigkeit selbst, und damit die Steuerbefreiung und die Berechtigung, Zuwendungsbestätigungen auszustellen. Jeder Eintrag nennt deshalb neben dem Fehler auch die Lösung, die im laufenden Betrieb funktioniert.
Wer alles auf Sammelkonten bucht und erst im Jahresabschluss sortiert, schätzt bei Umsatzsteuer und Vorsteueraufteilung und riskiert Nachforderungen.
Laufen Projektmittel ohne Fonds oder Kostenträger, bleibt der Restmittelstand eine Schätzung und der Verwendungsnachweis eine Rekonstruktion.
Vierzig Kostenträger für zwölf Projekte pflegt nach dem zweiten Jahr niemand mehr, die Auswertung wird dadurch schlechter statt besser.
Doppelte Spenderdatensätze, alte Mandate und falsche Anfangsbestände wandern mit ins neue System und verfälschen jede Auswertung.
Wer die Software allein im Vorstand aussucht, erfährt erst beim Abschluss, dass die benötigten Auswertungen fehlen.
Bestätigungen aus einer Tabelle oder Textverarbeitung laufen von den gebuchten Eingängen weg, Zweitschriften fehlen, Rückfragen enden im Suchen.
Belege werden digital erfasst, die Beschreibung des Verfahrens fehlt. Bei einer Prüfung fällt die Ordnungsmäßigkeit der digitalen Buchführung auf die Organisation zurück.
Was kostet eine Buchhaltungssoftware für gemeinnützige Organisationen wirklich?
Die Spanne reicht von kostenlos über rund 10 bis 25 Euro im Monat für den Einstieg und rund 25 bis 80 Euro im Monat für die Standardklasse bis zu vierstelligen Einführungsprojekten beim NPO-ERP. Der Lizenzpreis bildet dabei selten mehr als die Hälfte der Gesamtkosten ab.
Sechs Preismodelle prägen den Markt: die Staffel nach Nutzerzahl, die Staffel nach Jahresbudget oder Mitgliederzahl, der Modulpreis, die Kauflizenz mit Wartungsvertrag, Open Source im Eigenbetrieb und der Projektpreis nach Aufwand. Für gemeinnützige Organisationen kommen zwei Besonderheiten hinzu: Mehrere Hersteller vergeben Sonderkonditionen an anerkannt gemeinnützige Körperschaften, und einige Programme stellen einen dauerhaft kostenfreien Tarif für sehr kleine Organisationen bereit. Der Nachweis der Gemeinnützigkeit läuft in Deutschland über den Freistellungsbescheid oder den Feststellungsbescheid nach Paragraf 60a AO.
Drei Entwicklungen verschieben die Kosten in den kommenden Jahren. Der Kontenrahmen SKR 42 hat den SKR 49 abgelöst, was bei älteren Installationen einen einmaligen Umstellungsaufwand auslöst. Das Zuwendungsempfängerregister beim Bundeszentralamt für Steuern verschiebt die Zuwendungsbestätigung weiter Richtung Datenübermittlung. Und die E-Rechnung erreicht gemeinnützige Organisationen überall dort, wo sie unternehmerisch tätig sind, also im Zweckbetrieb und im wirtschaftlichen Geschäftsbetrieb. Der Empfang strukturierter Rechnungen in den Formaten XRechnung und ZUGFeRD gehört deshalb auf die Prüfliste, auch wenn der ideelle Bereich außen vor bleibt.
Preise auf Anfrage sind im NPO-Segment die Regel, nicht die Ausnahme. Fordern Sie ein schriftliches Angebot mit getrennt ausgewiesenen Posten für Lizenz, Einführung, Datenübernahme, Schulung und Wartung an, und lassen Sie sich den Preis für den vollständigen Datenexport beim Ausstieg gleich mitgeben.
Open-Source-Programme ohne Lizenzkosten sowie dauerhaft freie Tarife für sehr kleine Organisationen. Hosting, Sicherung und Pflege verursachen bei Eigenbetrieb dennoch Aufwand, der bezahlt oder ehrenamtlich geleistet wird.
Kleine Vereine und Stiftungen mit Einnahmen-Überschuss-Rechnung oder einfacher doppelter Buchführung. Meist ein bis drei Nutzer, Bankanbindung und Belegarchiv inklusive, Fondsrechnung selten enthalten.
Doppelte Buchführung mit Sphären, Kostenstellen, Zuwendungsbestätigungen und mehreren Nutzern. In dieser Klasse liegen die meisten NPO-tauglichen Cloud-Programme im DACH-Raum.
Fonds- und Fördermittelrechnung, Mandanten, Konsolidierung und Support mit zugesicherter Reaktionszeit. Die Einführung läuft als Projekt und erreicht regelmäßig einen vierstelligen Betrag, oft deutlich darüber.
Acht Posten stehen selten im Angebot und bestimmen trotzdem die Gesamtkosten: Einführung und Datenübernahme, die Anpassung des Kontenrahmens, Zusatzmodule für Fonds-, Anlagen- oder Fördermittelbuchhaltung, Hosting und Pflege bei Open Source und Desktop, Schulung von Haupt- und Ehrenamt, Steuerberatung und Wirtschaftsprüfung trotz Software, Gebühren je Zahlungseingang bei angebundenen Spendendiensten sowie der Datenexport beim Anbieterwechsel. Rechnen Sie diese Posten vom ersten Angebot an mit.

1 Wie viele steuerliche Sphären unterscheidet das deutsche Gemeinnützigkeitsrecht? Aufklappen ↓
Auflösung aufdecken ↓
2 Welcher Kontenrahmen hat den SKR 49 für Vereine, Stiftungen und gGmbH abgelöst? Aufklappen ↓
Auflösung aufdecken ↓
3 Was bedeutet zeitnahe Mittelverwendung? Aufklappen ↓
Auflösung aufdecken ↓
4 Wofür steht Swiss GAAP FER 21? Aufklappen ↓
Auflösung aufdecken ↓
5 Was leistet eine Fondsbuchhaltung? Aufklappen ↓
Auflösung aufdecken ↓
Glossar: die wichtigsten Begriffe der NPO-Buchhaltung
Von der Sphärenrechnung bis zum Verwendungsnachweis: Die Fachbegriffe, die im Gespräch mit Anbietern, Steuerberatung und Zuwendungsgebern fallen, kurz und anbieterneutral erklärt.
- Gemeinnützigkeit
Gemeinnützigkeit ist ein Status nach den Paragrafen 51 bis 68 der Abgabenordnung. Eine Körperschaft erhält ihn, wenn sie ausschließlich, unmittelbar und selbstlos steuerbegünstigte Zwecke verfolgt. Der Status begründet die Steuerbefreiung und die Berechtigung, Zuwendungsbestätigungen auszustellen.
- Vier-Sphären-Modell
Das Vier-Sphären-Modell ordnet jeden Geschäftsvorfall einer gemeinnützigen Körperschaft dem ideellen Bereich, der Vermögensverwaltung, dem Zweckbetrieb oder dem steuerpflichtigen wirtschaftlichen Geschäftsbetrieb zu. Von dieser Zuordnung hängen Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer ab.
- Ideeller Bereich
Der ideelle Bereich umfasst die satzungsgemäße Tätigkeit ohne Gegenleistung, also Mitgliedsbeiträge, Spenden, Zuschüsse und ehrenamtliche Arbeit. Einnahmen aus diesem Bereich bleiben körperschaft- und gewerbesteuerfrei und unterliegen nicht der Umsatzsteuer.
- Vermögensverwaltung
Zur Vermögensverwaltung zählen Erträge aus der Nutzung des eigenen Vermögens, etwa Zinsen, Dividenden und langfristige Vermietung. Diese Erträge bleiben steuerbegünstigt, solange keine gewerbliche Betätigung hinzukommt.
- Zweckbetrieb
Ein Zweckbetrieb ist ein wirtschaftlicher Geschäftsbetrieb, der den Satzungszweck selbst verwirklicht, beispielsweise eine Werkstatt für behinderte Menschen oder ein Museumsshop im gesetzlich geregelten Umfang. Die Paragrafen 65 bis 68 AO nennen die Voraussetzungen.
- Wirtschaftlicher Geschäftsbetrieb
Der steuerpflichtige wirtschaftliche Geschäftsbetrieb umfasst Einnahmen außerhalb des Satzungszwecks, etwa Werbung, Sponsoring oder Festbewirtung. Nach Paragraf 64 Absatz 3 AO bleiben solche Einnahmen bis 50.000 Euro im Jahr von Körperschaft- und Gewerbesteuer frei.
- SKR 42
Der SKR 42 ist der von DATEV herausgegebene Kontenrahmen für gemeinnützige Körperschaften. Er ordnet jedem Konto einen Tätigkeitsbereich zu und bildet die vier steuerlichen Sphären ab. Der SKR 42 hat den älteren SKR 49 abgelöst.
- SKR 49
Der SKR 49 war der Vorgänger-Kontenrahmen für Vereine, Stiftungen und gGmbH. Viele Bestandsinstallationen arbeiten weiterhin damit, neue Projekte setzen auf den SKR 42. Beim Wechsel entsteht einmaliger Aufwand für die Kontenzuordnung.
- Sphärenrechnung
Die Sphärenrechnung weist Einnahmen und Ausgaben getrennt nach den vier steuerlichen Bereichen aus. Sie bildet die Grundlage für die Steuererklärung der Körperschaft und für die Aufteilung der Vorsteuer.
- Mittelverwendungsrechnung
Die Mittelverwendungsrechnung zeigt dem Finanzamt, dass die zugeflossenen Mittel zeitnah und satzungsgemäß verwendet worden sind. Sie stellt Zuflüsse, Verwendungen, Rücklagen und den verbleibenden Bestand gegenüber.
- Zeitnahe Mittelverwendung
Nach Paragraf 55 Absatz 1 Nummer 5 AO sind Mittel spätestens in den auf den Zufluss folgenden zwei Kalender- oder Wirtschaftsjahren für den Satzungszweck einzusetzen. Körperschaften mit jährlichen Einnahmen bis 100.000 Euro sind von dieser Pflicht ausgenommen.
- Freie Rücklage
Die freie Rücklage nach Paragraf 62 Absatz 1 Nummer 3 AO darf höchstens ein Drittel des Überschusses aus der Vermögensverwaltung und darüber hinaus höchstens 10 Prozent der sonstigen zeitnah zu verwendenden Mittel aufnehmen. Ein nicht ausgeschöpfter Höchstbetrag lässt sich in den folgenden zwei Jahren nachholen.
- Zuwendungsbestätigung
Die Zuwendungsbestätigung, umgangssprachlich Spendenquittung, weist eine Zuwendung für den Sonderausgabenabzug nach. Sie folgt einem amtlichen Muster und entsteht am besten unmittelbar aus den gebuchten Spendeneingängen, einzeln oder als Jahressammelbestätigung.
- Zuwendungsempfängerregister
Das Bundeszentralamt für Steuern führt nach Paragraf 60b AO ein Register der Körperschaften, an die steuerbegünstigt zugewendet werden kann. Gespeichert werden unter anderem Name, Anschrift, steuerbegünstigte Zwecke und Bankverbindung.
- Fondsbuchhaltung
Die Fondsbuchhaltung führt jede Zweckbindung als eigenen Bestand. Zuflüsse erhöhen den Fonds, zweckgerechte Ausgaben verringern ihn, und der Restbestand je Zweck bleibt jederzeit ablesbar.
- Kostenträgerrechnung
Die Kostenträgerrechnung ordnet Aufwendungen einem Projekt, einer Maßnahme oder einer Leistung zu. In gemeinnützigen Organisationen bildet sie die Grundlage für Verwendungsnachweise gegenüber Zuwendungsgebern.
- Verwendungsnachweis
Der Verwendungsnachweis belegt einem öffentlichen oder privaten Zuwendungsgeber, wofür die bewilligten Mittel eingesetzt worden sind. Er besteht meist aus einem Sachbericht und einem zahlenmäßigen Nachweis mit Belegliste.
- Swiss GAAP FER 21
Swiss GAAP FER 21 ist der Schweizer Rechnungslegungsstandard für gemeinnützige Non-Profit-Organisationen. Er verlangt unter anderem eine Rechnung über die Veränderung des Kapitals und eine Darstellung der Fonds. Die Zewo-Zertifizierung setzt seine Anwendung voraus.
Häufige Fragen
Die wichtigsten Fragen rund um Buchhaltung, Kontenrahmen, Zuwendungen und Kosten in gemeinnützigen Organisationen, kurz und anbieterneutral beantwortet.
Was ist eine Buchhaltungssoftware für gemeinnützige Organisationen?
Eine Buchhaltungssoftware für gemeinnützige Organisationen ist ein Programm, das Spenden, Fördermittel, Projekte und den Jahresabschluss einer steuerbegünstigten Körperschaft getrennt nach den vier steuerlichen Sphären verbucht. Neben der reinen Finanzbuchhaltung führt sie zweckgebundene Mittel als eigenen Bestand und erzeugt die Nachweise für Finanzamt und Zuwendungsgeber. Typische Bausteine sind ein Kontenrahmen für gemeinnützige Körperschaften, Kostenträger je Projekt, Zuwendungsbestätigungen und eine Mittelverwendungsrechnung.
Welchen Kontenrahmen nutzen gemeinnützige Organisationen?
Gemeinnützige Organisationen buchen in der Regel auf einem eigenen Kontenrahmen für Vereine, Stiftungen und gGmbH, der die vier steuerlichen Sphären trennt. Der von DATEV herausgegebene SKR 42 ist der aktuelle Kontenrahmen für diesen Bereich und hat den älteren SKR 49 abgelöst. Programme ohne NPO-Kontenrahmen arbeiten mit SKR 03 oder SKR 04 und bilden die Sphären über Kostenstellen nach, was bei wenigen Projekten funktioniert, bei vielen Zweckbindungen aber schnell unübersichtlich wird.
Was ist eine Mittelverwendungsrechnung?
Die Mittelverwendungsrechnung ist eine Aufstellung, die dem Finanzamt zeigt, dass die Mittel einer gemeinnützigen Organisation zeitnah und satzungsgemäß verwendet worden sind. Sie stellt Zuflüsse, Verwendungen, gebildete Rücklagen und den verbleibenden Bestand gegenüber. Nach Paragraf 55 Absatz 1 Nummer 5 der Abgabenordnung sind Mittel spätestens in den beiden auf den Zufluss folgenden Jahren einzusetzen, wobei Körperschaften mit jährlichen Einnahmen bis 100.000 Euro von dieser Pflicht ausgenommen sind.
Wie werden zweckgebundene Spenden richtig verbucht?
Zweckgebundene Spenden gehören in einen eigenen Fonds oder auf einen eigenen Kostenträger, damit der Restbestand je Zweck jederzeit erkennbar bleibt. Der Zufluss erhöht den Fonds, jede zweckgerechte Ausgabe verringert ihn, und am Jahresende steht der offene Betrag ohne Nebenrechnung fest. Wandert die Spende dagegen auf ein Sammelkonto, lässt sich die Zweckbindung später nur noch aus Belegen rekonstruieren.
Kann die Software Zuwendungsbestätigungen erstellen?
Die meisten NPO-Programme erzeugen Zuwendungsbestätigungen nach dem amtlichen Muster, einzeln und als Jahressammelbestätigung. Wichtig ist, dass die Bestätigungen aus den gebuchten Spendeneingängen entstehen und jeder Druck samt Zweitschrift protokolliert wird, sonst laufen Spendenliste und Buchhaltung auseinander. Das Bundeszentralamt für Steuern führt nach Paragraf 60b der Abgabenordnung zusätzlich das Zuwendungsempfängerregister mit den begünstigten Körperschaften.
Was kostet eine Buchhaltungssoftware für gemeinnützige Organisationen?
Die Spanne reicht von kostenlos für sehr kleine Organisationen über rund 10 bis 25 Euro im Monat im Einstieg und rund 25 bis 80 Euro im Monat in der Standardklasse bis zu vierstelligen Einführungsprojekten beim NPO-ERP. Der Lizenzpreis bildet selten mehr als die Hälfte der Gesamtkosten ab. Einführung, Datenübernahme, Zusatzmodule für Fonds- und Fördermittelbuchhaltung sowie Schulung kommen regelmäßig hinzu.
Welche kostenlosen oder vergünstigten Programme kommen für gemeinnützige Organisationen infrage?
Für gemeinnützige Organisationen kommen drei Wege infrage: Open-Source-Programme ohne Lizenzkosten, dauerhaft freie Tarife einzelner Anbieter für sehr kleine Organisationen und Sonderkonditionen, die mehrere Hersteller an anerkannt gemeinnützige Körperschaften vergeben. Bei Open Source entstehen trotzdem Kosten für Hosting, Sicherung und Pflege. Den Nachweis der Gemeinnützigkeit führen Organisationen in Deutschland über den Freistellungsbescheid oder den Feststellungsbescheid nach Paragraf 60a der Abgabenordnung.
Welche Software passt für gemeinnützige Organisationen in Österreich und der Schweiz?
Organisationen in Österreich und der Schweiz brauchen Programme nach dem jeweiligen Landesrecht, also nach dem Vereinsgesetz 2002 beziehungsweise nach dem Obligationenrecht und Swiss GAAP FER 21. In Österreich verlangt Paragraf 22 des Vereinsgesetzes ab gewöhnlichen Einnahmen oder Ausgaben von mehr als einer Million Euro in zwei aufeinanderfolgenden Jahren einen Jahresabschluss. In der Schweiz führen nicht im Handelsregister eingetragene Vereine und Stiftungen nach Artikel 957 des Obligationenrechts lediglich über Einnahmen, Ausgaben und Vermögenslage Buch.

Industriedesign Agentur Vergleich 2026. Das sind die besten 62 Anbieter.
Ob ein Akkuschrauber gut in der Hand liegt, ob eine Pflegekraft das Infusionsgerät auch im Nachtdienst fehlerfrei bedient und ob eine Werkzeugmaschine auf der Messe nach Qualität aussieht,…
Mehr erfahren-
Laravel Agentur Vergleich 2026. Das sind die besten 39 Anbieter.
Kundenportale, Buchungssysteme, interne Werkzeuge und SaaS-Produkte haben oft eines gemeinsam: Unter der Oberfläche arbeitet Laravel. Das PHP-Framework ist…
-
Außenwerbung Agentur Vergleich 2026. Das sind die besten 36 Anbieter.
Ein Plakat kann man nicht wegklicken, nicht überblättern und nicht stummschalten. Außenwerbung erreicht Menschen auf dem Weg zur…
-
Naming Agentur Vergleich 2026. Das sind die besten 46 Anbieter.
Ein Name steht auf jeder Rechnung, jedem Produkt und jedem Schild. Er ist das Erste, was Kunden von…
-
3D-Visualisierung Agentur Vergleich 2026. Das sind die besten 38 Anbieter.
Ein gutes Rendering zeigt ein Gebäude, einen Raum oder ein Produkt so, als gäbe es das alles schon.…
Mehr solcher Vergleiche?
Jetzt kostenlos abonnieren.
Jeden Dienstag die besten Artikel aus dem Dr. Web-Magazin direkt in Ihr Postfach – kein Spam, jederzeit abmeldbar.