

Buchhaltungssoftware für Immobilienverwaltung Vergleich
2026
Das sind die besten 57 Anbieter.


In der Immobilienverwaltung gehört jeder Beleg nicht nur auf ein Sachkonto, sondern auch auf ein Objekt, eine Einheit und einen Abrechnungskreis, und eine allgemeine Finanzbuchhaltung bildet diese Ordnung nicht ab. Wir haben 57 Anbieter von Buchhaltungssoftware für die Immobilienverwaltung geprüft.
iDWELL
 Wien, Österreich
 Über 900 Kunden, 3 Länder
 Über 50 Schnittstellen
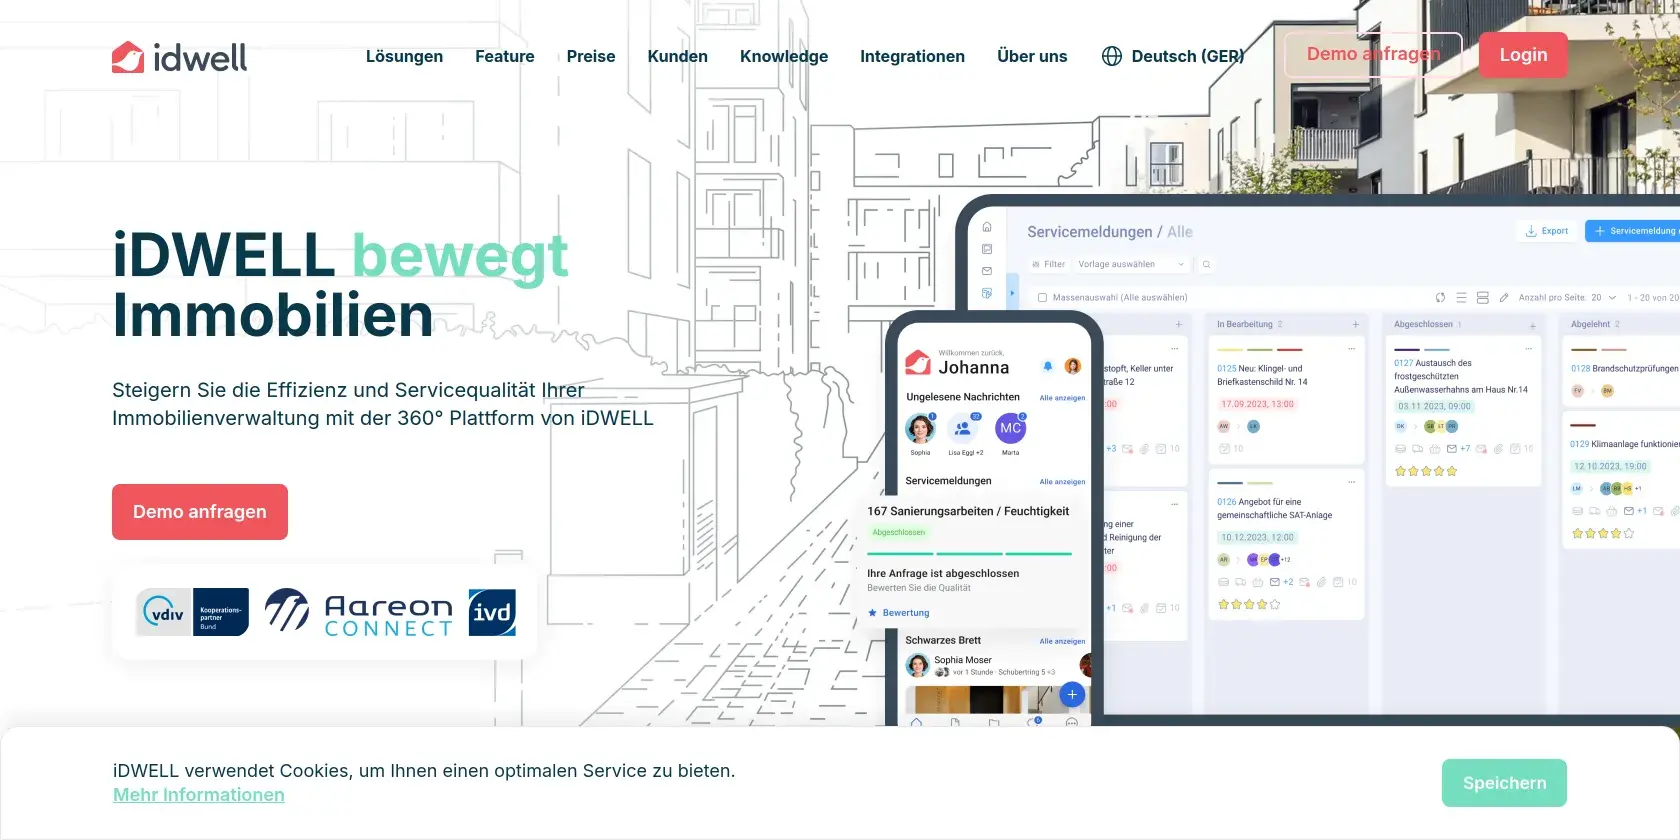
iDWELL ist die SaaS-Plattform der Idwell GmbH aus Wien für Immobilienverwaltungen in drei Ländern, mit CRM, Kunden-App und dem Modul Finance. Das Modul verarbeitet Eingangsrechnungen KI-basiert mit Objekterkennung, Duplikatsprüfung und Kontierungsvorschlägen; die Buchungszeilen gehen an das vorhandene Buchhaltungssystem.
 idwell.com
 idwell.com
Hinter iDWELL steht die Idwell GmbH mit Sitz in der Margaretenstraße 70/2/7 in 1050 Wien. Das SaaS-Unternehmen hat sich auf die Digitalisierung von Immobilienverwaltungen spezialisiert und zählt mehr als 900 Kunden in drei Ländern. 6.500 Immobilienverwalter betreuen damit 140.000 Gebäude und mehr als zwei Millionen Einheiten. Mehr als 80 Mitarbeitende stehen dahinter, 144 Software-Updates erscheinen pro Jahr; mit Riverside Acceleration Capital ist ein US-Wachstumsinvestor an Bord. Angesprochen sind kleine wie große Hausverwaltungen, Genossenschaften, Bauträger, Eigentümer, Mieter und Dienstleister.
Das Modul iDWELL Finance deckt den kaufmännischen Vorprozess ab: Digitale Rechnungen werden direkt aus dem E-Mail-Posteingang oder vom Scanner verarbeitet, eine KI erkennt die Rechnungsdetails einschließlich der Objektadresse ohne vorheriges Training. Ein Duplikats-Check verhindert doppelte Überweisungen, Kontierungsvorschläge vereinfachen die Verbuchung. Ein- oder mehrstufige Freigabe-Workflows lassen sich ohne Programmierung auf Basis der Gebäudeerkennung oder von Betragsgrenzen einrichten, die Abstimmung findet direkt am Beleg statt. Alle Arbeitsschritte werden automatisch dokumentiert, die Dokumente liegen revisionssicher im digitalen Archiv mit Volltextsuche. Ein integriertes internes Kontrollsystem sorgt dafür, dass die Vorgaben für digitale Rechnungen nach GoBD eingehalten werden.
Vollständige Buchungszeilen samt Belegbild gehen automatisch an das vorhandene Buchhaltungs- oder ERP-System und an die Online-Bank zur Zahlung; alternativ steht ein standardisiertes Importformat bereit. Mehr als 50 etablierte Schnittstellen binden die bestehende IT-Landschaft an, auf Wunsch programmiert iDWELL eine eigene ERP-Anbindung. Ein vollständiges Buchhaltungssystem ist die Plattform damit nicht: Mietenbuchhaltung, Sollstellung, WEG-Jahresabrechnung und Betriebskostenabrechnung verbleiben im angebundenen ERP. Rund um den Beleg kommen CRM mit Ticketsystem, Aufgaben- und Workflow-Automatisierung sowie E-Mail-Integration hinzu. Weiter stehen eine Kunden-App für Mieter und Eigentümer, ein digitales schwarzes Brett, ein Dienstleisterportal samt Schulung der Partner und die digitale Dokumentenverwaltung bereit.
Das Portal wird schlüsselfertig bereitgestellt, aufgesetzt und konfiguriert vom Support; beim Onboarding leistet iDWELL 95 Prozent der Arbeit. Die Preisstaffel richtet sich nach der Zahl der Einheiten und versteht sich ohne Umsatzsteuer. Start kostet 149 Euro pro Monat bis 500 Einheiten mit einem Mitarbeiter und einem Admin. Advanced liegt bei 199 Euro pro Monat bis 1.000 Einheiten mit drei Mitarbeitenden, Professional bei 359 Euro pro Monat bis 2.000 Einheiten mit fünf Mitarbeitenden und bis zu 100 Dienstleistern. Darüber folgt Enterprise auf Anfrage mit unlimitierten Nutzern, zusätzlichem Speicher, Vor-Ort-Support, Consulting und Entwicklung. App-Zugänge und Tickets sind in allen Stufen unlimitiert, Software-Updates inbegriffen. Zusatzleistungen sind eine Premium-App im eigenen Design, Prozessberatung durch staatlich geprüfte Immobilientreuhänder und die Anbindung von Dienstleistern. Die Oberfläche steht auf Deutsch und Englisch bereit, ergänzt um Help Center, Real Estate Academy, Tutorials und Webinare.


 LinkedIn
 X
 WhatsApp
 Facebook
Sind Sie selbst Anbieter? Jetzt empfohlener Anbieter werden
Was ist eine Buchhaltungssoftware für die Immobilienverwaltung, und brauchen Sie wirklich eine?
Eine Buchhaltungssoftware für die Immobilienverwaltung verbucht Mieten, Hausgeld, Betriebskosten und Belege getrennt nach Objekt sowie nach Mandant. Daraus entstehen Betriebskostenabrechnung, Hausgeldabrechnung und Wirtschaftsplan. Eine allgemeine Finanzbuchhaltung kennt diese zweite Ordnung nicht. Bis etwa fünf Einheiten reicht eine saubere Tabelle noch, darüber kippt der Aufwand.
Das Gabler Wirtschaftslexikon beschreibt Buchführung als die planmäßige, lückenlose und geordnete Aufzeichnung aller Geschäftsvorfälle auf Grundlage von Belegen. In der Verwaltung von Immobilien kommt eine zweite Achse hinzu. Jeder Beleg gehört zusätzlich zum Sachkonto auf ein Objekt, eine Einheit und einen Abrechnungskreis. Eine einzige Heizungsrechnung landet deshalb gleichzeitig im Aufwand der Verwaltung, in der Heizkostenabrechnung des Hauses und im Umlageanteil jeder Wohnung.
Nach oben grenzt sich diese Gattung gegen das Immobilien-ERP ab. Solche Systeme führen Tausende Einheiten, bilden Vermietung, Instandhaltung, Controlling sowie den Jahresabschluss ab und kosten entsprechend. Nach unten steht die Vermieter-App für den privaten Bestand: Mietverträge, Zahlungseingänge, eine einfache Nebenkostenabrechnung, mehr nicht. Dazwischen liegt das eigentliche Feld, nämlich die Verwaltersoftware für Miete sowie WEG.
Der Rechtsrahmen erklärt, warum Branchensoftware überhaupt nötig wird. § 556 Abs. 3 BGB gibt dem Vermieter zwölf Monate nach Ende des Abrechnungszeitraums Zeit für die Betriebskostenabrechnung; danach sind Nachforderungen grundsätzlich ausgeschlossen. § 28 des Wohnungseigentumsgesetzes verlangt vom Verwalter einen Wirtschaftsplan sowie eine Jahresabrechnung, über die die Eigentümerversammlung beschließt. Die Heizkostenverordnung schreibt zusätzlich die verbrauchsabhängige Abrechnung vor. Bei mehreren Objekten laufen diese Pflichten parallel, jede mit eigenem Zeitplan.
Hinzu kommt die Trennung fremder Gelder. Hausgeld, Mietkautionen und Erhaltungsrücklage gehören den Eigentümern, nicht der Verwaltung. Eine Software für diesen Zweck führt deshalb je Gemeinschaft oder Eigentümer einen eigenen Mandanten, mit eigener Kontenwelt, eigener Bankverbindung und eigenem Abschluss. Genau daran scheitert eine Tabelle spätestens dann, wenn die erste Eigentümerversammlung Belege einsehen will.
Brauchen Sie also wirklich eine? Bei einer einzigen vermieteten Eigentumswohnung eher nicht. Ein Ordner und eine sorgfältig geführte Tabelle reichen dafür aus. Ab etwa fünf Einheiten, spätestens beim ersten WEG-Mandat, verschiebt sich die Rechnung deutlich. Der folgende Test macht die Entscheidung konkret.
- Bestand: Sie verwalten mehr als fünf Einheiten oder mehrere Objekte mit unterschiedlichen Umlageschlüsseln.
- WEG: Mindestens eine Wohnungseigentümergemeinschaft gehört zu Ihrem Bestand, samt Wirtschaftsplan und Erhaltungsrücklage.
- Fremdgeld: Sie bewegen Geld, das Dritten gehört: Hausgeld, Kautionen, Rücklagen. Diese Beträge brauchen eigene Konten.
- Frist: Die Betriebskostenabrechnung kostet Sie jedes Jahr mehrere Tage. Die Zwölfmonatsfrist nach § 556 Abs. 3 BGB wird dabei knapp.
- Zahlungsabgleich: Ein Mietrückstand fällt Ihnen erst auf, wenn bereits zwei Monatsmieten offen sind.
- Belege: Ihr Belegarchiv besteht aus Aktenordnern, E-Mail-Anhängen sowie Fotos auf dem Telefon.
- Steuerbüro: Ihr Steuerbüro bekommt die Zahlen als sortierten Papierstapel, nicht als Buchungsstapel mit Belegbild.
Drei zutreffende Punkte sprechen für eine eigene Software, ab fünf lohnt der Wechsel fast immer. Unabhängig vom Ergebnis verlangen die GoBD eine Verfahrensdokumentation, also eine schriftliche Beschreibung, wie Belege in die Verwaltung gelangen, wie sie verarbeitet und wie sie aufbewahrt werden. Diese Beschreibung gehört auch dann geschrieben, wenn Sie vorerst bei Tabelle und Steuerbüro bleiben.
Diese 7 Probleme löst eine Buchhaltungssoftware für die Immobilienverwaltung
Sieben Engpässe kehren in der Verwaltung jedes Jahr wieder: die Betriebskostenabrechnung, der Abgleich von Sollstellung und Zahlungseingang, zu spät erkannte Mietrückstände, von Hand gerechnete Umlageschlüssel, verstreute Belege, undurchsichtige Rücklagen in der WEG und der Datenaustausch mit dem Steuerbüro. Jeder Punkt kostet Zeit, Geld oder beides.
Nach dem Mikrozensus 2022 des Statistischen Bundesamtes wohnen gut 52 Prozent der Haushalte in Deutschland zur Miete. Hinter jedem dieser Mietverhältnisse steht mindestens eine jährliche Abrechnung, häufig zusätzlich eine Eigentümergemeinschaft mit eigenem Wirtschaftsplan. Der Aufwand wächst dabei nicht linear mit der Zahl der Einheiten, sondern mit der Zahl der Abrechnungskreise, Umlageschlüssel und Mieterwechsel.
Die folgenden sieben Fälle beschreiben, was ohne passende Software liegen bleibt. Sie stammen aus der Abrechnungspraxis und treffen private Vermieter genauso wie gewerbliche Verwaltungen, nur in unterschiedlicher Härte sowie mit unterschiedlichen Folgen für die Abrechnungsfrist.
Kostenarten sammeln, Verbrauchsdaten des Messdienstes einlesen, Umlageschlüssel anwenden, Leerstand herausrechnen, Schreiben erzeugen: von Hand vergehen dafür pro Objekt Tage. Eine Fachsoftware zieht die Abrechnung aus den laufenden Buchungen und hält die Zwölfmonatsfrist nach § 556 Abs. 3 BGB im Blick.
Ohne vorgemerkte Forderung bleibt jede Überweisung eine Einzelfallprüfung. Das Programm stellt die Miete zum Fälligkeitstag ins Soll, ruft die Kontoumsätze im Format CAMT oder MT940 ab und ordnet Eingänge automatisch zu. Übrig bleibt eine kurze Liste echter Klärfälle.
Aus der Offene-Posten-Liste wird ein Rückstand am ersten Tag sichtbar, nicht nach der zweiten Mahnung. Mahnstufen, Fristen und Schreiben laufen aus derselben Datenbasis. Bei Wohnraum zählt jeder Tag, weil die Kündigungsvoraussetzungen an konkrete Rückstandshöhen gebunden sind.
Wohnfläche, Miteigentumsanteile, Personenzahl, Verbrauch, Einheiten: jeder Kostenart liegt ein anderer Schlüssel zugrunde, dazu kommen unterjährige Mieterwechsel mit tagegenauer Teilung. Die Software hinterlegt Schlüssel je Kostenart und rechnet Wechsel automatisch anteilig.
Rechnungen in Ordnern, Postfächern und Cloud-Ordnern erfüllen die GoBD-Anforderung an Nachvollziehbarkeit sowie Unveränderbarkeit nicht. Ein digitales Belegarchiv verknüpft jeden Beleg mit Buchung, Objekt und Abrechnungskreis und hält ihn über die Aufbewahrungsfrist unverändert vor.
Die Eigentümerversammlung beschließt über Wirtschaftsplan sowie Jahresabrechnung und darf Belege einsehen. Ohne getrennten Mandanten je Gemeinschaft fehlt die Grundlage dafür. Eine WEG-taugliche Software führt Hausgeldkonten, Erhaltungsrücklage und Beschlusssammlung getrennt vom Vermögen der Verwaltung.
Jeder Export von Hand kostet Zeit und erzeugt Abweichungen. Über eine DATEV-Schnittstelle wandern Buchungen samt Belegbild in die Kanzleisoftware, Eigentümer sehen ihre Unterlagen im Portal. Die Zahlen für die Anlage V sowie für die Bescheinigung nach § 35a EStG entstehen aus denselben Buchungen.
Welche Arten von Software für die Immobilienverwaltung stehen zur Wahl?
Sechs Typen teilen den Markt auf: Vermieter-Tool für kleine Bestände, Mietverwaltungssoftware, WEG-Verwaltungssoftware, Verwalter-Komplettlösung für Miete und WEG, Immobilien-ERP für die Wohnungswirtschaft sowie Portal- und Belegplattformen ohne eigene Buchhaltung. Die Wahl hängt an drei Größen: Bestand, Anteil der WEG-Mandate und der Frage, wer die Bücher führt.
Die Typen unterscheiden sich weniger in den Funktionsnamen als in der Tiefe der Buchhaltung. Ein Vermieter-Tool stellt Einnahmen gegen Ausgaben und liefert die Zahlen für die Anlage V; eine doppelte Buchführung mit Debitoren, Kreditoren sowie Offene-Posten-Liste steckt darin selten. Eine Verwaltersoftware bringt beides mit, dazu getrennte Mandanten je Gemeinschaft. Ein ERP setzt darauf Controlling, Instandhaltungsplanung und Berichtswesen für große Bestände.
Quer zu allen sechs Typen liegt die Betriebsart. Cloud-Lösungen laufen im Browser, der Anbieter verantwortet Sicherung sowie Updates. Eine Installation im eigenen Netz behält die Daten im Haus, verlangt dafür eigene Sicherung, eigene Updates und eigenen Zugriffsschutz. Zulässig sind beide Wege; der nächste Abschnitt zeigt, welche Nachweise Sie dafür brauchen.
Der DACH-Raum bringt zudem eigene Rechtskreise mit. In Österreich regeln das Mietrechtsgesetz sowie das WEG 2002 die Abrechnung sehr genau: § 21 Abs. 3 MRG verpflichtet den Vermieter, die Betriebskosten spätestens zum 30. Juni des folgenden Kalenderjahres abzurechnen und die Belege im Haus zur Einsicht aufzulegen. In der Schweiz heißt das Gegenstück Stockwerkeigentum nach dem Zivilgesetzbuch, die Rücklage heißt Erneuerungsfonds, abgerechnet wird in CHF samt MWST. Eine Software aus einem Land bildet die Regeln des anderen nicht automatisch ab.
Für private Vermieter mit einer Handvoll Einheiten. Mietverträge, Zahlungseingänge, Nebenkostenabrechnung und die Zahlen für die Anlage V, bedient im Browser oder in der App. Eine doppelte Buchführung fehlt meist, ebenso die Trennung mehrerer Mandanten. Preislich beginnt diese Klasse im einstelligen Eurobereich pro Monat.
Der Schwerpunkt liegt auf Mietenbuchhaltung: Sollstellung, Zahlungsabgleich, Mahnwesen, Betriebs- und Heizkostenabrechnung, Kautionsverwaltung. Diese Systeme eignen sich für Bestandshalter sowie für Verwaltungen ohne WEG-Mandate und rechnen sauber gegen die Bank ab.
Gebaut um Wirtschaftsplan, Hausgeldabrechnung, Erhaltungsrücklage und Beschlusssammlung. Jede Gemeinschaft läuft als eigener Mandant mit eigener Bankverbindung. Ohne diese Trennung lässt sich die Pflicht aus § 28 WEG kaum prüfbar erfüllen.
Die verbreitetste Gattung im professionellen Segment. Mietenbuchhaltung und WEG-Verwaltung liegen in einem System, ergänzt um Finanzbuchhaltung, Belegworkflow, Portale sowie DATEV-Export. Der Preis richtet sich üblicherweise nach der Zahl der Verwaltungseinheiten.
Für Wohnungsunternehmen und große Bestandshalter. Neben der Buchhaltung decken diese Systeme Vermietung, Instandhaltung, Controlling und Berichtswesen ab, oft mit eigener Schnittstellenwelt. Einführung und Betrieb sind Projekte, keine Anmeldung. Preise nennen die Anbieter individuell.
Diese Plattformen digitalisieren Kommunikation, Aufträge und den Rechnungsdurchlauf und übergeben die geprüften Belege an eine bestehende Buchhaltung. Sinnvoll, wenn die Fibu bleibt und nur der Papierweg verschwinden soll. Als alleinige Lösung für die Abrechnung reichen sie nicht.
- Eine Datenbasis für Objekte, Verträge, Buchungen und Belege, ohne Abgleich zwischen zwei Systemen
- Abrechnungen entstehen direkt aus den laufenden Buchungen, Umlageschlüssel und Mandanten sind bereits hinterlegt
- Ein Ansprechpartner für Support, Updates und gesetzliche Änderungen
- Weniger Auswahl bei Einzelfunktionen, Wechsel später nur als Gesamtwechsel möglich
- Typisch für Verwaltungen mit 100 bis 2.000 Einheiten sowie gemischtem Bestand aus Miete und WEG
- Jede Aufgabe bekommt das passende Werkzeug, etwa Portal, Messdienst-Anbindung und Kanzleisoftware
- Die Buchführung bleibt beim Steuerbüro, die Verwaltung liefert Buchungsstapel über eine DATEV-Schnittstelle
- Einzelne Bausteine lassen sich austauschen, ohne das ganze Haus umzubauen
- Jede Schnittstelle ist eine Fehlerquelle, Stammdaten müssen an zwei Stellen stimmen
- Typisch für kleine Verwaltungen, für reine Bestandshalter sowie für Kanzleien mit Immobilienmandaten
2026
 Kostenloser Download
Whitepaper:
Buchhaltung in der Immobilienverwaltung 2026
Der Leitfaden für Verwalter und Vermieter: Mietenbuchhaltung, WEG-Abrechnung, Betriebs- und Heizkosten, GoBD, DATEV-Anbindung sowie E-Rechnung im DACH-Raum, mit Auswahlkriterien, Einführungsplan und Kostenübersicht.
Nach Ihrer Bestätigung per E-Mail gelangen Sie direkt zum Download. Datenschutzerklärung
Worauf Sie bei der Auswahl achten müssen
Neun Kriterien entscheiden über die Eignung: GoBD-Konformität, Abrechnungsumfang, Bankanbindung, Schnittstellen, E-Rechnung, Datenschutz samt Betriebsart, Mandantenfähigkeit, Bedienbarkeit sowie Support mit Rechts-Updates. Preis und Gesamtkosten stehen bewusst im letzten Abschnitt, weil eine zu knapp gewählte Lösung teurer wird als die Lizenz.
Das Bundesministerium der Finanzen hat die Anforderungen an eine elektronische Buchführung in den GoBD zusammengefasst. Verlangt werden Nachvollziehbarkeit, Vollständigkeit, Richtigkeit, zeitgerechte Buchung, Ordnung sowie Unveränderbarkeit, dazu eine schriftliche Verfahrensdokumentation. Die Abgabenordnung setzt die Fristen: Buchungsbelege bewahren Unternehmen acht Jahre auf, Bücher und Jahresabschlüsse zehn Jahre (§ 147 AO). Fragen Sie deshalb früh, wie ein Anbieter Buchungen festschreibt und wie ein Export nach Ende des Vertrags aussieht.
Bei der E-Rechnung lohnt der genaue Blick auf den eigenen Fall. Empfangen müssen inländische Unternehmer strukturierte Rechnungen nach der europäischen Norm bereits seit dem 1. Januar 2025. Für das Ausstellen staffelt § 27 Abs. 38 UStG die Übergangsfristen: bis Ende 2026 allgemein, bis Ende 2027 für Unternehmen mit höchstens 800.000 Euro Vorjahresumsatz sowie für Rechnungen per EDI. Ab dem 1. Januar 2028 gilt die Pflicht ohne Ausnahme. Die steuerfreie Vermietung von Wohnraum nach § 4 Nr. 12 UStG löst die Pflicht nicht aus; sobald Gewerbeflächen mit Option zur Steuerpflicht dazukommen, sieht die Lage anders aus.
Der dritte Prüfstein ist der Zahlungsverkehr. Eine Verwaltung ohne automatischen Abgleich verbringt jeden Monat Stunden damit, Überweisungen den richtigen Sollstellungen zuzuordnen. Achten Sie auf den Abruf von Kontoumsätzen im Format CAMT oder MT940, auf SEPA-Lastschriften mit Mandatsverwaltung und auf getrennte Konten für Kautionen sowie Rücklagen. Die neun Kriterien im folgenden Block fassen zusammen, was in eine Ausschreibung gehört.
Die GoBD verlangen festgeschriebene Buchungen, ein Protokoll über Änderungen und eine Verfahrensdokumentation. Buchungsbelege bewahrt die Abgabenordnung acht Jahre auf, Bücher und Jahresabschlüsse zehn Jahre. Prüfen Sie, wie das System festschreibt und wie ein Export am Vertragsende aussieht.
Hier trennt sich Branchensoftware von allgemeiner Buchhaltung. Gefragt sind frei definierbare Umlageschlüssel, Abrechnungskreise je Objekt, tagegenaue Teilung bei Mieterwechsel, die verbrauchsabhängige Heizkostenabrechnung nach Heizkostenverordnung sowie Wirtschaftsplan und Erhaltungsrücklage für jede Gemeinschaft.
Der automatische Abgleich spart die meiste Zeit im Monatsgeschäft. Wichtig sind der Abruf der Umsätze im Format CAMT oder MT940, ein Regelwerk für die Zuordnung, SEPA-Lastschriften mit Mandatsverwaltung sowie getrennte Konten für Kautionen und Rücklagen.
Sobald ein Steuerbüro den Abschluss erstellt, entscheidet die Qualität des Exports über den Aufwand. Neben DATEV zählen die Anbindung der Messdienstleister, die Zahlen für die Anlage V und die Bescheinigung haushaltsnaher Dienstleistungen nach § 35a EStG.
Strukturierte Rechnungen müssen inländische Unternehmer seit dem 1. Januar 2025 empfangen und verarbeiten können. Für den Versand laufen Übergangsfristen bis Ende 2026 und für kleinere Unternehmen bis Ende 2027, ab 2028 gilt die Pflicht ohne Ausnahme. Die steuerfreie Wohnraumvermietung löst die Pflicht nicht aus.
Beide Betriebsarten lassen sich datenschutzkonform führen. In der Cloud entscheiden der Vertrag zur Auftragsverarbeitung, der Standort der Server und die technischen Maßnahmen. Im eigenen Netz tragen Sie Sicherung, Updates und Zugriffsschutz selbst. Mieterdaten sind personenbezogene Daten, Zahlungsdaten inklusive.
Jede Gemeinschaft und jeder Eigentümer braucht einen eigenen Buchungskreis mit eigener Bankverbindung. Ebenso wichtig ist die Preisgrenze der nächsten Stufe: Viele Tarife staffeln nach Einheiten, und der Sprung fällt genau dann an, wenn ein neues Mandat dazukommt.
Buchhaltungssoftware wird täglich bedient, nicht einmal im Jahr. Entscheidend sind ein verständlicher Buchungsdialog, Serienvorgänge für wiederkehrende Aufgaben und eine Suche, die Objekt, Einheit und Beleg gleichzeitig findet. Ein Testmandant mit echten Daten zeigt das in einer Stunde.
Der Bedarf an Unterstützung ballt sich in wenigen Wochen des Jahres, nämlich rund um Abrechnung und Eigentümerversammlung. Genauso wichtig ist die gesetzliche Pflege: Änderungen an WEG, Heizkostenverordnung oder Umsatzsteuer müssen ohne Aufpreis in die Software kommen.
 Bedarfscheck in 2 Minuten
Welche Software passt zu Ihrem Bestand?
Beantworten Sie fünf kurze Fragen. Sie erhalten eine persönliche Empfehlung per E-Mail. Unser Vergleich: Wir gleichen Ihre Antworten mit allen 57 recherchierten Anbietern ab.
Sagen Sie uns, wohin wir Ihre persönliche Empfehlung schicken dürfen. Sie kommt in wenigen Minuten per E-Mail.

Ihre persönliche Empfehlung ist unterwegs und kommt in wenigen Minuten per E-Mail. Bitte prüfen Sie auch Ihren Spam-Ordner.
Wie Sie eine Buchhaltungssoftware für die Immobilienverwaltung erfolgreich einführen
Sechs Phasen führen von der Bestandsaufnahme bis zum Regelbetrieb: Ziele klären, mit echten Objektdaten testen, Stichtag festlegen, Daten migrieren, parallel abrechnen, übergeben. Der Stichtag gehört auf den Beginn eines Wirtschaftsjahres. Ein Wechsel mitten in der Abrechnungsperiode verdoppelt die Arbeit.
Die erste Phase entscheidet über alles Weitere. Zählen Sie Einheiten, Objekte, Mandanten und Bankkonten, und notieren Sie, welche Abrechnungen Sie führen: Miete, WEG, Gewerbe, Heizkosten über einen Messdienst. Daraus ergibt sich der Zuschnitt, nicht aus der Funktionsliste eines Anbieters. Legen Sie zugleich fest, wer künftig bucht, denn eine Software ändert die Zuständigkeit im Team nicht von allein.
In der Testphase gilt eine einzige Regel: echte Daten, kein Demomandant. Importieren Sie ein reales Objekt samt Mietverträgen, Salden und einem Monat Kontoumsätzen, und rechnen Sie eine vergangene Abrechnungsperiode nach. Stimmt das Ergebnis mit der alten Abrechnung überein, taugt das System. Weicht die Summe ab, liegt der Fehler fast immer im Umlageschlüssel oder in den Leerstandsanteilen.
Die Migration selbst zerfällt in vier Pakete: Stammdaten, Salden und offene Posten, Kautionen samt Rücklagen, Belegarchiv. Für das Archiv brauchen Sie eine Entscheidung, keine Bastelei. Entweder wandern die Belege mit, oder das alte System bleibt lesend bis zum Ablauf der Aufbewahrungsfrist verfügbar, die bei Buchungsbelegen nach § 147 AO acht Jahre beträgt. Beides ist zulässig, solange die Verfahrensdokumentation den Weg beschreibt.
Bestand und Ziele klären
Einheiten, Objekte, Mandanten, Bankkonten und Abrechnungsarten aufnehmen. Festlegen, wer künftig bucht und welche Aufgaben beim Steuerbüro bleiben.
Auswahl und Test mit echten Daten
Drei bis fünf Systeme in die engere Wahl nehmen und jeweils ein reales Objekt einspielen. Eine abgeschlossene Abrechnungsperiode nachrechnen und das Ergebnis mit der alten Abrechnung vergleichen.
Stichtag und Projektplan festlegen
Den Umstellungstermin auf den Beginn eines Wirtschaftsjahres legen. Migration, Parallelbetrieb und Schulung terminieren, Verantwortliche je Paket benennen.
Datenmigration
Stammdaten, Salden, offene Posten, Kautionen und Rücklagen übernehmen, danach das Belegarchiv. Jede Übernahme wird an einer Stichprobe geprüft, bevor der Vollimport läuft.
Parallelbetrieb und erste Abrechnung
Die erste Betriebskosten- oder Hausgeldabrechnung im neuen System erstellen und gegen die bisherige Systematik prüfen. Abweichungen zeigen sich fast immer bei Schlüsseln oder Abgrenzungen.
Übergabe in den Regelbetrieb
Automatik einschalten, Portale für Mieter sowie Eigentümer freigeben, Serienvorgänge einrichten. Zum Schluss die Verfahrensdokumentation auf den neuen Stand bringen.
Die häufigsten Fehler bei der Einführung
Sieben Stolperfallen tauchen in Wechselprojekten immer wieder auf: ungeprüfte Altdaten, ein Stichtag mitten im Wirtschaftsjahr, falsch angelegte Kautions- und Rücklagenkonten, blind kopierte Umlageschlüssel, ein vergessenes Belegarchiv, freigeschaltete Portale ohne Prozess und eine ungeklärte Zuständigkeit im Team. Jeder dieser Fehler lässt sich vorher abstellen.
Auffällig ist, dass die teuersten Fehler nicht technischer Natur sind. Ein Import misslingt selten spektakulär; er misslingt leise, indem er falsche Salden übernimmt, die erst die Jahresabrechnung ans Licht bringt. Deshalb steht am Anfang jeder Migration eine Stichprobe, nicht der Vollimport.
Der zweite Block betrifft das Recht. Kautionen gehören nach § 551 BGB getrennt vom Vermögen des Vermieters angelegt, die Erhaltungsrücklage einer Gemeinschaft gehört ohnehin den Eigentümern. Wandern beide Beträge im neuen System auf ein Sammelkonto, entsteht ein Problem, das keine Software später reparieren kann. Die folgenden sieben Punkte nennen jeweils die Gegenmaßnahme direkt mit.
Falsche Salden, verwaiste Mietverhältnisse und alte Umlageschlüssel wandern beim Vollimport stillschweigend mit. Sichtbar wird der Fehler erst in der Jahresabrechnung, wenn die Summe nicht mehr stimmt.
Ein Stichtag im laufenden Abrechnungszeitraum zwingt dazu, dieselbe Periode in zwei Systemen zu rechnen und am Ende zusammenzuführen. Der Aufwand verdoppelt sich, die Fehlerquote steigt.
Kautionen gehören nach § 551 BGB getrennt vom Vermögen des Vermieters angelegt, die Erhaltungsrücklage gehört ohnehin der Gemeinschaft. Ein Sammelkonto vermischt fremdes Geld mit eigenem.
Übernommene Schlüssel aus dem Altsystem enthalten oft historische Sonderfälle, die niemand mehr begründen kann. Mieter und Eigentümer erkennen die Abweichung meist zuerst.
Nach dem Wechsel liegen Belege in zwei Welten, und die Beschreibung der Abläufe stammt noch vom Vorgängersystem. Bei einer Betriebsprüfung fehlt damit die Nachvollziehbarkeit.
Ein Mieter- oder Eigentümerportal erzeugt ab dem ersten Tag Anfragen. Ohne Zuständigkeit und ohne Reaktionszeit entsteht ein zweiter Posteingang, den niemand leert.
Software verschiebt Arbeit, sie schafft sie nicht ab. Bleibt offen, ob die Verwaltung selbst bucht oder das Steuerbüro, liegen Belege wochenlang unbearbeitet.
Was kostet eine Buchhaltungssoftware für die Immobilienverwaltung wirklich?
Fünf Preismodelle prägen den Markt: kostenlose Einstiegsstufen für wenige Einheiten, Pakete für private Vermieter ab rund 4,50 Euro im Monat, Preise je Verwaltungseinheit zwischen 0,35 und 1,00 Euro, Verwalterpakete zwischen etwa 40 und 600 Euro im Monat sowie Lizenzkauf ab rund 700 Euro. Die Lizenz ist dabei selten der größte Posten.
Alle Zahlen in diesem Abschnitt stammen aus den Preisseiten der 57 verglichenen Anbieter, erhoben am 20. September 2026. Preise für Systeme der Wohnungswirtschaft nennen die Anbieter überwiegend auf Anfrage, weil sich der Umfang nach Einheiten, Modulen und Nutzern richtet. Angegeben sind Nettopreise, soweit die Anbieter Netto ausweisen; einzelne Tarife für private Vermieter stehen inklusive Mehrwertsteuer im Netz.
Auffällig ist die Spreizung innerhalb derselben Funktionsklasse. Ein Paket für 50 Einheiten kostet je nach Anbieter zwischen etwa 30 und 250 Euro im Monat, ohne dass der Funktionsumfang im gleichen Verhältnis auseinanderginge. Der Unterschied liegt meist in drei Punkten: Zahl der enthaltenen Nutzerlizenzen, Bankabruf als Bestandteil oder als Zusatz, Portale für Mieter sowie Eigentümer als Bestandteil oder als Modul.
Rechnen Sie deshalb über drei Jahre statt über einen Monat. In die Gesamtkosten gehören Einrichtung, Datenmigration, Schulung, der Bankabruf, jeder zusätzliche Mandant, die Wartungsgebühr bei lokaler Installation und der Aufwand für den Ausstieg. Der Kasten unter den Preisstufen listet die Posten, die in Angeboten regelmäßig fehlen.
Mehrere Anbieter führen eine Gratisstufe für eine bis zehn Einheiten mit einem Zugang. Enthalten sind Stammdaten, Zahlungsübersicht und eine einfache Abrechnung. WEG-Funktionen, mehrere Mandanten und der automatische Bankabruf fehlen in dieser Stufe fast immer.
Die verbreitetste Stufe für Selbstverwalter. Einstiegstarife für bis zu fünf Einheiten beginnen bei rund 4,50 bis 10 Euro, Pakete bis 50 Einheiten liegen bei etwa 25 bis 40 Euro im Monat. Jahreszahlung senkt den Preis bei vielen Anbietern um ein bis zwei Monatsbeiträge.
Das typische Modell im professionellen Segment, oft kombiniert mit einer monatlichen Grundgebühr zwischen rund 100 und 150 Euro. Stellplätze sowie Lagerflächen rechnen Anbieter meist günstiger ab. Ab mehreren hundert Einheiten sinkt der Satz je Einheit spürbar.
Komplettlösungen für Miete und WEG sowie Portalplattformen rechnen häufig als Paketpreis ab. Einstiegspakete bis etwa 100 Einheiten liegen bei rund 40 bis 150 Euro, mittlere Stufen bis 1.000 Einheiten bei etwa 200 bis 360 Euro, große Pakete bis mehrere tausend Einheiten bei etwa 400 bis 600 Euro im Monat.
Der Lizenzpreis ist der Posten, den jedes Angebot nennt. Teuer wird der Rest: Einrichtung und Datenmigration fallen einmalig an, oft im dreistelligen bis vierstelligen Bereich. Der automatische Bankabruf läuft bei mehreren Anbietern als kostenpflichtiges Zusatzmodul mit rund 4 bis 40 Euro im Monat. Jeder weitere Nutzer kostet zwischen etwa 25 und 30 Euro monatlich, jeder zusätzliche Mandant ebenfalls. Bei lokaler Installation kommen jährliche Wartung sowie Hosting hinzu, bei Cloud-Verträgen die Frage, in welchem Format Sie Ihre Daten am Vertragsende zurückbekommen. Rechnen Sie deshalb über drei Jahre und mit dem Bestand, den Sie in drei Jahren erwarten.

1 Wofür steht die Abkürzung GoBD? Aufklappen ↓
Auflösung aufdecken ↓
2 Was gehört in den Wirtschaftsplan einer WEG? Aufklappen ↓
Auflösung aufdecken ↓
3 Was ist eine Sollstellung? Aufklappen ↓
Auflösung aufdecken ↓
4 Wozu dient eine DATEV-Schnittstelle? Aufklappen ↓
Auflösung aufdecken ↓
5 Was meint „All-in-One“ gegenüber „Best-of-Breed“? Aufklappen ↓
Auflösung aufdecken ↓
Glossar: die wichtigsten Begriffe der Immobilienbuchhaltung
Die Buchhaltung in der Immobilienverwaltung mischt Begriffe aus Mietrecht, Wohnungseigentumsrecht und Steuerrecht. Die folgenden achtzehn Stichworte tauchen in Funktionslisten, Angeboten und Gesprächen mit dem Steuerbüro immer wieder auf.
- WEG (Wohnungseigentümergemeinschaft)
Die Gemeinschaft aller Eigentümer eines in Wohnungseigentum aufgeteilten Hauses. Sie ist rechtsfähig, hat eigenes Vermögen und beschließt in der Eigentümerversammlung über Wirtschaftsplan sowie Jahresabrechnung. In der Software läuft jede Gemeinschaft als eigener Mandant mit eigener Bankverbindung.
- Hausgeld
Der monatliche Vorschuss, den ein Wohnungseigentümer an die Gemeinschaft zahlt. Er deckt die laufenden Bewirtschaftungskosten und die Zuführung zur Erhaltungsrücklage. Die Höhe ergibt sich aus dem beschlossenen Wirtschaftsplan und dem Miteigentumsanteil.
- Wirtschaftsplan
Die Vorausschau auf die Einnahmen und Ausgaben einer Gemeinschaft im kommenden Wirtschaftsjahr. Daraus leiten sich die Hausgeldvorschüsse der Eigentümer ab. § 28 WEG verpflichtet den Verwalter zur Aufstellung, die Versammlung beschließt über die Vorschüsse.
- Hausgeldabrechnung
Die Jahresabrechnung einer Eigentümergemeinschaft. Sie stellt den tatsächlichen Einnahmen und Ausgaben die geleisteten Vorschüsse gegenüber und weist für jede Einheit eine Nachzahlung oder ein Guthaben aus. Die Entwicklung der Erhaltungsrücklage gehört dazu.
- Erhaltungsrücklage
Der angesparte Betrag einer Gemeinschaft für künftige Instandhaltung, früher Instandhaltungsrücklage genannt. Das Geld gehört der Gemeinschaft, nicht der Verwaltung, und wird getrennt geführt. In der Abrechnung erscheint sowohl die Zuführung als auch die Entnahme.
- Betriebskostenabrechnung
Die jährliche Abrechnung der umlagefähigen Kosten gegenüber dem Mieter, geregelt in der Betriebskostenverordnung. Nach § 556 Abs. 3 BGB muss sie dem Mieter binnen zwölf Monaten nach Ende des Abrechnungszeitraums zugehen. Danach sind Nachforderungen grundsätzlich ausgeschlossen.
- Heizkostenabrechnung
Die verbrauchsabhängige Abrechnung von Heizung und Warmwasser nach der Heizkostenverordnung. Ein Teil der Kosten wird nach Verbrauch verteilt, der Rest nach Fläche. Die Verbrauchswerte liefert in der Regel ein Messdienstleister, dessen Daten die Software einliest.
- Umlageschlüssel
Die Regel, nach der eine Kostenart auf die Einheiten verteilt wird, etwa nach Wohnfläche, Miteigentumsanteil, Personenzahl oder Verbrauch. Jede Kostenart kann einen eigenen Schlüssel tragen. Grundlage sind Mietvertrag, Teilungserklärung oder ein Beschluss der Gemeinschaft.
- Mietenbuchhaltung
Die laufende Buchführung rund um Mietverhältnisse: Sollstellung der Miete, Zahlungseingänge, Vorauszahlungen, Kautionen und Mahnwesen. Sie bildet die Grundlage für Betriebskostenabrechnung sowie Auswertungen. Von der Firmenbuchhaltung der Verwaltung bleibt sie getrennt.
- Sollstellung
Die Buchung einer fälligen Forderung zum Fälligkeitstag, etwa der Monatsmiete oder des Hausgelds. Erst dadurch entsteht ein offener Posten, gegen den Zahlungseingänge abgeglichen werden. Ohne Sollstellung fehlt die Grundlage für ein automatisches Mahnwesen.
- Offene-Posten-Liste
Die Aufstellung aller noch nicht ausgeglichenen Forderungen und Verbindlichkeiten zu einem Stichtag. In der Verwaltung zeigt sie Mietrückstände und offene Hausgelder je Einheit. Bei einem Softwarewechsel gehört sie zu den Daten, die zwingend korrekt übernommen werden müssen.
- Bankabgleich (CAMT und MT940)
Der automatische Abruf der Kontoumsätze und deren Zuordnung zu offenen Sollstellungen. CAMT ist das aktuelle XML-Format der SEPA-Welt, MT940 der ältere Vorgänger im SWIFT-Standard. Viele Anbieter rechnen den Abruf als kostenpflichtiges Zusatzmodul ab.
- Mandantenfähigkeit
Die Fähigkeit einer Software, mehrere rechtlich getrennte Buchungskreise nebeneinander zu führen. In der Verwaltung entspricht ein Mandant einer Gemeinschaft oder einem Eigentümer, jeweils mit eigener Kontenwelt, eigener Bankverbindung und eigenem Abschluss. Ohne diese Trennung lässt sich fremdes Geld nicht sauber verwalten.
- Objektbuchhaltung
Die Zuordnung jedes Geschäftsvorfalls zu Objekt, Einheit und Abrechnungskreis, zusätzlich zum Sachkonto. Aus dieser zweiten Ordnung entstehen die Abrechnungen gegenüber Mietern und Eigentümern. Eine allgemeine Finanzbuchhaltung kennt diese Achse nicht.
- GoBD
Die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern in elektronischer Form, festgelegt in einem Schreiben des Bundesministeriums der Finanzen. Gefordert sind unter anderem Nachvollziehbarkeit, Unveränderbarkeit und eine Verfahrensdokumentation. Buchungsbelege sind nach § 147 AO acht Jahre aufzubewahren, Bücher und Jahresabschlüsse zehn Jahre.
- DATEV-Schnittstelle
Ein Export, der Buchungen und möglichst auch Belegbilder in das Format der Kanzleisoftware DATEV überführt. Er erspart dem Steuerbüro das Abtippen und der Verwaltung die Rückfragen. Entscheidend ist, welches Format der Anbieter liefert und ob Belege mitgehen.
- E-Rechnung (XRechnung und ZUGFeRD)
Eine Rechnung in einem strukturierten elektronischen Format nach der europäischen Norm EN 16931. XRechnung ist ein reines XML-Format, ZUGFeRD kombiniert PDF und XML. Inländische Unternehmer müssen solche Rechnungen seit dem 1. Januar 2025 empfangen können, für den Versand laufen Übergangsfristen bis Ende 2027.
- Anlage V
Die Anlage zur Einkommensteuererklärung für Einkünfte aus Vermietung und Verpachtung. Sie stellt Mieteinnahmen den Werbungskosten gegenüber, also Zinsen, Abschreibung, Verwaltungs- und Instandhaltungskosten. Viele Programme werten die gebuchten Daten direkt für diese Anlage aus.
Häufige Fragen
Die wichtigsten Fragen zur Buchhaltung in der Immobilienverwaltung, zu Abrechnungspflichten, Schnittstellen und Kosten, kurz sowie anbieterneutral beantwortet.
Was ist eine Buchhaltungssoftware für die Immobilienverwaltung?
Eine Buchhaltungssoftware für die Immobilienverwaltung verbucht Mieten, Hausgeld, Betriebskosten und Belege getrennt nach Objekt sowie nach Mandant. Daraus entstehen die vorgeschriebenen Abrechnungen, also Betriebskostenabrechnung, Hausgeldabrechnung und Wirtschaftsplan. Eine allgemeine Finanzbuchhaltung kennt weder Umlageschlüssel noch Erhaltungsrücklage und bildet deshalb nur die Firmenzahlen des Verwalters ab, nicht die Zahlen jedes einzelnen Hauses.
Reicht als privater Vermieter eine Tabelle, oder brauche ich eine eigene Software?
Bis etwa fünf Einheiten reicht eine sorgfältig geführte Tabelle in aller Regel aus. Darüber wird die Betriebskostenabrechnung von Hand fehleranfällig, weil Umlageschlüssel, Leerstandsanteile und unterjährige Mieterwechsel zusammenkommen. Sobald eine Eigentümergemeinschaft dazukommt, ändert sich die Lage grundsätzlich: Wirtschaftsplan, Hausgeldabrechnung und Erhaltungsrücklage lassen sich in einer Tabelle kaum prüfbar führen.
Was kostet eine Buchhaltungssoftware für die Immobilienverwaltung?
Einsteigerpakete für private Vermieter beginnen bei rund 4,50 bis 10 Euro im Monat, Verwalterlösungen für Miete und WEG liegen je nach Bestand zwischen etwa 40 und 600 Euro im Monat. Lokale Installationen kosten einmalig ab rund 700 Euro zuzüglich Wartung, große Systeme für die Wohnungswirtschaft rechnen individuell ab. Die Spannen stammen aus den Preisseiten der 57 verglichenen Anbieter, Stand September 2026.
Gibt es kostenlose Software für die Immobilienverwaltung?
Ja, mehrere Anbieter führen eine dauerhaft kostenlose Einstiegsstufe für eine Handvoll Einheiten. Die Grenzen zeigen sich bei der WEG-Abrechnung, bei der Trennung mehrerer Mandanten und bei Schnittstellen zur Bank oder zum Steuerbüro. Für eine gewerbliche Verwaltung mit Fremdgeldern reicht eine solche Stufe deshalb selten über die erste Abrechnungsperiode hinaus.
Was muss eine Software für die WEG-Verwaltung können?
Eine WEG-taugliche Software bildet Wirtschaftsplan, Hausgeldabrechnung, Erhaltungsrücklage und Beschlusssammlung nach dem Wohnungseigentumsgesetz ab. § 28 WEG verlangt vom Verwalter einen Wirtschaftsplan sowie eine Jahresabrechnung, über die die Eigentümerversammlung beschließt. Dafür braucht jede Gemeinschaft einen eigenen Mandanten mit eigener Bankverbindung, eigenem Kontenrahmen und eigenen Abrechnungskreisen.
Was bedeutet GoBD für die Immobilienbuchhaltung?
Die GoBD verlangen, dass Buchungen und Belege vollständig, nachvollziehbar sowie unveränderbar aufbewahrt werden, ergänzt um eine schriftliche Verfahrensdokumentation. Buchungsbelege bewahrt die Abgabenordnung acht Jahre auf, Bücher und Jahresabschlüsse zehn Jahre (§ 147 AO). Eine Tabelle ohne Änderungsprotokoll erfüllt die Anforderung an die Unveränderbarkeit nicht.
Brauche ich eine DATEV-Schnittstelle?
Eine DATEV-Schnittstelle lohnt sich immer dann, wenn ein Steuerbüro den Abschluss erstellt: Buchungen und Belege wandern ohne Abtippen in die Kanzleisoftware. Führen Sie die Bücher vollständig selbst, genügt oft ein Export als Buchungsstapel oder als CSV-Datei. Klären Sie vor dem Kauf, welches Format der Anbieter liefert und ob auch Belegbilder mitgehen.
Ab wann müssen Vermieter und Verwalter E-Rechnungen ausstellen?
Empfangen müssen inländische Unternehmer strukturierte E-Rechnungen bereits seit dem 1. Januar 2025. Für das Ausstellen staffelt § 27 Abs. 38 UStG die Übergangsfristen: bis Ende 2026 allgemein, bis Ende 2027 für Unternehmen mit höchstens 800.000 Euro Vorjahresumsatz sowie für EDI-Verfahren. Ab dem 1. Januar 2028 gilt die Pflicht ohne Ausnahme. Die steuerfreie Vermietung von Wohnraum nach § 4 Nr. 12 UStG löst die Pflicht nicht aus.
Cloud oder Installation im eigenen Netz, was ist datenschutzkonform?
Beide Betriebsarten lassen sich datenschutzkonform führen; bei der Cloud entscheiden der Vertrag zur Auftragsverarbeitung, der Standort der Server und die technischen Maßnahmen des Anbieters. Eine Installation im eigenen Netz verlagert Sicherung, Updates und Zugriffsschutz in Ihre Verantwortung. Lassen Sie sich in beiden Fällen ein Verzeichnis der Verarbeitungstätigkeiten sowie ein Löschkonzept geben.
Wie wechsle ich die Software, ohne die laufende Abrechnung zu gefährden?
Der Wechsel gelingt am sichersten zum Beginn eines Wirtschaftsjahres, mit migrierten Salden, offenen Posten und einem Parallelbetrieb über die erste Abrechnung. Planen Sie für Stammdaten, Kautionskonten und das Belegarchiv reichlich Zeit ein. Eine Stichprobe über zehn Einheiten deckt Migrationsfehler früh auf, solange das alte System noch läuft.

IT-Systemhaus München Vergleich 2026. Das sind die besten 59 Anbieter.
Eine Versicherungsagentur in Bogenhausen braucht jeden Morgen erreichbare Postfächer, ein laufendes Maklerprogramm und eine abgesicherte Verbindung zu den Gesellschaften, ein Zulieferer der Elektroindustrie in Unterschleißheim dagegen Konstruktionsrechner, Prüfstände…
Mehr erfahren-
IoT-Entwicklung Vergleich 2026. Das sind die besten 42 Anbieter.
Wasserzähler, die ihren Stand selbst melden, Maschinen, die vor einem Ausfall warnen, Kühlcontainer, die ihre Temperatur unterwegs übertragen:…
-
Sportmarketing Agentur Vergleich 2026. Das sind die besten 49 Anbieter.
Ein Mittelständler sucht mit seinem Logo auf dem Trikot des Heimatvereins neue Kunden, ein Stadtlauf braucht Partner für…
-
Industriedesign Agentur Vergleich 2026. Das sind die besten 62 Anbieter.
Ob ein Akkuschrauber gut in der Hand liegt, ob eine Pflegekraft das Infusionsgerät auch im Nachtdienst fehlerfrei bedient…
-
Laravel Agentur Vergleich 2026. Das sind die besten 39 Anbieter.
Kundenportale, Buchungssysteme, interne Werkzeuge und SaaS-Produkte haben oft eines gemeinsam: Unter der Oberfläche arbeitet Laravel. Das PHP-Framework ist…
Mehr solcher Vergleiche?
Jetzt kostenlos abonnieren.
Jeden Dienstag die besten Artikel aus dem Dr. Web-Magazin direkt in Ihr Postfach – kein Spam, jederzeit abmeldbar.