Das Geschäftsmodell von Block begann mit einem weißen Kartenleser für kleine Händler und hängt heute an einer App für Millionen Amerikaner mit schwacher Bonität. Cash App liefert inzwischen 62 Prozent des Bruttogewinns, die Kassensparte Square nur noch 37 Prozent. Am 1. Oktober 2026 startete Block trotzdem seine erste große Werbekampagne für Bitcoin.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Blocks Kampagne richtet sich an Endkunden und läuft bis Ende Dezember auf YouTube, X, Instagram und im Fernsehen bei Fox Sports. Wenige Wochen zuvor hatte der Konzern von Jack Dorsey bei der US-Bankaufsicht OCC eine eigene Treuhandbank für Bitcoin und Stablecoins beantragt, und Analysten von Piper Sandler nannten die längeren Laufzeiten der Kleinkredite in Cash App einen Test für das ganze Kreditmodell. Diese Analyse klärt, woran Block wirklich verdient, warum der Bitcoin im Umsatz groß und im Gewinn winzig ist und was das Modell für Händler und Verbraucher in Deutschland bedeutet.
Das Wichtigste in Kürze
- Block erzielte im zweiten Quartal 2026 einen Bruttogewinn von umgerechnet 2,82 Milliarden Euro, ein Plus von 25 Prozent. Davon stammten 1,76 Milliarden Euro aus Cash App und 1,03 Milliarden Euro aus Square.
- Bitcoin machte im selben Quartal 29 Prozent des Umsatzes aus, aber nur 2,3 Prozent des Bruttogewinns. Block bucht jeden Bitcoin-Verkauf in voller Höhe als Umsatz.
- Der eigentliche Wachstumsmotor sind Kleinkredite: Über Cash App Borrow und Afterpay vergab Block im zweiten Quartal 2026 Kredite über 16,8 Milliarden Euro, 59 Prozent mehr als ein Jahr zuvor.
- Gründer Jack Dorsey kontrolliert über Aktien mit zehnfachem Stimmrecht rund 42 Prozent der Stimmen. Im Februar 2026 strich Block mehr als 40 Prozent der Stellen.
- In Deutschland sind Square, Cash App und Afterpay nicht verfügbar. Das europäische Geschäft steuert Block seit Januar 2026 aus Dublin.
Fünf Fragen an Jack Dorseys Zahlungskonzern

1 Welcher Anteil des Bruttogewinns von Block stammte im zweiten Quartal 2026 aus Cash App? Aufklappen ↓
Auflösung aufdecken ↓
2 Welchen Anteil am Bruttogewinn hatte Bitcoin im selben Quartal? Aufklappen ↓
Auflösung aufdecken ↓
3 Welches Unternehmen kaufte Block für umgerechnet rund 25,8 Milliarden Euro? Aufklappen ↓
Auflösung aufdecken ↓
4 Welche Gebühr zahlt ein Händler bei Square in den USA im Grundtarif für eine Kartenzahlung vor Ort? Aufklappen ↓
Auflösung aufdecken ↓
5 Wie viel Prozent der Stimmrechte kontrolliert Gründer Jack Dorsey? Aufklappen ↓
Auflösung aufdecken ↓
Wer steckt hinter Block und wie fing alles an?
Hinter Block stehen Jack Dorsey, Mitgründer von Twitter, und der Glaskünstler Jim McKelvey aus St. Louis. Beide gründeten das Unternehmen 2009 unter dem Namen Square, weil kleine Händler damals kaum Kartenzahlungen annehmen konnten.
Der Anlass war ein verlorener Verkauf. Jim McKelvey betrieb in St. Louis eine Glasbläserei und wollte einem Kunden ein Stück aus seiner Werkstatt verkaufen. Der Kunde wollte mit Kreditkarte zahlen, McKelvey besaß dafür kein Gerät, und das Geschäft platzte. McKelvey erzählte die Geschichte seinem früheren Mitarbeiter Jack Dorsey, der damals gerade bei Twitter als Chef abgelöst worden war. Aus diesem Gespräch entstand die Idee für einen winzigen Kartenleser, den Händler in die Kopfhörerbuchse ihres Smartphones stecken. Die erste Erfindung von Square war also kein Bankprodukt, sondern ein Stück Plastik für Händler, die bei keiner Bank als Kunden unterkamen.
Der Kern dieser frühen Idee war der Zugang. Klassische Zahlungsabwickler verlangten in den USA damals Verträge mit Mindestumsätzen, Bonitätsprüfungen und Monatsgebühren. Für einen Imbisswagen, eine Friseurin oder einen Bauernmarktstand rechnete sich das nicht. Square drehte das Modell um: kein Vertrag, keine Grundgebühr, ein fester Prozentsatz pro Zahlung. Das Risiko, dass ein Kleinhändler betrügt oder pleitegeht, übernahm Square selbst und prüfte die Händler mit eigener Software statt mit Formularen. Diese Verschiebung der Risikoprüfung vom Papier in den Algorithmus prägt das Unternehmen bis heute, nur zielt die Prüfung inzwischen auf Verbraucher statt auf Händler.
Das Startkapital kam aus dem Silicon Valley. Noch vor dem Marktstart des Kartenlesers führte der Risikokapitalgeber Khosla Ventures Ende 2009 eine erste Finanzierungsrunde über umgerechnet rund 8,9 Millionen Euro an. Square war damit auf dem Papier rund 35,6 Millionen Euro wert, ohne ein einziges Gerät verkauft zu haben. Dorsey brachte den Namen mit, den er sich mit Twitter gemacht hatte, und dieser Bekanntheitsvorsprung half bei Investoren wie bei der Presse.
Der erste wichtige Kurswechsel kam 2013 mit Square Cash, einer App, mit der Privatleute einander Geld schicken konnten. Die Anwendung begann als Nebenprojekt des Händlergeschäfts. Aus diesem Nebenprojekt wurde Cash App, die heute mehr Bruttogewinn liefert als das gesamte Kassengeschäft. Der zweite Kurswechsel folgte 2018, als Kunden in Cash App erstmals Bitcoin kaufen konnten. Dorsey ist seit Jahren einer der lautesten Fürsprecher der Kryptowährung, und die Entscheidung zeigte seine Handschrift deutlicher als die irgendeines Vorstandsgremiums.
Mit Deutschland hatte das Unternehmen in seiner Frühphase nichts zu tun, und daran hat sich wenig geändert. Square startete in den USA, ging danach nach Kanada, Japan und Australien und erst viel später nach Großbritannien, Irland, Frankreich und Spanien. Eine deutsche Version der Square-Seite existiert nicht. Cash App läuft nur in den USA, nachdem Block den britischen Ableger im September 2024 eingestellt hat. Deutsche Ladenbesitzer kennen die Kassen von Square deshalb eher aus dem Urlaub als aus dem eigenen Alltag.
- 2009Jack Dorsey und Jim McKelvey gründen Square, Khosla Ventures finanziert die erste Runde mit umgerechnet 8,9 Mio. €
- 2013Start von Square Cash, der späteren Cash App
- 2015Börsengang an der New York Stock Exchange am 19. November
- 2018Bitcoin-Kauf in Cash App
- 2021Eigene Industriebank in Utah, Kauf von TIDAL, Umbenennung in Block
- 2022Abschluss der Afterpay-Übernahme für umgerechnet rund 25,8 Mrd. €
- 2023Hindenburg-Bericht, Rückzug von Clearpay aus Frankreich, Spanien und Italien
- 2025Strafen von CFPB, Bundesstaaten und New Yorker Finanzaufsicht, Aufnahme in den S&P 500
- 2026Abbau von mehr als 40 % der Stellen, Rückstellung für das Justizministerium, Antrag auf Treuhandbank, erste Bitcoin-Werbekampagne
Wie wurde aus der Idee ein Imperium?
Aus dem Kartenleser wurde ein Konzern, weil Square früh an die Börse ging, mit Cash App ein zweites Standbein für Verbraucher aufbaute und 2022 den Kreditanbieter Afterpay für umgerechnet 25,8 Milliarden Euro kaufte.
Der Börsengang am 19. November 2015 war der erste große Schritt. Square gab seine Aktien an der New York Stock Exchange zu umgerechnet rund 8 Euro je Stück aus, und der erste Schlusskurs lag 45 Prozent darüber. Der Ausgabepreis lag allerdings unter der Bewertung der letzten privaten Finanzierungsrunde, viele Beobachter sahen im Gang aufs Parkett deshalb eine Abwertung.
Der Bruttogewinn zeigt, wie stark das Unternehmen danach wuchs. 2015 lag er bei umgerechnet rund 330 Millionen Euro, 2020 bei 2,43 Milliarden Euro und 2025 bei 9,23 Milliarden Euro. In zehn Jahren hat sich die Größe, an der Block selbst seinen Erfolg misst, also fast verdreißigfacht. Die Pandemie wirkte als Beschleuniger, weil Händler kontaktlose Zahlung brauchten und Verbraucher mehr Geld per App verschickten.
Am 10. Dezember 2021 benannte sich Square in Block um. Der neue Name sollte zeigen, dass das Unternehmen mehr ist als ein Kassensystem, und spielte zugleich auf die Blockchain an, die Technik hinter Bitcoin. An der Börse handelt die Aktie heute unter dem Kürzel XYZ. Mit der Umbenennung gab Dorsey den Anlegern ein Signal, den Konzern als Plattform für ein neues Finanzsystem zu bewerten.
Prägend waren zwei Zukäufe mit sehr unterschiedlichem Ausgang. Im März 2021 kaufte Square für umgerechnet 265 Millionen Euro eine Mehrheit an TIDAL, dem Musikdienst des Rappers Jay-Z. Die Begründung war, Künstlern neue Einnahmequellen zu erschließen, ein wirtschaftlicher Erfolg wurde daraus bisher nicht. Eine ganz andere Größenordnung hatte der Kauf von Afterpay aus Australien, angekündigt im August 2021 und abgeschlossen am 31. Januar 2022. Mit umgerechnet rund 25,8 Milliarden Euro, bezahlt in Aktien, war Afterpay die bis dahin größte Übernahme der Unternehmensgeschichte. Afterpay brachte das Geschäft mit Ratenkäufen: Kunden teilen den Kaufpreis in vier zinsfreie Raten, der Händler zahlt dafür eine Gebühr.
| Kennzahl | 2020 | 2025 |
|---|---|---|
| Umsatz | 8,46 Mrd. € | 21,55 Mrd. € |
| Bruttogewinn | 2,43 Mrd. € | 9,23 Mrd. € |
| Bruttogewinn Cash App | 1,09 Mrd. € | 5,64 Mrd. € |
| Bruttogewinn Square | 1,34 Mrd. € | 3,51 Mrd. € |
| Operatives Ergebnis | −17 Mio. € | 1,52 Mrd. € |
| Vollzeitbeschäftigte zum Jahresende | keine Angabe | 10.205 |
- Börsengang 2015: Start an der New York Stock Exchange mit einem Kurssprung von 45 Prozent am ersten Tag
- Afterpay 2022: größter Zukauf für umgerechnet rund 25,8 Milliarden Euro in Aktien
- Umbenennung 2021: aus Square wird Block, die Aktie notiert heute unter dem Kürzel XYZ
Wie verdient Block tatsächlich sein Geld?
Block verdient sein Geld vor allem mit Gebühren auf Zahlungen, mit Kleinkrediten und mit Zinsen auf Kundengelder. Bitcoin bläht den Umsatz auf, bringt aber kaum Gewinn. Im zweiten Quartal 2026 stammten 62 Prozent des Bruttogewinns aus Cash App.
Hauptumsatzquellen: drei Töpfe, sehr ungleiche Margen
Seit dem Geschäftsbericht für 2025 teilt Block seine Erlöse in drei Kategorien ein. Der größte Topf heißt Commerce Enablement und umfasst Zahlungsgebühren bei Square, Ratenkäufe über Afterpay, Kartenzahlungen mit der Cash App Card und Software-Abos. Im zweiten Quartal 2026 kamen daraus umgerechnet 2,98 Milliarden Euro Umsatz und 1,61 Milliarden Euro Bruttogewinn. Der zweite Topf heißt Financial Solutions und bündelt Kredite, Zinsen, Sofortauszahlungen und Bankfunktionen. Er brachte 1,23 Milliarden Euro Umsatz und 1,15 Milliarden Euro Bruttogewinn, ein Plus von 43 Prozent. Der dritte Topf ist das Bitcoin-Geschäft.
Die Rechnung im Bitcoin-Topf ist eigenwillig. Block bucht jeden Bitcoin, den ein Kunde in Cash App kauft, mit dem vollen Kaufpreis als Umsatz und den Einkaufspreis als Kosten. Im zweiten Quartal 2026 standen so umgerechnet 1,69 Milliarden Euro Umsatz Kosten von 1,62 Milliarden Euro gegenüber. Übrig blieben 64 Millionen Euro Bruttogewinn, 31 Prozent weniger als ein Jahr zuvor. Bitcoin machte damit 29 Prozent des Umsatzes aus, aber nur 2,3 Prozent des Bruttogewinns. Für Anleger ist der Umsatz von Block deshalb eine fast wertlose Kennzahl, Block selbst steuert nach dem Bruttogewinn.
Versteckte Erlösströme: Zinsen, Sofortgeld und die Karte
Ein großer Teil des Gewinns versteckt sich in einer unscheinbaren Zeile. Unter „Erlöse aus anderen Quellen“ verbucht Block die Zinsen aus Krediten an Square-Händler, aus Cash App Borrow und aus den Ratenkäufen von Afterpay, dazu Zinserträge auf Kundengelder und auf Einlagen der eigenen Bank Square Financial Services. Einzeln beziffert Block keinen dieser Posten. Anleger können deshalb nicht sauber trennen, wie viel des Gewinns aus Zinsen stammt und wie viel aus Gebühren.
Eine zweite, oft übersehene Quelle ist die Sofortauszahlung. Kunden, die nicht ein bis drei Tage warten wollen, zahlen in Cash App laut den Nutzungsbedingungen vom September 2026 für die sofortige Überweisung des Guthabens aufs Bankkonto zwischen 0,5 und 2,5 Prozent des Betrags. Block entstehen dafür kaum Kosten, weil das Geld ohnehin im System liegt. Hier verdient der Konzern an der Ungeduld seiner Kunden.
Die dritte Quelle ist die Cash App Card, eine Visa-Prepaidkarte, die die Sutton Bank aus Ohio ausgibt. Bei jedem Kartenkauf zahlt der Händler eine Interbankengebühr, von der Block einen Teil erhält. In den USA deckelt ein Gesetz diese Gebühren bei Debitkarten, allerdings nur für Banken ab umgerechnet rund 8,9 Milliarden Euro Bilanzsumme. Die Sutton Bank liegt unter dieser Schwelle, ihre Karten fallen deshalb nicht unter den Deckel. Block selbst äußert sich zu dieser Rechnung nicht. Laut Quartalsbericht stieg der Umsatz mit der Karte im zweiten Quartal 2026 um umgerechnet 68 Millionen Euro gegenüber dem Vorjahr.
Daten und Algorithmen: der Kreditscore aus dem Zahlungsverkehr
Cash App sieht, wann ein Kunde seinen Lohn bekommt, wofür er sein Geld ausgibt und wie zuverlässig er Rechnungen begleicht. Aus diesen Daten berechnet Block einen eigenen Kreditscore, den Cash App Score. Seit dem 1. September 2026 öffnet Block diesen Score erstmals für fremde Kreditgeber, über den Dienstleister Nova Credit. Cash App beziffert den Effekt des eigenen Scores auf 38 Prozent mehr Borrow-Kunden bei gleicher Ausfallrate. Rund 70 Prozent der aktiven Borrow-Kunden haben einen klassischen FICO-Score unter 580 und gelten damit bei normalen Banken als kaum kreditwürdig.
Personalisierte Werbung spielt kaum eine Rolle, verkauft werden auch keine Nutzerprofile an Werbetreibende. Der Wert der Daten liegt in der Kreditentscheidung: Block kennt den Geldfluss seiner Kunden besser als jede Auskunftei und kann deshalb Menschen Geld leihen, die anderswo abgewiesen werden. In der Bilanz taucht dieser Datenschatz nirgends auf, er zeigt sich nur indirekt in niedrigen Ausfallraten. Für Square-Händler gilt dasselbe Prinzip seit Jahren, Block beziffert die Verluste bei Square Loans über alle Konjunkturzyklen auf unter vier Prozent.
| Cash App im zweiten Quartal 2026 | Wert | Veränderung zum Vorjahr |
|---|---|---|
| Bruttogewinn | 1,76 Mrd. € | +31 % |
| Kunden mit mindestens einer Transaktion im Monat | 59 Mio. | +3 % |
| Kunden mit Lohneingang (Primary Banking Actives) | 9,4 Mio. | +17 % |
| Zuflüsse pro aktivem Kunden | 1.309 € | +9 % |
| Volumen Karte, Ratenkauf und Händlerzahlungen | 50,3 Mrd. € | +17 % |
| Neu vergebene Konsumentenkredite | 16,8 Mrd. € | +59 % |
Margen-Asymmetrien und Quersubventionierung
Die Segmente verdienen sehr unterschiedlich. Cash App kam 2025 auf einen Bruttogewinn von umgerechnet 5,64 Milliarden Euro bei 13,74 Milliarden Euro Umsatz. Ohne Bitcoin lag die Bruttomarge von Cash App deutlich höher, denn Bitcoin machte 54 Prozent des Umsatzes von Cash App aus, aber nur 6 Prozent ihres Bruttogewinns. Square erzielte 3,51 Milliarden Euro Bruttogewinn bei 7,53 Milliarden Euro Umsatz, eine Bruttomarge von 47 Prozent. Der Grund liegt in den Kosten: Square muss für jede Kartenzahlung Gebühren an Banken und Kartennetze weiterreichen, Cash App verdient an Zinsen und Sofortauszahlungen fast ohne solche Durchleitungskosten.
Quersubventioniert wird vor allem der Bitcoin. Block lässt Händler Bitcoin-Zahlungen bis 2027 ohne Gebühr annehmen und hat die Gebühren für bestimmte Bitcoin-Käufe in Cash App gesenkt. Hinzu kommen die Hardware-Projekte Bitkey, eine Geldbörse für Bitcoin zum Selbstverwahren, und Proto, ein System für das Schürfen von Bitcoin. Laut Quartalsbericht schrumpfte der Bruttogewinn im Bitcoin-Geschäft im zweiten Quartal 2026 genau wegen dieser Gebührensenkung. Wir halten das für die teuerste Liebhaberei im Konzern: Dorsey finanziert seine Überzeugung mit Gewinnen aus Krediten und Kartengebühren, und die Aktionäre tragen diese Kosten mit.
Skaleneffekte und Netzwerk zwischen zwei Welten
Der stärkste Skaleneffekt entsteht zwischen den beiden Hälften des Konzerns. Square bringt Händler mit, Cash App bringt Verbraucher. Zahlt ein Cash-App-Kunde bei einem Square-Händler mit Cash App Pay oder per Ratenkauf über Afterpay, verdient Block auf beiden Seiten. Das Programm Neighborhoods soll diese Verbindung verstärken, Block meldete dafür im August 2026 30.000 weitere Händler. Jeder zusätzliche Kunde verursacht kaum zusätzliche Kosten für Rechenzentrum oder Personal, die Kosten pro Zahlung sinken mit wachsendem Volumen. Die Grenze liegt dort, wo Kredite ins Spiel kommen, denn jeder neue Kreditnehmer bringt ein neues Ausfallrisiko mit. Zudem stagniert die Zahl der aktiven Kunden seit Monaten bei 59 Millionen.
Die Verschiebung der letzten fünf Jahre
In fünf Jahren haben sich die Gewichte im Konzern umgekehrt. 2021 brachte Square noch umgerechnet 2,06 Milliarden Euro Bruttogewinn, Cash App 1,84 Milliarden Euro. 2025 lag Cash App mit 5,64 Milliarden Euro schon deutlich vorn, Square kam auf 3,51 Milliarden Euro. Im zweiten Quartal 2026 betrug das Verhältnis 62 zu 37 Prozent. Weggebrochen ist in dieser Zeit vor allem der Bitcoin-Boom von 2021, als der Bitcoin-Umsatz umgerechnet 8,92 Milliarden Euro erreichte. Neu hinzugekommen sind Ratenkauf, Kleinkredite und eine eigene Bank. Die Richtung ist eindeutig: Block entwickelt sich vom Zahlungsdienstleister zum Kreditgeber, der zufällig auch Kassen verkauft.
Der Vergleich mit der Konkurrenz macht deutlich, wie ungewöhnlich diese Mischung ist. Der schwedische Ratenkaufanbieter Klarna lebt fast ausschließlich vom Geschäft mit Händlern und Ratenkäufen, wie die Dr.-Web-Analyse zum Geschäftsmodell von Klarna zeigt. Block dagegen vereint Ratenkauf, Kassen, Konten und Kleinkredite in einer Hand. Die Kredite wachsen dabei am schnellsten: Über Cash App Borrow und Afterpay vergab Block im zweiten Quartal 2026 Kredite über umgerechnet 16,8 Milliarden Euro, 59 Prozent mehr als im Vorjahr. Getrennt nach Produkt weist Block diese Summe nicht aus.
Wie groß ist die Marktmacht von Block?
Block ist in den USA ein Schwergewicht für kleine Händler und für Verbraucher mit wenig Geld, aber kein Monopolist. Square wickelte im zweiten Quartal 2026 Zahlungen über umgerechnet 64,9 Milliarden Euro ab, mehr als der Rivale Toast.
Im Kassengeschäft hat Square einen ernsthaften Herausforderer. Toast, spezialisiert auf Restaurants, kam im zweiten Quartal 2026 auf ein Zahlungsvolumen von umgerechnet 54,1 Milliarden Euro, ein Plus von 22 Prozent zum Vorjahresquartal bei rund 180.000 Standorten. Square wuchs im Jahresvergleich um 13 Prozent auf 64,9 Milliarden Euro, in den USA nur um 9,8 Prozent. Der Abstand schrumpft also. Clover, das Kassensystem des Zahlungsriesen Fiserv, meldete im Sommer 2026 sinkende Erlöse, weil der Verkauf von Kassenhardware stockte. Außerdem konkurrieren Shopify mit seinen Ladenkassen und Stripe im Onlinegeschäft. Square ist damit einer von mehreren starken Anbietern, aber kein Marktbeherrscher.
Im Verbrauchergeschäft konkurriert Cash App vor allem mit Venmo, der Bezahl-App von PayPal. PayPal kam im zweiten Quartal 2026 auf 439 Millionen aktive Konten weltweit, Cash App auf 59 Millionen Kunden mit mindestens einer Transaktion im Monat, alle in den USA. Die beiden Apps zielen auf unterschiedliche Gruppen: Venmo ist bei jüngeren Menschen mit Bankkonto beliebt, Cash App bei Kunden mit niedrigem Einkommen und ohne klassische Bankbeziehung. Wie PayPal aus seiner Breite Gewinn schlägt, beschreibt die Dr.-Web-Analyse zum Geschäftsmodell von PayPal. Cash App setzt auf Tiefe statt Breite und holt mehr Geld aus jedem einzelnen Kunden.
Netzwerkeffekte wirken bei Cash App vor allem im Zahlungsverkehr zwischen Privatleuten. Je mehr Freunde und Familienmitglieder die App nutzen, desto schwerer fällt der Wechsel zu einer anderen. Hinzu kommt der Lohneingang: Ein Kunde mit Gehalt auf Cash App, Karte im Alltag und laufendem Kleinkredit wechselt nicht wegen ein paar Cent Gebühr. Laut Geschäftsbericht war Cash App 2025 nach Downloads die Nummer eins unter den Finanz-Apps bei Google Play in den USA. Diese Kombination aus sozialem Netz und Bankfunktion bildet den eigentlichen Burggraben von Block.
Bei Händlern entsteht der Lock-in durch Software und Kredit. Ein Café, das bei Square Kasse, Lohnabrechnung, Onlineshop, Terminbuchung und ein Darlehen bündelt, wechselt nicht leichtfertig. Die Kredite von Square werden automatisch aus den laufenden Kartenumsätzen zurückgezahlt, ein Anbieterwechsel würde diese Rückzahlung verkomplizieren. Die Wechselkosten liegen weniger im Preis als im Aufwand, denn der Händler müsste Daten umziehen, Personal schulen und neue Hardware kaufen. Genau darauf zielt das dreistufige Preismodell, das Square 2025 eingeführt hat und das Händler mit niedrigeren Gebühren in teurere Softwarepakete lockt.
Kartellbehörden spielen bei Block bisher keine Hauptrolle. Die Auseinandersetzungen mit Behörden drehen sich um Verbraucherschutz, Betrugsabwehr und Geldwäsche, nicht um Marktmacht. In keinem seiner Märkte hält Block einen Anteil, der Wettbewerbshüter alarmieren würde. Macht hat Block vor allem über zwei Kundengruppen: Kleinstbetriebe und Menschen, die bei normalen Banken kaum Kredit bekommen. In Marktanteilsstatistiken taucht diese Abhängigkeit nicht auf.
| Anbieter | Schwerpunkt | Kennzahl |
|---|---|---|
| Square (Block) | Kassen für kleine und mittlere Händler | Zahlungsvolumen Q2 2026: 64,9 Mrd. €, +13 % |
| Toast | Kassen für Restaurants | Zahlungsvolumen Q2 2026: 54,1 Mrd. €, +22 % |
| Clover (Fiserv) | Kassen für Handel und Gastronomie | Umsatz Q2 2026 rückläufig |
| Stripe | Zahlungen im Onlinehandel | Volumen 2025: 1,69 Bio. €, +34 % |
| Cash App (Block) | Bezahl- und Bank-App in den USA | 59 Mio. Monatsaktive, Juni 2026 |
| PayPal mit Venmo | Online-Bezahlung und Bezahl-App | 439 Mio. aktive Konten, Q2 2026 |
- Kassen: Square liegt vorn, Toast holt mit Restaurant-Software auf
- Verbraucher: Cash App bindet über Lohneingang, Karte und Kleinkredit
- Kartellrecht: kein großes Verfahren, die Konflikte laufen über Verbraucherschutz
Wer ist bei Block eigentlich das Produkt?
Bei Block ist der Cash-App-Kunde mit schwacher Bonität zugleich Zahler und Datenquelle. Seine Zahlungsdaten bestimmen den Kreditrahmen, seine Gebühren für Sofortauszahlung und Kleinkredit finanzieren einen großen Teil des Gewinns.
Auf der Händlerseite ist die Rollenverteilung klassisch. Der Händler zahlt für jede Kartenzahlung eine Gebühr und erhält dafür Kasse, Abrechnung und schnelles Geld. Der Kunde an der Ladentheke zahlt scheinbar nichts, trägt die Kosten aber über den Preis mit, denn der Händler kalkuliert seine Gebühren ein. Beim Ratenkauf über Afterpay verlangt Square vom Händler 6 Prozent plus umgerechnet 27 Cent je Zahlung, mehr als doppelt so viel wie bei einer normalen Kartenzahlung. Der Händler zahlt diesen Aufschlag in der Hoffnung auf größere Warenkörbe.
Bei Cash App verschiebt sich das Bild. Die App ist für einfache Überweisungen zwischen Privatleuten kostenlos, und dieses Gratisangebot lockt Millionen Nutzer. Geld verdient Block erst, sobald diese Nutzer etwas brauchen, das schnell gehen soll oder knapp ist: Sofortauszahlung, Bitcoin, Kleinkredit, Ratenkauf. Kunden, die am Monatsende knapp bei Kasse sind, zahlen für Cash App Borrow eine Gebühr auf den geliehenen Betrag. Laut Piper Sandler stellte Block die Konditionen von vier Wochen Laufzeit zu 5 Prozent auf sechs Wochen zu 7,5 Prozent um. Auf ein Jahr hochgerechnet entspricht das einem Satz von rund 65 Prozent, ohne Zinseszins.
Die Daten des Kunden werden dabei selbst zur Ware. Mit der Öffnung des Cash App Score für fremde Kreditgeber über Nova Credit verkauft Block erstmals einen Zugang zu den Erkenntnissen, die der Konzern aus dem Zahlungsverkehr seiner Kunden gewinnt. Der Kunde muss der Weitergabe zustimmen, profitiert aber im besten Fall von einem Kredit, den er sonst nicht bekäme. Im schlechtesten Fall wird sein knappes Budget zum Rohstoff für mehrere Kreditgeber. Diese Doppelrolle aus Kunde und Datenlieferant ist bei Fintechs nicht neu, bei Block aber besonders ausgeprägt, weil die Zielgruppe so wenig Alternativen hat.
Für die Bitcoin-Käufer gilt eine eigene Rechnung. Block veröffentlicht keinen festen Aufschlag für Bitcoin-Käufe in Cash App, der Gewinn steckt in der Spanne zwischen Einkaufs- und Verkaufspreis. Im zweiten Quartal 2026 blieben bei umgerechnet 1,69 Milliarden Euro Bitcoin-Umsatz 64 Millionen Euro Bruttogewinn hängen, also knapp 3,8 Cent je Euro. Seit dem 30. September 2026 lockt zudem ein „Bitcoin Bonus“, der Bitcoin-Haltern in der App bis zu 2 Prozent pro Jahr in Bitcoin verspricht. Der Kunde ist hier weniger Ware als Missionsziel: Dorsey will Bitcoin als Alltagsgeld durchsetzen, Cash App ist sein Werkzeug.
Ein deutscher Leser erlebt Block typischerweise in einer einzigen Rolle, als Kunde an einer fremden Kasse. In einem Café in Dublin oder einer Bar in Barcelona tippt er seine Karte auf ein Gerät von Square. Von Gebühren, Cash App und Kleinkrediten merkt er nichts. Für ihn ist Block vor allem ein Lehrstück darüber, wie aus einem Kassenanbieter ein Kreditgeber wird.
Was kostet das Angebot wirklich, und wer trägt die Kosten?
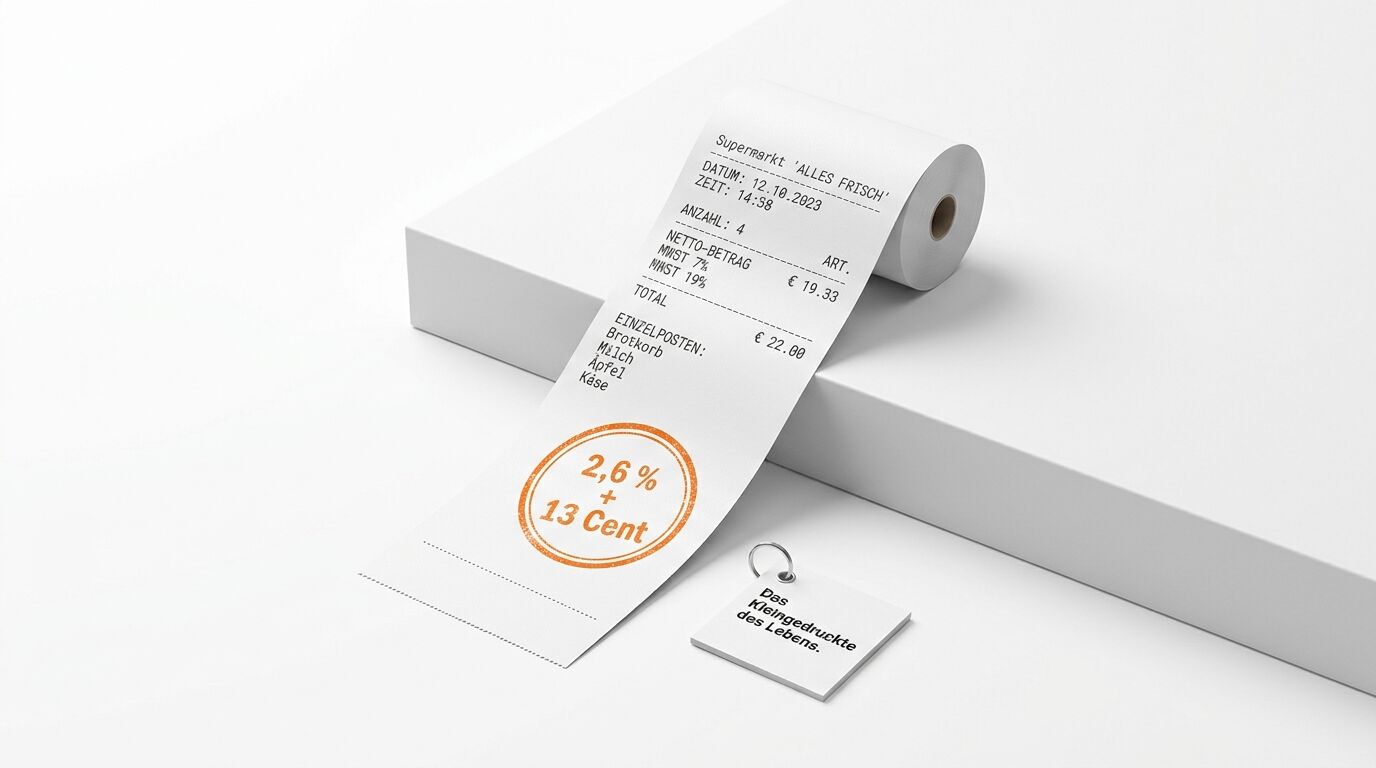
Ein Händler zahlt bei Square in den USA im Grundtarif 2,6 Prozent plus umgerechnet 13 Cent je Kartenzahlung vor Ort. Von jedem Euro Umsatz bei Square fließen rund 53 Cent an Banken, Kartennetze und Partner weiter, 47 Cent bleiben als Bruttogewinn.
Die Preisliste von Square ist auf den ersten Blick einfach. Vor Ort kostet eine Kartenzahlung im Grundtarif 2,6 Prozent plus umgerechnet 13 Cent, in den teureren Paketen Plus und Premium 2,5 beziehungsweise 2,4 Prozent. Online fallen 3,3 Prozent plus 27 Cent an, in den höheren Paketen 2,9 Prozent. Tippt der Händler die Kartennummer von Hand ein, steigt die Gebühr auf 3,5 Prozent plus 13 Cent, weil das Betrugsrisiko höher liegt. Bitcoin-Zahlungen nimmt Square bis 2027 ohne Gebühr an. Der günstigere Prozentsatz in den höheren Paketen kostet eine Monatsgebühr, deren Höhe vom Umfang der Software abhängt.
Ein Rechenbeispiel zeigt die Unterschiede. Bei einem Einkauf über 100 Euro zahlt ein Händler im Grundtarif 2,73 Euro an Square. Nutzt der Kunde den Ratenkauf von Afterpay, kostet derselbe Einkauf den Händler 6,27 Euro, also mehr als das Doppelte. Zum Vergleich: SumUp verlangt in Deutschland ohne Grundgebühr 1,39 Prozent pro Kartenzahlung, für einen Einkauf über 100 Euro also 1,39 Euro. Die amerikanischen Kartengebühren liegen deutlich über den europäischen, weil die EU die Interbankengebühren für Verbraucherkarten gedeckelt hat.
| Leistung | Preis | Wer zahlt |
|---|---|---|
| Kartenzahlung vor Ort, Grundtarif | 2,6 % + 13 Cent | Händler |
| Kartenzahlung vor Ort, Paket Premium | 2,4 % + 13 Cent, plus Monatsgebühr | Händler |
| Onlinezahlung, Grundtarif | 3,3 % + 27 Cent | Händler |
| Manuell eingegebene Karte | 3,5 % + 13 Cent | Händler |
| Ratenkauf mit Afterpay über Square | 6 % + 27 Cent | Händler |
| Bitcoin-Zahlung über Square | 0 % bis 2027 | niemand, Block subventioniert |
| Sofortauszahlung in Cash App | 0,5 bis 2,5 %, höchstens 66,82 € | Verbraucher |
| Kleinkredit Cash App Borrow | 7,5 % für sechs Wochen (laut Piper Sandler) | Verbraucher |
| Verspätete Rate bei Afterpay | bis 7,13 € je Rate, höchstens 25 % des Bestellwerts | Verbraucher |
Die Kosten hinter diesen Preisen weist Block nur grob aus. Square setzte 2025 umgerechnet 7,53 Milliarden Euro um und hatte Kosten von 4,02 Milliarden Euro, vor allem Gebühren an die Banken der Karteninhaber, an Visa und Mastercard und an Zahlungsabwickler. Von jedem Euro Umsatz blieben damit 47 Cent als Bruttogewinn. Bei Cash App fallen solche Durchleitungskosten bei Zinsen und Sofortauszahlungen kaum an. Der Bereich Financial Solutions erzielte 2025 einen Umsatz von 3,72 Milliarden Euro bei Kosten von nur 303 Millionen Euro. Dort steckt die höchste Bruttomarge des Konzerns, über 90 Prozent.
Vom Bruttogewinn bleibt am Ende deutlich weniger übrig. 2025 gab Block umgerechnet 2,59 Milliarden Euro für Produktentwicklung aus, 2,03 Milliarden Euro für Marketing und Vertrieb und 1,78 Milliarden Euro für Verwaltung. Hinzu kamen 1,19 Milliarden Euro für Ausfälle bei Zahlungen, Krediten und Ratenkäufen, 68 Prozent mehr als im Vorjahr. Dieser Posten wächst schneller als jeder andere und zeigt den Preis des Kreditgeschäfts. Ein Kreditgeber für Menschen mit schwacher Bonität muss mit mehr Ausfällen rechnen, und Block holt sich diese Verluste über die Gebühren der zahlenden Kunden zurück.
| Von 100 € Bruttogewinn 2025 gehen an | Betrag |
|---|---|
| Produktentwicklung | 28,07 € |
| Marketing und Vertrieb | 21,94 € |
| Verwaltung, Recht und Vergleiche | 19,28 € |
| Ausfälle bei Zahlungen, Krediten und Ratenkäufen | 12,91 € |
| Abschreibungen auf zugekaufte Kundenbeziehungen | 1,31 € |
| Operatives Ergebnis | 16,49 € |
Am Ende zahlen drei Gruppen die Rechnung. Die Händler zahlen über Gebühren und rechnen diese in ihre Preise ein, und damit zahlen auch deren Kunden mit. Die Cash-App-Kunden zahlen über Sofortauszahlung, Kredite und Mahngebühren, und zwar gerade die finanziell schwächeren. Die dritte Gruppe sind die Aktionäre, die die Bitcoin-Strategie ihres Chefs mitfinanzieren. Preiserhöhungen setzt Block schnell durch, etwa bei Borrow mit dem Sprung von 5 auf 7,5 Prozent. Preise senkt Block vor allem dort, wo Dorsey ein strategisches Ziel verfolgt, beim Bitcoin.
Kartenzahlungen bringen Block 47 Cent Bruttogewinn je Euro Umsatz, Bankfunktionen und Kredite über 90 Cent. Die Kehrseite sind Ausfälle von umgerechnet 1,19 Milliarden Euro im Jahr 2025.
Wer profitiert und wer zahlt drauf?
Am meisten profitieren Jack Dorsey, der über Sonderaktien rund 42 Prozent der Stimmen kontrolliert, und die Aktionäre, an die Block 2025 umgerechnet 2,08 Milliarden Euro über Aktienrückkäufe zurückgab. Draufzahlen mussten rund 4.000 Beschäftigte und viele Kreditkunden.
Dorsey ist der klare Gewinner der Konzernstruktur. Block hat zwei Aktiengattungen, Aktien der Klasse B haben zehn Stimmen, Aktien der Klasse A eine. Dorsey hält laut Stimmrechtsvollmacht vom April 2026 rund 80 Prozent der Klasse-B-Aktien und damit 42,2 Prozent aller Stimmrechte. Alle Inhaber von Klasse-B-Aktien zusammen kamen Ende 2025 auf rund 53 Prozent. Gegen den Willen des Gründers lässt sich der Konzern damit kaum steuern, auch wenn Dorsey nur einen Bruchteil des Kapitals hält. Sein Einfluss beruht allein auf den Stimmrechten, das symbolische Gehalt spielt dafür keine Rolle.
Die übrigen Aktionäre profitieren von Rückkäufen. 2025 gab Block umgerechnet 2,08 Milliarden Euro für eigene Aktien aus, im November 2025 stockte der Verwaltungsrat das Programm um 4,45 Milliarden Euro auf. Im ersten Halbjahr 2026 kaufte Block weitere 11,6 Millionen Aktien für 625 Millionen Euro zurück. Die Investmentbank Bernstein bezeichnete Block im Mai 2026 als unterschätzten Gewinner der KI, weil der Konzern vier Quartale in Folge die Erwartungen übertroffen und die Prognose angehoben hatte. Für Anleger hat sich der harte Sparkurs bisher ausgezahlt.
Draufgezahlt haben die Beschäftigten. Nach dem Abbau von 931 Stellen im März 2025 strich Block im Februar 2026 mehr als 40 Prozent der Stellen. Laut CNBC sank die Zahl der Beschäftigten von gut 10.000 auf knapp 6.000, die Aktie stieg nachbörslich um bis zu 24 Prozent. Finanzchefin Amrita Ahuja begründete den Schnitt mit kleineren Teams, die mehr Arbeit mit KI automatisieren sollen. Der Umbau kostete im ersten Halbjahr 2026 umgerechnet 441 Millionen Euro. Laut Geschäftsbericht arbeitet Block verteilt und hat keinen formellen Hauptsitz, als Geschäftsadresse nennt der Konzern ein Bürohaus in Oakland. Keine Stadt kann damit auf Block als großen Arbeitgeber bauen.
Die zweite Verlierergruppe sind Kunden, die Block schlecht behandelt hat, und das ist behördlich festgestellt. Die US-Verbraucherschutzbehörde CFPB verpflichtete Block im Januar 2025 zu Zahlungen von bis zu umgerechnet 156 Millionen Euro, davon bis zu 107 Millionen Euro als Erstattung für Cash-App-Kunden, deren Betrugsbeschwerden der Konzern nicht ordentlich bearbeitet hatte. Seit Juni 2026 werden die Erstattungen an die Betroffenen ausgezahlt. Im Juli 2026 folgte ein Vergleich mit 46 Bundesstaaten über umgerechnet 40,1 Millionen Euro wegen ähnlicher Vorwürfe. Die Strafen fallen gemessen am Gewinn klein aus, die einzelnen Opfer verloren oft ihr Erspartes.
Gewinner im Hintergrund sind Partner wie die Sutton Bank, die die Cash App Card ausgibt. Verlierer sind kleine Banken, deren Kunden zu Cash App abwandern. Der Plattform-Fluch zeigt sich bei Händlern: Ein Betrieb mit Kasse, Kredit und Lohnabrechnung bei Square akzeptiert neue Preispakete, weil der Ausstieg teurer wäre als jede Gebührenerhöhung.
| Gruppe | Rolle | Bilanz |
|---|---|---|
| Jack Dorsey | Gründer, Vorsitzender, „Block Head“ | Gewinner: 42,2 % der Stimmrechte |
| Aktionäre | Kapitalgeber | Gewinner: 2,08 Mrd. € Rückkäufe 2025, Kurs +22 % seit Jahresbeginn |
| Sutton Bank | Ausgeber der Cash App Card | Gewinner: Anteil an den Kartengebühren |
| Kleine Händler in den USA | Square-Kunden | gemischt: einfacher Zugang, aber steigende Bindung |
| Beschäftigte | Belegschaft | Verlierer: rund 4.000 Stellen gestrichen |
| Borrow-Kunden | Kreditnehmer mit schwacher Bonität | gemischt: Zugang zu Kredit, aber teure Gebühren |
| Gemeinschaftsbanken | Konkurrenten | Verlierer: Abwanderung von Kunden, Widerstand gegen Banklizenz |
Unsere Einschätzung fällt deshalb gemischt aus. Block hat Millionen Kleinhändlern und Verbrauchern Zugang zu Finanzdiensten verschafft, die ihnen klassische Banken verweigerten. Diese Leistung ist real. Gleichzeitig verdient der Konzern am meisten an genau den Kunden, die am wenigsten Spielraum haben, und hat diese Kunden bei Betrug nach Feststellung der Behörden im Stich gelassen. Die Strategie, Bitcoin mit Gewinnen aus Kleinkrediten zu fördern, wirkt aus dieser Perspektive wie eine Umverteilung von unten zu einem Lieblingsprojekt des Chefs.
Block inszeniert sich als Bitcoin-Konzern, doch 62 Prozent des Bruttogewinns stammen aus Cash App und ihren Kleinkrediten.
Michael Dobler, Herausgeber Dr. Web
Wie politisch ist Block?
Block ist politisch vor allem als Antragsteller und Strafzahler. Der Konzern beantragt Banklizenzen, wirbt offensiv für Bitcoin und hat für eine laufende Untersuchung des US-Justizministeriums umgerechnet 469 Millionen Euro zurückgestellt.
Der größte offene Konflikt geht auf einen Bericht des Leerverkäufers Hindenburg Research vom März 2023 zurück. Hindenburg warf Block vor, die Nutzerzahlen von Cash App aufzublähen und bei der Kontrolle von Betrug und Geldwäsche nachlässig zu sein. Block wies die Vorwürfe zurück und kündigte rechtliche Schritte an. Kurz darauf meldeten sich die Börsenaufsicht SEC und das Justizministerium mit Anfragen. Die SEC stellte ihre Untersuchung im März 2026 ohne Empfehlung für ein Verfahren ein. Das Justizministerium dagegen legte Block im selben Monat mögliche Bedingungen für eine Einigung vor, deren Grundlage und Methode Block laut Quartalsbericht bestreitet.
Trotzdem hat Block für diesen Fall im zweiten Quartal 2026 eine Rückstellung von umgerechnet 469 Millionen Euro gebildet. Laut Quartalsbericht verhandelt der Konzern mit dem Ministerium über eine Einigung und hält Verluste über diesen Betrag hinaus für möglich. Die Rückstellung trieb die Verwaltungskosten im Quartal um 84 Prozent nach oben und ließ nur umgerechnet 79 Millionen Euro Nettogewinn übrig. Für einen Konzern, der sich gern als Vorkämpfer eines faireren Finanzsystems darstellt, ist diese Summe eine teure Hypothek.
Außerdem musste Block in den vergangenen zwei Jahren eine Serie von Strafen zahlen. Im Januar 2025 verhängten die Finanzaufsichten von 48 Bundesstaaten wegen Mängeln bei der Geldwäscheprävention eine Strafe von umgerechnet 71,3 Millionen Euro. Im April 2025 folgte die New Yorker Finanzaufsicht mit 35,6 Millionen Euro wegen Mängeln bei Geldwäsche- und Kryptokontrollen, im Juli 2026 kam der Vergleich mit 46 Bundesstaaten über 40,1 Millionen Euro hinzu. Die Behörden zielen immer auf denselben wunden Punkt: die schnelle Kontoeröffnung in Cash App und die dünne Kontrolle dahinter.
Politisch aktiv ist Block vor allem über Lizenzen. Seit März 2021 betreibt der Konzern mit Square Financial Services eine eigene Industriebank mit Lizenz aus dem Bundesstaat Utah. Diese Bankform erlaubt Unternehmen außerhalb der Finanzbranche den Betrieb einer Bank, ohne dass der Mutterkonzern der vollen Bankenaufsicht unterliegt. Anfang September 2026 beantragte Block bei der Bankaufsicht OCC zusätzlich eine nationale Treuhandbank namens Builders Bank & Trust für die Verwahrung von Bitcoin und Stablecoins. Die Treuhandbank soll weder Einlagen annehmen noch Kredite vergeben. Der Verband der Gemeinschaftsbanken ICBA hat Anfang Oktober 2026 dagegen Einspruch erhoben.
Konkrete Summen für Lobbyarbeit nennt Block in seinen Berichten an die Börsenaufsicht nicht. Sichtbar ist die politische Arbeit des Konzerns vor allem in der Bitcoin-Fürsprache. Dorsey wirbt seit Jahren öffentlich für Bitcoin als Alltagsgeld, und die Kampagne „Bitcoin Does“ richtet sich an 60 Millionen Amerikaner, die noch nie Bitcoin besessen haben. Wir lesen die Kampagne deshalb eher als Bekenntnis des Gründers denn als Geschäftsplan.
Beim Steuerthema fällt Block weniger durch Konstruktionen als durch Sondereffekte auf. Der Konzern ist im US-Bundesstaat Delaware eingetragen. 2024 verbuchte Block eine einmalige Steuergutschrift von umgerechnet 1,34 Milliarden Euro, weil früher gebildete Wertberichtigungen auf Verlustvorträge wegfielen. Mit dieser Gutschrift lag der Nettogewinn 2024 mit 2,55 Milliarden Euro höher als 2025. Im Jahr 2025 betrug die Steuerquote 22,8 Prozent. Ein Bezug zur deutschen Politik fehlt fast völlig, Block hat in Deutschland weder Lizenz noch nennenswertes Geschäft. Die europäische Drehscheibe steht seit Januar 2026 in Dublin, wo Block über eine E-Geld-Lizenz der irischen Zentralbank verfügt.
Fast alle Verfahren gegen Block drehen sich um Betrugsabwehr und Geldwäsche in Cash App. Die größte Rechnung steht mit der Untersuchung des Justizministeriums noch aus.
Was könnte Block zu Fall bringen?
Die größte Gefahr für Block sind Kreditausfälle bei Kunden mit schwacher Bonität, gefolgt von einer teuren Einigung mit dem US-Justizministerium und strengeren Regeln für Kartengebühren. Bitcoin ist für das Geschäft ein kleineres Risiko, als die Schlagzeilen vermuten lassen.
Die Ausfälle bei Zahlungen, Krediten und Ratenkäufen stiegen 2025 um 68 Prozent auf umgerechnet 1,19 Milliarden Euro. Rund 70 Prozent der aktiven Borrow-Kunden haben einen FICO-Score unter 580. Piper Sandler beschreibt die Umstellung auf längere Laufzeiten als Test für das Modell: Längere Kredite binden mehr Kapital und erhöhen die Gefahr, dass Kunden in einer Rezession nicht zurückzahlen. Die Analysten beziffern die Kapitalrendite von Block auf nur 3 Prozent. Eine Rezession mit steigender Arbeitslosigkeit würde genau die Kunden treffen, an denen Block heute am meisten verdient.
Die zweite Gefahr kommt aus Washington. Die Rückstellung für das Justizministerium deckt laut Quartalsbericht womöglich nicht den ganzen Schaden. Scheitern die Verhandlungen, droht eine Klage. Daneben steht die Kartenkonstruktion mit der Sutton Bank unter Beobachtung: Würde der Gesetzgeber die Ausnahme für kleine Banken vom Deckel der Interbankengebühren streichen, verlöre Cash App einen Teil ihrer Kartenerlöse. Auch eine Ablehnung der beantragten Treuhandbank würde die Bitcoin-Pläne bremsen, das Kerngeschäft aber kaum treffen.
Die dritte Gefahr ist schleichender. Cash App kommt seit über einem Jahr nicht über 57 bis 59 Millionen monatlich aktive Kunden hinaus. Das Wachstum entsteht derzeit, weil Block jedem Kunden mehr verkauft. Diese Strategie hat eine natürliche Grenze, sobald die Kunden ihre Kreditlinien ausreizen oder zu Konkurrenten wechseln. Im Kassengeschäft wächst Toast schneller, und bei Onlinehändlern dominiert Stripe, dessen Geschäftsmodell die Dr.-Web-Analyse zum Zahlungsabwickler Stripe beschreibt. Square droht zwischen dem Spezialisten für Restaurants und dem Riesen im Netz zerrieben zu werden.
Eine vierte Abhängigkeit hat einen Namen: Jack Dorsey. Er kontrolliert die Stimmen, bestimmt die Bitcoin-Strategie und leitet seit Juni 2026 auch direkt die Entwicklung. Ein Konzern mit rund 6.000 Beschäftigten und über 20 Milliarden Euro Umsatz hängt damit an den Überzeugungen einer Person. Hinzu kommt der eigene Bitcoin-Bestand: Block hielt Ende Juni 2026 rund 9.117 Bitcoin im Wert von umgerechnet 476 Millionen Euro, im ersten Halbjahr fielen darauf Buchverluste an. Für das Geschäft ist dieser Bestand verkraftbar, in der Bilanz hinterlässt jeder Kurseinbruch aber Buchverluste.
Ein Schwarzer Schwan wäre ein großer Betrugsfall oder ein technischer Ausfall in Cash App, der Millionen Kunden gleichzeitig vom Geld abschneidet. Gerade weil viele Nutzer kein zweites Bankkonto haben, würde ein solcher Ausfall Existenzen treffen und die Aufsicht sofort auf den Plan rufen. Wir halten ein solches Szenario für unwahrscheinlich, aber nicht für ausgeschlossen.
| Szenario bis 2031 | Annahmen | Folge für Block |
|---|---|---|
| Optimistisch | Kredite wachsen ohne höhere Ausfälle, Einigung mit dem Justizministerium im Rahmen der Rückstellung, Treuhandbank genehmigt | Block wird zur führenden Bank für Amerikaner ohne klassische Bankbeziehung, Square stabilisiert sich |
| Realistisch | Kundenzahl stagniert, Kredite wachsen langsamer, Ausfälle steigen moderat | Gewinn wächst über Preise und Rückkäufe, Square verliert Anteile an Spezialisten |
| Pessimistisch | Rezession, Ausfälle verdoppeln sich, Ausnahme für kleine Kartenbanken fällt | Kreditgeschäft schrumpft, Cash App verliert ihren Margenvorteil, Druck zur Aufspaltung |
- Ausfälle: 2025 um 68 Prozent auf 1,19 Milliarden Euro gestiegen
- Justiz: 469 Millionen Euro zurückgestellt, mehr ist möglich
- Kundenzahl: seit über einem Jahr bei 57 bis 59 Millionen
Was bedeutet Block für deutsche Unternehmer und Verbraucher?
Für deutsche Händler und Verbraucher ist Block bisher kein direkter Anbieter, denn Square, Cash App und Afterpay sind hier nicht verfügbar. Relevant ist der Konzern als Vorbild für die Verschmelzung von Kasse, Konto und Kredit und als möglicher Markteinsteiger über Irland.
Die Bitcoin-Kampagne vom 1. Oktober 2026 erreicht deutsche Verbraucher nicht, und die neuen Kreditbedingungen von Cash App spielen für deutsche Kunden ebenso wenig eine Rolle. Deutsche Händler, die Kartenzahlung anbieten wollen, greifen zu Anbietern wie SumUp, die hier ab 1,39 Prozent je Zahlung ohne Grundgebühr verlangen. Für Händler hierzulande ist der EU-Deckel für Interbankengebühren eine gute Nachricht, denn ihre Rechnung fällt deutlich günstiger aus als bei Square in den USA.
Ein Markteintritt bleibt möglich, ist aber nicht angekündigt. Mit der E-Geld-Lizenz der irischen Zentralbank könnte Block seine Dienste grundsätzlich in allen EU-Staaten anbieten, auch in Deutschland. Die Erfahrung spricht allerdings gegen schnelle Expansion: 2023 zog sich Afterpay unter dem Namen Clearpay aus Frankreich, Spanien und Italien zurück, 2024 stellte Block Cash App in Großbritannien ein. Der Konzern konzentriert sich auf die USA, die 2025 rund 92 Prozent des Umsatzes lieferten. Deutsche Kassenanbieter und Zahlungsdienstleister sollten Square trotzdem beobachten, denn ein Eintritt über Irland ließe sich rechtlich schnell umsetzen.
Für deutsche Banken und Fintechs taugt Block als Anschauungsbeispiel. Das Modell zeigt, wie ein Anbieter aus Zahlungsdaten eigene Kreditentscheidungen ableitet und Kunden bedient, die Banken als zu riskant einstufen. In Deutschland verfolgt die Ratenkauf-Branche ähnliche Ideen, allen voran Klarna. Unsere Haltung dazu ist klar: Ein Kreditscore aus Zahlungsdaten kann Menschen helfen, solange Gebühren transparent bleiben. Ein Jahressatz von rund 65 Prozent für einen Kleinkredit ist dagegen kein Fortschritt, sondern ein teurer Notbehelf, und Aufsichtsbehörden in Europa sollten ähnliche Modelle von Anfang an genau prüfen.
Anleger in Deutschland erleben Block als Aktie. Die Papiere notieren an der New York Stock Exchange unter dem Kürzel XYZ und sind über Broker mit Zugang zu US-Börsen handelbar. Der Kurs lag Anfang Oktober 2026 bei umgerechnet rund 66 Euro. Piper Sandler sieht das Kursziel bei umgerechnet 94 Euro. Für 2026 erwartet Block einen Bruttogewinn von umgerechnet 11,15 Milliarden Euro und ein bereinigtes operatives Ergebnis von 3,09 Milliarden Euro. Die nächsten Quartalszahlen erscheinen am 3. November 2026 und dürften zeigen, ob die längeren Kreditlaufzeiten die Ausfälle erhöhen.
Für die kommenden zwölf Monate zeichnen sich drei Szenarien ab. Im optimistischen Fall erreicht Block die angehobene Prognose, einigt sich mit dem Justizministerium im Rahmen der Rückstellung und erhält die Treuhandbank. Im realistischen Fall wächst der Bruttogewinn weiter um rund 20 Prozent, die Ausfälle steigen aber spürbar und die Kundenzahl stagniert. Im pessimistischen Fall kippt die US-Konjunktur, Kredite fallen aus, und eine teure Einigung mit Washington zehrt den Gewinn auf. Für deutsche Leser bleiben in allen drei Fällen dieselben Schlüsse, die die folgende Tabelle zusammenfasst.
| Rolle | Empfehlung |
|---|---|
| Händler in Deutschland | Gebühren deutscher Kassenanbieter mit den US-Sätzen von Square vergleichen und Verträge ohne lange Bindung bevorzugen |
| Reisende und Verbraucher | Bei Zahlungen an Square-Kassen im Ausland auf die Abrechnung in Euro achten, Ratenkauf nur mit festem Rückzahlungsplan nutzen |
| Banken und Fintechs | Kreditentscheidungen aus Zahlungsdaten prüfen, aber Gebühren für schwache Bonität transparent halten |
| Anleger | Quartalszahlen am 3. November 2026 auf Kreditausfälle und Kundenzahl prüfen, Bitcoin-Umsatz ausblenden |
Unterm Strich ist Block ein Finanzkonzern, der sein Geld anders verdient, als sein Auftritt vermuten lässt. Der Name spielt auf die Blockchain an, die Werbung dreht sich um Bitcoin, der Gewinn aber stammt aus Kartengebühren, Sofortauszahlungen und Kleinkrediten für Menschen mit wenig finanziellem Spielraum. Für Deutschland bleibt der Konzern vorerst ein Beobachtungsfall. Zum Verständnis reicht ein Blick auf den Bruttogewinn von Cash App, der Umsatz führt in die Irre.
Glossar: 13 wichtige Fachbegriffe zum Geschäftsmodell von Block
Bereinigtes operatives Ergebnis
Das bereinigte operative Ergebnis (Adjusted Operating Income) ist das Betriebsergebnis ohne aktienbasierte Vergütung, Abschreibungen auf Zukäufe und Sondereffekte wie Rechtsrückstellungen. Block steuert danach, weil die Kennzahl das laufende Geschäft zeigt. Im zweiten Quartal 2026 kam Block auf umgerechnet 770 Millionen Euro, fast doppelt so viel wie das ausgewiesene Betriebsergebnis.
Bruttogewinn
Der Bruttogewinn ist der Umsatz abzüglich der direkt zurechenbaren Kosten, bei Block vor allem Kartengebühren und der Einkaufspreis für Bitcoin. Block nutzt ihn als wichtigste Steuerungsgröße, weil der Bitcoin-Umsatz den Gesamtumsatz verzerrt. 2025 lag der Bruttogewinn bei umgerechnet 9,23 Milliarden Euro.
Durbin-Regel
Die Durbin-Regel ist eine US-Vorschrift aus dem Jahr 2010, die die Interbankengebühren bei Debitkarten deckelt. Die Regel gilt nur für Banken mit einer Bilanzsumme ab umgerechnet rund 8,9 Milliarden Euro. Kleinere Banken dürfen höhere Gebühren verlangen, was Partnerschaften von Fintechs mit kleinen Banken attraktiv macht.
Gross Payment Volume
Das Gross Payment Volume ist die Summe aller Karten- und Bankzahlungen, die Händler über Square abwickeln, abzüglich Erstattungen. Die Kennzahl misst die Größe des Kassengeschäfts. Im zweiten Quartal 2026 wickelten Square-Händler umgerechnet 64,9 Milliarden Euro ab, 13 Prozent mehr als ein Jahr zuvor.
Industriebank
Eine Industriebank (Industrial Loan Company) ist eine Bankform aus US-Bundesstaaten wie Utah, die auch Konzernen außerhalb der Finanzbranche offensteht. Der Mutterkonzern unterliegt dabei nicht der vollen Bankenaufsicht. Block betreibt seit März 2021 mit Square Financial Services eine solche Bank.
Interbankengebühr
Die Interbankengebühr (Interchange) ist der Betrag, den die Bank des Händlers bei jeder Kartenzahlung an die Bank des Karteninhabers zahlt. Die Gebühr macht den größten Teil der Kosten einer Kartenzahlung aus. Die EU begrenzt diese Gebühr für Verbraucherkarten auf 0,2 Prozent bei Debit- und 0,3 Prozent bei Kreditkarten, in den USA fallen die Sätze deutlich höher aus.
Mehrstimmrechtsaktie
Eine Mehrstimmrechtsaktie gewährt ihrem Inhaber mehr Stimmen auf der Hauptversammlung als eine gewöhnliche Aktie. Bei Block hat eine Aktie der Klasse B zehn Stimmen, eine der Klasse A eine. So behalten Gründer die Kontrolle, obwohl ihnen nur ein kleiner Teil des Kapitals gehört.
Monetarisierungsrate
Die Monetarisierungsrate gibt an, wie viel Umsatz ein Anbieter pro Einheit des abgewickelten Volumens erzielt. Block berechnet den Wert für Kartenzahlungen, Ratenkäufe und Händlerzahlungen in Cash App. Im zweiten Quartal 2026 erreichte die Rate 1,65 Prozent, vor allem dank der Ratenkäufe.
Primary Banking Active
Als Primary Banking Active zählt Block Kunden, die Cash App wie ein Hauptkonto nutzen, etwa mit regelmäßigem Lohneingang. Diese Gruppe ist besonders wertvoll, weil ihre Mitglieder mehr Geld durch die App bewegen und mehr Daten für Kreditentscheidungen liefern. Im Juni 2026 waren das 9,4 Millionen Menschen.
Rückstellung
Eine Rückstellung ist ein Betrag, den ein Unternehmen in der Bilanz für eine wahrscheinliche künftige Zahlung zurücklegt, deren Höhe noch nicht feststeht. Der Betrag mindert den Gewinn sofort. Block bildete im zweiten Quartal 2026 eine Rückstellung von umgerechnet 469 Millionen Euro für eine Untersuchung des US-Justizministeriums.
Rule of 40
Die Rule of 40 ist eine Faustregel für Wachstumsunternehmen: Wachstumsrate und Gewinnmarge sollen zusammen mindestens 40 Prozent ergeben. Block rechnet mit dem Wachstum des Bruttogewinns und der bereinigten operativen Marge. Für 2026 erwartet der Konzern einen Wert von 49.
Sofortauszahlung
Bei einer Sofortauszahlung (Instant Deposit) überweist ein Zahlungsdienst Guthaben in Minuten statt in ein bis drei Werktagen auf ein Bankkonto. Cash App verlangt dafür eine Gebühr auf den Betrag. Für Anbieter ist das ein besonders margenstarker Dienst, weil kaum zusätzliche Kosten entstehen.
Subprime
Subprime bezeichnet Kreditnehmer mit schwacher Bonität, in den USA meist mit einem FICO-Score unter 620 oder 580. Banken verweigern ihnen oft Kredite oder verlangen hohe Zinsen. Bei Cash App Borrow haben rund 70 Prozent der aktiven Kunden einen FICO-Score unter 580.
FAQ: Ist Block noch ein Kassenhersteller oder schon eine Bank?
Ist Square in Deutschland erhältlich?
Nein. Square bietet seine Kassensysteme in den USA, Kanada, Japan, Australien, Großbritannien, Irland, Frankreich und Spanien an. Eine deutsche Version existiert nicht. Das europäische Geschäft steuert Block seit Januar 2026 aus Dublin.
Kann man Cash App in Deutschland nutzen?
Nein. Cash App funktioniert nur in den USA. Block hat den britischen Ableger im September 2024 eingestellt. Ein Konto mit deutscher Adresse und deutscher Bankverbindung lässt sich nicht eröffnen.
Wem gehört Block?
Block ist eine börsennotierte Aktiengesellschaft mit Sitz in Delaware, die Aktien sind breit gestreut. Gründer Jack Dorsey kontrolliert über Aktien mit zehnfachem Stimmrecht rund 42 Prozent der Stimmen und ist zugleich Vorsitzender des Verwaltungsrats.
Warum heißt Square heute Block?
Square benannte sich im Dezember 2021 in Block um. Der neue Name sollte zeigen, dass das Unternehmen neben dem Kassensystem Square auch Cash App, TIDAL und Bitcoin-Projekte betreibt, und spielt auf die Blockchain an.
Wie viel Bitcoin besitzt Block?
Ende Juni 2026 hielt Block rund 9.117 Bitcoin als eigene Anlage. Der Bestand war umgerechnet rund 476 Millionen Euro wert. Block kauft regelmäßig kleine Mengen nach und hat 2024 und 2025 keine Bitcoin verkauft.
Was ist Afterpay?
Afterpay ist ein Ratenkaufdienst aus Australien, den Block 2022 übernommen hat. Kunden zahlen ihren Einkauf in vier Raten, der Händler zahlt dafür eine Gebühr. In Großbritannien heißt der Dienst Clearpay, in Deutschland ist er nicht verfügbar.
Quellen
Block | Aktionärsbrief zum zweiten Quartal 2026 (SEC, Exhibit 99.1) | https://www.sec.gov/Archives/edgar/data/1512673/000119312526335117/d91486dex991.htm | besucht am 05.10.2026
Block | Quartalsbericht Form 10-Q zum zweiten Quartal 2026 | https://www.sec.gov/Archives/edgar/data/1512673/000162828026053368/xyz-20260630.htm | besucht am 05.10.2026
Block | Geschäftsbericht Form 10-K 2025 | https://www.sec.gov/Archives/edgar/data/1512673/000162828026012254/xyz-20251231.htm | besucht am 05.10.2026
Block | Geschäftsbericht Form 10-K 2021 | https://www.sec.gov/Archives/edgar/data/1512673/000162828022003825/sq-20211231.htm | besucht am 05.10.2026
Block | Stimmrechtsvollmacht 2026 (Proxy Statement) | https://www.sec.gov/Archives/edgar/data/1512673/000162828026027203/sq-20260423.htm | besucht am 05.10.2026
Block | Block launches its first-ever bitcoin consumer advertising campaign (01.10.2026) | https://block.xyz/inside/block-launches-its-first-ever-bitcoin-consumer-advertising-campaign-making-the-case-for-bitcoin-as-everyday-usable-money | besucht am 05.10.2026
The Paypers | Block applies to the OCC for a Builders Bank & Trust charter (10.09.2026) | https://thepaypers.com/crypto-web3-and-cbdc/news/block-applies-to-the-occ-for-a-builders-bank-trust-charter | besucht am 05.10.2026
ICBA | Comment Letter zum Antrag Builders Bank & Trust (Oktober 2026) | https://www.icba.org/documents/45248/2352699/2026.10.02+-+ICBA+Comment+Letter+-+Block+Charter+Application+-+Builders+Bank+and+Trust+NA.pdf/5f82e718-f950-7294-8e6f-645ef239b3fd?t=1790955126506 | besucht am 05.10.2026
Investing.com | Piper Sandler reiterates Block stock rating on lending shift (01.10.2026) | https://www.investing.com/news/analyst-ratings/piper-sandler-reiterates-block-stock-rating-on-lending-shift-93CH-4927753 | besucht am 05.10.2026
Investing.com | Bernstein reiterates Block stock rating on AI potential (11.05.2026) | https://www.investing.com/news/analyst-ratings/bernstein-reiterates-block-stock-rating-on-ai-potential-beats-93CH-4676975 | besucht am 05.10.2026
Cash App | Cash App Score opens to lenders with Nova as a partner (01.09.2026) | https://cash.app/press/cash-app-score-opens-to-lenders-with-nova-as-a-partner | besucht am 05.10.2026
Cash App | Cash App partners with Workday to bring direct deposit to more modern earners (24.09.2026) | https://cash.app/press/cash-app-partners-with-workday-to-bring-direct-deposit-to-more-modern-earners | besucht am 05.10.2026
Cash App | Nutzungsbedingungen (Stand 11.09.2026) | https://cash.app/legal/us/en-us/cashappterms | besucht am 05.10.2026
Benzinga | Jack Dorsey says turn it on as Cash App introduces Bitcoin Bonus feature (Oktober 2026) | https://www.benzinga.com/crypto/cryptocurrency/26/10/62099213/jack-dorsey-says-turn-it-on-as-blocks-cash-app-introduces-bitcoin-bonus-feature-what-you-should-know | besucht am 05.10.2026
Block | Neighborhoods adds 30,000 more sellers (25.08.2026) | https://block.xyz/inside/block-s-neighborhoods-adds-30-000-more-sellers-as-square-and-cash-app-help-build-local-commerce-network | besucht am 05.10.2026
Square | Preisliste Zahlungsabwicklung USA | https://squareup.com/us/en/payments/our-fees | besucht am 05.10.2026
Afterpay | Is there a cost to using Afterpay? | https://www.afterpay.com/en-US/help/900005359783-Is-there-a-cost-to-using-Afterpay | besucht am 05.10.2026
Sutton Bank | Cash App Card Cardholder Agreement (22.04.2026) | https://www.suttonbank.com/_/kcms-doc/85/97383/Cash-App-Card_CHA-TOS_Aggregated-Limits-Updates_clean_4.22_v6.pdf | besucht am 05.10.2026
CNBC | On paper, Khosla’s firm could net a massive return on Square IPO (09.11.2015) | https://www.cnbc.com/2015/11/09/square-ipo-will-net-big-win-for-one-firm.html | besucht am 05.10.2026
CNBC | Square IPO (19.11.2015) | https://www.cnbc.com/2015/11/19/square-ipo.html | besucht am 05.10.2026
CNBC | Block shares soar as company slashes workforce by nearly half (26.02.2026) | https://www.cnbc.com/2026/02/26/block-laying-off-about-4000-employees-nearly-half-of-its-workforce.html | besucht am 05.10.2026
TechCrunch | Read the email Jack Dorsey sent when he cut 931 of Block’s staff (25.03.2025) | https://techcrunch.com/2025/03/25/read-the-email-jack-dorsey-sent-when-he-cut-931-of-blocks-staff/ | besucht am 05.10.2026
Block | Block set to join the S&P 500 (Juli 2025) | https://block.xyz/inside/block-set-to-join-the-s-and-p-500 | besucht am 05.10.2026
Block | Square announces plans to acquire Afterpay (01.08.2021) | https://block.xyz/inside/square-announces-plans-to-acquire-afterpay | besucht am 05.10.2026
Block | Square completes acquisition of Afterpay (31.01.2022) | https://block.xyz/inside/press-release-afterpay-acquisition | besucht am 05.10.2026
Block | Square to acquire majority ownership of TIDAL (04.03.2021) | https://block.xyz/inside/press-release-tidal-aquisition | besucht am 05.10.2026
Block | Square, Inc. changes name to Block (01.12.2021) | https://block.xyz/inside/press-release-block | besucht am 05.10.2026
Block | Statement on short seller report (23.03.2023) | https://block.xyz/inside/press-release-short-seller | besucht am 05.10.2026
Block | Opening of strategic European hub in Dublin (29.01.2026) | https://block.xyz/inside/block-announces-opening-of-strategic-european-hub-in-dublin | besucht am 05.10.2026
Conference of State Bank Supervisors | State regulators issue penalty to Block, Inc. for Cash App BSA/AML violations (15.01.2025) | https://www.csbs.org/newsroom/state-regulators-issue-80-million-penalty-block-inc-cash-app-bsaaml-violations | besucht am 05.10.2026
Consumer Financial Protection Bureau | Enforcement Action Block, Inc. | https://www.consumerfinance.gov/enforcement/actions/block-inc/ | besucht am 05.10.2026
PYMNTS | Block fined for Cash App anti-money laundering failures (10.04.2025) | https://www.pymnts.com/aml/2025/block-fined-40-million-for-cash-apps-anti-money-laundering-failures/ | besucht am 05.10.2026
Colorado Attorney General | Nationwide settlement with Block, Inc. over deceptive practices on Cash App (Juli 2026) | https://coag.gov/press-releases/attorney-general-phil-weiser-announces-45m-nationwide-settlement-with-block-inc-over-deceptive-practices-on-cash-app/ | besucht am 05.10.2026
Toast | Ergebnisse zum zweiten Quartal 2026 (SEC, Exhibit 99.1) | https://www.sec.gov/Archives/edgar/data/1650164/000165016426000162/tost-20260630xexhibit991.htm | besucht am 05.10.2026
PayPal | Ergebnisse zum zweiten Quartal 2026 (SEC) | https://www.sec.gov/Archives/edgar/data/1633917/000163391726000080/pypl2q-26earningsrelease.htm | besucht am 05.10.2026
Stripe | Stripe 2025 Update | https://stripe.com/us/newsroom/news/stripe-2025-update | besucht am 05.10.2026
Payments Dive | Fiserv flags Clover revenue drop | https://www.paymentsdive.com/news/fiserv-flags-clover-revenue-drop/827224/ | besucht am 05.10.2026
Payments Dive | Block shutters some operations in Europe (2023) | https://www.paymentsdive.com/news/block-shutters-some-operations-cashapp-verse-clearpay-afterpay-bnpl-europe-dorsey/689976/ | besucht am 05.10.2026
SumUp | Kartenzahlung für Unternehmen in Deutschland | https://www.sumup.com/de-de/ | besucht am 05.10.2026
Finextra | Cash App quits UK (2024) | https://www.finextra.com/newsarticle/44475/cash-app-quits-uk | besucht am 05.10.2026
Stock Analysis | Block (XYZ) Kursdaten | https://stockanalysis.com/stocks/xyz/ | besucht am 05.10.2026
Europäische Zentralbank | Euro-Referenzkurse (02.10.2026) | https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/ | besucht am 05.10.2026