Das Geschäftsmodell von Wise beruht auf einem Versprechen, das Banken jahrzehntelang nicht geben wollten: Geld geht zum echten Wechselkurs ins Ausland, die Gebühr steht offen auf dem Beleg. Eine Überweisung von 1.000 Euro in die USA kostete am 30. September 6,21 Euro. Dem Londoner Konzern blieben im vergangenen Geschäftsjahr trotzdem umgerechnet 582 Millionen Euro Gewinn vor Steuern.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Wise muss seit dem 25. August öffentlich mit einem Makel leben: Die belgische Nationalbank machte bekannt, dass die europäische Tochter Wise Europe eine Anordnung zur Geldwäscheprävention nicht fristgerecht umgesetzt hat. Die Aufsicht verlangte Nachbesserungen bei der Identifizierung von Kunden und bei der Analyse auffälliger Zahlungen bis Ende März 2026, die neue Frist läuft bis zum 31. Januar 2027. Schon im Juli hatte die US-Bankenaufsicht OCC den Antrag auf eine nationale Banklizenz abgelehnt und dabei auf frühere Mängel bei der Geldwäschekontrolle verwiesen.
Für die Anleger kam der Ärger zur Unzeit. Im Mai wechselte Wise mit der Hauptnotierung von London an die Nasdaq, seither hat die Aktie gut ein Viertel an Wert verloren. Am 29. September endete in New York die Meldefrist für Hauptkläger einer Sammelklage von Aktionären. Diese Analyse zerlegt den ersten Jahresabschluss nach US-Regeln und zeigt, woher die Marge von Wise kommt, obwohl die Gebühren Jahr für Jahr sinken. Am Ende steht die Frage, was das Modell für deutsche Verbraucher, Mittelständler und Sparkassen bedeutet.
Das Wichtigste in Kürze
- Wise erzielte im Geschäftsjahr bis März 2026 umgerechnet 2,20 Milliarden Euro Nettoerlös, 19 Prozent mehr als im Vorjahr. Der Gewinn vor Steuern sank dagegen um 8 Prozent auf 582 Millionen Euro.
- Überweisungsgebühren machen nur noch 47 Prozent der Bruttoerträge aus. Fast 30 Prozent stammen aus Zinsen auf die Guthaben der Kunden, den Rest liefern Karte und Kontogebühren.
- Im Schnitt verlangt Wise 0,52 Prozent des überwiesenen Betrags. Laut Weltbank kostet eine kleine Auslandsüberweisung bei Banken im Mittel knapp 15 Prozent.
- Die belgische Nationalbank machte am 25. August öffentlich, dass Wise Europe eine Geldwäsche-Anordnung nicht fristgerecht umgesetzt hat. Die neue Frist endet am 31. Januar 2027.
- Gründer und Chef Kristo Käärmann kontrolliert über Aktien mit Mehrfachstimmrecht 49,99 Prozent der Stimmen, obwohl ihm nur 18,2 Prozent der normalen Aktien gehören.
Fünf Fragen an den Überweisungsdienst

1 Welcher Anteil der Bruttoerträge stammte 2025/26 aus Gebühren für Auslandsüberweisungen? Aufklappen ↓
Auflösung aufdecken ↓
2 Wie hoch war die durchschnittliche Gebühr auf Auslandsüberweisungen im ersten Quartal 2026/27? Aufklappen ↓
Auflösung aufdecken ↓
3 Welcher Anteil der Zinsen oberhalb von 1 Prozent Rendite floss im ersten Halbjahr 2025/26 tatsächlich an die Kunden? Aufklappen ↓
Auflösung aufdecken ↓
4 Welche Behörde machte im August 2026 einen Verstoß von Wise Europe gegen Geldwäscheauflagen öffentlich? Aufklappen ↓
Auflösung aufdecken ↓
5 Welchen Anteil der Stimmrechte kontrolliert Gründer Kristo Käärmann? Aufklappen ↓
Auflösung aufdecken ↓
Wer steckt hinter Wise und wie fing alles an?
Wise wurde 2011 in London von den Esten Kristo Käärmann und Taavet Hinrikus unter dem Namen TransferWise gegründet. Die Idee entstand aus einem privaten Devisentausch der beiden Gründer, die sich über die Aufschläge der Banken beim Umrechnen von Pfund und Euro ärgerten.
Käärmann arbeitete damals als Berater bei Deloitte in London und bekam sein Gehalt in Pfund, zahlte aber eine Hypothek in Estland in Euro ab. Hinrikus, zuvor bei Skype beschäftigt, erhielt Euro und brauchte Pfund für sein Leben in London. Nach der Erzählung der Gründer, die der US-Sender CNBC 2019 wiedergab, tauschten die beiden ihr Geld deshalb untereinander zum Mittelkurs, den die Nachrichtenagenturen veröffentlichen. Aus diesem Trick wurde das Grundprinzip des Unternehmens: Das Geld überquert keine Grenze, der Dienst verrechnet die Beträge zwischen zwei Töpfen in verschiedenen Ländern.
Im Geschäftsmodell, das daraus wurde, zahlen Kunden Euro auf ein Konto von TransferWise in Europa ein, der Empfänger erhält Pfund aus einem Konto des Unternehmens in Großbritannien. Die teure grenzüberschreitende Zahlung über das Korrespondenzbankennetz entfällt in den meisten Fällen, der Dienst gleicht die Salden zwischen den Ländern gesammelt aus. Der Kunde bekommt den Mittelkurs ohne versteckten Aufschlag und zahlt eine sichtbare Gebühr. Gegenüber den Banken, die ihren Verdienst im Wechselkurs verbargen, war dieser Ansatz von Anfang an auch ein Marketingargument.
2012 bezog das junge Unternehmen sein erstes Büro in London, im selben Jahr sammelten die Gründer eine Anschubfinanzierung von umgerechnet 1,1 Millionen Euro ein. Die zweite Finanzierungsrunde über umgerechnet 22 Millionen Euro brachte prominente Namen an Bord, darunter den britischen Unternehmer Richard Branson und Valar Ventures, den Fonds des Investors Peter Thiel. Im Januar 2015 führte der Wagniskapitalgeber Andreessen Horowitz eine Runde über umgerechnet 51 Millionen Euro an, Mitgründer Ben Horowitz zog in den Verwaltungsrat ein.
Anders als viele Fintechs verbrannte TransferWise das Kapital der Investoren nicht über Jahre. Der Geschäftsbericht 2021 meldet das fünfte Jahr in Folge mit Gewinn, schwarze Zahlen schrieb der Dienst also seit dem Geschäftsjahr 2016/17. Die Gründer finanzierten Wachstum weitgehend aus dem laufenden Geschäft und warben wenig. Neue Kunden kamen vor allem über Empfehlungen zufriedener Nutzer. Diese Disziplin prägt Wise bis heute, auch wenn das Marketingbudget zuletzt kräftig gestiegen ist.
Im Februar 2021 benannte sich TransferWise in Wise um. Hinter dem neuen Namen stand ein Kurswechsel, den Käärmann schon Jahre zuvor eingeleitet hatte: Aus dem Überweisungsdienst sollte ein Konto für mehrere Währungen werden, mit eigener Debitkarte und Zinsen auf das Ersparte. Das ursprüngliche Geschäft mit einzelnen Überweisungen ist geblieben, bringt aber nur noch knapp die Hälfte der Erträge. Der Rest entsteht auf dem Konto, das viele Kunden inzwischen wie ein zweites Girokonto nutzen.
- 2011: Gründung in London durch Kristo Käärmann und Taavet Hinrikus
- Prinzip: Verrechnung zwischen Konten in verschiedenen Ländern statt echter Auslandszahlung
- Finanzierung: Branson, Peter Thiels Valar Ventures und Andreessen Horowitz, Gewinne seit 2016/17
Wie wurde aus dem Freundschaftstausch ein Weltkonzern?
Wise wuchs über immer niedrigere Preise, mehr als 80 eigene Lizenzen und direkte Anschlüsse an nationale Zahlungssysteme. Aus umgerechnet 491 Millionen Euro Umsatz im Geschäftsjahr 2020/21 wurden 2,20 Milliarden Euro Nettoerlös im Geschäftsjahr bis März 2026.
Den entscheidenden Schritt machte Wise 2018, außerhalb der Branche blieb er fast unbemerkt. Als erster Zahlungsdienstleister ohne Banklizenz erhielt der Dienst direkten Zugang zum britischen Echtzeit-Zahlungssystem Faster Payments. Bis dahin musste der Dienst jede Zahlung über eine Partnerbank schleusen, die mitverdiente und die Geschwindigkeit bestimmte. Mit dem Direktanschluss sanken Kosten und Laufzeit gleichzeitig. Heute zählt Wise neun Märkte mit solchen Direktanschlüssen, zuletzt kamen Malaysia im Juli und Brasiliens Sofortzahlungssystem Pix im August 2026 hinzu.
Am 7. Juli 2021 ging Wise an die Londoner Börse, als erstes Technologieunternehmen dort per Direktnotierung ohne Ausgabe neuer Aktien. Nach dem ersten Handelstag lag der Börsenwert bei umgerechnet rund 10,2 Milliarden Euro. Mit dem Börsengang kam auch die Doppelstruktur der Aktien: Käärmann behielt über Papiere mit Mehrfachstimmrecht eine Machtposition, die weit über seinen Kapitalanteil hinausreicht. Diese Konstruktion sorgte vier Jahre später für den ersten offenen Streit zwischen den Gründern.
Im Sommer 2025 legte die Führung den Aktionären den Wechsel der Hauptnotierung nach New York vor. Taavet Hinrikus unterstützte den Schritt grundsätzlich, kritisierte aber, dass die Verlängerung der Mehrfachstimmrechte um zehn Jahre in denselben Beschluss gepackt war. Am 28. Juli 2025 stimmten 90,58 Prozent des stimmberechtigten Kapitals der normalen Aktien und 84,55 Prozent der Inhaber von Stimmrechtsaktien zu. Seit dem 11. Mai 2026 wird Wise an der Nasdaq unter dem Kürzel WSE gehandelt, London blieb als Zweitnotierung erhalten.
Im Geschäftsjahr bis 31. März 2026 schickten Kunden umgerechnet 214 Milliarden Euro über die Grenzen, 31 Prozent mehr als im Vorjahr. Mit der Wise-Karte bezahlten die Nutzer 38 Milliarden Euro, die Kundenguthaben wuchsen um 40 Prozent auf 34 Milliarden Euro. Im Laufe des Jahres nutzten 18,9 Millionen Menschen und Firmen den Dienst mindestens einmal. Zum Stichtag zählte der Konzern 8.805 Beschäftigte, ein Jahr zuvor 6.520.
Parallel zum Privatkundengeschäft baute Wise zwei weitere Standbeine auf. Wise Business richtet sich an kleine und mittlere Unternehmen, die Lieferanten im Ausland bezahlen oder Umsätze in fremder Währung empfangen. Auf Geschäftskunden entfielen zuletzt nur 5 Prozent der aktiven Konten, aber rund 29 Prozent des Überweisungsvolumens. Unter dem Namen Wise Platform verkauft der Konzern zudem seine Infrastruktur an Banken, die ihren Kunden günstige Auslandszahlungen anbieten wollen, ohne selbst ein weltweites Netz aufzubauen. Zu den Partnerbanken zählen Morgan Stanley, Standard Chartered, UniCredit und Raiffeisen, in Deutschland nutzt die Smartphone-Bank N26 den Dienst seit 2016.
Wise selbst beziffert das jährliche Volumen grenzüberschreitender Zahlungen von Privatleuten und Unternehmen auf umgerechnet rund 38 Billionen Euro. Bei Privatkunden kam der Konzern nach einer eigenen Präsentation vom November 2024 auf 5 Prozent Marktanteil, bei kleinen und mittleren Unternehmen auf gerade 1 Prozent. Dem Weltkonzern bleibt also viel Luft nach oben. Für die Investoren an der Nasdaq ist diese Lücke das Wachstumsversprechen, für die Banken die eigentliche Bedrohung.
- 2018: erster Nicht-Bank-Anbieter mit Direktzugang zu Faster Payments
- 2021: Direktnotierung in London, Börsenwert rund 10,2 Milliarden Euro
- 2026: Nasdaq als Hauptbörse, 214 Milliarden Euro Überweisungsvolumen, 8.805 Beschäftigte
Wie verdient Wise tatsächlich sein Geld?
Wise verdient auf drei Wegen: an der offen ausgewiesenen Gebühr für jede Überweisung, an Kartenzahlungen und Kontogebühren sowie an Zinsen auf die Guthaben der Kunden. Überweisungen brachten zuletzt 47 Prozent der Bruttoerträge, Zinsen knapp 30 Prozent.
Die Hauptumsatzquellen
Seit dem Wechsel an die Nasdaq bilanziert Wise nach US-amerikanischen Regeln und in amerikanischer Währung, alle Beträge sind hier in Euro umgerechnet. Die Transaktionserlöse beliefen sich im Geschäftsjahr bis März 2026 auf 1,67 Milliarden Euro. Davon stammten 1,11 Milliarden Euro aus Gebühren für Auslandsüberweisungen, 345 Millionen Euro aus Kartenzahlungen und 216 Millionen Euro aus sonstigen Gebühren, etwa für Kontodetails und Empfang. Hinzu kamen 710 Millionen Euro Zinserträge auf Kundenguthaben. Zusammen ergeben sich Bruttoerträge von 2,38 Milliarden Euro.
Von den Zinsen reichte Wise 173 Millionen Euro an die Kunden weiter, 24 Prozent der Zinserträge. Nach diesem Abzug bleibt ein Nettoerlös von 2,20 Milliarden Euro. Der Konzern selbst betont, dass fast die Hälfte davon nicht mehr aus Überweisungsgebühren stammt. Der Satz klingt nach Diversifizierung, beschreibt aber vor allem eine Abhängigkeit vom Zinsniveau.
Versteckte Erlösströme
Die Kartenerlöse wirken im Geschäftsbericht wie eine Nebensache, wachsen aber schneller als das Kerngeschäft. Die Kartenumsätze der Kunden stiegen um 37 Prozent, die Kartenerlöse um 40 Prozent. Bei jeder Zahlung mit der Wise-Karte fließt ein Entgelt der Händlerbank an den Kartenherausgeber, in Europa gedeckelt auf 0,2 Prozent des Betrags. Hinzu kommen Gebühren für Abhebungen über der Freigrenze und für den Umtausch, sobald ein Kunde im Ausland aus seinem Euro-Guthaben bezahlt. Die Karte verwandelt so jeden Urlaub in mehrere kleine Devisengeschäfte.
Ein zweiter stiller Strom sind die Zinsen oberhalb der eigenen Zielmarge. Wise legt einen Teil der Kundengelder in Anleihen bester Bonität an, laut Jahresbericht überwiegend Staatsanleihen. Das erste Prozent Rendite behält der Konzern nach eigener Regel, um die Kosten der Konten zu decken. Von allem darüber sollen 80 Prozent an die Kunden gehen. Tatsächlich ausgezahlt wurden im ersten Halbjahr des Geschäftsjahres nur 36 Prozent. Weitere 44 Prozent flossen in den Gewinn; Wise begründet das mit regulatorischen oder betrieblichen Hürden bei der Auszahlung.
Der dritte Strom heißt Wise Platform. Wie viel Volumen und Erlös über Partnerbanken laufen, weist der Konzern nicht getrennt aus. Die Mechanik bleibt trotzdem erkennbar: Jede Partnerbank bringt Überweisungen, ohne dass Wise für einen einzigen Endkunden Werbung bezahlt. Für ein Unternehmen, das an Skaleneffekten verdient, ist dieser Großhandel das günstigste Wachstum.
Daten und Algorithmen als Erlösbasis
Werbeerlöse weist der Abschluss nicht aus, Nutzerdaten vermarktet Wise also nicht direkt, setzt sie aber an drei Stellen ein. Wise beziffert die Zahl der täglichen Transaktionen auf rund 4,7 Millionen. Aus diesen Daten sagen Algorithmen voraus, wie viel Geld in welcher Währung in welchem Land gebraucht wird, damit die Konten vor Ort gefüllt sind, ohne dass unnötig Kapital brachliegt. Je genauer diese Liquiditätsplanung gelingt, desto weniger Geld muss teuer über Grenzen bewegt werden.
Die zweite Datenanwendung ist die Betrugs- und Geldwäscheerkennung. Wise beziffert den Anteil der Belegschaft, der Finanzkriminalität bekämpft, auf rund ein Drittel; automatische Prüfungen sollen verdächtige Muster erkennen. Die Personalkosten dafür erscheinen im Abschluss als Aufwand, nicht als Investition. Die Kundendaten selbst tauchen als Wert nirgends auf, obwohl die geprüfte Identität von 18,9 Millionen Kunden eine hohe Eintrittsbarriere für Nachahmer bildet. Die Mängel, die Belgiens Nationalbank im August anprangerte, betreffen genau dieses Feld.
Die dritte Anwendung betrifft den Preis. Wise berechnet die Gebühr für jede Währungsstrecke einzeln, abhängig von den eigenen Kosten auf dieser Strecke. Sinken die Kosten, senkt der Konzern die Preise, statt die Marge zu erhöhen. Eine persönliche Preisgestaltung nach Zahlungsbereitschaft des Kunden lässt sich aus den veröffentlichten Tarifen nicht ablesen, Rabatte gewährt Wise erst ab einem Monatsvolumen von 22.000 Euro.
Margen, Quersubventionierung und Skaleneffekte
Segmentmargen veröffentlicht Wise nicht, doch die Kostenstruktur verrät, wo das Geld entsteht. Die Zinserträge kosten den Konzern fast nichts außer der Ausschüttung an Kunden, die Überweisungen dagegen verursachen Bankgebühren sowie Aufwand für Kundenservice und Prüfung. Die Transaktionskosten lagen bei 452 Millionen Euro, gut ein Viertel der Transaktionserlöse. Der Gewinn vor Steuern von 582 Millionen Euro ist deshalb zu einem großen Teil ein Zinsgewinn. Wise rechnet vor, dass die Marge ohne die nicht ausgezahlten Zinsen im Zielkorridor von 15 bis 20 Prozent läge statt bei 26 Prozent.
Wise nutzt die Zinsgewinne zur Quersubventionierung, um die Überweisungspreise weiter zu senken und die Werbung auszubauen. Die durchschnittliche Gebühr für Auslandsüberweisungen, die sogenannte Take Rate, sank binnen eines Jahres von 0,58 auf 0,52 Prozent. Im ersten Quartal des laufenden Geschäftsjahres erreichte die Kennzahl mit 0,50 Prozent den niedrigsten Wert der Firmengeschichte. Das Marketingbudget stieg im Geschäftsjahr um 62 Prozent. Der Gewinn vor Steuern fiel deshalb trotz 19 Prozent mehr Erlös um 8 Prozent.
Jede zusätzliche Überweisung auf einer bestehenden Strecke verursacht kaum Mehrkosten, weil Konten, Lizenzen und Direktanschlüsse bereits bezahlt sind. Wise gibt die sinkenden Stückkosten über den Preis weiter und gewinnt damit neue Kunden, die das Volumen erhöhen. Ein klassischer Netzwerkeffekt entsteht dabei nur indirekt: Mit mehr Volumen auf einer Strecke lassen sich Zahlungen häufiger gegeneinander verrechnen, statt Geld zu bewegen. Je dichter das Netz, desto billiger die einzelne Überweisung.
In den vergangenen fünf Jahren hat sich das Modell damit grundlegend verschoben. Im Geschäftsjahr 2020/21 stammten laut Geschäftsbericht nur umgerechnet 2,2 Millionen Euro aus Zinsen, weniger als ein halbes Prozent der Erträge. Heute ist fast jeder dritte Euro der Bruttoerträge ein Zinseuro. Die Take Rate auf Überweisungen fiel von 0,67 Prozent Anfang 2021 auf 0,50 Prozent. Aus dem reinen Überweisungsdienst ist ein Kontoanbieter geworden, der Überweisungen immer billiger verkauft und am Guthaben verdient, das die Kunden danach liegen lassen.
- Überweisungen: 1,11 Milliarden Euro, 47 Prozent der Bruttoerträge, Take Rate 0,52 Prozent
- Zinsen: 710 Millionen Euro, davon nur 24 Prozent an Kunden weitergereicht
- Marge: 26 Prozent vor Steuern, ohne Zinsüberschuss nur 15 bis 20 Prozent
Wie groß ist die Marktmacht von Wise?
Gemessen am Weltmarkt ist Wise ein kleiner Anbieter mit rund 5 Prozent Anteil bei privaten Auslandsüberweisungen und 1 Prozent bei kleinen und mittleren Unternehmen. Macht entsteht über den Preis: Wise setzt die Maßstäbe, an denen Kunden Banken und Konkurrenten vergleichen.
Die Weltbank erhebt seit Jahren, was eine kleine Auslandsüberweisung kostet. Laut dem Bericht für das dritte Quartal 2025 zahlten Kunden weltweit im Schnitt 6,36 Prozent des Betrags für eine Überweisung im Gegenwert von rund 176 Euro. Banken waren mit 14,99 Prozent die teuersten Anbieter. Die Vereinten Nationen haben sich vorgenommen, die Kosten bis 2030 unter 3 Prozent zu drücken. Wise verlangte für denselben Betrag von Euro in die USA am 30. September 2,35 Euro, also 1,34 Prozent; bei kleinen Beträgen fällt die Fixgebühr stärker ins Gewicht.
Die ernsthaften Herausforderer kommen aus drei Richtungen. Neobanken wie Revolut bieten Devisentausch zum Großhandelskurs im Rahmen von Freigrenzen an und verdienen stärker an Abos und Karten. Spezialisierte Überweisungsdienste wie Western Union und Remitly kämpfen um Arbeitsmigranten, die Geld in die Heimat schicken, oft mit Bargeldauszahlung vor Ort. Die Banken selbst sind der größte, aber trägste Gegner. Die Geldhäuser verfügen über die Kunden, haben aber lange vom Wechselkursaufschlag gelebt und senken ihn nur ungern. Viele entscheiden sich deshalb, Wise als Dienstleister einzukaufen, statt den Preiskampf selbst zu führen.
Im Plattformgeschäft liegt die unterschätzte Machtposition von Wise. Jede Bank, die Wise Platform einbindet, gibt ein Stück ihres Auslandsgeschäfts an den Konkurrenten ab und macht sich von dessen Infrastruktur abhängig. Ein Wechsel ist teuer, weil Zahlungsabläufe, Prüfprozesse und Kundenschnittstellen auf den Partner zugeschnitten sind. Für Privatkunden ist der Lock-in dagegen gering: Das Konto kostet nichts, Guthaben lassen sich jederzeit abziehen, die Konkurrenz ist eine App entfernt. Wise muss seine Privatkunden also jeden Tag über den Preis halten.
Den größten Anteil am Nettoerlös erwirtschaftet Wise mit Kunden in Kontinentaleuropa, dicht gefolgt von Großbritannien. In Europa fließen zudem überdurchschnittlich viele Zinsen an die Kunden zurück: Von 239 Millionen Euro Zinserträgen gingen 112 Millionen Euro an die Kontoinhaber, fast jeder zweite Zinseuro. Die Tabelle zeigt die Aufteilung nach Wohnsitz der Kunden.
| Region | Nettoerlös | Anteil |
|---|---|---|
| Europa ohne Großbritannien | 628 Mio. € | 28,5 % |
| Großbritannien | 516 Mio. € | 23,4 % |
| Asien-Pazifik | 454 Mio. € | 20,6 % |
| USA | 322 Mio. € | 14,6 % |
| Übrige Welt | 284 Mio. € | 12,9 % |
| Gesamt | 2.204 Mio. € | 100 % |
Kartellrechtliche Verfahren gegen Wise sind nicht bekannt, der Konzern ist dafür zu klein. Die Aufseher interessieren sich für eine andere Frage, nämlich ob ein so schnell wachsender Dienst seine Kunden gründlich genug prüft. In den USA verhängten sechs Bundesstaaten im Juli 2025 eine Strafe von umgerechnet 3,7 Millionen Euro wegen Mängeln bei der Geldwäschekontrolle, in Belgien läuft die öffentlich gemachte Anordnung. Für einen Anbieter, dessen Marktmacht allein auf dem Preis beruht, wirkt jede zusätzliche Prüfpflicht wie eine Steuer auf das Geschäftsmodell. Schlankere Prozesse waren bislang ein Teil des Preisvorteils.
- Marktanteil: 5 Prozent bei Privatleuten, 1 Prozent bei kleinen und mittleren Firmen
- Preisanker: Banken verlangen laut Weltbank knapp 15 Prozent für kleine Überweisungen
- Bindung: Partnerbanken sind fest gebunden, Privatkunden kaum
Wer ist bei Wise eigentlich das Produkt?
Bei Wise ist der Kunde zugleich Käufer und Rohstoff: Er zahlt eine Gebühr für die Überweisung und überlässt dem Konzern sein Guthaben, das Zinsen abwirft. Die Guthaben von 34 Milliarden Euro sind der Hebel, der die Überweisungen verbilligt.
Auf den ersten Blick ist die Rollenverteilung einfach. Der Kunde zahlt, Wise liefert, und der Preis steht vorher fest. Anders als bei Suchmaschinen oder sozialen Netzwerken verkauft der Konzern keine Aufmerksamkeit an Werbekunden. Der Blick in die Zinszeile zeigt trotzdem eine zweite Ebene. Viele Kunden lassen nach der ersten Überweisung Geld auf dem Konto liegen, für die nächste Reise, die nächste Lieferantenrechnung oder aus reiner Bequemlichkeit. Dieses liegengelassene Geld, in der Finanzbranche Float genannt, bringt inzwischen fast ein Drittel der Bruttoerträge.
Einen Teil der Zinsen erhalten die Kunden zurück, allerdings nur auf eigene Initiative. In Deutschland bietet Wise eine Zinsanlage über die estnische Tochter Wise Assets Europe an, die das Geld in Geldmarktfonds des Vermögensverwalters BlackRock steckt. Die ausgewiesene Rendite für Euro lag am 23. September bei 2,25 Prozent, dazu kommt eine jährliche Gebühr von 0,26 Prozent. Guthaben auf dem normalen Konto dagegen bringen dem Kunden in der Regel nichts, dem Konzern aber die volle Rendite, abzüglich des Anteils, den Wise nach eigener Regel ausschüttet.
Eine zweite Asymmetrie betrifft die Kunden der Partnerbanken. Ein N26-Kunde, der Geld in einer fremden Währung überweist, nutzt Wise, sieht aber vor allem die Oberfläche der eigenen Bank. Die Bank verdient mit, Wise verdient mit, und der Endkunde zahlt einen Preis, der aus beiden Anteilen besteht. Die Partnerbank spart dabei die Entwicklungskosten für ein eigenes Produkt. Welche Bank welchen Aufschlag auf den Wise-Preis legt, erfährt der Kunde in der Regel nicht.
Auch das Personal leistet einen Teil der Wertschöpfung, besonders im Kundenservice. Von 8.805 Beschäftigten arbeiteten Ende März 2026 laut Jahresbericht 5.580 im Bereich Servicing, zu dem Kundenbetreuung, Identitätsprüfung und die Bekämpfung von Finanzkriminalität gehören. Die Servicekosten stiegen auf 349 Millionen Euro. Gerade dieser Bereich steht unter doppeltem Druck: Die Aufseher verlangen gründlichere Prüfungen, gleichzeitig soll jede Überweisung billiger werden. Wise begegnet dem Druck mit mehr Automatisierung und mehr Personal, die Zahl der Beschäftigten im Servicing stieg deutlich schneller als der Nettoerlös.
Aus Sicht des Lesers erscheint Wise meist als Werkzeug für einen bestimmten Anlass: die Miete für das Auslandssemester der Tochter, die Rechnung des Lieferanten in Polen, das Gehalt eines Freelancers in Indien. Der Konzern zielt darauf, aus dem einmaligen Anlass eine Dauerbeziehung zu machen, mit Karte, Guthaben und Zinsanlage. Gelingt der Plan, wird der Kunde vom gelegentlichen Käufer zum Einleger, dessen Geld auch dann arbeitet, wenn er gar nichts überweist. Je länger das Guthaben bei Wise liegt, desto billiger werden ironischerweise die Überweisungen für alle anderen.
Wise verkauft keine Werbung, verdient aber an dem Geld, das Kunden auf dem Konto liegen lassen. Wer nicht aktiv in die Zinsanlage wechselt, überlässt die Rendite weitgehend dem Konzern.
Was kostet eine Überweisung mit Wise wirklich, und wer trägt die Kosten?
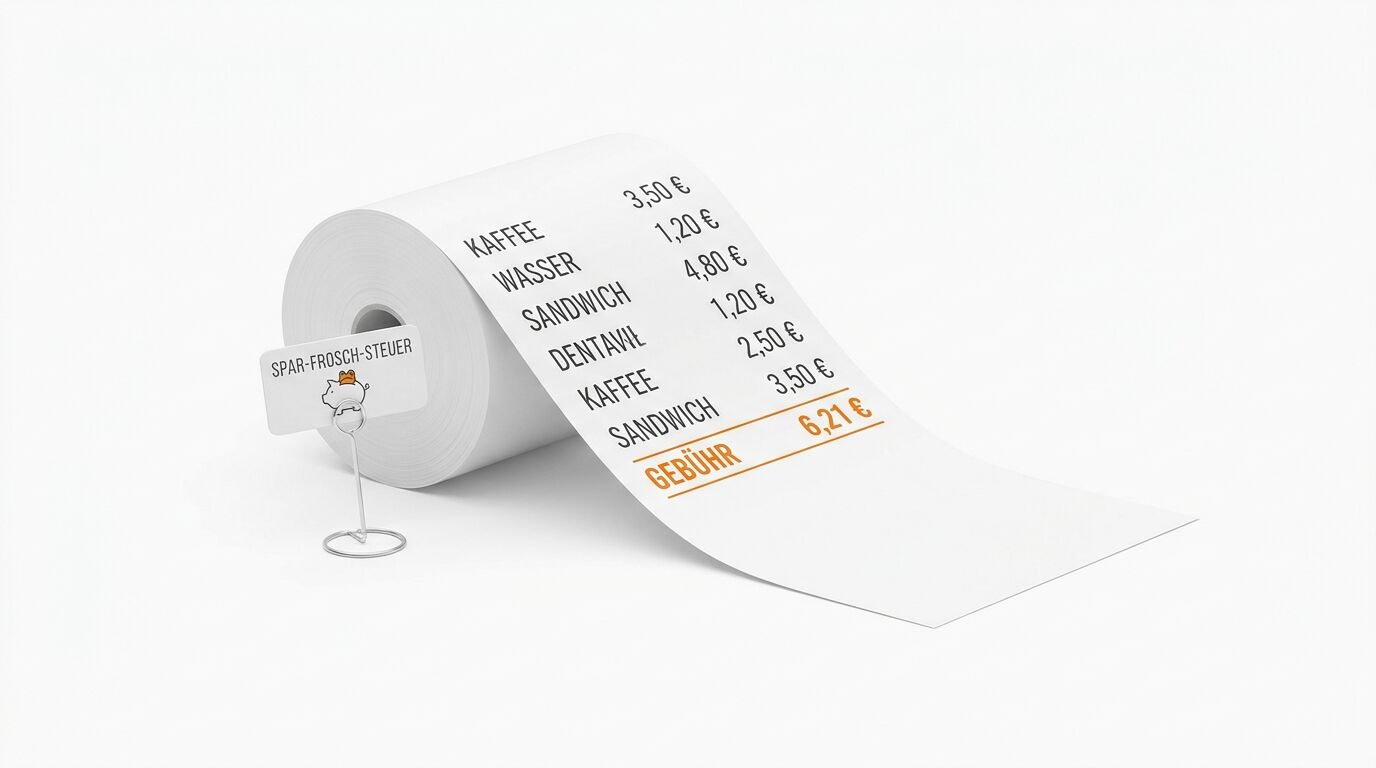
Eine Überweisung von 1.000 Euro in die USA kostete am 30. September bei Wise 6,21 Euro, zusammengesetzt aus 1,54 Euro Fixgebühr und 0,47 Prozent des Betrags. Der Empfänger erhält den Betrag zum Mittelkurs ohne versteckten Aufschlag. Die eigentlichen Kosten stecken im Aufwand für Banken, Personal und Prüfung.
Der Listenpreis ist bei Wise zugleich der tatsächliche Preis. Zum Vergleich verlangt die Stadtsparkasse München laut ihrem Preisverzeichnis vom 1. Mai 2026 für eine Überweisung in Länder außerhalb des europäischen Zahlungsraums bis 250 Euro pauschal 7,50 Euro, darüber 0,15 Prozent des Betrags, mindestens aber 15 Euro. Hinzu kommen der Aufschlag im Umrechnungskurs, den die Sparkasse nicht getrennt ausweist, und gegebenenfalls Entgelte der beteiligten Auslandsbanken.
| Beispiel (Stand 30.09.2026) | Wise | Stadtsparkasse München |
|---|---|---|
| 1.000 € in die USA | 6,21 € (0,62 %), Mittelkurs | 15,00 € plus Kursaufschlag |
| 176 € in die USA | 2,35 € (1,34 %), Mittelkurs | 7,50 € plus Kursaufschlag |
| 10.000 € in die USA | 48,31 € (0,48 %), Mittelkurs | 15,00 € plus Kursaufschlag |
| 1.000 € nach Großbritannien | 5,76 € (0,58 %), Mittelkurs | 15,00 € plus Kursaufschlag |
Die Tabelle zeigt eine Grenze des Preisvorteils. Bei großen Beträgen dreht sich das Verhältnis um, weil die Sparkasse oberhalb der Mindestgebühr nur 0,15 Prozent verlangt, Wise dagegen 0,47 Prozent plus Fixgebühr. Bei 10.000 Euro liegt die Wise-Gebühr über dem Sparkassenpreis, der Vergleich kippt aber meist beim Wechselkurs. Schon ein Aufschlag von 0,5 Prozent auf den Mittelkurs würde bei 10.000 Euro weitere 50 Euro kosten. Wie hoch dieser Kursaufschlag an einem bestimmten Tag ausfällt, erfährt der Kunde der Sparkasse erst mit der Abrechnung.
Hinter der Gebühr steht eine Kostenstruktur, die der Jahresabschluss offenlegt. Den größten Posten bilden mit gut 20 Cent je Euro Nettoerlös die Zahlungen an Banken und Zahlungssysteme, ins Marketing flossen nur 7 Cent. Nach allen betrieblichen Kosten blieben knapp 24 Cent Betriebsgewinn, Finanzerträge hoben den Gewinn vor Steuern auf 26 Cent. Die folgende Tabelle schlüsselt die Posten auf.
| Kostenblock im Geschäftsjahr 2025/26 | Betrag | Anteil am Nettoerlös |
|---|---|---|
| Transaktionskosten (Banken, Zahlungssysteme, Karten) | 452 Mio. € | 20,5 % |
| Technik und Entwicklung | 382 Mio. € | 17,4 % |
| Kundenservice und Prüfung | 349 Mio. € | 15,8 % |
| Verwaltung | 336 Mio. € | 15,3 % |
| Marketing und Vertrieb | 151 Mio. € | 6,9 % |
| Sonstige betriebliche Aufwendungen | 12 Mio. € | 0,6 % |
| Betriebsgewinn | 520 Mio. € | 23,6 % |
| Nettoerlös gesamt | 2.204 Mio. € | 100 % |
Bei der Überweisung selbst zahlt der Absender eine offen ausgewiesene Gebühr. Die versteckte Rechnung begleichen die Einleger, deren Guthaben höhere Zinsen abwerfen, als Wise weiterreicht. Im abgelaufenen Geschäftsjahr behielt der Konzern 537 Millionen Euro Zinsüberschuss, fast die Hälfte der Überweisungserlöse. Ein Teil davon floss in Preissenkungen und kam damit allen Kunden zugute, ein anderer Teil in Werbung, die Neukunden anlocken soll. Die Aktionäre bekamen einen weiteren Teil über Aktienrückkäufe von umgerechnet 414 Millionen Euro.
Eine Asymmetrie wie bei vielen Plattformen, die Preiserhöhungen schneller weitergeben als Senkungen, lässt sich bei den Überweisungsgebühren nicht nachweisen. Wise senkt die Take Rate seit Jahren. An der Karte verdient der Konzern über Einzelgebühren: Die Bestellung kostet in Deutschland 7 Euro, Abhebungen am Automaten sind bis 250 Euro im Monat frei, auf jeden Euro darüber fallen 2,69 Prozent an. Bei 500 Euro Bargeld im Monat wären das 6,73 Euro, mehr als die Gebühr für eine Überweisung von 1.000 Euro in die USA. Für Vielreisende mit Bargeldbedarf ist die Karte damit das teuerste Produkt im Sortiment.
- Überweisung: 6,21 Euro für 1.000 Euro in die USA, zum Mittelkurs
- Kostenblock: gut 20 Cent je Euro Nettoerlös gehen an Banken und Zahlungssysteme
- Zinsüberschuss: 537 Millionen Euro finanzieren Preissenkungen, Werbung und Rückkäufe
Wer profitiert und wer zahlt drauf?
Die größten Gewinner sind Gründer Kristo Käärmann, die frühen Investoren und die Aktionäre, die über Rückkäufe bedient werden. Verlierer sind Banken mit hohen Wechselkursaufschlägen, Einleger ohne Zinsanlage und die Anleger, die nach dem Nasdaq-Start eingestiegen sind.
Käärmann hält laut Jahresbericht 18,2 Prozent der normalen Aktien und 79,2 Prozent der Stimmrechtsaktien, die neun Stimmen je Papier gewähren und nicht gehandelt werden. Über diese Papiere kontrolliert er 49,99 Prozent der Stimmen, gedeckelt knapp unter der absoluten Mehrheit, solange er Vorstandschef bleibt. Mitgründer Hinrikus kommt auf 7,1 Prozent der Stimmen, der schottische Vermögensverwalter Baillie Gifford auf 9,73 Prozent. Kaum ein börsennotierter Finanzkonzern Europas ist so stark auf eine einzelne Person zugeschnitten. Die Machtkonzentration schützt vor feindlichen Übernahmen, erschwert aber jede Korrektur von außen.
Für Verbraucher ist die Bilanz überwiegend positiv. Wise schätzt, dass Kunden im abgelaufenen Geschäftsjahr gegenüber den Preisen von Banken und anderen Anbietern umgerechnet rund 2,9 Milliarden Euro gespart haben. Die Zahl beruht auf eigenen Annahmen des Konzerns und ist entsprechend vorsichtig zu lesen. Unbestritten ist, dass die offene Preisangabe die Branche unter Druck gesetzt hat. Seit 2020 verlangt zudem eine EU-Verordnung, dass Anbieter bei Kartenzahlungen in fremder Währung ihren Aufschlag gegenüber dem Referenzkurs der Europäischen Zentralbank offenlegen. Beim Bezahlen in fremder Währung galten lange auch die Aufschläge von PayPal als Preistreiber.
Zu den Verlierern zählen Banken, deren Auslandszahlungsverkehr lange zu den margenstärksten Nischen gehörte. Viele verlieren entweder Volumen an Wise oder geben einen Teil der Marge ab, sobald sie die Plattform einkaufen. Verlierer sind auch Kunden, die große Guthaben unverzinst auf dem Konto lassen. Mit dem einbehaltenen Zinsanteil finanzieren diese Einleger einen Teil der Marge, die Wise im laufenden Jahr am oberen Ende von 20 bis 25 Prozent erwartet.
| Gruppe | Bilanz | Begründung |
|---|---|---|
| Gründer Kristo Käärmann | Gewinner | 49,99 Prozent der Stimmen, Mehrfachstimmrechte 2025 um zehn Jahre verlängert |
| Frühe Investoren | Gewinner | Einstieg bei wenigen Millionen, Börsenwert heute 10 bis 12 Milliarden Euro |
| Kunden mit Überweisungen | Gewinner | Take Rate 0,50 Prozent statt oft mehreren Prozent bei Banken |
| Kunden mit ruhendem Guthaben | Verlierer | Nur ein Teil der Zinsen fließt zurück, im ersten Halbjahr 36 Prozent des Überschusses |
| Banken mit Kursaufschlag | Verlierer | Verlieren Volumen oder teilen die Marge mit Wise Platform |
| Nasdaq-Anleger seit Mai 2026 | Verlierer | Kurs rund 26 Prozent unter dem ersten Schlusskurs |
| Partnerbanken | Gemischt | Günstiges Produkt ohne Eigenentwicklung, aber wachsende Abhängigkeit |
Die Anleger an der Nasdaq erlebten einen holprigen Start. Am ersten Handelstag schloss die Aktie bei umgerechnet 13,56 Euro, am 29. September notierte das Papier bei 10,02 Euro. Je nach Zählweise der nicht gehandelten Stimmrechtsaktien liegt der Börsenwert damit zwischen 10,3 und 12,3 Milliarden Euro. US-Kanzleien werben Kläger für Sammelklagen, die dem Konzern irreführende Angaben zum Risikomanagement vorwerfen; bewiesen ist davon nichts. Für Käärmanns Plan, mit dem Wechsel nach New York einen höheren Börsenwert zu erreichen, ist die Bilanz nach knapp fünf Monaten ernüchternd.
Die Standorte profitieren ungleich. Londoner Zentrale, Tallinn und Budapest wuchsen mit dem Konzern, in Asien-Pazifik stieg die Belegschaft binnen eines Jahres von 968 auf 1.761 Menschen, in Lateinamerika von 298 auf 782. In den USA sank die Zahl der Beschäftigten dagegen leicht von 862 auf 847. Deutschland taucht in der Standortliste des Jahresberichts nicht auf. Die Wertschöpfung aus deutschen Überweisungen verbucht vor allem die Brüsseler Europatochter.
Wise hat den Banken vorgeführt, dass die Überweisung selbst kaum noch Marge braucht, solange das Guthaben Zinsen abwirft. Der Ansatz ist ehrlicher als der versteckte Kursaufschlag, bleibt aber nur so lange ein Fortschritt, wie die Zinsen tatsächlich zu den Kunden zurückfließen.
Markus Seyfferth, Chefredakteur Dr. Web
Wie politisch ist Wise?
Wise betreibt Politik vor allem als Zugangsfrage: Der Konzern wirbt seit Jahren dafür, dass Zahlungsdienste ohne Banklizenz direkt an nationale Zahlungssysteme angeschlossen werden dürfen. Für Lobbyarbeit in Brüssel gibt der Konzern wenig aus, mit den Aufsehern in Belgien und den USA streitet er 2026 umso heftiger.
Im EU-Transparenzregister gibt Wise für das Geschäftsjahr bis März 2025 Lobbykosten zwischen 100.000 und 199.999 Euro an, verteilt auf 1,5 Vollzeitstellen. Das Unternehmen ist seit 2015 registriert und traf laut Register 21-mal hochrangige Vertreter der EU-Kommission. Eine Kernforderung ist inzwischen erfüllt: Seit dem 9. April 2025 dürfen Zahlungs- und E-Geld-Institute in der EU direkt an Zahlungssystemen teilnehmen, eine Änderung, die mit der europäischen Verordnung über Echtzeitüberweisungen kam. Ob Wise im Euroraum bereits selbst an solche Systeme angeschlossen ist, geht aus den veröffentlichten Unterlagen nicht hervor.
Der Sitz der Europatochter in Brüssel geht auf den Brexit zurück. Um Kunden in der EU weiter bedienen zu dürfen, gründete Wise die Wise Europe SA, die von der belgischen Nationalbank als Zahlungsinstitut zugelassen ist. Die Aufsicht über die Geldwäscheprävention liegt damit in Belgien, und genau dort häufen sich die Probleme. Nach Recherchen des Bureau of Investigative Journalism ermittelt die Brüsseler Staatsanwaltschaft wegen verdächtiger Transaktionen von mehr als 500 Millionen Euro. Wise erklärte Anfang Juni, die Anfragen der Behörden seien noch unvollständig und konkrete Feststellungen lägen nicht vor. Die Aktie verlor an diesem Tag mehr als 10 Prozent.
Die folgende Übersicht fasst die laufenden und abgeschlossenen Verfahren der vergangenen zwei Jahre zusammen.
| Datum | Behörde | Gegenstand | Stand |
|---|---|---|---|
| 28.10.2024 | Finanzaufsicht FCA (Großbritannien) | Geldbuße gegen CEO Käärmann wegen verschwiegener Steuerstrafe | abgeschlossen, rund 408.000 € |
| Juli 2025 | Sechs US-Bundesstaaten | Mängel bei der Geldwäschekontrolle 2022 und 2023 | abgeschlossen, rund 3,7 Mio. € |
| 08.07.2025 | Belgische Nationalbank | Anordnung zur Behebung von Geldwäschemängeln bis 31.03.2026 | nicht fristgerecht erfüllt |
| ab Juni 2026 | Staatsanwaltschaft Brüssel | Verdächtige Transaktionen über mehr als 500 Mio. € | Ermittlungen laufen |
| 24.07.2026 | Bankenaufsicht OCC (USA) | Antrag auf nationale Treuhandbank | abgelehnt, neuer Antrag angekündigt |
| 25.08.2026 | Belgische Nationalbank | Veröffentlichung des Verstoßes, neue Frist | Frist bis 31.01.2027 |
Die Veröffentlichung vom 25. August folgte einer neuen Linie der belgischen Aufsicht. Seit Jahresbeginn 2026 macht die Nationalbank Verstöße gegen Geldwäscheauflagen öffentlich, Wise Europe ist nach Angaben des Branchendienstes Crowdfund Insider das erste Unternehmen, das nach dieser Regel namentlich genannt wurde. Eine Geldbuße verhängte die Nationalbank nicht. Für einen Zahlungsdienst, der mit Vertrauen wirbt, ist der öffentliche Pranger trotzdem teurer als manches Bußgeld.
In den USA lehnte die Bankenaufsicht OCC im Juli den Antrag auf eine nationale Treuhandbank ab und verwies auf die Strafe von 2025 wegen Mängeln bei der Geldwäschekontrolle. Mit der Lizenz wollte Wise ein Konto bei der US-Notenbank erhalten und damit direkten Zugang zum Zahlungsverkehr. Der Konzern kündigte einen neuen Antrag auf Grundlage des GENIUS Act an, des US-Gesetzes für Stablecoins. Bis dahin arbeitet Wise in den USA weiter mit Lizenzen als Geldübermittler in 48 Bundesstaaten.
Im Oktober 2024 verhängte die britische Finanzaufsicht FCA gegen Käärmann eine Geldbuße von umgerechnet rund 408.000 Euro. Der Vorstandschef hatte die Aufsicht nicht darüber informiert, dass die Steuerbehörde ihn wegen einer nicht gemeldeten Steuerschuld aus einem Aktienverkauf mit einer Strafe von umgerechnet rund 427.000 Euro belegt hatte. Käärmann blieb im Amt. Die Episode zeigt, wie eng das Schicksal des Unternehmens mit der Person des Gründers verknüpft ist.
Beim Thema Steuern fällt Wise nicht durch aggressive Konstruktionen auf. Im abgelaufenen Geschäftsjahr zahlte der Konzern umgerechnet 142 Millionen Euro Ertragsteuern auf 582 Millionen Euro Vorsteuergewinn, eine Quote von 24,5 Prozent, nahe am britischen Regelsatz von 25 Prozent. Kritischer ist die Selbstdarstellung: Wise präsentiert sich als Kämpfer gegen versteckte Gebühren, die der Konzern weltweit auf mehr als 220 Milliarden Euro im Jahr beziffert. Diese Mission ist gutes Marketing und zugleich ein wirksames Argument gegenüber Regulierern, die Wettbewerb im Zahlungsverkehr fördern wollen.
- Brüssel: 100.000 bis 199.999 Euro Lobbykosten, Direktzugang zu Zahlungssystemen seit April 2025 möglich
- Belgien: öffentlich gemachte Geldwäsche-Anordnung, neue Frist 31. Januar 2027
- USA: Banklizenz im Juli abgelehnt, neuer Anlauf über den Stablecoin-Rahmen
Was könnte Wise zu Fall bringen?
Die größten Risiken für Wise sind fallende Zinsen, weil sie den Gewinn direkt schmälern, sowie eine härtere Aufsicht, die Prüfkosten erhöht und Wachstum bremst. Langfristig bedrohen Echtzeitzahlungen zwischen Ländern und Stablecoins das Kerngeschäft der günstigen Auslandsüberweisung.
Das kurzfristig messbarste Risiko ist das Zinsniveau. Wise beziffert die Folgen jedes Viertelprozentpunkts weniger Rendite auf rund 35 Millionen Euro Ergebnis im Jahr. Sinken die Leitzinsen der großen Notenbanken um einen ganzen Prozentpunkt, fehlen rechnerisch rund 140 Millionen Euro, knapp ein Viertel des jüngsten Vorsteuergewinns. Wise hätte dann die Wahl, entweder die Preissenkungen zu verlangsamen oder die Marge zu opfern. Beides würde das Versprechen berühren, auf dem die Bewertung an der Nasdaq ruht.
Das zweite Risiko ist die Aufsicht. Bleiben die Mängel in Belgien über die neue Frist hinaus bestehen, drohen Geldbußen, Auflagen beim Kundenwachstum oder im Extremfall der Entzug der europäischen Zulassung. Schon ohne Strafen bedeuten strengere Prüfungen mehr Personal im Kundenservice und langsamere Kontoeröffnungen.
Die dritte Gefahr droht von der Infrastruktur. Zentralbanken arbeiten daran, nationale Echtzeitsysteme miteinander zu verbinden, damit Überweisungen zwischen Ländern so schnell und billig werden wie im Inland. Stablecoins, also an eine Währung gebundene Kryptowerte, versprechen dasselbe über eine andere Technik. Kartennetze wie Visa testen bereits Abrechnungen in Stablecoins. Gelingt einer dieser Ansätze in großem Maßstab, verliert das Netz von Konten, das Wise über 15 Jahre aufgebaut hat, einen Teil seines Kostenvorteils. Die eigene US-Lizenz strebt Wise nun ausgerechnet über den Stablecoin-Rahmen an.
Ein viertes Risiko liegt in der Unternehmensführung. Käärmann kontrolliert knapp die Hälfte der Stimmen, sein Mitgründer hat den Streit um die Stimmrechte öffentlich ausgetragen. Fällt der Gründer aus oder verliert er das Vertrauen der Aufseher, fehlt eine eingespielte Nachfolge, und die Stimmrechtsstruktur verändert sich automatisch.
Als schwarzer Schwan gilt ein großer Betrugs- oder Geldwäschefall, der über das bisher bekannte Maß hinausgeht. Ein solcher Fall könnte Partnerbanken zum Rückzug aus Wise Platform bewegen und in mehreren Ländern gleichzeitig Lizenzen gefährden. Wahrscheinlich ist dieses Szenario nicht, die Folgen wären trotzdem katastrophal. Die folgende Übersicht ordnet die wichtigsten Risiken nach Eintrittswahrscheinlichkeit und möglicher Wirkung, jeweils in redaktioneller Einschätzung.
Fallende Zinsen
Jeder Viertelprozentpunkt kostet rund 35 Mio. € Ergebnis im Jahr.
Geldwäsche-Auflagen in Belgien
Frist bis 31.01.2027, Ermittlungen der Brüsseler Staatsanwaltschaft laufen.
Echtzeitnetze und Stablecoins
Verbundene Zahlungssysteme könnten den Kostenvorteil über Jahre abschmelzen.
Abhängigkeit vom Gründer
Käärmann kontrolliert 49,99 Prozent der Stimmen, eine Nachfolge ist nicht erkennbar.
Großer Betrugs- oder Geldwäschefall
Partnerbanken könnten abspringen, Lizenzen in mehreren Ländern wären gefährdet.
Für die nächsten fünf Jahre lassen sich drei Szenarien skizzieren. Im günstigen Fall behebt Wise die Mängel fristgerecht, gewinnt über Wise Platform weitere Großbanken und steigert das Volumen trotz sinkender Zinsen, weil die niedrigeren Preise mehr Kunden anziehen. Im mittleren Fall wächst der Konzern weiter, die Marge sinkt mit den Zinsen aber in den Zielkorridor von 15 bis 20 Prozent. Im ungünstigen Fall treffen Zinssenkungen, Aufsichtsstrafen und neue Konkurrenz über Echtzeitsysteme zusammen, und Wise muss die Preissenkungen stoppen, die das Modell bisher angetrieben haben.
Zinsen, Aufsicht und neue Zahlungstechnik greifen das Modell an unterschiedlichen Stellen an. Am schnellsten wirken fallende Zinsen, am gefährlichsten wäre ein neuer Geldwäschefall.
Was bedeutet Wise für deutsche Unternehmer und Verbraucher?
Für deutsche Verbraucher und Mittelständler bleibt Wise eine der günstigsten Möglichkeiten, Geld außerhalb des Euroraums zu überweisen. Die Guthaben sind allerdings nicht durch eine Einlagensicherung geschützt, und die Geldwäsche-Anordnung aus Belgien betrifft genau die Gesellschaft, die deutsche Kunden betreut.
Deutsche Kunden schließen ihren Vertrag mit der Wise Europe SA in Brüssel. Das Unternehmen ist ein Zahlungsinstitut, keine Bank. Guthaben sind deshalb keine Einlagen im rechtlichen Sinn und fallen nicht unter die gesetzliche Einlagensicherung bis 100.000 Euro. Stattdessen muss Wise die Kundengelder getrennt vom eigenen Vermögen verwahren, im Fachjargon Safeguarding genannt. Im Insolvenzfall stehen diese Gelder den Kunden zu, der Zugriff kann aber dauern. Für Zinsanlagen über Wise Assets Europe gilt eine estnische Anlegerentschädigung bis 20.000 Euro.
Wie viele Deutsche Wise nutzen, veröffentlicht der Konzern nicht. Seinen Preisvorteil spielt Wise nur beim Währungswechsel aus: Innerhalb des Euroraums dürfen Überweisungen in Euro per Gesetz nicht mehr kosten als eine Inlandsüberweisung.
Für Mittelständler lohnt der Blick auf Wise Business. Die Einrichtung kostet einmalig 55 Euro, danach zahlen Firmen pro Überweisung und Umtausch, der Konzern wirbt mit Preisen ab 0,2 Prozent. Für einen Maschinenbauer, der Lieferanten in China bezahlt oder Zahlungen von Kunden aus den USA empfängt, kann Wise Business deutlich günstiger sein als die Hausbank. Ein Handwerksbetrieb ohne Auslandsgeschäft braucht das Angebot dagegen nicht. Den größten Nutzen sehen wir bei Exporteuren mit regelmäßigen Zahlungen in Fremdwährung, weil sich dort die Einsparung über viele Überweisungen summiert.
Deutsche Banken und Sparkassen stehen vor einer strategischen Entscheidung. Die Institute können Wise als Konkurrenten bekämpfen, die eigenen Auslandspreise senken oder Wise Platform einkaufen, wie N26 seit 2016. Für kleinere Institute ist der Einkauf oft die wirtschaftlichste Lösung, weil ein eigenes Netz von Konten in Dutzenden Ländern unbezahlbar wäre. Der Preis dafür ist Abhängigkeit: Wer die Infrastruktur nicht besitzt, bestimmt auch nicht über Preise und Zukunft des Produkts.
| Szenario für die nächsten 12 Monate | Annahme | Folge für deutsche Kunden |
|---|---|---|
| Optimistisch | Wise behebt die Mängel vor dem 31.01.2027, Zinsen sinken langsam | Weitere Preissenkungen, Zinsanlage bleibt attraktiv |
| Realistisch | Frist wird knapp erfüllt, Take Rate sinkt nur noch leicht | Preise stabil, strengere Prüfungen bei Kontoeröffnung und großen Zahlungen |
| Pessimistisch | Belgische Aufsicht verhängt Strafen oder Auflagen, Ermittlungen weiten sich aus | Längere Prüfzeiten, mögliche Einschränkungen für Neukunden, Partnerbanken zögern |
Verbraucher, die regelmäßig Geld außerhalb des Euroraums überweisen, sparen mit Wise meist deutlich. Größere Guthaben sollten aber nicht dauerhaft auf dem Konto liegen, weil sie dort in der Regel keine Zinsen bringen und nicht durch die Einlagensicherung geschützt sind. Sinnvoller ist ein Umtausch kurz vor der Zahlung oder die bewusste Wahl der Zinsanlage. Geschäftskunden sollten die Wise-Gebühr immer mit dem Gesamtpreis der Hausbank vergleichen, also einschließlich Kursaufschlag und Fremdspesen.
Aus unserer Sicht bleibt Wise für deutsche Kunden ein gutes Werkzeug, aber kein Ersatz für ein Girokonto bei einer Bank mit Einlagensicherung. Die Geldwäsche-Anordnung aus Belgien ist kein Grund zur Panik, wohl aber ein Grund, die weitere Entwicklung bis Ende Januar 2027 zu verfolgen. Am 15. Oktober legt der Konzern die nächsten Quartalszahlen vor, am 12. November die Halbjahreszahlen. Spätestens dann zeigt sich, ob die Zinswende das Modell schneller trifft, als die Preissenkungen neue Kunden bringen.
- Verbraucher: günstig für Überweisungen außerhalb des Euroraums, keine Einlagensicherung
- Mittelstand: Wise Business ab 55 Euro Einrichtung, lohnend bei regelmäßigem Auslandsgeschäft
- Banken: Einkauf über Wise Platform spart Entwicklung, schafft aber Abhängigkeit
Glossar: 12 wichtige Fachbegriffe zum Wise-Geschäftsmodell
Aktive Kunden
Aktive Kunden: Kennzahl, mit der Wise die Zahl der Privatleute und Firmen misst, die in einem Zeitraum mindestens eine Transaktion ausgeführt haben. Im Geschäftsjahr bis März 2026 waren das 18,9 Millionen. Die Quartalszahl fällt niedriger aus, weil viele Kunden den Dienst nur gelegentlich nutzen.
Cross-Border-Volumen
Cross-Border-Volumen: Summe aller Beträge, die Kunden über Wise zwischen Ländern oder Währungen bewegen. Im Geschäftsjahr 2025/26 lag der Wert bei umgerechnet 214 Milliarden Euro. Die Kennzahl ist die wichtigste Größe für das Überweisungsgeschäft, weil die Gebühren prozentual darauf erhoben werden.
Direktanschluss
Direktanschluss: Unmittelbare Teilnahme eines Zahlungsdienstes an einem nationalen Zahlungssystem, ohne eine Bank als Zwischenstation. Wise nennt neun Märkte mit solchen Anschlüssen, darunter Großbritannien seit 2018 und Brasilien. Der Direktanschluss senkt Kosten und beschleunigt Überweisungen.
Doppelte Aktiengattung
Doppelte Aktiengattung: Kapitalstruktur mit zwei Aktienarten, die unterschiedlich viele Stimmrechte verbriefen. Bei Wise gewähren die nicht handelbaren B-Aktien neun Stimmen je Papier. Gründer Kristo Käärmann kontrolliert damit 49,99 Prozent der Stimmen, obwohl er nur einen kleinen Teil des Kapitals besitzt.
Float
Float: Kundengeld, das ein Finanzdienstleister verwahrt und bis zur Verwendung anlegen kann. Bei Wise entsteht der Float aus Guthaben auf den Konten für mehrere Währungen. Die Zinserträge darauf beliefen sich im Geschäftsjahr 2025/26 auf umgerechnet 710 Millionen Euro.
Geldübermittler-Lizenz
Geldübermittler-Lizenz: In den USA die Erlaubnis eines Bundesstaates, Geld für Kunden zu übertragen, ohne eine Bank zu sein. Wise arbeitet mit solchen Lizenzen in 48 Bundesstaaten. Die Lizenz erlaubt keinen direkten Zugang zum Zahlungssystem der US-Notenbank.
Mittelkurs
Mittelkurs: Mittelwert zwischen Kauf- und Verkaufskurs einer Währung am Devisenmarkt. Banken rechnen häufig mit einem Kurs, der vom Mittelkurs abweicht, und verdienen an der Differenz. Wise rechnet zum Mittelkurs und erhebt stattdessen eine offen ausgewiesene Gebühr.
Nettoerlös
Nettoerlös: Bei Wise die Summe aus Transaktionserlösen und Zinserträgen, abzüglich der an Kunden weitergegebenen Zinsen. Im Geschäftsjahr 2025/26 lag der Nettoerlös bei umgerechnet 2,20 Milliarden Euro. Nach dem Wechsel an die Nasdaq ersetzt die Kennzahl das frühere „Underlying Income“.
SWIFT
SWIFT: Genossenschaft der Banken mit Sitz in Belgien, deren Nachrichtennetz internationale Zahlungen zwischen Banken steuert. Eine SWIFT-Überweisung läuft oft über mehrere Korrespondenzbanken, die jeweils Gebühren erheben können. Wise und SWIFT kooperieren seit 2023.
Take Rate
Take Rate: Anteil am Überweisungsvolumen, den ein Zahlungsdienst als Gebühr einbehält. Bei Wise lag die Take Rate im Geschäftsjahr 2025/26 bei 0,52 Prozent und im ersten Quartal des folgenden Jahres bei 0,50 Prozent. Eine sinkende Take Rate zeigt, dass Wise Kostenvorteile an die Kunden weitergibt.
US GAAP
US GAAP: Die in den USA vorgeschriebenen Rechnungslegungsgrundsätze. Wise bilanziert seit dem Nasdaq-Listing nach diesen Regeln statt nach dem internationalen Standard IFRS. Kennzahlen wie Vorsteuergewinn und Marge sind deshalb mit früheren Jahren nur eingeschränkt vergleichbar.
White-Label-Infrastruktur
White-Label-Infrastruktur: Technik, die ein Anbieter an andere Unternehmen verkauft, die sie unter eigenem Namen anbieten. Wise Platform ist ein solches Angebot: Banken wie N26, Morgan Stanley oder UniCredit wickeln Auslandsüberweisungen über Wise ab, ohne dass der Endkunde den Namen Wise immer sieht.
FAQ: Wise Geschäftsmodell
Was kostet eine Überweisung von 1.000 Euro in die USA mit Wise?
Am 30. September 2026 berechnete Wise für 1.000 Euro in die USA 6,21 Euro, zusammengesetzt aus 1,54 Euro Fixgebühr und 0,47 Prozent des Betrags. Umgerechnet wird zum Mittelkurs ohne Aufschlag. Die Preise ändern sich je nach Währung und Kostenlage, der Preisrechner zeigt vor jeder Zahlung den genauen Betrag.
Ist Wise eine Bank?
Nein. Deutsche Kunden haben einen Vertrag mit der Wise Europe SA in Brüssel, einem von der belgischen Nationalbank zugelassenen Zahlungsinstitut. Guthaben sind keine Bankeinlagen und nicht durch die gesetzliche Einlagensicherung geschützt. Wise muss die Kundengelder aber getrennt vom eigenen Vermögen verwahren.
Bekommt man bei Wise Zinsen auf das Guthaben?
Auf dem normalen Konto in der Regel nicht. In Deutschland bietet Wise eine gesonderte Zinsanlage über Wise Assets Europe in Estland an, die in Geldmarktfonds investiert. Die ausgewiesene Rendite für Euro lag Ende September 2026 bei 2,25 Prozent, dazu kommt eine jährliche Gebühr von 0,26 Prozent.
Warum hat die belgische Nationalbank Wise gerügt?
Die Nationalbank hatte Wise Europe im Juli 2025 angewiesen, Mängel bei der Identifizierung von Kunden, der Prüfung wirtschaftlich Berechtigter und der Analyse auffälliger Zahlungen bis Ende März 2026 zu beheben. Am 25. August 2026 machte die Aufsicht öffentlich, dass Wise Europe diese Frist nicht eingehalten hatte. Die neue Frist endet am 31. Januar 2027.
Nutzen deutsche Banken die Technik von Wise?
Ja, zumindest einzelne. Die Smartphone-Bank N26 wickelt Überweisungen in Fremdwährungen seit 2016 über Wise ab. International setzen unter anderem Morgan Stanley, Standard Chartered, UniCredit und Raiffeisen auf das Angebot Wise Platform. Wie viel Volumen darüber läuft, veröffentlicht Wise nicht.
Warum ist die Wise-Aktie seit dem Nasdaq-Start gefallen?
Die Aktie schloss am ersten Handelstag im Mai 2026 bei umgerechnet 13,56 Euro und notierte Ende September bei rund 10 Euro. Belastet haben die Ermittlungen in Brüssel, die Ablehnung der US-Banklizenz im Juli und die Geldwäsche-Rüge der belgischen Nationalbank. Hinzu kommt ein Gewinnrückgang von 8 Prozent im abgelaufenen Geschäftsjahr.
Quellen
Wise Group plc | Jahresabschluss Geschäftsjahr 2025/26 (Börsenmitteilung 26.06.2026) | https://www.investegate.co.uk/announcement/rns/wise-class-a–wise/wise-fy26-results/9637901 | besucht am 30.09.2026
Wise Group plc | Annual Report Form 20-F für das Geschäftsjahr bis 31.03.2026 | https://www.sec.gov/Archives/edgar/data/2099039/000119312526282911/d17323d20f.htm | besucht am 30.09.2026
Wise plc | Q4 FY2026 Trading Update (13.04.2026) | https://www.investegate.co.uk/announcement/rns/wise-class-a–wise/q4-fy2026-trading-update/9516528 | besucht am 30.09.2026
Wise plc | Translation of IFRS financials into US GAAP (13.04.2026) | https://www.investegate.co.uk/announcement/rns/wise-class-a–wise/translation-of-ifrs-financials-into-us-gaap/9515960 | besucht am 30.09.2026
Wise Group plc | Q1 FY27 Trading Update (16.07.2026) | https://www.investegate.co.uk/announcement/rns/wise-class-a–wise/wise-q1-fy27-trading-update/9673544 | besucht am 30.09.2026
Wise plc | Results for the financial year ended 31 March 2025 | https://www.investegate.co.uk/index.php/announcement/rns/wise-class-a–wise/results-for-the-financial-year-ended-31-march-2025/8913542 | besucht am 30.09.2026
Wise plc | Annual Report 2021 | https://wise.com/imaginary-v2/images/b557802dc81264e4799ea871b890e8bd-AnnualReport_2021.pdf | besucht am 30.09.2026
Wise plc | Half Year FY25 Presentation (November 2024) | https://wise.com/imaginary-v2/images/5b2bb84ff23eb690fda40fa9a92c27ed-HY_FY25_Sep-24_Presentation.pdf | besucht am 30.09.2026
Wise Group plc | Wise debuts US listing on Nasdaq (11.05.2026) | https://www.investegate.co.uk/announcement/rns/wise-class-a–wise/wise-debuts-us-listing-on-nasdaq/9561820 | besucht am 30.09.2026
Wise Group plc | Stellungnahme zu Wise Europe (01.06.2026) | https://www.investegate.co.uk/announcement/rns/wise-class-a–wise/wise-europe/9594333 | besucht am 30.09.2026
Wise Group plc | Wise US National Trust Bank Charter Application (24.07.2026) | https://www.investegate.co.uk/announcement/rns/wise-class-a–wise/wise-us-national-trust-bank-charter-application/9685426 | besucht am 30.09.2026
Wise Group plc | Result of AGM (24.09.2026) | https://www.investegate.co.uk/announcement/rns/wise-class-a–wise/result-of-agm/9790013 | besucht am 30.09.2026
Wise Group plc | Wise announces results dates and conference participation (02.09.2026) | https://www.globenewswire.com/news-release/2026/09/02/3355412/0/en/wise-announces-results-dates-and-conference-participation.html | besucht am 30.09.2026
Wise | Wise expands global access to Brazil’s Pix network (17.08.2026) | https://newsroom.wise.com/en-LAM/269346-wise-expands-global-access-to-brazil-s-pix-network-enabling-cross-border-transfers-via-pix-keys/ | besucht am 30.09.2026
Wise | Wise connects directly to PayNet (30.07.2026) | https://newsroom.wise.com/en-CAS/268696-wise-connects-directly-to-paynet-malaysia-s-national-payments-network/ | besucht am 30.09.2026
Wise | Preise und Gebühren (Preisrechner, Karte, Business, Zinsen) | https://wise.com/de/pricing/ | besucht am 30.09.2026
Wise | Kartengebühren Deutschland | https://wise.com/de/pricing/card-fees | besucht am 30.09.2026
Wise | Zinsen auf Ihr Guthaben | https://wise.com/de/interest/ | besucht am 30.09.2026
Nationale Bank van België / Banque Nationale de Belgique | Publication concerning Wise Europe SA, Article 93 §2(1) (25.08.2026) | https://www.nbb.be/doc/cp/eng/2026/20260825_publication_wise_article_93_par2_1_en.pdf | besucht am 30.09.2026
Nationale Bank van België / Banque Nationale de Belgique | Publication concerning Wise Europe SA, Article 98 (25.08.2026) | https://www.nbb.be/doc/cp/eng/2026/20260825_publication_wise_art98_en.pdf | besucht am 30.09.2026
Crowdfund Insider | Wise Europe SA publicly identified under Belgium’s AML policy | https://www.crowdfundinsider.com/2026/09/305500-wise-europe-sa-publicly-identified-under-belgiums-anti-money-laundering-aml-policy/ | besucht am 30.09.2026
The Bureau of Investigative Journalism | Money transfer giant Wise investigated over suspicious transactions (01.06.2026) | https://www.thebureauinvestigates.com/stories/2026-06-01/money-transfer-giant-wise-investigated-for-half-a-billion-in-suspicious-transactions | besucht am 30.09.2026
Office of the Comptroller of the Currency | Entscheidung zum Antrag Wise National Trust Bank (2026) | https://www.occ.gov/topics/charters-and-licensing/interpretations-and-decisions/2026/cd1381.pdf | besucht am 30.09.2026
Fintech Futures | OCC denies Wise’s US national trust bank charter application | https://www.fintechfutures.com/regulatory-actions/occ-denies-wises-us-national-trust-bank-charter-application | besucht am 30.09.2026
GlobeNewswire / Kaplan Fox | Securities class action filed against Wise Group plc (25.09.2026) | https://www.globenewswire.com/news-release/2026/09/25/3369101/1020/en/kaplan-fox-announces-a-securities-class-action-filed-against-wise-group-plc-nasdaq-wse-lead-plaintiff-deadline-is-september-29-2026.html | besucht am 30.09.2026
Financial Conduct Authority | FCA fines Kristo Käärmann for failing to notify significant tax issues (28.10.2024) | https://www.fca.org.uk/news/press-releases/fca-fines-kristo-kaarmann-failing-notify-significant-tax-issues | besucht am 30.09.2026
Banking Dive | Wise shareholder vote on New York listing (28.07.2025) | https://www.bankingdive.com/news/wise-shareholder-vote-listing-new-york-london-golden-share-kaarmann-hinrikus/756280/ | besucht am 30.09.2026
CNBC | TransferWise CEO on what led up to the business idea (28.01.2019) | https://www.cnbc.com/2019/01/28/transferwise-kristo-kaarmann-on-what-led-up-to-the-business-idea.html | besucht am 30.09.2026
Finextra | Richard Branson joins TransferWise funding round | https://www.finextra.com/newsarticle/26149/richard-branson-joins-25m-transferwise-funding-round | besucht am 30.09.2026
Wise | Andreessen Horowitz lead funding in TransferWise | https://wise.com/gb/blog/andreessen-horowitz-lead-58-million-transferwise-funding | besucht am 30.09.2026
Weltbank | Remittance Prices Worldwide, Main Report Q3 2025 | https://remittanceprices.worldbank.org/sites/default/files/2026-04/RPW_main_report_and_annex_Q325.pdf | besucht am 30.09.2026
Stadtsparkasse München | Preis- und Leistungsverzeichnis (Fassung 1. Mai 2026) | https://www.sskm.de/content/dam/myif/sskm/work/dokumente/pdf/preise-leistungen/preis-leistungsverzeichnis.pdf | besucht am 30.09.2026
N26 | N26 extends its partnership with TransferWise | https://n26.com/en-eu/press/press-release/n26-extends-its-partnership-with-transferwise-to-offer-money-transfers-in-over-30-currencies | besucht am 30.09.2026
LobbyFacts | Wise, EU-Transparenzregister (ID 843309518020-96) | https://www.lobbyfacts.eu/datacard/transferwise-ltd?rid=843309518020-96 | besucht am 30.09.2026
Europäische Zentralbank | Instant Payments Regulation | https://www.ecb.europa.eu/paym/retail/instant_payments/html/instant_payments_regulation.en.html | besucht am 30.09.2026
Europäische Union | Verordnung (EU) 2019/518 über Entgelte für grenzüberschreitende Zahlungen und Währungsumrechnung | https://eur-lex.europa.eu/legal-content/DE/TXT/?uri=CELEX:32019R0518 | besucht am 30.09.2026
Stockanalysis | Wise Group (WSE) Marktkapitalisierung | https://stockanalysis.com/stocks/wse/market-cap/ | besucht am 30.09.2026
Europäische Zentralbank | Euro-Referenzkurse vom 29.09.2026 | https://www.ecb.europa.eu/stats/eurofxref/eurofxref-daily.xml | besucht am 30.09.2026