

Portfolio Tracker Vergleich
2026
Das sind die besten 64 Anbieter.


Ob ETF-Sparplan, Dividendenaktien, Krypto-Wallet oder Depots bei drei verschiedenen Banken: Wer sein Vermögen im Blick behalten will, findet Dutzende Portfolio Tracker, vom kostenlosen Programm für den Rechner bis zur Reporting-Lösung für Vermögensverwalter. Das Angebot reicht von Portfolio-Tracker-Apps und Dividenden-Trackern über Vermögensübersichten und Finanzprogramme mit Depotverwaltung bis zu quelloffenen Desktop-Programmen, Krypto-Trackern, Börsenportalen mit Depotfunktion und Wealth-Reporting für Profis. Wir haben 64 Anbieter geprüft. Der Ratgeber erklärt, wann ein kostenloser Depot-Tracker genügt und wann sich ein Abo oder eine Profi-Lösung lohnt, worauf Sie bei Bankanbindung, Renditemethodik, Datenschutz und Export achten sollten und mit welchen Kosten Sie rechnen. So finden Sie den Portfolio Tracker, der Ihre Depots zusammenführt und Zahlen liefert, denen Sie auch beim nächsten Kassensturz noch vertrauen. Der Vergleich bewertet Werkzeuge und ersetzt keine Anlage- oder Steuerberatung.
Finanzblick
 Sitz in Neunkirchen
 Dauerhaft kostenlos
 Eigene Server in Deutschland
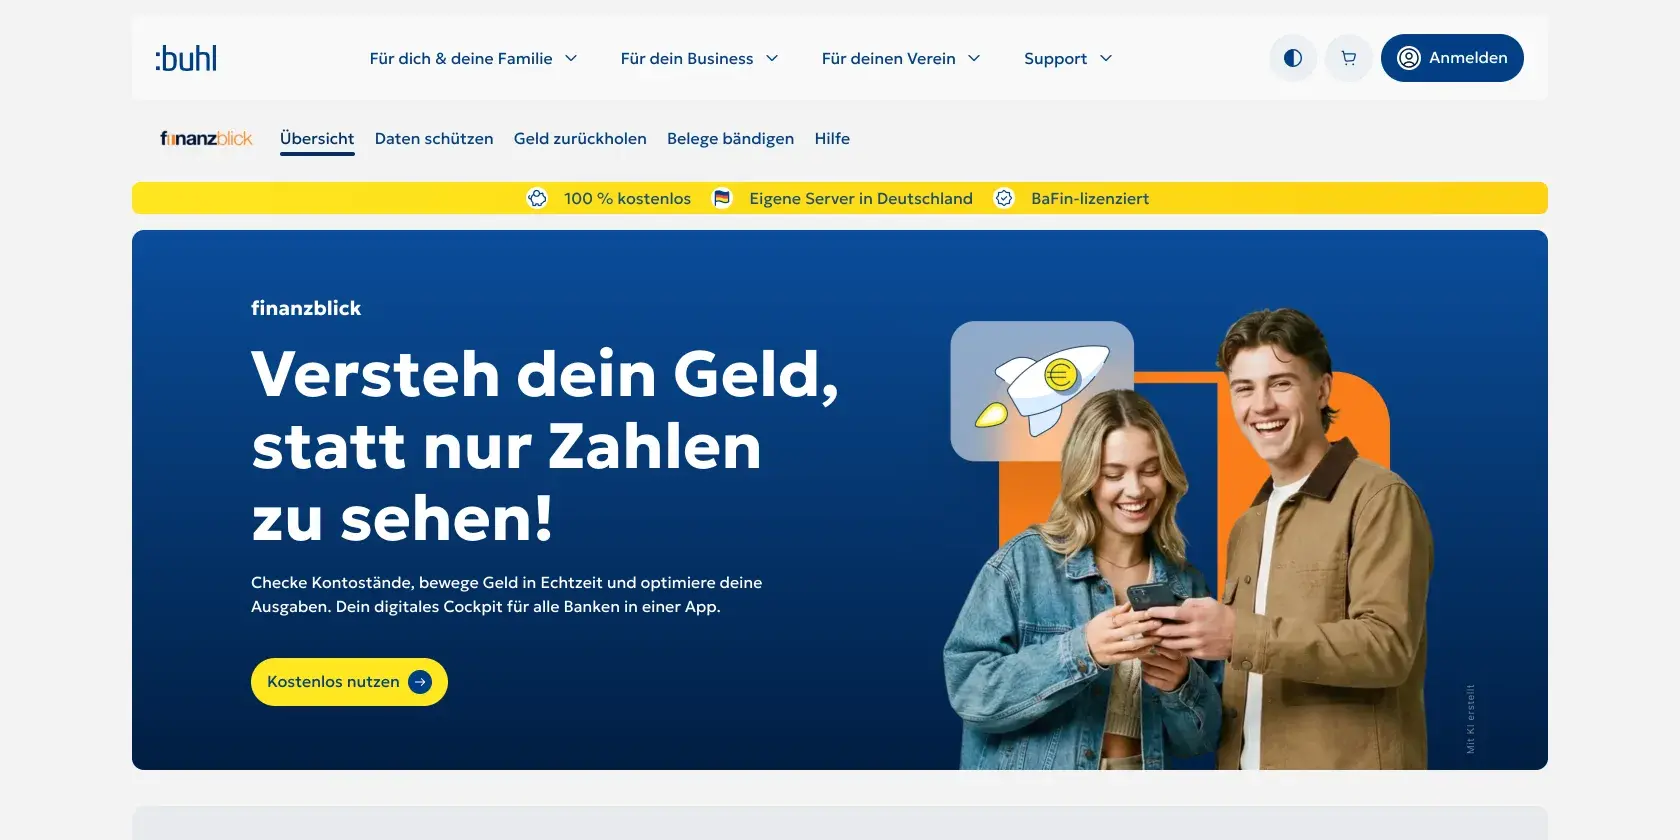
Finanzblick der Buhl Data Service GmbH aus Neunkirchen (Marke WISO) ist ein Multi-Banking und Haushaltsbuch als App und im Web für Privatpersonen. Über 4.000 Banken sind per HBCI/FinTS anbindbar, auch Depotkonten. Die Nutzung ist kostenlos, Server stehen in Deutschland.
 buhl.de
 buhl.de
Finanzblick ist ein Multi-Banking-Angebot mit Haushaltsbuch der Buhl Data Service GmbH aus Neunkirchen, die unter der Marke WISO weitere Finanz- und Steuersoftware anbietet. Das Produkt gehört in dieser Gruppe zur Finanzen-Linie neben WISO Mein Geld. Die App hat mehr als 1 Million Downloads.
Konten, Kreditkarten, Tagesgeld und Depotkonten werden über den Bankstandard HBCI/FinTS angebunden; über 4.000 Banken und Sparkassen in Deutschland werden unterstützt. Der Schwerpunkt liegt auf Kontostand, Umsatzkategorisierung, Budgets, Auswertungen und Push-Benachrichtigungen, nicht auf der Wertpapieranalyse. Kundenkarten lassen sich digital ablegen, die Anmeldung ist per Face ID oder Fingerabdruck möglich, und der Wechsel zwischen Smartphone und Browser funktioniert über ein zentrales Konto ohne Datenverlust. Die Daten liegen auf eigenen Servern in Deutschland; „Always Encrypted“ schützt sensible Angaben wie PINs, die Übertragung nutzt TLS. Der Dienst ist BaFin-lizenziert.
Finanzblick ist dauerhaft kostenlos, ohne versteckte Gebühren oder In-App-Käufe. Die Nutzung ist als App auf Smartphone und Tablet sowie im Browser möglich.


 LinkedIn
 X
 WhatsApp
 Facebook
Sind Sie selbst Anbieter? Jetzt empfohlener Anbieter werden
Was ist ein Portfolio Tracker, und wer braucht welchen?
Ein Portfolio Tracker führt Positionen aus mehreren Depots, Konten und Wallets an einem Ort zusammen und wertet Rendite, Dividenden, Kosten und Aufteilung aus. Er ersetzt weder Depot noch Broker, sondern liefert den Gesamtblick, den keine einzelne Bank bietet.
Das Depot bei Ihrer Bank zeigt nur, was dort liegt. Wer zusätzlich einen Broker für ETF-Sparpläne, ein Konto für Krypto und vielleicht noch ein altes Depot der Eltern pflegt, sieht sein Vermögen in vier Oberflächen mit vier Rechenweisen. Ein Portfolio Tracker bündelt diese Quellen, rechnet Renditen nach einheitlicher Methode und zeigt, wie sich das Vermögen nach Anlageklassen, Regionen und Währungen verteilt.
Der wichtigste Unterschied liegt zwischen Privat und Profi. Privatanleger wollen meist Depots zusammenführen, Dividenden planen und die eigene Rendite korrekt messen. Vermögensverwalter, Family Offices und Finanzberater brauchen zusätzlich Mandantentrennung, Kundenreporting, Rechte und Auswertungen nach anerkannten Standards wie GIPS des CFA Institute. Dazwischen liegen Finanzprogramme, die Depotverwaltung mit Haushaltsbuch oder Steuerunterlagen verbinden.
Für ein einzelnes Depot und einen Sparplan genügt oft die Auswertung des Brokers. Mit mehreren Depots, Dividendenbestand oder Krypto fährt ein spezialisierter Tracker besser. Wer Mandanten betreut, kommt um eine Profi-Lösung mit Reporting kaum herum. Der Vergleich bewertet Werkzeuge und keine Wertpapiere, Anlage- und Steuerberatung bleiben Sache von Fachleuten.
- Mehrere Depots bei verschiedenen Banken: Sie führen Depots, Sparpläne oder Konten bei mehr als einem Institut und wollen ein Gesamtbild.
- Rendite soll korrekt gemessen werden: Sie möchten Einzahlungen, Dividenden und Gebühren berücksichtigen und mit einem Benchmark vergleichen.
- Dividenden sollen planbar sein: Termine, Beträge und Quellensteuer sollen in einem Kalender oder Bericht erscheinen.
- Krypto, Edelmetalle oder Immobilien gehören dazu: Anlagen außerhalb klassischer Depots sollen in derselben Auswertung auftauchen.
- Daten sollen unter Ihrer Kontrolle bleiben: Sie wollen lokal speichern, Serverstandort wählen oder Ihre Daten jederzeit exportieren können.
- Sie betreuen Vermögen anderer: Mandanten, Kundenreporting und Rechte sind nötig, etwa als Vermögensverwalter, Family Office oder Berater.
Treffen drei oder mehr Punkte zu, lohnt sich ein Test mit einem spezialisierten Portfolio Tracker. Bei weniger Punkten reicht oft die Auswertung Ihres Brokers oder ein kostenloser Tracker. Der Vergleich ersetzt keine Anlageberatung.
Typische Probleme bei der Depotverwaltung
Die meisten Ärgernisse entstehen nicht beim Einrichten, sondern im Alltag: Ein Bankimport bricht ab, die Rendite stimmt nicht mit dem Depotauszug überein oder niemand weiß mehr, welches Depot wo liegt.
Am häufigsten fehlt der Gesamtblick. Depots bei mehreren Banken und Brokern, Sparpläne, Krypto und Beteiligungen liegen verstreut, und jede Oberfläche zeigt andere Kennzahlen. Wer Zahlen von Hand in eine Tabelle überträgt, macht Fehler oder hört irgendwann auf. Dazu kommen Bankimporte, die nach einer Umstellung der Anbindung oder einer neuen Anmeldeprozedur ausfallen und Buchungen doppelt oder gar nicht übernehmen.
Ein zweites Problem ist die Rendite. Wer nur den Kurswert vergleicht, übersieht Einzahlungen und Entnahmen und hält ein Plus für Erfolg, das zum Teil aus eigenem Geld stammt. Auch Dividenden, Quellensteuer, Gebühren und Währungseffekte werden in vielen Auswertungen unterschiedlich behandelt. Zugleich bestehen berechtigte Bedenken beim Datenschutz: Wer Zugangsdaten oder Kontoinformationen weitergibt, sollte wissen, wo die Daten liegen und wie sie geschützt sind.
Ernst zu nehmen ist außerdem die Abhängigkeit vom Anbieter. Fehlen Immobilien, Edelmetalle oder Krypto, bleibt das Bild unvollständig. Lässt sich die Historie nicht exportieren, sitzt man nach Jahren in einem System fest, dessen Preise oder Funktionen sich ändern. Die Verbraucherzentralen weisen in ihren Hinweisen zu Finanz-Apps wiederholt auf diese Punkte hin.
Mehrere Banken und Broker zeigen unterschiedliche Kennzahlen, das Gesamtvermögen bleibt unklar.
Nach Änderungen bei Anbindung oder Anmeldung fehlen Buchungen oder erscheinen doppelt.
Ohne Berücksichtigung von Ein- und Auszahlungen entsteht ein schiefes Bild der Entwicklung.
Ausschüttungen, Steuern und Gebühren werden je nach Auswertung unterschiedlich behandelt.
Unklar bleibt oft, wo Zugangs- und Depotdaten liegen und wie sie geschützt sind.
Anlagen außerhalb klassischer Depots lassen sich nicht erfassen, das Bild bleibt unvollständig.
Ohne Export sitzen Sie fest, wenn Preise, Funktionen oder Bankanbindungen sich ändern.
Welche Arten von Portfolio Trackern gibt es?
Portfolio Tracker lassen sich in acht Gruppen einteilen. Sie unterscheiden sich darin, ob sie Depots automatisch importieren, auf Dividenden spezialisiert sind, lokal auf dem Rechner laufen oder Vermögensverwaltern ein Kundenreporting liefern.
Portfolio-Tracker-Apps sind auf Depotimport, Renditeauswertung und Aufteilung spezialisiert und laufen meist im Browser oder auf dem Smartphone. Dividenden-Tracker rücken Ausschüttungen, Termine und Kalender in den Mittelpunkt. Vermögensübersichten fassen Konten, Depots, Immobilien und Verbindlichkeiten zu einer Bilanz zusammen. Finanzsoftware mit Depotverwaltung verbindet Wertpapiere mit Haushaltsbuch, Banking oder Steuerunterlagen.
Open-Source- und Desktop-Programme speichern Daten lokal und lassen sich ohne Abo nutzen, verlangen dafür aber mehr Eigenarbeit beim Import. Krypto-Portfolio-Tracker lesen Börsen und Wallets aus und rechnen Coins, Token und Staking ein. Börsenportale mit Depotfunktion bieten Kurse, Nachrichten und Watchlists samt einfachem Portfolio.
Die achte Gruppe bildet das Wealth-Reporting für Profis: Lösungen für Vermögensverwalter, Family Offices und Finanzberater mit Mandantentrennung, Kundenportal und Reporting nach anerkannten Standards. Viele Anbieter decken mehrere Gruppen ab, deshalb nennen wir den Typ in jeder Anbieterkarte.
Importiert Depots, wertet Rendite und Aufteilung aus und läuft meist im Browser oder auf dem Smartphone.
Stellt Ausschüttungen, Termine und Dividendenkalender in den Mittelpunkt, ergänzt um Auswertungen zur Entwicklung.
Fasst Konten, Depots, Immobilien und Verbindlichkeiten zu einer Vermögensbilanz zusammen.
Verbindet Wertpapiere mit Haushaltsbuch, Banking oder Steuerunterlagen in einem Programm.
Speichert Daten lokal, ohne Abo und mit voller Kontrolle, verlangt aber mehr Eigenarbeit beim Import.
Liest Börsen und Wallets aus und rechnet Coins, Token und Staking in die Auswertung ein.
Bietet Kurse, Nachrichten und Watchlists samt einfachem Portfolio, meist werbefinanziert.
Für Vermögensverwalter, Family Offices und Berater mit Mandantentrennung, Kundenportal und Reporting.
- Buchungen und Bestände werden regelmäßig abgerufen
- Geringer Pflegeaufwand im Alltag
- Zugangsdaten und Kontodaten liegen beim Dienst
- Abhängig von der Unterstützung Ihrer Bank
- Keine Weitergabe von Zugangsdaten nötig
- Volle Kontrolle über jede Buchung
- Mehr Aufwand bei Pflege und Historie
- Funktioniert auch bei Banken ohne Anbindung
2026
 Kostenloser Download
Whitepaper:
Portfolio Tracker, die Ihre Zahlen belastbar machen 2026
Der Leitfaden zu Portfolio Trackern: welche Arten es gibt, wann ein kostenloser Tracker reicht und wann sich ein Abo oder eine Profi-Lösung lohnt, worauf Sie bei Bankanbindung, Renditemethodik, Datenschutz und Export achten und wie Sie Depots importieren, prüfen und dauerhaft pflegen.
Nach Ihrer Bestätigung per E-Mail gelangen Sie direkt zum Download. Datenschutzerklärung
Worauf Sie bei der Auswahl eines Portfolio Trackers achten sollten
Der beste Portfolio Tracker ist der, der Ihre Banken und Broker anbindet, die Rendite nachvollziehbar rechnet und Ihre Daten auch dann noch herausgibt, wenn Sie wechseln wollen. Prüfen Sie Bank- und Brokerabdeckung, Anlageklassen, Methodik, Dividenden, Datenschutz, Plattformen und Preismodell.
Klären Sie zuerst, ob Ihre Banken und Broker unterstützt werden und auf welchem Weg: über eine Bankanbindung nach PSD2, über Dateiimport aus CSV oder PDF oder nur durch manuelle Eingabe. Fragen Sie auch, ob die Historie nachgetragen werden kann und welche Anlageklassen der Tracker kennt, etwa ETFs, Einzelaktien, Anleihen, Krypto, Edelmetalle oder Immobilien.
Bei der Methodik zählt, wie die Rendite berechnet wird. Der zeitgewichtete Ertrag (TTWROR) blendet den Einfluss von Ein- und Auszahlungen aus und eignet sich für den Vergleich mit Benchmarks, der interne Zinsfuß (IZF) bildet die persönliche Entwicklung samt Cashflows ab. Der Standard GIPS des CFA Institute beschreibt die zeitgewichtete Methodik für Profis. Prüfen Sie außerdem Dividenden, Quellensteuer und Währungsumrechnung sowie Datenschutz und Hosting: Serverstandort, Verschlüsselung, Vertrag zur Auftragsverarbeitung nach DSGVO und die Frage, ob Daten lokal bleiben können.
Für den Alltag kommen Plattformen und Offlinebetrieb hinzu: Browser, Smartphone, Desktop. Zum Schluss lohnt ein Blick auf Export und Preismodell, also ob Sie Ihre Daten als Datei herausbekommen, welche Grenzen der kostenlose Tarif bei Depots und Positionen setzt und wie Laufzeit und Kündigung geregelt sind.
Prüfen Sie, ob Ihre Banken und Broker angebunden sind und auf welchem Weg: Bankanbindung, Dateiimport oder manuell. Die Zahl unterstützter Institute ändert sich häufig, fragen Sie den aktuellen Stand ab.
Neben ETFs und Aktien sind Anleihen, Fonds, Krypto, Edelmetalle und Immobilien gefragt. Prüfen Sie, ob alle Ihre Anlageklassen abgebildet werden und ob Kursdaten dafür verfügbar sind.
Wichtig sind zeitgewichtete Rendite (TTWROR) und interner Zinsfuß (IZF), der Umgang mit Cashflows, Gebühren und Währungen sowie Vergleich mit Benchmarks. Profis achten zusätzlich auf Standards wie GIPS des CFA Institute.
Prüfen Sie Dividendenkalender, Quellensteuer, Gebühren und die Währungsumrechnung. Steuerberichte sind eine Hilfe, ersetzen aber keine Steuerberatung.
Klären Sie Serverstandort, Verschlüsselung, Zwei-Faktor-Anmeldung und den Vertrag zur Auftragsverarbeitung nach DSGVO. Wer Zugangsdaten weitergibt, sollte wissen, welcher regulierte Dienst die Anbindung betreibt.
Prüfen Sie, ob Browser, Smartphone und Desktop unterstützt werden und ob sich das Portfolio auch ohne Internetverbindung einsehen lässt. Für lokale Programme zählen Betriebssysteme und Sicherung.
Prüfen Sie, ob sich Buchungen, Bestände und Auswertungen als Datei exportieren lassen und in welchem Format. Das schützt vor Abhängigkeit, falls Preise oder Funktionen sich ändern.
Prüfen Sie Grenzen bei Depots und Positionen, Aufpreis für Bankanbindung und Kursdaten, Laufzeit und Kündigungsfrist sowie die Währung der Abrechnung. Profi-Lösungen werden meist auf Anfrage kalkuliert.
 5 Fragen, 2 Minuten
Welcher Portfolio Tracker passt zu Ihnen?
Beantworten Sie fünf kurze Fragen. Sie erhalten eine persönliche Übersicht per E-Mail. Unser Vergleich: Wir gleichen Ihre Antworten mit allen 64 recherchierten Anbietern ab, nicht nur mit den empfohlenen Anbietern.
Sagen Sie uns, wohin wir Ihre persönliche Empfehlung schicken dürfen. Sie kommt in wenigen Minuten per E-Mail.

Ihre persönliche Empfehlung ist unterwegs und kommt in wenigen Minuten per E-Mail. Bitte prüfen Sie auch Ihren Spam-Ordner.
So führen Sie einen Portfolio Tracker Schritt für Schritt ein
Ein Tracker nützt erst, wenn die Daten stimmen. Planen Sie die Einführung in klaren Schritten und prüfen Sie jede Auswertung gegen den Depotauszug, bevor Sie sich auf die Zahlen verlassen.
Legen Sie zuerst fest, was Sie auswerten wollen und welche Anlageklassen dazugehören. Wer nur ETF-Sparpläne verfolgt, stellt andere Anforderungen als jemand mit Einzelaktien, Krypto und Mandantendepots. Wählen Sie danach zwei bis drei Tracker aus und testen Sie sie mit einem Teil Ihrer Daten, bevor Sie alle Depots übertragen.
Importieren Sie die Depots, per Bankanbindung oder Datei, und tragen Sie die Historie nach, soweit sie fehlt. Prüfen Sie anschließend Buchungen, Teilverkäufe, Aktiensplits, Dividenden und Gebühren gegen die Auszüge. Erst wenn Stückzahlen und Kurswerte übereinstimmen, richten Sie Auswertungen, Benchmarks und Ziele ein.
Pflegen Sie das Portfolio regelmäßig: neue Käufe erfassen, Importe kontrollieren, Dividenden abgleichen. Sichern Sie die Daten per Export, legen Sie einen Rhythmus für den Abgleich fest und trennen Sie Betrachtung und Entscheidung. Der Tracker liefert Zahlen, die Entscheidung über Käufe und Verkäufe bleibt bei Ihnen oder Ihrer Beratung.
Ziele und Anlageklassen festlegen
Sie legen fest, was Sie auswerten wollen, welche Depots und Anlageklassen dazugehören und welche Kennzahlen Sie brauchen.
Tracker auswählen und testen
Sie vergleichen zwei bis drei Angebote und testen sie mit einem Teil Ihrer Daten.
Depots importieren und Historie nachtragen
Sie übertragen die Depots per Bankanbindung oder Datei und tragen fehlende Käufe und Dividenden nach.
Buchungen prüfen
Sie gleichen Stückzahlen, Kurswerte, Teilverkäufe, Aktiensplits und Gebühren mit den Depotauszügen ab.
Auswertungen und Benchmarks einstellen
Sie richten Renditemethode, Vergleichsindizes, Aufteilung und Dividendenkalender ein.
Regelmäßig pflegen und sichern
Sie erfassen neue Käufe, kontrollieren Importe und sichern die Daten per Export.
Häufige Fehler bei der Depotauswertung
Viele Fehler fallen erst auf, wenn die Zahlen nicht zum Depotauszug passen. Die meisten lassen sich vermeiden, wenn Sie Cashflows, Historie und Zugangsdaten von Anfang an sauber behandeln.
Am häufigsten wird nur der Kurswert verglichen. Wer Einzahlungen nicht als Cashflow erfasst, sieht eine Rendite, die mit der tatsächlichen Entwicklung wenig zu tun hat. Ähnlich ärgerlich ist eine unvollständige Kaufhistorie: Fehlt der erste Kauf oder ein Sparplan, stimmen Einstandskurse und Dividenden nicht mehr. Teilverkäufe und Aktiensplits führen ebenfalls zu Abweichungen, wenn niemand sie prüft.
Ein weiterer Klassiker sind leichtfertig geteilte Zugangsdaten. Wer Online-Banking-Zugänge an einen Dienst weitergibt, sollte wissen, ob dafür ein regulierter Kontoinformationsdienst nach PSD2 im Einsatz ist. Die BaFin gibt in ihren Verbraucherinformationen allgemeine Hinweise zur Datensicherheit. Dazu kommt, dass viele auf Export und Backup verzichten, bis der Anbieter sein Angebot ändert.
Zu viele Tracker parallel führen zu widersprüchlichen Zahlen, und niemand weiß mehr, welche stimmt. Die Hinweise sind allgemein und ersetzen weder Anlage- noch Steuerberatung. Wer steuerliche Fragen klären will, wendet sich an Steuerberater oder Lohnsteuerhilfe.
Einzahlungen werden leicht für Wertzuwachs gehalten, Ausschüttungen und Kosten bleiben unbeachtet.
Fehlende Zahlungen verzerren die Rendite deutlich.
Fehlt der erste Kauf oder ein Sparplan, stimmen Einstandskurse und Dividenden nicht mehr.
Unbeachtete Kapitalmaßnahmen führen zu falschen Beständen und Renditen.
Wer Online-Banking-Zugänge weitergibt, riskiert Datenmissbrauch, wenn der Dienst nicht reguliert ist.
Ändert der Anbieter Preise oder Funktionen, ist die Historie schwer zu retten.
Mehrere Systeme liefern widersprüchliche Zahlen, und niemand weiß, welche stimmt.
Was kostet ein Portfolio Tracker?
Die Kosten reichen von kostenlosen Apps und Portalen über Free-Tarife mit Grenzen und Premium-Abos bis zu Einmalkäufen für Desktop-Programme, Open Source zum Selbstbetrieb und Profi-Lizenzen auf Anfrage. Entscheidend sind Zahl der Depots und Positionen, Importwege und Reportingfunktionen.
Viele Tracker lassen sich kostenlos nutzen, oft mit Grenzen bei Depots, Positionen oder Bankanbindungen. Börsenportale finanzieren sich über Werbung oder Datenangebote. Premium-Abos heben die Grenzen auf, ergänzen automatische Importe, Dividendenkalender, Steuerberichte und erweiterte Analysen und werden monatlich oder jährlich abgerechnet.
Desktop-Programme gibt es teils als Einmalkauf, quelloffene Lösungen kosten nichts, verlangen aber eigenen Aufwand für Einrichtung, Importe und Sicherung. Profi-Lösungen für Vermögensverwalter und Family Offices werden meist nach Mandanten, Depots oder Nutzern kalkuliert und nur auf Anfrage genannt.
Rechnen Sie neben dem Grundpreis mit Zusatzkosten, etwa für Kursdaten, weitere Depots, Bankanbindungen oder Nutzer. Wichtiger als der Monatspreis ist die Frage, ob Sie Ihre Daten bei einem Wechsel exportieren können. Viele internationale Anbieter rechnen in US-Dollar ab, prüfen Sie Währung, Laufzeit und Kündigungsfrist vor dem Abschluss.
Geeignet für einen ersten Gesamtblick. Funktionen für Bankanbindung, Dividendenkalender oder Export sind teils eingeschränkt.
Begrenzt meist Depots, Positionen oder Bankanbindungen. Für kleine Portfolios oft ausreichend, bei Wachstum stößt er an Grenzen.
Hebt Grenzen auf und ergänzt automatische Importe, Dividendenkalender, Berichte und erweiterte Analysen. Jahrestarife sind je Monat oft günstiger.
Daten bleiben lokal. Updates, Kursdaten oder Importmodule können zusätzlich kosten, prüfen Sie Laufzeit und Support.
Die Kosten für einen Portfolio Tracker richten sich nach Zahl der Depots und Positionen, Importwegen, Kursdaten, Berichten und Nutzern. Einfache Tracker und Börsenportale gibt es vielerorts kostenlos, automatische Bankanbindung und erweiterte Analysen setzen häufig ein Abo voraus. Betrachten Sie deshalb nicht nur den Monatspreis, sondern auch Grenzen im Free-Tarif und die Möglichkeit, Ihre Daten bei einem Wechsel zu exportieren.

1 Wofür steht die Abkürzung TTWROR? Aufklappen ↓
Auflösung aufdecken ↓
2 Was misst der interne Zinsfuß (IZF) im Gegensatz zur zeitgewichteten Rendite? Aufklappen ↓
Auflösung aufdecken ↓
3 Wozu dient die europäische Zahlungsdiensterichtlinie PSD2 bei Portfolio Trackern? Aufklappen ↓
Auflösung aufdecken ↓
4 Warum kann die reine Kursentwicklung ein falsches Bild der Rendite liefern? Aufklappen ↓
Auflösung aufdecken ↓
5 Was sollten Sie bei einem Tracker mit Cloud-Speicherung der Daten vorab klären? Aufklappen ↓
Auflösung aufdecken ↓
Glossar: Begriffe rund um Portfolio Tracker
Die wichtigsten Begriffe rund um Depotverwaltung, Renditeberechnung und Datenschutz, kompakt und anbieterneutral erklärt.
- Portfolio Tracker
Werkzeug, das Positionen aus mehreren Depots, Konten und Wallets zusammenführt und Rendite, Dividenden, Kosten und Aufteilung auswertet.
- TTWROR
Zeitgewichtete Rendite (True Time-Weighted Rate of Return). Sie blendet den Einfluss von Ein- und Auszahlungen aus und eignet sich für den Vergleich mit Benchmarks.
- Interner Zinsfuß (IZF)
Kennzahl für die persönliche Entwicklung eines Portfolios. Sie berücksichtigt Zeitpunkt und Höhe aller Ein- und Auszahlungen.
- Cashflow
Zahlung in ein Depot hinein oder aus ihm heraus, etwa Einzahlung, Entnahme, Dividende oder Gebühr. Fehlen Cashflows, verfälscht das die Rendite.
- Benchmark
Vergleichsmaßstab wie ein Index, an dem die Entwicklung eines Portfolios gemessen wird. Sinnvoll ist ein Vergleich mit der zeitgewichteten Rendite.
- Asset Allocation
Aufteilung des Vermögens auf Anlageklassen, Regionen und Währungen. Ein Tracker zeigt sie meist als Diagramm und weist auf Schwerpunkte hin.
- Bankanbindung
Automatischer Abruf von Konto- und Depotdaten bei der Bank. In der EU läuft sie über Kontoinformationsdienste nach PSD2 und erfordert Ihre Einwilligung.
- PSD2
Europäische Zahlungsdiensterichtlinie. Sie regelt unter anderem, wie regulierte Dienste mit Zustimmung des Kunden auf Kontoinformationen zugreifen dürfen.
- Kontoinformationsdienst
Zugelassener oder registrierter Dienst, der mit Ihrer Einwilligung Kontodaten bei Banken abruft und anderen Anwendungen bereitstellt.
- CSV-Import
Übernahme von Buchungen und Beständen aus einer Tabellendatei. Damit lassen sich Depots ohne Weitergabe von Zugangsdaten übertragen.
- Dividendenkalender
Übersicht über Termine und Höhe erwarteter Ausschüttungen im Portfolio, mit der sich Zahlungseingänge im Jahresverlauf planen lassen.
- Quellensteuer
Steuer, die ein Land auf Dividenden an der Quelle einbehält. Wie sie in Auswertungen erscheint, unterscheidet sich je nach Tracker.
- Aktiensplit
Aufteilung einer Aktie in mehrere. Der Kurs sinkt, die Stückzahl steigt. Wird er nicht berücksichtigt, weichen Bestand und Rendite ab.
- Wealth-Reporting
Berichtswesen für Vermögensverwalter, Family Offices und Berater mit Mandantentrennung, Kundenportal und standardisierten Auswertungen.
- GIPS
Global Investment Performance Standards des CFA Institute. Sie beschreiben, wie Vermögensverwalter Wertentwicklungen einheitlich und vergleichbar darstellen.
- Self-Hosting
Betrieb einer Anwendung auf eigener Infrastruktur statt beim Anbieter. Die Daten bleiben unter Ihrer Kontrolle, Einrichtung und Pflege liegen bei Ihnen.
Häufige Fragen
Die wichtigsten Fragen rund um Portfolio Tracker, Depotverwaltung und Renditeberechnung, kurz und anbieterneutral beantwortet. Die Hinweise zu Datenschutz und Steuern sind allgemein gehalten und ersetzen weder Anlage-, Steuer- noch Rechtsberatung. Funktionen, Preise und Bankanbindungen ändern sich, prüfen Sie den aktuellen Stand direkt beim Anbieter.
Welcher Portfolio Tracker ist kostenlos?
Kostenlos nutzbar sind quelloffene Desktop-Programme, Börsenportale mit Depotfunktion und die Free-Tarife vieler Tracker-Apps. Free-Tarife begrenzen meist die Zahl der Depots, Positionen oder Bankanbindungen. Quelloffene Programme kosten nichts, verlangen aber mehr Eigenarbeit bei Import und Sicherung. Prüfen Sie die Grenzen vor der Einrichtung.
Welcher Tracker unterstützt meine Bank und meinen Broker?
Das hängt vom Tracker und von Ihrem Institut ab, deshalb lässt sich keine pauschale Antwort geben. Viele Tracker binden große Banken und Broker per Schnittstelle an, andere importieren Dateien im CSV- oder PDF-Format. Prüfen Sie die Liste unterstützter Institute direkt beim Anbieter und testen Sie den Import mit Ihrem Depot, bevor Sie sich festlegen.
Ist es sicher, Depotdaten in einen Tracker zu laden?
Das hängt von Anbieter, Importweg und Speicherort ab. Wichtig sind Serverstandort, Verschlüsselung, Zwei-Faktor-Anmeldung und ein Vertrag zur Auftragsverarbeitung nach DSGVO. Bei Bankanbindungen sollte ein regulierter Kontoinformationsdienst nach PSD2 im Einsatz sein. Wer keine Zugangsdaten weitergeben will, nutzt den Dateiimport oder ein lokales Programm. Die Angaben sind allgemein und ersetzen keine Rechtsberatung.
Was ist der Unterschied zwischen TTWROR und IZF?
Die zeitgewichtete Rendite (TTWROR) misst die Entwicklung des Portfolios unabhängig von Ein- und Auszahlungen, der interne Zinsfuß (IZF) bildet die persönliche Entwicklung samt Zeitpunkt und Höhe aller Zahlungen ab. Die erste Kennzahl eignet sich für den Vergleich mit Benchmarks, die zweite für die Frage, wie sich Ihr eingesetztes Geld entwickelt hat.
Kann ich Depots bei mehreren Brokern zusammenführen?
Ja, das ist die Hauptaufgabe eines Portfolio Trackers. Die Daten gelangen per Bankanbindung, per Dateiimport oder durch manuelle Erfassung in den Tracker, der sie zu einer Gesamtübersicht verbindet. Prüfen Sie vorab, ob alle Ihre Institute unterstützt werden und ob sich die Historie nachtragen lässt, damit Bestände und Rendite stimmen.
Wie tracke ich Dividenden?
Dividenden erfassen Sie über den automatischen Import der Buchungen, über eine Datei oder von Hand. Ein Dividenden-Tracker zeigt Ausschüttungen, Termine und Kalender, manche weisen auch Quellensteuer und Gebühren aus. Gleichen Sie die erfassten Beträge mit den Depotauszügen ab, damit die Historie vollständig ist. Steuerliche Fragen klären Sie mit Fachleuten.
Gibt es Portfolio Tracker ohne Cloud?
Ja, es gibt Desktop-Programme und quelloffene Lösungen, die Daten lokal auf Ihrem Rechner speichern. Sie kommen ohne Abo aus, verlangen aber mehr Eigenarbeit beim Import und bei der Sicherung. Alternativ können Sie manche Lösungen selbst betreiben. Der Vorteil ist die Kontrolle über Ihre Daten, der Nachteil ein geringerer Komfort bei automatischen Importen.
Wie tracke ich Krypto und Aktien zusammen?
Mit einem Tracker, der Wertpapiere und Krypto in einer Auswertung führt, oder mit zwei Werkzeugen, deren Zahlen Sie zusammenführen. Krypto-Tracker lesen Börsen und Wallets per Schnittstelle oder Datei aus, klassische Tracker bilden Krypto teils manuell ab. Prüfen Sie, ob Ihre Börsen und Coins unterstützt werden und wie Kursdaten bezogen werden.
Was kostet ein Portfolio Tracker?
Die Kosten reichen von kostenlos über Premium-Abos bis zu Profi-Lizenzen auf Anfrage. Einfache Tracker, Börsenportale und quelloffene Programme gibt es ohne Gebühr, Abos schalten Bankanbindung, Dividendenkalender und erweiterte Analysen frei, Profi-Lösungen für Vermögensverwalter werden individuell kalkuliert. Viele internationale Anbieter rechnen in US-Dollar ab, prüfen Sie Währung, Laufzeit und Kündigungsfrist.

Messebau Vergleich 2026. Das sind die besten 80 Anbieter.
Die Halle ist gebucht, der Stand soll in wenigen Monaten stehen, und niemand im Team weiß, ob er als Reihenstand, Systemstand oder Mietstand am besten wirkt. Ein guter…
Mehr erfahren-
Office-Pakete Vergleich 2026. Das sind die besten 20 Anbieter.
Ein Angebot schreiben, das Budget durchrechnen, die Präsentation für das nächste Kundengespräch bauen: Ohne Office-Paket läuft in kaum…
-
Sachbezugskarten Vergleich 2026. Das sind die besten 36 Anbieter.
Ein kleines Extra jeden Monat, ohne dass Lohnsteuer und Sozialversicherungsbeiträge davon abgehen: Genau dafür setzen immer mehr Arbeitgeber…
-
Warenwirtschaftssystem Vergleich 2026. Das sind die besten 70 Anbieter.
Ob Onlinehändler mit drei Marktplätzen, Fachgeschäft mit Ladenkasse oder Großhändler mit Tausenden Artikeln: Wer Bestände, Bestellungen und Rechnungen…
-
Videoschnittsoftware Vergleich 2026. Das sind die besten 73 Anbieter.
Videos gehören heute zur Kommunikation fast jedes Unternehmens: kurze Clips für Instagram, TikTok und LinkedIn, Produktvideos, Schulungen, Tutorials…
Mehr solcher Vergleiche?
Jetzt kostenlos abonnieren.
Jeden Dienstag die besten Artikel aus dem Dr. Web-Magazin direkt in Ihr Postfach – kein Spam, jederzeit abmeldbar.