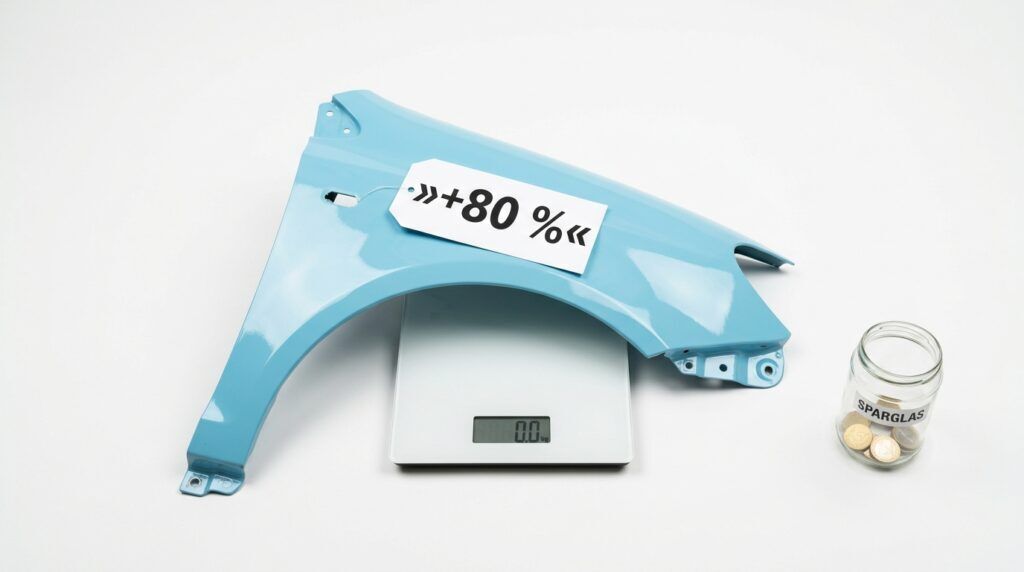
Die deutschen Kfz-Versicherer verdienen 2026 voraussichtlich nur noch rund eine halbe Milliarde Euro, schätzt die Hannover Rück. Im kommenden Jahr soll der Gewinn auf 0,5 Prozent der Beitragseinnahmen fallen. Als Grund nennt der Rückversicherer teure Reparaturen und Ersatzteile, deren Preise seit 2016 um mehr als 80 Prozent gestiegen sind.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Eine hintere Seitenwand oder eine Vordertür kostet heute fast doppelt so viel wie vor zehn Jahren. Der Versichererverband GDV hat dafür die Preise von 20 Ersatzteilen für 38 Automodelle in der Schadenkalkulationsdatenbank Audatex ausgewertet.[2] Am Montag legte die Hannover Rück beim jährlichen Branchentreffen in Baden-Baden ihre Prognose für die Versicherer vor, die diese Reparaturen bezahlen.[1]
Das Wichtigste in Kürze
- Die Branche verdient 2026 laut Hannover Rück knapp halb so viel wie im Vorjahr, etwa 1,3 Prozent der Beiträge.
- Vor einem Jahr hatte der Rückversicherer für 2026 noch 1,2 Milliarden Euro Gewinn erwartet.
- Ersatzteile verteuerten sich seit 2016 um 5,9 Prozent im Jahr, die Kfz-Haftpflichtprämien um 2,4 Prozent.
- Die Reparaturklausel im Designgesetz gilt nur für Designs, die ab Dezember 2020 angemeldet wurden.
Warum schmilzt der Gewinn schon nach einem Jahr?
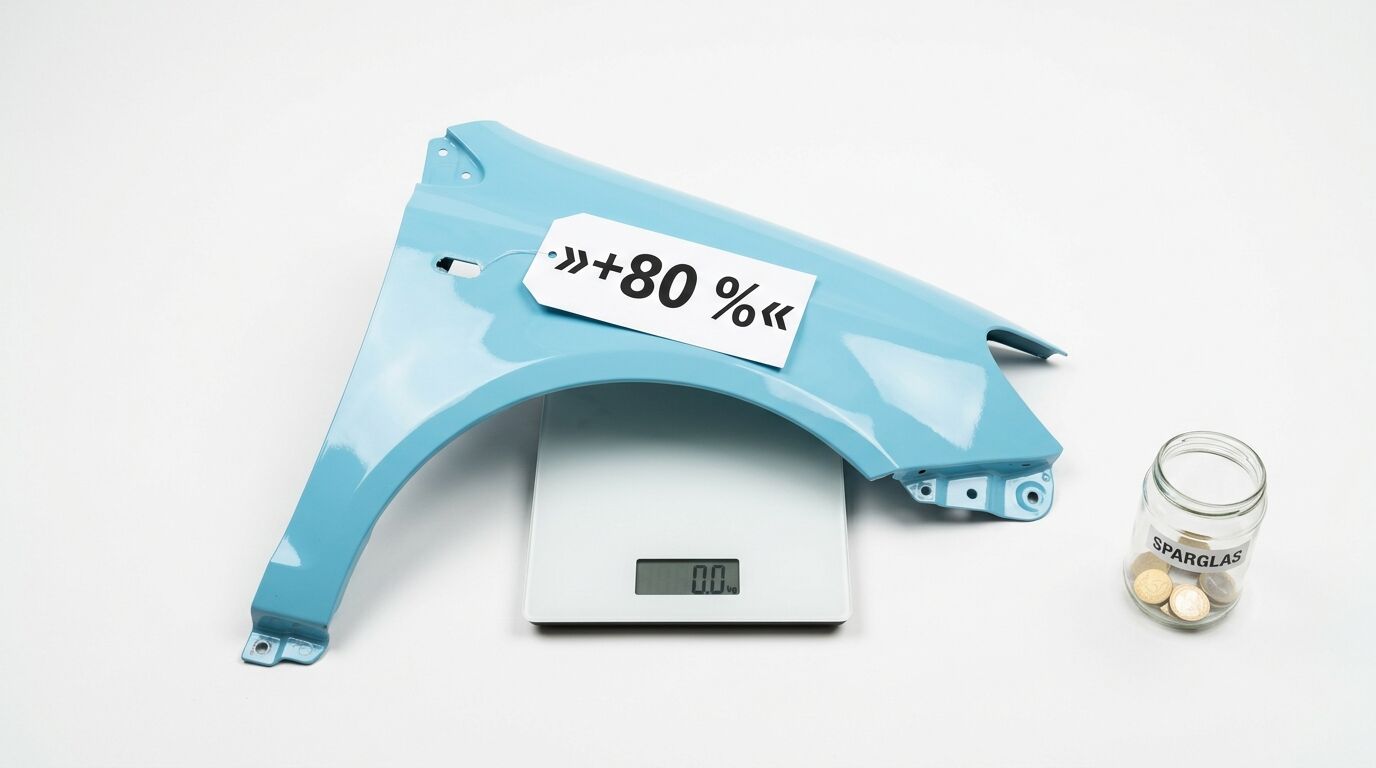
Erst 2025 war die Branche nach drei Verlustjahren beim versicherungstechnischen Gewinn wieder in die schwarzen Zahlen zurückgekehrt, berichtet die Nachrichtenagentur dpa-AFX. Im Oktober 2025 hatte die Hannover Rück für 2026 noch 1,2 Milliarden Euro vorausgesagt. Die deutsche Tochter E+S Rück nennt die Lage der Kraftfahrtversicherung jetzt „fragil“: Ersatzteil- und Reparaturkosten steigen weiter deutlich stärker als die allgemeine Inflation.[1]
Nach den Zahlen des GDV öffnet sich die Preisschere seit zehn Jahren. Ersatzteile verteuerten sich im Schnitt um 5,9 Prozent im Jahr, die Inflation lag bei 2,8 Prozent. Die Prämien der Kfz-Haftpflicht stiegen von Januar 2016 bis August 2026 nur um 2,4 Prozent im Jahr.[2] Die kräftigen Beitragserhöhungen der vergangenen Jahre haben diesen Rückstand verkleinert, aber nicht aufgeholt. Die Kaskoversicherung belasten außerdem Hagelschäden, die laut E+S Rück zuletzt in Süddeutschland zugenommen haben.[1]
Warum kostet eine Autotür so viel?
Einen Grund sieht der GDV im Designschutz der Autohersteller. Dieser Schutz erstreckt sich auch auf sichtbare Ersatzteile wie Türen, Kotflügel oder Außenspiegel, Werkstätten kaufen diese Teile deshalb häufig nur beim Hersteller.[2] Der Verband vertritt dabei die Interessen der Versicherer, denen günstigere Teile direkt nützen würden.
Seit dem 2. Dezember 2020 enthält das deutsche Designgesetz eine Reparaturklausel: Ein sichtbares Bauteil, das nur der Reparatur dient, genießt keinen Designschutz.[3] Die Klausel gilt allerdings nicht für Designs, die vor diesem Tag angemeldet wurden.[4] Weil ein eingetragenes Design bis zu 25 Jahre geschützt bleiben kann,[5] reicht der Schutz älterer Karosserieformen im Extremfall bis 2045. Eine Reform des Designrechts, mit der Deutschland eine EU-Richtlinie umsetzt, soll den Wettbewerb laut GDV stärken.[2]
Die Versicherer haben die Prämien erhöht, die Hersteller die Teilepreise. Die Rechnung für beides landet bei den Autofahrern.
Michael Dobler, Herausgeber Dr. Web


Nach drei Verlustjahren schreibt die Branche wieder einen versicherungstechnischen Gewinn.
So hoch schätzte die Hannover Rück den Gewinn für 2026 vor einem Jahr.
Reparaturen und Ersatzteile verteuern sich schneller als die allgemeinen Preise.
Die Reparaturklausel gilt nur für Designs, die ab dem 2. Dezember 2020 angemeldet wurden.
Was folgt für Fuhrparks und Autofahrer?
In Baden-Baden verhandeln Rück- und Erstversicherer die Konditionen für die Vertragserneuerung zum Jahreswechsel. Rückversicherer wie die Hannover Rück oder die Munich Re übernehmen gegen eine Prämie einen Teil der Schäden. Die E+S Rück besteht in diesen Gesprächen auf risikoadäquaten Preisen.[1] Steigt der Preis für diese Rückdeckung, fließt er in die Kalkulation großer Kfz-Versicherer wie der Allianz oder der Huk-Coburg für 2027 ein.
Unternehmen mit Fuhrpark vergleichen vor der Verlängerung zum 1. Januar am besten Angebote mit höherer Selbstbeteiligung und mit Werkstattbindung, beide Bausteine senken in der Regel den Beitrag. Verträge, die zum 31. Dezember enden, lassen sich bis zum 30. November kündigen. Bei einer erwarteten Gewinnquote von 0,5 Prozent bleibt den Versicherern für 2027 kaum Spielraum für niedrigere Beiträge.
Quellen
5 Quellen anzeigenQuellen ausblenden
- Hannover Rück SE / E+S Rückversicherung AGE+S Rück erwartet weiterhin hohe Nachfrage nach hochwertigem Rückversicherungsschutz im deutschen Markt
- GDV Gesamtverband der VersichererErsatzteilpreise steigen weiter, seit 2016 um über 80 Prozent
- Designgesetz§ 40a DesignG, Reparaturklausel
- Designgesetz§ 73 DesignG, Übergangsvorschriften
- Designgesetz§ 27 DesignG, Entstehung und Dauer des Schutzes
Mehr Newshunger?
- Hannover Rück will höhere Cyber-Prämien, obwohl die Preise fallen
- Wie verdient Munich Re am Risiko der anderen?
- Allianz: Was bleibt von 100 Euro Versicherungsprämie?
- Ersatzteile für chinesische Autos: Warum ist die Wartezeit so lang?
- E-Auto-Werkstatt einrichten: Was eine freie Werkstatt 2026 wirklich investieren muss
- Klimawandel: Diese Branchen zahlen drauf
- Rückruf: eine Schraube, fast eine Million Werkstatttermine