Das Geschäftsmodell der Allianz brachte 2025 ein operatives Rekordergebnis von 17,4 Milliarden Euro, gut die Hälfte davon aus Auto-, Haus- und Firmenpolicen. Die deutsche Sachtochter nahm in der Kfz-Haftpflicht 11 Prozent mehr Beiträge ein als im Vorjahr, auch wegen höherer Preise. An der Börse zählt trotzdem eine andere Frage: Was wird aus rund 8.000 Vertretern, sobald Policen im Chatfenster verkauft werden?
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Die Aktie der Allianz schloss am 9. Oktober 2026 bei 417 Euro und damit gut 8 Prozent unter ihrem Hoch von 454,60 Euro, obwohl der Konzern im ersten Halbjahr mit 9,4 Milliarden Euro operativ so viel verdiente wie nie zuvor. Ende September lief das Rückkaufprogramm über 2,5 Milliarden Euro aus, und an der Börse wächst die Sorge, künstliche Intelligenz könnte den Versicherungsvertrieb umkrempeln. Parallel baut der Münchner Konzern seine Führung um und besetzt bis Januar 2027 die Vertriebsspitze für Lebens- und Krankenversicherung neu.
Das Wichtigste in Kürze
- Die Allianz kam 2025 auf ein Geschäftsvolumen von 186,9 Milliarden Euro und erzielte ein operatives Ergebnis von 17,4 Milliarden Euro, beides Rekordwerte.
- Die Schaden- und Unfallversicherung liefert gut die Hälfte des Ergebnisses. Von 100 Euro Prämie blieben 2025 nach Schäden und Kosten 7,80 Euro übrig, dazu kommen die Erträge aus der Anlage der Prämien.
- Die Vermögensverwalter PIMCO und Allianz Global Investors bringen nur 4,5 Prozent des Geschäftsvolumens, aber fast ein Fünftel des Ergebnisses: Die Marge lag 2025 bei 39,4 Prozent.
- In Deutschland verkaufen rund 8.000 selbstständige Vertreter die Policen. Genau dieser Vertriebsweg steht unter Druck, seit Policen auch über KI-Assistenten abgeschlossen werden können.
- Für Kunden stiegen die Preise kräftig: Die deutsche Sachtochter nahm 2025 in der Kfz-Haftpflicht 11 Prozent und in der Wohngebäudeversicherung 12,3 Prozent mehr Beiträge ein.
Fünf Fragen an den größten deutschen Versicherer

1 Welche Sparte der Allianz erzielte 2025 je 100 Euro Geschäftsvolumen das höchste operative Ergebnis? Aufklappen ↓
Auflösung aufdecken ↓
2 Wie viel blieb dem Konzern 2025 von 100 Euro Sachprämie nach Schäden und Kosten übrig? Aufklappen ↓
Auflösung aufdecken ↓
3 In welcher Stadt nahm die Allianz 1890 ihre Geschäfte auf? Aufklappen ↓
Auflösung aufdecken ↓
4 An wen verkaufte die Allianz 2008 die Dresdner Bank? Aufklappen ↓
Auflösung aufdecken ↓
5 Was löste im Februar 2026 einen Kursrutsch bei Versicherer-Aktien aus? Aufklappen ↓
Auflösung aufdecken ↓
Wer steckt hinter der Allianz und wie fing alles an?
Der Versicherungsmanager Carl Thieme, Direktor der Münchener Rückversicherung, und der Münchner Privatbankier Wilhelm Finck gründeten die Allianz 1890. Der Versicherer startete in Berlin mit Unfall-, Haftpflicht- und Transportpolicen, die Lebensversicherung kam erst 1922 dazu.
Die Gründer wählten einen Markt, der gerade entstand. Fabriken stellten auf Maschinen um, die Zahl der Betriebs- und Verkehrsunfälle stieg steil, und Unternehmer suchten Schutz vor Haftungsansprüchen. Bis zum Ersten Weltkrieg wuchs vor allem die Transportversicherung: 1913 stammten fast 45 Prozent der Beitragseinnahmen aus Frachtpolicen.
Schon 1893 eröffnete der Berliner Versicherer seine erste Auslandsfiliale in London.
Prägend wurde Kurt Schmitt, der 1917 mit 31 Jahren an die Spitze rückte. Schmitt gründete 1918 den Autoversicherer Kraft-Versicherungs-AG und 1922 die Allianz Lebensversicherungsbank, die fünf Jahre später der größte Lebensversicherer Europas war. Mit Auto und Rente standen nach 32 Jahren zwei der drei Säulen, von denen der Konzern bis heute lebt.
Zukäufe in der Krise gehörten früh zum Repertoire. 1927 fusionierte die Allianz mit dem Stuttgarter Verein, zwei Jahre später übernahm der Konzern den zusammengebrochenen Versicherer Frankfurter Allgemeine.
Im Juni 1933 wurde Schmitt Reichswirtschaftsminister in Hitlers zweitem Kabinett, im Januar 1935 schied er aus dem Amt. Die Allianz ließ ihre Rolle im Nationalsozialismus Jahrzehnte später vom Historiker Gerald D. Feldman untersuchen. Seine Studie erschien 2001 und umfasst rund 730 Seiten.
Feldman beschreibt unter anderem, dass der Konzern Anlagen in Konzentrationslagern versicherte und wie die Branche mit den Schäden des Pogroms vom November 1938 umging.
- 1890Carl Thieme und Wilhelm Finck starten den Versicherer in Berlin, zuerst mit Unfall- und Haftpflichtpolicen
- 1913Frachtpolicen bringen fast 45 Prozent der Beitragseinnahmen
- 1918Kurt Schmitt gründet den Autoversicherer Kraft-Versicherungs-AG
- 1922Gründung der Allianz Lebensversicherungsbank, fünf Jahre später größter Lebensversicherer Europas
- 1933Schmitt wird Reichswirtschaftsminister, bis Januar 1935
- 1949Umzug der Zentrale nach München, die Lebensversicherung geht nach Stuttgart
- 2001Studie des Historikers Gerald D. Feldman zur NS-Zeit erscheint
Bomben hatten die Berliner Zentrale schon 1943 zerstört. Nach der Blockade Berlins verlegte der Vorstand 1949 den Sitz nach München, die Lebensversicherung zog nach Stuttgart.
Die Muttergesellschaft Allianz SE residiert bis heute in der Münchner Königinstraße.
Das Gründungsgeschäft bringt auch 135 Jahre später den größten Ertrag: Die Schaden- und Unfallversicherung lieferte 2025 gut die Hälfte des operativen Ergebnisses, und die Autoversicherung, mit der Schmitt 1918 begann, ist heute die umsatzstärkste Sparte der deutschen Sachtochter. Nur die Vermögensverwaltung, die inzwischen fast ein Fünftel des Ergebnisses beisteuert, kam im Plan der Gründer nicht vor.
- 1890: Thieme und Finck starten in Berlin mit Unfall- und Haftpflichtpolicen.
- 1918 und 1922: Kurt Schmitt fügt Autoversicherung und Lebensversicherung hinzu.
- NS-Zeit: Schmitt wird Reichswirtschaftsminister, eine Studie von 2001 arbeitet die Verstrickung auf.
Wie wurde aus dem Berliner Unfallversicherer ein Weltkonzern?
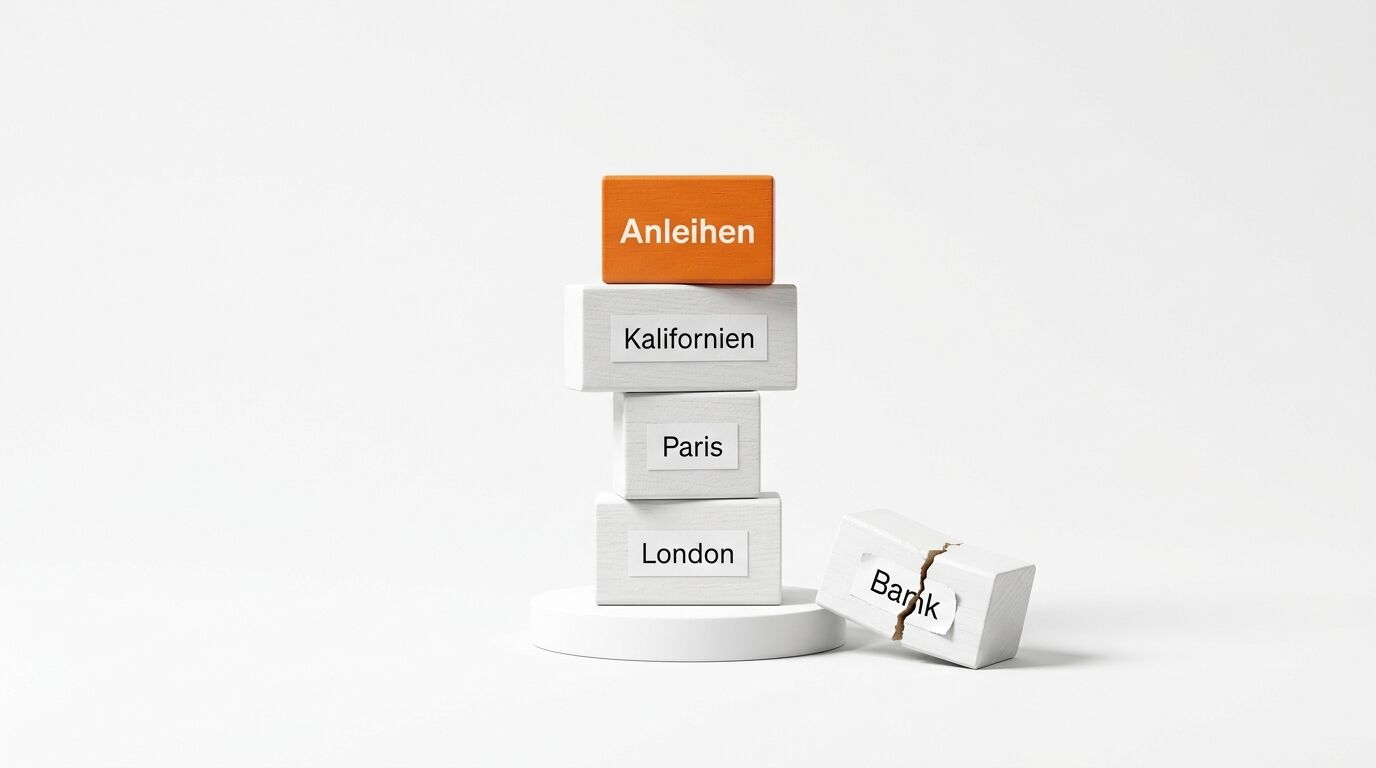
Die Allianz wuchs vor allem durch Zukäufe im Ausland: Cornhill in London 1986, Fireman’s Fund in Kalifornien 1990, die französische AGF 1997 und der Anleihenverwalter PIMCO im Jahr 2000. Der Ausflug ins Bankgeschäft mit der Dresdner Bank endete dagegen mit einem Verlust in zweistelliger Milliardenhöhe.
Die großen Zukäufe im Ausland kamen spät. Erst 1977 betrat die Allianz den US-Markt. 1984 folgte die Mehrheit am italienischen Versicherer RAS, 1986 der Londoner Versicherer Cornhill, den der Konzern dem britischen Mischkonzern BTR abkaufte. Die Wiedervereinigung brachte 1990 die Mehrheit an der Deutschen Versicherungs-AG, der Nachfolgerin der DDR-Staatsversicherung, für 270 Millionen D-Mark.
Im selben Jahr folgte der kalifornische Sachversicherer Fireman’s Fund, 1997 nach einem Bieterkampf mit Generali die französische AGF.
Der Kauf, der alles veränderte
Den wichtigsten Schritt machte der Konzern im Jahr 2000. Für umgerechnet rund 2,9 Milliarden Euro übernahm die Allianz 70 Prozent von PIMCO Advisors, der Muttergesellschaft des Anleihenspezialisten PIMCO aus dem kalifornischen Newport Beach. PIMCO verwaltete damals umgerechnet rund 228 Milliarden Euro für Kunden. Ende Juni 2026 betreuten PIMCO und die Schwester Allianz Global Investors zusammen 2.161 Milliarden Euro fremdes Geld.
Aus einem Zukauf für knapp 3 Milliarden Euro wurde so eine Sparte, die 2025 allein 3,3 Milliarden Euro operatives Ergebnis lieferte.
Ein Jahr später folgte der teuerste Fehlgriff der Firmengeschichte. 2001 übernahm die Allianz die Dresdner Bank komplett, in einem Tausch aus Bargeld und Aktien im Wert von rund 22 Milliarden Euro. Die Idee hieß Allfinanz: Bankkunden sollten Versicherungen kaufen, Versicherte ein Konto eröffnen.
Nach den Anschlägen vom 11. September 2001 verlor die Aktie mehr als die Hälfte ihres Werts, 2002 rutschte der Konzern in die Verlustzone.
| Jahr | Zukauf | Land | Was daraus wurde |
|---|---|---|---|
| 1986 | Cornhill Insurance | Großbritannien | Basis des britischen Sachgeschäfts |
| 1990 | Fireman’s Fund | USA | Sachversicherer in Kalifornien |
| 1997 | AGF | Frankreich | Frankreich ist heute zweitgrößter Auslandsmarkt |
| 2000 | PIMCO | USA | Kern der Vermögensverwaltung, 39,4 Prozent Marge 2025 |
| 2001 | Dresdner Bank | Deutschland | 2008/09 mit Milliardenverlust an die Commerzbank verkauft |
| 2026 | HSBC Life Singapore | Singapur | Abschluss in der ersten Jahreshälfte 2027 geplant |
Im August 2008 vereinbarte die Allianz den Verkauf der Dresdner Bank für 9,8 Milliarden Euro. Mitten in der Finanzkrise wurde nachverhandelt, am Ende zahlte die Commerzbank gut 5 Milliarden Euro. Der Käufer verhob sich an der Übernahme und brauchte später Staatshilfe. Für die Allianz blieb eine Lücke von rund 17 Milliarden Euro zwischen Kaufpreis und Verkaufserlös, die Verluste der Bank in den Jahren dazwischen nicht eingerechnet.
Seitdem kauft der Konzern lieber Versicherer und Vertriebswege.
In Singapur stieß die Allianz an politische Grenzen. 2024 bot der Konzern für mindestens 51 Prozent des Versicherers Income Insurance umgerechnet rund 1,5 Milliarden Euro. Die Regierung stellte sich quer, weil Income nach der Übernahme Kapital an die Aktionäre ausschütten sollte, und im Dezember 2024 zog die Allianz ihr Angebot zurück. Im Juli 2026 kam der Konzern auf anderem Weg ans Ziel: Für zusammen 2,0 Milliarden Euro kauft die Allianz HSBC Life Singapore und sichert sich 15 Jahre lang den Vertrieb über die Filialen von HSBC.
Das Ergebnis dieser Wachstumsgeschichte ist ein Konzern mit 156.875 Beschäftigten und rund 97 Millionen Kunden in knapp 70 Ländern, mehr Kunden, als Deutschland Einwohner hat. Der Börsenwert lag Anfang Oktober 2026 bei rund 158 Milliarden Euro.
- PIMCO: Für knapp 3 Milliarden Euro gekauft, heute Kern einer Sparte mit 3,3 Milliarden Euro Jahresergebnis.
- Dresdner Bank: Für rund 22 Milliarden Euro gekauft, für gut 5 Milliarden an die Commerzbank abgegeben.
- Singapur: 2024 politisch gestoppt, 2026 über HSBC Life doch noch in den Markt eingekauft.
Wie verdient die Allianz tatsächlich ihr Geld?
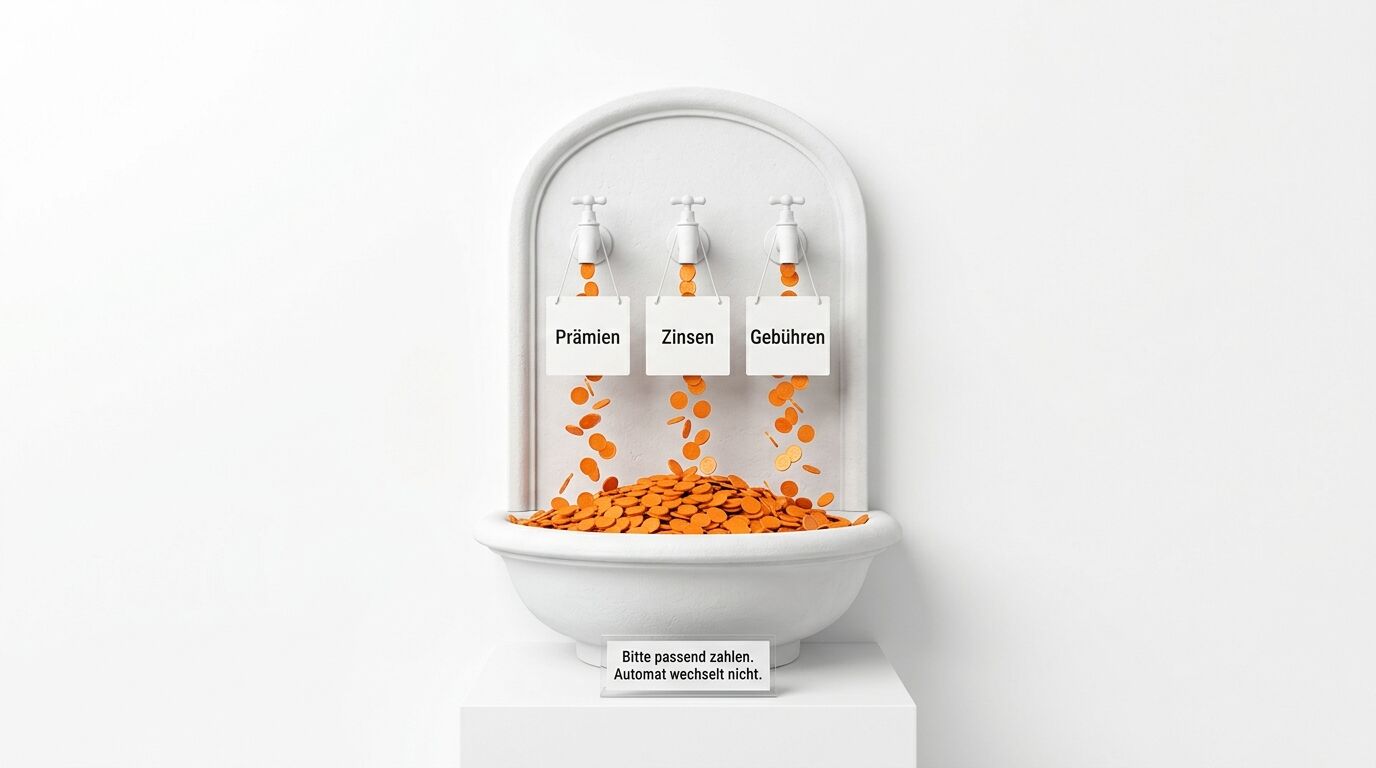
Die Allianz verdient an drei Stellen: an der Differenz zwischen Prämien und Schäden in der Sachversicherung, an der Anlage von rund 791 Milliarden Euro Kundengeld und an Gebühren für 2.161 Milliarden Euro fremdes Vermögen bei PIMCO und Allianz Global Investors.
Wo der Umsatz entsteht und wo der Gewinn
Das Geschäftsvolumen von 186,9 Milliarden Euro im Jahr 2025 verteilt sich fast hälftig auf die beiden Versicherungssparten. Die Lebens- und Krankenversicherung brachte 92,3 Milliarden Euro, die Schaden- und Unfallversicherung 86,7 Milliarden. Die Vermögensverwaltung kam mit 8,5 Milliarden Euro auf gerade 4,5 Prozent.
Beim operativen Ergebnis kehrt sich das Verhältnis um.
Die Sachsparte lieferte 2025 operativ 8.992 Millionen Euro, das Lebensgeschäft 5.601 Millionen und die Vermögensverwaltung 3.345 Millionen. Die Holding und übrige Konzernteile kosteten 565 Millionen Euro. Unterm Strich stand ein operatives Rekordergebnis von 17.374 Millionen Euro, nach Steuern und Minderheiten ein Kern-Nettogewinn von 11.113 Millionen Euro.
Je 100 Euro Geschäftsvolumen behielt die Vermögensverwaltung 39,40 Euro als operatives Ergebnis, die Sachversicherung 10,40 Euro und die Lebensversicherung 6,10 Euro. Das kleinste Segment hat also die mit Abstand höchste Marge, das größte die niedrigste.
Mechanismus eins: Prämie rein, Schaden später
In der Sachversicherung kassiert die Allianz zuerst und zahlt später. Die Schaden-Kosten-Quote lag 2025 bei 92,2 Prozent: Von 100 Euro Prämie gingen 68,30 Euro in Schäden und 23,90 Euro in Vertrieb und Verwaltung. Übrig blieben 7,80 Euro Versicherungsgewinn, bevor der Konzern auch nur einen Euro angelegt hatte.
Der Rest bis zu den 10,40 Euro operativem Ergebnis je 100 Euro stammt vor allem aus Zinsen und Dividenden auf die Prämien, die bis zur Schadenzahlung im Konzern liegen.
Im ersten Halbjahr 2026 sank die Quote auf 91,4 Prozent, das zweite Quartal war das beste der Sachsparte überhaupt. Vorstandschef Oliver Bäte nannte die Kehrseite in der Halbjahresmitteilung selbst: Versicherungskosten steigen schneller als die verfügbaren Einkommen.
Mechanismus zwei: das Geld der Lebensversicherten
Ende Juni 2026 verwaltete die Allianz für ihre Versicherungskunden Kapitalanlagen von rund 791 Milliarden Euro, den größten Teil davon aus Lebens- und Rentenpolicen. Der Gewinn für die Aktionäre ist dort eine dünne Scheibe von einem dicken Kuchen. Bei der deutschen Allianz Lebensversicherungs-AG gingen 2025 laut Geschäftsbericht 93,1 Prozent des Gesamtertrags an die Kunden, die Tochter führte 558 Millionen Euro an den Konzern ab.
Bei 282 Milliarden Euro Kapitalanlagen reicht dieser kleine Rest für einen stetigen Gewinn.
| Allianz Lebensversicherungs-AG 2025 | Wert |
|---|---|
| Beitragseinnahmen | 26,4 Mrd. € |
| Verwaltete Kapitalanlagen | 282,1 Mrd. € |
| Nettoverzinsung der Kapitalanlagen | 2,8 % |
| Anteil der Kunden am Gesamtertrag | 93,1 % |
| Ergebnisabführung an den Konzern | 558 Mio. € |
| Verwaltete Verträge | 11,7 Mio. |
Die vertragliche Servicemarge, im Fachjargon CSM, misst nach der Bilanzregel IFRS 17 den Gewinn, den laufende Verträge in künftigen Jahren noch abwerfen werden. Ende Juni 2026 lag dieser Gewinnvorrat bei 57,3 Milliarden Euro, ein halbes Jahr zuvor bei 55,7 Milliarden. 2025 schloss die Allianz neue Verträge mit einem Barwert von 84,7 Milliarden Euro ab, die Neugeschäftsmarge lag bei 5,7 Prozent.
Im ersten Halbjahr 2026 stieg das operative Ergebnis der Sparte Leben und Kranken auf 2.898 Millionen Euro.
Mechanismus drei: Gebühren auf fremdes Vermögen
PIMCO und Allianz Global Investors verwalten Geld für Pensionskassen, Staatsfonds, Versicherer und Privatanleger. Im ersten Halbjahr 2026 flossen den beiden Gesellschaften netto 84 Milliarden Euro neues Kundengeld zu, so viel wie nie. Von den Erträgen blieben nach Kosten knapp 40 Prozent als operatives Ergebnis, die Aufwandsquote lag bei 60,3 Prozent.
Grob überschlagen ergeben 8,5 Milliarden Euro Erträge auf im Schnitt knapp 2.000 Milliarden Euro Drittvermögen rund 40 Euro je 10.000 Euro Anlage im Jahr, ein Teil davon stammt aus Mandaten des eigenen Konzerns. Der Indexriese BlackRock kommt mit seinen Basisgebühren auf rund 15 Euro. Aktiv gemanagte Anleihenfonds wie die von PIMCO sind teurer als Indexfonds, und dieser Aufschlag finanziert die Marge.
Was im Geschäftsbericht nur am Rand steht
Ein Erlösstrom bleibt im Konzernabschluss unsichtbar, weil er innerhalb der Gruppe fließt. Die deutsche Sachtochter Allianz Versicherungs-AG gibt die Hälfte ihres Geschäfts per Quotenrückversicherung an die Muttergesellschaft Allianz SE ab, aufgeteilt auf zwei Verträge über 17,5 und 32,5 Prozent. Die Holding bündelt so die Risiken aus vielen Ländern und kann mit weniger Sicherheitskapital auskommen, als jede Landesgesellschaft allein bräuchte.
Hinzu kommen Verkaufsgewinne. Im ersten Halbjahr 2026 brachte der Verkauf der Beteiligungen an den indischen Gemeinschaftsunternehmen 1,1 Milliarden Euro, teils ausgeglichen durch Gegenbuchungen; 2025 hatte der Ausstieg aus einem Gemeinschaftsunternehmen mit Unicredit den Gewinn erhöht.
Wer wen mitfinanziert
Echte Verlustbringer weist die Allianz nicht aus, aber Segmente, die mehr Geld brauchen, als sie liefern. Der digitale Direktversicherer Allianz Direct wuchs 2025 um 23 Prozent auf über 1,5 Milliarden Euro Geschäftsvolumen und gut 3,2 Millionen Kunden, arbeitete aber mit einer Schaden-Kosten-Quote von 95 Prozent. Der Konzern lag bei 92,2 Prozent.
Ohne Vertreter verdient die Allianz also bislang weniger als im klassischen Vertretergeschäft, das den Konzernschnitt prägt.
Die Größe selbst wirkt als Kostenvorteil. Ein Versicherer mit 97 Millionen Kunden kann die Kosten für Rechenzentren, Schadenprogramme und Rückversicherung auf mehr Policen verteilen. Die Solvenzquote nach Solvency II lag Ende Juni 2026 bei 225 Prozent, gut doppelt so hoch wie das Aufsichtsminimum, und dieses Polster erlaubt hohe Ausschüttungen.
Wie sich das Modell seit 2020 verschoben hat
2020 kamen Sachversicherung und Lebensversicherung auf je rund 38 Prozent der Segmentergebnisse, die Vermögensverwaltung auf 25 Prozent. 2025 lieferte die Sachsparte 50 Prozent, das Lebensgeschäft 31 und die Vermögensverwaltung 19 Prozent. Die Werte sind nur grob vergleichbar, weil die Allianz seit 2023 nach IFRS 17 bilanziert. Die Richtung ist trotzdem eindeutig: Den größten Teil des Zuwachses brachte die Sachversicherung.
Das operative Ergebnis stieg von 10,8 Milliarden Euro im Pandemiejahr 2020 auf 17,4 Milliarden 2025, die Schaden-Kosten-Quote fiel von 96,3 auf 92,2 Prozent.
Wie groß ist die Marktmacht der Allianz?
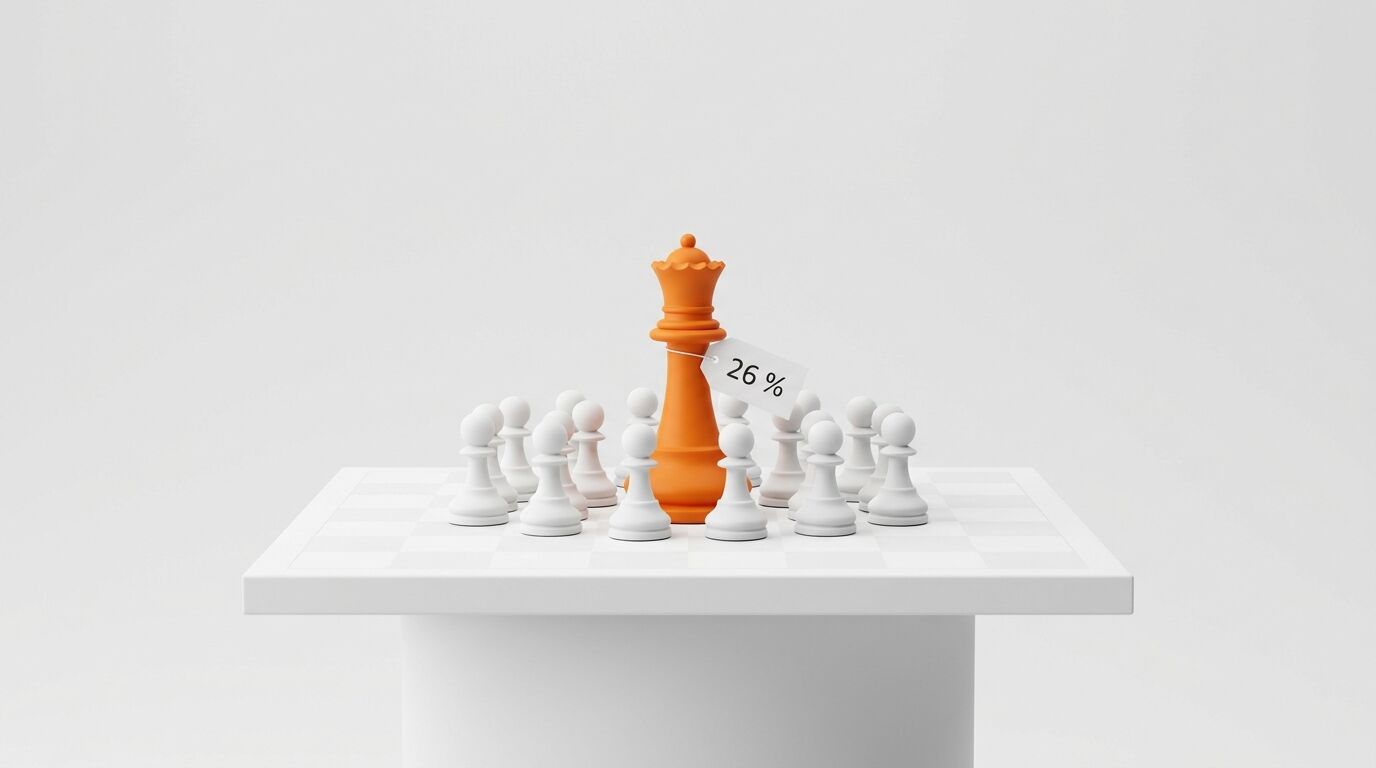
In Deutschland ist die Allianz in Sach- und Lebensversicherung die Nummer eins, mit rund 13 Prozent der Sachbeiträge und gut einem Viertel der Lebensversicherungsbeiträge. Eine beherrschende Stellung wie ein Plattformkonzern hat der Versicherer trotzdem nicht, weil Kunden ihre Auto- und Hausratpolice jedes Jahr wechseln können.
Die Allianz Versicherungs-AG beschreibt sich im Geschäftsbericht 2025 selbst als Marktführer unter den deutschen Schaden- und Unfallversicherern. Mit 13,1 Milliarden Euro Bruttobeiträgen kam die Tochter auf gut 13 Prozent der 99,7 Milliarden Euro, die der Branchenverband GDV für den gesamten Markt meldet. In der Autoversicherung entfielen 4,8 von 38,6 Milliarden Euro auf die Allianz, also gut 12 Prozent.
Deutlich stärker ist die Stellung in der Lebensversicherung.
| Markt 2025 | Allianz-Gesellschaft | Beiträge der Allianz | Markt gesamt | Anteil (eigene Rechnung) |
|---|---|---|---|---|
| Schaden und Unfall Deutschland | Allianz Versicherungs-AG | 13,1 Mrd. € | 99,7 Mrd. € | rund 13 % |
| Kfz-Versicherung Deutschland | Allianz Versicherungs-AG | 4,8 Mrd. € | 38,6 Mrd. € | rund 12,5 % |
| Lebensversicherung Deutschland (inkl. Pensionskassen und -fonds) | Allianz Lebensversicherungs-AG | 26,4 Mrd. € | 99,4 Mrd. € | rund 26,5 % |
| Private Krankenversicherung Deutschland | Allianz Private Krankenversicherungs-AG | 4,7 Mrd. € | nicht ausgewiesen | 3,3 Mio. Versicherte |
| Vermögensverwaltung weltweit | PIMCO und Allianz Global Investors | 2.161 Mrd. € Drittvermögen | BlackRock allein 13,7 Bio. € | rund ein Sechstel von BlackRock |
Die Allianz Lebensversicherungs-AG nahm 2025 Beiträge von 26,4 Milliarden Euro ein, bei einem Marktvolumen von 99,4 Milliarden Euro einschließlich Pensionskassen und Pensionsfonds. Gut jeder vierte Euro, den die Deutschen in Lebens- und Rentenversicherungen einzahlen, landet damit bei der Allianz, und nach vorläufigen GDV-Daten wuchs der Marktanteil 2025 erneut, bei den laufenden wie bei den neuen Beiträgen.
Wo Kunden festsitzen und wo nicht
Die Wechselkosten unterscheiden sich je nach Sparte enorm. Eine Kfz- oder Hausratpolice lässt sich meist jährlich kündigen, Vergleichsportale zeigen den günstigeren Tarif in Minuten. Im Autogeschäft konkurriert die Allianz deshalb mit der HUK-Coburg und mit Direktversicherern, die fast nur über den Preis verkaufen.
In der Lebensversicherung sieht die Lage ganz anders aus. Die Allianz Leben verwaltet 11,7 Millionen Verträge, viele laufen über Jahrzehnte. Kunden, die vorzeitig kündigen, bekommen nur den Rückkaufswert, von dem ein Teil der Abschlusskosten bereits abgezogen ist. Dieser Lock-in sichert dem Konzern einen Kundenstamm, den kein Konkurrent per Kampfpreis abwerben kann.
In der Rangliste der Beratung Interbrand lag die Allianz 2025 auf Platz 27 der wertvollsten Marken der Welt, mit umgerechnet rund 25,2 Milliarden Euro Markenwert. Zum siebten Mal in Folge war die Allianz die wertvollste Versicherungsmarke, die französische AXA folgte auf Platz 43.
Die Assistance-Tochter Allianz Partners bearbeitet mit 22.200 Beschäftigten in über 73 Märkten mehr als 89 Millionen Fälle im Jahr, vom Pannendienst bis zur Reiserückholung. Ein solches Dienstleisternetz lässt sich nicht in ein paar Jahren nachbauen und macht die Tochter für Autohersteller, Banken und Reiseanbieter interessant, die Schutz unter eigenem Namen verkaufen wollen. Im September 2026 wählte die Google-Schwester Waymo Allianz Partners als Versicherer und Schadenabwickler für ihre Robotaxis in Europa, beginnend mit London und München.
- Lebensversicherung: Gut jeder vierte Beitragseuro in Deutschland geht an die Allianz Leben.
- Sachversicherung: Marktführer mit rund 13 Prozent, aber im Kfz-Geschäft jedes Jahr im Preiswettbewerb.
- Vermögensverwaltung: 2.161 Milliarden Euro fremdes Geld, rund ein Sechstel des Volumens von BlackRock.
Wer ist bei der Allianz eigentlich das Produkt?
Bei der Allianz ist der Kunde zugleich Käufer und Geldgeber, weil er Prämien für Schutz zahlt und dem Konzern bis zum Schadenfall oder zur Rente sein Geld überlässt. Dieses Kapital von rund 791 Milliarden Euro legt die Allianz in Anleihen, Immobilien, Windparks und Wachstumsfonds an.
Die meisten Leser begegnen der Allianz in einer von drei Rollen: als Autofahrer oder Hausbesitzer mit einer Sachpolice, als Sparer mit Lebens- oder Rentenversicherung oder als Beschäftigter, dessen Arbeitgeber eine Betriebsrente über die Allianz abschließt. Im Firmengeschäft der Allianz Leben laufen rund 76 Prozent der neuen Verträge über die Direktversicherung.
In allen drei Rollen zahlt der Kunde zuerst.
Bei der Sachpolice behält die Allianz das Geld, bis ein Schaden eintritt, der vielleicht nie kommt. Bei der Rentenpolice wartet der Kunde Jahrzehnte auf sein Geld, und in dieser Zeit arbeitet das Kapital für den Konzern. Die Kapitalanlagen der Allianz Lebensversicherungs-AG brachten 2025 eine Nettoverzinsung von 2,8 Prozent.
Der Konzern erzielte im selben Jahr eine Kernrendite von 18,1 Prozent auf sein Eigenkapital.
Am 17. September 2026 meldete die Allianz zwei neue Anlageobjekte für das Geld der Versicherten. Die Allianz Leben und die Allianz Private Krankenversicherung beteiligen sich am Scaleup Europe Fund, einem europäischen Wachstumsfonds unter Führung des Finanzinvestors EQT mit einem Zielvolumen von 5 Milliarden Euro. Außerdem ging der Offshore-Windpark He Dreiht, an dem die Allianz neben EnBW beteiligt ist, mit 64 Turbinen und 960 Megawatt offiziell in Betrieb.
Provisionen mit Umweg über den Konzern
Die zweite Gruppe, von der das Geschäftsmodell lebt, sind die rund 8.000 selbstständigen Vertreterinnen und Vertreter in Deutschland. Die Vertreter sind Unternehmer auf eigene Rechnung, tragen die Kosten ihrer Agentur und verdienen an jedem Abschluss sowie an laufenden Verträgen. Die Allianz Versicherungs-AG zahlte 2025 Provisionen von 2.132 Millionen Euro, bei Bruttobeiträgen von 13.082 Millionen Euro.
Der größte Teil dieser Summe läuft über eine Konzerngesellschaft. Laut Anhang des Geschäftsberichts gingen 1.629 Millionen Euro als Gesellschaftsprovision an die Allianz Beratungs- und Vertriebs-AG, eine Schwestergesellschaft, die den Vertrieb über Vertreter und Banken organisiert. Die Sachtochter bezahlt also eine andere Allianz-Gesellschaft für den Verkauf ihrer Policen.
Wie viel davon am Ende bei den Vertretern ankommt, veröffentlicht die Allianz nicht. Bei der Lebensversicherung entfielen 2025 von 1.445 Millionen Euro Abschlusskosten 955 Millionen auf Provisionen und sonstige Bezüge der Vermittler.
Die dritte Gruppe sind die Lieferanten im Schadenfall: Werkstätten, Handwerker, Gutachter, Kliniken. Für diese Betriebe ist die Allianz ein Großkunde, der Preise verhandelt und Abläufe vorgibt. Die Sachtochter beschreibt im Geschäftsbericht ein Programm namens „Happy Path“, das Schaden- und Betriebsprozesse straffen soll, und nennt steigende Ersatzteilpreise und Stundenverrechnungssätze der Werkstätten als Treiber der Kfz-Schadenkosten.
- Vorkasse: Prämien und Sparbeiträge liegen Monate bis Jahrzehnte bei der Allianz.
- Verwendung: Das Kundengeld steckt in Anleihen, Windparks und Wachstumsfonds wie dem Scaleup Europe Fund.
- Vertrieb: Von 2,1 Milliarden Euro Sachprovisionen liefen 1,6 Milliarden über eine Vertriebsgesellschaft des Konzerns.
Was kostet eine Allianz-Police wirklich, und wer trägt die Kosten?
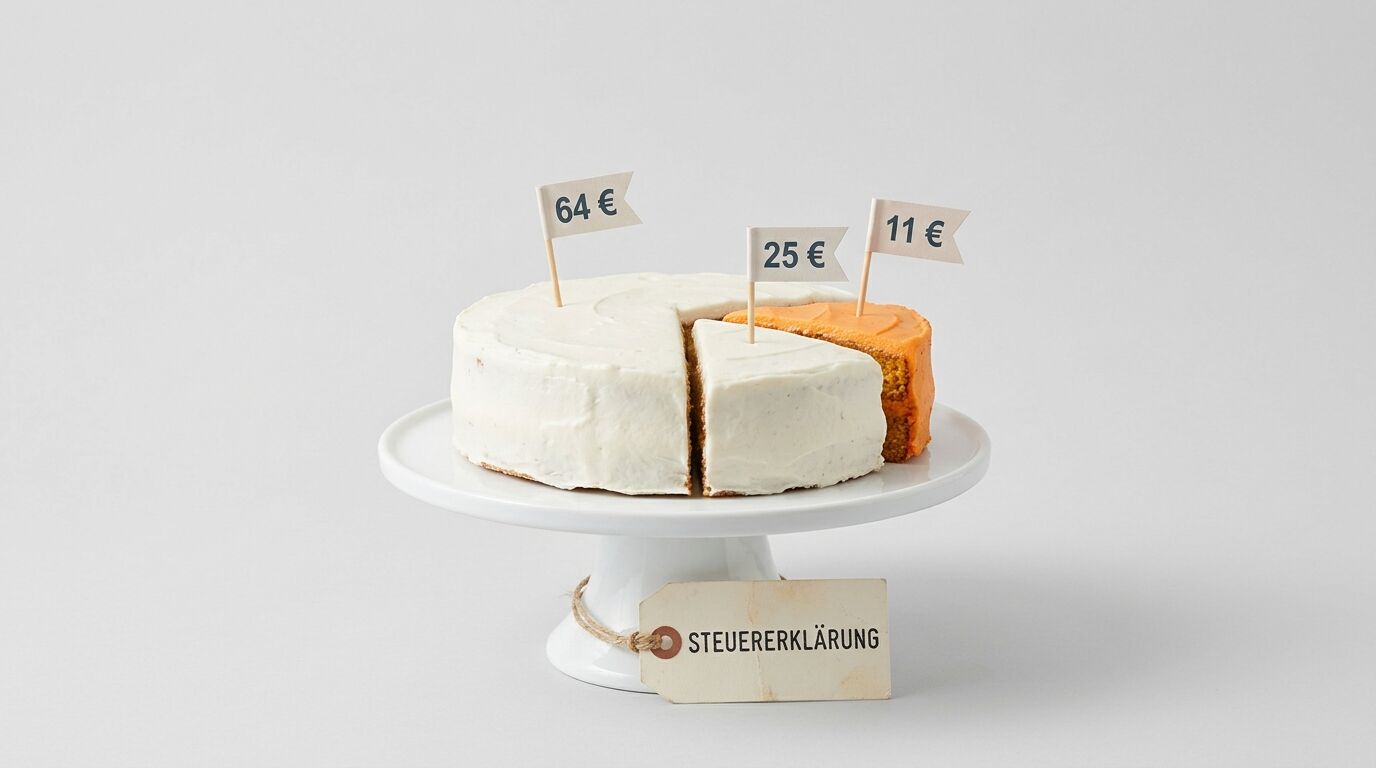
Von 100 Euro Beitrag bei der deutschen Sachtochter flossen 2025 rund 64 Euro in Schäden und knapp 25 Euro in Vertrieb und Verwaltung. Gut 11 Euro blieben vor Rückversicherung und Kapitalerträgen übrig. Gleichzeitig stiegen die Preise deutlich schneller als die Einkommen der Kunden.
Die Allianz Versicherungs-AG nahm 2025 in der Kfz-Haftpflicht 2.688 Millionen Euro ein, 11,0 Prozent mehr als im Vorjahr. In der übrigen Kfz-Versicherung, vor allem Kasko, lag das Plus bei 14,8 Prozent, in der Wohngebäudeversicherung bei 12,3 Prozent. Der Geschäftsbericht nennt als Grund mehr Verträge und „inflationsbedingt notwendige Beitragsanpassungen“. Die verfügbaren Einkommen der privaten Haushalte stiegen im selben Jahr um 2,6 Prozent.
Im Gesamtmarkt stiegen die Kfz-Beiträge laut GDV um 13,4 Prozent auf 38,6 Milliarden Euro.
Die Tabelle rechnet die Gewinn- und Verlustrechnung der Sachtochter auf 100 Euro gebuchten Bruttobeitrag um. Die Versicherungsteuer von 19 Prozent, die Kunden zusätzlich an den Staat zahlen, ist darin nicht enthalten.
| Je 100 Euro Bruttobeitrag 2025 | Allianz Versicherungs-AG |
|---|---|
| Schäden einschließlich Abwicklung (brutto) | 64,00 € |
| Abschlusskosten (Vertrieb neuer Verträge) | 8,90 € |
| Verwaltung und Betreuung bestehender Verträge | 15,70 € |
| Rest vor Rückversicherung, Rückstellungen und Kapitalerträgen | 11,40 € |
| Gewinn vor Steuern | 5,90 € |
| davon an den Konzern abgeführt | 3,70 € |
Der Gewinn vor Steuern lag 2025 bei 775 Millionen Euro, nach Steuern führte die Sachtochter 485 Millionen Euro an den Konzern ab. Diese Zahlen erfassen aber nicht den ganzen Ertrag der Allianz aus dem deutschen Sachgeschäft: Die Hälfte der Risiken hat die Tochter per Rückversicherung an die Allianz SE weitergereicht, und der Gewinnanteil daraus steht in der Bilanz der Muttergesellschaft.
Warum Preise schneller steigen als fallen
2025 war für Sachversicherer ein gutes Jahr. Die Allianz Versicherungs-AG verbuchte deutlich weniger Unwetter- und Elementarschäden als im Vorjahr. Der Branchenverband GDV erwartet für die gesamte Autoversicherung nach drei Verlustjahren wieder eine Schaden-Kosten-Quote von rund 96 Prozent.
Billiger wird die Police trotzdem nicht. Der GDV hält für 2026 zwar eine leichte Entspannung bei den Kfz-Preisen für möglich, erwartet aber wegen teurer Ersatzteile und Werkstattstunden ein Beitragsplus von rund 6,5 Prozent. Die Verluste von 2022 bis 2024 holten die Versicherer über höhere Tarife zurück, die Entlastung aus dem guten Jahr 2025 kommt bei den Kunden nur langsam an.
Was die Rentenpolice kostet
Bei der Lebensversicherung fallen zwei Kostenblöcke an. Die Allianz Leben beziffert ihre Abschlusskosten auf 3,5 Prozent der Beitragssumme des Neugeschäfts, die laufende Verwaltung auf 1,0 Prozent der Beiträge. Bei einem Vertrag mit 100 Euro Monatsbeitrag über 30 Jahre, also 36.000 Euro Beitragssumme, entsprächen 3,5 Prozent rund 1.260 Euro Abschlusskosten.
Im Gegenzug schreibt die Allianz Leben ihren Kunden für 2026 im Produkt Perspektive eine Gesamtverzinsung von 3,8 Prozent gut, davon 2,8 Prozent laufend. In der klassischen Rentenversicherung liegen die Sätze bei 3,5 und 2,7 Prozent.
In der privaten Krankenversicherung wies die Allianz Private Krankenversicherungs-AG 2025 eine Abschlusskostenquote von 8,7 Prozent der Beiträge eines Jahres aus, in Gesundheitsleistungen flossen 84,4 Prozent der Beiträge. Die Beitragseinnahmen stiegen um 7,8 Prozent auf 4.657 Millionen Euro, auch weil die Zahl der Versicherten um 6,6 Prozent auf knapp 3,3 Millionen wuchs.
- Sachpolice: 64 Euro von 100 gehen in Schäden, knapp 25 Euro in Vertrieb und Verwaltung.
- Preise: Kfz-Haftpflicht plus 11 Prozent Beiträge bei 2,6 Prozent Einkommensplus.
- Rente: 3,5 Prozent der Beitragssumme gehen in den Abschluss, 3,8 Prozent Gesamtverzinsung kommen 2026 zurück.
Wer profitiert von der Allianz und wer zahlt drauf?
Am meisten profitieren die Aktionäre: Die Allianz schüttet rund 60 Prozent des Kerngewinns als Dividende aus und kauft zusätzlich eigene Aktien zurück. Autofahrer und Hausbesitzer zahlen mit kräftig steigenden Beiträgen drauf, unter Druck stehen außerdem die Vertreter.
Für 2025 zahlte die Allianz eine Dividende von 17,10 Euro je Aktie, 11 Prozent mehr als im Vorjahr. Bei einem Kerngewinn von 28,61 Euro je Aktie entspricht die Dividende einer Ausschüttungsquote von rund 60 Prozent. Obendrauf kam ein Rückkaufprogramm über 2,5 Milliarden Euro, das Ende September 2026 auslief.
Der Konzern gehört knapp 980.000 Aktionären, keiner davon hält 5 Prozent oder mehr.
Berkshire Hathaway, ebenfalls ein Konzern mit großem Versicherungsgeschäft, hat seit 1967 keine Dividende mehr gezahlt und steckt die Prämien seiner Versicherer lieber in Firmenkäufe. Die Allianz geht den umgekehrten Weg und gibt ihren Eigentümern den Großteil des Gewinns zurück, was die Aktie für Dividendenanleger attraktiv macht und den Spielraum für große Zukäufe begrenzt.
| Gruppe | Rolle | Bilanz |
|---|---|---|
| Aktionäre | Eigentümer | Gewinner: 17,10 € Dividende je Aktie, plus 2,5 Mrd. € Rückkauf |
| Lebensversicherte | Sparer und Geldgeber | Gemischt: 93,1 % des Ertrags der Allianz Leben, Gesamtverzinsung 3,8 % (Perspektive 2026) |
| Kfz- und Gebäudekunden | Prämienzahler | Verlierer: Beiträge plus 11 bis 15 % binnen eines Jahres |
| Vertreter | Selbstständiger Vertrieb | Unter Druck: Direktvertrieb und KI-Vergleich greifen das Provisionsmodell an |
| Werkstätten und Handwerker | Lieferanten im Schadenfall | Gemischt: viele Aufträge, aber Preisvorgaben eines Großkunden |
| Fiskus Deutschland | Steuerempfänger | Gewinner: 762,5 Mio. € gezahlte Ertragsteuern 2025 |
Die Verlierer der Preisrunde
Der Rekord der Sachsparte entstand 2025 in einem Jahr mit wenig Unwettern und kräftigen Preiserhöhungen. Ein Teil des Beitragsplus stammt aus zusätzlichen Verträgen, den Rest zahlen Bestandskunden über höhere Tarife, und die Entlastung durch das ruhige Schadenjahr behält zunächst der Versicherer.
Für die Lebensversicherten fällt die Bilanz gemischt aus: Ihr Anteil am Ertrag der Allianz Leben ist mit 93,1 Prozent hoch, die laufende Verzinsung von 2,8 Prozent aber bescheiden.
Den Aktionären genügt dagegen ein kleiner Anteil an einer sehr großen Kapitalmasse, um gut zu verdienen.
Vertreter im Generationenwechsel
Am stärksten verändert sich die Lage der Vertreter. 2024 kündigte die Allianz an, im Vertriebsgebiet Nordost drei von 18 Geschäftsstellen zu schließen. Vertriebsvorstand Thomas Wiesemann geht Ende 2026 nach 32 Jahren bei der Allianz in den Ruhestand. Sören Kupke soll ab Januar 2027 den Vertrieb der Allianz Leben und den Maklervertrieb der privaten Krankenversicherung führen, vorbehaltlich der Zustimmung der Aufsicht.
Parallel baut der Konzern den Weg ohne Vertreter aus: Allianz Direct hat die Kundenzahl unter dem scheidenden Chef Philipp Kroetz fast verdoppelt.
Was der Standort Deutschland bekommt
In Deutschland beschäftigte die Allianz 2025 laut ihrem länderbezogenen Steuerbericht 36.401 Menschen. Hier erzielte der Konzern einen Gewinn vor Steuern von 1.960 Millionen Euro und zahlte 762,5 Millionen Euro Ertragsteuern. Der Umsatz mit Dritten lag bei 30,3 Milliarden Euro, ein Viertel des Konzernumsatzes nach dieser Abgrenzung. In den USA verdiente die Allianz vor Steuern 3.251 Millionen Euro und damit deutlich mehr als im Heimatmarkt.
Von 100 Euro Sachbeitrag der Allianz bekommt der Vertrieb 16,30 Euro, mehr, als nach Schäden und Kosten übrig bleibt.
Michael Dobler, Herausgeber Dr. Web
Wie politisch ist die Allianz?
Politischer, als ihre Einzelbudgets vermuten lassen: Im Lobbyregister des Bundestags verteilt die Allianz rund 3,3 Millionen Euro auf neun Gesellschaften, in Brüssel meldet der Konzern für 2025 weitere 2,25 bis 2,5 Millionen Euro. Die Themen reichen von Solvency II über Provisionsregeln bis zur Restschuldversicherung.
Die Organisation Finanzwende hat die Einträge im Lobbyregister des Bundestags für ihre Finanzlobby-Analyse 2026 zusammengezählt. Die Allianz Versicherungs-AG meldet 1,09 Millionen Euro, die Allianz SE 970.000 Euro, die Allianz Leben 740.000 Euro und die private Krankenversicherung 290.000 Euro, dazu kommen fünf kleinere Einträge. Zusammen ergeben die Einträge 3,32 Millionen Euro. Finanzwende nennt die Allianz deshalb die „heimliche Nummer drei der Finanzlobby“.
Die getrennte Registrierung ist regelkonform, macht das Gewicht des Konzerns aber schwerer erkennbar.
Im Transparenzregister der EU meldet die Allianz SE für 2025 Lobbykosten zwischen 2,25 und 2,5 Millionen Euro, 4,55 Vollzeitstellen und 64 Treffen mit der Spitze der EU-Kommission. 2011 lag der Betrag noch bei 275.000 Euro. Auf der Themenliste stehen die Eigenkapitalregeln von Solvency II, die Versicherungsvertriebsrichtlinie, die Kleinanlegerstrategie der EU, das Lieferkettengesetz und künstliche Intelligenz.
Gerade Vertriebsrichtlinie und Kleinanlegerstrategie berühren den Kern des Geschäftsmodells, denn dort entscheidet Brüssel, wie Versicherer und Vermittler an Provisionen verdienen dürfen.
Wo die Allianz Position bezieht
Bei der Restschuldversicherung, die Banken zusammen mit Krediten verkaufen, lobbyiert die Allianz laut Finanzwende mit 24 weiteren Unternehmen und Verbänden gegen eine siebentägige Wartefrist zwischen Kredit und Versicherungsabschluss. Beim EU-Lieferkettengesetz befürwortete der Konzern 2025 die Streichung einer Klausel, nach der die Pflichten später auf Finanzdienstleister hätten ausgeweitet werden können.
Bei den Steuern gibt sich die Allianz offen. Seit Jahren veröffentlicht der Konzern Umsatz, Gewinn und Steuern je Land, früher als gesetzlich vorgeschrieben. 2025 lag die effektive Steuerquote des Konzerns bei 25,3 Prozent, nach 19,8 Prozent im Vorjahr.
Der teuerste Skandal
Die größte Niederlage vor Behörden erlitt die Allianz in den USA. Im Mai 2022 bekannte sich die US-Tochter Allianz Global Investors U.S. des Wertpapierbetrugs schuldig. Einige wenige Mitarbeiter der Abteilung für strukturierte Produkte hatten Anleger der Fondsreihe Structured Alpha getäuscht.
| Structured Alpha: Zahlungen der Allianz | umgerechnet |
|---|---|
| Einziehung zugunsten des US-Justizministeriums | rund 156 Mio. € |
| Strafe der US-Börsenaufsicht SEC | rund 602 Mio. € |
| Entschädigung der Anleger | rund 4,5 Mrd. € |
| Summe | rund 5,2 Mrd. € |
Strafe, Einziehung und Entschädigungen summierten sich auf umgerechnet rund 5,2 Milliarden Euro, und die US-Tochter darf seither keine in den USA registrierten Investmentfonds mehr beraten. Das Fondsgeschäft der Tochter mit umgerechnet rund 107 Milliarden Euro Kundenvermögen gab die Allianz an einen US-Partner ab.
Bereits 2021 hatte der Fall den Nettogewinn mit 2,8 Milliarden Euro belastet.
Jedes Jahr veröffentlicht die Allianz ihren Global Wealth Report, zuletzt am 29. September 2026: Das weltweite Geldvermögen der privaten Haushalte stieg dem Bericht zufolge um 8,6 Prozent auf 268,4 Billionen Euro, Deutschland lag beim Nettogeldvermögen je Kopf mit 91.780 Euro auf Rang 12. Der Bericht macht den Konzern zur zitierten Quelle in der Debatte um Altersvorsorge, also genau dort, wo er seine Produkte verkauft.
Auch im Ausland sitzt die Politik mit am Verhandlungstisch: Beim gescheiterten Kauf von Income Insurance 2024 änderte die Regierung in Singapur mitten im Verfahren das Versicherungsgesetz, um mehr Einfluss auf solche Übernahmen zu bekommen. In Deutschland steht mit dem Altersvorsorgedepot, das ab dem 1. Januar 2027 die Riester-Rente ersetzt, die nächste Weichenstellung für das Lebensgeschäft bevor.
- Bundestag: 3,32 Millionen Euro Lobbybudget, verteilt auf neun Allianz-Gesellschaften.
- Brüssel: Provisionen, Kapitalregeln und Kleinanlegerschutz stehen ganz oben auf der Themenliste.
- Structured Alpha: Der Betrugsfall der US-Tochter kostete umgerechnet rund 5,2 Milliarden Euro.
Was könnte die Allianz zu Fall bringen?
Kein einzelnes Risiko bedroht die Allianz in ihrer Existenz, dafür ist der Konzern zu breit aufgestellt und mit 225 Prozent Solvenzquote zu gut kapitalisiert. Gefährlich wird eine Kombination: KI-Assistenten, die Policen billiger vertreiben als Vertreter, schwere Unwetterjahre und Zinsen, die Lebensversicherer unter Druck setzen.
Der Chatbot als Vertreter
Am 11. Februar 2026 kündigte die US-Vergleichsplattform Insurify an, Kfz- und Hausratpolicen direkt im Dialog mit ChatGPT zu vermitteln. Die Allianz-Aktie verlor zeitweise 3 Prozent, der europäische Versicherungsindex rund 2 Prozent. Im Oktober nannten Marktbeobachter die Sorge vor KI-Vertrieb erneut als einen Grund für die Kursschwäche nach dem Ende des Rückkaufs.
Die Analysten sind uneins wie selten: Barclays sieht die Aktie bei 353 Euro, Berenberg bei 684 Euro, Jefferies hält die KI-Angst für übertrieben und hob das Kursziel auf 420 Euro.
Die deutsche Sachtochter gab 2025 knapp 25 Euro je 100 Euro Beitrag für Vertrieb und Verwaltung aus. Ein Kanal, der Policen ohne Vertreter und ohne Vergleichsportal verkauft, könnte einen Teil davon einsparen, und dieser Teil kommt dann zunächst dem Kunden zugute. Allianz Direct zeigt allerdings, dass Direktvertrieb kein Selbstläufer ist: Die Schaden-Kosten-Quote lag dort 2025 mit 95 Prozent über dem Konzernschnitt.
Unwetter, Zinsen und Märkte
Für Elementarschäden zahlte die deutsche Sachtochter 2024 brutto 906 Millionen Euro, 2025 nur 277 Millionen. Zwischen einem ruhigen und einem schweren Jahr liegen allein in Deutschland mehrere hundert Millionen Euro Schadenaufwand, und jede Prognose des Konzerns steht unter dem Vorbehalt, dass Naturkatastrophen im erwarteten Rahmen bleiben.
Ende 2025 lagen die Marktwerte der Kapitalanlagen der Allianz Leben 5,8 Prozent unter ihren Buchwerten, eine Folge gestiegener Zinsen, die den Wert älterer Anleihen drücken. Solange Kunden ihre Verträge halten, bleiben diese Verluste auf dem Papier; eine Kündigungswelle würde sie realisieren.
Hinzu kommt die Abhängigkeit der Vermögensverwaltung von den Märkten. 2025 schrumpfte das Drittvermögen allein durch Wechselkurse um 170 Milliarden Euro, der Dollar verlor in dem Jahr 13,4 Prozent gegenüber dem Euro. Fallende Kurse kürzen die Gebühren automatisch.
Im Lebensgeschäft tritt ab 2027 ein neuer Wettbewerber an, den die Politik geschaffen hat. Das Altersvorsorgedepot ersetzt die Riester-Rente, das Standardprodukt darf höchstens 1 Prozent Kosten im Jahr verursachen. Versicherer dürfen zwar weiter Varianten mit Garantien von 80 oder 100 Prozent anbieten, doch der Kostendeckel setzt einen sichtbaren Maßstab, an dem sich Rentenpolicen mit ihren Abschluss- und Verwaltungskosten messen lassen müssen.
Haftung ohne Fahrer
Langfristig verschiebt das autonome Fahren die Haftung vom Fahrer zum Betreiber der Flotte. Die Kfz-Haftpflicht, heute die umsatzstärkste Einzelsparte der deutschen Sachtochter, würde sich dann auf wenige Großkunden konzentrieren. Die Partnerschaft von Allianz Partners mit Waymo ist der Versuch, sich im Wandel früh die Flottenbetreiber als Kunden zu sichern.
Drei Szenarien bis 2031
| Szenario | Annahmen | Folge für die Allianz |
|---|---|---|
| Optimistisch | Moderate Schäden, stabile Zinsen, KI senkt vor allem die eigenen Verwaltungskosten | Operatives Ergebnis wächst weiter, Ausschüttungen steigen |
| Realistisch | Ein bis zwei schwere Unwetterjahre, Provisionen geraten unter Druck, Lebensgeschäft wächst langsam | Wachstum flacht ab, Preise in der Sachversicherung steigen weiter |
| Pessimistisch | KI-Plattformen übernehmen den Vertrieb einfacher Policen, Großkatastrophe, Börsenabsturz | Margendruck in Sachversicherung und Vermögensverwaltung, Rückkäufe pausieren |
Unsere Einschätzung: Das größte Risiko ist nicht der Chatbot, sondern die Versuchung, die Kosten des eigenen Vertriebs weiter über Prämien zu decken, während KI-Assistenten den Preisvergleich für Kunden noch bequemer machen.
Was bedeutet die Allianz für deutsche Unternehmer und Verbraucher?
Für Verbraucher ist die Allianz der größte Anbieter von Sach- und Lebensversicherungen in Deutschland, ihre Preisrunden prägen den ganzen Markt. Für Unternehmer ist der Konzern Versicherer, Kreditversicherer und Konkurrent unabhängiger Vermittler zugleich.
Die Kursschwäche der Aktie im Oktober 2026 hat mit dem Alltag der Kunden mehr zu tun, als der Kurszettel vermuten lässt. An der Börse dreht sich die Debatte um die Zukunft des Vertriebsapparats, für den die deutsche Sachtochter zusammen mit der Verwaltung knapp 25 Euro je 100 Euro Beitrag ausgibt. Für Kunden lautet dieselbe Frage: Wie viel ihres Beitrags fließt künftig in Beratung, die viele vielleicht gar nicht brauchen, und wie viel in den eigentlichen Schutz?
Die Zahlen zum dritten Quartal legt die Allianz am 12. November 2026 vor.
Was Verbraucher tun können
Bei Auto- und Hausratpolicen lohnt der jährliche Vergleich, denn die Preisrunden der vergangenen zwei Jahre haben die Abstände zwischen den Anbietern vergrößert. Die meisten Kfz-Verträge lassen sich bis zum 30. November zum Jahreswechsel kündigen. Eine höhere Selbstbeteiligung oder die Bindung an Partnerwerkstätten senkt den Beitrag oft spürbar, kostet im Schadenfall aber Wahlfreiheit.
Bestehende Lebens- und Rentenversicherungen sollten Sie nicht vorschnell kündigen.
Vom Rückkaufswert ist ein Teil der Abschlusskosten bereits abgezogen, und ältere Verträge enthalten oft höhere Garantiezinsen als neue Tarife. Für 2026 schreibt die Allianz Leben im Produkt Perspektive 3,8 Prozent Gesamtverzinsung gut. Bei neuen Sparplänen lohnt dagegen der Blick auf das Altersvorsorgedepot, das ab 2027 mit gedeckelten Kosten im Standardprodukt startet.
| Ihre Rolle | Was Sie prüfen sollten | Warum |
|---|---|---|
| Autofahrer | Tarif bis 30. November vergleichen, Selbstbeteiligung und Werkstattbindung prüfen | Kfz-Beiträge der Allianz-Sachtochter plus 11 bis 15 Prozent im Jahr 2025 |
| Hausbesitzer | Elementarschutz und Beitragsentwicklung der Gebäudepolice prüfen | Wohngebäude-Beiträge plus 12,3 Prozent |
| Rentensparer | Alte Verträge halten, neue Sparpläne mit dem Altersvorsorgedepot vergleichen | Abschlusskosten von 3,5 Prozent der Beitragssumme, im Depot höchstens 1 Prozent Kosten pro Jahr |
| Unternehmer | Kreditlimits für wichtige Kunden prüfen, Angebote mehrerer Kreditversicherer einholen | Allianz Trade erwartet 24.650 Firmenpleiten in Deutschland im Jahr 2026 |
| Anleger | Dividende gegen Kursrisiko abwägen | 17,10 Euro Dividende entsprechen bei 417 Euro Kurs rund 4,1 Prozent |
Was Unternehmer wissen sollten
Für Firmenkunden ist die Allianz vor allem über ihren Kreditversicherer Allianz Trade spürbar, der Forderungen von Lieferanten gegen den Zahlungsausfall ihrer Abnehmer absichert. Allianz Trade erwartet für Deutschland 2026 rund 24.650 Unternehmensinsolvenzen, 2,4 Prozent mehr als im Vorjahr und so viele wie seit 14 Jahren nicht. Über 200.000 Arbeitsplätze sieht der Kreditversicherer gefährdet. Steigt das Ausfallrisiko einer Branche, kürzen Kreditversicherer die Limits, und Lieferanten müssen dann Vorkasse verlangen oder das Risiko selbst tragen.
Versicherungsmakler und unabhängige Vermittler stehen der Allianz doppelt gegenüber: als Partner, mit denen die private Krankenversicherung der Allianz ihren Maklervertrieb organisiert, und als Konkurrenten des Allianz-Vertreternetzes. Für kleine Maklerbüros dürfte der Abstand zu einem Konzern wachsen, der KI in Beratung, Schadenbearbeitung und Vertrieb einsetzen kann.
Drei Szenarien für die nächsten zwölf Monate
Optimistisch betrachtet bestätigt die Allianz im November die Jahresprognose von 17,4 Milliarden Euro operativem Ergebnis, kündigt ein neues Rückkaufprogramm an, und die Kfz-Beiträge steigen 2027 nur noch moderat. Realistisch sind ein Ergebnis am oberen Ende der Prognose, ein weiteres Beitragsplus im mittleren einstelligen Bereich und eine Debatte über Provisionen, die sich hinzieht.
Pessimistisch gedacht drücken Hagel- und Hochwasserschäden das Ergebnis des zweiten Halbjahrs, die Börse straft das Vertriebsmodell weiter ab, und Kunden zahlen trotzdem höhere Prämien.
- Sachpolicen: Kfz und Hausrat jährlich vergleichen, Stichtag für die meisten Autoverträge ist der 30. November.
- Rentenpolicen: Alte Verträge eher halten, neue Sparpläne mit dem Altersvorsorgedepot ab 2027 vergleichen.
- Unternehmen: Kreditlimits beobachten, Allianz Trade rechnet 2026 mit 24.650 Insolvenzen.
Glossar: 14 wichtige Fachbegriffe zum Geschäftsmodell der Allianz
Abschlusskosten
Die Abschlusskosten umfassen alle Ausgaben eines Versicherers für neue Verträge, vor allem Provisionen für Vertreter und Makler, dazu Beratung und Antragsprüfung. Lebensversicherer weisen diese Kosten als Anteil an der Beitragssumme des Neugeschäfts aus. Bei der Allianz Leben lag dieser Satz 2025 bei 3,5 Prozent.
Bewertungsreserven
Bewertungsreserven sind die Differenz zwischen dem Marktwert und dem Buchwert der Kapitalanlagen eines Versicherers. Steigen die Zinsen, sinkt der Marktwert älterer Anleihen, und die Reserven werden negativ. Bei der Allianz Lebensversicherungs-AG lagen die Reserven Ende 2025 bei minus 5,8 Prozent der Kapitalanlagen.
Drittvermögen
Als Drittvermögen bezeichnet die Allianz das Geld, das PIMCO und Allianz Global Investors für externe Kunden verwalten, etwa für Pensionskassen, Staatsfonds und Privatanleger. Auf dieses Vermögen erheben die Gesellschaften Gebühren. Ende Juni 2026 lag das Drittvermögen bei 2.161 Milliarden Euro.
Elementarschaden
Ein Elementarschaden entsteht durch Naturereignisse wie Hochwasser, Starkregen, Erdrutsch, Schneedruck oder Erdbeben. In Deutschland sind Elementarschäden nur über eine Zusatzversicherung zur Wohngebäude- oder Hausratpolice gedeckt. Für Versicherer sind solche Schäden der stärkste Schwankungsfaktor im Ergebnis, weil ein einziges Hochwasser Hunderttausende Gebäude zugleich treffen kann.
Geschäftsvolumen
Das Geschäftsvolumen ist die Umsatzgröße der Allianz. Die Kennzahl umfasst die Beiträge der Sach- und Lebensversicherung sowie die Erträge der Vermögensverwaltung. Seit der Umstellung auf den Bilanzstandard IFRS 17 ersetzt das Geschäftsvolumen den früher genutzten Gesamtumsatz, 2025 lag der Wert bei 186,9 Milliarden Euro.
Kern-Nettogewinn
Der Kern-Nettogewinn ist der den Aktionären zustehende Gewinn nach Steuern, bereinigt um bestimmte Bewertungseffekte. Die Allianz richtet ihre Dividende an dieser Größe aus. 2025 lag der Kern-Nettogewinn bei 11.113 Millionen Euro, je Aktie bei 28,61 Euro.
Lock-in
Ein Lock-in liegt vor, wenn Kunden einen Anbieter nur mit hohen Kosten oder Verlusten wechseln können. In der Lebensversicherung entsteht diese Bindung durch lange Laufzeiten, früh verrechnete Abschlusskosten und Garantien, die neue Verträge nicht mehr bieten. In der Kfz-Versicherung ist der Lock-in schwach, weil Verträge jährlich kündbar sind.
Neugeschäftsmarge
Die Neugeschäftsmarge misst, wie viel Gewinn ein Lebensversicherer mit neu abgeschlossenen Verträgen über deren gesamte Laufzeit erwartet, bezogen auf den Barwert der künftigen Beiträge. Je höher der Wert, desto profitabler das Neugeschäft. Die Allianz kam 2025 auf 5,7 Prozent.
Operatives Ergebnis
Das operative Ergebnis ist die zentrale Steuerungsgröße der Allianz. Die Größe zeigt den Gewinn aus dem laufenden Geschäft vor Steuern, ohne Sondereffekte wie bestimmte Kursgewinne, Zinsen auf eigene Schulden oder Abschreibungen auf Firmenwerte. 2025 betrug das operative Ergebnis 17.374 Millionen Euro, für 2026 erwartet der Konzern 17,4 Milliarden Euro, plus oder minus 1 Milliarde.
Quotenrückversicherung
Bei einer Quotenrückversicherung gibt ein Erstversicherer einen festen Prozentsatz aller Policen samt Prämien und Schäden an einen Rückversicherer weiter. Die deutsche Allianz-Sachtochter gibt auf diesem Weg die Hälfte ihres Geschäfts an die Muttergesellschaft Allianz SE ab, verteilt auf zwei Verträge über 17,5 und 32,5 Prozent.
Rückkaufswert
Der Rückkaufswert ist der Betrag, den Kunden bei vorzeitiger Kündigung einer Lebens- oder Rentenversicherung ausgezahlt bekommen. Dieser Betrag liegt in den ersten Jahren oft deutlich unter den eingezahlten Beiträgen, weil Abschlusskosten und Stornoabzüge verrechnet werden. Diese Verrechnung macht vorzeitige Kündigungen teuer.
Schaden-Kosten-Quote
Die Schaden-Kosten-Quote, englisch Combined Ratio, setzt Schäden und Betriebskosten eines Sachversicherers ins Verhältnis zu den verdienten Prämien. Unter 100 Prozent verdient der Versicherer schon vor Kapitalerträgen Geld. Die Allianz kam 2025 auf 92,2 Prozent, im ersten Halbjahr 2026 auf 91,4 Prozent.
Solvency-II-Quote
Die Solvency-II-Quote setzt die Eigenmittel eines Versicherers ins Verhältnis zum Kapital, das die europäischen Aufsichtsregeln für seine Risiken verlangen. 100 Prozent sind das Minimum. Die Allianz meldete Ende Juni 2026 eine Quote von 225 Prozent und nutzt das Polster für Dividenden und Aktienrückkäufe.
Vertragliche Servicemarge
Die vertragliche Servicemarge, abgekürzt CSM, ist eine Kennzahl des Bilanzstandards IFRS 17. Die Kennzahl zeigt den Gewinn, den bestehende Versicherungsverträge in künftigen Jahren voraussichtlich noch abwerfen, und wird über die Laufzeit schrittweise als Ertrag gebucht. Bei der Allianz lag der Wert Ende Juni 2026 bei 57,3 Milliarden Euro.
FAQ: Allianz: Was bleibt von 100 Euro Versicherungsprämie?
Wem gehört die Allianz?
Die Allianz SE ist vollständig im Streubesitz. Ende 2025 hielten 978.408 Aktionäre die Papiere, keiner davon 5 Prozent oder mehr. Die Aktie gehört zum deutschen Leitindex, Sitz der Muttergesellschaft ist München.
Gehört PIMCO zur Allianz?
Ja. Die Allianz übernahm den Anleihenspezialisten aus Kalifornien im Jahr 2000. Zusammen mit der Schwester Allianz Global Investors verwaltete PIMCO Ende Juni 2026 rund 2.161 Milliarden Euro für externe Kunden. Die Vermögensverwaltung lieferte 2025 ein operatives Ergebnis von 3,3 Milliarden Euro.
Wie hoch ist die Dividende der Allianz?
Für das Geschäftsjahr 2025 zahlte die Allianz 17,10 Euro je Aktie, 11 Prozent mehr als im Vorjahr. Das entspricht rund 60 Prozent des Kerngewinns je Aktie. Beim Schlusskurs von 417 Euro am 9. Oktober 2026 ergibt sich eine Dividendenrendite von rund 4,1 Prozent.
Ist Allianz Direct ein eigener Versicherer?
Allianz Direct ist der digitale Direktversicherer des Konzerns und verkauft vor allem Kfz- und Hausratpolicen ohne Vertreter. 2025 hatte die Gesellschaft über 3,2 Millionen Kunden in fünf europäischen Märkten und über 1,5 Milliarden Euro Geschäftsvolumen. Ab dem 1. November 2026 führt Laurent Floquet das Unternehmen.
Wie viele Menschen arbeiten bei der Allianz in Deutschland?
Laut länderbezogenem Steuerbericht beschäftigte die Allianz 2025 in Deutschland 36.401 Menschen. Weltweit zählte der Konzern 156.875 Beschäftigte. Hinzu kommen rund 8.000 selbstständige Vertreterinnen und Vertreter, die nicht als Angestellte zählen.
Was macht Allianz Trade?
Allianz Trade ist der Kreditversicherer des Konzerns und hieß früher Euler Hermes. Die Gesellschaft sichert Lieferanten gegen den Zahlungsausfall ihrer Kunden ab und veröffentlicht regelmäßig Insolvenzprognosen. Für Deutschland erwartet Allianz Trade 2026 rund 24.650 Firmenpleiten.
Quellen
31 Quellen anzeigenQuellen ausblendenabgerufen am 12.10.2026
- Allianz SEAllianz achieves record operating profit of 17.4 billion euros (Geschäftszahlen 2025, 26.02.2026)
- Allianz SEAllianz Delivers Record Result and Is Well on Track to Achieve Its Targets (Halbjahreszahlen 2026, 07.08.2026, via Business Wire)
- Allianz Versicherungs-AGGeschäftsbericht 2025
- Allianz Lebensversicherungs-AGGeschäftsbericht 2025
- Allianz Private Krankenversicherungs-AGGeschäftsbericht 2025
- Allianz GroupCountry by Country Reporting 2025
- Allianz SEKennzahlen
- Allianz SEAt a glance
- Allianz SEAllianz confirms CEO appointments at Allianz Partners and Allianz Direct
- Allianz SEAllianz invests in European growth fund
- Allianz SEAllianz Global Wealth Report 2026
- Allianz SEAllianz to acquire HSBC Life Singapore and enter a new long-term distribution partnership with HSBC Singapore
- Allianz SEAllianz withdraws pre-conditional offer for Income Insurance
- Allianz SEAd-hoc-Mitteilung zu Structured Alpha
- Allianz SEFull Year 2021 Earnings Release
- Allianz DeutschlandAllianz stärkt Zukunftsfähigkeit im Vertriebsgebiet Nordost
- WaymoBuilding Waymo’s Risk and Insurance Foundation in Europe with Allianz Partners
- FinanzNachrichten.deAllianz-Aktie: KI-Angst und ein Kursziel-Hammer!
- DAS INVESTMENTChatGPT als Vertriebskanal drückt Versicherer-Aktien
- Börse ExpressAllianz Aktie: Kupke übernimmt Vertriebsführung zum Jahreswechsel
- ad-hoc-news.deAllianz Aktie: Kunzmann rückt in den Vorstand auf
- FinanzwendeDauerbeschallung in Überzahl: Finanzlobby-Analyse 2026
- LobbyFactsAllianz SE, Daten aus dem EU-Transparenzregister
- Insurance BusinessAllianz number one insurance brand once again in Interbrand’s 2025 Global Brands list
- Encyclopedia.comAllianz AG (Unternehmensgeschichte)
- PerlentaucherGerald D. Feldman: Die Allianz und die deutsche Versicherungswirtschaft 1933 bis 1945
- The Global TreasurerAllianz sells Dresdner Bank to Commerzbank
- Global CustodianCommerzbank completes negotiations for Dresdner purchase
- VerkehrsRundschauSteigende Zahl an Insolvenzen als Folge des Iran-Krieges
- finanzwissen.deBundestag beschließt das Altersvorsorgedepot
- Europäische ZentralbankEuro-Referenzkurse