Der Arbeitgeberanteil zur Sozialversicherung gilt als die Hälfte der Beiträge, die der Chef übernimmt. Bei 2.800 Euro brutto überweist ein Betrieb dafür jeden Monat 592,20 Euro an die Krankenkasse, zusätzlich zum Gehalt. Ob dieses Geld ohne den Beitrag auf Ihrem Konto landen würde, beantworten Ökonomen weniger eindeutig als der Bund der Steuerzahler.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Kein Unternehmen kalkuliert mit dem Bruttogehalt. In der Personalplanung schlägt eine Stelle mit 2.800 Euro brutto mit rund 3.440 Euro im Monat zu Buche, im Kleinbetrieb mit knapp 3.500 Euro: Diese Summe muss die Arbeit wieder einspielen. Wir haben nachgerechnet, wo das Geld bleibt, was Ökonomen über die tatsächliche Lastverteilung wissen und warum ein gestrichener Feiertag mehr über die Parität verrät als jede Festrede.
Das Wichtigste in Kürze
- Eine Stelle mit 2.800 Euro brutto kostet den Arbeitgeber 2026 rund 3.440 Euro im Monat, im Kleinbetrieb knapp 3.500 Euro. Netto kommen 1.941 Euro an, 56 Cent von jedem Euro Arbeitskosten.
- Die Arbeit muss die volle Summe erwirtschaften. Ob der Lohn ohne Arbeitgeberanteil entsprechend höher wäre, ist umstritten: Internationale Studien sehen langfristig rund zwei Drittel der Last bei den Beschäftigten, für Deutschland sieht der Sachverständigenrat sie dort, wo das Gesetz sie verortet.
- Für den Arbeitgeberanteil an der Pflegeversicherung strichen die Länder 1995 den Buß- und Bettag als Feiertag. In Sachsen, wo der Feiertag blieb, zahlen Beschäftigte bis heute 0,5 Punkte mehr als im übrigen Bundesgebiet.
- Mit 49,3 Prozent Abgabenkeil liegt Deutschland laut OECD auf Platz zwei von 38 Ländern. Auf dem Lohnzettel muss der Arbeitgeberanteil nicht stehen, in Frankreich steht er seit 2018 auf jeder Abrechnung.

1 Wie viel zahlt ein Arbeitgeber 2026 bei 2.800 Euro brutto an Pflichtbeiträgen zur Sozialversicherung zusätzlich zum Gehalt? Aufklappen ↓
Auflösung aufdecken ↓
2 Welcher Feiertag fiel 1995 weg, um die Arbeitgeber für ihren Anteil an der Pflegeversicherung zu entschädigen? Aufklappen ↓
Auflösung aufdecken ↓
3 In welchem Bundesland zahlen Beschäftigte 2026 einen höheren Anteil zur Pflegeversicherung als ihre Arbeitgeber? Aufklappen ↓
Auflösung aufdecken ↓
4 Wie hoch war der Abgabenkeil für Alleinstehende mit Durchschnittslohn in Deutschland 2025 laut OECD? Aufklappen ↓
Auflösung aufdecken ↓
5 In welchem Land muss jede Gehaltsabrechnung die Gesamtkosten des Arbeitgebers ausweisen? Aufklappen ↓
Auflösung aufdecken ↓
Was kostet ein Gehalt von 2.800 Euro den Arbeitgeber?
Ein Gehalt von 2.800 Euro brutto kostet den Arbeitgeber 2026 rund 3.440 Euro im Monat, in Betrieben mit bis zu 30 Beschäftigten knapp 3.500 Euro. Zum Gehalt kommen 592,20 Euro Pflichtbeiträge, dazu Umlagen und der Beitrag zur Berufsgenossenschaft. Netto landen 1.941 Euro auf dem Konto.
Die Rechnung gilt für Alleinstehende in Steuerklasse I ohne Kinder und ohne Kirchensteuer, gesetzlich versichert, mit dem durchschnittlichen Zusatzbeitrag von 2,9 Prozent. Vom Bruttolohn gehen 609 Euro Sozialbeiträge und 250 Euro Lohnsteuer ab. Den Solidaritätszuschlag zahlen Beschäftigte bei diesem Einkommen nicht mehr.
Auf der Arbeitgeberseite stehen zunächst dieselben Beiträge zur Renten-, Arbeitslosen- und Krankenversicherung wie bei den Beschäftigten, in der Pflegeversicherung 1,8 statt 2,4 Prozent, weil den Zuschlag für Kinderlose allein der Versicherte zahlt. Hinzu kommen Abgaben, die nur der Betrieb kennt: 4,20 Euro Insolvenzgeldumlage, 12,32 Euro Umlage für Mutterschaftsleistungen und im Schnitt 30,24 Euro für die Berufsgenossenschaft. Kleinbetriebe zahlen zusätzlich die Umlage U1 für die Lohnfortzahlung im Krankheitsfall, bei der Techniker Krankenkasse im Standardtarif 2,1 Prozent oder 58,80 Euro.
| Posten (Monat) | Beschäftigte | Arbeitgeber |
|---|---|---|
| Rentenversicherung (je 9,3 %) | 260,40 € | 260,40 € |
| Arbeitslosenversicherung (je 1,3 %) | 36,40 € | 36,40 € |
| Krankenversicherung (je 7,3 % plus 1,45 % Zusatzbeitrag) | 245,00 € | 245,00 € |
| Pflegeversicherung (1,8 % plus 0,6 % Kinderlosenzuschlag bzw. 1,8 %) | 67,20 € | 50,40 € |
| Lohnsteuer | 250,00 € | – |
| Insolvenzgeldumlage (0,15 %) und Umlage U2 (0,44 %) | – | 16,52 € |
| Berufsgenossenschaft (Durchschnitt 1,08 %) | – | 30,24 € |
| Summe der Abzüge bzw. Zusatzkosten | 859,00 € | 638,96 € |
| Netto bzw. Arbeitskosten | 1.941,00 € | 3.438,96 € |
Auf dem Lohnzettel erscheinen 859 Euro Abzüge, das sind 30,7 Prozent des Bruttogehalts. Gemessen an den Arbeitskosten von 3.438,96 Euro fließen dagegen 1.497,96 Euro an Finanzamt, Sozialkassen und Versicherungen, also 43,6 Prozent. Von jedem Euro, den die Stelle kostet, kommen 56 Cent bei den Beschäftigten an.


Lesebeispiel: Der Arbeitgeberanteil von 592,20 Euro taucht auf dem Lohnzettel nicht auf, obwohl er 17,2 Prozent der Arbeitskosten ausmacht. In Kleinbetrieben kommt die Umlage U1 hinzu, im Standardtarif der Techniker Krankenkasse 58,80 Euro.
Rechtlich liegt der Fall klarer, als der Begriff Arbeitgeberanteil vermuten lässt. Nach § 28e SGB IV hat der Arbeitgeber den gesamten Sozialversicherungsbeitrag zu zahlen, also beide Hälften. Nur für den Teil der Beschäftigten ordnet das Gesetz an, die Zahlung „gilt als aus dem Vermögen des Beschäftigten erbracht“. Zurückholen darf der Betrieb diesen Anteil nach § 28g SGB IV ausschließlich durch einen Abzug vom Lohn.
Personalplaner rechnen deshalb mit dem Arbeitgeberbrutto. Die Stelle für 2.800 Euro steht mit 3.438,96 Euro im Monat oder 41.267,52 Euro im Jahr im Budget, Sonderzahlungen nicht eingerechnet. Arbeitsplatz, Software, Weiterbildung und Verwaltung erscheinen in keiner Abrechnung und kommen noch dazu. Ein Betrieb besetzt die Stelle auf Dauer nur, solange die Arbeit darauf mindestens diese Summe erwirtschaftet.
Für die gesamte Wirtschaft beziffert das Statistische Bundesamt die Lücke zwischen Lohn und Arbeitskosten ebenfalls. Unternehmen des Produzierenden Gewerbes und des Dienstleistungsbereichs zahlten 2025 im Schnitt 45,00 Euro je geleisteter Arbeitsstunde, rund 29 Prozent mehr als im EU-Durchschnitt von 34,90 Euro. Auf 100 Euro Bruttoverdienst kamen 29 Euro Lohnnebenkosten, darunter neben den Sozialbeiträgen auch die Lohnfortzahlung im Krankheitsfall.
- Zwei Brutto: 2.800 Euro auf dem Lohnzettel, 3.438,96 Euro im Budget des Betriebs, im Kleinbetrieb 3.497,76 Euro.
- Zwei Quoten: Der Lohnzettel zeigt 30,7 Prozent Abzüge, gemessen an den Arbeitskosten 43,6 Prozent.
- Ein Schuldner: Nach § 28e SGB IV überweist der Arbeitgeber den gesamten Beitrag, den Anteil der Beschäftigten behält er vom Lohn ein.
Wie hoch ist der Arbeitgeberanteil 2026?
Der Arbeitgeberanteil liegt 2026 bei 21,15 Prozent des Bruttolohns, solange das Gehalt unter den Beitragsbemessungsgrenzen bleibt: 9,3 Prozent Rente, 1,3 Prozent Arbeitslosenversicherung, 8,75 Prozent Krankenversicherung samt halbem Zusatzbeitrag und 1,8 Prozent Pflege. Umlagen und Unfallversicherung kommen hinzu.
Die Summe aller Beitragssätze hat das Bundesarbeitsministerium im Bundesanzeiger auf 42,3 Prozent für 2026 festgestellt. Der Wert gilt mit dem durchschnittlichen Zusatzbeitrag von 2,9 Prozent, den das Bundesgesundheitsministerium für die Kalkulation vorgibt. Jede Kasse setzt ihren Satz selbst fest. Nach einer Auswertung des GKV-Spitzenverbands vom September 2026 erheben die Krankenkassen im Schnitt tatsächlich 3,13 Prozent, Arbeitgeber und Beschäftigte zahlen davon je die Hälfte.
| Zweig | Satz gesamt | Arbeitgeber | Beschäftigte | Bemessungsgrenze 2026 |
|---|---|---|---|---|
| Rentenversicherung | 18,6 % | 9,3 % | 9,3 % | 8.450 € im Monat |
| Arbeitslosenversicherung | 2,6 % | 1,3 % | 1,3 % | 8.450 € im Monat |
| Krankenversicherung | 14,6 % plus Zusatzbeitrag (Ø 2,9 %) | 7,3 % plus halber Zusatzbeitrag | 7,3 % plus halber Zusatzbeitrag | 5.812,50 € im Monat |
| Pflegeversicherung | 3,6 %, Kinderlose 4,2 % | 1,8 % (Sachsen 1,3 %) | 1,8 % (Sachsen 2,3 %), Kinderlose plus 0,6 % | 5.812,50 € im Monat |
| Insolvenzgeldumlage | 0,15 % | 0,15 % | – | 8.450 € im Monat |
| Umlage U1 (bis 30 Beschäftigte) | je nach Kasse und Erstattungssatz, etwa 1,3 bis 3,7 % | allein | – | 8.450 € im Monat |
| Umlage U2 (alle Betriebe) | etwa 0,44 bis 0,49 % | allein | – | 8.450 € im Monat |
| Unfallversicherung | Ø 1,08 % der Lohnsumme (2025) | allein | – | je nach Berufsgenossenschaft |
Schon die Pflegeversicherung zeigt, dass die Hälftigkeit nur eine Faustformel ist. Den Zuschlag von 0,6 Prozentpunkten für Kinderlose ab 23 Jahren zahlen allein die Beschäftigten. Umgekehrt profitieren nur die Versicherten von den Abschlägen für Eltern: Ab dem zweiten Kind unter 25 Jahren sinkt ihr Anteil um je 0,25 Punkte, bis zum fünften Kind. Der Pflegebeitrag des Arbeitgebers bleibt in jedem Fall bei 1,8 Prozent.
Oberhalb der Beitragsbemessungsgrenzen fallen keine weiteren Beiträge an. Bei 10.000 Euro brutto im Monat zahlt der Arbeitgeber deshalb rund 1.509 Euro Pflichtbeiträge, das sind nur noch 15,1 Prozent des Gehalts. Privat Krankenversicherte erhalten statt des Arbeitgeberanteils einen Zuschuss, 2026 höchstens 508,59 Euro für die Kranken- und 104,63 Euro für die Pflegeversicherung, in Sachsen für die Pflege 75,56 Euro.
Am anderen Ende der Skala steht der Minijob. Bis zur Verdienstgrenze von 603 Euro zahlt der gewerbliche Arbeitgeber laut Minijob-Zentrale 13 Prozent Pauschalbeitrag zur Krankenversicherung, 15 Prozent zur Rentenversicherung, 2 Prozent Pauschsteuer und die drei Umlagen, zusammen 31,17 Prozent plus Unfallversicherung. Der Minijobber selbst steuert nur 3,6 Prozent zur Rente bei und kann sich davon befreien lassen. Eine hälftige Teilung sieht das Minijob-Recht nicht vor.
- 21,15 Prozent: So hoch ist der Pflichtanteil des Arbeitgebers 2026 bei durchschnittlichem Zusatzbeitrag, dazu kommen Umlagen und Berufsgenossenschaft.
- Keine echte Hälfte: Kinderlosenzuschlag, Elternabschläge und die Sonderregel in Sachsen treffen nur die Beschäftigten.
- Gedeckelt: Bei 10.000 Euro brutto sinkt der Pflichtanteil des Arbeitgebers auf 15,1 Prozent, beim Minijob steigt er auf 31,17 Prozent.
Warum erwirtschaften Beschäftigte den Arbeitgeberanteil selbst?
Beschäftigte erwirtschaften den Arbeitgeberanteil, weil er zum Preis ihrer Arbeit gehört wie das Bruttogehalt. Ein Betrieb kalkuliert jede Stelle mit den vollen Arbeitskosten und hält sie nur, solange die Arbeit diese Summe einspielt. Die Überweisung an die Krankenkasse ändert an dieser Rechnung nichts.
Beim Brötchen leuchtet die Logik jedem ein. Der Bäcker überweist die Mehrwertsteuer ans Finanzamt, bezahlt wird sie über den Brotpreis von der Kundschaft. Beim Arbeitgeberanteil funktioniert die Überweisung genauso, nur fehlt der Kassenbon. Ökonomen trennen deshalb die gesetzliche Zahllast, also die Frage, wer überweist, von der wirtschaftlichen Last, also der Frage, wessen Einkommen am Ende schrumpft.
In der Kalkulation eines Betriebs existiert kein Arbeitgeberanteil, nur Personalkosten. Die Gewinnrechnung unterscheidet nicht, ob eine Stelle 2.800 Euro Gehalt plus 638,96 Euro Beiträge und Umlagen kostet oder 3.438,96 Euro Gehalt. Die Geschäftsführung bewertet deshalb jede Gehaltserhöhung in Arbeitskosten: Aus 100 Euro mehr brutto werden 122,82 Euro Mehrkosten, bei den Beschäftigten kommen davon nach dem amtlichen Lohnsteuer-Programmablaufplan 56,84 Euro netto an.
Auch die Leistungen der Sozialversicherung fließen allein den Beschäftigten zu. Rente, Krankengeld und Arbeitslosengeld berechnen die Kassen aus dem Bruttolohn der Versicherten, der Arbeitgeber erwirbt aus seinem Anteil keinen einzigen Anspruch. Die Rentenversicherung finanziert mit beiden Beitragshälften im Umlageverfahren die laufenden Renten, ergänzt um Zuschüsse des Bundes. Die spätere eigene Rente der Beschäftigten bemisst sich an ihrem versicherten Verdienst.
Der Bund der Steuerzahler bringt die Logik in der Methodik seines Steuerzahlergedenktags auf eine Formel: Die Sozialbeiträge der Arbeitgeber würden „formal von den Arbeitgebern an die Versicherungen überwiesen, aber von den Arbeitnehmern erwirtschaftet“. Der Verband rechnet den Arbeitgeberanteil deshalb zum Einkommen eines durchschnittlichen Arbeitnehmerhaushalts. Mit dieser Rechnung fiel der Gedenktag 2026 auf den 13. Juli, die Belastungsquote aus Steuern und Abgaben lag bei 53,1 Prozent.
Eine Gegenfrage macht den Kern sichtbar: Was geschähe, wenn der Gesetzgeber den Arbeitgeberanteil morgen abschaffte und die Beschäftigten den vollen Beitrag zahlten? Am Kostenblatt des Betriebs änderte sich nichts, solange er die 592,20 Euro auf das Bruttogehalt aufschlüge. Ob der Betrieb das dauerhaft täte, ist die eigentliche Streitfrage.
- Zahllast: Die Überweisung verrät nicht, wessen Einkommen die Abgabe am Ende schmälert.
- Kalkulation: 100 Euro mehr brutto kosten den Betrieb 122,82 Euro, netto bleiben 56,84 Euro.
- Leistung: Rente, Krankengeld und Arbeitslosengeld stehen allein den Beschäftigten zu, der Arbeitgeber erwirbt aus seinem Anteil nichts.
Würde Ihr Lohn ohne Arbeitgeberanteil steigen?
Ob und wie stark der Lohn ohne Arbeitgeberanteil stiege, ist unter Ökonomen umstritten. Internationale Studien finden langfristig rund zwei Drittel der Abgaben auf Arbeit in niedrigeren Löhnen wieder. Für Deutschland sieht der Sachverständigenrat 2026 die Last langfristig dort, wo das Gesetz sie verortet.
Den breitesten Überblick liefert eine Meta-Analyse von David Melguizo und José Manuel González-Páramo aus dem Jahr 2013, die 52 Studien auswertet. Ihr Ergebnis: Langfristig tragen Beschäftigte in Kontinentaleuropa und in angelsächsischen Ländern etwa zwei Drittel der Last aus Lohnsteuer und Sozialbeiträgen, in den nordischen Ländern fast 90 Prozent. Die Streuung zwischen den einzelnen Studien bleibt allerdings groß; viel hängt am Zeithorizont und an der Art der Lohnverhandlungen.
Das klarste Beispiel für eine volle Überwälzung stammt aus Chile. Nach der Privatisierung der Rentenversicherung sank dort die Abgabe der Arbeitgeber auf die Lohnsumme über sechs Jahre von rund 30 auf 5 Prozent. Der Ökonom Jonathan Gruber vom Massachusetts Institute of Technology fand 1997 starke Belege dafür, dass die Entlastung vollständig in höhere Löhne floss, ohne Effekt auf die Beschäftigung.
Andere Studien zeichnen ein anderes Bild. In Schweden halbierte der Staat 2007 und 2009 den Arbeitgeberbeitrag für junge Beschäftigte, von 31,42 auf 15,49 Prozent. Emmanuel Saez, Benjamin Schoefer und David Seim fanden 2019 keinen Effekt auf die Nettolöhne der Jungen, dafür 2 bis 3 Prozentpunkte mehr Jugendbeschäftigung als bei etwas älteren Beschäftigten ohne Entlastung. Die entlasteten Firmen wuchsen und hoben die Löhne aller Beschäftigten an. In Griechenland glichen Arbeitgeber laut einer Studie von Saez und Kollegen aus dem Jahr 2012 höhere Arbeitgeberbeiträge bei Berufseinsteigern aus, höhere Arbeitnehmerbeiträge dagegen nicht.
| Studie | Land und Anlass | Befund |
|---|---|---|
| Gruber (1997) | Chile, Arbeitgeberabgabe sinkt von rund 30 auf 5 % | Entlastung fließt voll in höhere Löhne |
| Melguizo, González-Páramo (2013) | Meta-Analyse aus 52 Studien | langfristig rund zwei Drittel bei den Beschäftigten, nordische Länder fast 90 % |
| Saez, Matsaganis, Tsakloglou (2012) | Griechenland, höhere Beiträge für Berufseinsteiger ab 1993 | Arbeitgeber gleichen höhere Arbeitgeberbeiträge aus, nicht aber höhere Arbeitnehmerbeiträge |
| Müller, Neumann (2017) | Westdeutschland 1975 bis 2010, Gutverdiener an der Bemessungsgrenze | keine Seite wälzt einen nennenswerten Teil ihrer Beiträge ab |
| Saez, Schoefer, Seim (2019) | Schweden, Arbeitgeberbeitrag für Junge halbiert | Nettolöhne unverändert, mehr Jugendbeschäftigung |
| Ochsner (2026), im Gutachten des Sachverständigenrats | Deutschland, Simulation plus 1 Beitragspunkt | nach drei Jahren entfallen 47 % auf die Beschäftigten, 53 % auf die Unternehmen |
Für Deutschland fällt der Befund nüchterner aus, als die These vom selbst bezahlten Arbeitgeberanteil nahelegt. Der Sachverständigenrat schreibt im Frühjahrsgutachten 2026: „Für Deutschland zeigen Studien, dass die ökonomische und statutorische Inzidenz langfristig zusammenfallen.“ Kurzfristig, so die Wirtschaftsweisen, präge die gesetzliche Aufteilung die Last ohnehin; über Tarifabschlüsse könne sie sich mittelfristig zulasten der Beschäftigten verschieben. Eine im Gutachten zitierte Simulation ergibt für einen zusätzlichen Beitragspunkt nach zwölf Quartalen eine fast hälftige Verteilung.
Michael Neumann vom DIW fasste den Forschungsstand schon 2014 so zusammen: „Den meisten ökonomischen Theorien zufolge sollte diese formelle Aufteilung der Beitragslast allerdings keine Rolle spielen.“ In der Empirie tragen die Arbeitgeber in Kontinentaleuropa trotzdem einen Teil der Last. Unsere Einordnung: Die Vorstellung vom Arbeitgeber, der den Beschäftigten die Hälfte der Beiträge schenkt, greift zu kurz, denn auch dieser Teil stammt aus dem Ertrag ihrer Arbeit. Die Gegenthese, jeder Cent Arbeitgeberanteil fehle eins zu eins im Lohn, deckt die Forschung für Deutschland aber nicht. Belastbar bleibt der Satz aus dem vorigen Kapitel: Die Arbeit muss die volle Summe erwirtschaften; offen ist nur, wer auf das Geld verzichten würde, fiele der Arbeitgeberanteil weg.
Bleibt die Last nicht beim Lohn hängen, landet sie bei den Eigentümern als geringerer Gewinn oder, sofern der Wettbewerb das zulässt, über höhere Preise bei der Kundschaft. Die verbreitete Annahme, Betriebe legten jede Abgabe vollständig auf Löhne und Preise um, unterschätzt den ersten Weg. Selbst nach drei Jahren tragen die Unternehmen in der Simulation des Sachverständigenrats noch etwas mehr als die Hälfte der Last eines zusätzlichen Beitragspunkts.
- International: Langfristig landen rund zwei Drittel der Abgaben auf Arbeit bei den Beschäftigten, in Chile floss eine Senkung vollständig in die Löhne.
- Deutschland: Der Sachverständigenrat sieht die Last langfristig dort, wo das Gesetz sie verortet, ein Beitragspunkt mehr verteilt sich nach drei Jahren etwa 47 zu 53.
- Urteil: Halbe-halbe ist eine Vereinfachung, „alles zahlt der Beschäftigte“ auch.
Was verrät der Buß- und Bettag über die Parität?
Der Buß- und Bettag zeigt, dass Beschäftigte einen Arbeitgeberanteil schon einmal ganz offen selbst bezahlt haben. Für die neue Pflegeversicherung strichen die Länder 1995 diesen Feiertag, ausdrücklich zum Ausgleich der Arbeitgeberbeiträge. Den zusätzlichen Arbeitstag leisteten die Beschäftigten.
Der Gesetzgeber hat den Tausch damals schwarz auf weiß festgehalten. In § 58 Absatz 2 SGB XI steht bis heute: „Zum Ausgleich der mit den Arbeitgeberbeiträgen verbundenen Belastungen der Wirtschaft werden die Länder einen gesetzlichen landesweiten Feiertag, der stets auf einen Werktag fällt, aufheben.“ Der Beitragssatz lag zum Start bei 1 Prozent, der Arbeitgeber übernahm davon 0,5 Prozent. Ein zusätzlicher Arbeitstag bei rund 250 Arbeitstagen im Jahr entspricht etwa 0,4 Prozent mehr Arbeitszeit. Die Rechnung ging für die Betriebe also fast auf.
Sachsen behielt den Feiertag und zahlte dafür den Preis, den § 58 Absatz 3 vorsah: Beschäftigte trugen den Beitrag von 1 Prozent allein. Vom 1. Januar 1995 bis zum 30. Juni 1996 zahlten sächsische Arbeitgeber keinen Cent zur Pflegeversicherung, danach 0,35 Prozent gegenüber 1,35 Prozent für die Beschäftigten. Das Bundesverfassungsgericht nahm 2003 Verfassungsbeschwerden gegen diese Regel nicht zur Entscheidung an. Heute zahlen Beschäftigte in Sachsen laut Bundesgesundheitsministerium 2,3 Prozent und Arbeitgeber 1,3 Prozent. Bei 2.800 Euro brutto kostet der freie Mittwoch im November die Beschäftigten in Dresden oder Leipzig damit 14 Euro im Monat mehr als im übrigen Bundesgebiet.
Die Aufteilung der Beiträge folgte von Beginn an politischen Abwägungen. Laut Deutschem Historischem Museum zahlten Arbeiter die Krankenversicherung von 1883 zu zwei Dritteln selbst und ihre Arbeitgeber zu einem Drittel. Für die Unfallversicherung von 1884 waren allein die Unternehmer beitragspflichtig, für die Invaliditäts- und Altersversicherung von 1889 Versicherte und Arbeitgeber je zur Hälfte, ergänzt um einen staatlichen Grundbetrag von 50 Mark je Rente.
| Jahr | Regel | Arbeitgeber | Beschäftigte |
|---|---|---|---|
| 1883 | Krankenversicherung | ein Drittel | zwei Drittel |
| 1884 | Unfallversicherung | alles | nichts |
| 1889 | Invaliditäts- und Altersversicherung, dazu 50 Mark Staatszuschuss je Rente | die Hälfte | die Hälfte |
| 1995 | Pflegeversicherung in Sachsen (Satz 1 %) | 0 % | 1 % |
| 2005 | zusätzlicher Beitragssatz zur Krankenversicherung | 0 % | 0,9 % |
| 2019 | Zusatzbeitrag zur Krankenversicherung | die Hälfte | die Hälfte |
| 2026 | Pflegeversicherung in Sachsen (Satz 3,6 %) | 1,3 % | 2,3 %, Kinderlose 2,9 % |
Auch die jüngere Geschichte kennt beide Richtungen. Zum 1. Juli 2005 führte der Gesetzgeber in der Krankenversicherung einen zusätzlichen Beitragssatz von 0,9 Prozent ein, den allein die Beschäftigten zahlten; die übrigen Sätze sanken im Gegenzug. Der spätere Zusatzbeitrag blieb ebenfalls Sache der Versicherten. Erst seit dem 1. Januar 2019 teilen sich beide Seiten den Zusatzbeitrag wieder hälftig. 2026 liegt der Durchschnitt bei 2,9 Prozent. Mit jeder Erhöhung wächst die Debatte, ob eine Einheitskrankenkasse Milliarden sparen könnte.
Die Bundesregierung bezifferte die Entlastung der Versicherten durch das GKV-Versichertenentlastungsgesetz auf rund 8 Milliarden Euro im Jahr, davon 6,9 Milliarden Euro durch die Parität beim Zusatzbeitrag. Für die Wirtschaft nannte derselbe Gesetzentwurf eine Mehrbelastung von rund 4,9 Milliarden Euro jährlich. Beschäftigte mit 3.000 Euro im Monat zahlten nach Rechnung des Ministeriums rund 15 Euro weniger als vor der Reform.
Kurzfristig kam die Entlastung bei den Beschäftigten an. Ob die Versicherten die 15 Euro dauerhaft behalten haben, ist offen: Der Sachverständigenrat erwartete im Jahresgutachten 2018/19 unter Berufung auf eine Modellrechnung niedrigere Lohnabschlüsse als Gegenbewegung, eine Auswertung dazu haben wir nicht gefunden. Die Parität ist damit keine Naturkonstante, sondern eine Stellschraube, an der die Politik je nach Kassenlage dreht.
- Feiertag gegen Beitrag: Für den Arbeitgeberanteil an der Pflegeversicherung arbeiten Beschäftigte seit 1995 einen Tag mehr im Jahr.
- Sachsen: Wo der Buß- und Bettag blieb, zahlen Beschäftigte 2,3 statt 1,8 Prozent, bei 2.800 Euro brutto 14 Euro im Monat mehr.
- Stellschraube: Von zwei Dritteln für die Arbeiter 1883 bis zur Rückkehr zur Parität 2019 hat die Politik die Aufteilung immer wieder verschoben.
Warum fehlt der Arbeitgeberanteil auf dem Lohnzettel?
Auf dem Lohnzettel fehlt der Arbeitgeberanteil, weil das deutsche Recht ihn dort nicht verlangt. Die Entgeltbescheinigungsverordnung schreibt nur den Arbeitnehmeranteil als Pflichtangabe vor. Verboten ist der Ausweis nicht; ob er erscheint, entscheiden Arbeitgeber und Abrechnungssoftware.
Die These, der Staat zwinge Betriebe, einen Teil des Lohns zu verstecken, schießt damit über das Ziel hinaus. Die Entgeltbescheinigungsverordnung nennt „mindestens“ die Angaben, die eine Abrechnung enthalten muss, und spricht in ihrer Begründung von einem Mindeststandard. Zusätzliche Angaben sind erlaubt. Der Gesetzgeber prägt die Wahrnehmung trotzdem, nämlich über die Definition des Bruttolohns. Brutto ist das vertraglich geschuldete Entgelt; der Arbeitgeberanteil gehört nicht dazu.
Dieselbe Verordnung behandelt privat und gesetzlich Versicherte ungleich. Privat Versicherte sehen den Arbeitgeberzuschuss zu ihrer Kranken- und Pflegeversicherung als Pflichtangabe auf jeder Abrechnung, 2026 bis zu 508,59 Euro im Monat für die Krankenversicherung. Gesetzlich Versicherte sehen den entsprechenden Anteil ihres Arbeitgebers in aller Regel nicht. Der Unterschied liegt allein im Formular.
Frankreich geht den umgekehrten Weg. Seit dem 1. Januar 2018 muss jede französische Gehaltsabrechnung nach Artikel R3243-1 des Code du travail den „montant total versé par l’employeur“ ausweisen, also die Gesamtsumme aus Lohn und Arbeitgeberbeiträgen. Für Unternehmen ab 300 Beschäftigten galt die Pflicht schon ein Jahr früher. Ein überarbeitetes Muster der Abrechnung schreibt Frankreich ab dem 1. Januar 2027 vor. Französische Beschäftigte lesen damit jeden Monat ab, was ihre Arbeit tatsächlich kostet.
| Angabe auf der Gehaltsabrechnung | Deutschland | Frankreich |
|---|---|---|
| Bruttolohn | Pflicht | Pflicht |
| Sozialbeiträge der Beschäftigten | Pflicht | Pflicht, mit Bemessungsgrundlage |
| Arbeitgeberbeiträge zur gesetzlichen Sozialversicherung | freiwillig | Pflicht, mit Bemessungsgrundlage |
| Arbeitgeberzuschuss zur privaten Kranken- und Pflegeversicherung | Pflicht | entfällt |
| Gesamtkosten des Arbeitgebers | freiwillig | Pflicht seit 2018 |
Warum der Ausweis einen Unterschied macht, beschrieb der italienische Finanzwissenschaftler Amilcare Puviani schon 1903: Abgaben, die Bürger nicht bewusst bezahlen, erscheinen ihnen leichter, als sie sind. Puviani nannte den Effekt fiskalische Illusion. James Buchanan, später Träger des Wirtschaftsnobelpreises, zählte 1967 auch Beiträge, die nominell beim Arbeitgeber erhoben werden, zu diesen verdeckten Abgaben.
Ein Laborexperiment von Matthias Weber und Arthur Schram stützt die Vermutung. In der 2017 im Economic Journal erschienenen Studie wünschten sich Teilnehmer, deren Abgaben auf der Arbeitgeberseite anfielen, einen größeren Staatssektor als Teilnehmer, die gleich hohe Abgaben selbst entrichteten. Die Verpackung einer Abgabe verändert also, was Menschen vom Staat erwarten.
Unwissen wirkt allerdings nicht nur in eine Richtung. Bei der Einkommensteuer überschätzten Befragte in einer deutschen Studie von Kay Blaufus und Kollegen aus dem Jahr 2015 ihre Belastung bei niedrigen Einkommen sogar deutlich: Bei 10.000 Euro Jahreseinkommen schätzten sie den Steuersatz im Schnitt auf 14,8 Prozent, tatsächlich lag er bei 4,0 Prozent. Eine vergleichbare Befragung zum Arbeitgeberanteil haben wir nicht gefunden; Puvianis Mechanismus spricht hier für eine Unterschätzung.
- Kein Verbot: Die Entgeltbescheinigungsverordnung verlangt den Arbeitgeberanteil nicht, untersagt seinen Ausweis aber auch nicht.
- Frankreich: Seit 2018 steht der „montant total versé par l’employeur“ auf jeder Gehaltsabrechnung.
- Illusion: Abgaben auf der Arbeitgeberseite wirken leichter und verschieben im Experiment sogar die Erwartungen an den Staat.
Jede Lohnabrechnung in Deutschland sollte die vollen Arbeitskosten zeigen, bei 2.800 Euro brutto also 3.438,96 Euro. Solange die zweite Hälfte der Sozialbeiträge auf keinem Lohnzettel stehen muss, spielt das Land im Streit um jeden Beitragspunkt mit verdeckten Karten.
Michael Dobler, Herausgeber Dr. Web
Wie hoch ist die Abgabenlast im internationalen Vergleich?
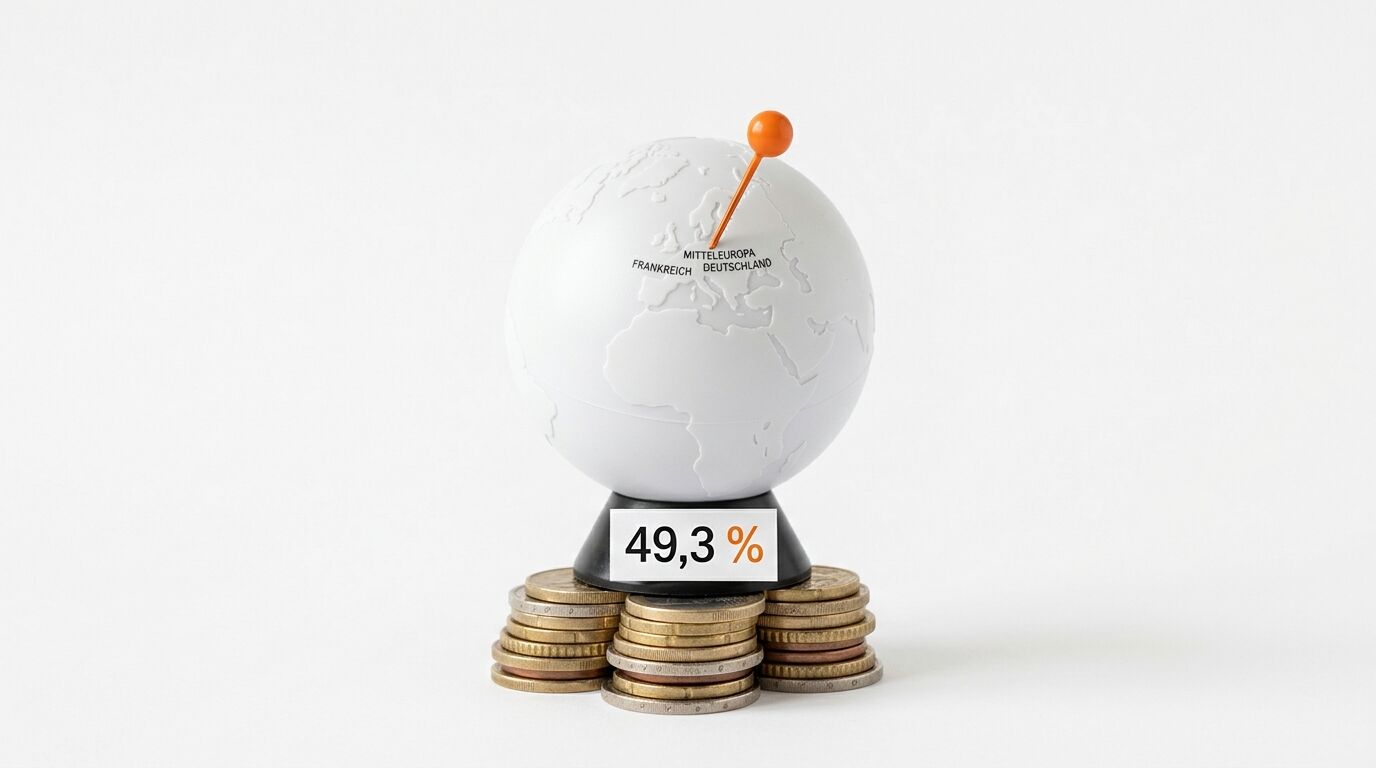
Deutschland belegt beim Abgabenkeil Platz zwei unter 38 OECD-Ländern: Für Alleinstehende mit Durchschnittslohn gingen 2025 laut OECD 49,3 Prozent der Arbeitskosten an Staat und Sozialkassen. Nur Belgien liegt mit 52,5 Prozent darüber, der OECD-Schnitt beträgt 35,1 Prozent.
Die Zahlen stammen aus dem Bericht „Taxing Wages 2026“ der OECD. Im Modellfall verdient ein alleinstehender Durchschnittsbeschäftigter in Deutschland 66.700 Euro brutto im Jahr, die Arbeitskosten liegen bei 80.617 Euro. Von den Arbeitskosten entfallen 14,2 Prozent auf die Lohnsteuer, 17,8 Prozent auf die Beiträge der Beschäftigten und 17,3 Prozent auf die Beiträge der Arbeitgeber. Unser Rechenbeispiel liegt mit 43,6 Prozent darunter, weil die Lohnsteuer bei 2.800 Euro brutto noch deutlich niedriger ausfällt.
Der Anteil, der formal beim Arbeitgeber anfällt, reicht innerhalb der OECD von 0,0 Prozent der Arbeitskosten in Neuseeland bis 26,7 Prozent in Frankreich, dem höchsten Wert. Dänemark kommt mit 0,7 Prozent aus und finanziert den Sozialstaat über eine hohe Einkommensteuer, die 35,1 Prozent der Arbeitskosten ausmacht. Ein dänisches Bruttogehalt entspricht damit fast den vollen Arbeitskosten. Fast die gesamte Abgabenlast steht für jeden sichtbar auf der eigenen Abrechnung.
Bei den Lohnnebenkosten im engeren Sinn liegt Deutschland sogar unter dem europäischen Schnitt: Nach Eurostat machten sie 2025 hierzulande 23,5 Prozent der Arbeitskosten aus, im EU-Durchschnitt 24,8 Prozent, in Frankreich 32,3 Prozent. Die hohe deutsche Abgabenlast sitzt vor allem auf der Seite der Beschäftigten: Lohnsteuer und Arbeitnehmerbeiträge zusammen ergeben 32,0 Prozent der Arbeitskosten, im OECD-Schnitt 21,6 Prozent.
Die OECD selbst warnt davor, ihre Aufteilung als letzte Wahrheit zu lesen. Nach der eigenen Methodik zeigt der Bericht nur die formale Inzidenz; die tatsächliche Last kann sich über Anpassungen der Bruttolöhne zwischen Arbeitgebern und Beschäftigten verschieben. Je größer der Abstand zwischen Arbeitskosten und Netto, desto mehr lohnt sich allerdings der Ausweg ohne Rechnung: Mit den Abgaben wächst auch die Schwarzarbeit.
Lesebeispiel: In Deutschland gingen 2025 von 100 Euro Arbeitskosten 49,30 Euro an Staat und Sozialkassen, davon 17,30 Euro als Arbeitgeberbeiträge. In Dänemark gingen 35,80 Euro an Staat und Kassen, davon 0,70 Euro als Arbeitgeberbeiträge. Die Schweiz ohne die Beiträge zur beruflichen Vorsorge, die die OECD nicht als Abgabe zählt.
Was kosten steigende Sozialbeiträge die Beschäftigten?
Jeder zusätzliche Beitragspunkt kostet bei 2.800 Euro brutto 28 Euro im Monat: 14 Euro zahlt der Betrieb zusätzlich, 14 Euro fehlen den Beschäftigten im Netto. Bis 2040 erwartet der Sachverständigenrat einen Gesamtsatz von 49,7 Prozent statt 42,3 Prozent heute, das wären 207,20 Euro im Monat.
Treiber ist die Alterung. Immer mehr Rentnerinnen und Rentnern stehen weniger Beitragszahler gegenüber. Die Deutsche Rentenversicherung rechnet bis Ende 2027 mit einem stabilen Beitragssatz von 18,6 Prozent, für 2028 hält sie nach einer Mitteilung vom Juni 2026 bereits 19,9 Prozent für erforderlich. Bei 2.800 Euro brutto bedeutete dieser Sprung 36,40 Euro im Monat, je 18,20 Euro für Betrieb und Beschäftigte.
In der Krankenversicherung soll das GKV-Beitragssatzstabilisierungsgesetz den durchschnittlichen Zusatzbeitrag 2027 bei 2,9 Prozent halten. Ohne Gegenmaßnahmen fehlten den Kassen nach der Gesetzesbegründung rund 15 Milliarden Euro, ein Plus von 0,75 Punkten gegenüber 2,9 Prozent. Den amtlichen Wert für 2027 legt das Bundesgesundheitsministerium bis zum 1. November fest, nachdem der Schätzerkreis bis Mitte Oktober seine Prognose vorgelegt hat.
Gutverdiener trifft 2027 zusätzlich eine höhere Beitragsbemessungsgrenze. Laut Referentenentwurf des Arbeitsministeriums steigt die Grenze in der Kranken- und Pflegeversicherung von 5.812,50 auf 6.375 Euro im Monat, darin enthalten ist eine außerordentliche Anhebung um 3.600 Euro im Jahr. Ab diesem Einkommen zahlen Arbeitgeber dann 59,34 Euro mehr im Monat als 2026, kinderlose Beschäftigte 62,72 Euro.
Politisch wirkt die Teilung wie ein Schalldämpfer. Jede Erhöhung erscheint auf dem Lohnzettel nur zur Hälfte, beim Sprung auf 49,7 Prozent wären das 103,60 Euro von 207,20 Euro. Die andere Hälfte taucht in keiner Abrechnung auf und schmälert nach dem Befund des Sachverständigenrats über die Tarifrunden trotzdem einen Teil des künftigen Lohnspielraums. Für die Alterung zahlen damit auch Beschäftigte, die auf ihrem Lohnzettel nur die Hälfte der Erhöhung sehen.
- Ein Punkt, 28 Euro: Jeder Beitragspunkt kostet bei 2.800 Euro brutto 28 Euro im Monat, auf dem Lohnzettel sichtbar sind 14 Euro.
- 2028: Die Rentenversicherung hält einen Sprung von 18,6 auf 19,9 Prozent für erforderlich.
- Gutverdiener: Die höhere Bemessungsgrenze 2027 kostet ab 6.375 Euro brutto beide Seiten rund 60 Euro mehr im Monat als 2026.
Was folgt daraus für Gehaltsverhandlung, Selbstständigkeit und Personalplanung?
Beschäftigte sollten Gehälter in Arbeitskosten denken, Selbstständige beide Beitragshälften in ihren Stundensatz einrechnen und Arbeitgeber die vollen Arbeitskosten offen ausweisen. Jede Gehaltserhöhung um 100 Euro brutto kostet den Betrieb 122,82 Euro, netto kommen davon 56,84 Euro an.
Eine Forderung von 300 Euro mehr brutto bedeutet für den Betrieb rund 368 Euro im Monat oder 4.422 Euro im Jahr. Mit genau dieser Zahl rechnet die Gegenseite in der Gehaltsverhandlung. Steuer- und beitragsfreie Bestandteile schneiden dabei besser ab. Ein Sachbezug bis 50 Euro im Monat, etwa ein Gutschein, bleibt nach § 8 des Einkommensteuergesetzes steuerfrei und nach der Sozialversicherungsentgeltverordnung beitragsfrei, sofern er zusätzlich zum geschuldeten Lohn fließt. Für dieselben 50 Euro netto müsste der Betrieb das Gehalt bei 2.800 Euro brutto um rund 88 Euro anheben, was ihn rund 108 Euro kostet. Der Sachbezug kostet den Betrieb 50 Euro.
Wer aus einer Stelle mit 2.800 Euro brutto in die Selbstständigkeit wechselt, muss für dieselbe Absicherung beide Beitragshälften selbst verdienen. Freiwillig Versicherte tragen ihren Beitrag nach § 250 SGB V allein. Für Kranken- und Pflegeversicherung mit Krankengeldanspruch werden bei 2.800 Euro Einkommen ohne Kinder 607,60 Euro im Monat fällig, Angestellte zahlen bei gleichem Brutto 312,20 Euro. Die Altersvorsorge kommt noch hinzu, denn viele Selbstständige sind nicht rentenversicherungspflichtig und sorgen privat vor.
Für Arbeitgeber und Gründer liefert das Rechenbeispiel eine Faustregel. Bis zu den Bemessungsgrenzen kostet jeder Euro Bruttogehalt den Betrieb rund 1,23 Euro, in Kleinbetrieben mit Umlage U1 rund 1,25 Euro, Arbeitsplatz und Verwaltung nicht eingerechnet. Drei Schritte machen diese Kosten für die Belegschaft sichtbar:
- Die Arbeitgeberanteile auf der monatlichen Abrechnung zusätzlich ausweisen, was die Entgeltbescheinigungsverordnung ausdrücklich zulässt
- Einmal im Jahr eine Vergütungsübersicht verschicken, die Arbeitgeberbrutto, Beiträge und Zusatzleistungen zusammenfasst
- In Gehaltsgesprächen neben dem Brutto auch die Arbeitskosten nennen, damit beide Seiten über dieselbe Zahl reden
Unterm Strich bleibt eine einfache Rechnung. Der Lohnzettel zeigt 2.800 Euro, die Stelle kostet 3.438,96 Euro und netto kommen 1.941 Euro an. Wie sich die 592,20 Euro Arbeitgeberanteil wirtschaftlich auf Beschäftigte, Eigentümer und Kundschaft verteilen, bleibt unter Ökonomen umstritten. Die Arbeit an diesem Platz muss diese Summe erwirtschaften, Monat für Monat.
- Verhandeln: 300 Euro mehr brutto kosten den Betrieb rund 368 Euro im Monat, ein Sachbezug bis 50 Euro ist für beide Seiten günstiger.
- Gründen: Selbstständige zahlen Kranken- und Pflegeversicherung allein, bei 2.800 Euro Einkommen 607,60 statt 312,20 Euro.
- Planen: Jeder Euro Bruttogehalt kostet den Betrieb rund 1,23 Euro, im Kleinbetrieb rund 1,25 Euro.
Glossar: 15 wichtige Fachbegriffe zum Arbeitgeberanteil
Abgabenkeil
Der Abgabenkeil (englisch tax wedge) misst, welcher Anteil der Arbeitskosten als Lohnsteuer und Sozialbeiträge von Beschäftigten und Arbeitgebern an Staat und Kassen geht. Die OECD weist den Keil jährlich im Bericht Taxing Wages aus. Deutschland kam 2025 für Alleinstehende mit Durchschnittslohn auf 49,3 Prozent, Platz zwei unter 38 Ländern.
Arbeitnehmeranteil
Der Arbeitnehmeranteil ist der Teil des Gesamtsozialversicherungsbeitrags, den der Arbeitgeber vom Bruttolohn einbehält. Er umfasst die Hälfte der Beiträge zu Renten-, Arbeitslosen- und Krankenversicherung sowie den Pflegebeitrag samt Kinderlosenzuschlag oder Elternabschlägen. Als einziger Beitragsanteil der gesetzlichen Sozialversicherung muss der Arbeitnehmeranteil auf jeder Lohnabrechnung stehen.
Beitragsbemessungsgrenze
Die Beitragsbemessungsgrenze legt fest, bis zu welchem Einkommen Sozialbeiträge anfallen. 2026 liegt die Grenze in der Kranken- und Pflegeversicherung bei 5.812,50 Euro, in der Renten- und Arbeitslosenversicherung bei 8.450 Euro im Monat. Oberhalb davon sinkt der Arbeitgeberanteil gemessen am Gehalt, bei 10.000 Euro brutto auf 15,1 Prozent.
Berufsgenossenschaft
Die Berufsgenossenschaften sind die Träger der gesetzlichen Unfallversicherung in der gewerblichen Wirtschaft. Ihre Beiträge zahlen allein die Arbeitgeber, abhängig von Lohnsumme und Gefahrklasse des Betriebs. Laut Deutscher Gesetzlicher Unfallversicherung lag der Durchschnitt 2025 bei 1,08 Euro je 100 Euro Lohnsumme.
Entgeltbescheinigung
Die Entgeltbescheinigung ist die Lohnabrechnung, die Arbeitgeber nach § 108 der Gewerbeordnung in Textform aushändigen müssen. Eine eigene Verordnung legt Mindestangaben fest, darunter Bruttolohn, Steuern und Arbeitnehmerbeiträge. Die Arbeitgeberanteile zur gesetzlichen Sozialversicherung gehören nicht zu den Pflichtangaben, dürfen aber freiwillig ausgewiesen werden.
Fiskalische Illusion
Als fiskalische Illusion bezeichnete der italienische Finanzwissenschaftler Amilcare Puviani 1903 die Neigung, Abgaben zu unterschätzen, die nicht bewusst bezahlt werden. Klassische Beispiele sind Steuern im Verkaufspreis und Beiträge, die formal beim Arbeitgeber anfallen. Der Effekt beeinflusst, wie viel Staat Bürger für bezahlbar halten.
Gesamtsozialversicherungsbeitrag
Der Gesamtsozialversicherungsbeitrag fasst die Beiträge zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zusammen. Nach § 28e SGB IV zahlt der Arbeitgeber den gesamten Beitrag an die Krankenkasse als Einzugsstelle und behält den Anteil der Beschäftigten vom Lohn ein. Die Summe der Beitragssätze liegt 2026 bei 42,3 Prozent.
Insolvenzgeldumlage
Die Insolvenzgeldumlage zahlen Arbeitgeber allein, 2026 in Höhe von 0,15 Prozent des rentenversicherungspflichtigen Entgelts. Aus der Umlage finanziert die Bundesagentur für Arbeit das Insolvenzgeld, das Beschäftigten bei einer Insolvenz des Arbeitgebers den ausgefallenen Lohn der letzten drei Monate ersetzt.
Kinderlosenzuschlag
Der Kinderlosenzuschlag erhöht den Pflegebeitrag für kinderlose Versicherte ab 23 Jahren um 0,6 Prozentpunkte. Den Zuschlag zahlen allein die Beschäftigten, der Arbeitgeberanteil bleibt bei 1,8 Prozent. Eltern mit mehreren Kindern unter 25 Jahren erhalten umgekehrt ab dem zweiten Kind Abschläge von je 0,25 Punkten.
Lohnnebenkosten
Lohnnebenkosten sind die Arbeitskosten, die über den Bruttoverdienst hinausgehen, vor allem die Sozialbeiträge der Arbeitgeber einschließlich der Lohnfortzahlung im Krankheitsfall. Laut Statistischem Bundesamt zahlten Arbeitgeber in Deutschland 2025 auf 100 Euro Bruttoverdienst 29 Euro Lohnnebenkosten, ein Wert, der seit 2022 unverändert ist.
Paritätische Finanzierung
Die paritätische Finanzierung bedeutet, dass Arbeitgeber und Beschäftigte einen Sozialbeitrag je zur Hälfte zahlen. In der Krankenversicherung war die Parität von Juli 2005 bis Ende 2018 durchbrochen, weil Versicherte einen zusätzlichen Beitragssatz und später den Zusatzbeitrag allein zahlten. Seit 2019 gilt der Grundsatz dort wieder, in der Pflegeversicherung mit Ausnahmen.
Steuerinzidenz
Die Steuerinzidenz beschreibt, wer die Last einer Abgabe wirtschaftlich trägt. Ökonomen unterscheiden die gesetzliche Inzidenz, also wer zahlen muss, von der ökonomischen Inzidenz, also wessen Einkommen am Ende sinkt. Beim Arbeitgeberanteil fallen beide nach internationalen Studien oft auseinander, für Deutschland sieht der Sachverständigenrat sie langfristig deckungsgleich.
Umlage U1
Die Umlage U1 finanziert die Erstattung der Lohnfortzahlung im Krankheitsfall für Betriebe mit in der Regel höchstens 30 Beschäftigten. Den Satz legt jede Krankenkasse selbst fest, abhängig vom gewählten Erstattungssatz. Bei der Techniker Krankenkasse beträgt die Umlage 2026 im Standardtarif mit 70 Prozent Erstattung 2,1 Prozent.
Umlage U2
Die Umlage U2 zahlen alle Arbeitgeber unabhängig von der Betriebsgröße. Aus der Umlage erstatten die Krankenkassen die Aufwendungen für Mutterschaftsleistungen, etwa den Zuschuss zum Mutterschaftsgeld. 2026 liegt der Satz bei der Techniker Krankenkasse bei 0,44 Prozent, bei der AOK Bayern bei 0,49 Prozent.
Zusatzbeitrag
Der Zusatzbeitrag ergänzt den allgemeinen Beitragssatz der Krankenversicherung von 14,6 Prozent. Jede Kasse legt ihren Satz selbst fest, das Bundesgesundheitsministerium veröffentlicht einen Durchschnittswert für die Kalkulation, für 2026 sind das 2,9 Prozent. Tatsächlich erhoben werden im Schnitt 3,13 Prozent, je zur Hälfte von Arbeitgebern und Beschäftigten.
FAQ: Den Arbeitgeberanteil erwirtschaften Sie selbst
Gehört der Arbeitgeberanteil zum Bruttolohn?
Der Arbeitgeberanteil gehört nicht zum Bruttolohn, er kommt zum vertraglich vereinbarten Gehalt hinzu. Nach § 3 Nummer 62 des Einkommensteuergesetzes ist der Arbeitgeberanteil steuerfrei und muss nicht auf der Lohnabrechnung stehen. Zusammen mit Bruttolohn, Umlagen und dem Beitrag zur Berufsgenossenschaft ergibt der Anteil die Arbeitskosten einer Stelle.
Was ist das Arbeitgeberbrutto?
Das Arbeitgeberbrutto ist das Bruttogehalt plus alle Abgaben, die der Arbeitgeber zusätzlich zahlt: Arbeitgeberanteil zur Sozialversicherung, Umlagen U1 und U2, Insolvenzgeldumlage und Beitrag zur Berufsgenossenschaft. Bei 2.800 Euro brutto sind das 2026 rund 3.440 Euro im Monat, in Kleinbetrieben mit Umlage U1 knapp 3.500 Euro.
Wie berechnet man den Arbeitgeberanteil?
Für den Arbeitgeberanteil multiplizieren Sie das Bruttogehalt bis zur jeweiligen Bemessungsgrenze mit den Sätzen des Arbeitgebers: 9,3 Prozent Rente, 1,3 Prozent Arbeitslosenversicherung, 7,3 Prozent plus der halbe Zusatzbeitrag der Kasse und 1,8 Prozent Pflege. Bei 3.500 Euro brutto und 2,9 Prozent Zusatzbeitrag ergibt das 740,25 Euro im Monat, Umlagen und Unfallversicherung kommen hinzu.
Wie hoch ist der Arbeitgeberanteil beim Minijob?
Beim gewerblichen Minijob zahlt der Arbeitgeber 2026 pauschal 13 Prozent zur Krankenversicherung, 15 Prozent zur Rentenversicherung, 2 Prozent Pauschsteuer sowie die Umlagen U1, U2 und die Insolvenzgeldumlage, zusammen 31,17 Prozent plus Unfallversicherung. Bei der Verdienstgrenze von 603 Euro sind das rund 188 Euro im Monat. Der Minijobber zahlt 3,6 Prozent zur Rente.
Wer zahlt den Arbeitgeberanteil der Krankenversicherung im Rentenalter?
Bei gesetzlich pflichtversicherten Rentnern übernimmt die Rentenversicherung nach § 249a SGB V die Hälfte des Krankenversicherungsbeitrags auf die Rente, den Pflegebeitrag zahlen Rentner allein. Privat versicherte und freiwillig gesetzlich versicherte Rentner erhalten nach § 106 SGB VI einen Zuschuss zur Krankenversicherung in Höhe des halben Beitragssatzes samt halbem Zusatzbeitrag, bezogen auf die Rente.
Zahlen Selbstständige den Arbeitgeberanteil selbst?
Freiwillig gesetzlich versicherte Selbstständige zahlen Kranken- und Pflegebeitrag nach § 250 SGB V allein, also faktisch beide Hälften. 2026 gilt dafür eine Mindestbemessungsgrundlage von 1.318,33 Euro im Monat. Bei 2.800 Euro Einkommen ohne Kinder werden mit Krankengeldanspruch 607,60 Euro fällig, Angestellte zahlen bei gleichem Brutto 312,20 Euro.
Quellen
Bundesministerium für Arbeit und Soziales | Bekanntmachung des Gesamtsozialversicherungsbeitragssatzes 2026 (BAnz AT 18.12.2025 B5) | https://bundesanzeiger.de/pub/publication/tEVvKJtcxc4VdUgfyAg/content/tEVvKJtcxc4VdUgfyAg/BAnz%20AT%2018.12.2025%20B5.pdf?inline= | besucht am 02.10.2026
Bundesministerium der Justiz | Bekanntmachung der Beitragssätze in der allgemeinen Rentenversicherung für das Jahr 2026 | https://www.gesetze-im-internet.de/rvbeitrsbek_2026/BJNR1230A0025.html | besucht am 02.10.2026
Bundesministerium der Justiz | Sozialversicherungsrechengrößen-Verordnung 2026 | https://www.gesetze-im-internet.de/svbezgrv_2026/BJNR1160A0025.html | besucht am 02.10.2026
Bundesministerium der Justiz | § 28e SGB IV: Zahlungspflicht | https://www.gesetze-im-internet.de/sgb_4/__28e.html | besucht am 02.10.2026
Bundesministerium der Justiz | § 28g SGB IV: Beitragsabzug | https://www.gesetze-im-internet.de/sgb_4/__28g.html | besucht am 02.10.2026
Bundesministerium der Justiz | § 341 SGB III: Beitragssatz und Bemessungsgrundlage | https://www.gesetze-im-internet.de/sgb_3/__341.html | besucht am 02.10.2026
Bundesministerium der Justiz | § 360 SGB III: Umlagesatz | https://www.gesetze-im-internet.de/sgb_3/__360.html | besucht am 02.10.2026
Bundesministerium der Justiz | § 241 SGB V: Allgemeiner Beitragssatz | https://www.gesetze-im-internet.de/sgb_5/__241.html | besucht am 02.10.2026
Bundesministerium für Gesundheit | Bekanntmachung des durchschnittlichen Zusatzbeitragssatzes für das Jahr 2026 (BAnz AT 10.11.2025 B7) | https://www.bundesanzeiger.de/pub/publication/oUJYVk8GYRXybnb9Y4h/content/oUJYVk8GYRXybnb9Y4h/BAnz%20AT%2010.11.2025%20B7.pdf?inline= | besucht am 02.10.2026
GKV-Spitzenverband | Pressemitteilung: Das Kostenproblem ist gewaltig (03.09.2026) | https://www.gkv-spitzenverband.de/gkv_spitzenverband/presse/pressemitteilungen_und_statements/pressemitteilung_2303680.jsp | besucht am 02.10.2026
GKV-Spitzenverband | Faktenblatt Rechengrößen und Beitragsrecht 2026 | https://www.gkv-spitzenverband.de/media/dokumente/presse/zahlen_und_grafiken/20260101_Faktenblatt_Rechengroessen_Beitragsrecht.pdf | besucht am 02.10.2026
Bundesministerium für Gesundheit | Finanzierung der sozialen Pflegeversicherung | https://www.bundesgesundheitsministerium.de/themen/pflege/online-ratgeber-pflege/die-pflegeversicherung/finanzierung | besucht am 02.10.2026
Bundesministerium der Justiz | § 55 SGB XI: Beitragssatz, Beitragsbemessungsgrenze | https://www.gesetze-im-internet.de/sgb_11/__55.html | besucht am 02.10.2026
Bundesministerium der Justiz | § 58 SGB XI: Tragung der Beiträge bei versicherungspflichtig Beschäftigten | https://www.gesetze-im-internet.de/sgb_11/__58.html | besucht am 02.10.2026
Bundesverfassungsgericht | Beschluss der 1. Kammer des Ersten Senats vom 11. Juni 2003, 1 BvR 190/00 | https://www.bundesverfassungsgericht.de/SharedDocs/Entscheidungen/DE/2003/06/rk20030611_1bvr019000.html | besucht am 02.10.2026
Bundesministerium der Justiz | Aufwendungsausgleichsgesetz (AAG) | https://www.gesetze-im-internet.de/aufag/BJNR368610005.html | besucht am 02.10.2026
Techniker Krankenkasse | Wie hoch sind die Umlagesätze U1 und U2? | https://www.tk.de/firmenkunden/versicherung/beitraege-faq-und-mehr/umlagen-u1-u2-und-insolvenzgeld/hoehe-umlagesaetze-u1-und-u2-2031720 | besucht am 02.10.2026
AOK Bayern | daten, fakten, termine 2026 | https://www.aok.de/fk/fileadmin/user_upload/medien-seminare/medien/dft2026/aok-bayern-daten-fakten-termine-2026.pdf | besucht am 02.10.2026
Deutsche Gesetzliche Unfallversicherung | Pressemitteilung: Unfallrisiko bei der Arbeit 2025 erneut gesunken | https://www.dguv.de/de/mediencenter/pm/zahlen-2025.jsp | besucht am 02.10.2026
Minijob-Zentrale | Abgaben und Steuern für gewerbliche Minijobs | https://www.minijob-zentrale.de/DE/fuer-gewerbetreibende/abgaben-und-steuern | besucht am 02.10.2026
Minijob-Zentrale | Minijob mit Verdienstgrenze | https://www.minijob-zentrale.de/DE/die-minijobs/minijob-mit-verdienstgrenze | besucht am 02.10.2026
Bundesministerium der Finanzen | Programmablaufplan für den maschinellen Lohnsteuerabzug 2026 | https://www.bundesfinanzministerium.de/Content/DE/Downloads/Steuern/Steuerarten/Lohnsteuer/Programmablaufplan/2025-11-12-PAP-2026-anlage-1.pdf?__blob=publicationFile&v=2 | besucht am 02.10.2026
Bundesministerium der Finanzen | Vorsorgepauschale im Lohnsteuerabzugsverfahren ab 2026 (BMF-Schreiben vom 14.08.2025) | https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Steuerarten/Lohnsteuer/2025-08-14-vorsorgepau-lohnsteuerabzugsverfahren.pdf?__blob=publicationFile&v=2 | besucht am 02.10.2026
Bundesministerium der Justiz | § 32a EStG: Einkommensteuertarif | https://www.gesetze-im-internet.de/estg/__32a.html | besucht am 02.10.2026
Bundesministerium der Justiz | § 3 EStG: Steuerfreie Einnahmen | https://www.gesetze-im-internet.de/estg/__3.html | besucht am 02.10.2026
Bundesministerium der Justiz | § 8 EStG: Einnahmen | https://www.gesetze-im-internet.de/estg/__8.html | besucht am 02.10.2026
Bundesministerium der Justiz | § 1 Sozialversicherungsentgeltverordnung | https://www.gesetze-im-internet.de/svev/__1.html | besucht am 02.10.2026
Bundesministerium der Justiz | § 250 SGB V: Tragung der Beiträge durch das Mitglied | https://www.gesetze-im-internet.de/sgb_5/__250.html | besucht am 02.10.2026
Bundesministerium für Gesundheit | Beiträge zur Krankenversicherung | https://www.bundesgesundheitsministerium.de/beitraege | besucht am 02.10.2026
Bundesministerium der Justiz | § 257 SGB V: Beitragszuschüsse für Beschäftigte | https://www.gesetze-im-internet.de/sgb_5/__257.html | besucht am 02.10.2026
Techniker Krankenkasse | Höhe des Arbeitgeberzuschusses zur privaten Krankenversicherung | https://www.tk.de/firmenkunden/versicherung/beitraege-faq-und-mehr/arbeitsentgelt/hoehe-arbeitgeberzuschuss-zur-privaten-krankenversicherung-2034496 | besucht am 02.10.2026
Bundesministerium der Justiz | § 249a SGB V: Tragung der Beiträge bei Versicherungspflichtigen mit Rentenbezug | https://www.gesetze-im-internet.de/sgb_5/__249a.html | besucht am 02.10.2026
Bundesministerium der Justiz | § 106 SGB VI: Zuschuss zur Krankenversicherung | https://www.gesetze-im-internet.de/sgb_6/__106.html | besucht am 02.10.2026
Bundesministerium der Justiz | § 1 Entgeltbescheinigungsverordnung | https://www.gesetze-im-internet.de/entgbv/__1.html | besucht am 02.10.2026
Bundesministerium der Justiz | § 108 Gewerbeordnung: Abrechnung des Arbeitsentgelts | https://www.gesetze-im-internet.de/gewo/__108.html | besucht am 02.10.2026
Bundesrat | Drucksache 657/12: Verordnung zur Erstellung einer Entgeltbescheinigung | https://dserver.bundestag.de/brd/2012/0657-12.pdf | besucht am 02.10.2026
Ministère du Travail | Code du travail, Article R3243-1 | https://code.travail.gouv.fr/code-du-travail/r3243-1 | besucht am 02.10.2026
DREETS Normandie | Au 1er janvier 2018, un bulletin de paie clarifié pour tous les salariés | https://normandie.dreets.gouv.fr/Au-1er-janvier-2018-un-bulletin-de-paie-clarifie-pour-tous-les-salaries | besucht am 02.10.2026
Légifrance | Arrêté du 11 août 2025 (Modell der Gehaltsabrechnung ab 2027) | https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000052097236 | besucht am 02.10.2026
Deutsches Historisches Museum | LeMO: Sozialgesetze | https://www.dhm.de/lemo/kapitel/kaiserreich/innenpolitik/sozialgesetze | besucht am 02.10.2026
Deutsche Rentenversicherung | Gemeinsames Rundschreiben zum zusätzlichen Beitragssatz in der Krankenversicherung (26.04.2005) | https://www.deutsche-rentenversicherung.de/SharedDocs/Downloads/DE/Fachliteratur_Kommentare_Gesetzestexte/summa_summarum/rundschreiben/2005/20050426_zusaetzlicher_beitragssatz_kv.pdf | besucht am 02.10.2026
Bundesministerium für Gesundheit | Gesetzentwurf GKV-Versichertenentlastungsgesetz (Kabinettsfassung) | https://www.bundesgesundheitsministerium.de/fileadmin/Dateien/3_Downloads/Gesetze_und_Verordnungen/GuV/V/GKV-VEG_GE-Kabinett.PDF | besucht am 02.10.2026
Bundesministerium für Gesundheit | GKV-Versichertenentlastungsgesetz | https://www.bundesgesundheitsministerium.de/versichertenentlastungsgesetz | besucht am 02.10.2026
Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung | Jahresgutachten 2018/19, Kapitel Gesundheit | https://www.sachverstaendigenrat-wirtschaft.de/fileadmin/dateiablage/gutachten/jg201819/jg2018_08_gesundheit.pdf | besucht am 02.10.2026
Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung | Frühjahrsgutachten 2026, Kapitel 2 | https://www.sachverstaendigenrat-wirtschaft.de/fileadmin/dateiablage/gutachten/fg2026/FG2026_Kapitel_2.pdf | besucht am 02.10.2026
Bund der Steuerzahler | Presseinformation zum Steuerzahlergedenktag 2026 | https://www.steuerzahler.de/fileadmin/user_upload/BdSt_Steuerzahlergedenktag2026_Presseinformation.pdf | besucht am 02.10.2026
Bund der Steuerzahler | Einkommensbelastungsquoten und Belastungstage 2026 | https://www.steuerzahler.de/fileadmin/user_upload/RS_03-2026_Einkommensbelastungsquoten_und_Belastungstage_2026.pdf | besucht am 02.10.2026
Statistisches Bundesamt | Pressemitteilung Nr. 148 vom 29. April 2026: Arbeitskosten je geleistete Stunde 2025 | https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/04/PD26_148_624.html | besucht am 02.10.2026
Statistisches Bundesamt | Lohnnebenkosten in Deutschland in Euro | https://www.destatis.de/DE/Themen/Arbeit/Arbeitskosten-Lohnnebenkosten/Tabellen/lohnkosten-deutschland.html | besucht am 02.10.2026
Eurostat | Labour cost levels by NACE Rev. 2 activity (lc_lci_lev) | https://ec.europa.eu/eurostat/databrowser/view/lc_lci_lev/default/table | besucht am 02.10.2026
OECD | Taxing Wages 2026: Country Note Germany | https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/04/taxing-wages-2026-country-notes_491a0e97/germany_649f0784/ca03c391-en.pdf | besucht am 02.10.2026
OECD | Taxing Wages 2026 | https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/04/taxing-wages-2026_d1f39986/3a5169ef-en.pdf | besucht am 02.10.2026
SERIEs | Melguizo, González-Páramo: Who bears labour taxes and social contributions? A meta-analysis approach (2013) | https://link.springer.com/article/10.1007/s13209-012-0091-x | besucht am 02.10.2026
National Bureau of Economic Research | Gruber: The Incidence of Payroll Taxation: Evidence from Chile | https://www.nber.org/papers/w5053 | besucht am 02.10.2026
American Economic Association | Saez, Schoefer, Seim: Payroll Taxes, Firm Behavior, and Rent Sharing: Evidence from a Young Workers‘ Tax Cut in Sweden (2019) | https://www.aeaweb.org/articles?id=10.1257/aer.20171937 | besucht am 02.10.2026
University of California, Berkeley | Saez, Matsaganis, Tsakloglou: Earnings Determination and Taxes: Evidence from a Cohort-Based Payroll Tax Reform in Greece (2012) | https://eml.berkeley.edu/~saez/saez-matsaganis-tsakloglouQJE11greecetax.pdf | besucht am 02.10.2026
De Economist | Müller, Neumann: Who Bears the Burden of Social Security Contributions in Germany? Evidence from 35 Years of Administrative Data (2017) | https://ideas.repec.org/a/kap/decono/v165y2017i2d10.1007_s10645-017-9298-3.html | besucht am 02.10.2026
Deutsches Institut für Wirtschaftsforschung | DIW Roundup 19: Wer trägt die ökonomische Last von Sozialversicherungsbeiträgen? | https://www.diw.de/documents/publikationen/73/diw_01.c.464954.de/DIW_Roundup_19_de.pdf | besucht am 02.10.2026
Library of Economics and Liberty | Buchanan: Public Finance in Democratic Process, Kapitel 10: The Fiscal Illusion | https://www.econlib.org/book-chapters/chapter-ch-10-the-fiscal-illusion/ | besucht am 02.10.2026
Tinbergen Institute | Weber, Schram: The Non-Equivalence of Labor Market Taxes: A Real-Effort Experiment | https://ideas.repec.org/p/tin/wpaper/20130030.html | besucht am 02.10.2026
Otto-von-Guericke-Universität Magdeburg | Blaufus u. a.: Perception of Income Tax Rates: Evidence from Germany (2015) | https://vwl3.ovgu.de/vwl3_media/Downloads/Publikationen/Perception+of+income+tax+rates.pdf | besucht am 02.10.2026
Deutsche Rentenversicherung | Pressemitteilung vom 11. Juni 2026: Finanzentwicklung der Rentenversicherung | https://www.deutsche-rentenversicherung.de/DRV/DE/Ueber-uns-und-Presse/Presse/Pressemitteilungen/Pressemitteilungen-aktuell/2026/2026-06-11-bvv-gunkel.html | besucht am 02.10.2026
Bundesministerium für Gesundheit | Kabinettsentwurf GKV-Beitragssatzstabilisierungsgesetz | https://www.bundesgesundheitsministerium.de/fileadmin/Dateien/3_Downloads/Gesetze_und_Verordnungen/GuV/G/GKV-Beitragssatzstabilisierungsgesetz_Kabinett.pdf | besucht am 02.10.2026
Bundesgesetzblatt | BGBl. 2026 I Nr. 228 | https://www.recht.bund.de/bgbl/1/2026/228/regelungstext.pdf | besucht am 02.10.2026
Bundesministerium der Justiz | § 242a SGB V: Durchschnittlicher Zusatzbeitragssatz | https://www.gesetze-im-internet.de/sgb_5/__242a.html | besucht am 02.10.2026
Bundesministerium für Arbeit und Soziales | Referentenentwurf zur Sozialversicherungs-Rechengrößenverordnung 2027 | https://www.bmas.de/DE/Service/Presse/Meldungen/2026/referentenentwurf-zur-sozialversicherungsrechengroessen-verordnung-2027.html | besucht am 02.10.2026