

Firmenkreditkarte Vergleich
2026
Das sind die besten 44 Anbieter.


Wer bezahlt die Hotelrechnung auf der Dienstreise, das Software-Abo oder die Anzeigen bei Google und LinkedIn? In vielen Unternehmen landen solche Ausgaben noch auf privaten Karten, und die Buchhaltung jagt am Monatsende den Belegen hinterher. Eine Firmenkreditkarte trennt Geschäfts- und Privatausgaben, gibt Mitarbeitenden ein festes Budget und liefert jede Zahlung sauber an die Buchhaltung. Wir haben 44 Anbieter in Deutschland, Österreich und der Schweiz geprüft: Business-Karten von Banken und Sparkassen, Charge-Karten von Kartenherausgebern, Geschäftskonten mit Firmenkarte und Spend-Management-Plattformen mit virtuellen Karten. Der Ratgeber zeigt, welche Kartentypen es gibt, worauf Sie bei Haftung, Limits und Gebühren achten sollten und wie Sie Firmenkarten im Team einführen.
Targobank
 Sitz in Düsseldorf
 Business-Kreditkarte
 Cash-Back bei Premium
Firmenkreditkarte einer Bank: Die TARGOBANK (Düsseldorf) bietet Geschäftskunden die Business-Kreditkarte Komfort und Premium mit Abbuchung 20 Tage nach Rechnungsdatum. Voraussetzung ist ein Business-Konto bei der TARGOBANK, Premium enthält 0,5 % Cash-Back und ein Versicherungspaket.
 targobank.de
 targobank.de
Die TARGOBANK ist eine Privatbank mit Sitz in Düsseldorf, die neben Privat- auch Geschäfts- und Firmenkunden betreut. Für Geschäftskunden führt sie Business-Konten, Business-Kredite, ein Business-Tagesgeld-Konto und Business-Kreditkarten. Beratung gibt es telefonisch, in der Filiale und per Terminvereinbarung.
Angeboten werden die Business-Kreditkarte Komfort und die Business-Kreditkarte Premium. Beide werden monatlich abgerechnet: Die Abbuchung erfolgt 20 Tage nach dem Rechnungsdatum, das ergibt eine Liquidität von bis zu 50 Tagen. Die Rückzahlung ist in einem Betrag oder in Teilbeträgen möglich. Die Jahresgebühr beträgt bei Komfort 19,50 € mit dem Business-Konto Komfort oder Premium und 39 € mit dem Business-Konto Plus, bei Premium 48,50 € mit dem Business-Konto Premium und 97 € mit dem Business-Konto Plus oder Komfort. Premium bringt 0,5 % Cash-Back auf alle Einkaufsumsätze und ein Versicherungspaket mit Einkaufschutz, Flugverspätung und Mietwagenkasko.
Umsätze sind rund um die Uhr im Online-Banking einsehbar, ein Konto-SMS-Service informiert unterwegs über Transaktionen. Kontaktlos lässt sich bei kleineren Beträgen bis 50 € ohne PIN oder Unterschrift bezahlen. Voraussetzungen sind ein bestehendes Business-Konto bei der TARGOBANK, eine Firma, die seit mindestens drei Jahren besteht, Geschäfts- und Wohnsitz in Deutschland und Einkünfte aus Gewerbebetrieb oder freiberuflicher Tätigkeit von mindestens 14.000 €. Der Abschluss ist telefonisch oder in der Filiale möglich.


 LinkedIn
 X
 WhatsApp
 Facebook
Sind Sie selbst Anbieter? Jetzt empfohlener Anbieter werden
Was ist eine Firmenkreditkarte, und wann lohnt sie sich?
Eine Firmenkreditkarte ist eine Zahlungskarte, die auf ein Unternehmen ausgestellt ist und über ein Geschäftskonto abgerechnet wird. Sie trennt betriebliche Ausgaben von privaten und lässt sich auf einzelne Mitarbeitende ausgeben.
Im Alltag fasst der Begriff mehrere Kartenarten zusammen. Die klassische Charge-Karte sammelt alle Umsätze eines Monats und bucht den Gesamtbetrag anschließend in einer Summe vom Geschäftskonto ab. Bis dahin entsteht ein zinsfreies Zahlungsziel von einigen Wochen. Eine echte Revolving-Kreditkarte erlaubt zusätzlich Teilzahlungen, dann fallen allerdings Zinsen an. Viele Fintechs geben dagegen Debit- oder Prepaid-Karten aus, die jede Zahlung sofort vom Konto oder vom aufgeladenen Guthaben abziehen.
Für Unternehmen zählt weniger das Etikett als die Frage, wer haftet, wie viel Spielraum die Karte bietet und wie die Umsätze in die Buchhaltung gelangen. Bei der Firmenhaftung steht das Unternehmen für alle Umsätze ein. Bei der Mitarbeiterhaftung trägt die Karteninhaberin oder der Karteninhaber das Risiko zunächst selbst und reicht die Ausgaben als Spesen ein.
Lohnend ist eine Firmenkarte, sobald regelmäßig Ausgaben anfallen, die sich nicht bequem per Rechnung bezahlen lassen: Reisen, Bewirtung, Online-Werbung, Software-Abos und Einkäufe im Ausland. Schon für Selbstständige trennt eine eigene Karte die Finanzen sauber. In Teams spart sie das Vorstrecken privater Mittel und viel Abstimmungsaufwand mit der Buchhaltung.
- Private Vorkasse: Mitarbeitende bezahlen Reisen, Tickets oder Software regelmäßig mit der eigenen Karte und warten auf die Erstattung.
- Viele Online-Abos: Software, Cloud-Dienste und Werbekonten lassen sich nur per Karte bezahlen und laufen über eine einzige Karte der Geschäftsführung.
- Regelmäßige Dienstreisen: Hotels, Mietwagen und Flüge fallen jeden Monat an, oft mit Kaution oder Reservierung per Kreditkarte.
- Zahlungen in Fremdwährung: Sie kaufen bei Anbietern in den USA oder anderen Ländern außerhalb des Euroraums ein.
- Belegstau: Die Buchhaltung sucht am Monatsende fehlende Belege und fragt Ausgaben einzeln nach.
- Fehlender Überblick: Niemand weiß tagesaktuell, wie viel Budget je Team oder Projekt schon ausgegeben ist.
- Vermischte Finanzen: Als Selbstständige oder Selbstständiger bezahlen Sie Geschäftsausgaben noch mit der privaten Karte.
Treffen zwei oder mehr Punkte zu, lohnt sich eine eigene Firmenkarte. Für wenige Reisende reicht oft eine Business-Karte zum Geschäftskonto, für Teams mit vielen Abos und Budgets eine Lösung mit virtuellen Karten und Freigaben.
Welche Probleme löst eine Firmenkreditkarte?
Mit einer Firmenkarte entfallen das Vorstrecken privater Mittel und der monatliche Belegstau. Gleichzeitig behält die Geschäftsführung den Überblick, wer wann wie viel ausgibt.
Ohne eigene Karte bezahlen Mitarbeitende Hotels, Tickets und Abos häufig privat und warten anschließend auf die Erstattung. Das kostet Vertrauen und Zeit, denn jede Spesenabrechnung muss geprüft, freigegeben und überwiesen werden. Bei geteilten Karten der Geschäftsführung ist dagegen oft unklar, wer eine Zahlung ausgelöst hat.
Mit modernen Firmenkarten lösen Sie diese Probleme. Individuelle Limits, Freigaben und Sperren für bestimmte Händlerkategorien begrenzen das Risiko. Virtuelle Karten lassen sich je Abo oder Projekt anlegen und bei Bedarf sofort sperren. Karteninhaber fotografieren Belege direkt nach dem Kauf in der App, und die Buchhaltung erhält jeden Umsatz mit Beleg und Kostenstelle.
Für die Steuer bleibt eine Regel bestehen: Die Kartenabrechnung ersetzt keine Rechnung. Für den Vorsteuerabzug brauchen Sie weiterhin eine ordnungsgemäße Rechnung nach § 14 UStG, und Buchungsbelege müssen Sie revisionssicher aufbewahren. Eine Karte mit Belegerfassung und Export erleichtert genau diesen Teil.
Mitarbeitende finanzieren Firmenausgaben vor und warten Wochen auf die Erstattung.
Kassenzettel gehen verloren, und ohne Rechnung entfällt der Vorsteuerabzug.
Jede Abrechnung muss geprüft, freigegeben und einzeln überwiesen werden.
Mehrere Personen nutzen eine Karte, und niemand weiß genau, wer welche Zahlung ausgelöst hat.
Ausgaben werden erst mit der Monatsabrechnung sichtbar, wenn das Budget längst überschritten ist.
Ohne Limits und Sperren kann eine verlorene oder missbrauchte Karte hohe Schäden verursachen.
Umsätze, Belege und Kostenstellen müssen von Hand zusammengeführt werden.
Welche Arten von Firmenkarten gibt es?
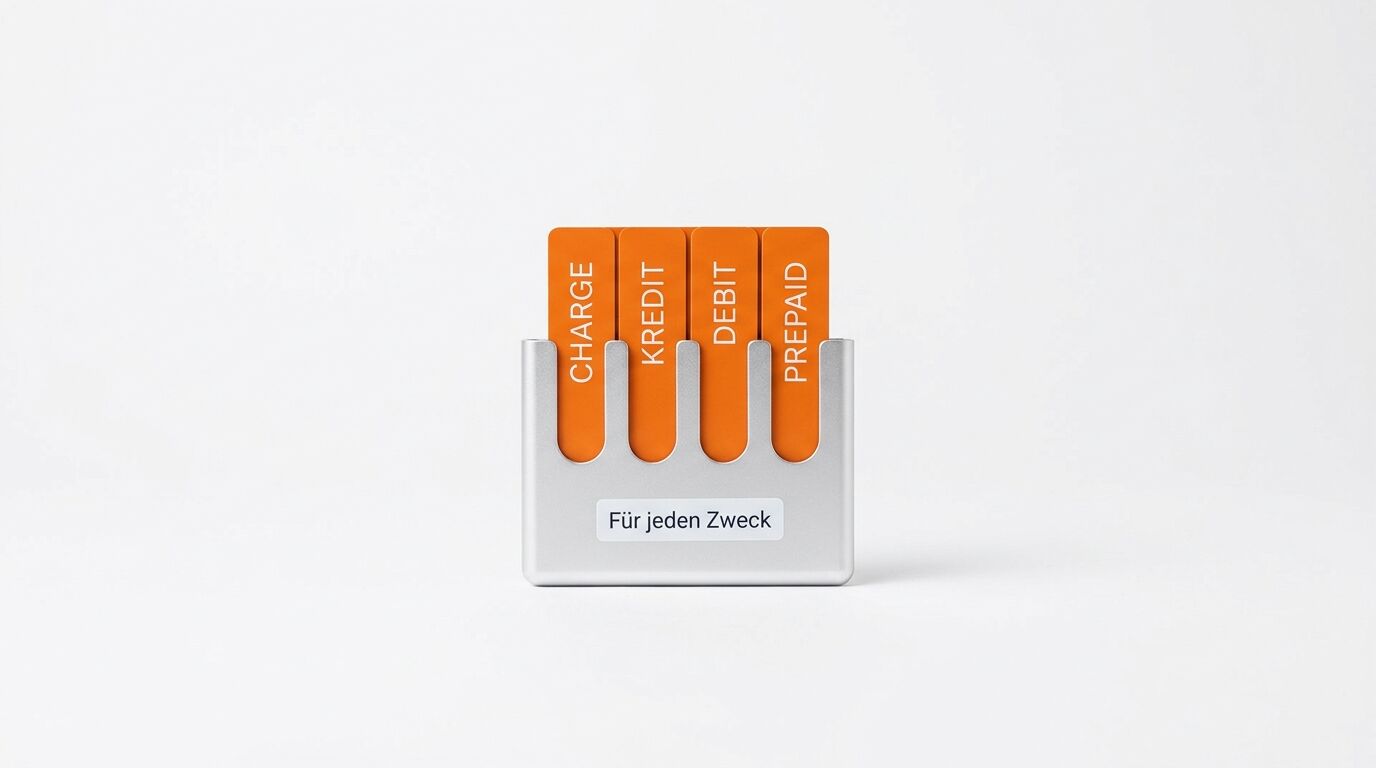
Firmenkarten unterscheiden sich vor allem darin, wann das Geld vom Konto abgeht und wer die Karte herausgibt. Charge-, Revolving-, Debit- und Prepaid-Karten gibt es von Banken, Kartenherausgebern und Fintechs.
Banken und Sparkassen bieten Business-Karten meist als Charge-Karte zum Geschäftskonto an, oft mit Versicherungspaketen und persönlicher Betreuung. Kartenherausgeber wie American Express, Diners Club oder AirPlus haben sich auf Reise- und Bewirtungsausgaben spezialisiert und bieten Bonusprogramme sowie Abrechnungen für das Reisekostenmanagement.
Neobanken und Geschäftskonto-Anbieter geben zu jedem Konto eine oder mehrere Firmenkarten aus, meist als Debitkarte mit App. Einen Schritt weiter reichen Spend-Management-Plattformen. Sie kombinieren physische und virtuelle Karten mit Software für Budgets, Freigaben, Belegerfassung und den Export an DATEV oder andere Buchhaltungsprogramme.
Welche Art passt, hängt von Ihrem Unternehmen ab. Wer vor allem ein Zahlungsziel und Reiseleistungen sucht, ist bei Charge-Karten richtig. Wer viele Mitarbeitende mit Karten ausstatten und die Ausgaben zentral steuern will, schaut sich Spend-Management-Lösungen an.
Sammelt die Umsätze eines Monats und bucht sie gesammelt vom Geschäftskonto ab, mit zinsfreiem Zahlungsziel.
Erlaubt Teilzahlungen des Saldos, auf den offenen Betrag fallen dann Zinsen an.
Belastet jede Zahlung sofort das Geschäftskonto, meist ohne Kreditrahmen.
Funktioniert nur mit vorher aufgeladenem Guthaben, gut für feste Budgets und Spesenvorschüsse.
Existiert nur digital, eignet sich für Online-Abos und lässt sich je Zweck anlegen und sperren.
Zentrales Kartenkonto für Flug-, Bahn- und Hotelbuchungen, oft mit Reisebüro-Anbindung.
Firmenkarte plus Software für Budgets, Freigaben, Belegerfassung und Buchhaltungs-Export.
Neobanken und Banken geben Karten direkt zum Geschäftskonto aus, je nach Tarif für mehrere Personen.
- Meist Charge-Karte mit Monatsabrechnung
- Jahresgebühr je Karte
- Versicherungs- und Reiseleistungen
- Persönliche Betreuung durch die Bank
- Viele physische und virtuelle Karten
- Limits und Freigaben je Person
- Belegerfassung in der App
- Export an DATEV und andere Programme
2026
 Kostenloser Download
Whitepaper:
Firmenkarten im Griff 2026
Der Leitfaden zur Firmenkreditkarte: welche Kartentypen es gibt, wie Sie Haftung, Limits und Gebühren vergleichen, eine Ausgabenrichtlinie schreiben, die Buchhaltung anbinden und Firmenkarten Schritt für Schritt im Team einführen.
Nach Ihrer Bestätigung per E-Mail gelangen Sie direkt zum Download. Datenschutzerklärung
Worauf sollten Sie bei der Auswahl achten?

Bei der Auswahl zählen Haftung, Kartentyp, Limits, Gebühren und die Anbindung an Ihre Buchhaltung. Die Jahresgebühr allein sagt wenig über die Gesamtkosten aus.
Klären Sie zuerst, wie viele Karten Sie brauchen und wofür. Für wenige Reisende reicht oft eine Business-Karte der Hausbank. Für ein Team mit vielen Abos, Werbeausgaben und Reisen lohnt der Blick auf Anbieter mit virtuellen Karten und Freigaben.
Danach prüfen Sie die Konditionen: Gebühr je Karte, Monats- oder Jahrespreis der Plattform, Fremdwährungsentgelt, Gebühren für Bargeld sowie den Kreditrahmen und die Länge des Zahlungsziels. Fragen Sie auch, ob der Anbieter eine Bonitätsprüfung verlangt und ob die Geschäftsführung persönlich haftet.
Mindestens genauso wichtig ist der Weg der Daten. Lässt sich die Karte mit DATEV, Lexware, sevDesk oder Ihrem ERP verbinden? Können Mitarbeitende Belege in der App hochladen? Und wer steht hinter dem Angebot: eine Bank mit Einlagensicherung, ein E-Geld-Institut oder ein Fintech, das mit einer Partnerbank zusammenarbeitet?
Der Kartentyp bestimmt, wann das Geld abgeht und ob Sie ein Zahlungsziel erhalten.
Bei Firmenhaftung haftet das Unternehmen, bei Mitarbeiterhaftung zunächst die Karteninhaberin oder der Karteninhaber.
Neben Jahres- oder Monatsgebühr zählen Zusatzkarten, Fremdwährung, Bargeld und Ersatzkarten.
Kreditrahmen, Einzellimits und Händlersperren steuern das Risiko je Karte.
Export oder Schnittstelle zu DATEV, Lexware, sevDesk oder ERP spart die meiste Zeit.
Eine App mit Foto-Upload und Erinnerungen verhindert den Belegstau.
Bank mit Einlagensicherung, E-Geld-Institut oder Fintech mit Partnerbank: Das beeinflusst Schutz und Aufsicht.
Bonusprogramme, Cashback, Reiseversicherungen und Lounge-Zugänge können Gebühren teilweise ausgleichen.
 5 Fragen, 2 Minuten
Welche Firmenkarte passt zu Ihrem Unternehmen?
Beantworten Sie fünf kurze Fragen. Sie erhalten eine persönliche Übersicht per E-Mail. Unser Vergleich: Wir gleichen Ihre Antworten mit allen 44 recherchierten Anbietern ab, nicht nur mit den empfohlenen Anbietern.
Sagen Sie uns, wohin wir Ihre persönliche Empfehlung schicken dürfen. Sie kommt in wenigen Minuten per E-Mail.

Ihre persönliche Empfehlung ist unterwegs und kommt in wenigen Minuten per E-Mail. Bitte prüfen Sie auch Ihren Spam-Ordner.
So führen Sie Firmenkarten im Unternehmen ein
Die Einführung gelingt mit einer klaren Ausgabenrichtlinie, festen Limits je Person und einem eingespielten Belegprozess. Technik ist der kleinere Teil, die Regeln entscheiden.
Legen Sie vor der Bestellung fest, wer eine Karte erhält, welche Ausgaben erlaubt sind und welche Limits gelten. Eine schriftliche Ausgabenrichtlinie schützt beide Seiten und beantwortet typische Fragen zu Bewirtung, Trinkgeld oder privaten Fehlbuchungen. Danach folgen Kontoeröffnung oder Antrag, die Identitätsprüfung und die Bonitätsprüfung durch den Anbieter.
Im zweiten Schritt binden Sie die Buchhaltung an. Ordnen Sie Kostenstellen, Konten und Steuerschlüssel zu und testen Sie den Export an DATEV oder Ihr Buchhaltungsprogramm mit echten Umsätzen. Erst wenn Belege, Kategorien und Abstimmung funktionieren, geben Sie Karten an das ganze Team aus.
Planen Sie einen Testlauf mit wenigen Karteninhabern ein und werten Sie nach dem ersten Monatsabschluss aus, wo Belege fehlen oder Limits nicht passen. Danach rollen Sie die Karten Schritt für Schritt aus und prüfen die Regeln einmal im Quartal.
Bedarf klären
Sie legen fest, wer eine Karte braucht, welche Ausgaben anfallen und welches Volumen pro Monat entsteht.
Ausgabenrichtlinie schreiben
Eine kurze Richtlinie regelt erlaubte Ausgaben, Limits, Belegpflicht und den Umgang mit Fehlbuchungen.
Anbieter wählen und beantragen
Sie vergleichen Angebote, beantragen Konto oder Karten und durchlaufen Identitäts- und Bonitätsprüfung.
Buchhaltung anbinden
Kostenstellen, Konten und Steuerschlüssel werden zugeordnet, der Export an das Buchhaltungsprogramm wird getestet.
Testlauf mit kleinem Team
Wenige Karteninhaber nutzen die Karten im Alltag, nach dem ersten Monatsabschluss werden Regeln nachgeschärft.
Ausrollen und prüfen
Alle berechtigten Mitarbeitenden erhalten Karten, Regeln und Kosten werden regelmäßig überprüft.
Typische Fehler bei Firmenkreditkarten
Die häufigsten Fehler sind fehlende Regeln, zu hohe Limits und ein Belegprozess, der erst am Monatsende beginnt. Viele Probleme zeigen sich erst beim Jahresabschluss.
Wer Karten ohne Ausgabenrichtlinie verteilt, lädt zu Diskussionen ein. Unklare Regeln zu Bewirtung, Upgrades oder privaten Einkäufen führen zu Rückforderungen und Ärger. Ebenso riskant sind pauschal hohe Limits für alle, denn eine verlorene Karte oder ein Missbrauch wiegt dann schwerer.
Ein zweiter Klassiker sind fehlende Belege. Die Kartenabrechnung zeigt nur Betrag und Händler. Ohne Rechnung entfällt der Vorsteuerabzug, und bei einer Betriebsprüfung fehlen die Nachweise. Auch Abos, die über Karten früherer Mitarbeitender weiterlaufen, fallen oft erst spät auf.
Schließlich unterschätzen viele Unternehmen die Nebenkosten. Fremdwährungsentgelte bei Zahlungen in US-Dollar, Gebühren für Bargeld und Zusatzkarten summieren sich. Vergleichen Sie deshalb die Gesamtkosten für Ihr typisches Ausgabeprofil, nicht nur die Grundgebühr.
Unklare Regeln zu Bewirtung, Upgrades oder privaten Käufen führen zu Rückforderungen und Streit.
Pauschal hohe Limits erhöhen den Schaden bei Verlust oder Missbrauch.
Die Kartenabrechnung zeigt nur Betrag und Händler und reicht für den Vorsteuerabzug nicht aus.
Wer Belege sammelt statt sofort erfasst, verliert Kassenzettel und Zeit.
Abos laufen über Karten weiter, deren Inhaber das Unternehmen längst verlassen haben.
Fremdwährungsentgelte, Bargeldgebühren und Zusatzkarten machen die Karte teurer als gedacht.
Manche Hotels und Autovermietungen akzeptieren Debitkarten nicht für Reservierungen und Kautionen.
Was kostet eine Firmenkreditkarte?
Die Spanne reicht von kostenlosen Debitkarten zum Geschäftskonto bis zu Gold- und Premium-Karten mit 150 Euro Jahresgebühr und mehr. Spend-Management-Plattformen rechnen meist als Monatsabo ab.
Bei Banken und Kartenherausgebern zahlen Sie in der Regel eine Jahresgebühr je Karte, Premium-Karten mit Lounge-Zugang und Versicherungen kosten deutlich mehr als Basiskarten. Neobanken bündeln die Karte mit dem Geschäftskonto und staffeln den Preis nach Tarif und Zahl der Karten.
Spend-Management-Anbieter berechnen häufig einen Monatspreis für die Plattform, teilweise mit einer bestimmten Zahl an Nutzern oder Karten. Größere Unternehmen erhalten meist ein individuelles Angebot. Hinzu kommen nutzungsabhängige Kosten wie Fremdwährungsentgelte, Gebühren für Bargeldabhebungen und Expresskarten.
Rechnen Sie deshalb mit Ihrem echten Ausgabenprofil: Anzahl Karten, monatliches Volumen, Anteil Fremdwährung und benötigte Integrationen. Ein Bonusprogramm oder Cashback kann einen Teil der Gebühren ausgleichen, sollte aber nicht allein den Ausschlag geben.
Basistarife ohne Grundgebühr, etwa Kontist Free, Vivid Free Start oder Holvi Flex. Weitere Karten, Bargeld und größere Tarife kosten extra.
Einstiegskarten wie die HVB Mastercard für Firmenkunden (ab 20 €), die Deutsche Bank BusinessCard Direct (24 €) oder die Commerzbank Corporate Card Classic (28 €).
Einstieg bei Pleo im Plan Start. Viele Plattformen für den Mittelstand wie Moss, Pliant oder Payhawk nennen Preise nur auf Anfrage.
Etwa die Commerzbank Corporate Card Premium (59 €), die Bank Austria Mastercard Business World (130 €) oder die card complete Mastercard World Business Traveller Black Card (149,90 €). Premium-Charge-Karten von Kartenherausgebern können darüber liegen.
Die Kosten einer Firmenkarte richten sich nach Kartentyp, Anzahl der Karten, Tarif und Nutzung. Banken und Kartenherausgeber berechnen meist eine Jahresgebühr je Karte, Neobanken und Spend-Management-Plattformen einen Monatspreis je Tarif. Hinzu kommen Fremdwährungsentgelte, Gebühren für Bargeld, Ersatz- und Expresskarten. Viele Anbieter für größere Unternehmen nennen ihre Preise nur auf Anfrage. Vergleichen Sie deshalb die Gesamtkosten für Ihr typisches Monatsvolumen.

1 Was kennzeichnet eine Charge-Karte? Aufklappen ↓
Auflösung aufdecken ↓
2 Reicht die Kreditkartenabrechnung für den Vorsteuerabzug? Aufklappen ↓
Auflösung aufdecken ↓
3 Was bedeutet Firmenhaftung bei einer Firmenkarte? Aufklappen ↓
Auflösung aufdecken ↓
4 Wofür eignet sich eine virtuelle Firmenkarte besonders? Aufklappen ↓
Auflösung aufdecken ↓
5 Wie lange müssen Buchungsbelege in Deutschland seit 2025 aufbewahrt werden? Aufklappen ↓
Auflösung aufdecken ↓
Glossar: Begriffe rund um Firmenkreditkarten
Die wichtigsten Begriffe rund um Firmenkarten, Abrechnung und Spend-Management, kompakt und anbieterneutral erklärt.
- Firmenkreditkarte
Zahlungskarte, die auf ein Unternehmen ausgestellt ist und über ein Geschäftskonto abgerechnet wird.
- Charge-Karte
Kreditkarte, deren Umsätze einmal im Monat gesammelt und vollständig abgebucht werden.
- Revolving-Kreditkarte
Kreditkarte mit Teilzahlungsfunktion, bei der auf den offenen Saldo Zinsen anfallen.
- Debitkarte
Karte, bei der jede Zahlung direkt und zeitnah das verbundene Konto belastet.
- Prepaid-Karte
Karte, die nur mit vorher aufgeladenem Guthaben funktioniert.
- Virtuelle Karte
Kartennummer ohne physische Karte, vor allem für Online-Zahlungen und Abos.
- Spend-Management
Software und Karten, mit denen Unternehmen Ausgaben planen, freigeben, erfassen und verbuchen.
- Firmenhaftung
Haftungsmodell, bei dem das Unternehmen für alle Kartenumsätze einsteht.
- Mitarbeiterhaftung
Haftungsmodell, bei dem zunächst die Karteninhaberin oder der Karteninhaber für die Umsätze haftet.
- Zahlungsziel
Zeitraum zwischen Kartenzahlung und Abbuchung vom Konto.
- Kreditrahmen
Höchstbetrag, bis zu dem mit einer Karte oder allen Karten eines Unternehmens bezahlt werden kann.
- Fremdwährungsentgelt
Gebühr für Zahlungen in einer anderen Währung als der Kontowährung, meist als Prozentsatz.
- Starke Kundenauthentifizierung
Pflicht nach PSD2, Zahlungen mit zwei unabhängigen Merkmalen zu bestätigen.
- E-Geld-Institut
Beaufsichtigter Zahlungsdienstleister, der elektronisches Geld ausgibt, aber keine Bank ist.
- GoBD
Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern und Belegen in elektronischer Form.
Häufige Fragen
Die wichtigsten Fragen rund um Firmenkreditkarten, kurz und anbieterneutral beantwortet. Die Hinweise zu Steuer und Recht ersetzen keine individuelle Steuer- oder Rechtsberatung.
Was ist eine Firmenkreditkarte?
Eine Firmenkreditkarte ist eine Zahlungskarte, die auf ein Unternehmen ausgestellt ist und über ein Geschäftskonto abgerechnet wird. Sie trennt betriebliche von privaten Ausgaben und lässt sich auf einzelne Mitarbeitende ausgeben. Im Alltag zählen dazu Charge-, Revolving-, Debit- und Prepaid-Karten.
Was ist der Unterschied zwischen Charge-Karte und Debitkarte?
Eine Charge-Karte bucht alle Umsätze eines Monats gesammelt ab, eine Debitkarte belastet jede Zahlung sofort das Konto. Die Charge-Karte bietet dadurch ein zinsfreies Zahlungsziel. Debitkarten werden dagegen nicht überall für Kautionen bei Hotels und Autovermietungen akzeptiert.
Wer haftet bei einer Firmenkreditkarte?
Das hängt vom vereinbarten Haftungsmodell ab. Bei der Firmenhaftung steht das Unternehmen für alle Umsätze ein, bei der Mitarbeiterhaftung zunächst die Karteninhaberin oder der Karteninhaber. Bei kleinen Unternehmen verlangen manche Anbieter zusätzlich eine persönliche Haftung der Geschäftsführung.
Ersetzt die Kreditkartenabrechnung die Rechnung?
Nein, für den Vorsteuerabzug brauchen Sie weiterhin eine ordnungsgemäße Rechnung mit den Angaben nach § 14 UStG. Die Kartenabrechnung zeigt nur Betrag, Datum und Händler. Ordnen Sie deshalb jeder Zahlung die passende Rechnung zu.
Was kostet eine Firmenkreditkarte?
Die Kosten reichen von 0 Euro für Debitkarten in Basistarifen bis zu Gold- und Premium-Karten mit 150 Euro Jahresgebühr und mehr. Business-Kreditkarten von Banken beginnen bei rund 20 Euro im Jahr, Spend-Management-Plattformen rechnen meist als Monatsabo ab. Dazu kommen Fremdwährungsentgelte, Gebühren für Bargeld und Zusatzkarten.
Bekommen auch Selbstständige eine Firmenkreditkarte?
Ja, viele Banken, Kartenherausgeber und Neobanken bieten Karten für Selbstständige und Freiberufler an. Meist gehört die Karte zu einem Geschäftskonto. Bei Charge- und Kreditkarten prüft der Anbieter in der Regel die Bonität.
Was ist eine virtuelle Firmenkarte?
Eine virtuelle Firmenkarte ist eine Kartennummer ohne physische Karte, die Sie vor allem für Online-Zahlungen nutzen. Sie lässt sich je Abo, Projekt oder Werbekonto anlegen, mit einem eigenen Limit versehen und jederzeit sperren. Über Apple Pay oder Google Pay ist sie teilweise auch im Geschäft nutzbar.
Wie lange müssen Belege zu Kartenzahlungen aufbewahrt werden?
In Deutschland müssen Buchungsbelege seit 2025 acht Jahre aufbewahrt werden. Grundlage ist § 147 AO in der Fassung des Vierten Bürokratieentlastungsgesetzes. Digitale Belege müssen dabei den GoBD entsprechen, also vollständig, unveränderbar und auffindbar abgelegt sein.

IT-Systemhaus Vergleich 2026. Das sind die besten 52 Anbieter.
Der Server streikt am Montagmorgen, das Notebook der neuen Kollegin ist noch nicht eingerichtet, und die nächste Sicherheitslücke wartet schon: Für viele Unternehmen ist die eigene IT längst…
Mehr erfahren-
IT-Beratung Vergleich 2026. Das sind die besten 49 Anbieter.
Cloud, Security, ERP, KI: Kaum ein Unternehmen deckt alle IT-Themen mit eigenem Personal ab. Eine IT-Beratung bringt Erfahrung…
-
Tankkarten Vergleich 2026. Das sind die besten 46 Anbieter.
Quittungen im Handschuhfach, Auslagen auf der Spesenabrechnung und keine Übersicht, wer wann wie viel getankt hat: Ohne Tankkarte…
-
Betriebliche Krankenversicherung Vergleich 2026. Das sind die besten 33 Anbieter.
Wie halten Sie gute Leute im Team, wenn höhere Gehälter allein nicht mehr reichen? Eine betriebliche Krankenversicherung bezahlt…
-
Betriebliche Altersvorsorge Vergleich 2026. Das sind die besten 50 Anbieter.
Wie bieten Sie Ihren Beschäftigten eine Altersvorsorge, die mehr bringt als ein Sparvertrag und Sie als Arbeitgeber nicht…
Mehr solcher Vergleiche?
Jetzt kostenlos abonnieren.
Jeden Dienstag die besten Artikel aus dem Dr. Web-Magazin direkt in Ihr Postfach – kein Spam, jederzeit abmeldbar.