

Banking Software Vergleich
2026
Das sind die besten 28 Anbieter.


Girokonto bei der Hausbank, Geschäftskonto bei einer Direktbank, dazu Kreditkarte, Tagesgeld und Depot: Wer Konten bei mehreren Instituten führt, verliert schnell den Überblick. Banking-Software bündelt alle Konten in einer Oberfläche, führt Überweisungen und Lastschriften aus und bereitet die Umsätze für Budget, Buchhaltung oder Liquiditätsplanung auf. Der Markt reicht von kostenlosen Apps und Open-Source-Programmen über klassische Homebanking-Software für Windows und Mac bis zu Zahlungsverkehrslösungen mit EBICS für den Mittelstand und Treasury-Plattformen für Konzerne. Für diesen Vergleich haben wir 28 Anbieter von Banking Software aus Deutschland, Österreich, der Schweiz und dem deutschsprachigen Ausland geprüft. Im Ratgeber lesen Sie, worauf Privatanwender, Selbstständige und Finanzverantwortliche bei Bankzugang, Sicherheit, Funktionen und Kosten achten sollten.
MoneyMoney
 Nur für Mac
 BaFin-beaufsichtigt
 Düsseldorf, Deutschland
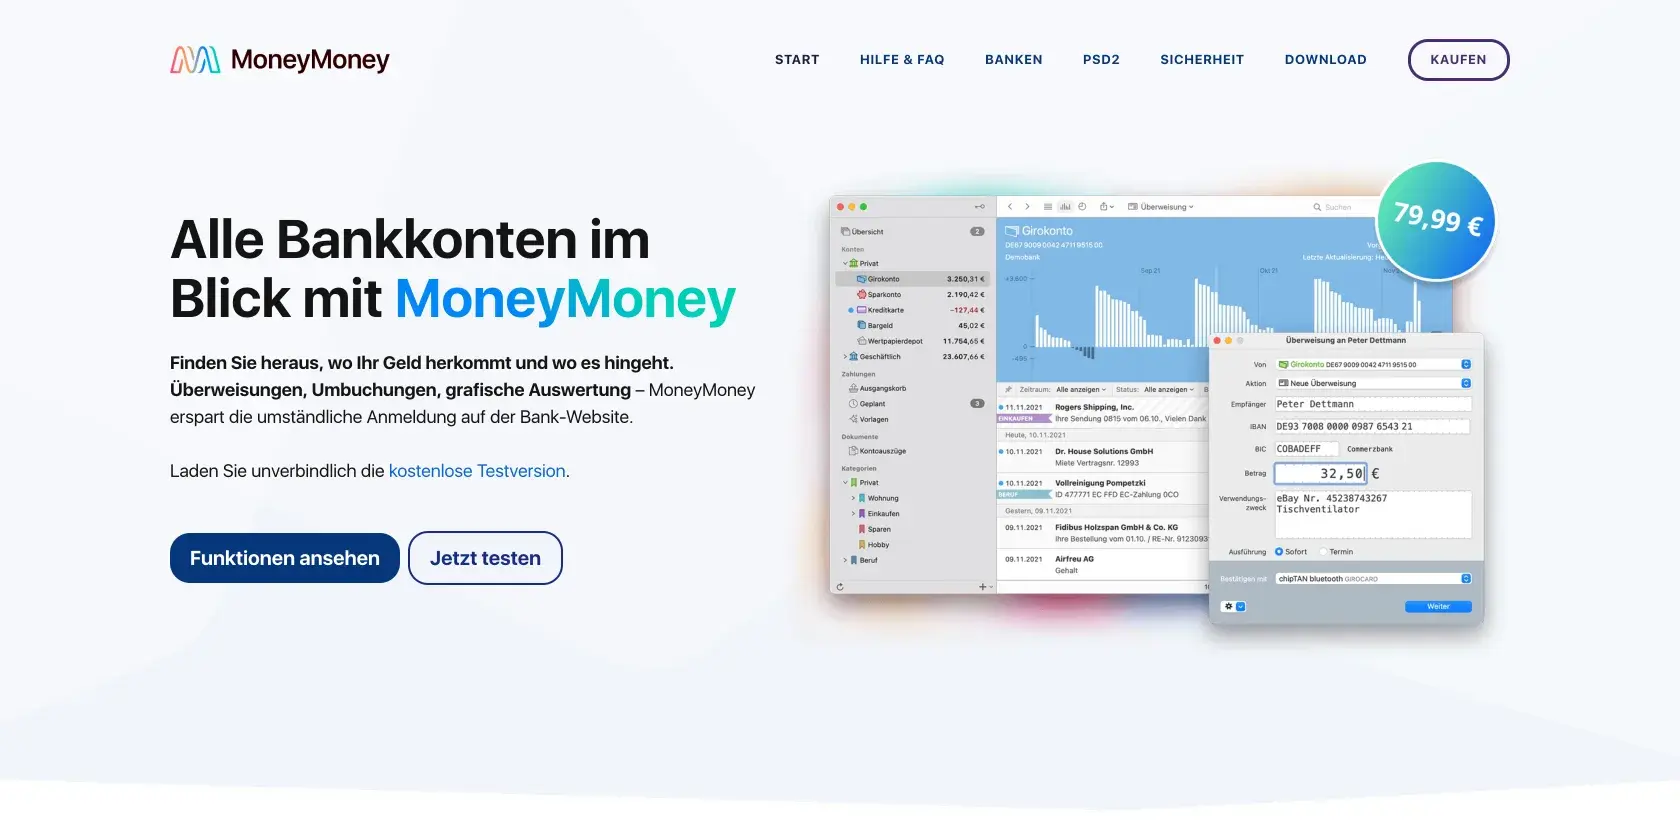
MoneyMoney ist eine Online-Banking-Software für den Mac, die Privatanwender und Selbstständige bei der Finanzverwaltung unterstützt. Konten mehrerer Banken lassen sich per FinTS/HBCI und PSD2 anbinden, kategorisieren und grafisch auswerten.
 moneymoney.app
 moneymoney.app
MoneyMoney wird von der MRH applications GmbH in Düsseldorf entwickelt, die als Kontoinformationsdienstleister von der BaFin beaufsichtigt wird. Die App läuft ausschließlich auf dem Mac.
Verwaltet werden Girokonten, Tagesgeld, Festgeld, Kreditkarten, Depots sowie Bargeld- und Offline-Konten. MoneyMoney bietet Überweisungen, Umbuchungen und Sammelüberweisungen, automatische Kategorisierung mit Regeln, Splitbuchungen, Budgets und grafische Auswertungen. Die Umsatzsuche liefert Ergebnisse direkt beim Tippen. Lastschrifteinzug und Sammellastschriften sind als In-App-Kauf für 49,99 Euro erhältlich.
Die Bankanbindung erfolgt über FinTS/HBCI sowie PSD2, mehr als 6.500 Banken europaweit werden unterstützt. Die Software ist eng in macOS integriert, eine kostenlose Testversion steht zum Download bereit. Kontakt und Support laufen per E-Mail.


 LinkedIn
 X
 WhatsApp
 Facebook
Sind Sie selbst Anbieter? Jetzt empfohlener Anbieter werden
Was ist Banking-Software, und brauchen Sie eine?
Banking-Software verbindet Konten bei verschiedenen Banken in einem Programm oder einer App. Sie zeigt Kontostände und Umsätze gesammelt an, führt Zahlungen aus und bereitet die Daten für Budget, Buchhaltung oder Planung auf.
Im Alltag tauchen dafür viele Begriffe auf: Homebanking-Software, Finanzsoftware, Multibanking-App oder im Unternehmen Zahlungsverkehrssoftware. Gemeint ist immer eine Lösung, die nicht an eine einzelne Bank gebunden ist. Ein Onlinebanking im Browser zeigt nur die Konten dieser einen Bank, eine Banking-Software holt die Daten aller Institute an einen Ort.
Technisch erreichen die Programme Ihre Banken auf drei Wegen. Desktop-Software nutzt in Deutschland meist FinTS, den Standard der Deutschen Kreditwirtschaft. Unternehmen tauschen Zahlungsdateien über EBICS aus. Viele Apps greifen über die Schnittstellen zu, die Banken seit der europäischen Zahlungsdiensterichtlinie PSD2 für zugelassene Drittanbieter bereitstellen müssen.
Sinnvoll ist Banking-Software ab dem zweiten Konto bei einer anderen Bank, spätestens aber, sobald Sie regelmäßig Zahlungen vorbereiten, Umsätze an die Buchhaltung weitergeben oder Ihre Liquidität planen. Ob sich eine Lösung für Sie lohnt, zeigt der folgende Test.
- Mehrere Banken: Sie melden sich für Kontostände regelmäßig in mehreren Onlinebankings an.
- Überweisungen: Sie tippen wiederkehrende Zahlungen, Gehälter oder Lieferantenrechnungen einzeln ab.
- Buchhaltung: Ihre Kontoumsätze landen per Hand oder als CSV-Datei in der Buchhaltung.
- Liquidität: Wie viel Geld in drei Monaten auf den Konten liegt, wissen Sie nur aus dem Bauch.
- Freigaben: Zahlungen im Unternehmen laufen ohne nachvollziehbares Vier-Augen-Prinzip.
- Kategorien: Ausgaben, Verträge und Abos sortieren Sie mühsam in einer Tabelle.
- Archiv: Alte Kontoauszüge liegen verteilt in Postfächern, Ordnern und Bankportalen.
Treffen drei oder mehr Punkte zu, lohnt sich ein strukturierter Vergleich. Klären Sie vorab, ob Ihre Banken den gewünschten Zugang über FinTS, EBICS oder eine PSD2-Schnittstelle unterstützen.
Diese 7 Probleme lösen Sie mit Banking-Software
Mit einer guten Banking-Software sparen Sie Anmeldungen, Tipparbeit und Rätselraten über den Kontostand. Umsätze kommen automatisch an, Zahlungen laufen gebündelt, und Engpässe sehen Sie, bevor sie entstehen.
Der größte Gewinn liegt in der Übersicht. Statt sich bei drei oder vier Banken einzeln anzumelden, sehen Sie alle Kontostände auf einen Blick, durchsuchen Umsätze über alle Konten und erkennen wiederkehrende Abbuchungen, Verträge und vergessene Abos.
Im Unternehmen spart der Zahlungsverkehr am meisten Zeit. Überweisungen an Lieferanten, Gehälter oder Lastschriften laufen als Sammelauftrag, und zwei Berechtigte geben Zahlungen nach dem Vier-Augen-Prinzip frei. Gegen gefälschte Rechnungen helfen klare Freigaberegeln und die Empfängerüberprüfung, mit der Banken im Euroraum seit Oktober 2025 vor einer SEPA-Überweisung Name und IBAN abgleichen.
Für Selbstständige und Firmen zählt der Weg in die Buchhaltung. Umsätze lassen sich an DATEV oder das eigene Buchhaltungsprogramm übergeben, statt sie abzutippen. Planungswerkzeuge berechnen aus den Umsätzen eine Liquiditätsvorschau, damit Steuerzahlungen und Investitionen nicht überraschend kommen.
Kontostände und Umsätze liegen in mehreren Bankportalen, der Überblick fehlt.
Überweisungen, Lastschriften und Gehälter tippen Sie einzeln in jedes Onlinebanking.
Umsätze wandern als Datei oder per Hand in die Buchhaltung, Fehler bleiben unentdeckt.
Ohne Planung fallen Engpässe erst auf, wenn eine Zahlung platzt.
Zahlungen laufen ohne Rollen und Vier-Augen-Prinzip, Betrugsversuche haben leichtes Spiel.
PINs und TANs liegen verstreut in Notizen oder werden zwischen Kollegen geteilt.
Verträge, Abos und Bankgebühren laufen unbemerkt weiter, weil niemand sie auswertet.
Welche Arten von Banking-Software stehen zur Wahl?
Banking-Software unterscheidet sich vor allem nach Zielgruppe, Bankzugang und Speicherort der Daten. Eine Multibanking-App für den Haushalt erfüllt andere Aufgaben als eine EBICS-Lösung für die Finanzabteilung oder eine Treasury-Plattform für eine Unternehmensgruppe.
Für Privatanwender und Selbstständige gibt den Ausschlag, ob Sie lieber am Rechner oder mobil arbeiten. Klassische Homebanking-Programme für Windows, Mac oder Linux holen Umsätze per FinTS direkt von der Bank und speichern sie lokal. Multibanking-Apps synchronisieren zwischen Smartphone und Browser, sortieren Ausgaben automatisch und verwalten Verträge. Open-Source-Programme kosten keine Lizenz, verlangen aber mehr Einrichtung.
Unternehmen mit vielen Zahlungen arbeiten mit Business-Banking über EBICS. Diese Software übernimmt Sammelaufträge, Lastschrifteinzüge, Auslandszahlungen und Zahlungsdateien aus dem ERP-System und gibt Umsätze als elektronische Kontoauszüge an die Buchhaltung zurück. In Österreich und der Schweiz gelten eigene Besonderheiten, etwa die Schweizer QR-Rechnung.
Für größere Unternehmen und Gruppen kommen Liquiditätsplanung und Treasury hinzu. Planungswerkzeuge erstellen Prognosen aus den Kontoumsätzen. Treasury- und Cash-Management-Plattformen verbinden Dutzende Banken in mehreren Ländern, zentralisieren Zahlungsfreigaben und steuern Liquidität über alle Gesellschaften.
Desktop-Software für Windows, Mac oder Linux, die Konten per FinTS direkt bei der Bank abruft und Zahlungen ausführt.
Apps für Smartphone und Browser mit Kontenübersicht, Kategorien und Vertragsverwaltung, oft über PSD2-Schnittstellen angebunden.
Zahlungsverkehrssoftware für Unternehmen mit Sammelaufträgen, Rollen, verteilter Unterschrift und Buchhaltungsexport.
Cloud-Werkzeuge, die Kontoumsätze automatisch kategorisieren und daraus Prognosen für die kommenden Monate erstellen.
Plattformen für Konzerne und Gruppen mit Bankkonnektivität, Zahlungsfreigaben, Cash-Pooling und Liquiditätssteuerung über viele Länder.
Quelloffene Programme ohne Lizenzgebühr. Einrichtung und Support liegen weitgehend bei Ihnen.
- Direkte Verbindung zur Bank per FinTS oder EBICS
- Finanzdaten bleiben verschlüsselt auf Ihrem Gerät
- Arbeit mit gespeicherten Daten auch offline
- Updates und Datensicherung in eigener Verantwortung
- Zugriff von Smartphone, Tablet und Browser
- Anbindung oft über PSD2-Schnittstellen
- Automatische Kategorien und Auswertungen
- Abhängig von Datenschutz und Zulassung des Anbieters
2026
 Kostenloser Download
Whitepaper:
Die passende Banking-Software finden 2026
Der Leitfaden für Selbstständige, Finanzverantwortliche und Privatanwender zeigt, wie Sie Anforderungen festlegen, Bankzugänge über FinTS, EBICS oder PSD2 einordnen, Sicherheit und Datenspeicherung prüfen, Angebote vergleichen und die Gesamtkosten richtig bewerten.
Nach Ihrer Bestätigung per E-Mail gelangen Sie direkt zum Download. Datenschutzerklärung
Worauf Sie bei der Auswahl von Banking-Software achten sollten
Zuerst zählt, ob die Software alle Ihre Banken mit dem passenden Verfahren erreicht, danach Sicherheit, Funktionen und Preis. Eine Lösung, die Ihre Hausbank nicht anbindet, scheidet trotz bester Oberfläche aus.
Prüfen Sie für jede Bank den Zugangsweg. Desktop-Programme brauchen einen FinTS-Zugang mit einem unterstützten TAN-Verfahren, Business-Lösungen einen EBICS-Vertrag mit der Bank. Apps über PSD2-Schnittstellen erreichen viele Banken, rufen aber nicht immer alle Kontoarten ab und führen nicht jede Zahlungsart aus. Testversionen zeigen am schnellsten, ob alle Verbindungen funktionieren.
Klären Sie außerdem, wo Ihre Finanzdaten liegen. Lokale Programme speichern Umsätze verschlüsselt auf Ihrem Rechner, Cloud-Dienste auf Servern des Anbieters. Ein Dienst, der in Deutschland Kontodaten für Dritte abruft, braucht als Kontoinformationsdienst eine Registrierung bei der BaFin. Bei kostenlosen Apps lohnt ein Blick ins Geschäftsmodell.
Im zweiten Schritt zählt der Alltag: Läuft die Software auf Ihren Geräten? Exportiert sie Umsätze an DATEV oder Ihr Buchhaltungsprogramm? Lassen sich Rollen und Freigaben abbilden, wenn mehrere Personen Zahlungen bearbeiten? Und wie schnell liefert der Anbieter Updates, wenn eine Bank ihr Verfahren ändert?
Entscheidend ist, ob die Software Ihre Banken mit dem passenden Verfahren erreicht. Desktop-Programme nutzen meist FinTS, Business-Lösungen EBICS, Apps häufig PSD2-Schnittstellen.
Für private Konten reichen Überweisung, Dauerauftrag und Echtzeitüberweisung. Unternehmen brauchen zusätzlich Sammelaufträge, Lastschriften, Auslandszahlungen und den Import von Zahlungsdateien.
Lokale Programme speichern Daten verschlüsselt auf Ihrem Rechner. Bei Apps und Cloud-Diensten zählen Serverstandort, Verschlüsselung und die Zulassung als Kontoinformationsdienst.
Viele Programme laufen nur unter Windows, andere nur auf dem Mac. Apps synchronisieren zwischen Smartphone und Rechner, Business-Lösungen laufen oft im Browser oder auf einem Server.
Gute Banking-Software kategorisiert Umsätze, erkennt Verträge und erstellt Budgets. Für Unternehmen zählen Exporte an DATEV oder ERP-Systeme und der Import von Kontoauszügen im camt-Format.
Sobald mehrere Personen Zahlungen vorbereiten, brauchen Sie Rechte je Person und Konto. Mit EBICS geben zwei Berechtigte Zahlungen über die verteilte elektronische Unterschrift frei.
Banken ändern Schnittstellen und TAN-Verfahren regelmäßig. Updates müssen zeitnah kommen, und bei Problemen mit einer Bankverbindung brauchen Sie einen erreichbaren Support.
Neben Kaufpreis oder Abo zählen Upgrades, zusätzliche Arbeitsplätze, Module und bankseitige Gebühren für EBICS. Erst die Summe über mehrere Jahre macht Angebote vergleichbar.
 5 Fragen, 2 Minuten
Welche Banking-Software passt zu Ihnen?
Beantworten Sie fünf kurze Fragen. Sie erhalten eine persönliche Übersicht per E-Mail. Unser Vergleich: Wir gleichen Ihre Antworten mit allen 28 recherchierten Anbietern ab, nicht nur mit den empfohlenen Anbietern.
Sagen Sie uns, wohin wir Ihre persönliche Empfehlung schicken dürfen. Sie kommt in wenigen Minuten per E-Mail.

Ihre persönliche Empfehlung ist unterwegs und kommt in wenigen Minuten per E-Mail. Bitte prüfen Sie auch Ihren Spam-Ordner.
Wie Sie Banking-Software einführen oder wechseln
Eine neue Banking-Software richten Sie privat in einem Nachmittag ein, im Unternehmen in einigen Wochen. Entscheidend sind ein vollständiger Überblick über alle Konten, frühzeitig beantragte Bankzugänge und ein kurzer Parallelbetrieb.
Beginnen Sie mit einer Liste aller Konten, Banken, Zahlungsarten und Beteiligten. Mit dieser Liste testen Sie zwei oder drei Lösungen und binden in jeder Testversion alle Banken an. Erst wenn Umsätze, Zahlungen und Exporte funktionieren, lohnt der Kauf.
Im Unternehmen braucht der EBICS-Zugang den meisten Vorlauf. Sie schließen mit jeder Bank eine Vereinbarung, erzeugen in der Software Schlüssel und schicken den unterschriebenen Initialisierungsbrief an die Bank. Bis zur Freischaltung vergehen je nach Bank einige Tage. Für FinTS und PSD2 reichen die Zugangsdaten des Onlinebankings und das TAN-Verfahren.
Übernehmen Sie Empfänger, Vorlagen und die Umsatzhistorie, soweit Bank und Software das zulassen, und richten Sie Regeln für Kategorien ein. Lassen Sie das alte Programm einige Wochen lesbar, gleichen Sie die ersten Zahlungsläufe mit den Kontoauszügen ab und archivieren Sie danach die Altdaten.
Bestandsaufnahme
Sie listen Konten, Banken, Zahlungsarten und Beteiligte auf.
Auswahl und Test
Zwei oder drei Lösungen laufen als Testversion mit echten Bankverbindungen.
Bankzugänge einrichten
Sie aktivieren FinTS-Zugänge, PSD2-Freigaben oder EBICS mit Initialisierungsbrief.
Daten übernehmen
Umsätze, Empfänger, Vorlagen und Kategorien wandern ins neue System.
Rollen und Schnittstellen
Sie richten Benutzerrechte, Freigaben und den Export in die Buchhaltung ein.
Start und Parallelbetrieb
Das neue System übernimmt den Alltag, das alte bleibt für Rückfragen lesbar.
Die häufigsten Fehler bei der Einführung
Die meisten Probleme mit Banking-Software entstehen bei der Auswahl, nicht im Betrieb. Typisch sind ungetestete Bankverbindungen, ein falsches Zugangsverfahren und fehlende Regeln für Freigaben.
Viele kaufen eine Lizenz, bevor sie alle Banken getestet haben. Später stellt sich heraus, dass eine Bank nur über ein anderes Verfahren erreichbar ist oder die Kreditkarte nicht abgerufen wird. Ebenso verbreitet ist die Wahl des falschen Zugangs: Ein Unternehmen mit vielen Zahlungen und mehreren Freigabeberechtigten kommt mit FinTS schnell an Grenzen und braucht EBICS.
Ein zweites Risiko betrifft die Sicherheit. Geteilte PINs, ein gemeinsames TAN-Gerät für das ganze Team oder Freigaben ohne Vier-Augen-Prinzip öffnen Betrügern mit gefälschten Rechnungen die Tür. Legen Sie Rollen und Limits fest, bevor das Team mit der Software arbeitet.
Bei Apps übersehen viele das Geschäftsmodell. Prüfen Sie, wie sich ein kostenloser Dienst finanziert und wo er Ihre Umsatzdaten speichert. Bei lokalen Programmen fehlt dagegen oft die Datensicherung. Ohne Backup sind nach einem Rechnerdefekt Kategorien, Vorlagen und Historie verloren.
Eine Bank lässt sich nach dem Kauf nicht anbinden oder liefert nur einen Teil der Umsätze.
Das Unternehmen arbeitet mit FinTS, obwohl Sammelaufträge und Freigaben EBICS erfordern.
Eine kostenlose App finanziert sich über Auswertungen oder Werbung, die Umsatzdaten liegen außerhalb der EU.
Eine Person gibt hohe Zahlungen allein frei, gefälschte Rechnungen fallen nicht auf.
Mehrere Personen nutzen dieselbe PIN oder dasselbe TAN-Gerät, Zahlungen lassen sich keiner Person zuordnen.
Nach einem Rechnerdefekt fehlen Umsatzhistorie, Kategorien und Vorlagen.
Upgrades, Zusatzmodule und Bankgebühren verteuern das scheinbar günstige Angebot.
Was kostet Banking-Software wirklich?
Banking-Software für Privatanwender und Selbstständige kostet in unserem Vergleich zwischen 0 Euro und rund 140 Euro als Kauflizenz oder wenige Euro im Monat als Abo. Business-Lösungen mit EBICS und Treasury-Plattformen kalkulieren die Anbieter individuell, und die Gesamtkosten bestimmen am Ende Upgrades, Module und Bankgebühren.
Einige Beispiele aus unserem Vergleich, Stand Oktober 2026 und jeweils inklusive Mehrwertsteuer: ALF-BanCo bietet eine kostenlose Basisversion für ein Konto, die Kaufversionen kosten 29,90 Euro (Spezial), 44,90 Euro (Profi) und 99,90 Euro (Business). moneyplex kostet 49,90 Euro, in der Pro-Version 59,90 Euro und als Business-Version 139,90 Euro, jeweils je Plattform. WISO Mein Geld Professional erhalten Sie für 39,95 Euro im Jahr als Abo oder für 119,99 Euro im Einzelkauf, Lexware FinanzManager für 3,99 Euro (Standard) oder 5,99 Euro (Deluxe) im Monat.
Bei Apps bleibt die Grundversion oft kostenlos. Finanzguru verbindet alle Konten in der kostenlosen Version, Finanzguru Plus kostet 0,99 Euro pro Woche. Mit GnuCash und Pecunia stehen kostenlose Programme bereit, für Einrichtung und Hilfe sind Sie dort aber weitgehend auf sich gestellt. Für die Liquiditätsplanung berechnet finban 35, 65 oder 120 Euro im Monat bei monatlicher Zahlung.
Business-Software mit EBICS, Liquiditätsplanung für größere Firmen und Treasury-Plattformen nennen meist keine Listenpreise. Die Angebote richten sich nach Zahl der Banken, Konten, Gesellschaften und Nutzer. Hinzu kommen Gebühren der Banken für den EBICS-Zugang, Einrichtung, Schulung und Schnittstellen. Vergleichen Sie Angebote deshalb über drei Jahre und auf derselben Basis.
Open Source wie GnuCash, Donationware wie Pecunia sowie kostenlose Basisversionen, etwa ALF-BanCo für ein Konto, Finanzguru oder Finanzfluss Copilot.
Lexware FinanzManager kostet 3,99 € (Standard) oder 5,99 € (Deluxe) im Monat, WISO Mein Geld Professional 39,95 € im Jahr (inklusive MwSt.), Finanzfluss Copilot Plus 69,99 € im Jahr.
ALF-BanCo von 29,90 € (Spezial) bis 99,90 € (Business), moneyplex von 49,90 € bis 139,90 € je Plattform. Lastschriften kosten bei MoneyMoney 49,99 € als In-App-Kauf.
finban kostet 35, 65 oder 120 € im Monat. EBICS-Lösungen für Unternehmen und Treasury-Plattformen kalkulieren die Anbieter individuell.
Neben Kaufpreis oder Abo fallen häufig Kosten für Upgrades auf neue Jahresversionen, Zusatzmodule wie Lastschrifteinzug oder Kursdaten, weitere Arbeitsplätze und Plattformen an. Im Unternehmen berechnen viele Banken eigene Gebühren für den EBICS-Zugang, außerdem fallen Einrichtung, Schulung und Schnittstellen zum ERP-System ins Gewicht. Rechnen Sie alle Posten über drei Jahre zusammen, bevor Sie Angebote vergleichen.

1 Welcher Standard verbindet Unternehmen in Deutschland, Österreich und der Schweiz für den Zahlungsverkehr mit ihren Banken? Aufklappen ↓
Auflösung aufdecken ↓
2 Was regelt die europäische Zahlungsdiensterichtlinie PSD2 für Banking-Apps? Aufklappen ↓
Auflösung aufdecken ↓
3 Welches Format nutzen Banken heute für elektronische Kontoauszüge nach ISO 20022? Aufklappen ↓
Auflösung aufdecken ↓
4 Was prüft die Empfängerüberprüfung bei einer SEPA-Überweisung? Aufklappen ↓
Auflösung aufdecken ↓
5 Welcher Kostenpunkt fehlt beim Vergleich von Business-Banking-Software besonders häufig? Aufklappen ↓
Auflösung aufdecken ↓
Glossar: Begriffe rund um Banking-Software
Hier erklären wir die wichtigsten Begriffe rund um Banking-Software, Multibanking und Zahlungsverkehr kompakt und anbieterneutral.
- Multibanking
Verwaltung von Konten bei mehreren Banken in einem Programm oder einer App, mit gemeinsamer Übersicht über Kontostände und Umsätze.
- FinTS (früher HBCI)
Standard der Deutschen Kreditwirtschaft für Onlinebanking mit Desktop-Programmen. Über FinTS rufen Banking-Programme Umsätze ab und senden Aufträge direkt an die Bank.
- EBICS
Electronic Banking Internet Communication Standard: Verfahren für den Datenaustausch zwischen Firmenkunden und Banken in Deutschland, Österreich, der Schweiz und Frankreich.
- PSD2
Zweite europäische Zahlungsdiensterichtlinie. Sie verpflichtet Banken, zugelassenen Drittanbietern mit Zustimmung der Kunden Zugriff auf Zahlungskonten zu geben.
- Kontoinformationsdienst
Zugelassener Drittanbieter, der im Auftrag der Kunden Kontostände und Umsätze bei Banken abruft. In Deutschland braucht der Dienst eine Registrierung bei der BaFin.
- Starke Kundenauthentifizierung
Pflicht zur Anmeldung mit zwei unabhängigen Faktoren, etwa Passwort und Smartphone, bevor Sie auf Ihr Konto zugreifen oder eine Zahlung freigeben.
- TAN-Verfahren
Verfahren zur Freigabe von Aufträgen mit einer Transaktionsnummer, heute meist per App (pushTAN, SecureGo plus) oder mit einem TAN-Generator.
- SEPA
Single Euro Payments Area: einheitlicher Euro-Zahlungsraum mit gleichen Regeln für Überweisungen und Lastschriften.
- Echtzeitüberweisung
SEPA-Überweisung, die innerhalb von Sekunden auf dem Empfängerkonto ankommt. Banken im Euroraum müssen sie anbieten.
- Empfängerüberprüfung
Abgleich von Empfängername und IBAN vor einer SEPA-Überweisung, englisch Verification of Payee. Banken zeigen Abweichungen vor der Freigabe an.
- ISO 20022
Internationaler Standard für Finanznachrichten, auf dem die XML-Formate für Zahlungsaufträge und Kontoauszüge beruhen.
- camt.053
Elektronischer Kontoauszug im XML-Format nach ISO 20022. Er ersetzt zunehmend das ältere Format MT940.
- pain.001 und pain.008
XML-Formate nach ISO 20022 für Überweisungsaufträge (pain.001) und Lastschrifteinzüge (pain.008).
- Verteilte Elektronische Unterschrift (VEU)
Freigabe von Zahlungen durch mehrere berechtigte Personen über EBICS, etwa nach dem Vier-Augen-Prinzip.
- Cash-Management
Steuerung von Kontoständen, Zahlungsströmen und Liquidität über alle Bankkonten eines Unternehmens hinweg.
- QR-Rechnung
Einheitlicher Zahlungsschein der Schweiz mit Swiss QR Code, den Banking-Programme direkt einlesen.
Häufige Fragen
Hier finden Sie Antworten auf die häufigsten Fragen rund um Banking-Software und Multibanking, kurz und anbieterneutral.
Was ist der Unterschied zwischen Banking-Software und Onlinebanking?
Onlinebanking im Browser zeigt nur die Konten einer einzelnen Bank, eine Banking-Software bündelt Konten bei mehreren Banken. Programme und Apps für Multibanking rufen Umsätze aller Institute ab, führen Zahlungen aus und bereiten die Daten für Budget, Buchhaltung oder Planung auf.
Welche Banking-Software ist die beste?
Eine pauschal beste Banking-Software existiert nicht, die richtige Wahl hängt von Zielgruppe, Banken, Gerät und Funktionsumfang ab. Privatanwender greifen eher zu einer Multibanking-App oder einem Homebanking-Programm, Unternehmen zu Business-Banking mit EBICS. Testen Sie zwei oder drei Lösungen mit allen Ihren Bankverbindungen.
Ist Banking-Software sicher?
Banking-Software ist sicher, sofern Sie seriöse Anbieter wählen und Zugangsdaten schützen. Lokale Programme speichern Daten verschlüsselt auf Ihrem Rechner, Apps sollten Ende-zu-Ende verschlüsseln oder Server in der EU nutzen. Zahlungen geben Sie immer mit einem TAN-Verfahren frei, das die Bank vorgibt.
Was ist der Unterschied zwischen FinTS, EBICS und PSD2?
FinTS ist der deutsche Standard für Homebanking-Programme, EBICS der Standard für den Zahlungsverkehr von Unternehmen, PSD2 die europäische Grundlage für Schnittstellen zu Drittanbietern. Desktop-Software nutzt meist FinTS, Business-Lösungen EBICS und viele Apps die PSD2-Schnittstellen der Banken.
Was kostet Banking-Software?
Banking-Software für Privatanwender und Selbstständige kostet zwischen 0 Euro und rund 140 Euro einmalig oder wenige Euro im Monat. In unserem Vergleich reichen die Kauflizenzen von 29,90 bis 139,90 Euro, Abos beginnen bei 3,99 Euro im Monat. Business-Lösungen mit EBICS und Treasury-Plattformen kalkulieren die Anbieter individuell (Stand Oktober 2026).
Welche Banking-Software ist kostenlos?
Kostenlose Banking-Software existiert als Open-Source-Programm oder als App mit kostenloser Basisversion. Open-Source-Lösungen verlangen mehr Einrichtung und bieten keinen garantierten Support, kostenlose Apps finanzieren sich über Premium-Funktionen, Werbung oder Vermittlung. Prüfen Sie vorab Datenschutz und Funktionsumfang.
Welche Banking-Software eignet sich für Unternehmen?
Unternehmen mit vielen Zahlungen brauchen eine Business-Banking-Software mit EBICS, Sammelaufträgen, Rollen und verteilter elektronischer Unterschrift. Selbstständige und kleine Firmen kommen oft mit einem Multibanking-Programm mit DATEV-Export aus. Gruppen mit vielen Banken und Ländern setzen auf Treasury- oder Cash-Management-Plattformen.
Welche Banking-Software läuft auf dem Mac?
Mehrere Lösungen im Vergleich laufen nativ auf dem Mac oder im Browser. Neben reinen Mac-Programmen stehen plattformübergreifende Apps bereit, die zwischen Mac, iPhone und iPad synchronisieren. Viele klassische Business-Programme laufen dagegen nur unter Windows.

QR Code Generator Vergleich 2026. Das sind die besten 53 Anbieter.
Ob Flyer, Speisekarte, Verpackung, Plakat oder Visitenkarte: Wer einen QR-Code erstellen will, findet Hunderte Angebote, vom kostenlosen Generator im Browser bis zur Plattform für ganze Konzerne. Das Angebot…
Mehr erfahren-
HR Software Vergleich 2026. Das sind die besten 71 Anbieter.
Ob Handwerksbetrieb mit zwölf Beschäftigten, wachsendes Start-up oder Mittelständler mit Betriebsrat und mehreren Standorten: Wer Personalakten, Urlaubsanträge und…
-
Firmenversicherung Vergleich 2026. Das sind die besten 73 Anbieter.
Ein Kunde stolpert im Ladenlokal über ein Kabel, ein Wasserrohr platzt über dem Serverschrank, oder ein Fehler in…
-
Social Listening Tools Vergleich 2026. Das sind die besten 52 Anbieter.
Kundinnen und Kunden sprechen jeden Tag öffentlich über Marken, Produkte und Wettbewerber: auf Instagram, TikTok, YouTube, LinkedIn, Reddit,…
-
Wirtschaftsprüfung Vergleich 2026. Das sind die besten 47 Anbieter.
Der Jahresabschluss ist aufgestellt, die Gesellschafterversammlung steht im Kalender, und plötzlich fehlt der Prüfer: Wer eine mittelgroße oder…
Mehr solcher Vergleiche?
Jetzt kostenlos abonnieren.
Jeden Dienstag die besten Artikel aus dem Dr. Web-Magazin direkt in Ihr Postfach – kein Spam, jederzeit abmeldbar.