Chinas drei Netzbetreiber nehmen seit dem 24. September keine Anträge für Handys auf Raten mehr an. China Mobile, China Telecom und China Unicom beenden damit das „0-Yuan-Handy“, hinter dem Filialen oft einen Kreditvertrag versteckten. In der EU gelten ab dem 20. November auch zinslose Kleinkredite als Verbraucherkredit.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Mit dem „0-Yuan-Handy“ warben Chinas Mobilfunkläden jahrelang um Kunden: Das neue Smartphone ging ohne Zahlung an der Kasse über den Tresen, den Gerätepreis stotterten die Käufer über die Handyrechnung ab. Rechtlich schlossen die Kunden dabei einen Kreditvertrag ab. Sina Finance meldete das Ende dieses Geschäfts am 24. September exklusiv, die Kundendienste aller drei Konzerne bestätigten den Stopp.[1]
Das Wichtigste in Kürze
- China Mobile (Hebao-Kreditkauf), China Telecom (Orange-Raten) und China Unicom (Wo-Raten) schließen seit dem 24. September keine neuen Ratenverträge für Geräte ab, laufende Verträge bleiben gültig.
- Filialen verkauften die Kredite als Gratis-Handy, ein Zahlungsverzug schlug direkt auf die Kreditauskunft durch.
- Einen offiziellen Grund nennen die Konzerne nicht. Chinas Finanzaufsicht deckelt die Gesamtkosten vermittelter Onlinekredite seit Oktober 2025 auf 24 Prozent im Jahr.
- Ab dem 20. November 2026 fallen in der EU auch zinsfreie Kredite und Kleinkredite bis 200 Euro unter das Verbraucherkreditrecht.
Warum war das 0-Yuan-Handy ein Kredit?
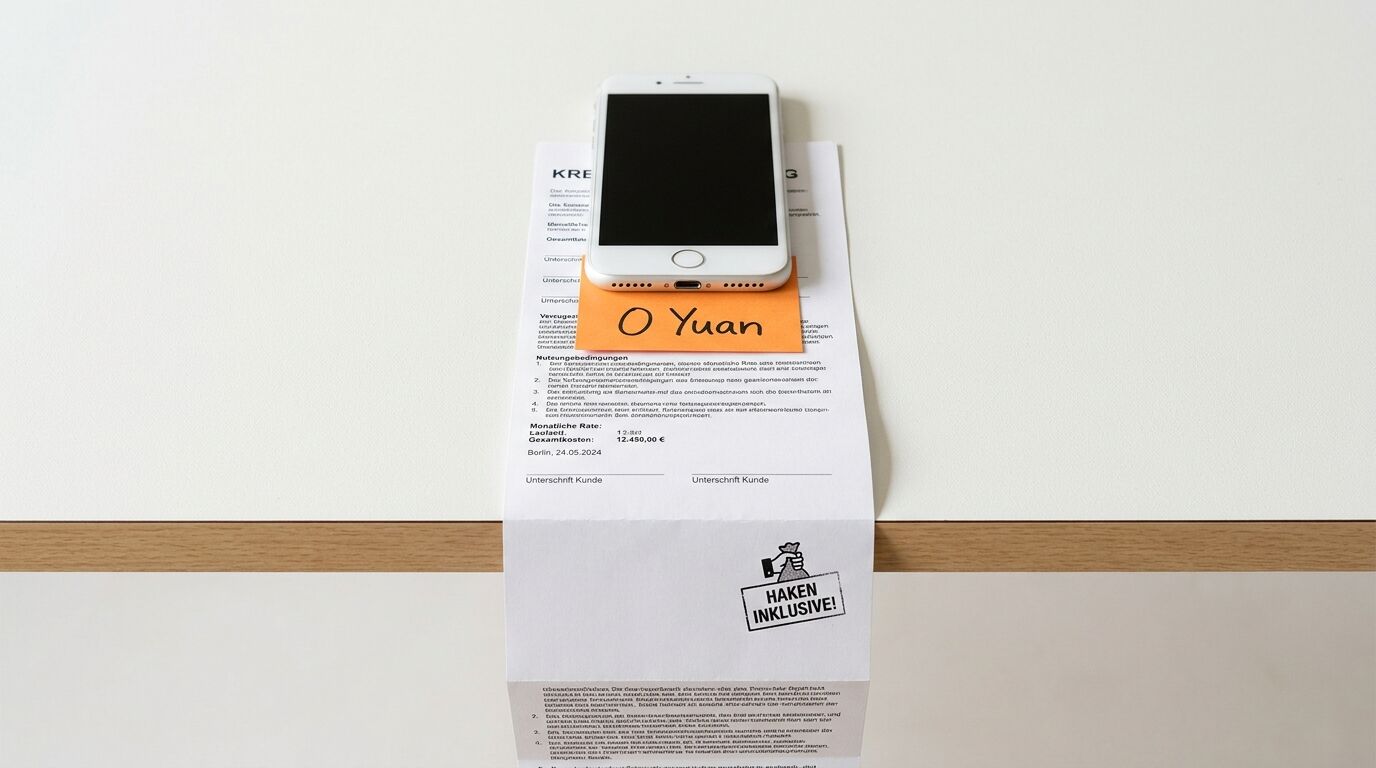
Die Konstruktion verpackte das Darlehen im Handytarif. Kunden unterschrieben einen Mobilfunkvertrag, erhielten sofort das Smartphone und fanden die Kreditrate danach Monat für Monat auf der Telefonrechnung.[1] Auf dem Papier sah das Darlehen damit aus wie ein etwas teurerer Handytarif.
Die Beschwerden häuften sich laut Sina Finance seit Jahren. Filialen vermarkteten den Ratenkauf als Gratis-Aktion, um ihre Verkaufsziele zu erreichen, und schlossen Kredite ab, von denen die Kunden nichts wussten. Blieb eine Rate offen, landete der Verzug in der Kreditauskunft. Die Kundendienste äußern sich knapp: China Mobile nimmt keine neuen Anträge an, China Telecom spricht von einer Produktoptimierung, China Unicom nennt keinen Termin für einen Neustart.[1]
Warum räumen Chinas Netzbetreiber ihren Vertrieb auf?
Das Muster kennen Beobachter aus diesem Sommer. Seit dem 1. August verkaufen dieselben drei Konzerne SIM-Karten nur noch über eigene Apps und Websites, weil Drittplattformen Ausweisdaten nachlässig prüften. Beide Schritte kappen Kanäle, die Neukunden bringen und zugleich Ärger erzeugen. Sinas Beschwerdeportal Heimao zählte 2025 insgesamt 173.629 Klagen über Telekommunikationsdienste, mehr als die Hälfte betraf Tarife und Gebühren.[2]
Die Finanzaufsicht zieht parallel die Zügel an. Seit dem 1. Oktober 2025 müssen Banken bei Krediten, die Onlineplattformen vermitteln, auch Garantie- und Servicegebühren in die Gesamtkosten einrechnen, und diese Kosten dürfen 24 Prozent im Jahr nicht übersteigen.[3] Ob diese Regel den Ausschlag gab, lassen die Netzbetreiber offen. Ein Darlehen, das Verkäufer als Geschenk ausgeben, verträgt sich jedenfalls schlecht mit einer Aufsicht, die versteckte Kosten verbietet.
Der Verkaufshebel fällt in einer schwierigen Phase weg. Bei China Mobile schrumpft der Gewinn aus dem Netzgeschäft bereits, neue Handykunden kosten die Filialen ohne Ratenangebot künftig mehr Überzeugungsarbeit.


Ein Kredit auf der Handyrechnung fühlt sich für den Kunden wie ein Tarif an. Gerade diese Tarnung macht das Modell für Verkäufer bequem und für Aufseher verdächtig.
— Markus Seyfferth, Chefredakteur Dr. Web
Was bedeutet der Stopp für den Ratenkauf in Europa?
Das Verbraucherkreditrecht der EU schließt eine ähnliche Lücke. Ab dem 20. November 2026 erfasst die Richtlinie (EU) 2023/2225, die Deutschland per Gesetz umgesetzt hat, auch zins- und gebührenfreie Kredite, Kleinkredite bis 200 Euro und Buy-now-pay-later-Modelle.[4] Anbieter prüfen dann auch bei der Null-Prozent-Finanzierung die Kreditwürdigkeit. Beruht die Prüfung auf einer automatisierten Bewertung, steht Kunden eine Überprüfung durch einen Menschen zu.
Händler und Shopbetreiber mit Ratenkauf an der Kasse sollten bis November klären, welcher Finanzierungspartner die neuen Informations- und Prüfpflichten übernimmt. Genauso wichtig sind die Provisionen im Verkauf: Belohnen sie Finanzierungsabschlüsse, entsteht derselbe Anreiz wie in Chinas Handyläden. Wie schnell aus bequemem Bezahlen ein Schattenkredit wird, beschreibt unser Beitrag zum BNPL-Risiko. Privatkunden trennen beim Handyvertrag am besten Tarif und Gerätepreis, bevor sie unterschreiben.
Was ist ein 0-Yuan-Handy in China?
Ein 0-Yuan-Handy ist ein Smartphone, das Kunden in Chinas Mobilfunkläden ohne Zahlung an der Kasse mitnehmen. Den Gerätepreis zahlen sie in Raten über die Handyrechnung ab. Rechtlich steckt dahinter ein Kreditvertrag, dessen Verzug in der Kreditauskunft landet.
Gelten bestehende Ratenverträge in China weiter?
Ja. China Mobile, China Telecom und China Unicom nehmen seit dem 24. September 2026 nur keine neuen Anträge mehr an. Bereits abgeschlossene Ratenverträge laufen laut den Kundendiensten unverändert weiter und werden wie vereinbart abbezahlt.
Ab wann gilt das neue Verbraucherkreditrecht in Deutschland?
Ab dem 20. November 2026. Deutschland setzt damit die EU-Richtlinie 2023/2225 um. Dann gelten die Regeln für Verbraucherkredite auch für zins- und gebührenfreie Kredite, Kleinkredite bis 200 Euro und Buy-now-pay-later-Angebote, inklusive Kreditwürdigkeitsprüfung.
Quellen
[1] Sina Finance (新浪财经): „独家 | 三大运营商暂停金融分期业务,‚0元购机‘全面停办“
[2] Heimao (Sina): „黑猫投诉2025年度通讯服务领域投诉数据报告“
[3] Guangming Online (光明网): „互联网助贷新规!借贷综合费率不得超过24%“
[4] Bundesregierung: „Richtlinie über Verbraucherkreditverträge umgesetzt“
Mehr Newshunger?
- Ab 1. August: Chinas Netzbetreiber verkaufen SIM-Karten nur noch selbst
- China öffnet die eSIM: aus einem Handy werden vier Nummern
- China Mobile: Der Netzgewinn schrumpft, das Rechenzentrum wächst
- Token-Tarif fürs Handy: Chinas Netzbetreiber verkaufen KI-Rechenzeit wie Datenvolumen
- Chinas quantensicheres Staatshandy setzt auf Physik, der Westen auf Mathematik
- China widerruft 4.200 Zertifikate für Powerbanks und Akkus