


Im November die Gewerbeanzeige, am 1. Januar die Schlüssel für das übernommene Eiscafé, dazu ein Kredit für die Ablöse: So plant ein Leser von Dr. Web seinen Start in die Selbstständigkeit. In seiner Kalkulation fehlt eine Zeile: Die Alterssicherungskommission will neue Selbstständige in die gesetzliche Rente holen, im ungünstigsten Fall für 768,18 € im Monat, und ab welchem Tag die Pflicht gelten soll, hat bis heute niemand festgelegt.
Ein Klick · kostenlosDr. Web bei Google bevorzugenMarkieren Sie drweb.de als bevorzugte Quelle. Dann sehen Sie unsere Artikel öfter unter den Top-Meldungen.Jetzt hinzufügenUnter unserer News vom 6. September hat er gefragt, mit welchen zusätzlichen Kosten er rechnen muss. Seine Fragen stellen sich allen, die 2027 gründen wollen. Hier beantworten wir diese Fragen nach dem Stand vom 21. Oktober 2026: was beschlossen ist, wen die Pflicht treffen soll, was der Beitrag kosten würde und was Sie jetzt tun können.
Das Wichtigste in Kürze
- Beschlossen ist bislang nichts. Stand 21. Oktober 2026 liegen weder ein Referentenentwurf noch ein Stichtag vor, nur die Empfehlung der Alterssicherungskommission vom 23. Juni 2026.
- Betroffen sind nur Selbstständige, die ab einem Stichtag erstmals starten und keinem Pflichtsystem angehören. Bestandsselbstständige sollen ohne Begründung aussteigen dürfen.
- Mit der Bezugsgröße 2027 läge der volle Regelbeitrag bei 768,18 € im Monat, der halbe für die ersten drei Jahre bei 384,09 €. Bei geringem Gewinn soll ein Beitrag nach Einkommen möglich sein.
- Handwerker mit Eintrag in der Handwerksrolle, Künstler in der Künstlersozialkasse und einige weitere Gruppen sind schon heute pflichtversichert. Für diese Gruppen ändert die Empfehlung wenig.
Aktualisiert am 21. Oktober 2026: Aus der News vom 6. September ist ein Ratgeber geworden. Neu sind der Stand des Gesetzgebungsverfahrens, die Beiträge nach den Rechengrößen 2027, Rechenbeispiele und Antworten zu Handwerk, Mitarbeitern und einer Gewerbeanmeldung vor dem Stichtag.
1 Wie hoch wäre der volle Regelbeitrag mit der Bezugsgröße 2027 und 18,6 % Beitragssatz? Aufklappen ↓
Auflösung aufdecken ↓
2 Wie lange sollen Gründer nach der Empfehlung nur den halben Regelbeitrag zahlen? Aufklappen ↓
Auflösung aufdecken ↓
3 Was sollen Bestandsselbstständige nach der Empfehlung bekommen? Aufklappen ↓
Auflösung aufdecken ↓
4 Welche Selbstständigen sind schon heute rentenversicherungspflichtig? Aufklappen ↓
Auflösung aufdecken ↓
5 Was gilt nach der Empfehlung bei einer zweiten Gründung? Aufklappen ↓
Auflösung aufdecken ↓
Warum kommt die Rentenpflicht überhaupt?
Die Alterssicherungskommission will Lücken in der Altersvorsorge von Selbstständigen schließen und mehr Beitragszahler in die gesetzliche Rente holen. Bundeskanzler Friedrich Merz und Arbeitsministerin Bärbel Bas wollen die Vorschläge der Kommission umsetzen.
Die Rentenpflicht für Selbstständige geht auf die Alterssicherungskommission zurück, die ihren Bericht am 23. Juni 2026 vorlegte.[1]
Am 2. Juli erklärte der Koalitionsausschuss, alle 33 Empfehlungen vollständig und zügig umsetzen zu wollen. Nach den Worten von Merz soll das Gesetzgebungsverfahren bis Ende 2026 abgeschlossen sein.
Millionen Selbstständige zahlen bislang in kein verpflichtendes Alterssicherungssystem ein.[1] An dieser Lücke setzt die Kommission an, deren 33 Empfehlungen auch den Sonderstatus der Minijobs betreffen. Das erklärte Ziel lautet, Altersarmut vorzubeugen. Im Bericht selbst fällt die Diagnose vorsichtiger aus. Nur ein kleiner Teil der Selbstständigen betreibe keinerlei Altersvorsorge, schreibt die Kommission, verlässliche Daten zum Umfang privater Vorsorge fehlten allerdings. Trotzdem seien viele Selbstständige im Alter auf Grundsicherung angewiesen.
Neue Pflichtversicherte zahlen zunächst nur ein und beziehen noch lange keine Rente. Nach der Rechnung der Kommission könnte der Beitragssatz dadurch mittelfristig um 0,5 Prozentpunkte sinken, das Sicherungsniveau um bis zu 0,6 Prozentpunkte steigen. Langfristig schrumpft dieser Effekt, den Fachleute Einführungsgewinn nennen, weil die neuen Versicherten selbst Ansprüche aufbauen.
Als Idealbild nennt die Kommission eine Erwerbstätigenversicherung, in die neben Angestellten auch Selbstständige, Beamte, Abgeordnete und Vorstände von Aktiengesellschaften einzahlen. Abgeordnete und Vorstände will das Gremium ebenfalls ab einem Stichtag einbeziehen. Für Beamte empfiehlt der Bericht, Reformen der Rente wirkungsgleich auf die Pensionen zu übertragen und weniger zu verbeamten.
Neue Beitragszahler könnten den Beitragssatz mittelfristig um 0,5 Prozentpunkte senken, langfristig schrumpft dieser Effekt wieder. Der Koalitionsausschuss hat sich hinter alle 33 Empfehlungen gestellt.
Was ist bis heute beschlossen?
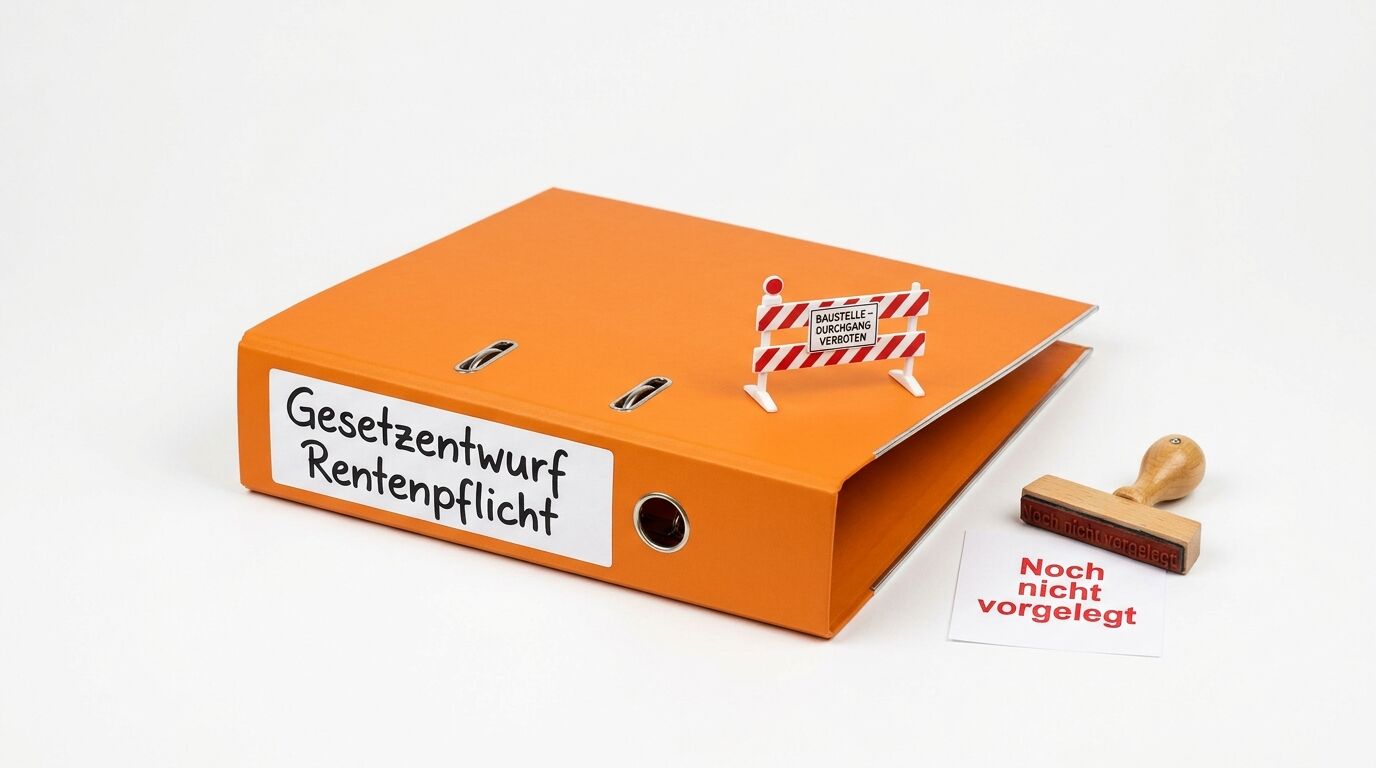
Nichts. Stand 21. Oktober 2026 liegt weder ein Referentenentwurf noch ein Kabinettsbeschluss vor, und einen Stichtag hat die Bundesregierung nicht genannt.
Die Übersicht der Gesetzesvorhaben beim Bundesministerium für Arbeit und Soziales führt am 21. Oktober kein Vorhaben zur Rentenpflicht für Selbstständige. Im Verfahren steht dort zur Rente nur die Sozialversicherungsrechengrößen-Verordnung 2027, die die Bundesregierung am 7. Oktober dem Bundesrat zuleitete. Die Verordnung legt die Bezugsgröße fest, aus der sich der Regelbeitrag errechnet, regelt aber keine neue Versicherungspflicht.
Die Kommission hält ihre Empfehlung für „sofort und ohne Übergangsfristen umsetzbar“.
Auf den Referentenentwurf folgen die Anhörung der Verbände, der Kabinettsbeschluss, die Stellungnahme des Bundesrats, drei Lesungen im Bundestag und der zweite Durchgang im Bundesrat. Für ein Gesetz, das schon am 1. Januar 2027 gelten soll, bleiben ab heute gut zehn Wochen. Das Ziel von Merz, das Verfahren bis Ende 2026 abzuschließen, setzt einen Entwurf in den nächsten Tagen voraus.
Die Bundesarbeitsgemeinschaft Selbstständigenverbände (BAGSV) verlangt in einem Brief an Ministerin Bas, die Rentenpflicht nur zusammen mit einer Reform der Statusfeststellung und der Beitragsbemessung einzuführen. Auch das Ministerium habe stets betont, beide Gesetze müssten zeitgleich und aufeinander abgestimmt beschlossen werden, schreibt die BAGSV.
Was der Entwurf klären muss
Sechs Punkte lässt die Empfehlung offen, erst der Referentenentwurf entscheidet über sie:
- Offen ist der Stichtag, der Neugründer vom Bestand trennt.
- Das Gesetz muss bestimmen, welcher Vorgang als Aufnahme der Tätigkeit zählt: Gewerbeanzeige, erster Umsatz oder Betriebsübernahme.
- Offen ist, ob der Beitrag nach Einkommen am Gewinn ansetzt und ob eine Untergrenze wie heute der Mindestbeitrag gilt.
- Ungeklärt bleibt, wie Bestandsselbstständige ihr Opt-out erklären und ihren Status nachweisen.
- Das Verhältnis zur heutigen Pflicht nach § 2 SGB VI, etwa für Handwerker und Lehrer, regelt die Empfehlung nicht.
- Offen ist, ob die Reform der Statusfeststellung im selben Paket kommt.


Ein Vorhaben zur Rentenpflicht für Selbstständige führt die Übersicht der Gesetzesvorhaben beim Bundesarbeitsministerium am 21. Oktober 2026 nicht.
Wie hoch ist der Beitrag wirklich?
Im ungünstigsten Fall zahlen Gründer 768,18 € im Monat, in den ersten drei Jahren 384,09 €. Beide Werte folgen aus der Bezugsgröße 2027 und einem Beitragssatz von 18,6 %. Bei geringem Gewinn soll ein niedrigerer Beitrag nach Einkommen möglich sein.
Die kursierenden 735,63 € sind kein neuer Sondertarif, sondern der bestehende Regelbeitrag der gesetzlichen Rentenversicherung für 2026, berechnet aus 18,6 % der Bezugsgröße von 3.955 €.[2] Diesen Betrag zahlen heute schon pflichtversicherte Handwerker. Am Regelbeitrag für Handwerker soll sich nach dem Bericht der Kommission auch der Beitrag der neu Pflichtversicherten orientieren.
Für 2027 steigt die Bezugsgröße auf 4.130 € im Monat. So steht der Wert in der Rechengrößen-Verordnung der Bundesregierung (Bundesrat-Drucksache 576/26), der Bundesrat muss noch zustimmen.
Bleibt der Beitragssatz bei 18,6 %, wie die Deutsche Rentenversicherung im Juni für die Zeit bis Ende 2027 ankündigte, ergeben sich ein Regelbeitrag von 768,18 € und ein halber Regelbeitrag von 384,09 €.
Ab 2028 wird die Rente für alle Beitragszahler teurer. Alexander Gunkel, Vorsitzender des Bundesvorstands der Deutschen Rentenversicherung, hält dann eine Anhebung des Beitragssatzes auf 19,9 % für erforderlich.
Bei geringerem Gewinn ist stattdessen ein einkommensgerechter Beitrag möglich, gegen Vorlage des letzten Einkommensteuerbescheids. Die Kommission spricht von einem Beitrag, der sich am steuerpflichtigen Einkommen orientiert und Selbstständige mit Einkünften deutlich unter der Bezugsgröße vor Überlastung schützen soll. Was davon netto übrig bleibt, zeigt unser Überblick zum Gehalt Selbstständiger, Wege zur Entlastung nennt der Ratgeber zur Einkommensteuerlast.
Nach oben begrenzt die Beitragsbemessungsgrenze den Beitrag nach Einkommen. Die Grenze steigt 2027 auf 8.850 € im Monat, mehr als 1.646,10 € würde der Beitrag damit auch bei hohem Gewinn nicht betragen.
Nach der Rechnung der BAGSV lohnt in den ersten drei Jahren der halbe Regelbeitrag, sobald der Gewinn über der halben Bezugsgröße liegt, 2027 also über 2.065 € im Monat. Ab dem vierten Jahr lohnt der volle Regelbeitrag erst ab einem Gewinn über 4.130 €.
Bei der Bemessung nach Einkommen sieht der Verband einen Haken: Der Gewinn eines Selbstständigen enthalte anders als ein Bruttogehalt den rechnerischen Arbeitgeberanteil, die Berechnungsgrundlage liege deshalb um mindestens 20 % höher als bei Angestellten.


Bei geringem Gewinn soll ein Beitrag nach Einkommen möglich sein, nach heutiger Systematik 18,6 % des Gewinns, mindestens 117,74 € im Monat.
Neu oder Bestand: Wen trifft es?
Pflichtversichert werden sollen Selbstständige, die ab einem noch offenen Stichtag erstmals gründen und keinem anderen Pflichtsystem angehören. Bestandsselbstständige sollen ohne Begründung aussteigen dürfen.
„Die Kommission empfiehlt, künftig alle nicht obligatorisch abgesicherten Selbständigen, die ihre Tätigkeit ab einem Stichtag neu aufnehmen, verpflichtend und ohne Opt-out in die GRV einzubeziehen.“
Alterssicherungskommission, Empfehlung 22
Für Neu-Selbstständige ab dem Stichtag soll die gesetzliche Rente zur Pflicht werden, nach dem Kommissionsvorschlag ohne Opt-out, also ohne Recht auf Befreiung, aber mit drei Jahren Karenzzeit zum halben Regelbeitrag. Bestandsselbstständige sollen dagegen wählen dürfen. Umstritten bleibt der Plan trotzdem, denn die Versicherungsbranche pocht auf eine Wahlfreiheit zwischen gesetzlicher und privater Vorsorge, wie sie auch der Koalitionsvertrag vorsieht. Wie diese private Vorsorge aussehen kann, zeigt unser Ratgeber zur Altersvorsorge für Selbstständige.
Neu im Sinne der Empfehlung ist nur die erstmalige Aufnahme einer selbstständigen Tätigkeit im Erwerbsleben. Eine zweite Gründung bringt keine weitere Karenzzeit.
Nicht obligatorisch abgesichert heißt: Die Person zahlt heute in kein Pflichtsystem ein. Außen vor bleiben damit Freiberufler mit berufsständischem Versorgungswerk, Landwirte in der Alterskasse sowie Künstler und Publizisten in der Künstlersozialkasse.
Ebenfalls schon versichert sind die Gruppen, die nach § 2 SGB VI rentenversicherungspflichtig sind, darunter Hebammen und Handwerker mit Eintrag in die Handwerksrolle.
Rund 3,5 Millionen Bestandsselbstständige zählt die BAGSV. Die Kommission will auch den Bestand versichern, ihm aber ein voraussetzungsloses Opt-out einräumen, aus Rücksicht auf laufende Vorsorgeverträge. Die BAGSV erwartet, dass annähernd alle Bestandsselbstständigen das Opt-out nutzen, und rät deshalb, den Bestand gar nicht erst zu erfassen. Zum Vergleich verweist der Verband auf die Minijobs: Obwohl dort die Arbeitgeber den Großteil des Rentenbeitrags übernehmen, entscheiden sich 80 % der Minijobber gegen die Rentenversicherung.
Was der Koalitionsvertrag anders vorsah
Über eine Altersvorsorgepflicht für Selbstständige diskutiert die Politik seit 2012. Der aktuelle Koalitionsvertrag und seine Vorgänger sahen nach Darstellung der BAGSV eine Wahlfreiheit vor: gesetzliche Rente oder private Vorsorge, etwa über die Basisrente oder ein Altersvorsorgedepot. Die Kommission streicht diese Wahl für Neugründer, aus der Altersvorsorgepflicht wird damit eine Rentenversicherungspflicht.
Die BAGSV rechnet deshalb mit erheblichem Widerstand, vor allem solange künftige Abgeordnete und Beamte nicht ebenfalls einzahlen.
Handwerk: schon heute Pflicht
Gewerbetreibende mit Eintrag in die Handwerksrolle sind nach § 2 Satz 1 Nr. 8 SGB VI seit Jahrzehnten rentenversicherungspflichtig, auch mit eigenen Angestellten.
Die Handwerksrolle verzeichnet die Betriebe der zulassungspflichtigen Handwerke nach Anlage A der Handwerksordnung, etwa Bäcker und Konditoren. Für diese Betriebe gilt in den ersten drei Kalenderjahren nach dem Jahr der Gründung bereits heute der halbe Regelbeitrag.
Speiseeishersteller stehen in Anlage B der Handwerksordnung bei den handwerksähnlichen Gewerben und brauchen keinen Meisterbrief. Liegt der Schwerpunkt eines Betriebs auf Konditorarbeiten wie Torten, verlangt die Handwerkskammer Dortmund dagegen den Eintrag in die Handwerksrolle, und reine Gastronomie gehört zur IHK. Rentenversicherungspflichtig macht nach heutigem Recht nur der Eintrag in die Handwerksrolle.
Welche Pflicht künftig vorgeht, die heutige nach § 2 SGB VI oder die neue für alle Selbstständigen, lässt die Empfehlung offen. Die BAGSV schlägt vor, die unterschiedlichen Regeln bei der Gelegenheit zu vereinheitlichen.
Mitarbeiter zählen heute, in der Empfehlung nicht
Im geltenden Recht hängt die Versicherungspflicht bei einigen Gruppen davon ab, ob diese Selbstständigen Personal beschäftigen. Selbstständige Lehrer, Pflegekräfte und Selbstständige, die auf Dauer im Wesentlichen für einen einzigen Auftraggeber arbeiten, sind nach § 2 SGB VI nur versichert, solange sie regelmäßig keinen versicherungspflichtigen Arbeitnehmer beschäftigen. Minijobber zählen dabei nicht als Arbeitnehmer. Handwerker sind unabhängig von ihren Angestellten versichert.
Die Empfehlung 22 unterscheidet nicht nach Mitarbeitern, ihr Wortlaut erfasst alle nicht obligatorisch abgesicherten Selbstständigen. Ein Gründer, der zunächst allein arbeitet und später Personal einstellt, bliebe danach versicherungspflichtig. Ob das Gesetz Arbeitgeber anders behandelt, zeigt erst der Entwurf.
- Neugründer ab dem Stichtag sollen ohne Ausweg in die gesetzliche Rente.
- Bestandsselbstständigen, nach Zählung der BAGSV rund 3,5 Millionen, bleibt das Opt-out.
- Handwerker der Anlage A, Künstler und Freiberufler mit Versorgungswerk sind schon abgesichert.
- Mitarbeiter spielen nach dem Wortlaut der Empfehlung keine Rolle.
Gilt eine Gewerbeanmeldung vor dem Stichtag als Bestand?
Offen. Die Kommission knüpft an den Tag an, an dem jemand seine selbstständige Tätigkeit aufnimmt. Ob dafür die Gewerbeanzeige, der erste Umsatz oder die Übernahme eines Betriebs zählt, legt erst das Gesetz fest.
Unser Leser meldet sein Gewerbe im November 2026 an und übernimmt den Betrieb am 1. Januar 2027. Liegt der Stichtag auf diesem 1. Januar und zählt die Anmeldung, gälte er als Bestandsselbstständiger mit Opt-out. Zählt die tatsächliche Aufnahme des Betriebs, wäre er Neugründer und pflichtversichert. Übergangsregeln hat die Bundesregierung bisher nicht genannt. Der Verband der Gründer und Selbstständigen (VGSD) vermutet, dass die Rentenversicherung den Bestand über Einkommensteuerbescheide und gemeldete Umsätze prüfen könnte. Eine Regel dazu existiert noch nicht. Ob eine Gewerbeanzeige ohne Geschäftsbetrieb den Bestandsstatus sichert, kann heute niemand verbindlich sagen.
Aus Panik ein Gewerbe anzumelden heißt, eine Kommissionsempfehlung mit einem Gesetz zu verwechseln. Bis ein Referentenentwurf vorliegt, ändert sich für niemanden ein Cent.
Michael Dobler, Herausgeber Dr. Web
Für heute pflichtversicherte Selbstständige gilt der halbe Regelbeitrag bis zum Ablauf von drei Kalenderjahren nach dem Jahr der Aufnahme (§ 165 SGB VI). Ein Start im Dezember 2026 brächte so drei Jahre und einen Monat zum halben Beitrag, ein Start im Januar 2027 fast vier Jahre. Ob das neue Gesetz diese Zählweise übernimmt, ist offen, die Kommission spricht nur von drei Jahren.
Für unseren Leser hieße das nach heutiger Zählweise: Mit einem Start im November 2026 liefe der halbe Beitrag bis Ende 2029, mit einem Start im Januar 2027 bis Ende 2030. Wer mehr einzahlen will, darf schon heute auf Antrag den vollen Regelbeitrag wählen.
Ob eine Anmeldung vor dem Stichtag vor der Pflicht schützt, entscheidet erst das Gesetz. Eine Gewerbeanzeige allein wegen des Stichtags bleibt deshalb eine Wette ohne bekannte Regeln.
Mit welchen Beiträgen müssen Gründer rechnen?
Der Gewinn entscheidet: Unter 2.065 € im Monat ist der Beitrag nach Einkommen günstiger, darüber zahlen Gründer nach den Werten für 2027 in den ersten drei Jahren höchstens 384,09 € und danach höchstens 768,18 €.
Die Tabelle rechnet mit den Werten für 2027 und der heutigen Systematik für pflichtversicherte Selbstständige: 18,6 % des Gewinns, mindestens aber 18,6 % der Geringfügigkeitsgrenze von 633 €, also ein Mindestbeitrag von 117,74 €. Ob das neue Gesetz eine solche Untergrenze übernimmt, steht noch nicht fest.
| Gewinn im Monat | Beitrag nach Einkommen | Jahr 1 bis 3, günstigster Weg | Ab Jahr 4, günstigster Weg |
|---|---|---|---|
| 500 € | 117,74 € (Mindestbeitrag) | 117,74 € | 117,74 € |
| 1.000 € | 186,00 € | 186,00 € | 186,00 € |
| 2.000 € | 372,00 € | 372,00 € | 372,00 € |
| 3.000 € | 558,00 € | 384,09 € (halber Regelbeitrag) | 558,00 € |
| 5.000 € | 930,00 € | 384,09 € (halber Regelbeitrag) | 768,18 € (Regelbeitrag) |
Aufs Jahr gerechnet kostet der halbe Regelbeitrag 4.609,08 €, der volle 9.218,16 €. Über die drei Jahre der Karenzzeit summiert sich der halbe Beitrag nach den Werten von 2027 auf 13.827,24 €. Tatsächlich fällt die Summe höher aus, weil die Bezugsgröße jedes Jahr mit den Löhnen steigt und der Beitragssatz 2028 nach oben gehen soll.
Die Bemessung nach Einkommen hinkt hinterher, denn maßgeblich ist bei heutigen Pflichtversicherten der letzte Einkommensteuerbescheid, den die Rentenversicherung so lange zugrunde legt, bis ein neuer vorliegt. Ein gutes Gründungsjahr erhöht den Beitrag also erst, sobald der Bescheid dafür eintrifft, ein schlechtes senkt ihn ebenso verspätet.
Für das Geld erwerben Versicherte Anwartschaften auf eine Rente, dazu Schutz bei Erwerbsminderung und für Hinterbliebene. Die Kommission hebt hervor, dass die Rentenversicherung diese Lebensrisiken mit abdeckt. Kranken- und Pflegeversicherung kommen für Selbstständige obendrauf, ebenfalls zum vollen Satz aus eigener Tasche.
Was der Beitrag später bringt
Ein Jahr mit vollem Regelbeitrag bringt nach den Werten für 2027 rund 0,93 Entgeltpunkte, denn die Bezugsgröße von 49.560 € im Jahr liegt unter dem vorläufigen Durchschnittsentgelt von 53.452 €. Beim aktuellen Rentenwert von 42,52 € entspricht ein solches Jahr rund 39 € Monatsrente, ein Jahr mit halbem Regelbeitrag rund 20 €. Ein Gründer, der mit 35 startet und bis 67 einzahlt, käme mit drei Karenzjahren und 29 vollen Jahren auf gut 28 Entgeltpunkte, nach heutigem Wert rund 1.200 € Rente im Monat vor Steuern und Krankenversicherung.
Anspruch auf eine Altersrente entsteht erst nach fünf Beitragsjahren, der allgemeinen Wartezeit. Für eine Rente wegen Erwerbsminderung verlangt das Gesetz zusätzlich drei Jahre Pflichtbeiträge in den letzten fünf Jahren vor dem Leistungsfall.
Gründer, die mit 384,09 € im Monat für die ersten drei Jahre und dem vollen Regelbeitrag danach kalkulieren, sind auf der sicheren Seite. Ein Jahr voller Beitrag bringt nach heutigen Werten rund 39 € Monatsrente.
Was sollten Selbstständige jetzt tun?
Gründer kalkulieren mit dem ungünstigsten Fall, klären ihren Status bei Kammer und Rentenversicherung und lassen sich beraten. Bestandsselbstständige bewahren ihre Nachweise auf und warten den Referentenentwurf ab.
Kurzfristig ändert sich nichts, eine übereilte Gewerbeanmeldung allein wegen des Stichtags lohnt den Aufwand nicht. Für den ohnehin geplanten Start in die Selbstständigkeit liefert unser Leitfaden zur Unternehmensgründung die Grundlagen.
Bestandsselbstständige sollten die Debatte um Bestandsschutz und Opt-out verfolgen, eine ähnliche Debatte läuft um die Krankenversicherung für Selbstständige. Die eigene Altersvorsorge gehört unabhängig vom Gesetz auf den Prüfstand. Den nächsten Meilenstein markiert der Referentenentwurf, der den Stichtag festlegt.
Für Gründer vor dem Start
Setzen Sie im Finanzplan für die ersten drei Jahre 384,09 € im Monat an und danach den vollen Regelbeitrag.
Fällt die Pflicht später milder aus oder trifft Sie gar nicht, bleibt das Geld als Polster im Betrieb. Klären Sie außerdem mit der Handwerkskammer oder der IHK, ob Ihr Betrieb in die Handwerksrolle gehört, denn dann sind Sie schon heute rentenversicherungspflichtig.
Für Bestandsselbstständige
Bewahren Sie Gewerbeanzeige, Steuerbescheide und Rechnungen der ersten Monate auf. Diese Unterlagen belegen im Zweifel, seit wann Sie selbstständig arbeiten. Laufende Vorsorgeverträge zu kündigen, bevor das Gesetz steht, ergibt keinen Sinn: Die Kommission will Bestandsselbstständigen gerade wegen dieser Verträge das Opt-out lassen.
Wo Sie eine verbindliche Auskunft bekommen
Zur geltenden Rechtslage, etwa zur Pflicht für Handwerker oder zum halben Regelbeitrag, beraten die Deutsche Rentenversicherung und ihre Auskunfts- und Beratungsstellen kostenlos. Für das geplante Gesetz kann bis zum Entwurf niemand verbindlich Auskunft geben, auch die Rentenversicherung nicht. Bei der Einordnung zwischen Handwerk und Gastronomie hilft die zuständige Kammer, bei der Steuer ein Steuerberater.
Unsere Einschätzung: Mit Karenzzeit und Beitrag nach Einkommen bleibt die geplante Pflicht für die meisten Gründer bezahlbar.
Das größere Problem ist der fehlende Stichtag. Gründer unterschreiben zum Jahreswechsel Kredite und Pachtverträge, ohne zu wissen, ob 384 € oder gar kein Rentenbeitrag in ihre Rechnung gehört. Ein Stichtag, der erst kurz vor dem Inkrafttreten des Gesetzes feststeht, ließe Gründern keine Zeit zum Umplanen.
- Kalkulieren Sie mit 384,09 € in den ersten drei Jahren und dem vollen Regelbeitrag danach.
- Klären Sie mit Kammer und Rentenversicherung, ob Sie schon heute pflichtversichert sind.
- Bewahren Sie als Bestandsselbstständiger alle Belege zum Beginn Ihrer Tätigkeit auf.
Glossar: 12 wichtige Fachbegriffe zur Rentenpflicht für Selbstständige
Alterssicherungskommission
Die Alterssicherungskommission ist das Expertengremium, das im Auftrag der Bundesregierung Vorschläge für die Zukunft der Rente erarbeitet hat. Der Bericht der Kommission vom 23. Juni 2026 enthält 33 Empfehlungen, darunter die Rentenpflicht für neue Selbstständige. Am Tisch saßen auch Vertreter von CDU, CSU und SPD.
Bestandsselbstständige
Bestandsselbstständige sind Menschen, die schon vor dem künftigen Stichtag selbstständig arbeiten. Nach der Empfehlung der Kommission fallen auch Bestandsselbstständige in die Versicherungspflicht, dürfen sich aber ohne Begründung befreien lassen. Wie Selbstständige den Bestand nachweisen, regelt erst das Gesetz.
Bezugsgröße
Die Bezugsgröße entspricht ungefähr dem Durchschnittsentgelt aller Rentenversicherten im vorletzten Jahr. Die Bundesregierung schreibt den Wert jährlich per Verordnung fort: 2026 beträgt die Bezugsgröße 3.955 € im Monat, für 2027 sind 4.130 € vorgesehen. Multipliziert mit dem Beitragssatz ergibt die Bezugsgröße den Regelbeitrag.
Einführungsgewinn
Ein Einführungsgewinn entsteht, sobald neue Gruppen in die Rentenversicherung einzahlen, aber noch lange keine Rente beziehen. Die Kommission rechnet mittelfristig mit einem um 0,5 Prozentpunkte niedrigeren Beitragssatz. Später relativiert sich der Effekt, weil auch die neuen Versicherten Ansprüche erwerben.
Einkommensgerechter Beitrag
Der einkommensgerechte Beitrag bemisst sich nach dem tatsächlichen Gewinn statt nach der Bezugsgröße. Den Gewinn weisen pflichtversicherte Selbstständige heute mit dem letzten Einkommensteuerbescheid nach. Für die geplante Rentenpflicht empfiehlt die Kommission diesen Weg als Alternative für alle, deren Einkünfte deutlich unter der Bezugsgröße liegen.
Geringfügigkeitsgrenze
Die Geringfügigkeitsgrenze markiert die Verdienstobergrenze für Minijobs. Die Grenze hängt am Mindestlohn und steigt von 603 € im Jahr 2026 auf 633 € im Jahr 2027. Für pflichtversicherte Selbstständige bestimmt dieser Wert heute den Mindestbeitrag zur Rentenversicherung.
Handwerksrolle
Die Handwerksrolle ist das Verzeichnis der Handwerkskammer für Betriebe der zulassungspflichtigen Handwerke nach Anlage A der Handwerksordnung, etwa Bäcker, Konditoren oder Elektrotechniker. Selbstständige mit Eintrag sind schon heute rentenversicherungspflichtig. Handwerksähnliche Gewerbe nach Anlage B, etwa Speiseeishersteller, fallen nicht darunter.
Karenzzeit
Die Karenzzeit ist eine Schonfrist für Gründer. Nach der Empfehlung der Kommission zahlen neue Selbstständige drei Jahre lang nur den halben Regelbeitrag. Gelten soll die Schonfrist nur für die erste Gründung im Erwerbsleben, eine Kette von Neugründungen verlängert die Frist nicht.
Opt-out
Das Opt-out bezeichnet das Recht, aus einer Versicherungspflicht auszusteigen. Bestandsselbstständige sollen dieses Recht nach der Empfehlung voraussetzungslos erhalten, also ohne Gründe oder eine private Vorsorge nachzuweisen. Neugründern verwehrt die Kommission das Opt-out, während der Koalitionsvertrag eine Wahlfreiheit vorsah.
Referentenentwurf
Der Referentenentwurf ist die erste ausformulierte Fassung eines Gesetzes aus dem zuständigen Ministerium, hier dem Bundesministerium für Arbeit und Soziales. Verbände und Länder nehmen dazu Stellung, bevor das Kabinett entscheidet. Erst dieser Entwurf wird den Stichtag und die Beitragsregeln der Rentenpflicht enthalten.
Regelbeitrag
Der Regelbeitrag ist der Standardbeitrag pflichtversicherter Selbstständiger zur Rentenversicherung, berechnet als Beitragssatz mal Bezugsgröße. 2026 liegt er bei 735,63 € im Monat. Mit der Bezugsgröße 2027 und einem Beitragssatz von 18,6 % ergäben sich 768,18 €.
Stichtag
Der Stichtag trennt künftige Pflichtversicherte von Bestandsselbstständigen. Selbstständige, die vor diesem Tag gestartet sind, erhalten das Opt-out, spätere Gründer werden ohne Ausweg versichert. Die Kommission hat kein Datum genannt, das Gesetz muss den Tag festlegen und bestimmen, welcher Vorgang als Aufnahme der Tätigkeit zählt.
FAQ: Rentenpflicht für Selbstständige: Was Gründer ab 2027 zahlen müssten
Ist die Rentenpflicht für Selbstständige ab 2027 beschlossen?
Nein. Stand 21. Oktober 2026 liegt nur die Empfehlung der Alterssicherungskommission vom 23. Juni 2026 vor. Ein Referentenentwurf des Arbeitsministeriums liegt nicht vor, einen Stichtag hat die Bundesregierung nicht genannt. Bundeskanzler Friedrich Merz will das Gesetzgebungsverfahren bis Ende 2026 abschließen.
Wie viel kostet die Rentenpflicht Gründer im Monat?
Nach den Werten für 2027 höchstens 384,09 € in den ersten drei Jahren und danach 768,18 € im Monat, sofern der Beitragssatz bei 18,6 % bleibt. Bei geringem Gewinn soll ein Beitrag nach Einkommen möglich sein, nach heutiger Systematik 18,6 % des Gewinns, mindestens 117,74 €.
Muss ich als bereits Selbstständiger in die gesetzliche Rente?
Nach der Empfehlung nicht dauerhaft. Bestandsselbstständige sollen zwar versicherungspflichtig werden, sich aber ohne Begründung befreien lassen können. Das Opt-out soll laufende Vorsorgeverträge schützen. Wie der Bestand nachzuweisen ist, legt erst das Gesetz fest.
Gilt die Pflicht auch für Selbstständige mit Mitarbeitern?
Nach dem Wortlaut der Empfehlung ja. Die Kommission unterscheidet nicht nach Mitarbeitern und spricht von allen nicht obligatorisch abgesicherten Selbstständigen. Im heutigen Recht entfällt die Rentenpflicht dagegen etwa für selbstständige Lehrer oder Selbstständige mit nur einem Auftraggeber, sobald sie einen versicherungspflichtigen Arbeitnehmer beschäftigen.
Schützt eine Gewerbeanmeldung vor dem Stichtag vor der Pflicht?
Offen. Die Kommission knüpft an die Aufnahme der selbstständigen Tätigkeit an. Ob dafür die Gewerbeanzeige, der erste Umsatz oder die Übernahme eines Betriebs zählt, regelt erst das Gesetz. Übergangsregeln hat die Bundesregierung bisher nicht genannt.
Sind Handwerker schon heute rentenversicherungspflichtig?
Ja, sofern Handwerker mit einem zulassungspflichtigen Handwerk der Anlage A in die Handwerksrolle eingetragen sind, etwa als Bäcker oder Konditor. Handwerksähnliche Gewerbe wie Speiseeishersteller zählen nicht dazu. In den ersten drei Kalenderjahren nach dem Jahr der Gründung zahlen pflichtversicherte Handwerker den halben Regelbeitrag.
Quellen
12 Quellen anzeigenQuellen ausblendenabgerufen am 21.10.2026
- BundesregierungFAQ zum Bericht der Alterssicherungskommission
- Deutsche RentenversicherungRegelbeitrag
- [3] AlterssicherungskommissionEmpfehlungen der Alterssicherungskommission, Bericht vom 23.06.2026, Empfehlungen 21 und 22
- [4] BundesratDrucksache 576/26 vom 07.10.2026: Sozialversicherungsrechengrößen-Verordnung 2027
- [5] Deutsche RentenversicherungPressemitteilung vom 11.06.2026: Finanzentwicklung der Rentenversicherung
- [6] Bundesministerium für Arbeit und SozialesGesetze und Gesetzesvorhaben
- [7] Bundesarbeitsgemeinschaft SelbstständigenverbändeStellungnahme zu den Empfehlungen der Alterssicherungskommission, Brief an Bundesministerin Bärbel Bas
- [8] VGSDFAQ zur Rentenreform: Was Selbstständige jetzt wissen müssen
- [9] Bundesamt für JustizSozialgesetzbuch VI, § 2 Selbständig Tätige
- [10] Bundesamt für JustizSozialgesetzbuch VI, § 165 Selbständig Tätige (beitragspflichtige Einnahmen)
- [11] Bundesamt für JustizHandwerksordnung, Anlage B
- [12] Handwerkskammer DortmundMerkblatt Herstellung von Nahrungsmitteln
Mehr Newshunger?
- Altersvorsorge für Unternehmer: goldene Nüsse satt oder Altersarmut?
- Von Projekt zu Pension: So sichern Sie Ihre Zukunft ab
- Den Arbeitgeberanteil erwirtschaften Sie selbst
- Minijob-Reform: Rentenkommission will Sonderstatus abschaffen
- Krankenversicherung Selbstständige: Gleichstellung gefordert
- Gehalt Selbstständiger: Wieviel Umsatz für 3000 netto
3 Kommentare
Guten Tag,
ich hätte eine Frage zur geplanten Altersvorsorge- bzw. Rentenversicherungspflicht für Selbstständige ab 2027.
Ich plane, zum 1. Januar 2027 die Piccola Gelateria & Caffetteria in Köln. Die Gewerbeanmeldung ist für November 2026 vorgesehen. In der Anfangsphase möchte ich den Betrieb selbst führen und später Mitarbeiter beschäftigen.
Da ich bereits finanzielle Verpflichtungen aus der Betriebsübernahme und den aufgenommenen Krediten habe, möchte ich frühzeitig klären, welche zusätzlichen Kosten möglicherweise auf mich zukommen.
Könnten Sie mir bitte mitteilen, ob Ihnen hierzu bereits verlässliche Informationen vorliegen und wie die geplante Regelung meinen Fall betreffen könnte?
Insbesondere interessieren mich folgende Fragen:
– Ist die Einführung einer verpflichtenden Altersvorsorge für Selbstständige ab 2027 bereits gesetzlich beschlossen?
– Welche Regelungen könnten für neu gegründete Einzelunternehmen wie eine Gelateria gelten?
– Sind Ermäßigungen für Gründer, einkommensabhängige Beiträge oder Befreiungsmöglichkeiten vorgesehen?
– Macht es einen Unterschied, ob ich Mitarbeiter beschäftige oder zunächst allein tätig bin?
– Gibt es Übergangsregelungen, wenn ich das Gewerbe bereits im November 2026 anmelde, den regulären Betrieb aber erst am 1. Januar 2027 übernehme?
– Können Sie mir eine Einschätzung geben, mit welchen monatlichen Beiträgen ich im ungünstigsten Fall rechnen müsste?
Mir ist eine angemessene Altersvorsorge wichtig. Gleichzeitig muss ich sicherstellen, dass die laufenden Kosten für meinen Betrieb wirtschaftlich tragbar bleiben.
Ich wäre Ihnen dankbar, wenn Sie mir hierzu eine kurze Einschätzung geben könnten oder mir mitteilen, an welche zuständige Stelle ich mich für eine verbindliche Auskunft wenden sollte.
Vielen Dank im Voraus.
Mit freundlichen Grüßen
Marc
Hallo Marc,
vielen Dank für Ihre ausführliche Frage.
Beschlossen ist die Rentenpflicht für Selbstständige bislang nicht. Grundlage ist der Bericht der Alterssicherungskommission vom 23. Juni 2026. Bundeskanzler Friedrich Merz und Arbeitsministerin Bärbel Bas wollen die Empfehlungen umsetzen, einen Gesetzentwurf hat das Bundesarbeitsministerium aber noch nicht vorgelegt. In der Übersicht der Gesetzesvorhaben des Ministeriums findet sich bis heute kein solcher Entwurf. Auch der Stichtag steht deshalb noch nicht fest. Der 1. Januar 2027 ist der Termin, mit dem Verbände und Fachpresse rechnen.
Für Selbstständige, die neu starten und keinem Pflichtsystem angehören, schlägt die Kommission die Pflicht in der gesetzlichen Rentenversicherung ohne Opt-out vor. Gründerinnen und Gründer sollen in den ersten drei Jahren nur den halben Regelbeitrag zahlen. Bei geringerem Gewinn soll statt des Regelbeitrags ein einkommensgerechter Beitrag möglich sein. Den Nachweis führen Selbstständige heute mit dem letzten Einkommensteuerbescheid. Ein Opt-out sieht der Vorschlag nur für Selbstständige vor, die vor dem Stichtag schon tätig sind. Eine Unterscheidung danach, ob Sie allein arbeiten oder Mitarbeiter beschäftigen, haben wir in den Empfehlungen nicht gefunden.
Zu Ihrer Gewerbeanmeldung im November: Die Kommission knüpft nach ihrem Wortlaut daran an, ab wann jemand seine selbstständige Tätigkeit neu aufnimmt, nicht an die Anmeldung. Ob eine Anmeldung im November 2026 mit Betriebsstart im Januar 2027 als bestehende Selbstständigkeit zählt, regelt erst das Gesetz mit Stichtag und Übergangsregeln.
Im ungünstigsten Fall, also ohne Nachweis eines niedrigeren Gewinns, läge der Beitrag nach den Werten von 2026 in den ersten drei Jahren bei 367,82 € im Monat und danach bei 735,63 €. Der volle Regelbeitrag entspricht 18,6 % der Bezugsgröße von 3.955 €. Die Rechengrößen für 2027 setzt die Bundesregierung derzeit per Verordnung neu fest.
Zuständig für eine Auskunft zu Ihrem Fall ist die Deutsche Rentenversicherung, kostenfrei erreichbar am Servicetelefon 0800 1000 4800 oder in ihren Auskunfts- und Beratungsstellen. Verbindlich zur geplanten Pflicht kann sie allerdings erst Auskunft geben, sobald ein Gesetz beschlossen ist.
Viele Grüße aus der Redaktion
Markus Seyfferth
Hallo Herr Seyfferth,
vielen Dank für Ihre ausführliche Antwort.
Ich sehe die geplante Rentenversicherungspflicht kritisch, da Selbstständige ihre Beiträge vollständig selbst tragen müssen und gerade kleine Betriebe dadurch erheblich belastet werden könnten.
Gibt es bereits konkrete Proteste, Petitionen oder organisierte Initiativen gegen diese Pläne? Welche Verbände setzen sich für die Interessen der Selbstständigen ein?
Ich frage mich, warum der Widerstand bislang nicht stärker öffentlich sichtbar ist. Statt nur online zu diskutieren, sollten wir unsere Interessen gemeinsam vertreten und die demokratischen Möglichkeiten nutzen, um Einfluss auf die Gesetzgebung zu nehmen.
Wie schätzen Sie die Chancen ein, dass sich ein wirksamer Widerstand organisiert?
Vielen Dank für Ihre Einschätzung.
Viele Grüße
Marc