

Geschäftskonto Vergleich
2026
Das sind die besten 44 Anbieter.


Die erste Rechnung ist geschrieben, die Gründung beim Notar steht an oder der Verein braucht endlich ein eigenes Konto: Spätestens dann stellt sich die Frage nach dem passenden Geschäftskonto. Wir haben 44 Anbieter in Deutschland, Österreich und der Schweiz geprüft.
BKS Bank
 Bank in Österreich
 Sitz in Klagenfurt
 Teil der 3 Banken Gruppe
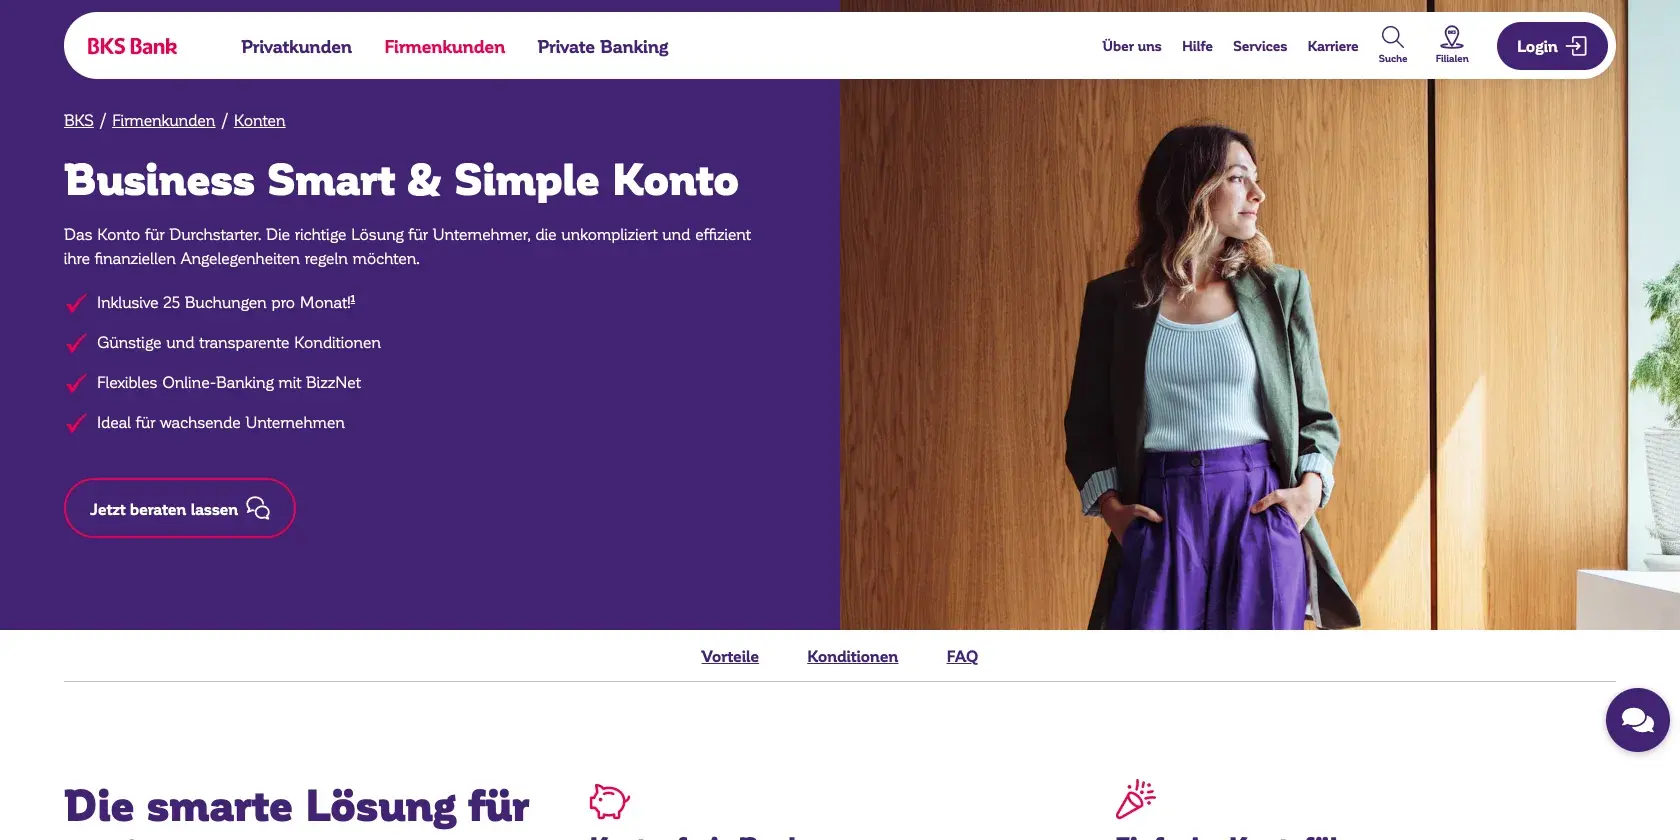
Die BKS Bank ist eine Bank in Österreich mit Sitz in Klagenfurt und Teil der 3 Banken Gruppe. Das Business Smart & Simple Konto richtet sich an Gründer und kleine Unternehmen, kostet EUR 29,90 pro Monat inklusive 25 Buchungen und wird über BizzNet geführt, mit Anbindung an Buchhaltungssoftware. Markt Österreich.
 bks.at
 bks.at
Die BKS Bank AG hat ihren Sitz am St. Veiter Ring 43 in Klagenfurt am Wörthersee und ist unter FN 91810s beim Landesgericht Klagenfurt eingetragen. Als Regionalbank mit Bankkonzession nach dem Bankwesengesetz untersteht sie der österreichischen Finanzmarktaufsicht (FMA) und gehört zur 3 Banken Gruppe. Vorstandsvorsitzender ist Nikolaus Juhász.
Das Business Smart & Simple Konto ist für Gründer und kleinere Unternehmen gedacht, die ihre Bankgeschäfte unkompliziert und effizient abwickeln möchten. Geführt wird das Konto über das Online-Banking BizzNet beziehungsweise BizzNet Pro, Überweisungen und Lastschrifteinreichungen sind auch über Internetbanking und EBICS möglich. Elektronische Kontoauszüge lassen sich über ELBA, EBICS, SWIFT, Ecodex oder SFTP in den Formaten MT940 und camt.052/053 abrufen. Über Retourdatenträger lassen sich eingehende Zahlungen automatisiert im Buchhaltungsprogramm verbuchen, Cash Pooling steht bei allen Business-Konten zur Verfügung.
Der Grundpreis beträgt EUR 29,90 pro Monat. Inklusive sind 25 Buchungen pro Monat; jede weitere Online-Transaktion wie Überweisung oder Lastschrifteinreichung kostet EUR 0,66, jede weitere elektronische Buchung wie Dauerauftrag, Gutschrift, Lastschrift oder Debitkartenumsatz EUR 1,39. Die Kontoeröffnung lässt sich online anstoßen, alternativ steht eine persönliche Beratung zur Verfügung.


 LinkedIn
 X
 WhatsApp
 Facebook
Sind Sie selbst Anbieter? Jetzt empfohlener Anbieter werden
Was ist ein Geschäftskonto, und wer braucht eins?
Ein Geschäftskonto ist ein Girokonto für den betrieblichen Zahlungsverkehr. Kapitalgesellschaften wie GmbH und UG brauchen es zwingend, für Freiberufler und Einzelunternehmer ist es nicht vorgeschrieben, aber dringend zu empfehlen.
Über das Geschäftskonto laufen Kundenzahlungen, Lieferantenrechnungen, Löhne, Steuern und Abos für Software. Technisch unterscheidet es sich kaum vom privaten Girokonto. Der Unterschied liegt im Inhaber und in den Bedingungen: Das Konto läuft auf das Unternehmen oder ausdrücklich auf die selbstständige Tätigkeit, und die Bank kalkuliert Preise und Leistungen für den geschäftlichen Bedarf.
Wer eine GmbH oder UG gründet, zahlt das Stammkapital auf ein Konto der Gesellschaft ein und braucht die Bestätigung der Bank für die Eintragung ins Handelsregister. Freiberufler und Einzelunternehmer dürfen rechtlich auch ein privates Konto nutzen. Viele Banken untersagen das allerdings in ihren Bedingungen, und das Steuerbüro freut sich über jedes Konto, auf dem nur betriebliche Umsätze stehen.
In Österreich und der Schweiz gilt dasselbe Prinzip. Gesellschaften brauchen für die Kapitaleinzahlung ein Konto auf ihren Namen, Selbstständige profitieren von der klaren Trennung. Auch Vereine und Stiftungen sollten ihre Gelder nie über das Privatkonto eines Vorstandsmitglieds führen.
- Kapitalgesellschaft: Sie gründen eine GmbH, UG oder AG und müssen das Stammkapital auf ein Konto der Gesellschaft einzahlen.
- Regelmäßige Rechnungen: Sie stellen jeden Monat Rechnungen und erhalten Zahlungen von Kunden.
- Steuerbüro: Ein Steuerbüro übernimmt Ihre Buchhaltung und braucht saubere, rein betriebliche Kontoumsätze.
- Vermischte Umsätze: Auf Ihrem Privatkonto mischen sich Supermarkt, Miete und Kundenzahlungen.
- Bankbedingungen: Ihre Bank untersagt in den Bedingungen die geschäftliche Nutzung des privaten Girokontos.
- Mehrere Beteiligte: Mitgründer, Mitarbeitende oder ein Vereinsvorstand sollen auf das Konto zugreifen.
- Steuerrücklagen: Sie wollen Umsatzsteuer und Einkommensteuer getrennt zurücklegen.
Trifft der erste Punkt zu, führt kein Weg am Geschäftskonto vorbei. Ab zwei weiteren Punkten spart ein eigenes Konto deutlich Zeit in der Buchhaltung und Ärger mit Bank und Finanzamt. Auch für Freiberufler und Einzelunternehmer ist die Trennung der beste Weg zu sauberen Zahlen.
Welche Probleme drohen ohne passendes Geschäftskonto?
Das häufigste Problem sind vermischte Umsätze: Wer privat und geschäftlich über ein Konto abwickelt, sucht vor jeder Steuererklärung stundenlang Belege zusammen. Hinzu kommen Kündigungsrisiken, versteckte Gebühren und Lücken bei der Absicherung.
Banken prüfen die Nutzung ihrer Konten, und ein Privatkonto mit vielen Kundenzahlungen fällt auf. Im schlimmsten Fall kündigt die Bank das Konto, und laufende Lastschriften gehen ins Leere. Mindestens ebenso ärgerlich sind Kontomodelle, die auf den ersten Blick günstig wirken: Eine niedrige Grundgebühr verliert ihren Reiz, wenn jede Überweisung, jede Lastschrift und jede Bareinzahlung über dem Freikontingent einzeln abgerechnet wird.
Ein weiteres Risiko betrifft die Sicherheit. Nicht jeder Anbieter mit App und Karte ist eine Bank. E-Geld-Institute und Zahlungsdienstleister müssen Kundengelder zwar getrennt verwahren, die gesetzliche Einlagensicherung greift bei ihnen aber nicht. Wer hohe Rücklagen hält, sollte das wissen und gegebenenfalls auf mehrere Institute verteilen.
Private und betriebliche Zahlungen auf einem Konto machen jede Steuererklärung mühsam.
Viele Banken verbieten die geschäftliche Nutzung privater Konten und können sie kündigen.
Eine niedrige Grundgebühr hilft wenig, wenn jede Buchung über dem Freikontingent extra kostet.
Nicht jeder Anbieter ist eine Bank, bei E-Geld-Instituten greift die Einlagensicherung nicht.
Reine Onlinekonten machen Bareinzahlungen teuer oder schließen sie ganz aus.
Manche Konten stehen nur Freiberuflern offen und passen nicht mehr, wenn das Unternehmen wächst.
Ohne Schnittstelle zu Buchhaltung oder Steuerbüro landen Auszüge und Belege per Hand im System.
Welche Arten von Geschäftskonten gibt es?
Geschäftskonten gibt es bei Filial- und Großbanken, Sparkassen und Genossenschaftsbanken, Direktbanken, Neobanken sowie bei E-Geld- und Zahlungsinstituten. Sie unterscheiden sich vor allem bei Preis, Service, Bargeld und Zusatzfunktionen.
Klassische Banken bieten meist mehrere Kontomodelle in Stufen, von schlanken Paketen mit wenigen Freibuchungen bis zu Komplettangeboten mit Karten und Firmenkundenbetreuung. Ihr Vorteil sind Filialen für Bargeld, persönliche Ansprechpartner und Kredite aus einer Hand. Sparkassen und Volksbanken legen ihre Preise regional fest, deshalb unterscheiden sich die Konditionen von Institut zu Institut.
Neobanken und Onlinekonten setzen auf schnelle Eröffnung per App, virtuelle Karten, Unterkonten und eine direkte Anbindung an Buchhaltung und Steuerbüro. Manche richten sich gezielt an Freiberufler, andere an GmbHs und wachsende Teams. Daneben gibt es Zahlungsdienstleister, die ein Geschäftskonto mit Kartenterminal oder Kassensystem verbinden, und Multiwährungskonten für Unternehmen mit Kunden im Ausland.
Kontomodelle in Stufen, Firmenkundenbetreuung, Kredite und Bargeldservice in der Filiale.
Regional verankert, mit Beratern vor Ort und Konditionen, die jedes Institut selbst festlegt.
Geschäftskonto ohne Filialnetz, mit Onlinebanking, Telefonservice und oft niedrigeren Grundpreisen.
Kontoeröffnung per App in wenigen Minuten, virtuelle Karten, Unterkonten und Buchhaltungsfunktionen.
Konto und Karte ohne Vollbanklizenz, häufig verbunden mit Kartenzahlung, Kasse oder Auslandszahlungen.
Für Zahlungen in mehreren Währungen, mit eigenen Kontodaten für Euro, Franken, Dollar oder Pfund.
Schlanke Modelle für Selbstständige mit Steuerrücklagen, Belegerfassung und Rechnungsfunktion.
- Persönliche Firmenkundenbetreuung
- Bareinzahlung in der Filiale
- Kredite und Kontokorrentrahmen aus einer Hand
- Oft höhere Grund- und Postenentgelte
- Kontoeröffnung online in wenigen Minuten
- Virtuelle Karten und Unterkonten
- Anbindung an Buchhaltung und Steuerbüro
- Bargeld und Kredite nur eingeschränkt
2026
Whitepaper:
Das passende Geschäftskonto finden 2026
Der Leitfaden zum Geschäftskonto: welche Kontoart zu Ihrer Rechtsform passt, wie Sie Kosten realistisch vergleichen, worauf es bei Sicherheit und Buchhaltung ankommt und wie der Wechsel gelingt.
Nach Ihrer Bestätigung per E-Mail gelangen Sie direkt zum Download. Datenschutzerklärung
Worauf sollten Sie bei der Auswahl achten?
Entscheidend sind die tatsächlichen Kosten bei Ihrer Zahl an Buchungen, die Zulassung für Ihre Rechtsform und die Art der Absicherung. Danach zählen Bargeld, Buchhaltungsanbindung, Teamfunktionen und Service.
Rechnen Sie jedes Kontomodell mit Ihren echten Zahlen durch: Wie viele Überweisungen, Lastschriften und Kartenzahlungen fallen im Monat an, wie viele Karten brauchen Sie, wie oft zahlen Sie Bargeld ein? Prüfen Sie dann, ob das Konto für Ihre Rechtsform offen ist und ob der Anbieter eine Bank mit Einlagensicherung oder ein E-Geld-Institut ist. Die Antwort steht im Impressum.
Im Alltag macht die Anbindung an Buchhaltung und Steuerbüro den größten Unterschied. Belege lassen sich bei vielen Anbietern per Foto an die Buchung hängen, Umsätze laufen automatisch in die Buchhaltungssoftware oder zu DATEV. Wer mit einem Team arbeitet, braucht zusätzliche Nutzer, Rollen und Karten. Und wer Kredite plant, fährt mit einer Hausbank oft besser als mit einem reinen Onlinekonto.
Neben der Grundgebühr zählen Postenentgelte, Kartenpreise, Bargeld- und Auslandsgebühren.
Manche Konten gibt es nur für Freiberufler und Einzelunternehmer, andere auch für GmbH, UG, Personengesellschaften oder Vereine.
Bei Banken greift die Einlagensicherung bis 100.000 Euro, bei E-Geld-Instituten werden Gelder getrennt verwahrt.
Belegfoto per App, Anbindung an Buchhaltungssoftware und DATEV sparen jeden Monat Stunden.
Wer Bargeld einnimmt, braucht eine Filiale, einen Einzahlautomaten oder eine Partnerlösung im Handel.
Mehrere Nutzer, Rollen, eigene Karten und Unterkonten machen das Konto teamfähig.
Kontokorrentrahmen, Förderkredite und Zahlungsabwicklung sind bei klassischen Banken meist umfassender.
Chat, Telefon oder persönlicher Berater: Im Ernstfall zählt, wie schnell eine gesperrte Karte oder Zahlung geklärt ist.
 Bedarfscheck in 2 Minuten
Welches Geschäftskonto passt zu Ihrem Unternehmen?
Beantworten Sie fünf kurze Fragen. Sie erhalten eine persönliche Übersicht per E-Mail. Unser Vergleich: Wir gleichen Ihre Antworten mit allen 44 recherchierten Anbietern ab.
Sagen Sie uns, wohin wir Ihre persönliche Empfehlung schicken dürfen. Sie kommt in wenigen Minuten per E-Mail.

Ihre persönliche Empfehlung ist unterwegs und kommt in wenigen Minuten per E-Mail. Bitte prüfen Sie auch Ihren Spam-Ordner.
Wie eröffnen Sie ein Geschäftskonto?
Bei Onlinebanken dauert die Eröffnung oft nur wenige Minuten, bei Filialbanken mit Termin und Prüfung auch ein bis zwei Wochen. Bereithalten sollten Sie Ausweis, Gewerbeanmeldung oder Registerauszug und Angaben zu den wirtschaftlich Berechtigten.
Banken müssen nach dem Geldwäschegesetz prüfen, wer hinter einem Unternehmen steht. Bei Kapitalgesellschaften gehören dazu Gesellschaftsvertrag, Handelsregisterauszug und Angaben zu allen Personen, die mehr als 25 Prozent der Anteile halten. Die Identität bestätigen Sie per Video, per App mit Ausweis-Chip oder in der Filiale. Freiberufler kommen meist mit Ausweis und Steuernummer aus.
Nach der Eröffnung richten Sie Karten, Nutzer und Unterkonten ein, verbinden das Konto mit Buchhaltung und Steuerbüro und teilen die neue IBAN Kunden, Lieferanten und dem Finanzamt mit. Bei einer GmbH in Gründung folgt zuerst die Einzahlung des Stammkapitals, deren Bestätigung der Notar für die Anmeldung zum Handelsregister braucht.
Bedarf klären
Rechtsform, Zahl der Buchungen, Bargeld, Team und Buchhaltung festhalten.
Anbieter vergleichen
Kontomodelle mit den eigenen Zahlen durchrechnen und Bedingungen lesen.
Unterlagen bereitlegen
Ausweis, Gewerbeanmeldung oder Handelsregisterauszug, Gesellschaftervertrag und Steuernummer sammeln.
Konto eröffnen
Antrag online oder in der Filiale stellen, Identität per Video, App oder vor Ort bestätigen.
Konto einrichten
Karten, Nutzer, Unterkonten und die Anbindung an Buchhaltung und Steuerbüro einrichten.
Konditionen prüfen
Kosten, Buchungszahl und Leistungen einmal im Jahr mit dem Bedarf abgleichen.
Welche Fehler sollten Sie vermeiden?
Der häufigste Fehler ist, das Privatkonto zu lange geschäftlich zu nutzen. Gleich danach folgen Vergleiche, die nur auf die Grundgebühr schauen, und Konten, die nicht zur Rechtsform oder zum Bargeldbedarf passen.
Viele Gründer starten mit dem Privatkonto und verschieben den Wechsel immer wieder. Jeder Monat mit vermischten Umsätzen kostet später Zeit in der Buchhaltung. Ebenso riskant ist ein Konto, das nur Freiberuflern offensteht: Wird aus dem Einzelunternehmen eine GmbH, steht der nächste Kontowechsel an, samt neuer IBAN für alle Kunden.
Teuer wird es auch, wenn Steuern aus dem laufenden Guthaben bezahlt werden. Ein Unterkonto für Umsatzsteuer und Einkommensteuer verhindert böse Überraschungen bei der Vorauszahlung. Und wer viel Bargeld einnimmt, sollte vor der Eröffnung klären, wo und zu welchem Preis die Einzahlung möglich ist.
Vermischte Umsätze erschweren die Buchhaltung, und die Bank kann das Konto kündigen.
Postenentgelte, Karten und Bargeld machen das Konto oft teurer als gedacht.
Bei E-Geld-Instituten greift die Einlagensicherung nicht.
Ohne Filiale werden Bareinzahlungen teuer oder unmöglich.
Ein Konto nur für Freiberufler passt nicht mehr, sobald eine GmbH entsteht.
Umsatzsteuer und Einkommensteuer werden aus dem laufenden Guthaben bezahlt.
Kunden zahlen weiter auf das alte Konto, Lastschriften laufen ins Leere.
Was kostet ein Geschäftskonto?
Die Spanne reicht von kostenlosen Basiskonten bei Neobanken bis zu Paketen klassischer Banken, die zweistellige Monatsgebühren plus Entgelte je Buchung kosten. Was am Ende auf der Rechnung steht, hängt von Buchungszahl, Karten, Bargeld und Zusatzfunktionen ab.
Die Grundgebühr ist nur ein Teil der Kosten. Viele Kontomodelle enthalten ein Freikontingent an Buchungen und berechnen jede weitere Überweisung oder Lastschrift einzeln. Hinzu kommen Gebühren für zusätzliche Karten, Bareinzahlungen, Auslandszahlungen in Fremdwährung und gegebenenfalls Zinsen für den Kontokorrentkredit. Bei Sparkassen und Genossenschaftsbanken legt jedes Institut seine Preise selbst fest.
Einen ersten Eindruck geben die Preise, die Anbieter in unserem Vergleich veröffentlichen. Verlässlich wird der Vergleich erst, wenn Sie die Modelle mit Ihrem eigenen Zahlungsverkehr durchrechnen. Die Kontoführungsgebühren sind übrigens Betriebsausgaben und mindern den steuerpflichtigen Gewinn.
Mehrere Neobanken und Onlinekonten bieten ein Einstiegsmodell ohne Grundgebühr, etwa N26 Business Standard, bunq Free Business, Kontist Free, Holvi Flex, Vivid Free Start, Qonto Starter oder grenke Business. Die Modelle begrenzen meist Überweisungen, Karten oder Funktionen, Kontist Free enthält zum Beispiel 5 SEPA-Überweisungen und Lastschriften im Monat.
Für mehr Buchungen, Unterkonten und Karten nennen die Anbieter zum Beispiel 4,90 Euro (N26 Business Smart), 7,99 Euro (bunq Core Business), 9 Euro (Qonto Basic, jährliche Abrechnung, zzgl. MwSt.), 10 Euro (FYRST COMPLETE) oder 11 Euro (Kontist Start, zzgl. MwSt.).
Filial- und Direktbanken staffeln ihre Modelle: Targobank ab 9,90 Euro, Deutsche Bank ab 14,90 Euro, DKB 15 Euro, Commerzbank KlassikGeschäftskonto 15,90 Euro mit 10 freien beleglosen Buchungen, Haspa ab 13,95 Euro zzgl. Postenentgelt. Jede Buchung über dem Freikontingent kostet je nach Modell etwa 0,10 bis 0,40 Euro.
In Österreich reichen die Preise von 4,99 Euro im Monat (bank99) über 9,90 Euro (BAWAG BusinessBox Dynamic) bis 29,90 Euro (BKS Bank), viele Banken rechnen pro Quartal ab. In der Schweiz kosten Firmenkonten zum Beispiel 7 Franken (ZKB), 15 Franken (BEKB KMU-Paket) oder 0 bis 20 Franken (Valiant Business Sets) im Monat, oft mit Gratisphase für Neugründungen.
Neben der Grundgebühr zählen Entgelte je Buchung über dem Freikontingent, zusätzliche Karten, Bareinzahlungen, Auslandszahlungen in Fremdwährung und Zinsen für den Kontokorrentkredit. Kontoführungsgebühren eines Geschäftskontos sind Betriebsausgaben und mindern den Gewinn.

1 Bis zu welchem Betrag sind Einlagen je Kunde und Bank in der EU gesetzlich geschützt? Aufklappen ↓
Auflösung aufdecken ↓
2 Sind Guthaben bei einem E-Geld-Institut über die gesetzliche Einlagensicherung geschützt? Aufklappen ↓
Auflösung aufdecken ↓
3 Wofür braucht eine GmbH in Gründung zwingend ein Konto? Aufklappen ↓
Auflösung aufdecken ↓
4 Wie lange müssen Kontoauszüge als Buchungsbelege in Deutschland seit 2025 aufbewahrt werden? Aufklappen ↓
Auflösung aufdecken ↓
5 Was prüft die Empfängerüberprüfung, die Banken im Euroraum seit Oktober 2025 anbieten müssen? Aufklappen ↓
Auflösung aufdecken ↓
Glossar: Begriffe rund um das Geschäftskonto
Die wichtigsten Begriffe rund um Geschäftskonto, Zahlungsverkehr und Sicherheit, kompakt und anbieterneutral erklärt.
- Geschäftskonto
Ein Geschäftskonto ist ein Girokonto für den betrieblichen Zahlungsverkehr von Selbstständigen, Unternehmen, Vereinen oder Stiftungen.
- Kontoführungsgebühr
Die Kontoführungsgebühr ist der feste Monatspreis für ein Kontomodell. Hinzu kommen je nach Bank Entgelte für einzelne Buchungen oder Karten.
- Postenentgelt
Das Postenentgelt ist der Preis für eine einzelne Buchung, etwa eine Überweisung oder Lastschrift, die über das Freikontingent eines Kontomodells hinausgeht.
- IBAN
Die IBAN ist die internationale Kontonummer. Ihre ersten beiden Buchstaben zeigen das Land, in dem das Konto geführt wird, etwa DE, AT oder CH.
- Einlagensicherung
Die gesetzliche Einlagensicherung schützt Guthaben bei Banken in der EU bis 100.000 Euro je Kunde und Bank, in der Schweiz bis 100.000 Franken.
- Vollbanklizenz
Eine Vollbanklizenz erlaubt einem Institut, Einlagen anzunehmen und Kredite zu vergeben. Guthaben fallen dann unter die Einlagensicherung.
- E-Geld-Institut
Ein E-Geld-Institut darf elektronisches Geld ausgeben und Zahlungen abwickeln, aber keine Einlagen annehmen. Kundengelder müssen getrennt abgesichert werden.
- Unterkonto
Ein Unterkonto ist ein zusätzliches Konto innerhalb desselben Geschäftskontos, oft mit eigener IBAN, etwa für Steuerrücklagen oder Projekte.
- Debitkarte
Eine Debitkarte bucht Zahlungen direkt vom Geschäftskonto ab. Viele Anbieter geben sie auch als virtuelle Karte für Onlinekäufe aus.
- Echtzeitüberweisung
Die Echtzeitüberweisung schreibt einen Betrag innerhalb von Sekunden gut. Im Euroraum darf sie nicht mehr kosten als eine normale Überweisung.
- Empfängerüberprüfung
Die Empfängerüberprüfung gleicht vor einer Überweisung den Namen des Empfängers mit der IBAN ab und warnt bei Abweichungen.
- Kontokorrentkredit
Der Kontokorrentkredit ist der Dispositionsrahmen eines Geschäftskontos, mit dem Unternehmen kurzfristige Engpässe überbrücken.
- Wirtschaftlich Berechtigter
Wirtschaftlich Berechtigter ist, wer ein Unternehmen letztlich kontrolliert, in der Regel mit mehr als 25 Prozent der Anteile. Banken müssen ihn bei der Kontoeröffnung feststellen.
- Video-Ident
Video-Ident ist ein Verfahren zur Identitätsprüfung per Videoanruf mit Ausweis, das viele Onlinebanken bei der Kontoeröffnung nutzen.
- Multibanking
Multibanking bündelt mehrere Konten verschiedener Banken in einer Software oder App, etwa in einem Buchhaltungsprogramm.
- DATEV-Schnittstelle
Über eine DATEV-Schnittstelle gelangen Kontoumsätze und Belege direkt zum Steuerbüro, ohne dass Sie Auszüge von Hand weitergeben.
Häufige Fragen
Die wichtigsten Fragen rund um das Geschäftskonto, kurz und anbieterneutral beantwortet. Die Antworten ersetzen keine individuelle Steuer- oder Finanzberatung.
Brauche ich als Selbstständiger ein Geschäftskonto?
Als Freiberufler oder Einzelunternehmer sind Sie gesetzlich nicht zu einem Geschäftskonto verpflichtet. Viele Banken untersagen aber die geschäftliche Nutzung privater Konten, und ein eigenes Konto trennt betriebliche und private Umsätze sauber, was Buchhaltung und Steuererklärung deutlich vereinfacht.
Muss eine GmbH ein Geschäftskonto haben?
Ja, eine GmbH oder UG braucht ein Konto auf den Namen der Gesellschaft. Die Gesellschafter zahlen das Stammkapital darauf ein, und der Notar benötigt die Bestätigung der Bank für die Anmeldung zum Handelsregister.
Was kostet ein Geschäftskonto?
Die Kosten reichen von kostenlosen Basiskonten bei Neobanken bis zu zweistelligen Monatsgebühren bei klassischen Banken. Entscheidend sind neben der Grundgebühr die Entgelte je Buchung über dem Freikontingent, Kartenpreise, Bareinzahlungen und Auslandszahlungen.
Gibt es ein kostenloses Geschäftskonto?
Einige Neobanken und Zahlungsdienstleister bieten Kontomodelle ohne monatliche Grundgebühr an. Diese Modelle haben oft Grenzen bei Buchungen, Karten, Bargeld oder Funktionen, deshalb lohnt der Blick in das Preis- und Leistungsverzeichnis.
Welche Unterlagen brauche ich für die Kontoeröffnung?
Sie brauchen in der Regel einen gültigen Ausweis und je nach Rechtsform die Gewerbeanmeldung, die Steuernummer oder einen Handelsregisterauszug. Bei Gesellschaften kommen der Gesellschaftsvertrag und Angaben zu allen wirtschaftlich Berechtigten mit mehr als 25 Prozent der Anteile hinzu.
Wie sicher ist mein Geld bei einer Neobank?
Das hängt von der Lizenz ab. Neobanken mit Vollbanklizenz oder Partnerbank fallen unter die gesetzliche Einlagensicherung bis 100.000 Euro je Kunde und Bank, bei E-Geld-Instituten werden Kundengelder getrennt verwahrt, die Einlagensicherung greift dort aber nicht.
Kann ich mit einem Onlinekonto Bargeld einzahlen?
Bei vielen Onlinekonten ist eine Bareinzahlung nur über Partner wie Supermarktkassen oder Automaten anderer Banken möglich und kostet oft eine Gebühr. Wer regelmäßig Bargeld einnimmt, sollte Einzahlwege und Preise vor der Eröffnung genau prüfen.
Sind die Kontoführungsgebühren steuerlich absetzbar?
Ja, die Gebühren eines Geschäftskontos sind Betriebsausgaben und mindern den Gewinn. Bei einem gemischt genutzten Privatkonto lässt sich nur der betriebliche Anteil ansetzen, was in der Praxis schwer nachzuweisen ist.
Wie wechsle ich mein Geschäftskonto?
Eröffnen Sie zuerst das neue Konto und lassen Sie das alte für einige Wochen parallel laufen. Teilen Sie die neue IBAN Kunden, Lieferanten, Finanzamt und Vertragspartnern mit, stellen Sie Lastschriften und Daueraufträge um und kündigen Sie das alte Konto erst, wenn keine Zahlungen mehr eingehen.

IT-Systemhaus Essen Vergleich 2026. Das sind die besten 46 Anbieter.
Steht in einem Sanitärbetrieb in Kray am Montag um sieben die Auftragsverwaltung still, nützt ein Techniker wenig, der mit seinem Wagen auf dem Ruhrschnellweg zwischen zwei Ausfahrten festsitzt.…
Mehr erfahren-
IT-Beratung Essen Vergleich 2026. Das sind die besten 33 Anbieter.
Ein Sanitärgroßhandel in Altenessen möchte Kundenportal, Lagerbestand und Rechnungen in einer einzigen Software zusammenführen und braucht zuerst jemanden,…
-
IT-Systemhaus Bremen Vergleich 2026. Das sind die besten 35 Anbieter.
Bleibt bei einem Getränkegroßhandel in Hemelingen am Montagmorgen die Warenwirtschaft schwarz, hilft kein Techniker, der gerade auf der…
-
IT-Beratung Bremen Vergleich 2026. Das sind die besten 27 Anbieter.
Ein Ersatzteilhändler für Landtechnik in Woltmershausen will Lager, Onlineshop und Werkstattaufträge in einem Programm bündeln und sucht vorher…
-
IT-Beratung Nürnberg Vergleich 2026. Das sind die besten 44 Anbieter.
Ein Spielwarengroßhandel in Gebersdorf möchte Warenwirtschaft und Onlineshop zusammenführen und braucht zuerst jemanden, der seine Abläufe sortiert, bevor…
Mehr solcher Vergleiche?
Jetzt kostenlos abonnieren.
Jeden Dienstag die besten Artikel aus dem Dr. Web-Magazin direkt in Ihr Postfach – kein Spam, jederzeit abmeldbar.