

Private Krankenversicherungen Vergleich
2026
Das sind die besten 59 Anbieter.


Lohnt sich die private Krankenversicherung für Sie, und welcher Versicherer passt? Gerade Selbstständige, Freelancer und gut verdienende Angestellte stehen irgendwann vor dieser Frage. Wir haben 59 Anbieter privater Kranken- und Zusatzversicherungen in Deutschland, Österreich und der Schweiz geprüft und zeigen, worauf Sie bei Leistungen, Beitragsentwicklung und Service achten sollten. Der Überblick ersetzt keine individuelle Beratung.
Was ist eine private Krankenversicherung, und für wen kommt sie infrage?
Eine private Krankenversicherung übernimmt Kosten für ärztliche Behandlung, Krankenhaus und Zahnersatz nach den Leistungen des gewählten Tarifs. Als Vollversicherung ersetzt sie in Deutschland die gesetzliche Krankenversicherung, als Zusatzversicherung ergänzt sie sie.
In die private Krankenvollversicherung wechseln können in Deutschland vor allem Selbstständige und Freiberufler, Beamtinnen und Beamte sowie Angestellte, deren Jahresarbeitsentgelt über der Versicherungspflichtgrenze liegt. Diese Grenze beträgt 2026 nach Angaben des Bundesgesundheitsministeriums 77.400 Euro im Jahr. Wer über die Künstlersozialkasse versichert ist, bleibt grundsätzlich gesetzlich pflichtversichert, eine Befreiung ist nur unter bestimmten Voraussetzungen möglich.
Anders als in der gesetzlichen Kasse richtet sich der Beitrag nicht nach dem Einkommen, sondern nach Eintrittsalter, Gesundheitszustand und Leistungsumfang. Dafür legen die Versicherer Alterungsrückstellungen an, die Beitragssteigerungen im Alter dämpfen sollen. Jede Person mit Wohnsitz in Deutschland muss nach § 193 des Versicherungsvertragsgesetzes krankenversichert sein, privat Versicherte schließen zusätzlich eine private Pflegepflichtversicherung ab.
In Österreich und der Schweiz funktioniert das System anders. Dort bleibt die gesetzliche beziehungsweise obligatorische Grundversicherung Pflicht, private Tarife ergänzen sie, etwa mit der Sonderklasse im Spital, freier Arztwahl oder halbprivater und privater Spitalabteilung.
- Berufsstatus: Sie sind selbstständig, verbeamtet oder verdienen als Angestellte mehr als die Versicherungspflichtgrenze.
- Gesundheit: Sie haben keine wesentlichen Vorerkrankungen und können die Gesundheitsfragen ohne große Einschränkungen beantworten.
- Einkommen: Ihr Einkommen ist stabil genug, um auch steigende Beiträge im Alter zu tragen.
- Familie: Sie haben geklärt, wie Partner und Kinder versichert werden und was zusätzliche Verträge kosten.
- Leistungswunsch: Ihnen sind Leistungen wie Chefarztbehandlung, Einbettzimmer oder hohe Zahnersatz-Erstattung wichtig.
- Langfristigkeit: Sie planen, dauerhaft privat versichert zu bleiben, denn eine Rückkehr in die gesetzliche Kasse ist schwierig.
- Absicherung: Sie haben als Selbstständige ein Krankentagegeld und Rücklagen für den Selbstbehalt eingeplant.
Treffen Punkt eins bis drei zu, ist die Vollversicherung eine Option. Punkt vier und sechs entscheiden, ob sie auch in zwanzig Jahren noch passt. Sind Sie gesetzlich versichert und wünschen sich nur bessere Leistungen, reicht oft eine Zusatzversicherung.
Welche Probleme löst die private Krankenversicherung, und welche schafft sie?
Die private Krankenversicherung bietet oft umfangreichere Leistungen, schnellere Termine und für junge, gesunde Menschen günstige Beiträge. Gleichzeitig bindet sie langfristig, verlangt eine Gesundheitsprüfung und kann im Alter deutlich teurer werden.
Viele Tarife erstatten Leistungen, die die gesetzliche Kasse nicht oder nur teilweise zahlt, etwa Chefarztbehandlung, Einbettzimmer, höhere Zuschüsse für Zahnersatz oder Heilpraktiker. Die im Vertrag vereinbarten Leistungen gelten grundsätzlich für die gesamte Vertragsdauer.
Dem stehen spürbare Nachteile gegenüber. Vorerkrankungen führen zu Risikozuschlägen, Leistungsausschlüssen oder einer Ablehnung. Kinder und nicht berufstätige Partner brauchen eigene Verträge, eine beitragsfreie Familienversicherung gibt es nicht. Und wer ab 55 Jahren wieder gesetzlich versichert sein möchte, scheitert nach § 6 Absatz 3a SGB V in der Regel an der Versicherungsfreiheit.
Hinzu kommen Beitragsanpassungen, wenn die Leistungsausgaben eines Tarifs steigen. Wir raten deshalb, nicht auf den niedrigsten Einstiegsbeitrag zu schauen, sondern auf Leistungen, Selbstbehalt und die Möglichkeiten, den Beitrag im Alter zu senken.
Beitragsanpassungen und der Wegfall des Arbeitgeberzuschusses im Ruhestand, den der Zuschuss der Rentenversicherung nur teilweise ersetzt, erhöhen die Belastung.
Vorerkrankungen führen zu Risikozuschlägen, Leistungsausschlüssen oder einer Ablehnung des Antrags.
Kinder und nicht berufstätige Partner brauchen eigene Verträge mit eigenem Beitrag.
Ab 55 Jahren ist der Weg zurück in die gesetzliche Kasse in der Regel versperrt.
Hunderte Tarife mit unterschiedlichen Leistungskatalogen machen einen direkten Vergleich schwer.
Im Kostenerstattungsprinzip zahlen Versicherte Rechnungen oft zuerst selbst und reichen sie dann ein.
Günstige Tarife begrenzen oft Psychotherapie, Hilfsmittel oder Zahnersatz.
Welche Arten privater Krankenversicherung gibt es?
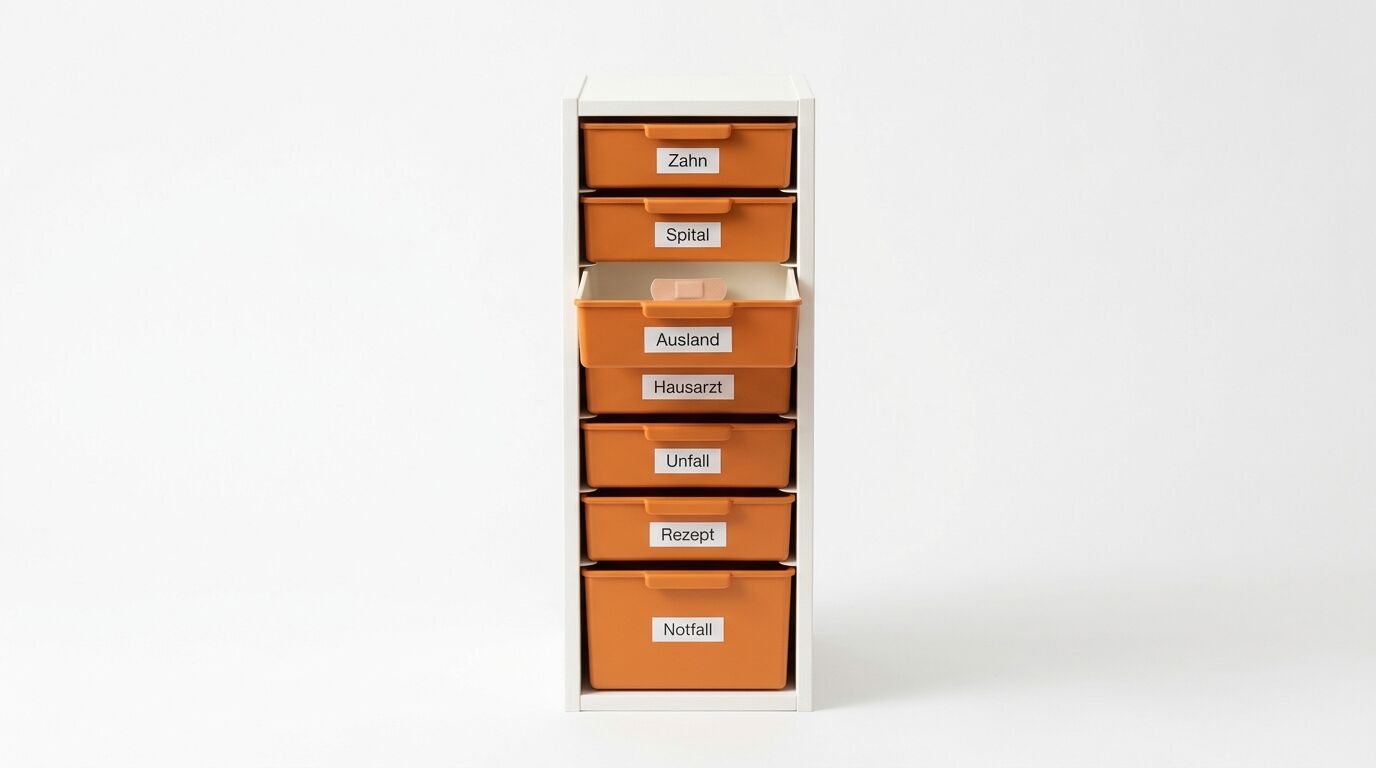
Die wichtigsten Arten sind die Krankenvollversicherung, Beihilfetarife für Beamte, Krankenzusatzversicherungen für gesetzlich Versicherte, das Krankentagegeld, die Auslandsreise-Krankenversicherung sowie die privaten Ergänzungstarife in Österreich und der Schweiz. Jede Art löst ein anderes Problem.
Die Vollversicherung ersetzt die gesetzliche Krankenversicherung komplett und besteht meist aus Bausteinen für ambulante, stationäre und zahnärztliche Leistungen. Beamte kombinieren die Beihilfe ihres Dienstherrn mit einem Beihilfetarif, der den verbleibenden Anteil der Kosten abdeckt. Selbstständige sichern ihren Verdienstausfall im Krankheitsfall mit einem Krankentagegeld ab.
Gesetzlich Versicherte können einzelne Lücken mit Zusatzversicherungen schließen, etwa für Zahnersatz, Brillen, Heilpraktiker oder Chefarzt und Zweibettzimmer im Krankenhaus. In Österreich heißen die entsprechenden Tarife oft Sonderklasse- oder Privatarztversicherung, in der Schweiz ergänzen Zusatzversicherungen nach dem Versicherungsvertragsgesetz die obligatorische Grundversicherung.
Ersetzt die gesetzliche Krankenversicherung komplett, mit Bausteinen für ambulant, stationär und Zahn.
Ergänzt die Beihilfe des Dienstherrn und deckt den verbleibenden Kostenanteil von Beamten ab.
Erhöht für gesetzlich Versicherte die Erstattung bei Zahnersatz, Implantaten und Prophylaxe.
Sichert Chefarztbehandlung und Ein- oder Zweibettzimmer im Krankenhaus ab.
Ersetzt Selbstständigen und Angestellten bei längerer Krankheit einen Teil des Einkommens.
Übernimmt Behandlungskosten und Rücktransport bei Reisen ins Ausland.
Sonderklasse und Privatarzt in Österreich, halbprivate und private Spitalzusatzversicherung in der Schweiz.
- Beitrag abhängig vom Einkommen bis zur Bemessungsgrenze
- Beitragsfreie Familienversicherung
- Keine Gesundheitsprüfung
- Leistungen gesetzlich festgelegt
- Leistungen nach gewähltem Tarif
- Oft schnellere Termine und Chefarztbehandlung
- Eigener Vertrag für jedes Familienmitglied
- Gesundheitsprüfung vor Vertragsschluss
2026
 Kostenloser Download
Whitepaper:
PKV ohne Fallstricke 2026
Der Leitfaden zur privaten Krankenversicherung: für wen sie sich lohnt, wie Sie Tarife vergleichen, Beiträge im Alter planen und die häufigsten Fehler beim Wechsel vermeiden.
Nach Ihrer Bestätigung per E-Mail gelangen Sie direkt zum Download. Datenschutzerklärung
Worauf Sie bei der Auswahl einer privaten Krankenversicherung achten sollten

Entscheidend sind der garantierte Leistungsumfang, die Höhe des Selbstbehalts, die Beitragsentwicklung der Vergangenheit, Möglichkeiten zur Beitragsentlastung im Alter, die Bedingungen für Kinder und Familie sowie Service und Erreichbarkeit. Vergleichen lassen sich Tarife nur Leistung gegen Leistung, nicht Beitrag gegen Beitrag.
Prüfen Sie zuerst, ob der Tarif offene oder geschlossene Leistungskataloge hat, etwa bei Hilfsmitteln und Psychotherapie, und bis zu welchem Satz der Gebührenordnung für Ärzte er erstattet. Fragen Sie nach Beitragsrückerstattung für leistungsfreie Jahre, nach Beitragsentlastungstarifen für das Rentenalter und danach, ob Kinder ohne erneute Gesundheitsprüfung versichert werden können.
Ein wichtiges Recht gilt bei jedem Versicherer: Nach § 204 des Versicherungsvertragsgesetzes können Sie in andere Tarife mit gleichartigem Versicherungsschutz wechseln und behalten dabei Ihre Alterungsrückstellung. Wie gut ein Versicherer bei Beitragsanpassungen, Leistungsabrechnung und digitalen Services abschneidet, zeigt sich im Alltag, deshalb lohnt ein Blick auf Kundenservice, App und Abrechnungswege.
Offene Leistungskataloge, Erstattung bis zum Höchstsatz der Gebührenordnung und klare Regeln für Psychotherapie und Hilfsmittel.
Ein höherer Selbstbehalt senkt den Beitrag, belastet aber im Krankheitsfall das eigene Budget.
Wie stark ein Tarif in der Vergangenheit gestiegen ist, sagt mehr als der heutige Einstiegsbeitrag.
Viele Versicherer erstatten einen Teil der Beiträge, wenn Sie ein Jahr lang keine Rechnungen einreichen.
Die Bedingungen für die Aufnahme von Neugeborenen und die Beiträge für Kinder unterscheiden sich stark.
Nach § 204 VVG können Sie beim selben Versicherer in gleichartige Tarife wechseln und behalten die Alterungsrückstellung.
Im Alltag zählen schnelle Erstattung, gute Erreichbarkeit und einfache digitale Wege für Rechnungen.
Für Selbstständige ist ein Krankentagegeld Pflicht, damit längere Krankheit nicht zur Existenzfrage wird.
 5 Fragen, 2 Minuten
Welche Krankenversicherung passt zu Ihnen?
Beantworten Sie fünf kurze Fragen. Sie erhalten eine persönliche Übersicht per E-Mail. Unser Vergleich: Wir gleichen Ihre Antworten mit allen 59 recherchierten Anbietern ab.
Sagen Sie uns, wohin wir Ihre persönliche Empfehlung schicken dürfen. Sie kommt in wenigen Minuten per E-Mail.

Ihre persönliche Empfehlung ist unterwegs und kommt in wenigen Minuten per E-Mail. Bitte prüfen Sie auch Ihren Spam-Ordner.
So wechseln Sie in die private Krankenversicherung, Schritt für Schritt
Ein Wechsel folgt sechs Schritten: Bedarf klären, Tarife vergleichen, Gesundheitsfragen sorgfältig beantworten, Antrag und Risikoprüfung abwarten, die bisherige Versicherung beenden und den Vertrag regelmäßig prüfen. Wer die bisherige Versicherung vor der Zusage kündigt, riskiert eine Lücke im Versicherungsschutz.
Klären Sie zuerst, welche Leistungen Ihnen wichtig sind und welchen Beitrag Sie auch mit 70 noch tragen können. Holen Sie dann Angebote ein, am besten mit Hilfe einer unabhängigen Beratung, und beantworten Sie die Gesundheitsfragen vollständig und wahrheitsgemäß. Falsche oder unvollständige Angaben können den Versicherer später zum Rücktritt berechtigen.
Kündigen Sie die gesetzliche Krankenversicherung erst, wenn die schriftliche Zusage des privaten Versicherers vorliegt. Angestellte erhalten nach § 257 SGB V einen Zuschuss ihres Arbeitgebers zum Beitrag. Prüfen Sie Ihren Vertrag danach alle paar Jahre und nutzen Sie bei Beitragserhöhungen das Recht auf Tarifwechsel.
Bedarf klären
Leistungswünsche, Budget für heute und im Alter sowie Familienplanung festlegen.
Tarife vergleichen
Angebote mehrerer Versicherer Leistung für Leistung gegenüberstellen.
Gesundheitsfragen
Arztbesuche und Behandlungen der abgefragten Jahre vollständig zusammentragen.
Antrag und Risikoprüfung
Der Versicherer prüft den Antrag und nimmt ihn an, mit Zuschlag oder Ausschluss oder gar nicht.
Wechsel vollziehen
Erst mit schriftlicher Zusage die bisherige Versicherung beenden, damit keine Lücke entsteht.
Vertrag pflegen
Beitragsanpassungen prüfen, Tarifwechsel nutzen und Leistungen an die Lebenslage anpassen.
Die häufigsten Fehler bei der Wahl einer privaten Krankenversicherung
Die häufigsten Fehler sind die Wahl nach dem niedrigsten Einstiegsbeitrag, ungenaue Gesundheitsangaben, ein zu hoher Selbstbehalt, fehlendes Krankentagegeld für Selbstständige, keine Vorsorge für die Beiträge im Alter und eine Familienplanung, die im Vertrag nicht vorkommt. Die meisten lassen sich mit einer ehrlichen Bedarfsanalyse vermeiden.
Billige Einsteigertarife sparen oft an Leistungen, die später wichtig werden, etwa bei Psychotherapie, Hilfsmitteln oder Zahnersatz. Ein Tarifwechsel in einen besseren Tarif ist dann nur mit erneuter Gesundheitsprüfung möglich. Auch ein sehr hoher Selbstbehalt senkt zwar den Beitrag, belastet aber im Krankheitsfall das eigene Budget.
Selbstständige vergessen häufig das Krankentagegeld und stehen bei längerer Krankheit ohne Einkommen da. Wer Kinder plant, sollte prüfen, wie der Versicherer Neugeborene aufnimmt und was zusätzliche Verträge kosten. Und wer im Alter nicht von steigenden Beiträgen überrascht werden möchte, baut früh mit einem Beitragsentlastungstarif vor.
Billige Einsteigertarife sparen oft an Leistungen, die später wichtig werden.
Vergessene Behandlungen können den Versicherer später zum Rücktritt berechtigen.
Ein hoher Eigenanteil senkt den Beitrag, reißt im Krankheitsfall aber ein Loch ins Budget.
Selbstständige stehen bei längerer Krankheit ohne Einkommen da.
Wer nicht vorsorgt, wird im Ruhestand von hohen Beiträgen überrascht.
Jedes Kind braucht einen eigenen Vertrag, das verändert die Rechnung deutlich.
Wer die gesetzliche Kasse vor der Zusage kündigt, riskiert eine Versicherungslücke.
Was kostet eine private Krankenversicherung?
Der Beitrag hängt vom Eintrittsalter, vom Gesundheitszustand, vom Leistungsumfang und vom Selbstbehalt ab, nicht vom Einkommen. Zusatzversicherungen beginnen bei wenigen Euro im Monat, Vollversicherungen kosten je nach Alter und Tarif von einigen hundert Euro bis deutlich darüber.
Zur Einordnung hilft der Vergleich mit der gesetzlichen Kasse: Selbstständige zahlen dort 2026 mit Krankengeldanspruch höchstens 1.017,19 Euro im Monat, einschließlich des durchschnittlichen Zusatzbeitrags, die Beitragsbemessungsgrenze liegt bei 69.750 Euro im Jahr. Zwischen dem 21. und dem 60. Lebensjahr enthält der Beitrag zur Vollversicherung zudem nach § 149 des Versicherungsaufsichtsgesetzes einen Zuschlag von 10 Prozent, der in die Alterungsrückstellung fließt.
Konkrete Beiträge nennen die meisten Versicherer erst nach Angabe von Alter und Gesundheitsdaten. Beamte zahlen nur den Anteil, den die Beihilfe nicht übernimmt, und kommen deshalb oft günstiger weg. Die Preisangaben in unseren Anbieterkarten geben den Stand vom 28. September 2026 wieder und beziehen sich auf veröffentlichte Einstiegspreise und Beispielbeiträge mit der jeweils genannten Bezugsgröße.
Einstiegstarife für junge Erwachsene kosten wenige Euro, etwa 3,63 Euro bei der SDK (Zahn 50, 25 Jahre), 5,70 Euro bei der DKV (KDT, 20 Jahre) oder 5,80 Euro bei der R+V (Zahn classic, 18 Jahre). Tarife mit 100 Prozent Erstattung liegen je nach Alter bei etwa 15 bis über 40 Euro.
Zusatzschutz für Chefarzt, Zweibettzimmer oder ambulante Leistungen liegt im zweistelligen Bereich, etwa 9,80 Euro für JA stationär plus bei Janitos (21 Jahre, Prämienübersicht Februar 2025) oder 17,90 bis 29,90 Euro für die Krankenzusatzversicherung von DA Direkt.
Veröffentlichte Beispielbeiträge: 331,73 bis 636,00 Euro für 35-Jährige (Hallesche NK.select), 495,29 bis 698,55 Euro für 30-Jährige (NÜRNBERGER), 633,63 Euro für eine 35-jährige Selbstständige, mit Krankentagegeld und Pflege 792,87 Euro (LKH). Angestellte erhalten einen Arbeitgeberzuschuss.
Weil die Beihilfe einen Teil der Kosten übernimmt, zahlen Beamte deutlich weniger: Die HUK-COBURG nennt 293 Euro für einen 30-jährigen ledigen Bundesbeamten, 70 Euro für einen 23-jährigen Anwärter und 25 Euro für eine 20-jährige Studentin mit Beihilfe, jeweils ohne Pflegepflichtversicherung.
Neben dem Monatsbeitrag fallen Selbstbehalt, Beiträge für Kinder, die private Pflegepflichtversicherung und im Ruhestand der Wegfall des Arbeitgeberzuschusses ins Gewicht, den der Zuschuss der Rentenversicherung nur teilweise ausgleicht. Beitragsanpassungen kommen hinzu, wenn die Leistungsausgaben eines Tarifs steigen.

1 Ab welchem Jahresarbeitsentgelt können Angestellte 2026 in die private Krankenvollversicherung wechseln? Aufklappen ↓
Auflösung aufdecken ↓
2 Welches Recht gibt § 204 VVG privat Versicherten? Aufklappen ↓
Auflösung aufdecken ↓
3 Wie sind Kinder in der privaten Krankenversicherung versichert? Aufklappen ↓
Auflösung aufdecken ↓
4 Was bestimmt den Beitrag in der privaten Krankenversicherung? Aufklappen ↓
Auflösung aufdecken ↓
5 Was ergänzt in der Schweiz die obligatorische Grundversicherung? Aufklappen ↓
Auflösung aufdecken ↓
Glossar: Begriffe rund um die private Krankenversicherung
Die wichtigsten Begriffe rund um PKV, Tarife und Beiträge, kompakt und anbieterneutral erklärt.
- PKV
PKV steht für private Krankenversicherung, die in Deutschland als Vollversicherung die gesetzliche Krankenversicherung ersetzen oder als Zusatzversicherung ergänzen kann.
- GKV
GKV steht für gesetzliche Krankenversicherung, deren Beitrag sich nach dem Einkommen richtet.
- Versicherungspflichtgrenze
Die Versicherungspflichtgrenze, auch Jahresarbeitsentgeltgrenze, ist das Einkommen, ab dem Angestellte die gesetzliche Kasse verlassen dürfen. Sie liegt 2026 bei 77.400 Euro.
- Beitragsbemessungsgrenze
Die Beitragsbemessungsgrenze ist das Einkommen, bis zu dem in der gesetzlichen Kasse Beiträge berechnet werden. Sie liegt 2026 bei 69.750 Euro im Jahr.
- Alterungsrückstellung
Die Alterungsrückstellung ist ein Kapitalpolster, das der Versicherer aus den Beiträgen bildet, um steigende Gesundheitskosten im Alter abzufedern.
- Beihilfe
Die Beihilfe ist der Anteil an den Krankheitskosten, den der Dienstherr für Beamtinnen und Beamte übernimmt.
- Basistarif
Der Basistarif ist ein branchenweit einheitlicher Tarif mit Leistungen, die denen der gesetzlichen Kasse vergleichbar sind.
- Beitragsrückerstattung
Die Beitragsrückerstattung ist eine Rückzahlung von Beiträgen, wenn Versicherte ein Jahr lang keine Leistungen in Anspruch nehmen.
- Selbstbehalt
Der Selbstbehalt ist der Betrag, den Versicherte pro Jahr selbst tragen, bevor der Versicherer erstattet.
- Tarifwechsel
Der Tarifwechsel nach § 204 VVG erlaubt den Wechsel in gleichartige Tarife desselben Versicherers unter Anrechnung der Alterungsrückstellung.
- Krankentagegeld
Das Krankentagegeld ersetzt bei längerer Arbeitsunfähigkeit einen Teil des Einkommens.
- Gesundheitsprüfung
Die Gesundheitsprüfung ist die Bewertung der Gesundheitsangaben im Antrag, nach der der Versicherer über Annahme, Zuschlag oder Ausschluss entscheidet.
- Sonderklasse
Die Sonderklasse ist in Österreich die private Zusatzversicherung für Spitalaufenthalte mit freier Arztwahl und besserer Unterbringung.
- Zusatzversicherung nach VVG
Eine Zusatzversicherung nach dem Versicherungsvertragsgesetz ergänzt in der Schweiz die obligatorische Grundversicherung, etwa für halbprivate oder private Spitalabteilungen.
Häufige Fragen
Die wichtigsten Fragen rund um die private Krankenversicherung, kurz und anbieterneutral beantwortet. Die Antworten ersetzen keine individuelle Beratung.
Für wen lohnt sich die private Krankenversicherung?
Die private Krankenversicherung lohnt sich vor allem für Beamte, gesunde Selbstständige mit stabilem Einkommen und gut verdienende Angestellte ohne große Familie. Entscheidend ist, dass Sie die Beiträge auch im Alter tragen können und dauerhaft privat versichert bleiben wollen.
Wer darf in die private Krankenversicherung wechseln?
In die private Vollversicherung wechseln können in Deutschland Selbstständige, Freiberufler, Beamte und Angestellte mit einem Jahresarbeitsentgelt über der Versicherungspflichtgrenze von 77.400 Euro im Jahr 2026. Wer über die Künstlersozialkasse versichert ist, bleibt in der Regel gesetzlich pflichtversichert.
Was kostet eine private Krankenversicherung?
Der Beitrag richtet sich nach Eintrittsalter, Gesundheitszustand, Leistungsumfang und Selbstbehalt, nicht nach dem Einkommen. Zusatzversicherungen gibt es ab wenigen Euro im Monat, Vollversicherungen kosten je nach Alter und Tarif einige hundert Euro im Monat oder mehr.
Kann ich von der privaten zurück in die gesetzliche Krankenversicherung?
Eine Rückkehr ist nur möglich, wenn Sie wieder versicherungspflichtig werden, etwa als Angestellte unter der Versicherungspflichtgrenze. Ab 55 Jahren ist sie nach § 6 Absatz 3a SGB V in der Regel ausgeschlossen.
Wie sind Kinder in der privaten Krankenversicherung versichert?
Kinder brauchen in der privaten Krankenversicherung einen eigenen Vertrag mit eigenem Beitrag. Neugeborene können meist ohne Gesundheitsprüfung aufgenommen werden, wenn ein Elternteil beim selben Versicherer versichert ist und die Anmeldung fristgerecht erfolgt.
Was passiert mit dem Beitrag im Alter?
Der Beitrag kann im Alter steigen, weil Gesundheitskosten und Beitragsanpassungen zunehmen. Alterungsrückstellungen, der gesetzliche Zuschlag von 10 Prozent bis zum 60. Lebensjahr und Beitragsentlastungstarife dämpfen den Anstieg, der Zuschuss der Rentenversicherung hilft zusätzlich.
Was ist der Unterschied zwischen Vollversicherung und Zusatzversicherung?
Eine Vollversicherung ersetzt die gesetzliche Krankenversicherung komplett. Eine Zusatzversicherung ergänzt die gesetzliche Kasse um einzelne Leistungen wie Zahnersatz, Chefarztbehandlung oder Brillen.
Wie funktioniert die private Krankenversicherung in Österreich und der Schweiz?
In Österreich und der Schweiz bleibt die gesetzliche beziehungsweise obligatorische Grundversicherung Pflicht. Private Tarife ergänzen sie, in Österreich etwa mit der Sonderklasse im Spital, in der Schweiz mit Zusatzversicherungen für halbprivate oder private Spitalabteilungen.
Was kann ich bei Beitragserhöhungen tun?
Bei Beitragserhöhungen können Sie nach § 204 VVG in einen gleichartigen Tarif desselben Versicherers wechseln und behalten Ihre Alterungsrückstellung. Oft senken auch ein höherer Selbstbehalt oder der Verzicht auf einzelne Zusatzleistungen den Beitrag.

Jobbörsen Vergleich 2026. Das sind die besten 50 Anbieter.
Wo erreichen Sie die Fachkräfte, die Ihr Unternehmen sucht? Im DACH-Raum konkurrieren große Generalisten, Business-Netzwerke, Fachjobbörsen, regionale Portale, Plattformen für Ausbildung und Berufseinstieg sowie Jobsuchmaschinen um Ihre Stellenanzeigen.…
Mehr erfahren-
Lizenzfreie Videos Vergleich 2026. Das sind die besten 37 Anbieter.
Wo finden Sie Videomaterial, das Sie für Werbung, Social Media oder Kundenprojekte rechtssicher einsetzen dürfen, und was kostet…
-
Analyse-Tools Vergleich 2026. Das sind die besten 44 Anbieter.
Wer seine Website oder App verbessern will, muss wissen, wie Besucher sie nutzen. Analyse-Tools liefern diese Daten, von…
-

Online Marketing Tools Vergleich 2026. Das sind die besten 58 Anbieter.
Welche Online-Marketing-Tools brauchen Sie wirklich, und welche Plattform deckt mehrere Kanäle auf einmal ab? Agenturen, Freelancer und Marketingteams…
-
KI-Bewerbungs-Tools Vergleich 2026. Das sind die besten 29 Anbieter.
Lebenslauf, Anschreiben, Vorstellungsgespräch: Für jeden Schritt der Bewerbung gibt es inzwischen KI-Tools, die Entwürfe schreiben, Unterlagen mit der…
Mehr solcher Vergleiche?
Jetzt kostenlos abonnieren.
Jeden Dienstag die besten Artikel aus dem Dr. Web-Magazin direkt in Ihr Postfach – kein Spam, jederzeit abmeldbar.