


Einnahmen minus Ausgaben. Fertig. Fast. Die Einnahmenüberschussrechnung lässt viele Selbstständige zusammenzucken. Dabei passt das Grundprinzip auf einen Bierdeckel: Sie addieren alle Betriebseinnahmen, ziehen alle Betriebsausgaben ab und melden dem Finanzamt die Differenz. Trotzdem scheitern Gründer, Freiberufler und Kleinunternehmer an veralteten Vorlagen, falschen Grenzwerten und unnötiger Komplexität.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Dieser Artikel liefert Ihnen die aktuellen Zahlen für 2026, erklärt jeden Schritt von der Belegsammlung bis zur Übermittlung per ELSTER und stellt Ihnen eine kostenlose Excel-Vorlage im Dr. Web Look and Feel zum Download bereit.
Das Wichtigste in Kürze
- Die EÜR-Grenzwerte liegen seit 2024 bei 800.000 € Umsatz und 80.000 € Gewinn (Wachstumschancengesetz)
- Die Kleinunternehmerregelung gilt ab 2025 bis 25.000 € Vorjahresumsatz und 100.000 € im laufenden Jahr (harte Grenze, kein Spielraum für Prognosen)
- Die Anlage EÜR übermitteln Sie elektronisch über ELSTER an das Finanzamt
- Unsere kostenlose EÜR-Vorlage 2026 für Excel und Google Sheets rechnet automatisch: Einnahmen, Ausgaben, Vorsteuer, USt-Zahllast und Jahresübersicht
Was genau ist eine Einnahmenüberschussrechnung?
Die Einnahmenüberschussrechnung (kurz EÜR, auch Einnahmen-Ausgaben-Rechnung genannt) ist eine vereinfachte Methode, Ihren Gewinn zu ermitteln. Grundlage bildet § 4 Abs. 3 Einkommensteuergesetz (EStG). Sie ersetzt die doppelte Buchführung mit Bilanz, Gewinn- und Verlustrechnung und Inventur durch ein deutlich schlankeres Verfahren.
Das Grundprinzip: Sie erfassen alle Zahlungseingänge (Betriebseinnahmen) und alle Zahlungsausgänge (Betriebsausgaben) eines Geschäftsjahres. Die Differenz ergibt Ihren steuerlichen Gewinn oder Verlust. Dabei gilt das Zufluss-Abfluss-Prinzip nach § 11 EStG. Eine Einnahme zählt erst, sobald das Geld tatsächlich auf Ihrem Konto eingeht. Eine Ausgabe zählt erst, sobald das Geld Ihr Konto verlässt. Das Rechnungsdatum spielt keine Rolle.
Ein Rechenbeispiel: Angenommen, Sie schreiben im Dezember 2026 eine Rechnung über 5.000 €. Ihr Kunde bezahlt erst im Januar 2027. Diese Einnahme gehört in die EÜR für 2027, nicht für 2026. Umgekehrt funktioniert das Prinzip genauso: Bezahlen Sie im Dezember die Januar-Miete, gehört die Ausgabe ins Jahr 2026.
Welches Formular verlangt das Finanzamt?
Das Finanzamt akzeptiert Ihre EÜR ausschließlich über die amtliche Anlage EÜR. Sie übermitteln dieses Formular digital über ELSTER (Elektronische Steuererklärung). Papierformulare nimmt das Finanzamt nicht mehr an.
Die Anlage EÜR gliedert Ihre Einnahmen und Ausgaben nach einer vorgegebenen Systematik. Auf Seite 1 tragen Sie Ihre Betriebseinnahmen ein (Zeilen 11 bis 23), auf den Folgeseiten Ihre Betriebsausgaben nach Kategorien wie Wareneinkauf, Personalkosten, Raumkosten und Reisekosten. Am Ende ermittelt das Formular Ihren steuerlichen Gewinn. Diesen übertragen Sie in die Anlage G (Gewerbetreibende) oder Anlage S (Selbstständige und Freiberufler) Ihrer Einkommensteuererklärung.
Die Frist für das Steuerjahr 2025 läuft am 31. Juli 2026 ab. Beauftragen Sie einen Steuerberater, verlängert sich die Frist auf den 30. April 2027.

Brauchen Sie eine EÜR oder doch eine Bilanz?
- ✓Ärzte, Anwälte, Architekten, Ingenieure
- ✓Designer, Texter, Journalisten
- ✓IT-Berater, Steuerberater
Nicht alle Unternehmer dürfen die EÜR nutzen. Das Einkommensteuergesetz unterscheidet zwei Gruppen.
Freiberufler und Selbstständige nach § 18 EStG dürfen die EÜR grundsätzlich immer nutzen. Hier gibt es keine Umsatz- oder Gewinngrenze. Ob Sie als freiberuflicher Webdesigner 30.000 € oder 500.000 € im Jahr verdienen: Die einfache Methode zur Gewinnermittlung steht Ihnen offen.
Gewerbetreibende haben strengere Regeln. Durch das Wachstumschancengesetz (in Kraft seit März 2024) gelten seit dem 1. Januar 2024 deutlich höhere Grenzwerte:
| Kriterium | Grenzwert bis 2023 | Grenzwert ab 2024 |
|---|---|---|
| Jahresumsatz | 600.000 € | 800.000 € |
| Jahresgewinn | 60.000 € | 80.000 € |
| Handelsregister | Kein Eintrag | Kein Eintrag |
Überschreiten Sie einen der Grenzwerte in zwei aufeinanderfolgenden Jahren, fordert das Finanzamt Sie zur doppelten Buchführung auf. Beachten Sie: Das Finanzamt muss Sie erst schriftlich auffordern, bevor die Bilanzierungspflicht greift. Ein einmaliges Überschreiten bleibt in der Regel folgenlos.
Die typischen EÜR-Nutzer
Solo-Selbstständige, Freiberufler, Kleingewerbetreibende und Kleinunternehmer profitieren am meisten. Ob IT-Berater, Grafikdesigner, Texter, Physiotherapeut oder Handwerker ohne Eintrag im Handelsregister: Sie alle sparen mit der EÜR erheblich Verwaltungsaufwand. Statt doppelte Buchführung mit Kontenrahmen, Soll und Haben brauchen Sie lediglich eine chronologische Liste Ihrer Einnahmen und Ausgaben samt Belegen.
Wie funktioniert die Kleinunternehmerregelung in der EÜR?
Die Kleinunternehmerregelung nach § 19 UStG hat der Gesetzgeber zum 1. Januar 2025 durch das Jahressteuergesetz 2024 grundlegend reformiert. Die Änderungen betreffen auch Ihre Einnahmenüberschussrechnung direkt, denn sie bestimmen, ob Sie Umsatzsteuer ausweisen und in Ihrer EÜR berücksichtigen müssen.
Die neuen Grenzwerte seit 2025:
| Kriterium | Bis 2024 (alt) | Ab 2025 (neu) |
|---|---|---|
| Vorjahresumsatz | 22.000 € (brutto) | 25.000 € (netto) |
| Laufendes Jahr | 50.000 € (Prognose) | 100.000 € (harte Grenze) |
Der entscheidende Unterschied: Die 100.000-Euro-Grenze im laufenden Jahr ist keine Prognose mehr. Sie funktioniert als harte Umsatzgrenze. Sobald Sie diese Schwelle überschreiten, fallen Sie sofort aus der Kleinunternehmerregelung heraus. Bereits der Umsatz, mit dem Sie die Grenze reißen, unterliegt der Regelbesteuerung. Die vorherigen Umsätze des Jahres bleiben steuerfrei.
Für Ihre EÜR bedeutet das konkret: Als Kleinunternehmer weisen Sie keine Umsatzsteuer auf Ihren Rechnungen aus. Gleichzeitig können Sie keine Vorsteuer aus Eingangsrechnungen abziehen. In Ihrer Einnahmen-Ausgaben-Rechnung tauchen daher nur Bruttobeträge auf. Die Spalten für Vorsteuer und vereinnahmte Umsatzsteuer bleiben leer.
Neugründer starten seit 2025 automatisch als Kleinunternehmer, ohne eine Umsatzprognose abgeben zu müssen. Die Grenze von 25.000 € gilt direkt im Gründungsjahr. Überschreiten Sie diese Schwelle, wechseln Sie ab dem überschreitenden Umsatz sofort in die Regelbesteuerung.
Wie erstellen Sie Ihre EÜR Schritt für Schritt?
Sie erstellen Ihre Einnahmenüberschussrechnung in fünf Schritten. Jeder einzelne Schritt ist überschaubar. Voraussetzung: Sie sammeln Ihre Belege laufend und nicht erst im März des Folgejahres.
Schritt 1: Belege sammeln und sortieren
Die eiserne Regel der Buchführung gilt auch für EÜR-Pflichtige: Keine Buchung ohne Beleg. Sammeln Sie alle Eingangs- und Ausgangsrechnungen, Quittungen, Kontoauszüge, Fahrkarten und Bewirtungsbelege. Sortieren Sie die Unterlagen monatsweise. Geht ein Beleg verloren, dürfen Sie ausnahmsweise einen Eigenbeleg erstellen.
Seit 2025 gilt die E-Rechnungspflicht im B2B-Bereich. Alle Unternehmer (auch Kleinunternehmer) müssen E-Rechnungen empfangen können. Eine reguläre E-Mail-Adresse reicht dafür aus. Für den Versand eigener E-Rechnungen gelten Übergangsfristen bis 2027/2028.
Ein praktischer Tipp: Richten Sie ein separates Geschäftskonto ein. Die Trennung von privaten und geschäftlichen Zahlungen erspart Ihnen und Ihrem Steuerberater viele Stunden Sortierarbeit.
Schritt 2: Einnahmen und Ausgaben erfassen
Tragen Sie jeden Geschäftsvorfall chronologisch in Ihre Einnahmen-Ausgaben-Tabelle ein. Für jeden Beleg notieren Sie Datum, Belegnummer, Buchungstext (Kostenart), Bruttobetrag und Umsatzsteuersatz. Unsere kostenlose Excel-Vorlage berechnet daraus automatisch den Nettobetrag, die enthaltene Vorsteuer (bei Ausgaben) und die vereinnahmte Umsatzsteuer (bei Einnahmen).
Achten Sie darauf, dass in jeder Zeile nur eine Einnahme oder nur eine Ausgabe steht. Mischzeilen erzeugen falsche Salden.
Schritt 3: Umsatzsteuer berechnen
Regelbesteuerer reichen monatlich oder quartalsweise eine Umsatzsteuervoranmeldung über ELSTER ein. Sie berechnen die Differenz zwischen vereinnahmter Umsatzsteuer und gezahlter Vorsteuer. Unsere Excel-Vorlage ermittelt diese USt-Zahllast automatisch für jeden Monat und summiert sie in der Jahresübersicht pro Quartal.
Gründer reichen in den ersten zwei Jahren monatliche Voranmeldungen ein. Ab dem dritten Jahr genügen Quartalsvoranmeldungen, solange die jährliche USt-Zahllast unter 7.500 € bleibt.
Schritt 4: Richtig abschreiben
Wirtschaftsgüter mit einer Nutzungsdauer von mehr als einem Jahr setzen Sie nicht sofort komplett ab. Sie verteilen die Anschaffungskosten über die betriebsgewöhnliche Nutzungsdauer laut AfA-Tabelle des Bundesfinanzministeriums.
Seit dem 1. Juli 2025 steht Ihnen durch den Investitionsbooster der Bundesregierung wieder die degressive AfA zur Verfügung. Für bewegliche Wirtschaftsgüter, die Sie vor dem 1. Januar 2028 anschaffen, beträgt der degressive Satz bis zu 30 % (maximal das Dreifache des linearen Satzes). Sie kombinieren die degressive AfA mit der Sonder-AfA nach § 7g EStG. In der Summe setzen Sie so bis zu 70 % der Anschaffungskosten bereits im ersten Jahr ab.
| Methode | Grenze/Satz | Gültigkeit |
|---|---|---|
| GWG sofort abschreiben | bis 800 € netto | Unbefristet |
| Sammelposten bilden | 250,01 – 1.000 € netto, 5 Jahre linear | Unbefristet |
| Linear abschreiben | Gleichmäßig über Nutzungsdauer | Standard |
| Degressiv abschreiben | Bis 30 %, max. 3× linear | Anschaffung bis 31.12.2027 |
| Sonder-AfA nach § 7g nutzen | Zusätzlich bis 40 % | Für KMU |
| Digitale Güter sofort absetzen | 1 Jahr Nutzungsdauer | Seit 2021, BMF-Schreiben |
Schritt 5: Anlage EÜR über ELSTER einreichen
Am Jahresende übertragen Sie die Summen Ihrer Einnahmen und Ausgaben in die amtliche Anlage EÜR. Die Systematik des Formulars gibt vor, welche Beträge in welche Zeile gehören. Dazu erstellen Sie ein Anlageverzeichnis (AVEÜR). Dieses Verzeichnis listet alle abschreibungspflichtigen Wirtschaftsgüter mit Anschaffungsdatum, Anschaffungskosten und bisheriger Abschreibung auf.
„Die Einnahmenüberschussrechnung ist kein Hexenwerk. Sie verlangt nur zwei Dinge: laufend Belege sammeln und einmal im Jahr ehrlich zusammenrechnen.“ — Markus Seyfferth, Chefredakteur Dr. Web
Kann Excel eine Buchhaltungssoftware ersetzen?
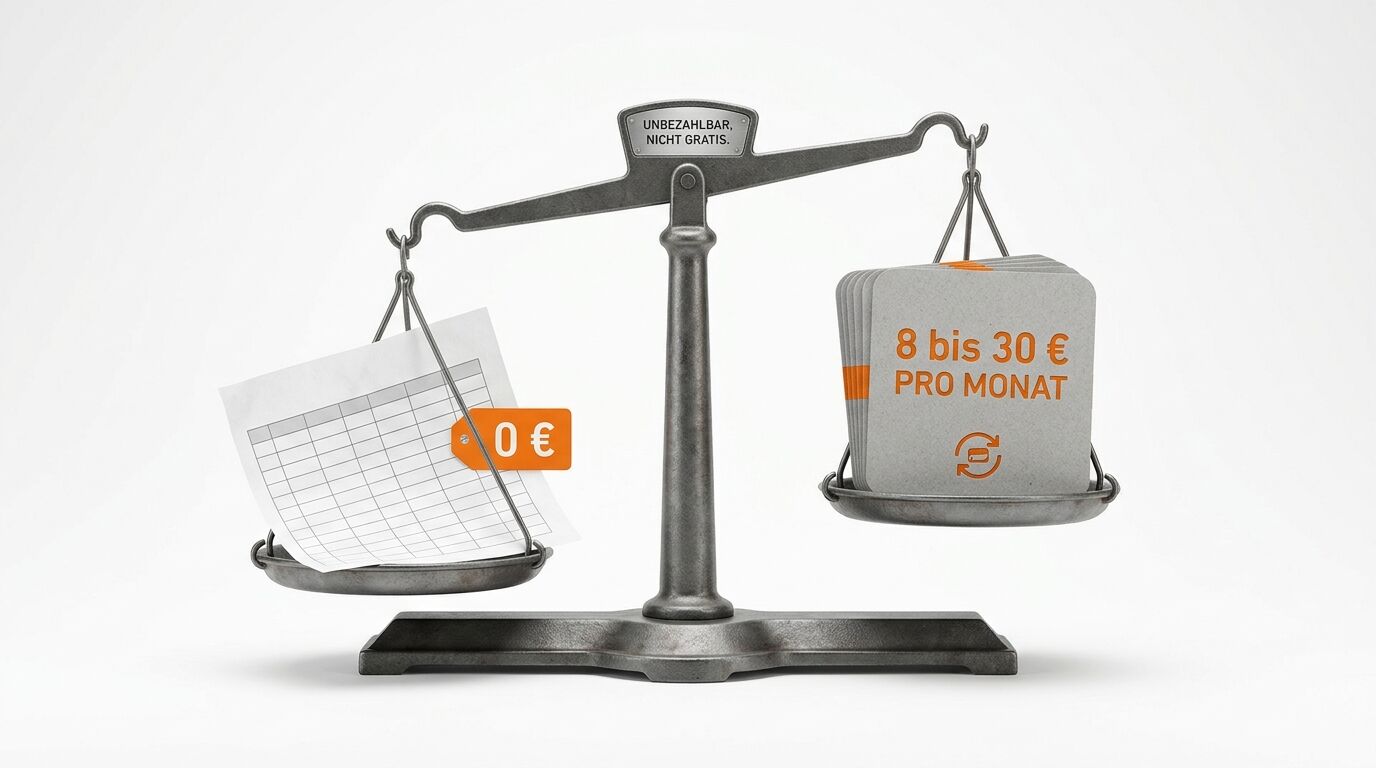
Die ehrliche Antwort: Für viele Solo-Selbstständige und Kleinunternehmer reicht eine gut aufgebaute Excel-Vorlage völlig aus. Eine Buchhaltungssoftware lohnt sich erst, sobald die Zahl Ihrer monatlichen Buchungen steigt, Sie mehrere Bankkonten verwalten oder die automatische ELSTER-Anbindung Zeit sparen soll.
Die Vorteile einer EÜR per Excel oder Google Sheets liegen auf der Hand: keine monatlichen Softwarekosten, volle Kontrolle über Ihre Daten, sofortige Anpassbarkeit und die Möglichkeit, die Datei direkt mit Ihrem Steuerberater zu teilen. Unsere Vorlage sortiert Ihre Buchungen automatisch nach Monaten, berechnet Vorsteuer und USt-Zahllast und erstellt eine Jahresübersicht mit Diagramm.
Der Nachteil: Excel prüft keine Belegpflicht, erkennt keine Duplikate und übermittelt nichts automatisch an ELSTER. Am Jahresende übertragen Sie die Summen manuell in die Anlage EÜR. Für Unternehmer mit mehr als 50 Buchungen pro Monat empfehlen wir eine professionelle Buchhaltungssoftware wie sevDesk, lexoffice oder BuchhaltungsButler. Für Freelancer lohnt sich der Umstieg von der Tabelle auf ein solches Programm erst, sobald die Zeitersparnis die monatliche Gebühr rechtfertigt; welche Anbieter dafür infrage kommen, ordnet der Vergleich der Buchhaltungssoftware für Freelancer ein.
| Kriterium | EÜR mit Excel | Buchhaltungssoftware |
|---|---|---|
| Kosten | 0 € (unsere Vorlage) | 8 – 30 € pro Monat |
| USt automatisch berechnen | Ja (Formeln) | Ja |
| ELSTER anbinden | Nein (manuell) | Ja |
| Belege erkennen | Nein | Ja (OCR/KI) |
| Banking integrieren | Nein | Ja |
| Ideal für | ≤ 50 Buchungen/Monat | > 50 Buchungen/Monat |
Wie nutzen Sie unsere kostenlose EÜR-Vorlage 2026?
Unsere Vorlage für die Einnahmen-Ausgaben-Rechnung 2026 steht als Excel-Datei (.xlsx) zum Download bereit. Sie funktioniert in Microsoft Excel, LibreOffice Calc und Google Sheets. Die wichtigsten Features im Überblick:
Das Stammdaten-Blatt enthält Ihre Firmendaten, Steuernummer und den Schalter für die Kleinunternehmerregelung. Alle Buchungstexte (Büromaterial, Honorar, Miete, Reisekosten und 16 weitere Kategorien) wählen Sie über eine Dropdown-Liste aus. Sie passen diese Liste jederzeit an Ihre Bedürfnisse an.
Die 12 Monatsblätter (Januar bis Dezember) bieten jeweils 80 Buchungszeilen mit automatischer Belegnummerierung. Tragen Sie Datum, Buchungstext und Bruttobetrag ein, wählen Sie den MwSt-Satz (19 %, 7 % oder 0 %) per Dropdown. Die Vorlage berechnet Nettobetrag, enthaltene Steuer und laufenden Saldo. Den Übertrag zum Folgemonat führt die Vorlage automatisch weiter.
Die Jahresübersicht fasst alle 12 Monate zusammen und zeigt Ihnen auf einen Blick: Gesamteinnahmen, Gesamtausgaben, Jahresgewinn, USt-Zahllast pro Quartal und ein Balkendiagramm. Zusätzlich prüft die Vorlage automatisch, ob Sie die EÜR-Grenzwerte (800.000 €/80.000 €) und die Kleinunternehmergrenze (25.000 €) einhalten.
Blaue Schrift markiert Eingabefelder, schwarze Schrift steht für Formeln. Speichern Sie die Vorlage einmal als leere Kopie ab, bevor Sie mit der Dateneingabe beginnen. So starten Sie im nächsten Jahr mit einer frischen Datei.
Welche typischen Fehler vermeiden kluge EÜR-Nutzer?
Betriebsprüfer des Finanzamts decken immer wieder dieselben Fehler auf. Drei davon kosten besonders oft Geld:
Privatanteile vergessen. Nutzen Sie Ihr geschäftliches Fahrzeug auch privat, erfassen Sie den Privatanteil als Betriebseinnahme. Sie berechnen diesen Anteil entweder per Fahrtenbuch oder über die pauschale 1-Prozent-Regelung. Dasselbe gilt für private Telefon- und Internetnutzung.
Zufluss-Abfluss-Prinzip missachten. Eine Rechnung vom Dezember, die Ihr Kunde erst im Januar bezahlt, gehört ins Folgejahr. Viele Selbstständige buchen nach Rechnungsdatum statt nach Zahlungsdatum. Dieser Fehler verschiebt den Gewinn um mehrere Tausend Euro ins falsche Jahr.
AfA falsch berechnen. Sie beginnen die Abschreibung nicht am 1. Januar, sondern im Monat der Anschaffung. Ein Rechenbeispiel: Angenommen, Sie kaufen im September einen Laptop für 1.200 € mit einer Nutzungsdauer von 3 Jahren. Im Anschaffungsjahr setzen Sie nur 4/12 der Jahres-AfA an. Das wären rund 133 € statt 400 €. Die gute Nachricht: Seit dem BMF-Schreiben von 2021 gilt für Computer, Peripheriegeräte und Software eine Nutzungsdauer von einem Jahr. Diese digitalen Wirtschaftsgüter setzen Sie vollständig im Anschaffungsjahr ab.
Was passiert nach der EÜR mit Ihren Steuern?
Die Einnahmenüberschussrechnung ermittelt Ihren Gewinn. Auf Basis dieses Gewinns berechnet das Finanzamt Ihre Einkommensteuer (plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer). Gewerbetreibende zahlen zusätzlich Gewerbesteuer, die das Finanzamt teilweise auf die Einkommensteuer anrechnet.
Seit 2026 stellt das Finanzamt Steuerbescheide grundsätzlich digital über das ELSTER-Postfach zu. Der Papierbescheid gehört damit der Vergangenheit an. Prüfen Sie Ihren Bescheid zeitnah. Sie haben einen Monat nach Bekanntgabe Zeit, Einspruch einzulegen.
Lesetipps:
- Selbstständig (2026): Wie viel Umsatz für 3.000 € netto? Deutlich mehr, als Sie denken
- Welche Geschäftsmodelle tragen 2026 noch? Spoiler: Der Friseur bleibt.
- Nebenberuflich selbstständig: Was müssen Feierabend-Freelancer beachten? Mehr, als Sie denken.
Glossar: 15 wichtige Fachbegriffe zur Einnahmenüberschussrechnung

Abschreibung (AfA)
Abschreibung (Absetzung für Abnutzung, AfA) verteilt die Anschaffungskosten eines Wirtschaftsguts über dessen betriebsgewöhnliche Nutzungsdauer. Sie mindert Ihren steuerlichen Gewinn jedes Jahr um den anteiligen Betrag. Für die EÜR besonders relevant bei Anschaffungen über 800 € netto.
Anlage EÜR
Anlage EÜR ist das amtliche Formular zur Einnahmenüberschussrechnung. Sie reichen die Anlage elektronisch über ELSTER ein. Das Formular gliedert Einnahmen und Ausgaben nach vorgegebener Systematik und ermittelt Ihren steuerlichen Gewinn.
Betriebsausgaben
Betriebsausgaben umfassen alle Aufwendungen, die Ihr Betrieb veranlasst. Typische Beispiele: Miete, Software-Lizenzen, Büromaterial, Reisekosten und Honorare an Subunternehmer. Sie reduzieren Ihren steuerlichen Gewinn.
Degressive AfA
Degressive AfA erlaubt höhere Abschreibungsbeträge in den ersten Nutzungsjahren. Seit dem Investitionsbooster 2025 gilt ein Satz von bis zu 30 % für bewegliche Wirtschaftsgüter, die Sie vor dem 1. Januar 2028 anschaffen.
ELSTER
ELSTER (Elektronische Steuererklärung) ist das digitale Portal der Finanzverwaltung. Sie reichen darüber Ihre Steuererklärungen und Umsatzsteuervoranmeldungen ein. Seit 2011 übermitteln Sie die Anlage EÜR verpflichtend auf diesem Weg.
E-Rechnung
E-Rechnung bezeichnet eine elektronische Rechnung in strukturiertem Datenformat (z. B. XRechnung, ZUGFeRD). Seit 2025 müssen alle Unternehmer im B2B-Bereich E-Rechnungen empfangen können. PDF-Rechnungen gelten nicht als E-Rechnungen.
Geringwertiges Wirtschaftsgut (GWG)
Geringwertiges Wirtschaftsgut (GWG) bezeichnet ein abnutzbares, bewegliches und selbstständig nutzbares Wirtschaftsgut mit Anschaffungskosten bis 800 € netto. Sie schreiben GWG im Anschaffungsjahr sofort und vollständig ab.
Gewinnermittlung
Gewinnermittlung ist der Oberbegriff für die Berechnung des steuerlichen Gewinns. Die EÜR (§ 4 Abs. 3 EStG) und die Bilanzierung (§ 4 Abs. 1 EStG) sind die beiden zulässigen Methoden.
Kleinunternehmerregelung
Kleinunternehmerregelung (§ 19 UStG) befreit Unternehmer mit geringem Umsatz von der Umsatzsteuerpflicht. Seit 2025 gelten Netto-Grenzen von 25.000 € (Vorjahr) und 100.000 € (laufendes Jahr).
Sonder-AfA (§ 7g EStG)
Sonder-AfA ermöglicht kleinen und mittleren Unternehmen eine zusätzliche Abschreibung von bis zu 40 % der Anschaffungskosten. Sie kombinieren die Sonder-AfA mit der linearen und der degressiven AfA.
Umsatzsteuervoranmeldung
Umsatzsteuervoranmeldung (UStVA) meldet dem Finanzamt die Differenz zwischen vereinnahmter Umsatzsteuer und gezahlter Vorsteuer. Sie geben die Voranmeldung monatlich oder quartalsweise über ELSTER ab.
Vorsteuer
Vorsteuer ist die Umsatzsteuer, die Sie auf Eingangsrechnungen anderer Unternehmer bezahlen. Als Regelbesteuerer verrechnen Sie die Vorsteuer mit der vereinnahmten Umsatzsteuer. Kleinunternehmer haben keinen Vorsteuerabzug.
Wachstumschancengesetz
Wachstumschancengesetz (in Kraft seit März 2024) hob die EÜR-Grenzwerte auf 800.000 € Umsatz und 80.000 € Gewinn an. Zusätzlich führte der Gesetzgeber steuerliche Erleichterungen für Forschung und Investitionen ein.
Zufluss-Abfluss-Prinzip
Zufluss-Abfluss-Prinzip (§ 11 EStG) bestimmt, dass Sie Einnahmen und Ausgaben in der EÜR erst zum Zeitpunkt des tatsächlichen Geldflusses erfassen. Maßgeblich ist das Datum der Zahlung, nicht das Rechnungsdatum.
Investitionsabzugsbetrag (IAB)
Investitionsabzugsbetrag (IAB, § 7g Abs. 1 EStG) erlaubt Ihnen, bis zu 50 % der voraussichtlichen Anschaffungskosten eines Wirtschaftsguts vorab gewinnmindernd abzuziehen. Sie schaffen das Wirtschaftsgut innerhalb von drei Jahren an.
FAQ: Häufige Fragen zur Einnahmenüberschussrechnung
-
Was ist eine Einnahmenüberschussrechnung (EÜR)?
Die Einnahmenüberschussrechnung ist eine vereinfachte Methode, Ihren Gewinn zu ermitteln. Grundlage bildet § 4 Abs. 3 EStG. Sie ziehen alle Betriebsausgaben von Ihren Betriebseinnahmen ab und erhalten Ihren steuerlichen Gewinn. Anders als bei der Bilanzierung brauchen Sie keine doppelte Buchführung, kein Inventar und keinen Betriebsvermögensvergleich.
-
Bis zu welcher Grenze darf ich die EÜR nutzen?
Seit dem Wachstumschancengesetz (2024) liegt die Umsatzgrenze bei 800.000 Euro und die Gewinngrenze bei 80.000 Euro pro Jahr. Freiberufler und Selbstständige nach § 18 EStG nutzen die EÜR unabhängig von diesen Grenzen. Die Bilanzierungspflicht greift erst, sobald das Finanzamt Sie nach dem Überschreiten der Grenzwerte schriftlich auffordert.
-
Kann ich die EÜR mit Excel oder Google Sheets erstellen?
Ja. Das Finanzamt schreibt keine bestimmte Software vor. Sie erfassen Ihre Einnahmen und Ausgaben in einer Tabellenkalkulation und übertragen die Summen am Jahresende in die amtliche Anlage EÜR. Diese übermitteln Sie elektronisch über ELSTER. Unsere kostenlose Excel-Vorlage 2026 berechnet USt, Vorsteuer und Jahresübersicht automatisch.
-
Was ändert sich 2026 bei der Kleinunternehmerregelung?
Seit dem 1. Januar 2025 gelten neue Umsatzgrenzen: 25.000 Euro (netto) im Vorjahr und 100.000 Euro im laufenden Jahr. Die 100.000-Euro-Grenze funktioniert als harte Grenze ohne Spielraum für Prognosen. Überschreiten Sie diese Schwelle unterjährig, wechseln Sie sofort in die Regelbesteuerung. Neugründer starten automatisch als Kleinunternehmer.
-
Muss ich als Kleinunternehmer eine EÜR abgeben?
Ja. Auch Kleinunternehmer mit einem Jahresumsatz über 25.000 Euro reichen die Anlage EÜR elektronisch über ELSTER ein. Liegt Ihr Umsatz unter 25.000 Euro, kann das Finanzamt auf die formelle Anlage verzichten. In der Praxis lohnt sich die saubere EÜR dennoch, weil das Finanzamt jederzeit Nachweise anfordern kann.
-
Welche Regeln gelten 2026 für das Abschreiben in der EÜR?
Geringwertige Wirtschaftsgüter bis 800 Euro netto schreiben Sie sofort ab. Für bewegliche Wirtschaftsgüter, die Sie zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 anschaffen, nutzen Sie die degressive AfA mit bis zu 30 Prozent. Computer, Peripheriegeräte und Software setzen Sie mit einer Nutzungsdauer von einem Jahr sofort ab. Die Sonder-AfA nach § 7g EStG bringt Ihnen zusätzlich bis zu 40 Prozent.
Quellen
Bundesministerium der Justiz – § 4 Abs. 3 Einkommensteuergesetz (EStG) – https://www.gesetze-im-internet.de/estg/__4.html – besucht am 18.03.2026
Bundesministerium der Justiz – § 141 Abgabenordnung (AO) – https://www.gesetze-im-internet.de/ao_1977/__141.html – besucht am 18.03.2026
Bundesministerium der Justiz – § 19 Umsatzsteuergesetz (UStG) – https://www.gesetze-im-internet.de/ustg_1980/__19.html – besucht am 18.03.2026
Bundesministerium der Finanzen – Anlage EÜR 2025 (Schreiben vom 29.08.2025) – https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Steuerarten/Einkommensteuer/2025-08-29-anlage-EUER-2025.pdf – besucht am 18.03.2026
Redaktionsnotiz: Die Geschichte dieses Artikels
Dieser Fachartikel hat eine lange Vorgeschichte. Im August 2010 veröffentlichte die damalige Dr. Web-Autorin Manuela Müller den ersten Beitrag zur Einnahmen-Ausgaben-Rechnung, zusammen mit einer selbst entworfenen Kalkulationstabelle für OpenOffice und Excel. Der Artikel traf einen Nerv: Tausende Selbstständige luden die Vorlage herunter und nutzten sie für ihre Buchführung.
In den Folgejahren hielt die Dr. Web-Community das Tool am Leben. Leser Thomas Räbiger überarbeitete die Formeln, Ingenieur Peter von Schnakenburg aus Gießen lieferte 2019 eine aktualisierte Version mit erweiterten Dropdown-Menüs und Platz für bis zu 5.000 Buchungszeilen pro Monat. Über 1.400 Leser bewerteten den Beitrag, dutzende Kommentare lieferten Fehlermeldungen und Verbesserungsvorschläge.
Seit 2024 haben sich die steuerlichen Rahmenbedingungen grundlegend verändert: Das Wachstumschancengesetz hob die EÜR-Grenzwerte an, das Jahressteuergesetz 2024 reformierte die Kleinunternehmerregelung, der Investitionsbooster führte die degressive AfA wieder ein. Der alte Artikel mit seinen Grenzwerten von 600.000 €/60.000 € und der Kleinunternehmergrenze von 22.000 € war damit inhaltlich überholt.
Im März 2026 haben wir den Artikel deshalb von Grund auf neu geschrieben: aktuelle Grenzwerte, aktuelle Gesetzeslage, neue Excel-Vorlage mit 6.022 Formeln, zwei Infografiken und eine vollständig überarbeitete Anleitung. Die alte URL /einnahmen-ausgabenrechnung/ leitet dauerhaft auf diese Seite weiter.
| Jahr | Autor / Beitragende | Änderung |
|---|---|---|
| 2010 | Manuela Müller | Erstveröffentlichung mit EÜR-Vorlage für OpenOffice und Excel |
| 2012 | Thomas Räbiger | Formeln korrigiert, Office-2010-Kompatibilität hergestellt |
| 2019 | Peter von Schnakenburg | Komplette Überarbeitung der Vorlage (Version 2019), Google-Sheets-Kompatibilität, bis zu 5.000 Zeilen pro Monat |
| 2019 | Michael Dobler | Redaktionelle Aktualisierung des Fließtexts |
| 2024 | Redaktion Dr. Web | Kleinere Aktualisierungen (Kleinunternehmergrenze 22.000 €, Umsatzgrenze 600.000 €) |
| 2026 | Markus Seyfferth, Michael Dobler | Kompletter Relaunch: Neuer Artikel, neue Excel-Vorlage (2026), zwei CSS-Infografiken, alle Grenzwerte aktualisiert (WachstumschancenG, JStG 2024, Investitionsbooster) |
61 Kommentare
Vielen Dank.
Vielleicht wird´s jetzt besser 😉
Das hat ja geklappt wie ein Länderspiel: Excel(2003) abgestürzt, Reparaturversuche
von Excel erfolglos – Datei nutzlos.
Schade eigentlich
Wir haben das Tool unter Win7 und Excel 2007 getestet, wo es anstandslos lief. Probieren Sie doch bitte einmal die OO-Version zu importieren.
das hat leider auch nicht funktioniert.
Wenn Sie das Tool doch nur unter Office2007 getestet haben, warum schreiben Sie dann im Download-Link „97/2003/XP“?
Weil das Tool in diesem Format gespeichert ist – nämlich im XLS-Format. Excel 2007 verwendet das Dateiformat XLSX.
Leider hat unser einziger PC mit Windows XP und Excel 2007 / Excel 2000 vor einigen Tagen den Geist aufgeben, daher der Test unter Windows 7 und Excel 2007 mit der Downloaddatei im XLS-Format – lief auf mehreren verschiedenen Rechnern anstandslos.
Es laufen gut nur ein paar Zeilen, danach sind die Formel nicht mehr vorhanden. Die meisten Monate sind defekt. Um das alles zu reparieren braucht jemanden sehr gute Excel-Kenntnisse die ins Programmieren reingeht.
Wenn Sie schon testen, dann testen Sie richtig und vor allem den ganzen Programm und die ganzen Zeilen. Nicht umsonst beschweren sich so viele Leute!
Bitte berücksichtigen Sie bei den Kommentaren, dass dieser Beitrag hier runde zwei Jahre alt ist. Danke!
Hi,
nachdem ich die Tabelle superhilfreich fand ist mir aufgefallen dass immer noch die 16% Mehrwertsteuer in der Tabelle programmiert sind, wenn ich 19% auswähle. Gibt es einen einfachen Weg das zu ändern? Sonst müsste ich alles nochmal umtragen 🙁
Funftioniert leider nicht,habe die oo.gedownloaded und verwende win07.Habe ich da was falsch gemacht?das programm läßt sich öffnen und beschreiben aber rechnet falch 🙁 Schade…
Hallo
ich habe mehr als 59 Buchungen im Monat. Wie kann ich die Anzahl der Buchungen vergrößern?
Über eine kurzfristige Antwort würde ich mich sehr freuen
Gruss
Eine sehr schöne Tabelle.
Respekt 🙂
Hab ständig mit Tabellen zu tun und diese ist gut strukturiert und und zeigt jedem Laien ganz einfach was wo reingehört.
Es gibt zwar 1-2 kleine Schwächen, aber diese hier zu erläutern wäre fehl am Platze. Gute Arbeit gehört gewürdigt.
super tabelle, hab vor jahren auch mal so ne ähnliche über excel gemacht.
Nur fehlen viele formeln in manchen feldern oder kommt das durch konvertieren in office 2010, keine ahnung.
Ich bin gerade dabei die tabelle komplett zu überarbeiten und die formeln zu ersetzen und könnte sie den team schicken wenn sie möchten, 2010-kompatibel.
Bei mehr als 58 buchungen im monat einfach die letzte zeile komplett markieren, mit der maus übers rechte untere eck der markierung gehen so das ein schwarzes kreuz erscheint, linke maustaste gedrückt halten und nach unten ziehen.
Doch sollte man beachten, wenn man z.b. den april auf 100 buchungen erweitert hat, das man in den stammdaten unter übertrag/laufende nummer, auf ‚April‘!A58 klickt und oben in der zeile in der formel „…(ANZAHL2(April!$B$10:$B$58)+9;0;WAHR)))“ hier die zahl 58 in 100 ändert.
Hallo.
Da hätten wir natürlich großes Interesse dran. Einfach an hallo [at] drweb.de senden.
kommt, aber da man doch mehr formeln korrigieren muss als gedacht, dauert es noch a paar tage… bis 1. mai hab ich viel zu tun, also kurz danach 😉
Die Tabellen sind wirklich gut gelungen 🙂
Dennoch nach einem Testlauf, haben die fehlenden Formeln zu problemen geführt.
Aber ich freu mich schon wenn,
Thomas R.
ihnen die überarbeitete Version zugesand hat und sie online gestellt wird.
MfG
Schöne Tabelle! Vielen Dank! Wie kann ich Fehler bei der Eingabe korrigieren, dh. einzelnen Zeilen verschieben, löschen oder einfügen, wenn ich evt. später noch einen zusätzliche Beleg finde. Herzlichen Dank für die Hilfe, HS
Hi Thomas!
Entweder an hallo[at]drweb.de oder direkt an mich unter dieter.petereit[at]googlemail.com. Danke schon mal.
Hallo,
die Tabelle ist genau das was ich als völlig Ahnungslose gesucht habe. Anfangs habe ich mich ein bißchen schwer getan, aber jetzt flutscht’s.
Hab nur 2 Fragen:
-Wenn ich nachträglich Belege eingebe, werden diese nicht nach Datum
sortiert. Gibt es da einen Trick?
-Würde gerne gerne die Monate einzeln ausdrucken und zu meinen Belegen
abheften. Kriege ich nicht gut hin. Nur wenn ich den Bereich markiere
und dann ist der Ausdruck so winzig. Kann ich das noch besser machen?
Hallo, ich benutze seit kurzem e-a ods. für OpenOffice.
Bin ein „batschnasser“ Anfänger betr. Buchhaltung.
Habe in manchen Zeilen nach der Eingabe das Problem das mir die MwSt nicht ausgewiesen wird ??? Da macht das Programm einfach nix hin? An was kann das liegen? Außerdem hab ich in der Auswertung den Error 508? Was kann das sein?
Bin für jede Hilfe dankbar. Gruß Geli
Hallo,
testweise mal geladen und ausprobiert. Klappt hervorragend. Danke
Hallo,
ich verstehe nicht,warum eine Abweichung für steuerpflichtige Umsätze in der U-voranmeldung und der Gewinnermittlung für umsatzsteuerpflichtige Betriebseinnahmen bei mir vorliegt?
gruß
E.Danks
Kann die vorhandene Version NICHT empfehlen. Musste die Tabellen komplett überprüfen und überarbeiten. Empfehle dringend, auf die oben avisierte NEUE Version des Thomas R. zu warten, oder eben alles selbst zu überprüfen und selbst zu korrigieren, um fehlerhafte Angaben gegenüber dem Finanzamt zu vermeiden!
Hallo,
habe die Tabelle runter geladen, bei mir geht nur die für OO. Nachdem ich hier die Texte gelesen habe würde ich natürlich sehr gerne die neue Version einrichten – bevor ich meine Daten eingebe.
Darum meine Frage an Thomas H. und/oder Dieter Peterreit: liegt die neue Version schon vor? Wäre super!
Vielen Dank und ein schönes WE
H.K.
… und außerdem (an Claudio und msinne): etwas mehr Respekt den Leuten gegenüber, die sich die Mühe machen und etwas auf die Beine stellen. Sich hier groß aufspielen und wichtig machen – Zitat:“ Wenn Sie schon testen, dann testen Sie richtig und vor allem den ganzen Programm und die ganzen Zeilen“ Zitat Ende – kann jeder! Vom mangelhaften Deutsch rede ich noch gar nicht … Mir gehen solche Leute komplett auf den Senkel. So, das musste mal raus!
Ich und viele andere sagen ein herzliches DANKESCHÖN !!!
Gruß
H. K.
Hallo,
ich bin leider nicht so fit in Excel und erst recht nicht in Finanzfragen, dass ich die in einigen Kommentaren angesprochenen Fehler selber finden und korrigieren könnte. Dennoch bin ich doch einigermaßen beunruhigt, und traue mich nicht, die Daten direkt für meine Steuerberechnungen zu verwenden.
Deshalb wäre ich sehr dankbar, wenn mir jemand seine überarbeitete Tabelle zur Verfügung stellen könnte.
Jedenfalls vielen Dank für die Arbeit, ist toll, wenn man solche Hilfe bekommt.
🙂
Wolfgang
Hallo.
Die neue Version finden Interessierte hier:
http://www.drweb.de/magazin/update-2012-einnahmen-ausgabenrechnung-fur-jedermann-mit-excel/
Hallo Frau Müller,
zunächst einmal danke ich für die Arbeit, die Sie und andere sich gemacht haben, um User mit Informationen und sogar Tools zu versorgen. Es mah sein, dass vielleicht ein bereit gestelltes Tool nicht zur Zufriedenheit funktioniert, doch sehe ich keinen Grund in solch einem Fall derart unhöflich zu werden. Wenn etwas nicht funktioniert, hat es sich bisher stets bewiesen, dass konstruktive Kritik am besten hilft, sinnfreies Globalgemecker jedoch nicht zum Ziel führt….
Hallo,
habe zum 01.10.2012 mein Gewerbe nach einer längeren Pause wieder neu angemeldet und versuche über Ihre „Einnahmen-Ausgabenrechnung leicht gemacht mit Excel“, meine Buchführung selber zu organisieren und abzurechnen. Wie kann ich meine Quartalsabrechnung dem Finanzamt elektr. oder schriftlich zu kommen lassen. Gibt es einen Vordruck der mit Ihrer Software erstellt wird oder wie läuft das ab.
danke im voraus
mfg
Zu diesem Beitrag gibt es ein Update auf den ab 2012 gültigen Stand. Das Update finden Sie hier!
guten tag
meine frage ist ob es die datei auch für österreich gibt da ja in deutschen 19% steuer berücksichtigt werden.
Nein, die Anpassung müssten Sie selber vornehmen. Wäre denn ansonsten die EA-Rechnung rechtsgleich?
Hallo,
gerne würde ich den Buchungstext und die Kostenarten erweitern.
Leider ist es nur möglich von D2 bis D17 möglich. Könnten Sie hier
erläutern, wie sich dies noch erweitern ließe?
MfG
Erstmals DANKE für die tolle Arbeit !!
Ich hätte eine Frage warum lässt er mich wenn ich den Buchungstext eingebe nichts eingeben kann nur zwischen den Vorgelegten Buchungstexten wählen??
Dann wäre meine zweite Frage wenn ich meine Kostenarten erweitern möchte lässt er mich das nicht machen bzw ich kann sie in die Tabelle (Stammdaten eintragen) aber sie sind in den Datenblättern (Jan-Dez) nicht verfügbar ??
Naja vlt können sie mir ja helfen !!
Danke vielmals!!
Benutzen Sie noch die alte Version oder schon das 2012er Update?
Danke für die Antwort!!
Also ich hab es jetzt mit dem 2012 auch probiert aber funktioniert leider auch nicht !!
lg Danke Melissa
Moin
die Verion die ich geladen habe ist vom 06.05.2012. Frage:
ist das jetzt die überarbeitete Version ?
Mfg
Hallo,
herzlichen Dank für die tolle Tabelle!
Seit zwei Jahren nutze ich sie und bin sehr froh sie zu haben.
Zwei Fragen:
+ Wie kann ich die Monate ausdrucken? Bei mir lädt sich immer nur die Stammdaten seite für den Ausdruck.
+ Kann ich meine Ausgaben nach Themen sortieren? Das Finanzamt möchte die Ausgaben in 2 Bereiche sortiert, und da wäre es am einfachsten wenn die Excel Datei das machen könnte.
Ich freue mich sehr über Ihre Hilfe, und Antworten auf meine Fragen!!!
Beste Grüße,
Anita
Hallo,
ich suche für meine Freundin ein ganz einfaches Programm,
bin so auf diese Seite gekommen, meine Frage wäre nur:
Wo kann ich das Programm herunterladen?
Danke im Voraus für die Rückantwort und glg
Wolfgang
Hurraahh… habs gefunden,
hab auch meine Brillen wieder aufgesetzt,
dann gehts gleich leichter und besser…
so und jetzt leg ich mal los, mit den Belegen meiner Freundin,
sie verdient eh nicht soviel und hat daher auch wenig Belege,
dann bin ich eh gleich fertig, so hoffe ich, denn das Programmerl
schaut wirklich einfach und übersichtlich aus…
Genau sowas hab ich gesucht… Danke. echt super…
glg Wolfgang
Hallo,
habe durch Zufall Euer E-A-Rechnung gefunden. Habe versucht das Programm zu installieren. Leider klappt es nicht, bekomme immer die Fehlermeldung: „Bei der Weitergabe des Befehls an das Programm ist ein Fehler aufgetreten“ Ich arbeite mit Excel 2007
Habe es auch mit dem Update versucht, geht auch nicht.
Was mache ich hier falsch ??
Für Hilfe wäre ich dankbar.
Mit freundlichen Grüßen aus Neuwied am Rhein
Hallo die liste ist super. Aber kann man irgendwie eine Auswertung erstellen damit man die Summe einzelnen Buchungstexte aller Arbeitsmappen hat?
Danke im Voraus
Hallo
Genau sowas habe ich gesucht! Super Sache..
Vielen Dank!
Wie kann ich in den Stammdaten zusätzliche Zeilen erstellen, da die vorgegeben Titel nicht ausreichen?
Danke im Voraus!
Hallo!
Das Programm wäre sehr gut brauchbar für mich, wenn ich mehr Buchungszeilen zur Verfügung hätte. Wie komme ich zu mehr Buchungszeilen?
Hallo,
Bei mir funktioniert da irgendwas nicht in diesem Teil: “ Erfassen Sie nun in den Spalten B bis D das Datum des Belegs, den Buchungstext und die Kostenart. Bei Ausgaben tragen Sie in Spalte E den Bruttopreis und in Spalte F den Mehrwertsteuersatz ein – bei Einnahmen wählen Sie die Spalten J und K. Die enthaltene Steuer und der Nettobetrag werden automatisch ausgerechnet und gesondert in den Spalten G und H beziehungsweise L und M aufgeführt.“
Ich trage den Brutto Betrag in meiner Spalte E bei Ausgaben (brutto) ein und den Steuersatz (19%) aber er rechnet nicht automatisch den Rest und bei enthaltener Steuer (Spalte G) steht #VALUE. ich ann den fehler nicht entdecken, habe schon einiges ausprobiert. verstehe ich nicht wo da der Haken ist.
Muss ich noch igendwo an ganz anderer Stelle was eintragen?
Was ist mit dem Uebertrag aus dem Vormonat?
Gilt der nicht automatisch als Einnahmen in Spalte J?
Eigentlich verstehe ich diese exel Tabelle und wuerde einfach gerne weiter fortfahren alles einzutragen, aber irgondwas funktioniert nicht.
Am liebsten wuerde ich jetzt meine eigene Tabelle erstellen wo ich die Formeln verstehe…
Achja, noch was… ich habe ja rechnungen aus dem Ausland, welche schon ohne Steuer (0%) als „innergemeinscgaftliche Lieferung“ in EU ohne Steuer. Nicht?
Manche sind aber mit der ungarischen Steuer (27%)
wie gehe ich denn jetzt mit diesen Rechnung um in dieser exel Tabelle?
Kann ich dann einfach nur den Netto Betrag eintragen? oder schreibe ich jetzt auslaendische Rechnungen gar nicht hier rein? Es sind doch aber Firmen Ausgaben? Oder muss ich die dann doch immer mit der Steuer bezahlen???
Hätte die Kontenliste zur Auswahl für die Auswahlliste in den Monaten gerne erweitert, also meine eigenen Kontenliste verwendet, aber die „Tipps zur Benutzung des Tools“ sind nicht wegzukriegen, wie einbetoniert. Scheint sich um ein Textfeld zu handeln, das aber verankert ist. Nicht mal die rechte Maustaste spricht an. Ohne eine Erweiterung macht es keinen Sinn, denn die Liste „Buchungstext/Kostenart“ – also die Buchungs-Konten – ist arg knapp.
Bin selber draufgekommen. Das Textfeld ist von dieser Seite nicht wegzubekommen. Aber: Den Inhalt der Seite komplett kopieren, ein neues Register anlegen, denh Inhalt wieder einfügen. Das Textfeld ist weg, die Tabellen sind komplett eingefügt. Nun nur noch das Register umbenennen, dass die Verknüpfung stimmt und die Sache funzt.
Für die Anlagenverwaltung und Berechnung des Eigenverbrauchs, sowie Abschreibungen kann man die Datei gut ergänzen.
Gibt es die Möglichkeit, die Spalten bei den einzelnen Monaten zu verlängern. Mir ist es gerade passiert, dass die Spalten für den Monat November nicht ausreichend sind. Bitte um Hilfe
Hallo, ich benutze den E/A Rechner gerne und seit 2013. Durch einen Computercrsh musste ich nue intallieren und habe jetzt win10 und konnte nur über Open Office die Datei öffnen. Jedoch ist es Schreibgeschützt. Trotz Aufhebund und Drucken – ganz wichtig geht nicht – nur über Screenshot (nicht konfortabel) Bitte, bitte kurze Anleitung, wie ich Drucken kann , danke Gruss H.Schwan
Hallo Dieter, vielen Dank für den Word Tipp :=)
Kann ich das auch ohne Umsatzsteuer benutzen? Ich brauche was einfaches für die Kleinunternehmer Reglung.
Klar, geht.
Hallo,
das ist wirklich ein tolles Tool! Danke, dass ihr es kostenlos bereit stellt. Gibt es ggf. noch eine genauere Anleitung dazu? Ich bekomme sowohl bei Ausgaben, als auch der Einnahmen im Monatsblatt immer einen WERT-Fehler (19% USt ausgewählt). Oder gibt es irgendwo noch die Version von 2018 herunterzuladen?
Ich möchte/traue mir nicht zu, in den Formeln rumzufuschen.
Danke für einen kurzen Tipp im Voraus & viele Grüße,
Lena
Hallo, wie lade ich die Excel Datei herunter? Bei mir wir am PC kein Feld zum Download angezeigt
Hallo sehr geehrter Herr Dieter Petereit,
ich möchte gerne für mein Einzelunternehmen mit Kleinunternehmer Reglung verwenden. Gibt es irgendwo noch diese Excel Datei zum Download?
Vielen Dank im Voraus!
Mit freundlichen Grüßen
Sergej Gelfrich
Ich benutze es bereits seit vielen Jahren, herzlichen Dank für Ihre tolle Arbeit. Gibt es zufällig eine aktualisierte Version (2023)?
VG
Stefan
Ich wollte mal Fragen, wo man das Original nochmal herunterladen kann. Leider wurde durch eine Mitarbeiterin die Kalkulation so „verarbeitet“ das die Excel – Vorlage in einigen Teilen nicht mehr funktioniert… Bitte… kann mir jemand helfen? Vielen Dank.
Hallo Michi, vielen Dank für Deinen Hinweis, den Download-Link haben wir wieder eingebaut.
Den Link zu diesem Artikel sollten Sie noch als Referenz ins Excel-Dokument aufnehmen!
Guter Hinweis, machen wir und vielen Dank! 🙂
Wenn man die KU-Regelung auf „Ja“ setzt, hat es dennoch keinen Einfluss; es wird bei der Eingabe des Bruttobetrages in den Monaten dennoch ein „‚WERT!“ Fehler ausgegeben, weil die MwSt Angabe fehlt; finde auch keine Formel in diesen Zeilen mit Bezug auf die Variable KU; also so etwas wie „wenn KU Ja, dann ignoriere MwSt“. Ich umgehe das derzeit, in dem ich einfach 0% auswählen
Wäre es sinnvoll in den Monaten noch eine weitere Spalte mit „Bemerkungen“ einzufügen? Damit man sich dort eine kurze Notiz machen könnte 🙂