Für viele Selbstständige und Unternehmer bleibt die Gewerbesteuer ein Buch mit sieben Siegeln. Wie hoch fällt die Steuer tatsächlich aus, und was bleibt am Ende übrig? Unser neuer Gewerbesteuer-Rechner liefert die Antworten, inklusive der persönlichen Steuerbelastung für jeden Gesellschafter. Alle Angaben wie immer ohne Gewähr (*peng peng*).
Ein Klick · kostenlosDr. Web bei Google bevorzugenMarkieren Sie drweb.de als bevorzugte Quelle. Dann sehen Sie unsere Artikel öfter unter den Top-Meldungen.Jetzt hinzufügenFreibetrag, Messzahl, Anrechnungsfaktor und Hebesätze in diesem Beitrag geben den Stand vom März 2026 wieder.
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine kommunale Steuer, der jeder Gewerbebetrieb in Deutschland unterliegt. Das Geld fließt direkt in die Kasse der Gemeinde und finanziert dort Schulen, Straßen und öffentliche Einrichtungen.
Anders als die bundesweit einheitlich geregelte Einkommensteuer variiert die Gewerbesteuer je nach Standort des Unternehmens erheblich, weil jede Gemeinde ihren eigenen Hebesatz festlegt.
Wie wird die Gewerbesteuer berechnet?
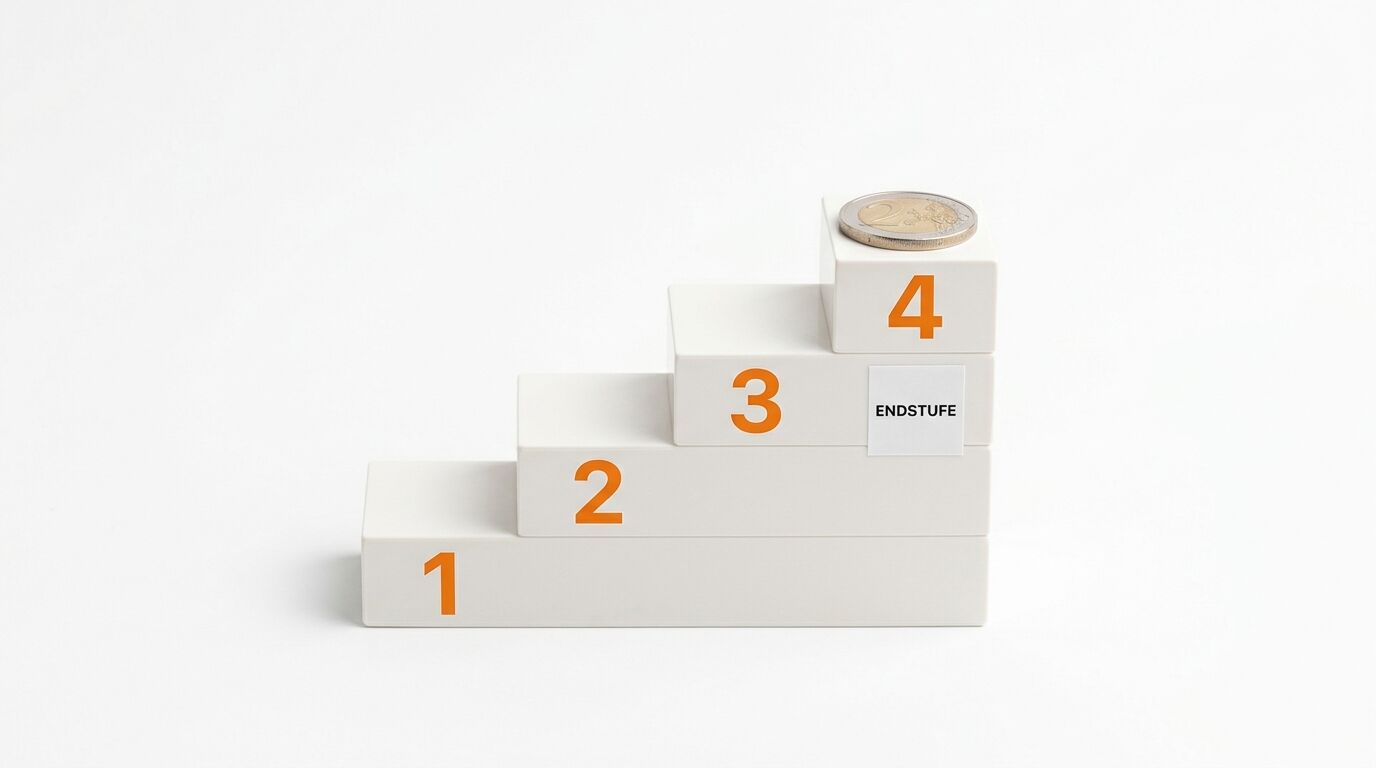
Die Höhe der Gewerbesteuer ergibt sich in vier Rechenschritten:
Schritt 1: Gewerbeertrag ermitteln
Der Gewerbeertrag entspricht im Wesentlichen dem steuerlichen Gewinn. Für die genaue Ermittlung kommen Hinzurechnungen (zum Beispiel Zinsen und Mieten) und Kürzungen ins Spiel, die das Beispiel weiter unten der Einfachheit halber ausklammert.
Schritt 2: Freibetrag abziehen
Einzelunternehmen und Personengesellschaften ziehen einen Freibetrag von 24.500 Euro ab, besteuert wird erst der Betrag darüber. Kapitalgesellschaften wie GmbH oder AG erhalten diesen Freibetrag nicht.
Schritt 3: Steuermessbetrag berechnen
Der steuerpflichtige Gewerbeertrag wird auf volle 100 Euro abgerundet und mit der Steuermesszahl von 3,5 Prozent multipliziert.
Schritt 4: Hebesatz anwenden
Der Steuermessbetrag wird mit dem Hebesatz der Gemeinde multipliziert. Heraus kommt die Gewerbesteuer, die das Unternehmen tatsächlich zahlt.
Beispielrechnung
Ein Einzelunternehmer in Freiburg (Hebesatz 430 Prozent) erzielt 100.000 Euro Gewerbeertrag:
- Gewerbeertrag: 100.000 €
- Freibetrag: 24.500 €
- Steuerpflichtiger Gewerbeertrag: 75.500 € (bereits auf volle 100 € gerundet)
- Steuermessbetrag: 75.500 € × 3,5% = 2.642,50 €
- Gewerbesteuer: 2.642,50 € × 430% = 11.362,75 €
 Schritt 1
Im Wesentlichen der steuerliche Gewinn, vor Hinzurechnungen und Kürzungen
 Schritt 2
24.500 € für Einzelunternehmen und Personengesellschaften, für Kapitalgesellschaften nichts
 Schritt 3
Auf volle 100 € abgerundeter Ertrag mal Steuermesszahl 3,5 %
 Schritt 4
Steuermessbetrag mal Hebesatz der Gemeinde, in Freiburg 430 %
rechnet das Finanzamt im Beispiel auf die Einkommensteuer an: Steuermessbetrag mal Faktor 4,0.
Hebesätze der Gewerbesteuer: Wer zahlt wo am meisten?

Über die Höhe der Steuerlast entscheidet vor allem der Hebesatz. Gesetzlich liegt die Untergrenze bei 200 Prozent, nach oben setzt das Gesetz keine Grenze.
Hebesätze deutscher Großstädte (Auswahl)
Die Tabelle zeigt die Hebesätze ausgewählter Großstädte mit Stand März 2026, sortiert vom höchsten zum niedrigsten Wert.
| Stadt | Hebesatz |
|---|---|
| Dortmund | 493% |
| München | 490% |
| Hannover | 480% |
| Köln | 475% |
| Essen | 475% |
| Bremen | 475% |
| Hamburg | 470% |
| Düsseldorf | 470% |
| Wiesbaden | 470% |
| Frankfurt am Main | 460% |
| Leipzig | 460% |
| Mannheim | 460% |
| Nürnberg | 460% |
| Augsburg | 450% |
| Bonn | 450% |
| Stuttgart | 440% |
| Münster | 440% |
| Freiburg | 430% |
| Dresden | 425% |
| Karlsruhe | 420% |
| Berlin | 410% |
Der Bundesdurchschnitt lag im März 2026 bei etwa 400 Prozent. Ein Standort mit niedrigerem Hebesatz senkt die Steuerlast, als einziges Kriterium für die Standortwahl taugt der Hebesatz allerdings nicht.
Zwischen München mit 490 und Berlin mit 410 Prozent liegen 80 Prozentpunkte. Beim Steuermessbetrag aus dem Freiburger Beispiel (2.642,50 Euro) macht dieser Abstand gut 2.100 Euro Gewerbesteuer im Jahr aus.
Wie wird die Gewerbesteuer auf die Einkommensteuer angerechnet?
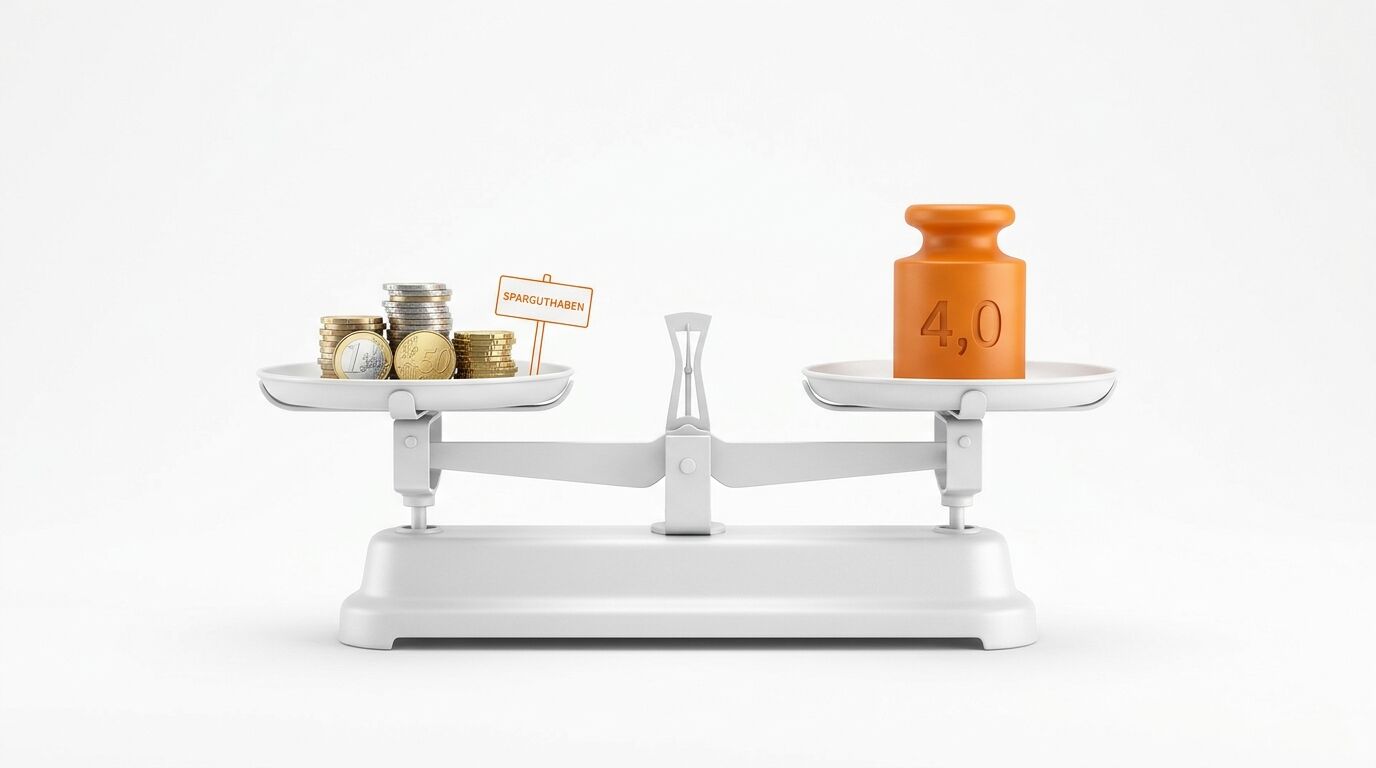
Einzelunternehmern und Gesellschaftern von Personengesellschaften rechnet das Finanzamt die Gewerbesteuer pauschal auf die Einkommensteuer an.
Die Formel lautet: Anrechnung = Steuermessbetrag × 4,0
Für das Freiburger Beispiel ergibt sich:
- Steuermessbetrag: 2.642,50 €
- Anrechnung: 2.642,50 € × 4,0 = 10.570,00 €
Diese 10.570 Euro zieht das Finanzamt von der Einkommensteuer ab. Bis zu einem Hebesatz von 400 Prozent gleicht die Anrechnung die Gewerbesteuer damit rechnerisch vollständig aus. Erst bei höheren Hebesätzen entsteht eine zusätzliche Belastung. Freiburg liegt mit 430 Prozent knapp über dieser Schwelle, ein kleiner Teil der Gewerbesteuer bleibt im Beispiel also als echte Belastung beim Unternehmer.
Die Anrechnung gilt nur für natürliche Personen. Begünstigt sind Einzelunternehmer und Gesellschafter von Personengesellschaften (GbR, OHG, KG, GmbH & Co. KG).
Bis 400 Prozent Hebesatz holen Einzelunternehmer die Gewerbesteuer rechnerisch über die Einkommensteuer zurück, die GmbH keinen Cent.
Markus Seyfferth, Chefredakteur Dr. Web
Gewerbesteuer bei Personengesellschaften, wo ist der Unterschied?

Bei einer GbR, OHG, KG oder GmbH & Co. KG verteilt sich der Gewinn auf die einzelnen Gesellschafter. Jeder Gesellschafter versteuert seinen Anteil dann persönlich über die Einkommensteuer.
Unser Rechner berücksichtigt diese Aufteilung: Bis zu vier Gesellschafter lassen sich mit individuellen Gewinnanteilen, Steuerklassen und Kinderzahlen anlegen. Für jeden Gesellschafter zeigt der Rechner dann:
- Den anteiligen Gewinn
- Die Einkommensteuer
- Die GewSt-Anrechnung
- Den Solidaritätszuschlag
- Die anteilige Gewerbesteuer
- Die Gesamtbelastung
- Das Nettoeinkommen
So sehen Sie auf einen Blick, was jedem Gesellschafter netto bleibt.
Welche Rechtsform zahlt am meisten Gewerbesteuer?

Bei gleichem Gewerbeertrag zahlt die Kapitalgesellschaft die höchste Gewerbesteuer, weil ihr der Freibetrag fehlt. Auf die Körperschaftsteuer lässt sich die Gewerbesteuer bei GmbH, UG und AG nicht anrechnen.
So unterscheiden sich die drei Gruppen von Rechtsformen im Vergleich:
Einzelunternehmen
- Freibetrag: 24.500 €
- GewSt-Anrechnung: Ja (Faktor 4,0)
- Effektive Mehrbelastung: Erst bei Hebesätzen über 400%
Personengesellschaften (GbR, OHG, KG, GmbH & Co. KG)
- Freibetrag: 24.500 €
- GewSt-Anrechnung: Ja, auf Ebene der Gesellschafter
- Gewinn wird auf Gesellschafter verteilt und dort versteuert
Kapitalgesellschaften (GmbH, UG, AG)
- Freibetrag: Keiner
- GewSt-Anrechnung: Nein
- Zusätzlich: Körperschaftsteuer (15%) + Soli
- Bei Ausschüttung: Kapitalertragsteuer oder Teileinkünfteverfahren
 Einzelunternehmen
Eine natürliche Person als Inhaber
 Personengesellschaften
GbR, OHG, KG, GmbH & Co. KG
 Kapitalgesellschaften
GmbH, UG, AG
Bis zu diesem Hebesatz gleicht die Anrechnung die Gewerbesteuer bei Einzelunternehmern und Gesellschaftern von Personengesellschaften vollständig aus. Kapitalgesellschaften tragen die Steuer immer selbst.
Häufige Fragen zur Gewerbesteuer

Muss ich als Freiberufler Gewerbesteuer zahlen?
Nein. Freiberufler wie Ärzte, Rechtsanwälte, Steuerberater, Architekten, Journalisten oder Künstler unterliegen nicht der Gewerbesteuer. Voraussetzung ist eine selbstständige, nicht gewerbliche Tätigkeit.
Ab wann muss ich Gewerbesteuer zahlen?
Sobald ein Gewerbe angemeldet ist und Gewinne anfallen. Einzelunternehmen und Personengesellschaften steht allerdings ein Freibetrag von 24.500 Euro zu, Gewerbesteuer fällt erst auf den Gewerbeertrag darüber an.
Kann ich die Gewerbesteuer als Betriebsausgabe absetzen?
Nein. Seit 2008 ist die Gewerbesteuer nicht mehr als Betriebsausgabe abzugsfähig. Die Steuer mindert also nicht den Gewinn, aus dem sie berechnet wird.
Was sind Hinzurechnungen und Kürzungen?
Bei der Ermittlung des Gewerbeertrags kommen bestimmte Beträge hinzu, zum Beispiel 25 Prozent der Finanzierungsanteile von Zinsen, Mieten, Pachten und Leasingraten. Andere Beträge zieht das Finanzamt ab (Kürzungen), etwa Gewinnanteile aus Beteiligungen an Personengesellschaften. Unser Rechner berücksichtigt beides nicht. Auf Heller und Pfennig genau rechnet ein Steuerberater.
Wann muss ich Gewerbesteuer-Vorauszahlungen leisten?
Gewerbesteuer-Vorauszahlungen sind quartalsweise fällig: am 15. Februar, 15. Mai, 15. August und 15. November. Die Höhe legt der Vorauszahlungsbescheid fest.
Wie viel Gewerbesteuer zahlt ein Einzelunternehmer mit 100.000 Euro Gewerbeertrag?
In Freiburg mit einem Hebesatz von 430 Prozent zahlt er 11.362,75 Euro. Nach Abzug des Freibetrags bleiben 75.500 Euro steuerpflichtiger Gewerbeertrag, daraus ergibt sich ein Steuermessbetrag von 2.642,50 Euro. Über die Anrechnung mindern 10.570 Euro anschließend die Einkommensteuer des Unternehmers.
Fazit: Wer die Gewerbesteuer besser versteht, hat am Ende mehr „netto“ vom brutto

Für Kapitalgesellschaften und für Betriebe in Gemeinden mit Hebesätzen über 400 Prozent bleibt die Gewerbesteuer ein echter Kostenfaktor. Mit unserem Rechner ermitteln Sie schnell, welche Belastung anfällt. Bei Personengesellschaften zeigt der Rechner sogar, was jeder Gesellschafter netto verdient.
Die Berechnung dient allerdings nur der Orientierung. Verbindliche Auskünfte, die auch Hinzurechnungen und Kürzungen berücksichtigen, liefert ein Steuerberater.
Jetzt den kostenlosen Gewerbesteuer-Rechner ausprobieren: So behalten Sie die Steuerlast im Blick.