Firmenkreditkarten versprechen Betrieben mehr Luft in der Kasse und weniger Zettelwirtschaft, kosten bei falscher Nutzung aber schnell zweistellige Zinsen. Zwischen Debit, Charge und Revolving liegen Welten. Welche Karte welchem Unternehmen nützt, klärt dieser Überblick.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Für Selbstständige, Gründer und den Mittelstand ist die Kreditkarte oft das erste betriebliche Zahlungsmittel überhaupt, lange vor dem Geschäftskonto mit allen Extras. Trotzdem greifen viele zur nächstbesten Karte, ohne die Unterschiede zwischen den Kartentypen zu kennen. Genau diese Unterschiede entscheiden darüber, ob die Karte dem Betrieb Liquidität verschafft oder ihn Geld kostet.
Das Wichtigste in Kürze
- Eine Firmenkreditkarte trennt betriebliche von privaten Ausgaben und vereinfacht so Buchhaltung und Steuererklärung.
- Der größte Vorteil ist das Zahlungsziel: Ausgaben werden gesammelt und erst zum Monatsende abgerechnet, das schafft Liquiditätsspielraum.
- Debit, Charge, Revolving und Prepaid unterscheiden sich vor allem darin, wann und wie abgerechnet wird. Revolving-Karten bergen mit der Teilzahlung ein Zinsrisiko.
- Die passende Karte hängt von Rechtsform, Bonität und Zahlungsdisziplin ab, nicht vom Werbeversprechen.
Was bringt eine Kreditkarte im Unternehmen?
Eine Kreditkarte verschafft Unternehmen vor allem drei Dinge: ein Zahlungsziel für mehr Liquidität, eine saubere Trennung von privaten und betrieblichen Ausgaben und ein weltweit akzeptiertes Zahlungsmittel. Der Nutzen hängt aber stark von der Kartenart und der Disziplin bei der Rückzahlung ab.
Im Betriebsalltag summieren sich Ausgaben, die sofort anfallen: Software-Abos, Reisekosten, Wareneinkauf, Onlinedienste. Eine Karte bündelt diese Posten und legt sie auf einen einzigen Abrechnungstermin. Dieses Zahlungsziel ist der eigentliche Kern, den ein reines Girokonto nicht bietet.
Gerade Selbstständige und junge Betriebe stehen früh vor dieser Frage. Zu Beginn einer Selbstständigkeit ist die Kasse oft knapp. Die Karte wird dann zum Puffer zwischen Ausgabe und Einnahme. Welche Weichen dabei früh gestellt werden, behandelt unser Überblick zum Start in die Selbstständigkeit.
Der zweite große Nutzen ist die Ordnung in der Buchhaltung. Läuft jede betriebliche Zahlung über eine eigene Karte, entsteht am Monatsende eine geschlossene Abrechnung statt eines Stapels loser Belege. Diese Abrechnung spart Zeit bei der Steuererklärung und senkt das Risiko, Betriebsausgaben zu übersehen.
Ein dritter Punkt ist die Reichweite. Im Ausland, bei Hotelbuchungen oder bei internationalen Onlinediensten ist die Kreditkarte oft das einzige akzeptierte Zahlungsmittel. Debit- und Prepaid-Karten stoßen hier regelmäßig an Grenzen.
Besonders deutlich zeigt sich das bei der Kaution. Mietwagenfirmen und Hotels reservieren für die Sicherheit vorab einen Betrag und akzeptieren dafür meist nur eine echte Kreditkarte. Eine Geschäftsreise ohne Kreditkarte scheitert deshalb schon an der Anmietung des Wagens. Die folgende Übersicht bündelt, was eine Karte dem Betrieb bringt.
Vier Nutzen, die ein reines Girokonto in dieser Form nicht liefert.
Zahlungsziel & Liquidität
Ausgaben werden gesammelt und erst zum Monatsende fällig, das Geld bleibt länger im Betrieb.
Saubere Buchhaltung
Eine eigene Karte trennt Betriebs- von Privatausgaben und liefert eine geschlossene Abrechnung.
Weltweite Akzeptanz
Für Ausland, Hotels und internationale Onlinedienste oft das einzige akzeptierte Zahlungsmittel.
Zusatzleistungen
Reise- und Einkaufsversicherungen sowie Bonusprogramme sind bei vielen Karten enthalten.
Welche Kreditkartenarten gibt es für Unternehmen?
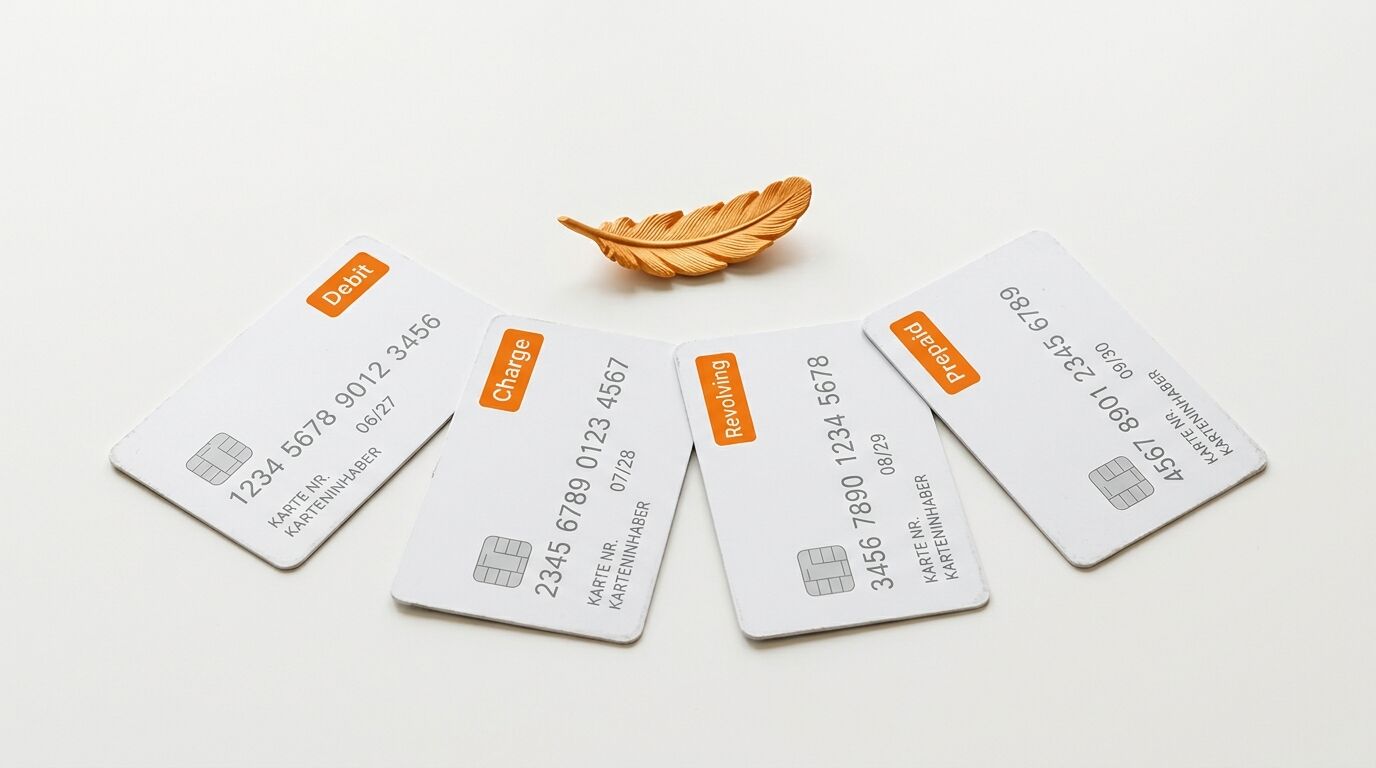
Für Unternehmen sind vier Kartenarten relevant: die Debitkarte mit sofortiger Abbuchung, die Charge-Karte mit monatlicher Vollabrechnung ohne Zinsen, die Revolving-Karte mit Teilzahlung und Zinsen sowie die Prepaid-Karte auf reiner Guthabenbasis. Der Unterschied liegt vor allem im Abrechnungszeitpunkt.
Die Debitkarte bucht jede Zahlung sofort oder taggleich vom Konto ab und gewährt keinen Verfügungsrahmen, also keinen Kredit. Dafür behält der Betrieb die volle Kostenkontrolle. Für Teams und Mitarbeiterkarten ist das häufig die risikoärmste Wahl.
Die Charge-Karte ist die klassische Firmenkreditkarte. Diese Karte sammelt alle Ausgaben und rechnet sie einmal im Monat vollständig ab, in aller Regel zinsfrei. So entsteht das Zahlungsziel von bis zu vier Wochen, das die Liquidität schont.
Die Revolving-Karte ähnelt der Charge-Karte, erlaubt aber die Teilzahlung des offenen Betrags in Raten. Genau dafür fallen Zinsen an, oft im zweistelligen Bereich. Die Verbraucherzentrale Hamburg warnt, dass die geschuldete Summe durch diese Zinsen stetig wächst und die tatsächlichen Kosten leicht aus dem Blick geraten.
Die Prepaid-Karte funktioniert nur mit vorher aufgeladenem Guthaben. Diese Guthabenkarte passt ohne Bonitätsprüfung für knappe Budgets oder Mitarbeiterkarten, bietet aber weder Zahlungsziel noch Kreditrahmen.
Quer zu diesen Typen liegt die Frage nach dem Netzwerk. Fast alle Firmenkarten laufen über Visa oder Mastercard, die weltweit akzeptiert werden. Die Kartenart bestimmt die Abrechnung, das Netzwerk die Reichweite an der Kasse und im Netz.
Wie stark Karten den Zahlungsalltag prägen, zeigt die Bundesbank. Nach ihrer Studie zum Zahlungsverhalten in Deutschland entfallen 32 Prozent des Umsatzes auf die Debitkarte und 26 Prozent auf Bargeld, während Kreditkarten dahinter rangieren. Die folgende Tabelle stellt die vier Kartenarten gegenüber.
| Kartenart | Abrechnung | Kredit / Verfügungsrahmen | Zinsrisiko | Typischer Einsatz |
|---|---|---|---|---|
| Debitkarte | Sofort oder taggleich | Keiner | Keines | Teams, volle Kostenkontrolle |
| Charge-Karte | Monatlich, voll | Ja, bis zum Limit | Keines bei Vollzahlung | Zahlungsziel für den Betrieb |
| Revolving-Karte | Monatlich, ganz oder in Raten | Ja, mit Teilzahlung | Hoch bei Teilzahlung | Nur mit voller Rückzahlung sinnvoll |
| Prepaid-Karte | Vorab per Guthaben | Keiner | Keines | Knappe Budgets, ohne Bonitätsprüfung |
Auf den Punkt
- Abrechnung entscheidet: Debit bucht sofort, Charge und Revolving erst zum Monatsende.
- Zinsrisiko nur bei Revolving: Die Teilzahlung ist der einzige Typ mit laufenden Zinsen.
- Prepaid ohne Hürde: Guthabenbasis ohne Bonitätsprüfung, dafür ohne Zahlungsziel.
Welche Vorteile bietet eine Firmenkreditkarte konkret?
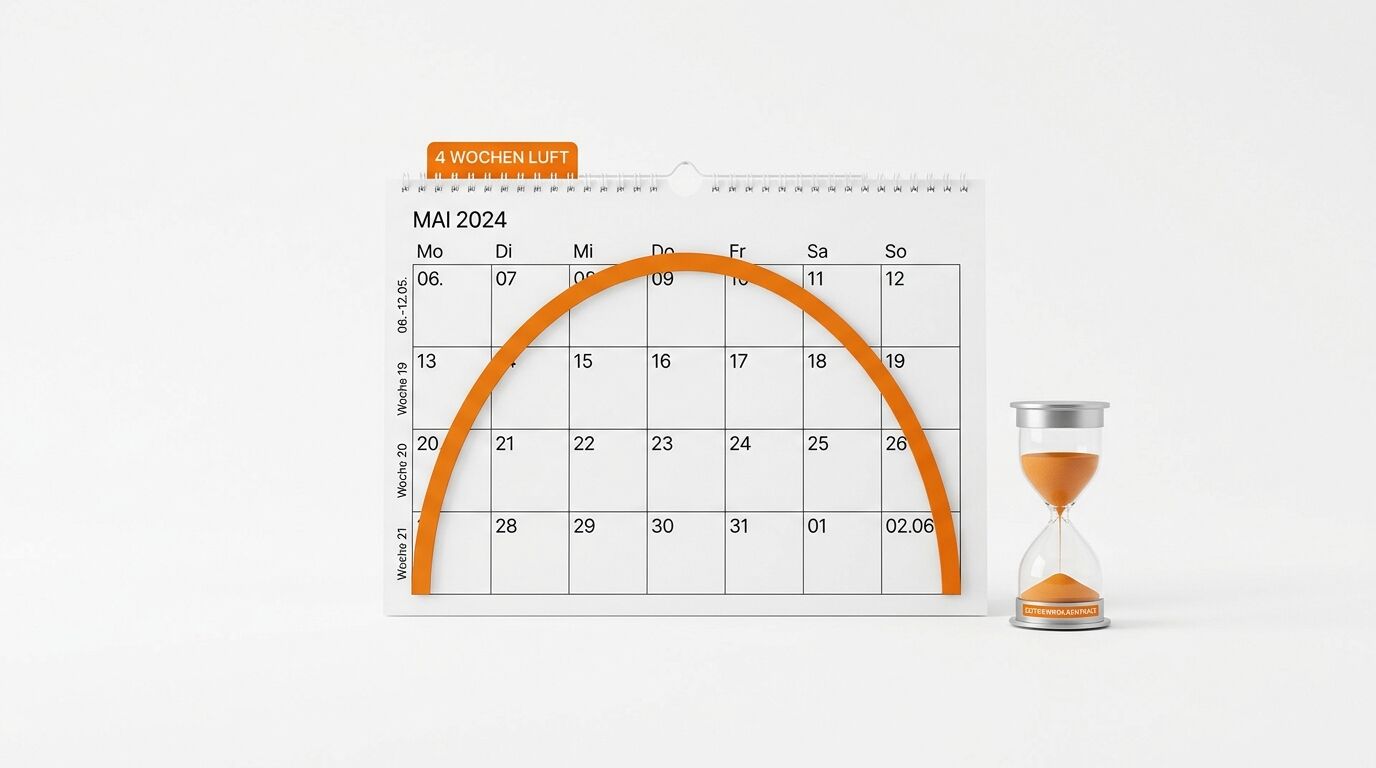
Konkret bringt eine Firmenkreditkarte drei messbare Vorteile: mehr Liquiditätsspielraum durch das Zahlungsziel, eine einfachere Buchhaltung durch die Trennung der Ausgaben und Absicherung über Zusatzleistungen wie Reise- oder Einkaufsversicherungen. Ihre volle Wirkung entfalten diese Vorteile nur bei disziplinierter Rückzahlung.
Der Liquiditätsvorteil ist am leichtesten zu beziffern. Zwischen dem Einkauf und der Monatsabrechnung liegen je nach Abrechnungszyklus bis zu vier Wochen, in denen das Geld im Betrieb bleibt. Dieser Aufschub wirkt wie ein zinsloser Kurzkredit, solange die Rechnung am Ende voll beglichen wird.
Der zweite Vorteil betrifft die Buchhaltung. Laufen betriebliche Ausgaben konsequent über eine Karte, findet sich jede Position gesammelt auf einer Abrechnung wieder. Die gesammelte Abrechnung erleichtert besonders die Einnahmenüberschussrechnung, mit der die meisten Selbstständigen ihren Gewinn ermitteln.
Wichtig ist dabei die saubere Trennung. Eine eigene Karte nur für den Betrieb verhindert, dass sich private und geschäftliche Posten vermischen, was Finanzamt und Steuerberater gleichermaßen freut. Bei einer privaten Karte muss der Betrieb diese Trennung selbst diszipliniert nachhalten.
Besonders spürbar wird der Nutzen bei Reisekosten. Statt Mitarbeitenden Vorschüsse in bar auszuzahlen und Belege einzusammeln, zahlt eine Firmenkarte direkt vor Ort. Die Abrechnung fließt automatisch in ein System, das die Buchhaltung entlastet und die Erstattung beschleunigt.
Der dritte Vorteil steckt in den Zusatzleistungen. Viele Karten bündeln Reiserücktritts-, Auslandskranken- oder Mietwagenversicherungen sowie Bonusprogramme. Für reisende Betriebe kann dieses Paket den Jahresbeitrag wieder hereinholen, für rein lokale Dienstleister bleibt das Paket dagegen ungenutzt.
Der Weg vom Einkauf bis zur zinsfreien Abrechnung in vier Schritten.
Einkauf
Betriebliche Ausgaben werden über den Monat mit der Karte bezahlt.
Sammlung
Alle Posten laufen auf einer einzigen Kartenabrechnung zusammen.
Zahlungsziel
Bis zur Abrechnung vergehen je nach Zyklus bis zu vier Wochen.
Ausgleich
Wird der volle Betrag beglichen, bleibt das Zahlungsziel zinsfrei.
zinsloser Zahlungsaufschub zwischen Einkauf und Fälligkeit, solange voll ausgeglichen wird.
fallen bei Charge-Karten und voller Rückzahlung an, anders als bei der Teilzahlung.
Der eigentliche Wert einer Firmenkreditkarte steckt im Zahlungsziel, nicht im Kreditrahmen.
— Michael Dobler, Herausgeber Dr. Web
Welche Nachteile und Risiken sollten Unternehmen kennen?

Die größten Risiken sind Kosten und Kontrollverlust: Jahresgebühren, hohe Revolving-Zinsen bei Teilzahlung, unübersichtliche Sammelabrechnungen und bei privater Nutzung die Vermischung von Betriebs- und Privatausgaben. Kein Nachteil ist zwangsläufig. Mit Disziplin lässt sich jeder begrenzen.
Der offensichtlichste Nachteil sind die Kosten. Firmenkarten reichen je nach Umfang von kostenlos bis zu mehreren Hundert Euro Jahresgebühr, dazu kommen häufig Fremdwährungsentgelte. Der Beitrag lohnt nur, wenn die enthaltenen Leistungen tatsächlich genutzt werden.
Das größte Geldrisiko ist die Teilzahlung. Bleibt die Monatsrechnung offen, verzinst die Bank den Restbetrag mit oft zwanzig Prozent und mehr im Jahr. Aus dem bequemen Zahlungsaufschub wird so ein teurer Dauerkredit, vor dem Verbraucherschützer ausdrücklich warnen.
Hinzu kommt ein psychologischer Effekt. Weil die Zahlung erst Wochen später fällig wird, verlieren manche Betriebe den Überblick über ihre laufenden Ausgaben. Genau diesen Kontrollverlust nennen Verbraucherschützer als Grund, warum Kartenschulden häufig unbemerkt anwachsen.
Ein unterschätztes Problem ist die Dokumentation. Eine Sammelabrechnung ersetzt keinen Einzelbeleg. Das Finanzamt verlangt für jede Betriebsausgabe einen Nachweis. Wie lange Rechnungen und Kartenbelege archiviert bleiben, regeln feste Aufbewahrungsfristen für Unterlagen.
Schließlich bleibt die Frage der Haftung. Bei kleinen Betrieben verlangen Banken oft eine persönliche Bürgschaft der Inhaberin oder des Inhabers. Die Bonität des Unternehmens entscheidet über Rahmen und Konditionen. Eine junge Firma ohne Historie erhält deshalb selten sofort eine Charge-Karte mit hohem Limit.
Auf den Punkt
- Teilzahlung meiden: Revolving-Zinsen im zweistelligen Bereich fressen jeden Liquiditätsvorteil auf.
- Belege bleiben Pflicht: Die Sammelabrechnung ersetzt keinen Einzelnachweis fürs Finanzamt.
- Haftung prüfen: Bei kleinen Betrieben haftet oft die Inhaberin oder der Inhaber persönlich.
Welche Karte passt zu welchem Unternehmen?

Die Wahl hängt von Rechtsform, Größe und Zahlungsverhalten ab: Solo-Selbstständige fahren mit einer einfachen Charge- oder Debitkarte gut, wachsende Teams brauchen mehrere Karten mit Einzellimits, und wer Liquidität überbrücken muss, greift zu einer Karte mit flexiblem Verfügungsrahmen.
Für Solo-Selbstständige und Freiberufler reicht meist eine einzige Karte. Eine Charge-Karte bringt das Zahlungsziel, eine Debitkarte die volle Kontrolle ohne Schuldenrisiko. Entscheidend ist, dass die Karte ausschließlich betrieblich genutzt wird.
Viele Einzelunternehmer starten allerdings mit einer privaten Kreditkarte, weil die Bonitätshürden niedriger liegen. Eine Kreditkarte mit Verfügungsrahmen etwa, wie sie Anbieter wie awa7 über die Hanseatic Bank ausgeben, stellt einen flexiblen Rahmen von einigen Hundert bis mehreren Tausend Euro bereit. Die Trennung von privaten Ausgaben muss der Betrieb dann allerdings selbst sicherstellen.
Wächst der Betrieb, verschiebt sich der Bedarf. Ein Team braucht mehrere Karten mit getrennten Limits, eine zentrale Abrechnung und idealerweise eine Anbindung an die Buchhaltungssoftware. Hier spielen spezialisierte Firmenkarten-Anbieter ihre Stärke aus, die Einzelkarten pro Mitarbeiter und Auswertungen in Echtzeit bieten.
An Bedeutung gewinnt daneben die virtuelle Karte. Für einzelne Abos oder Onlinedienste lassen sich digitale Karten mit eigenem Limit erzeugen, die das Missbrauchsrisiko eingrenzen. Für wiederkehrende Softwarekosten ist das eine schlanke Ergänzung zur physischen Hauptkarte.
Mit der Rechtsform steigen die Anforderungen. Eine GmbH kann eine Karte auf die Firma ausstellen lassen, was die persönliche Haftung begrenzt, während Einzelunternehmer in der Regel selbst geradestehen. Auch dieser Punkt gehört zur Wahl der passenden Karte.
Kurz gemerkt
Keine Karte passt zu jedem Betrieb. Solo-Selbstständige brauchen Einfachheit, Teams brauchen Struktur. Am Ende bestimmt die Rechtsform die Haftung für den Rahmen.
Worauf sollten Unternehmen bei der Auswahl achten?
Vor dem Abschluss zählen fünf Punkte: die Kartenart und ihr Zinsmodell, die Gesamtkosten aus Jahresgebühr und Entgelten, der gewährte Verfügungsrahmen, die enthaltenen Zusatzleistungen und die Anbindung an die eigene Buchhaltung. Das Werbeversprechen ist dabei der schwächste Ratgeber.
Am Anfang steht die Frage nach dem Zinsmodell. Eine Charge-Karte ohne Teilzahlungsoption schützt vor der Zinsfalle, während eine Revolving-Karte nur mit voller monatlicher Rückzahlung sinnvoll bleibt. Bei einem Hang zur Teilzahlung ist die Revolving-Karte die falsche Wahl.
Der zweite Blick gilt den Gesamtkosten. Jahresgebühr, Fremdwährungsentgelt und Gebühren für Zusatzkarten summieren sich. Ein niedriger Grundpreis sagt daher wenig über die tatsächlichen Kosten einer Karte aus.
Der dritte Punkt ist der Rahmen. Ein zu niedriger Verfügungsrahmen bremst den Betrieb bei größeren Anschaffungen. Ist der Rahmen zu hoch, verführt er zu Ausgaben jenseits der eigenen Liquidität. Sinnvoll ist ein Wert, der zum durchschnittlichen Monatsumsatz passt und sich bei Bedarf anheben lässt.
Fünf Fragen klären vor dem Abschluss das Wesentliche:
- Um welche Kartenart handelt es sich und wie wird abgerechnet?
- Was kostet die Karte pro Jahr inklusive Zusatzkarten und Fremdwährungsentgelten?
- Wie hoch ist der Verfügungsrahmen und lässt er sich an den Umsatz anpassen?
- Welche Versicherungen und Bonusprogramme sind enthalten?
- Lässt sich die Abrechnung in die eigene Buchhaltung einbinden?
Nach dem Abschluss ist die Wahl nicht in Stein gemeißelt. Wächst der Umsatz oder ändern sich die Konditionen, lohnt ein jährlicher Blick auf Gebühren und Rahmen. Ein Anbieterwechsel fällt bei Kreditkarten leichter als bei einem Geschäftskonto, weil keine Zahlungsempfänger umzustellen sind.
Die perfekte Karte für alle existiert nicht. Die richtige Wahl ist die, die zum Zahlungsverhalten des Betriebs passt und deren Kosten die genutzten Leistungen rechtfertigen.
Zum Mitnehmen
Erst Zinsmodell und Gesamtkosten prüfen, dann Rahmen und Zusatzleistungen. Eine Karte, deren Nutzen der Betrieb tatsächlich abruft, schlägt jede Karte mit dem lautesten Werbeversprechen.
Glossar: 12 wichtige Fachbegriffe zu Firmenkreditkarten

Bonität
Bonität bezeichnet die Kreditwürdigkeit einer Person oder eines Unternehmens, also die Wahrscheinlichkeit, offene Beträge zuverlässig zurückzuzahlen. Banken prüfen die Bonität vor der Ausgabe einer Kreditkarte und leiten daraus Verfügungsrahmen und Konditionen ab.
Charge-Karte
Charge-Karte ist der klassische Typ der Firmenkreditkarte. Alle Ausgaben eines Monats werden gesammelt und zum Abrechnungstermin vollständig und zinsfrei abgebucht. So entsteht ein Zahlungsziel, ohne dass laufende Kreditzinsen anfallen.
Debitkarte
Debitkarte ist eine Zahlkarte, die den Betrag sofort oder taggleich vom Konto abbucht. Diese Karte gewährt weder Kredit noch Verfügungsrahmen und eignet sich für Betriebe, die volle Kostenkontrolle über eine Überziehung stellen.
Fremdwährungsentgelt
Fremdwährungsentgelt ist eine Gebühr, die bei Kartenzahlungen außerhalb des Euroraums anfällt. Das Entgelt beträgt üblicherweise einen kleinen Prozentsatz des Umsatzes und kann bei international tätigen Betrieben spürbar ins Gewicht fallen.
Girocard
Girocard ist das in Deutschland verbreitete Debitkartensystem der Banken, früher als EC-Karte bekannt. Als meistgenutzte Karte im Land funktioniert die Girocard international eingeschränkter als Kreditkarten von Visa oder Mastercard.
Jahresgebühr
Jahresgebühr ist der feste Preis, den viele Anbieter pro Jahr für eine Kreditkarte verlangen. Die Gebühr reicht von kostenlosen Karten bis zu dreistelligen Beträgen und sollte immer den enthaltenen Zusatzleistungen gegenübergestellt werden.
Kreditrahmen
Kreditrahmen bezeichnet den maximalen Betrag, den ein Karteninhaber innerhalb eines Abrechnungszeitraums ausgeben darf. Bei Firmenkreditkarten hängt seine Höhe von der Bonität ab und lässt sich bei zuverlässiger Rückzahlung häufig anheben.
Prepaid-Karte
Prepaid-Karte ist eine Zahlkarte auf Guthabenbasis, die vor der Nutzung aufgeladen wird. Diese Karte kommt ohne Bonitätsprüfung aus und schützt vor Überziehung, bietet aber weder ein Zahlungsziel noch einen Kreditrahmen.
Revolving-Karte
Revolving-Karte ist eine Kreditkarte, bei der die Monatsrechnung ganz oder in Raten beglichen werden kann. Für den offenen Restbetrag fallen Zinsen an, die oft im zweistelligen Bereich liegen und aus dem Zahlungsaufschub einen Kredit machen.
SCHUFA
SCHUFA ist die bekannteste deutsche Wirtschaftsauskunftei. Die Auskunftei sammelt Daten zur Zahlungshistorie und liefert Banken einen Bonitätswert, der über die Vergabe und die Konditionen einer Kreditkarte mitentscheidet.
Verfügungsrahmen
Verfügungsrahmen ist der Betrag, den die Bank einem Karteninhaber zur Verfügung stellt. Der Begriff wird meist gleichbedeutend mit Kreditrahmen verwendet und markiert die Obergrenze der Ausgaben zwischen zwei Abrechnungen.
Zahlungsziel
Zahlungsziel ist die Zeitspanne zwischen einem Einkauf und der Fälligkeit der Kartenabrechnung. Diese Spanne kann bis zu vier Wochen betragen und wirkt bei voller Rückzahlung wie ein zinsloser Kurzkredit, der die Liquidität des Betriebs schont.
FAQ: Kreditkarten: Vor- und Nachteile für Unternehmen

Was ist der Unterschied zwischen Debit- und Kreditkarte?
Eine Debitkarte bucht jede Zahlung sofort oder taggleich vom Konto ab und gewährt keinen Kredit. Eine Kreditkarte sammelt die Ausgaben und rechnet sie erst später ab, meist zum Monatsende. Nur die Kreditkarte bietet damit ein Zahlungsziel und einen Verfügungsrahmen.
Kann ein Selbstständiger eine Firmenkreditkarte bekommen?
Ja. Auch Selbstständige und Freiberufler erhalten Firmenkreditkarten, sofern sie eine nachweisbare Tätigkeit und eine ausreichende Bonität haben. Bei schwacher Bonität oder ohne Historie bleiben oft nur Debit- oder Prepaid-Karten, die keinen Kreditrahmen voraussetzen.
Sind die Gebühren für eine Firmenkreditkarte steuerlich absetzbar?
In der Regel ja. Jahresgebühr und Entgelte einer betrieblich genutzten Kreditkarte gelten als Betriebsausgaben und mindern den Gewinn. Voraussetzung ist die klare Trennung von privaten Ausgaben und ein Nachweis der betrieblichen Nutzung. Details klärt die Steuerberatung.
Was ist ein Verfügungsrahmen bei einer Kreditkarte?
Der Verfügungsrahmen ist der Betrag, den die Bank zwischen zwei Abrechnungen zur Verfügung stellt. Er wird meist gleichbedeutend mit dem Kreditrahmen verwendet, hängt von der Bonität ab und lässt sich bei zuverlässiger Rückzahlung häufig anheben.
Wie gefährlich ist die Teilzahlung bei Revolving-Kreditkarten?
Die Teilzahlung ist teuer. Für den offenen Restbetrag fallen Zinsen an, die oft im zweistelligen Bereich liegen. Die Verbraucherzentrale warnt, dass die Schuld dadurch stetig wächst. Für Unternehmen ist die volle monatliche Rückzahlung fast immer die günstigere Wahl.
Braucht mein Unternehmen eine eigene Firmenkreditkarte oder reicht eine private Karte?
Eine private Karte funktioniert für kleine Betriebe, verlangt aber strenge Disziplin bei der Trennung von privaten und betrieblichen Ausgaben. Eine eigene Firmenkreditkarte erleichtert Buchhaltung, Haftung und die Vergabe mehrerer Mitarbeiterkarten und lohnt sich mit wachsendem Umfang.
Quellen
- Deutsche Bundesbank | Zahlungsverhalten in Deutschland (Studie zum Zahlungsverhalten) | https://www.bundesbank.de/de/aufgaben/unbarer-zahlungsverkehr/veroeffentlichungen/newsletter/studie-der-bundesbank-zum-zahlungsverhalten-941082 | besucht am 02.09.2026
- Verbraucherzentrale Hamburg | Schuldenfalle Revolving-Kreditkarten | https://www.vzhh.de/themen/finanzen/kredit/schuldenfalle-revolving-kreditkarten | besucht am 02.09.2026
- awa7 / Hanseatic Bank GmbH & Co KG | Kreditkarte mit Kreditrahmen | https://awa7.de/seite/kreditkarte-mit-kreditrahmen | besucht am 02.09.2026