Die Batteriezelle entscheidet über Deutschlands Industriezukunft, und ausgerechnet in Freiburg steht eines der modernsten Forschungslabore dafür. Trotzdem lief dort im Juni 2026 keine einzige Serienzelle vom Band. In Heide versank derweil eine halbe Milliarde Euro im Boden Dithmarschens.
Ein Klick · kostenlosDr. Web bei Google bevorzugenMarkieren Sie drweb.de als bevorzugte Quelle. Dann sehen Sie unsere Artikel öfter unter den Top-Meldungen.Jetzt hinzufügenInhalt 8 Abschnitte
- Was kostet eine Batteriezelle aus China wirklich weniger?
- Warum steckt die halbe Zelle in China, bevor sie gebaut wird?
- Lässt sich eine Zelle in Freiburg überhaupt rechnen?
- Was macht Salzgitter anders als Northvolt?
- Wo hat Freiburg im Batterierennen gute Karten?
- Mehr Newshunger?
- Glossar: 12 wichtige Fachbegriffe zur Batteriezelle
- FAQ: Zelle aus China, Akkuforschung aus Freiburg
Westlich von Heide planierte ein Bagger 2024 eine Weide. Dort sollte mit staatlicher Rückendeckung die größte Batteriefabrik Norddeutschlands entstehen, ausgelegt auf grüne Zellen für Millionen Elektroautos. Im Juni 2026 lag das Gelände still, der schwedische Mutterkonzern Northvolt war insolvent, und Bund und Land Schleswig-Holstein hatten mehrere hundert Millionen Euro Steuergeld verloren.
800 Kilometer weiter südlich, im Freiburger Industriegebiet Haid, lief zur selben Zeit ein Batterielabor auf Hochtouren. Beide Orte erzählen dieselbe Geschichte.
Deutschland kann Batterien erforschen wie kaum ein zweites Land. An der Zelle selbst scheitert der Standort trotzdem.
Am Lohn liegt das nicht. Zerlegt man die Stückkosten einer Lithiumzelle, landet die Rechnung bei Material, bei Energie und bei der Stückzahl.
Bei allen drei Posten liegt China vorn, und keiner davon hängt am Tarifvertrag. Dieser Artikel rechnet nach, wo der Freiburger Standort im weltweiten Wettlauf um die Batteriezelle steht, was eine Zelle hier kosten würde und warum Forschung allein keine Fabrik ersetzt.
Das Wichtigste in Kürze
- In China kostete ein Batteriepack Ende 2025 rund 84 US-Dollar pro Kilowattstunde. In Europa lag der Preis laut BloombergNEF etwa 56 Prozent über dem chinesischen.
- Rund 70 Prozent der Zellkosten stecken im Material, nicht im Lohn. Genau dort ist Chinas Vorsprung am größten.
- China raffinierte zuletzt über 90 Prozent des Anodengraphits und lieferte mehr als 98 Prozent des LFP-Kathodenmaterials.
- Das Fraunhofer ISE in Freiburg forscht an der Zelle der Zukunft, von der Festkörperbatterie bis zur Natrium-Ionen-Technik. Die Serienfertigung findet anderswo statt, etwa bei PowerCo in Salzgitter.
Was kostet eine Batteriezelle aus China wirklich weniger?

Ende 2025 lag der Durchschnittspreis für ein Batteriepack weltweit laut BloombergNEF bei 108 US-Dollar pro Kilowattstunde, ein neuer Tiefstand. Der Mittelwert verdeckt eine regionale Lücke.
In China kostete ein Pack im Schnitt 84 US-Dollar, in Europa lagen die Preise rund 56 Prozent darüber, in Nordamerika 44 Prozent. Die Analysten nennen zwei Treiber: höhere Produktionskosten vor Ort und die größere Abhängigkeit von Importen, für die ein Aufschlag anfällt.
Das Pack umfasst die fertige Batterie mit Gehäuse, Kühlung und Steuerung, die Zelle bildet den elektrochemischen Kern darin. Beide Ebenen folgen demselben Muster: China produziert günstiger, und der Abstand schrumpft langsamer, als europäische Industriepolitik sich das wünscht.
Für 2026 erwartete BloombergNEF einen weiteren Rückgang auf etwa 105 US-Dollar je Kilowattstunde, vor allem durch den Vormarsch der günstigen LFP-Chemie.
2010 kostete ein Batteriepack inflationsbereinigt noch über 1.400 US-Dollar pro Kilowattstunde, 2022 lag der Wert bei 155 US-Dollar, 2025 bei 108. Der Preis fiel damit in fünfzehn Jahren um mehr als 90 Prozent.
Für Verbraucher und Energiewende ist das eine gute Nachricht, für europäische Zellhersteller eine doppelte Belastung. Die Hersteller treten nicht nur gegen einen günstigeren Wettbewerber an, sondern gegen einen, dessen Preise Jahr für Jahr weiter fallen. Eine Fabrik, die zum Start mit hohen Stückkosten rechnet, steht in drei Jahren noch schlechter da, falls der Skaleneffekt ausbleibt.
Lithium-Eisenphosphat-Zellen, kurz LFP, kosteten auf Pack-Ebene im Schnitt rund 89 Euro pro Kilowattstunde. Zellen mit Nickel-Mangan-Kobalt, kurz NMC, lagen bei etwa 123 Euro. LFP verzichtet auf teures Kobalt und Nickel, ist thermisch stabiler und übersteht mehr Ladezyklen, bei etwas geringerer Energiedichte.
China setzte früh auf LFP und beherrscht diese Chemie fast vollständig: Bei den Kathodenmaterialien für LFP hielt das Land zuletzt einen Marktanteil von über 98 Prozent.
Die Rohstoffkosten stiegen 2025 im Jahresverlauf, ausgelöst durch Lieferrisiken bei chinesischen Lithiumminen und neuen Kobalt-Exportquoten aus dem Kongo. Trotzdem fielen die Zellpreise. Die Branche fing den Kostendruck auf drei Wegen ab: den breiteren Einsatz der billigen LFP-Chemie, langfristige Lieferverträge und Absicherungsgeschäfte. Hinzu kam eine chinesische Überkapazität in der Zellfertigung, die einen ruinösen Preiswettbewerb auslöste und überschüssige Mengen nach Europa spülte. Der niedrige Preis war damit auch ein Symptom struktureller Überproduktion, nicht allein des technischen Fortschritts.
Die Organisation Transport & Environment rechnet vor, dass Europa die Lücke verkleinern kann. Bis 2030 könnte der Kostenabstand zu China von rund 90 Prozent (Stand Juni 2026) auf etwa 30 Prozent schrumpfen, vorausgesetzt, die Fertigung erreicht große Stückzahlen und politische Vorgaben zum lokalen Wertschöpfungsanteil greifen.
Die Betonung liegt auf „könnte“: Solche Prognosen sind mit Vorsicht zu genießen, weil ähnliche Aufholversprechen in der Solarbranche schon einmal an den Skaleneffekten gescheitert sind.
Der Packpreis erreichte einen neuen Tiefstand.
So viel kostete ein Pack dort im Schnitt.
Um so viel lagen die europäischen Preise über den chinesischen.
So viel lagen die Preise über den chinesischen, weniger als in Europa.
Warum steckt die halbe Zelle in China, bevor sie gebaut wird?

Eine verbreitete Annahme lautet, Asien produziere billiger, weil die Löhne niedriger seien. Bei der Batteriezelle trifft das nicht zu.
Die Fraunhofer-Einrichtung Forschungsfertigung Batteriezelle FFB beziffert den Materialanteil auf rund 70 Prozent der gesamten Herstellungskosten einer Zelle. Über günstige Zellen zu reden heißt also, über günstige Kathoden, Anoden, Elektrolyte und Separatoren zu reden. Genau diese Vorprodukte kommen überwiegend aus China, der Lohn entscheidet über den kleineren Rest.
2024 entfielen nach Zahlen der Internationalen Energieagentur rund 80 Prozent der globalen Zellproduktion auf China. Bei den Kathodenmaterialien lag der Anteil bei fast 85 Prozent, bei den Anodenmaterialien, vor allem Graphit, bei über 90 Prozent. Außerhalb Chinas produzierten 2024 nur Korea und Japan in nennenswertem Umfang.
Beim natürlichen Graphit dokumentiert das Fraunhofer-Institut für System- und Innovationsforschung ISI für 2020 bis 2024 einen chinesischen Förderanteil von 76 Prozent, bei der Raffination über 90 Prozent.
Lithium wird breiter gefördert, vor allem in Australien und Chile. Die entscheidende Stufe ist aber die Weiterverarbeitung, und dort entfielen zuletzt rund 65 Prozent des raffinierten Lithiums auf China. Kobalt stammt zu fast drei Vierteln aus der Demokratischen Republik Kongo, raffiniert wird das Metall zu etwa 75 Prozent ebenfalls in China.
Das Muster wiederholt sich bei den meisten Rohstoffen: Gleich, wo der Stoff aus dem Boden kommt, veredelt wird er in der Volksrepublik. Das Fraunhofer ISI fasst den Befund in einem Satz zusammen: Chinesische Firmen dominieren fast alle Rohstoffsektoren für die Batterieproduktion.
Anteil Chinas an der weltweiten Fertigung von Batteriezellen 2024.
Bei LFP-Kathoden liegt der Marktanteil sogar über 98 Prozent.
Gemeint ist vor allem Graphit, bei dessen Raffination China ebenfalls über 90 Prozent hält.
Gefördert wird das Metall vor allem in Australien und Chile.
Der eigentliche Engpass liegt damit nicht in der Mine, sondern in der Raffinerie. Ein Land kann beliebig viel Lithium fördern, ohne Raffinationskapazität bleibt das Erz für die Zellfertigung nutzlos.
China baute die Raffination über zwei Jahrzehnte systematisch auf, flankiert von einer Industriepolitik, die seit der Kampagne Made in China 2025 auf die Batterie als Schlüsseltechnologie setzt. Europa müsste die Lücke entlang der gesamten Kette schließen, von der Kathode über die Anode bis zum Elektrolyten, und jede Stufe verlangt eigene Anlagen, eigenes Personal und eigene Skaleneffekte.
Eine Zellfabrik wird erst wirtschaftlich, sobald sie genug Zellen fertigt, um die hohen Fixkosten für Maschinen, Reinräume und Trocknungsanlagen auf möglichst viele Zellen zu verteilen. China hat diesen Punkt längst überschritten und produziert teils mehr, als der eigene Markt aufnimmt. Ein europäischer Hersteller startet dagegen klein, trägt zunächst hohe Stückkosten und muss diese Verlustphase überstehen, bevor der Skaleneffekt greift. Northvolt überlebte genau diese Phase nicht.
Geld allein schafft deshalb keine Batterieindustrie, die Hersteller brauchen einen langen Atem über die Verlustjahre hinweg.
Haben Sie sich schon gefragt, warum die deutsche Industrie diese Abhängigkeit so lange hingenommen hat? Solange die Zellen billig und verfügbar waren, lohnte der teure Aufbau eigener Lieferketten betriebswirtschaftlich nicht.
Diese Rechnung kippte erst, als China Exportbeschränkungen für Graphitprodukte verhängte und die Lieferkette zur politischen Waffe machte. Plötzlich war die billige Zelle kein Schnäppchen mehr, sondern ein Klumpenrisiko.
Lässt sich eine Zelle in Freiburg überhaupt rechnen?

Eine belegbare Stückkostenrechnung speziell für eine Zellfertigung in Freiburg existiert nicht. Die folgende Überlegung ist deshalb ein Szenario, kein Faktenbericht: Wir rechnen mit belegten Durchschnittswerten und kennzeichnen jede Annahme.
Nehmen wir an, in Freiburg entstünde eine Zellfertigung. Zwei lokale Kostenblöcke lassen sich grob abschätzen: Energie und Arbeit.
Der Energiehunger der Trockenräume
Die Zellfertigung gehört zu den stromhungrigsten Prozessen der Industrie überhaupt. Die Fraunhofer FFB beziffert den Bedarf auf 20 bis 40 Kilowattstunden Strom pro Kilowattstunde gefertigter Zellkapazität.
Besonders die Trocknung der Elektroden und die Rückführung der Lösemittel fressen Energie, bei einzelnen Zelltypen über 45 Prozent des gesamten Bedarfs.
Angenommen, eine Fabrik benötigte 30 Kilowattstunden pro Kilowattstunde Kapazität. Beim deutschen Industriestrompreis, der 2025 real zwischen 16 und 23 Cent je Kilowattstunde lag, ergäbe das überschlägig 4,80 bis 6,90 Euro Energiekosten pro Kilowattstunde Zellkapazität. In China, wo der Industriestrom oft bei 6 bis 9 Cent lag, lägen die Kosten bei 1,80 bis 2,70 Euro.
Allein dieser Block käme am deutschen Standort auf das Doppelte bis Dreifache. Bei einer 60-Kilowattstunden-Batterie würde sich die Differenz auf rund 130 bis 310 Euro pro Fahrzeug summieren, nur für den Strom.
Der ab Januar 2026 eingeführte Industriestrompreis soll energieintensive Betriebe entlasten. Die Bundesanstalt für Wirtschaft und Ausfuhrkontrolle nennt für das Abrechnungsjahr 2026 einen Referenzpreis von 8,744 Cent und einen Zielpreis von 5,0 Cent je Kilowattstunde, die Batterieherstellung zählt ausdrücklich zu den förderfähigen Sektoren.
Der Zuschuss greift allerdings erst rückwirkend ab 2027, ist auf drei Jahre befristet und verpflichtet die Betriebe, die Hälfte der Entlastung in Dekarbonisierung zu reinvestieren. Planungssicherheit für eine Fabrik mit zwanzig Jahren Laufzeit sieht anders aus.
Der Lohn, der nicht das Problem ist
Eine Zellfertigung in Baden-Württemberg fiele unter den ERA-Tarifvertrag der Metall- und Elektroindustrie. Das Eckentgelt der Gruppe EG 5 lag im Juni 2026 bei 3.296 Euro brutto im Monat, das Entgelt für einfache Tätigkeiten in EG 1 bei 2.740 Euro. Im April 2026 stiegen die Tarifentgelte um 3,1 Prozent. Hinzu kommen Leistungszulagen, tarifliches Zusatzgeld, Urlaubs- und Weihnachtsgeld. Ein chinesischer Fertigungslohn liegt deutlich darunter.
Nur ändert dieser Unterschied wenig an der Gesamtrechnung. Eine moderne Gigafactory arbeitet hochautomatisiert, in Salzgitter sollen Roboter künftig bis zu 60.000 Zellen am Tag fertigen. Der Lohnanteil an der einzelnen Zelle bleibt deshalb klein gegenüber dem Materialblock.
Selbst ein halbierter Lohn würde die China-Lücke nicht schließen, weil die Lücke nicht durch den Lohn entsteht, sondern durch Material und Energie. Eine Standortdebatte, die beim Tariflohn anfängt, setzt am falschen Ende an.
Die Batteriezelle ist kein Lohnproblem, sondern ein Materialproblem. Solange China den Graphit raffiniert und die Kathode liefert, gewinnt Deutschland das Rennen nicht am Fließband, sondern im Labor in Freiburg.
Michael Dobler, Herausgeber Dr. Web
Was macht Salzgitter anders als Northvolt?
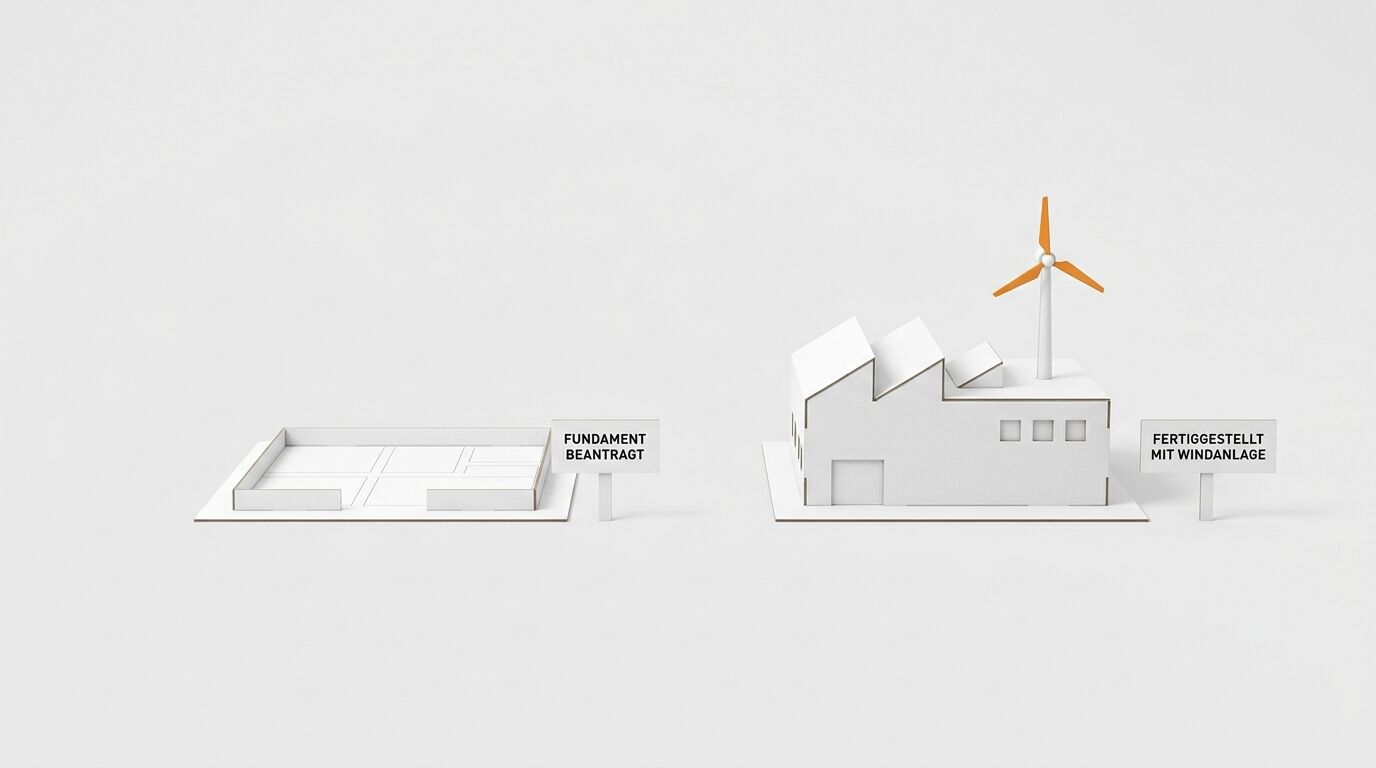
Die Chronologie eines teuren Scheiterns
Northvolt galt als europäische Hoffnung und scheiterte an der Skalierung. Das schwedische Unternehmen wollte in Heide in Dithmarschen die erste klimaneutrale Großfabrik für Batteriezellen an der deutschen Nordseeküste errichten, versorgt mit dem günstigen Windstrom der Region. Die Politik feierte das Vorhaben als Leuchtturm, Bund und Land sicherten den Bau mit einer Wandelanleihe von rund 600 Millionen Euro ab. Die Idee klang stimmig: grüne Zellen aus grünem Strom, gefertigt dort, wo der Wind ohnehin weht.
Kaum war die Weide westlich von Heide planiert, geriet der Mutterkonzern ins Straucheln und meldete Insolvenz an. Aufträge brachen weg, die Finanzierung kippte, und das deutsche Werk kam über die Erdarbeiten nicht hinaus.
Bund und Land mussten 2025 für die Absicherung einstehen. Aus der Insolvenzabwicklung flossen immerhin 153 Millionen Euro zurück, je zur Hälfte an Bund und Land, wie das Bundeswirtschaftsministerium im April 2026 bestätigte. Weitere Mittel sollten nach damaligem Stand im Sommer 2026 aus der Liquidation der Projektgesellschaft frei werden.
Im Juni 2026 wollte das US-Startup Lyten das Gelände übernehmen und dort Batterien fertigen, plante zunächst aber nur 1.000 Arbeitsplätze statt der versprochenen 3.000. Aus dem Leuchtturm wurde ein Mahnmal für die Lücke zwischen Ankündigung und Umsetzung.
Die Lehre aus Heide lautet nicht, dass Deutschland keine Zellen bauen kann, sondern dass ein Werk ohne gesicherte Abnahme und ohne finanzkräftigen Rückhalt an der ersten Krise scheitert.
Warum PowerCo den umgekehrten Weg geht
Am 17. Dezember 2025 nahm PowerCo, die Batterietochter von Volkswagen, ihre Gigafactory in Salzgitter in Betrieb. Das Unternehmen bezeichnet die erste dort gefertigte Einheitszelle als vollständig in Europa entwickelt und gebaut.
Der Unterschied zu Northvolt liegt im Rückhalt. Hinter PowerCo steht ein Konzern mit eigener, garantierter Nachfrage, der rund die Hälfte seines Zellbedarfs selbst decken will. Die erste Ausbaustufe umfasst 20 Gigawattstunden im Jahr, genug für etwa 250.000 Elektroautos, erweiterbar auf 40 Gigawattstunden.
Ein gesicherter Abnehmer im eigenen Konzern zählt mehr als jede Markteuphorie.
Volkswagen gibt an, die Fertigung in Salzgitter vollständig mit Strom aus Wind und Sonne zu betreiben, sogar die energieintensiven Rein- und Trockenräume, die in der Branche üblicherweise mit fossiler Energie laufen. Der Konzern beziffert die Einsparung auf bis zu 115.000 Tonnen CO₂ im Jahr gegenüber einer vergleichbaren konventionellen Fabrik.
Der Serieneinsatz sollte 2026 in den günstigen Stadtwagen von Volkswagen, Škoda und Cupra beginnen. Salzgitter dient zudem als Leitwerk für weitere Fabriken im spanischen Valencia und im kanadischen St. Thomas.
Ob der Rückhalt im Konzern reicht, um im Preiskampf mit China zu bestehen, blieb im Juni 2026 offen. Immerhin ist der Anfang gemacht, und das unterscheidet Salzgitter grundlegend von Heide.
Wo hat Freiburg im Batterierennen gute Karten?

Im Freiburger Industriegebiet Haid betreibt das Fraunhofer-Institut für Solare Energiesysteme ISE seit Oktober 2024 sein Zentrum für elektrische Energiespeicher. Auf über 3.700 Quadratmetern Laborfläche erforschen die Wissenschaftler Materialien und Zellen, prüfen Sicherheit sowie Leistung und entwickeln Recyclingverfahren. Bund und Land finanzierten den Bau mit je neun Millionen Euro. Das Gebäude dient selbst als Reallabor, mit einem Hybridspeicher von 836 Kilowattstunden und einer Photovoltaikanlage von 850 Kilowatt auf dem Dach.
Seine Stärke spielt der Standort in den Stufen vor und nach der Massenfertigung aus.
Im Festkörperlabor des Instituts entstehen Festkörperbatterien, die ohne flüssigen Elektrolyten auskommen und als nächster Entwicklungssprung der Zelltechnik gelten. Das Projekt PRONTO arbeitet an einer Natrium-Ionen-Technik, die auf kritische Rohstoffe wie Lithium und Graphit weitgehend verzichtet, also auf genau jene Stoffe, bei denen China am längeren Hebel sitzt. Im Projekt ecoLEPuS prüfen die Freiburger Forscher Second-Life-Batterien, die nach ihrem Einsatz im Auto weiter im Stromnetz arbeiten.
Im Freiburger Zentrum untersuchen die Wissenschaftler unter anderem die thermische Propagation, bei der eine durchgehende Zelle die nächste ansteckt und eine Kettenreaktion auslöst. Im Labor lassen sich Zellen gezielt bis zum Ausfall belasten und Mängel so früh erkennen.
Für stationäre Großspeicher, deren Kapazität in Deutschland bis 2045 je nach Szenario auf 300 bis 800 Gigawattstunden anwachsen könnte, ist diese Prüfkompetenz wirtschaftlich viel wert. Geprüfte Sicherheit lässt sich gut verkaufen, gerade wenn ganze Stadtviertel an einem Speicher hängen.
Die Batterie ist nicht mehr nur Antrieb fürs Auto, sondern auch das Bindeglied zwischen schwankendem Wind- und Solarstrom und dem Bedarf im Netz. Ohne große, bezahlbare Speicher bleibt die Energiewende unvollständig. Das Fraunhofer ISE sitzt an einer Schlüsselstelle dieser Entwicklung, näher an der Solarforschung, aus der das Institut hervorgegangen ist, als jeder andere deutsche Batteriestandort.
Deutschland wird China bei der Graphitraffination nicht mehr überholen, dieser Vorsprung ist uneinholbar. Bei der nächsten Zellgeneration, beim Recycling und bei rohstoffarmen Chemien bleibt der Wettbewerb dagegen offen, und dort liegt die realistische Chance des Standorts.
Das Fraunhofer ISE forscht seit Jahrzehnten an der Solarzelle und musste miterleben, wie die Massenproduktion nach Asien abwanderte, während die Patente in Deutschland blieben. Bei der Batterie droht dieselbe Geschichte, sofern aus Forschung keine Fabrik wird.
Der stärkste europäische Hebel könnte ausgerechnet am Ende des Zelllebens liegen. Jede recycelte Zelle reduziert den Importbedarf an chinesisch raffiniertem Material, und die EU-Verordnung zu kritischen Rohstoffen schreibt bis 2030 eine Recyclingquote von 25 Prozent für strategische Rohstoffe vor. Ein funktionierender Materialkreislauf könnte Altbatterien langfristig zu einer heimischen Rohstoffquelle machen und die Importabhängigkeit senken.
Unsere Analyse zu Lithium und der Frage, wer den Akku der Welt kontrolliert, zeigt, wie tief die Abhängigkeit bei den Ausgangsstoffen reicht. Die Stoffgeschichte zum Silizium ordnet ein, warum die Verarbeitung der eigentliche Engpass ist. Dass die Nachfrage nach Speichern längst die nach Elektroautos überholt hat, beschreibt der Beitrag dazu, wie Stromspeicher die E-Autos als Taktgeber ablösen. Ob Europas Rohstoffstrategie bis 2030 reicht, prüft unsere Einordnung zur EU-Strategie für kritische Rohstoffe.
Die unbequeme Lehre aus der Solargeschichte
Deutschland erfand die moderne Solarzelle mit, baute die ersten Massenfabriken und verlor sie binnen eines Jahrzehnts an China, weil die Skaleneffekte in Asien jeden Effizienzvorsprung auffraßen.
Die Batteriezelle geht denselben Weg, mit demselben Personal an denselben Instituten. Anders als damals kennt die Politik die Parallele und steuert mit Industriestrompreis und Vorgaben zum lokalen Wertschöpfungsanteil gegen.
Ob das reicht, hängt weniger an der Förderhöhe als an der Frage, ob ein Konzern den teuren, langen Weg der eigenen Lieferkette tatsächlich geht.
Die Batteriezelle ist zum Lackmustest des Industriestandorts geworden. Wer glaubt, ein etwas niedrigerer Lohn würde die Lücke zu China schließen, hat die Kostenstruktur nicht verstanden.
Freiburg liefert die Forschung, Salzgitter den ersten ernsthaften Fertigungsversuch, die Politik einen Strompreiszuschuss, der 2028 schon wieder ausläuft. Deutschland besitzt das Wissen. Ob daraus Wertschöpfung wird, hängt am Mut, die teure Lieferkette selbst aufzubauen, bevor die nächste Weide planiert wird und brachliegt.
Mehr Newshunger?

Weitere Analysen aus dem Cluster Erneuerbare Energien und Rohstoffe:
- Lithium: Wer kontrolliert den Akku der Welt?
- Sind E-Autos der neue Treiber beim Lithiumpreis?
- Größter Batteriespeicher: Was leistet Förderstedt?
- Kritische Rohstoffe: Hält die EU-Strategie 2030?
- Silizium: Warum hängt die Weltordnung an einem Sandkorn?
- Netzentgelte-Reform 2026: Was sich jetzt ändert
Glossar: 12 wichtige Fachbegriffe zur Batteriezelle

Anode
Anode bezeichnet den negativen Pol einer Batteriezelle, der beim Entladen Elektronen abgibt. In Lithium-Ionen-Zellen besteht die Anode meist aus Graphit. Über 90 Prozent des dafür nötigen Anodenmaterials stammten 2024 aus chinesischer Produktion, was Europa an dieser Stelle besonders abhängig macht.
Festkörperbatterie
Festkörperbatterie (Solid State) nennt sich eine Zelltechnik, die den flüssigen Elektrolyten durch ein festes Material ersetzt. Diese Bauart verspricht höhere Energiedichte und mehr Sicherheit. Das Fraunhofer ISE in Freiburg erforscht die Technik in einem eigenen Festkörperlabor als möglichen nächsten Technologiesprung.
Gigafactory
Gigafactory beschreibt eine Fabrik zur Massenfertigung von Batteriezellen mit einer Jahreskapazität im Gigawattstunden-Bereich. Die erste Ausbaustufe von PowerCo in Salzgitter umfasst 20 Gigawattstunden, ausreichend für rund 250.000 Elektroautos, und ist auf 40 Gigawattstunden erweiterbar.
Graphit
Graphit ist eine Kohlenstoffform und das wichtigste Anodenmaterial gängiger Lithium-Ionen-Zellen. China förderte zwischen 2020 und 2024 rund 76 Prozent des natürlichen Graphits und raffinierte über 90 Prozent des weltweiten Graphits. Exportbeschränkungen für Graphit treffen die europäische Zellfertigung deshalb besonders hart.
Industriestrompreis
Industriestrompreis meint hier die ab 2026 eingeführte staatliche Entlastung für energieintensive Betriebe in Deutschland. Der Zielpreis liegt bei 5,0 Cent je Kilowattstunde. Die Beihilfe ist auf die Jahre 2026 bis 2028 befristet und muss zur Hälfte in Dekarbonisierung reinvestiert werden.
Kathode
Kathode bezeichnet den positiven Pol einer Batteriezelle und bestimmt maßgeblich Kapazität und Kosten. Bei der Kathode für LFP-Zellen hält China einen Marktanteil von über 98 Prozent. Bei LFP liegt dieser Bestandteil damit fast vollständig in chinesischer Hand.
LFP
LFP (Lithium-Eisenphosphat) ist eine Zellchemie ohne Kobalt und Nickel. Diese Chemie gilt als günstiger, thermisch stabiler und langlebiger als Alternativen, bei etwas geringerer Energiedichte. Ein LFP-Pack kostete im Schnitt rund 89 Euro pro Kilowattstunde, die Chemie treibt den weltweiten Preisverfall bei Batterien an.
NMC
NMC (Nickel-Mangan-Kobalt) bezeichnet eine Zellchemie mit hoher Energiedichte für größere Reichweiten. NMC-Packs kosteten mit etwa 123 Euro pro Kilowattstunde mehr als LFP, weil Nickel und Kobalt teuer und geopolitisch heikel sind. PowerCo startete seine Einheitszelle zunächst in NMC-Bauart.
Natrium-Ionen-Batterie
Natrium-Ionen-Batterie nennt sich eine Zelltechnik, die statt Lithium das reichlich vorhandene Natrium nutzt und auf kritische Rohstoffe weitgehend verzichtet. Das Freiburger Projekt PRONTO erforscht diese Bauart, weil sie die Abhängigkeit von chinesisch dominierten Rohstoffen umgehen könnte.
Pack
Pack bezeichnet die fertige Batterie aus mehreren Modulen samt Gehäuse, Kühlung und Steuerung. Preise werden oft auf Pack-Ebene angegeben. Der globale Durchschnitt lag Ende 2025 bei 108 US-Dollar pro Kilowattstunde, in China bei nur 84 US-Dollar.
Second Life
Second Life beschreibt die Weiternutzung gebrauchter Fahrzeugbatterien als stationäre Stromspeicher. Nach dem Einsatz im Fahrzeug behalten Zellen oft genug Kapazität für Netzanwendungen. Das Fraunhofer ISE erprobt solche Konzepte im Projekt ecoLEPuS und sieht darin eine europäische Wertschöpfungschance jenseits der Massenfertigung.
Zelle
Zelle ist die kleinste elektrochemische Einheit einer Batterie und besteht aus Kathode, Anode, Elektrolyt und Separator. Rund 70 Prozent ihrer Herstellungskosten entfallen auf das Material. Mehrere Zellen bilden ein Modul, mehrere Module ein Pack.
FAQ: Zelle aus China, Akkuforschung aus Freiburg

Warum sind Batteriezellen aus China günstiger als aus Europa?
Der Hauptgrund ist das Material, das rund 70 Prozent der Zellkosten ausmacht. China kontrolliert die Raffination von Graphit, Lithium und Kobalt sowie die Kathodenproduktion und liefert die Vorprodukte deshalb deutlich billiger. Hinzu kommen niedrigere Energiekosten und enorme Skaleneffekte. Der Lohn spielt eine untergeordnete Rolle.
Wie groß ist der Preisunterschied bei Batteriezellen konkret?
Laut BloombergNEF kostete ein Batteriepack Ende 2025 in China im Schnitt 84 US-Dollar pro Kilowattstunde. In Europa lagen die Preise rund 56 Prozent darüber, in Nordamerika 44 Prozent. Der globale Durchschnitt erreichte mit 108 US-Dollar einen neuen Tiefstand.
Produziert Deutschland eigene Batteriezellen?
Ja. Die VW-Tochter PowerCo nahm im Dezember 2025 ihre Gigafactory in Salzgitter in Betrieb, der Serieneinsatz der Zellen sollte 2026 beginnen. Die erste Ausbaustufe umfasst 20 Gigawattstunden pro Jahr. Das Northvolt-Projekt in Heide scheiterte dagegen an der Insolvenz des schwedischen Mutterkonzerns.
Welche Rolle spielt Freiburg in der Batterieforschung?
Das Fraunhofer-Institut für Solare Energiesysteme ISE betreibt in Freiburg-Haid seit Oktober 2024 ein Zentrum für elektrische Energiespeicher auf über 3.700 Quadratmetern. Die Forscher arbeiten dort an Festkörperbatterien, Natrium-Ionen-Technik, Recycling und Second-Life-Konzepten. In Freiburg selbst lief im Juni 2026 keine Serienfertigung.
Hilft der Industriestrompreis der Zellfertigung?
Teilweise. Der ab 2026 geltende Industriestrompreis senkt die Stromkosten energieintensiver Betriebe auf einen Zielpreis von 5,0 Cent je Kilowattstunde, und die Batterieherstellung zählt ausdrücklich zu den förderfähigen Sektoren. Allerdings greift die Beihilfe erst rückwirkend ab 2027 und ist bis 2028 befristet, was die Planungssicherheit begrenzt.
Kann Europa die Abhängigkeit von China auflösen?
Kurzfristig nicht. Nach Transport & Environment könnte die Kostenlücke bis 2030 von rund 90 auf etwa 30 Prozent schrumpfen, sofern die Fertigung große Stückzahlen erreicht und Vorgaben zum lokalen Wertschöpfungsanteil greifen. Bei rohstoffarmen Zellchemien und beim Recycling hat Europa realistische Chancen, bei der Graphitraffination kaum.
Quellen

10 Quellen anzeigenQuellen ausblendenabgerufen am 24.06.2026
- BloombergNEFLithium-Ion Battery Pack Prices 2025 | via pv-magazine.de und electrive.net
- Transport & EnvironmentEU can cut battery cost gap with China
- Internationale Energieagentur (IEA)Global EV Outlook / Battery Supply Chain 2025 | via ecomento.de
- Fraunhofer FFBStudie zur Digitalisierung der Batteriezellfertigung sowie Energiebedarf der Zellproduktion
- Fraunhofer ISIBatterie-Update: Rohstoffquellen für Lithium-Ionen-Batterien
- Fraunhofer ISEZentrum für elektrische Energiespeicher Freiburg | ise.fraunhofer.de
- Volkswagen Group / PowerCo SEInbetriebnahme Gigafactory Salzgitter | volkswagen-group.com
- BundeswirtschaftsministeriumRückzahlung Northvolt-Fördermittel | via Wirtschaftswoche und Handelsblatt
- BAFAIndustriestrompreis Referenz- und Zielpreis 2026 | bafa.de
- IG Metall / SüdwestmetallERA-Entgelttabelle Baden-Württemberg ab 01.04.2026