Vermögen und Einkommen hängen unterschiedlich eng mit der Lebenszufriedenheit zusammen. In einer Ipsos-Befragung für den Freiburger Ökonomen Bernd Raffelhüschen kommen Menschen mit Vermögen auf 7,23 von 10 Punkten, Menschen ohne Vermögen auf 6,34. Auswertungen der Bundesbank zeigen zudem, dass Geld auf Konto und Depot die Zufriedenheit stärker hebt als Sachwerte wie Immobilien.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Ein hohes Gehalt gilt als Inbegriff des Erfolgs, zufrieden macht womöglich erst das, was davon übrig bleibt. Für Gründer, Führungskräfte und alle, die Gehälter verhandeln, stellt sich damit eine handfeste Frage: Bringt ein Teil der nächsten Gehaltsrunde als Beteiligung oder Sparplan mehr als ein weiteres Monatsplus? Dieser Beitrag klärt, was Vermögen von Einkommen unterscheidet, was die Forschung über beide Größen weiß und wie Sie und Ihre Belegschaft ein Polster aufbauen.
Das Wichtigste in Kürze
- Einkommen fließt in einem Zeitraum zu, Vermögen ist der Bestand zu einem Stichtag. In Deutschland ist Vermögen mit einem Gini-Koeffizienten von 72,4 mehr als doppelt so ungleich verteilt wie Einkommen mit 30,1.
- In einer noch unveröffentlichten Studie zum SKL-Glücksatlas 2026 sind Menschen in Haushalten ab 50.000 Euro Vermögen bei gleichem Einkommen um 0,50 Punkte zufriedener. Die Zufriedenheit hängt dort etwa doppelt so stark am Vermögen wie am Einkommen.
- Ob Vermögen stärker wirkt als Einkommen, hängt von der Messung ab. Eindeutig ist ein anderer Befund: Geldvermögen hebt die Zufriedenheit, Konsumkredite senken sie, das Eigenheim hebt sie nur kurz.
- Unternehmen können Beschäftigten beim Vermögensaufbau helfen: Bis 2.000 Euro Mitarbeiterbeteiligung im Jahr bleiben steuerfrei, auf vermögenswirksame Leistungen gibt der Staat bis zu 20 Prozent Sparzulage.

1 Zu welcher Art von Größe zählt das Vermögen? Aufklappen ↓
Auflösung aufdecken ↓
2 Welchen Wert erreichen Menschen mit Vermögen in der neuen Ipsos-Befragung auf der Zufriedenheitsskala von 0 bis 10? Aufklappen ↓
Auflösung aufdecken ↓
3 Welcher Vermögensbestandteil hebt die Zufriedenheit laut Daten der Bundesbank am stärksten? Aufklappen ↓
Auflösung aufdecken ↓
4 Wie viele Menschen in Deutschland konnten 2025 eine unerwartete Ausgabe von 1.300 Euro nicht aus eigenen Mitteln bezahlen? Aufklappen ↓
Auflösung aufdecken ↓
5 Bis zu welchem Betrag im Jahr bleibt eine Mitarbeiterbeteiligung am Unternehmen des eigenen Arbeitgebers steuerfrei? Aufklappen ↓
Auflösung aufdecken ↓
Was unterscheidet Vermögen von Einkommen?
Einkommen ist Geld, das in einem bestimmten Zeitraum zufließt, etwa Lohn, Rente, Miete oder Zinsen. Vermögen ist der Bestand zu einem Stichtag: Konto, Depot, Immobilie oder Firmenanteil abzüglich aller Schulden. Ökonomen sprechen von einer Strom- und einer Bestandsgröße. Die eine Größe misst, was hereinkommt, die andere, was bleibt.
Am anschaulichsten wird der Unterschied beim Blick in eine gewöhnliche Badewanne mit offenem Abfluss. Das Einkommen ist der Strahl aus dem Hahn, die Ausgaben sind der Abfluss, das Vermögen ist der Wasserstand. Ein kräftiger Strahl füllt die Wanne nur, solange der Abfluss weniger schluckt. Dreht jemand den Hahn zu, steht das Wasser trotzdem noch eine Weile.
Das Statistische Bundesamt zählt zum Bruttoeinkommen eines Haushalts alle Einnahmen aus Erwerbstätigkeit, aus Vermögen, aus öffentlichen und privaten Transfers sowie aus Untervermietung. Nach Abzug von Steuern und Pflichtbeiträgen zur Sozialversicherung bleibt das Nettoeinkommen. Im Median verfügte ein deutscher Haushalt laut der Erhebung EU-SILC 2025 über 3.176 Euro netto im Monat. Referenzjahr der Einkommensdaten ist 2024.
Vermögen erzeugt selbst Einkommen, allerdings bei den meisten Haushalten in homöopathischer Dosis. Nur rund ein Viertel der Haushalte gibt überhaupt Kapitaleinkünfte an, im Median sind das 58 Euro im Monat. Für die große Mehrheit speist sich das Einkommen also aus Arbeit, Rente und Sozialleistungen.
Beim Vermögen folgt die Deutsche Bundesbank in ihrer Befragung „Private Haushalte und ihre Finanzen“ einer einfachen Rechnung. Sachvermögen wie Immobilien, Betriebe, Fahrzeuge und Wertgegenstände ergibt zusammen mit dem Finanz- oder Geldvermögen aus Konten, Wertpapieren und Versicherungen das Bruttovermögen. Zieht man Hypotheken und Konsumkredite ab, bleibt das Nettovermögen. Ansprüche an die gesetzliche Rentenversicherung zählen nicht dazu.
| Merkmal | Einkommen | Vermögen |
|---|---|---|
| Art der Größe | Stromgröße, gemessen je Monat oder Jahr | Bestandsgröße, gemessen zu einem Stichtag |
| Typische Bestandteile | Lohn, Gewinn, Rente, Miete, Zinsen, Sozialleistungen | Guthaben, Wertpapiere, Immobilien, Betriebe, abzüglich Schulden |
| Besteuerung | Lohn- und Einkommensteuer bis 45 %, Kapitalerträge pauschal 25 % | Keine Vermögensteuer seit 1997, Erbschaft- und Schenkungsteuer bei Übertragung |
| Fällt der Job weg | Lohn und Gehalt versiegen mit dem Arbeitsverhältnis | bleibt als Reserve vorhanden |
Ist eine Erbschaft Einkommen oder Vermögen?
Die Antwort hängt davon ab, wer fragt. Das Einkommensteuergesetz kennt sieben Einkunftsarten von der Land- und Forstwirtschaft bis zu den sonstigen Einkünften, eine Erbschaft gehört nicht dazu. Erbschaften und Schenkungen fallen unter das Erbschaftsteuergesetz, für Erben und Beschenkte bedeuten sie einen Zuwachs an Vermögen.
Beim Bürgergeld zählt dagegen allein der Zeitpunkt. Nach der Zuflusstheorie, die das Bundesverwaltungsgericht entwickelt und das Bundessozialgericht fortgeführt hat, ist Einkommen, was jemand nach der Antragstellung hinzubekommt, Vermögen, was er vorher schon hatte. Die Wissenschaftlichen Dienste des Bundestags fassen die Rechtslage an einem Beispiel zusammen: Stirbt die Tante vor dem Antrag, gilt das Erbe als Vermögen, stirbt sie danach, als einmaliges Einkommen. Dasselbe Geld wechselt also die Kategorie, je nachdem, wann der Stichtag fällt.
- Strom und Bestand: Einkommen ist der Zufluss eines Zeitraums, Vermögen der Stand an einem Stichtag nach Abzug der Schulden.
- Kaum Kapitalerträge: Nur rund ein Viertel der Haushalte bezieht überhaupt Einkünfte aus Kapital, im Median 58 Euro im Monat.
- Stichtag entscheidet: Eine Erbschaft vor dem Antrag zählt beim Bürgergeld als Vermögen, eine Erbschaft danach als Einkommen.
Wie ungleich sind Einkommen und Vermögen in Deutschland verteilt?
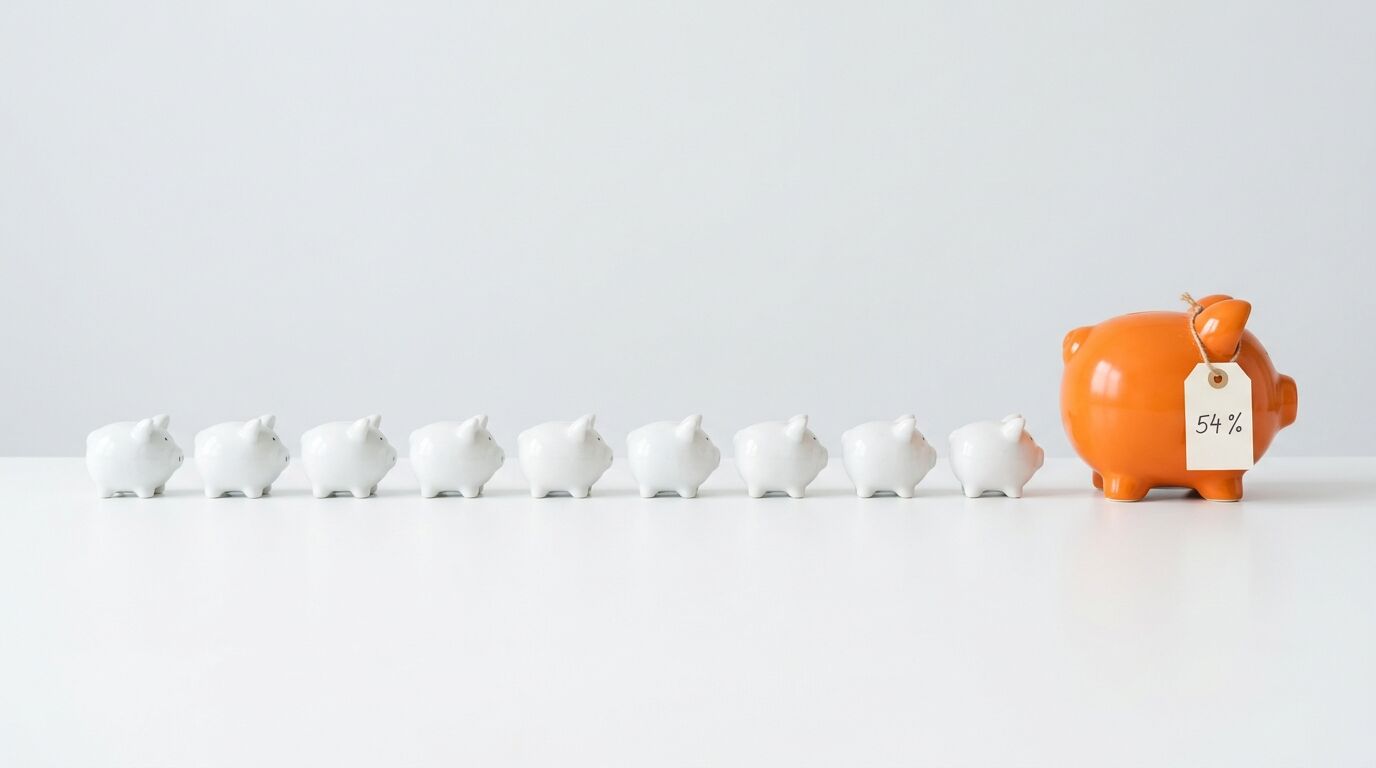
Vermögen ist in Deutschland mehr als doppelt so ungleich verteilt wie Einkommen. Der Gini-Koeffizient liegt beim Einkommen bei 30,1, beim Nettovermögen bei 72,4. Die reichsten zehn Prozent der Haushalte besitzen 54 Prozent des Nettovermögens, die ärmere Hälfte rund 3 Prozent.
Die Vermögenswerte stammen aus der jüngsten Befragung der Bundesbank für das Jahr 2023, veröffentlicht im April 2025. Im Mittel besaß ein Haushalt 324.800 Euro, im Median aber nur 103.200 Euro. Der Mittelwert liegt damit mehr als dreimal so hoch wie der Wert des Haushalts genau in der Mitte, weil wenige sehr große Vermögen den Durchschnitt nach oben ziehen. Inflationsbereinigt ist der Median seit 2021 von 90.500 auf 76.000 Euro in Preisen von 2010 gesunken.
Eine scharfe Trennlinie verläuft zwischen Miete und Eigentum. Eigentümer mit abbezahlter Hypothek kommen im Median auf 450.200 Euro Nettovermögen, Mieterhaushalte auf 18.300 Euro. Nur 42 Prozent der Haushalte wohnen in den eigenen vier Wänden.
Befragungen erreichen die sehr Reichen kaum, deshalb schätzt die Bundesbank in ihrer verteilungsbasierten Vermögensbilanz die Spitze hinzu. Nach dieser Verteilungsrechnung für das erste Quartal 2026 halten die obersten zehn Prozent 59,4 Prozent des Nettovermögens, die untere Hälfte 2,2 Prozent. Insgesamt besitzen die privaten Haushalte netto 19,84 Billionen Euro, ihr Immobilienvermögen beträgt vor Abzug der Hypotheken 12,65 Billionen Euro. Warum sich viele Eigentümer trotzdem nicht reich fühlen, erklärt unser Beitrag über das Vermögen der Deutschen.
Für den Alltag zählt weniger die Billionensumme als der Puffer auf dem Konto. 31,9 Prozent der Bevölkerung konnten 2025 laut Statistischem Bundesamt unerwartete Ausgaben von 1.300 Euro nicht aus eigenen Mitteln bezahlen. Eine kaputte Waschmaschine und eine Autoreparatur im selben Monat würden damit fast jeden Dritten in Bedrängnis bringen.
Vermögen wächst vor allem dort, wo schon viel davon liegt. Die obersten zehn Prozent halten nach der Verteilungsrechnung der Bundesbank rund 68 Prozent aller Investmentfondsanteile und rund 72 Prozent der börsennotierten Aktien. Für das erste Quartal 2026 errechnet die Bundesbank, dass allein die vermögendsten zehn Prozent auf ihr Geldvermögen eine positive reale Rendite erzielten, auf Jahressicht gerechnet. Alle anderen verloren nach Abzug der Inflation Kaufkraft.
- Real geschrumpft: Inflationsbereinigt sank der Median seit 2021 von 90.500 auf 76.000 Euro in Preisen von 2010.
- Miete oder Eigentum: Zwischen Mieterhaushalten und Eigentümern ohne Restschuld liegt im Median der Faktor 25.
- Dünne Polster: Fast jeder Dritte kann eine unerwartete Rechnung über 1.300 Euro nicht aus eigenen Mitteln bezahlen.
Wie stark hängt die Zufriedenheit in Deutschland am Vermögen?
Spürbar: Befragte mit Vermögen geben ihrem Leben in einer noch unveröffentlichten Ipsos-Befragung für den SKL-Glücksatlas 7,23 von 10 Punkten, Befragte ohne Vermögen nur 6,34. Bei gleichem Einkommen liegen Menschen in Haushalten ab 50.000 Euro Vermögen im Schnitt 0,50 Punkte vorn. Die Daten der Bundesbank und des DIW Berlin weisen in dieselbe Richtung.
Hinter der neuen Studie steht ein Team um Bernd Raffelhüschen, Finanzwissenschaftler an der Universität Freiburg und wissenschaftlicher Leiter des SKL-Glücksatlas. Ipsos hat dafür 3.700 Menschen zwischen 18 und 71 Jahren befragt. Veröffentlicht werden soll die Studie im November mit dem Glücksatlas 2026, über erste Ergebnisse hat die WirtschaftsWoche am 28. September vorab berichtet. Das Papier selbst lag uns nicht vor. Alle Zahlen zur Freiburger Studie stammen aus diesem Vorabbericht.
Der Kernbefund: Die Lebenszufriedenheit hängt etwa doppelt so stark vom Vermögen ab wie vom persönlichen Einkommen. „Vermögen hält die Lebenszufriedenheit hoch, auch wenn das Einkommen gering ist“, fasst Raffelhüschen zusammen. Ein hohes Einkommen könne fehlendes Vermögen dagegen „in der Wohlbefindensbilanz nicht ausgleichen“. Die Autoren führen den Befund auf die Unabhängigkeit zurück: Mit Vermögen hängt der Lebensstandard weniger vom laufenden Erwerbseinkommen oder von der Hilfe anderer ab.
Männer haben häufiger ein Polster als Frauen: 48 Prozent der befragten Männer leben in einem Haushalt mit mehr als 50.000 Euro Vermögen, bei den Frauen 34 Prozent. Der Vorsprung an Zufriedenheit, den ein Polster verschafft, ist zwischen Männern und Frauen also ungleich verteilt.
Untere Hälfte bis zum Median der Nettovermögen, obere Mittelschicht bis zum 75. Perzentil, Wohlhabende bis zum 98,5. Perzentil, Millionäre die obersten 1,5 Prozent.
Noch unveröffentlichte Studie unter 3.700 Befragten zwischen 18 und 71 Jahren, Werte laut Vorabbericht der WirtschaftsWoche vom 28. September 2026.
Das DIW Berlin hat 2020 die Lebenszufriedenheit nach Vermögensgruppen ausgewertet, auf Basis des Sozio-oekonomischen Panels und einer Zusatzstichprobe unter Hochvermögenden. Die untere Hälfte der Vermögensverteilung kam auf 7,1 Punkte, die obere Mittelschicht auf 7,4, die Wohlhabenden auf 7,6 und die Millionäre auf 8,2 Punkte.
Nur in einem Lebensbereich fanden die Berliner Forscher eine Ausnahme: bei der Freizeit. Bei der Zufriedenheit mit der freien Zeit fallen die Millionäre wieder zurück, von 7,5 bei den Wohlhabenden auf 7,3 Punkte. Erwerbstätige Millionäre gaben an, fast 47 Stunden pro Woche zu arbeiten, rund zehn Stunden mehr als die unteren drei Gruppen. Mehr Vermögen bedeutet für Millionäre demnach nicht mehr Freizeit.
Auch die Glückslücke zwischen Ost und West hat mit Vermögen zu tun. Im SKL-Glücksatlas 2025 lag die Lebenszufriedenheit im Westen bei 7,15, im Osten bei 6,91 Punkten. Beim Nettovermögen ist der Abstand ungleich größer: Der Medianhaushalt im Westen besitzt 143.200 Euro, im Osten 35.900 Euro. Ein Forscherteam um Christoph Kasinger hat 2022 mit SOEP-Daten gezeigt, dass das Nettovermögen die Zufriedenheit auch dann vorhersagt, wenn man dieselben Menschen über die Jahre verfolgt. Die Vermögenslücke zwischen Ost und West ist nach dieser Auswertung von 2007 bis 2017 gewachsen.
Doppelt so stark? Eine Frage der Messlatte
Ob Vermögen stärker wirkt als Einkommen, ist weniger eindeutig, als die griffige Formel nahelegt. Antje Jantsch vom Leibniz-Institut IAMO sowie Julia Le Blanc und Tobias Schmidt von der Bundesbank haben die Vermögensbefragung als Panel ausgewertet. Die Forscher verfolgten dieselben 2.054 Personen über die Wellen 2010 und 2014. Ergebnis: Vermögen hebt die Zufriedenheit zusätzlich zum Einkommen, auch wenn beide Größen gleichzeitig im Modell stehen. Welche Größe mehr zählt, hängt davon ab, welche Messlatte man anlegt.
Vergleicht man typische Unterschiede zwischen Haushalten, liegt das Bruttovermögen in der Vorfassung der Studie von 2022 mit 0,251 zu 0,226 Punkten knapp vorn. Ein Gehalt fließt aber jedes Jahr, ein Vermögenszuwachs kommt einmal. Rechnen die Autoren beides über 20 Jahre gegeneinander, liegt das Einkommen vorn. Die Forscher ziehen daraus den Schluss, dass sich die Frage nach dem Sieger nicht klar beantworten lässt, weil das Ergebnis stark von den Annahmen abhängt.
Wir lesen die Befunde deshalb so: Dass Vermögen die Zufriedenheit unabhängig vom Einkommen hebt, ist gut belegt. Ob das Polster stärker wirkt als das Gehalt, hängt davon ab, ob man einmalige Beträge mit dauerhaften Zuflüssen vergleicht oder typische Unterschiede zwischen Haushalten. Die neue Freiburger Studie wird im November zeigen müssen, worauf sich ihr „doppelt so stark“ genau bezieht.
- Freizeit als Ausnahme: Erwerbstätige Millionäre arbeiten fast 47 Stunden pro Woche und sind mit ihrer freien Zeit weniger zufrieden als die Wohlhabenden.
- Ost und West: Der Medianhaushalt im Westen besitzt 143.200 Euro, im Osten 35.900 Euro.
- Offene Gewichtung: Ob Vermögen oder Einkommen mehr zählt, hängt laut Bundesbank-Studie an der Rechenmethode.
Was sagt die internationale Forschung zu Vermögen und Glück?
Nach den meisten Studien hebt Vermögen die Lebenszufriedenheit zusätzlich zum Einkommen. Ob Vermögen stärker wirkt als Einkommen, ist umstritten, zumal Studien mit neueren Paneldaten nur kleine Effekte messen. Beim Mechanismus deuten die Befunde in dieselbe Richtung: Rücklagen wirken vor allem als Sicherheitspuffer.
Als Pioniere des Forschungsfelds gelten der australische Sozialforscher Bruce Headey und sein Kollege, der Ökonom Mark Wooden. In der gemeinsamen Studie von 2004 mit Daten des australischen Haushaltspanels HILDA hing die Lebenszufriedenheit etwas stärker am Vermögen als am Einkommen. Bei der psychischen Belastung war allein das Vermögen von Bedeutung. Die Forscher erklären den Befund deshalb mit ökonomischer Sicherheit: Vermögen schirmt Menschen gegen Rückschläge ab. Die Größenordnung blieb allerdings bescheiden: Ein Aufstieg vom 25. auf das 75. Perzentil bei Vermögen und Einkommen brachte in den australischen Daten rund zwei Perzentile mehr Zufriedenheit, eine feste Partnerschaft dagegen 5,5.
Vier Jahre später prüften Headey, Ruud Muffels und Wooden den Befund in fünf Ländern, darunter Deutschland mit Daten des Sozio-oekonomischen Panels. In allen fünf Ländern wirkte das Vermögen stärker auf die Lebenszufriedenheit als das Einkommen, die Effekte blieben aber auch dort klein.
Einen Hinweis auf die Rolle des Staates liefert eine Studie der Soziologinnen Oshrat Hochman und Nora Skopek aus dem Jahr 2013. Die Forscherinnen verglichen Menschen ab 50 Jahren in Deutschland, Israel und Schweden. In Deutschland wie in Israel waren Vermögensarme unzufriedener und Vermögende zufriedener, in Schweden hatte Vermögen keinen messbaren Effekt. Offenbar übernimmt ein großzügiger Sozialstaat dort einen Teil der Absicherung, für die in Deutschland und Israel das private Polster sorgen muss. In Deutschland verschwand der Nachteil der Vermögensarmen sogar, sobald die Forscherinnen die empfundene wirtschaftliche Not berücksichtigten.
| Studie | Daten | Kernbefund |
|---|---|---|
| Headey und Wooden (2004) | Australien, Haushaltspanel HILDA | Vermögen wirkt etwas stärker als Einkommen, bei psychischer Belastung zählt nur das Vermögen. |
| Headey, Muffels und Wooden (2008) | Fünf Länder, darunter Deutschland (SOEP) | Vermögen wirkt in allen fünf Ländern stärker auf die Lebenszufriedenheit als Einkommen. |
| Hochman und Skopek (2013) | Menschen ab 50 in Deutschland, Israel und Schweden | Vermögen zählt in Deutschland und Israel, im schwedischen Wohlfahrtsstaat zeigt sich kein messbarer Effekt. |
| Ruberton, Gladstone und Lyubomirsky (2016) | 585 britische Bankkunden, echte Kontodaten | Mehr Guthaben auf Giro- und Sparkonto geht über ein besseres finanzielles Wohlbefinden mit höherer Zufriedenheit einher. |
| D’Ambrosio, Jäntti und Lepinteur (2020) | Deutschland (SOEP) | Dauerhaftes Vermögen zählt, vorübergehende Vermögensschwankungen wirken nicht messbar. |
| Lindqvist, Östling und Cesarini (2020) | 3.362 schwedische Lotteriespieler | Große Gewinne heben die Lebenszufriedenheit dauerhaft, das Tagesgefühl kaum. |
| Jantsch, Le Blanc und Schmidt (2024) | Deutschland, Vermögensbefragung der Bundesbank | Geldvermögen hebt die Zufriedenheit stärker als Sachvermögen, Konsumkredite senken sie. |
Lottogewinner liefern den härtesten Test
Ob Geld zufriedener macht oder zufriedene Menschen einfach mehr Geld verdienen, können Befragungen kaum klären. Lotteriegewinne helfen, weil der Zufall entscheidet, wer reich wird. Die Ökonomen Erik Lindqvist, Robert Östling und David Cesarini befragten dafür 3.362 schwedische Lotteriespieler 5 bis 22 Jahre nach dem Gewinn. Gewinner hoher Summen waren auch nach mehr als einem Jahrzehnt zufriedener mit ihrem Leben, ohne dass der Effekt nachließ. Auf das Glücksgefühl im Alltag und die psychische Gesundheit wirkte der Gewinn deutlich schwächer. Als Kanal fanden die Forscher die finanzielle Zufriedenheit, also das Gefühl, mit dem eigenen Geld gut zurechtzukommen.
Die oft zitierte Gegenthese von 1978, wonach Lottogewinner nicht glücklicher seien als andere, stützte sich auf 22 Gewinner aus Illinois, befragt höchstens anderthalb Jahre nach dem Gewinn. Die schwedische Studie mit ihrer vorab registrierten Auswertung widerlegt diesen Klassiker bei der Lebenszufriedenheit, beim Glücksgefühl im Alltag bestätigt sie ihn teilweise.
Für Deutschland hat ein Team um die Ökonomin Conchita D’Ambrosio von der Universität Luxemburg 2020 Daten des Sozio-oekonomischen Panels ausgewertet. Dauerhaftes Einkommen und Vermögen sagen die Zufriedenheit besser voraus als die Werte eines einzelnen Jahres. Vorübergehende Einkommenseinbußen senken die Zufriedenheit, vorübergehende Schwankungen des Vermögens dagegen nicht. Ein vorübergehender Kursrutsch im Depot drückt die Zufriedenheit nach diesen Daten nicht messbar.
Zur Wahrheit gehört, dass die Effekte klein bleiben. In einer SOEP-Auswertung aus dem Jahr 2022 über Ehepaare hob nur das gemeinsame, nicht das allein gehaltene Vermögen die Zufriedenheit. Der Effekt war winzig. Headey selbst kam 2019 mit neueren australischen Daten zu einem zwiespältigen Ergebnis: Vermögen wiege zwar schwerer als Einkommen, doch auch mehrjährige Veränderungen bei Vermögen, Einkommen und Konsum bewirkten wenig. Die Einbußen an Zufriedenheit durch die Vermögensverluste der Finanzkrise waren nach sechs Jahren verschwunden, selbst bei Menschen, deren Vermögen noch unter dem Stand vor der Krise lag. Geld ist nach dieser Forschung ein Faktor unter vielen. Gesundheit, Partnerschaft und Arbeit wiegen in den Daten von Headey, Muffels und Wooden schwerer.
- Zusätzlich zum Einkommen: Vermögen hebt die Lebenszufriedenheit in den meisten Studien, auch wenn das Einkommen herausgerechnet ist.
- Zufall als Beweis: Schwedische Lottogewinner sind noch nach mehr als zehn Jahren zufriedener, ihr Tagesgefühl ändert sich kaum.
- Partnerschaft vor Geld: Eine feste Partnerschaft hebt die Zufriedenheit fast dreimal so stark wie ein Aufstieg vom 25. auf das 75. Perzentil bei Vermögen und Einkommen.
Warum wirkt ein Polster anders als ein Gehaltsplus?
Vermögen fängt ab, was ein Gehalt allein nicht abfedert: Jobverlust, Krankheit, die kaputte Heizung oder die Werkstattrechnung. Ein Polster nimmt Geldsorgen, die nachweislich auf die Stimmung drücken, und macht unabhängiger von Arbeitgeber, Bank und Familie. An ein höheres Gehalt gewöhnen sich Menschen dagegen schnell.
Am unmittelbarsten wirkt Vermögen über die Sorge um die nächste Rechnung. Ein Team um die Psychologin Sonja Lyubomirsky hat die Angaben von 585 britischen Bankkunden mit deren echten Kontodaten verknüpft. Je mehr Geld auf Giro- und Sparkonto lag, desto besser bewerteten die Befragten ihre finanzielle Lage und desto zufriedener waren sie mit ihrem Leben, unabhängig von Geldanlagen, Ausgaben und Schulden. Geld auf der hohen Kante wirkt also über das Gefühl, der nächsten Rechnung gewachsen zu sein. Die Forscher sprechen von finanziellem Wohlbefinden.
Auch beim Einkommen spielt diese Sorge eine wichtige Rolle. Der Psychologe Matthew Killingsworth hat 1,7 Millionen Stimmungsberichte von 33.391 erwerbstätigen US-Amerikanern ausgewertet. Ob jemand Mühe hat, die laufenden Rechnungen zu bezahlen, erklärte 38 Prozent des Zusammenhangs zwischen Einkommen und Tagesgefühl. Das Gefühl, das eigene Leben im Griff zu haben, erklärte sogar 74 Prozent. Ein höheres Einkommen hebt die Stimmung nach diesen Zahlen vor allem über das Gefühl von Kontrolle, was Killingsworth selbst als Vermutung kennzeichnet. Hinzu kommt die Unabhängigkeit: Ein Polster von einigen Monatsgehältern stärkt die Verhandlungsposition im Job, weil Beschäftigte mit Rücklagen einen schlechten Vertrag auch ablehnen oder eine Weiterbildung mit Lohnverzicht wagen können.
Ein Feldexperiment spricht dafür, dass vor allem die Sicherheit zählt. Im Pilotprojekt Grundeinkommen erhielten 107 Menschen drei Jahre lang monatlich 1.200 Euro ohne Bedingungen. Die Lebenszufriedenheit der Empfänger stieg laut DIW Berlin, das den Versuch wissenschaftlich begleitet hat, um 0,42 Standardabweichungen, zugleich verbesserte sich ihre mentale Gesundheit. Die Teilnehmenden sparten rund ein Drittel des Geldes und legten damit mehr als doppelt so viel zurück wie die Vergleichsgruppe. Aus einem verlässlichen Einkommen wurde so als Erstes ein Polster.
Schließlich zählt die Zeit. Ein Team um die Harvard-Psychologin Ashley Whillans hat über 6.000 Menschen in den USA, Kanada, Dänemark und den Niederlanden befragt. Menschen, die Geld ausgeben, um sich unbeliebte Aufgaben abnehmen zu lassen, sind zufriedener, und zwar unabhängig von Einkommen und Vermögen. Knapp die Hälfte der 818 befragten niederländischen Millionäre gab dafür trotzdem keinen Cent aus. Vermögen verschafft demnach Zeit, sofern jemand sie sich auch nimmt.
Beim Einkommen wirken zudem Gewöhnung und Vergleich: Der Blick wandert zum Kollegen, der noch mehr verdient. Der Ökonom Erzo Luttmer hat 2005 für die USA gezeigt, dass ein höheres Durchschnittseinkommen in der Nachbarschaft das eigene Wohlbefinden etwa so stark drückt wie ein gleich großer Rückgang des eigenen Einkommens. Ein Teil jedes Gehaltsplus geht so im Vergleich verloren.
- Weniger Sorgen: Geldsorgen erklären einen großen Teil des Zusammenhangs zwischen Einkommen und Stimmung, Rücklagen lindern sie.
- Mehr Spielraum: Mit einem Polster können Beschäftigte im Job Nein sagen oder eine Weiterbildung mit Lohnverzicht wagen.
- Sicherheit zählt: Auch ein verlässliches Grundeinkommen hob die Zufriedenheit, die Empfänger sparten ein Drittel davon.
Die Glücksforschung bestätigt, was Großeltern mit Sparbuch schon immer wussten: Rücklagen lassen ruhiger schlafen. Überraschender ist ein zweiter Befund: Geld auf Konto und Depot leistet dafür mehr als Immobilien und andere Sachwerte.
— Markus Seyfferth, Chefredakteur Dr. Web
Macht ein höheres Einkommen überhaupt glücklicher?
Ja: Ein höheres Einkommen hebt vor allem die Bewertung des eigenen Lebens, schwächer die Stimmung im Alltag. Laut einer Studie von Killingsworth, Daniel Kahneman und Barbara Mellers von 2023 steigt die Stimmung im Schnitt bei hohen Einkommen weiter. Nur bei den unglücklichsten 15 bis 20 Prozent flacht die Kurve ab.
Die berühmte Schwelle aus der Studie von Kahneman und Angus Deaton aus dem Jahr 2010, ab der mehr Geld das Tagesgefühl nicht mehr hebe, gilt damit nur für eine Minderheit. Bei den Unglücklichen bleibt die Wirkung ab einem Haushaltseinkommen von umgerechnet rund 88.000 Euro im Jahr aus. Der verbleibende Kummer hat dann Ursachen, die kein Gehalt behebt. Wie Kahneman und Killingsworth ihren früheren Widerspruch in einer gemeinsamen Studie beigelegt haben, beschreibt unser Beitrag zur Frage, was Menschen wirklich zufrieden macht. Für diesen Artikel zählt ein anderer Punkt: Die Studien messen Einkommen, nicht Vermögen.
Für Deutschland liefert der SKL-Glücksatlas die aktuellen Werte. 2025 lag die Lebenszufriedenheit bei 7,09 von 10 Punkten, die Zufriedenheit mit dem Einkommen dagegen nur bei 6,60 Punkten, 0,21 weniger als im Vorjahr und 0,58 weniger als 2019. Der Rückgang betraf allein die unteren Einkommensgruppen: Die untersten 40 Prozent bewerteten ihre finanzielle Lage um 0,42 Punkte schlechter als im Vorjahr, die obersten 20 Prozent um 0,04 Punkte besser. Die gefühlte Schere zwischen oben und unten ist damit um fast einen halben Punkt weiter aufgegangen.
Einkommen hat eine weitere Schwäche: Verluste schmerzen mehr, als Zuwächse erfreuen. Ein Forscherteam um den britischen Psychologen Christopher Boyce hat 2013 mit Daten aus dem SOEP und dem britischen Haushaltspanel gezeigt, dass Einkommensverluste die Zufriedenheit stärker senken, als gleich große Zuwächse sie heben. Ein Polster federt gerade diesen Verlustschmerz ab, weil ein vorübergehender Einbruch beim Gehalt nicht sofort den Lebensstandard trifft.
Eine Sonderstudie des SKL-Glücksatlas vom Mai 2026 kommt zu dem Schluss, dass eine glückliche Kindheit die Lebenszufriedenheit stärker prägt als das Einkommen. Ob jemand mehr oder weniger als das Medianeinkommen der Befragten von rund 2.250 Euro netto im Monat verdient, gerechnet je gewichtetem Haushaltsmitglied, spielte dort eine überraschend geringe Rolle. Bei Menschen mit glücklicher Kindheit war kaum ein Effekt messbar.
Mehr Einkommen hebt Lebensbewertung und Tagesgefühl, nur bei den unglücklichsten 15 bis 20 Prozent endet der Effekt auf die Stimmung bei rund 88.000 Euro Haushaltseinkommen im Jahr. Ein Polster federt Gehaltsverluste ab, die stärker schmerzen, als Zuwächse erfreuen.
Welches Vermögen macht zufrieden und welches nicht?
Am stärksten wirkt Geldvermögen auf Konto und Depot. Das Eigenheim hebt die Zufriedenheit nur kurz, Konsumkredite senken sie deutlich. Erarbeitetes Vermögen geht mit etwas mehr Glück einher als geerbtes. Neben der Höhe zählt also auch die Zusammensetzung.
Die Bundesbank-Studie, 2024 im Journal of Happiness Studies erschienen, zerlegt das Vermögen auch nach Bestandteilen. Ein gleicher prozentualer Zuwachs hebt die Zufriedenheit beim Geldvermögen stärker als bei Immobilien und anderem Sachvermögen. In der Vorfassung von 2022 ging der Besitz von Geldvermögen bei sonst gleichen Bedingungen mit 0,68 Punkten mehr Zufriedenheit einher. Der Besitz von Sachwerten allein brachte keinen messbaren Vorsprung.
Bei den Schulden fällt die Bilanz ähnlich eindeutig aus. Hypotheken drückten die Zufriedenheit nicht messbar, Konsumkredite und andere Schulden ohne Grundpfand senkten sie um 0,26 Punkte. Die Autoren vermuten, dass die Last der Raten länger anhält als die Freude an dem, was mit dem Kredit gekauft wurde. Auch ein dauerhaft ausgeschöpfter Dispo zählt zu diesen Schulden und kostet damit doppelt, Zinsen und Zufriedenheit.
Das Eigenheim, für viele Deutsche der Inbegriff von Vermögen, schneidet überraschend schwach ab. Eine Sonderauswertung des SKL-Glücksatlas hat mit SOEP-Daten verfolgt, wie sich die Zufriedenheit von Immobilienkäufern vor und nach dem Kauf entwickelt. Die Lebenszufriedenheit stieg von 7,2 Punkten vor dem Kauf auf 7,4 im Jahr des Kaufs und fiel danach auf 7,1 Punkte, unter den Ausgangswert. Mit ihrem Einkommen waren Eigentümer sogar um 0,07 Punkte unzufriedener als vergleichbar wohlhabende Mieter. Naheliegend ist eine Erklärung, die auch die Autoren anbieten: Rate, Reparaturen und Bindung an den Ort schmälern den Spielraum, den das Vermögen auf dem Papier verspricht.
Michael Norton von der Harvard Business School und Kollegen haben 2018 mehr als 4.000 Millionäre in 17 Ländern befragt. Reichere Millionäre waren erst ab einem Vermögen von umgerechnet rund 7 Millionen Euro glücklicher, und auch dann nur wenig. Millionäre, die ihr Vermögen selbst erarbeitet hatten, waren etwas glücklicher als Erben mit gleich großem Vermögen.
Für die Frage, welches Vermögen zufrieden macht, ergibt sich damit eine grobe Rangfolge. Geldvermögen hebt die Zufriedenheit stärker als Sachwerte, Konsumschulden ziehen sie am deutlichsten nach unten.
- Geldvermögen zahlt sich aus: Befragte mit Geldvermögen sind bei sonst gleichen Bedingungen um 0,68 Punkte zufriedener.
- Enges Budget: Eigentümer sind mit ihrem Einkommen um 0,07 Punkte unzufriedener als vergleichbare Mieter.
- Erst ab 7 Millionen: Reichere Millionäre sind erst ab rund 7 Millionen Euro Vermögen etwas glücklicher.
Wie viel Vermögen braucht man für mehr Zufriedenheit?
Eine feste Summe nennt die Forschung nicht. Am stärksten wirkt das erste Polster, das die Sorge vor der nächsten Rechnung nimmt. In der Freiburger Studie liegen Menschen in Haushalten ab 50.000 Euro Vermögen bei gleichem Einkommen um 0,50 Punkte vorn. Mit jeder weiteren Vermögensstufe wächst die Zufriedenheit weniger stark.
Dass der Zugewinn an Zufriedenheit mit wachsendem Vermögen abflacht, zeigt die Bundesbank-Studie direkt. Wer von einem Vermögensfünftel ins nächste aufsteigt, gewinnt an Zufriedenheit, doch der Sprung fällt mit jeder Stufe kleiner aus. Ökonomen nennen das abnehmenden Grenznutzen. Für die Praxis heißt das: Die ersten Monatsgehälter auf dem Konto bringen mehr Zufriedenheit als die nächsten hunderttausend Euro.
Als Faustregel für den Notgroschen empfiehlt die Verbraucherzentrale zwei bis drei Monatsgehälter auf einem Tagesgeldkonto. Unsere Empfehlung: Familien, Selbstständige und Menschen mit schwankendem Einkommen planen mit mehr. Das Geld muss keine Rendite bringen, sondern schnell erreichbar sein, sobald die Waschmaschine ausfällt oder die Kündigung kommt.
Die Reihenfolge beim Aufbau folgt dem, was die Zufriedenheitsforschung über einzelne Vermögensbausteine weiß:
- Teure Konsumkredite und Dispo tilgen, weil gerade diese Schulden die Zufriedenheit messbar drücken.
- Den Notgroschen auf ein Tagesgeldkonto legen, bevor Geld in langfristige Anlagen fließt.
- Eine feste Sparrate direkt nach dem Gehaltseingang abbuchen lassen, damit das Sparen nicht vom Monatsende abhängt.
- Erst danach langfristig anlegen, breit gestreut über Fonds, ergänzend auch über eine Beteiligung am Unternehmen des Arbeitgebers.
Der dritte Schritt entscheidet über den Rest. Fließt jede Gehaltserhöhung sofort in eine größere Wohnung, ein neues Auto oder teurere Urlaube, wächst das Einkommen, das Polster aber nicht. Den Mechanismus dahinter beschreibt unser Beitrag zur Lifestyle-Inflation. Eine praktikable Gegenregel lautet: Von jeder Gehaltserhöhung fließt ein fester Teil, etwa die Hälfte, automatisch auf das Sparkonto.
Nach der Vermögensbefragung der Bundesbank konnten 13 Prozent der Haushalte im Jahr 2023 mangels Mitteln gar nichts zurücklegen. Die Sparquote der privaten Haushalte lag 2025 bei 10,1 Prozent des verfügbaren Einkommens. Wo das Geld dafür knapp ist, zählt jede kleine, aber regelmäßige Rate mehr als ein großer Vorsatz im Januar.
Das erste Polster von zwei bis drei Monatsgehältern verschafft mehr Ruhe als jeder gleich große spätere Zuwachs. Mit getilgten Konsumkrediten und einer automatischen Sparrate lässt sich dieses Polster auch bei mittlerem Einkommen aufbauen.
Was können Unternehmen für den Vermögensaufbau ihrer Beschäftigten tun?
Arbeitgeber können Vermögen statt nur Gehalt verschaffen. Bis zu 2.000 Euro Mitarbeiterbeteiligung im Jahr bleiben steuerfrei, junge Unternehmen dürfen die Besteuerung größerer Beteiligungen aufschieben. Auf vermögenswirksame Leistungen zahlt der Staat bis zu 20 Prozent Sparzulage. Die Werkzeuge liegen im Steuerrecht bereit.
Für Personalverantwortliche stellt der Befund eine alte Rechnung auf den Kopf. Eine Gehaltserhöhung wirkt als Einkommensplus, an das sich Beschäftigte rasch gewöhnen und das mit dem nächsten Mietsprung verpufft. Eine Beteiligung am Unternehmen oder ein Sparplan wächst dagegen als Bestand und bleibt, auch wenn das Gehalt stagniert. Unsere Einschätzung: Ein Teil jeder Gehaltsrunde ist als Vermögensbaustein besser angelegt denn als weiteres Monatsplus.
Der einfachste Weg führt über § 3 Nr. 39 des Einkommensteuergesetzes. Überlässt der Arbeitgeber Beschäftigten Anteile am eigenen Unternehmen kostenlos oder verbilligt, bleibt der Vorteil bis 2.000 Euro im Kalenderjahr steuerfrei. Voraussetzung: Das Angebot muss allen offenstehen, die mindestens ein Jahr ununterbrochen im Unternehmen beschäftigt sind.
Für Start-ups und junge Mittelständler geht § 19a EStG weiter. Die Regel gilt für Unternehmen bis 20 Jahre, die höchstens das Doppelte der Umsatz- und Bilanzgrenzen der EU-Definition für kleine und mittlere Unternehmen erreichen, bei den Beschäftigten höchstens das Vierfache. Überträgt ein solches Unternehmen Anteile an Beschäftigte, wird der geldwerte Vorteil zunächst nicht besteuert. Die Steuer fällt grundsätzlich erst an, wenn die Anteile übertragen werden, etwa beim Verkauf, wenn das Arbeitsverhältnis endet oder nach 15 Jahren. So entgeht die Belegschaft dem gefürchteten Dry Income, also Steuern auf Anteile, die noch kein Geld abwerfen.
Der älteste Baustein sind die vermögenswirksamen Leistungen des Arbeitgebers. Legen Beschäftigte das Geld in Aktienfonds oder Beteiligungen an, zahlt der Staat nach dem Fünften Vermögensbildungsgesetz eine Arbeitnehmer-Sparzulage von 20 Prozent auf bis zu 400 Euro im Jahr, bei Bausparverträgen 9 Prozent auf bis zu 470 Euro. Anspruch haben Alleinstehende mit bis zu 40.000 Euro zu versteuerndem Einkommen, Ehepaare mit bis zu 80.000 Euro.
Frauen könnten von solchen Angeboten besonders profitieren, weil ihnen das Polster häufiger fehlt. Der Abstand zu den Männern betrug 14 Prozentpunkte. Eine Beteiligung, die allen offensteht, kann diese Lücke verkleinern, schließt sie aber nicht.
- 2.000 Euro steuerfrei: Bis zu diesem Betrag bleibt eine Mitarbeiterbeteiligung nach § 3 Nr. 39 EStG pro Jahr steuerfrei, sofern das Angebot allen offensteht, die mindestens ein Jahr ununterbrochen im Unternehmen arbeiten.
- Steuer später: Junge Unternehmen können mit § 19a EStG die Besteuerung von Anteilen aufschieben, in der Regel bis zum Verkauf, bis zum Ende des Arbeitsverhältnisses oder längstens 15 Jahre.
- Zulage vom Staat: Vermögenswirksame Leistungen in Fonds bringen bis zu 80 Euro Sparzulage im Jahr.
Ist ein Polster am Ende mehr wert als ein hohes Gehalt?
In einem Punkt ja: Nach der Freiburger Studie gleicht ein hohes Einkommen fehlendes Vermögen nicht aus, während ein Polster die Zufriedenheit auch bei kleinem Einkommen hochhält. Ob ein Euro Vermögen mehr Zufriedenheit bringt als ein Euro Gehalt, lässt sich nach heutiger Studienlage nicht allgemein beantworten.
Unser Fazit fällt deshalb zweigeteilt aus. Die Kernthese der Freiburger Studie passt zu den meisten Befunden der vergangenen zwanzig Jahre: Ohne Polster schlägt ein Jobverlust sofort auf den Lebensstandard durch, auch bei gutem Gehalt. Die Formel vom doppelt so starken Einfluss muss die Studie im November dagegen erst mit offengelegter Methode belegen.
Überraschen dürfte der Befund Unternehmer am wenigsten. Kein Kaufmann liest die Zahlungsfähigkeit eines Betriebs am Umsatz ab. Ein Betrieb mit hohem Umsatz und leerer Kasse gerät bei der ersten Flaute in Not, ein Betrieb mit Reserven übersteht sie. Für Haushalte gilt dieselbe Logik. Die Glücksforschung zeigt inzwischen, dass Rücklagen auch die Zufriedenheit stützen.
Neue Zahlen kommen bald. Die Freiburger Studie erscheint im November mit dem SKL-Glücksatlas 2026, die nächste Vermögensbefragung hat die Bundesbank für 2026 geplant. Die Bundesbank-Befragung wird zeigen, ob die dünnen Polster von 2023 dicker geworden sind, die Freiburger Studie, wie viel Zufriedenheit an ihnen hängt.
Glossar: 18 wichtige Fachbegriffe zu Vermögen und Einkommen
Bestandsgröße
Bestandsgröße nennen Ökonomen eine Größe, die zu einem bestimmten Stichtag gemessen wird, etwa den Kontostand am 31. Dezember oder den Wert einer Immobilie. Vermögen ist eine Bestandsgröße. Der gemessene Wert verändert sich durch Zuflüsse, Abflüsse und Wertschwankungen, wird aber immer als Momentaufnahme erfasst.
Bruttovermögen
Das Bruttovermögen umfasst alle Vermögenswerte eines Haushalts ohne Abzug der Schulden: Sachvermögen wie Immobilien, Betriebe, Fahrzeuge und Wertgegenstände sowie Finanzvermögen wie Guthaben, Wertpapiere und private Versicherungen. Erst nach Abzug von Hypotheken und Krediten ergibt sich das Nettovermögen.
Geldvermögen
Das Geldvermögen umfasst Bargeld, Bankeinlagen, Wertpapiere sowie Ansprüche an Versicherungen und Pensionseinrichtungen. Die privaten Haushalte in Deutschland besaßen Ende März 2026 laut Bundesbank 9,49 Billionen Euro davon. Für die Zufriedenheit spielt Geldvermögen nach deutschen Paneldaten eine größere Rolle als Sachvermögen.
Gini-Koeffizient
Der Gini-Koeffizient misst, wie ungleich eine Größe verteilt ist. Bei 0 besitzen alle gleich viel, bei 100 (oder 1) besitzt einer alles. In Deutschland liegt der Wert beim Einkommen bei 30,1, beim Nettovermögen der Haushalte bei 72,4. Vermögen ist damit deutlich ungleicher verteilt.
Grenznutzen
Der Grenznutzen beschreibt den zusätzlichen Nutzen einer weiteren Einheit, etwa eines weiteren Tausenders auf dem Konto. Nimmt der Grenznutzen ab, bringt jeder zusätzliche Euro weniger Zufriedenheit als der vorherige. Studien zu Einkommen und Vermögen messen deshalb meist in Prozent statt in absoluten Beträgen.
Hedonische Anpassung
Mit hedonischer Anpassung bezeichnen Psychologen die Gewöhnung an neue Lebensumstände. Nach einer Gehaltserhöhung, einem Umzug oder einem Kauf kehrt das Wohlbefinden oft in Richtung des früheren Niveaus zurück. Der Effekt erklärt, warum ein höheres Einkommen die Zufriedenheit weniger dauerhaft hebt als erwartet.
Lebenszufriedenheit
Die Lebenszufriedenheit ist die Gesamtbewertung des eigenen Lebens, meist auf einer Skala von 0 bis 10 erfragt. Vom emotionalen Wohlbefinden, also der Stimmung im Alltag, unterscheidet sich diese Gesamtbewertung deutlich. Einkommen und Vermögen wirken nach vielen Studien stärker auf die Lebensbewertung als auf das Tagesgefühl.
Median
Der Median ist der Wert in der Mitte einer der Größe nach geordneten Reihe: Die eine Hälfte liegt darüber, die andere darunter. Anders als der Durchschnitt reagiert der Median kaum auf wenige sehr große Werte. Bei Vermögen liegt der Median deshalb weit unter dem Mittelwert.
Mitarbeiterkapitalbeteiligung
Bei der Mitarbeiterkapitalbeteiligung erhalten Beschäftigte Anteile am Unternehmen ihres Arbeitgebers, kostenlos oder verbilligt. Bis 2.000 Euro im Jahr bleibt der Vorteil nach § 3 Nr. 39 EStG steuerfrei. Junge Unternehmen können die Besteuerung nach § 19a EStG zusätzlich aufschieben.
Nettoäquivalenzeinkommen
Das Nettoäquivalenzeinkommen macht Einkommen von Haushalten unterschiedlicher Größe vergleichbar. Das Haushaltsnettoeinkommen wird dafür durch eine gewichtete Personenzahl geteilt: Die erste erwachsene Person zählt 1, weitere Personen ab 14 Jahren 0,5, Kinder darunter 0,3. Im Median lag der Wert laut EU-SILC 2025 bei 28.891 Euro im Jahr.
Nettovermögen
Das Nettovermögen ist das Bruttovermögen abzüglich aller Schulden, also von Hypotheken, Konsumkrediten und Dispo. Die Kennzahl gilt als gängiges Maß für den Wohlstand eines Haushalts. Im Median besaßen deutsche Haushalte 2023 laut Bundesbank netto 103.200 Euro.
Notgroschen
Der Notgroschen ist eine Rücklage für unvorhergesehene Ausgaben wie eine kaputte Waschmaschine oder eine Autoreparatur. Die Verbraucherzentrale empfiehlt zwei bis drei Monatsgehälter auf einem jederzeit verfügbaren Tagesgeldkonto. Für die Zufriedenheit zählt dieses liquide Polster besonders.
PHF-Studie
Die PHF-Studie (Private Haushalte und ihre Finanzen) ist die Vermögensbefragung der Deutschen Bundesbank. Seit 2010 werden dafür in mehreren Wellen Tausende Haushalte zu Vermögen, Schulden, Einkommen und Sparverhalten befragt. Die jüngsten veröffentlichten Ergebnisse beziehen sich auf das Jahr 2023.
SKL-Glücksatlas
Der SKL-Glücksatlas ist eine jährliche Studie zur Lebenszufriedenheit in Deutschland, wissenschaftlich geleitet von Bernd Raffelhüschen von der Universität Freiburg. Grundlage sind Befragungen von Allensbach und Ipsos. 2025 lag die durchschnittliche Lebenszufriedenheit bei 7,09 von 10 Punkten.
Sozio-oekonomisches Panel
Das Sozio-oekonomische Panel (SOEP) ist eine Langzeitstudie des DIW Berlin, für die seit 1984 jedes Jahr dieselben Haushalte Auskunft geben. Weil die Studie Einkommen, Vermögen und Lebenszufriedenheit derselben Menschen über viele Jahre erfasst, stützen sich zahlreiche Studien zu Geld und Glück in Deutschland darauf.
Stromgröße
Eine Stromgröße misst, was in einem Zeitraum fließt, etwa das Monatsgehalt, der Jahresgewinn oder die Mieteinnahmen eines Jahres. Einkommen ist eine Stromgröße. Ohne Zeitangabe sagt eine Stromgröße nichts aus, denn 5.000 Euro im Monat bedeuten etwas anderes als 5.000 Euro im Jahr.
Vermögenswirksame Leistungen
Vermögenswirksame Leistungen sind Geldbeträge, die der Arbeitgeber in einen Sparvertrag der Beschäftigten einzahlt, zusätzlich zum Lohn oder aus Teilen davon. Bei Anlage in Aktienfonds oder Beteiligungen zahlt der Staat bis zu einer Einkommensgrenze eine Arbeitnehmer-Sparzulage von 20 Prozent auf bis zu 400 Euro im Jahr.
Zuflusstheorie
Die Zuflusstheorie grenzt beim Bürgergeld Einkommen von Vermögen ab. Entwickelt hat die Regel das Bundesverwaltungsgericht, fortgeführt das Bundessozialgericht, seit 2011 steht sie in § 11 SGB II. Einkommen ist, was jemand nach der Antragstellung hinzubekommt, Vermögen, was er davor schon hatte. Eine Erbschaft kann deshalb je nach Zeitpunkt des Erbfalls als Vermögen oder als einmaliges Einkommen gelten.
FAQ: Macht Vermögen zufriedener als ein hohes Einkommen?
Was zählt alles zum Vermögen?
Zum Vermögen zählen Guthaben auf Konten, Wertpapiere, private Renten- und Lebensversicherungen, Immobilien, Betriebsvermögen sowie Fahrzeuge und Wertgegenstände. Zieht man alle Schulden ab, bleibt das Nettovermögen. Ansprüche an die gesetzliche Rentenversicherung rechnet die Bundesbank in ihrer Vermögensbefragung nicht dazu.
Ab welchem Vermögen gilt man in Deutschland als reich?
Eine amtliche Grenze existiert nicht. Zu den vermögendsten zehn Prozent der Haushalte gehörte 2023 laut Bundesbank ein Haushalt ab rund 780.000 Euro Nettovermögen, dem 7,6-Fachen des Medians von 103.200 Euro. Im Mittel besaßen die Haushalte 324.800 Euro.
Macht Geld glücklich?
Geld hebt die Lebenszufriedenheit, vor allem solange Grundbedürfnisse nicht gedeckt sind und finanzielle Sicherheit fehlt, nach neueren Studien meist auch darüber hinaus. Die Effekte bleiben aber kleiner als die von Gesundheit, Partnerschaft und Arbeit. Besonders wirksam ist nach mehreren Studien ein finanzielles Polster, das vor Rückschlägen schützt.
Ab wie viel Geld wird man nicht mehr glücklicher?
Eine allgemeine Obergrenze haben neuere Studien nicht gefunden. Nach Killingsworth, Kahneman und Mellers flacht der Zusammenhang mit der Stimmung nur bei den unglücklichsten 15 bis 20 Prozent ab, ab einem Haushaltseinkommen von umgerechnet rund 88.000 Euro im Jahr. Unter Millionären steigt das Glück erst ab etwa 7 Millionen Euro Vermögen messbar, allerdings nur leicht.
Wie hoch sollte ein Notgroschen sein?
Die Verbraucherzentrale empfiehlt zwei bis drei Monatsgehälter auf einem Tagesgeldkonto, je nach persönlicher Lage. Familien, Selbstständige und Menschen mit schwankendem Einkommen planen aus unserer Sicht besser mit mehr. Das Geld sollte jederzeit verfügbar sein und nicht in schwankenden Anlagen stecken.
Sind Immobilienbesitzer glücklicher als Mieter?
Nur vorübergehend. Eine Auswertung des SKL-Glücksatlas mit SOEP-Daten zeigt, dass die Lebenszufriedenheit beim Kauf von 7,2 auf 7,4 Punkte steigt und danach auf 7,1 Punkte fällt. Langfristig sind Eigentümer und Mieter etwa gleich zufrieden, mit ihrem Einkommen sind Eigentümer sogar etwas unzufriedener.
Quellen
WirtschaftsWoche | Glücksforschung: Vermögen macht Menschen wohl zufriedener als hohes Einkommen (Vorabbericht zur Studie für den SKL-Glücksatlas 2026) | https://www.wiwo.de/politik/konjunktur/gluecksforschung-vermoegen-macht-menschen-wohl-zufriedener-als-hohes-einkommen/100249129.html | besucht am 28.09.2026
SKL-Glücksatlas | Glücksatlas 2025, Pressemitteilung | https://www.skl-gluecksatlas.de/dam/jcr:a255111b-aca9-4743-b84b-770097d27603/SKL_Gl%C3%BCcksatlas_2025_Pressemitteilung.pdf | besucht am 28.09.2026
SKL-Glücksatlas | Glücksatlas 2025 | https://www.skl-gluecksatlas.de/artikel/gluecksatlas-2025.html | besucht am 28.09.2026
SKL-Glücksatlas | Sonderstudie 2022-02: Immobilieneigentümer sind nicht glücklicher als Mieter | https://www.skl-gluecksatlas.de/dam/jcr:d10aeaed-a11f-4854-86d9-9b384b509903/SKL-Gl%C3%BCcksatlas_Sonderstudie%202022-02_Immobilieneigentum.pdf | besucht am 28.09.2026
SKL-Glücksatlas | Sonderstudie 2026-02: Glück hat frühe Wurzeln | https://www.skl-gluecksatlas.de/dam/jcr:1ae3c8c6-ac52-43cc-b32a-7d28c91fcaeb/SKL%20Gl%C3%BCcksatlas_Sonderstudie%202026-07.pdf | besucht am 28.09.2026
Deutsche Bundesbank | Vermögen und Finanzen privater Haushalte in Deutschland: Ergebnisse der Vermögensbefragung 2023 | https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/vermoegen-und-finanzen-privater-haushalte-in-deutschland-ergebnisse-der-vermoegensbefragung-2023–954598 | besucht am 28.09.2026
Deutsche Bundesbank | Distributional Wealth Accounts (DWA) for households in Germany | https://www.bundesbank.de/en/statistics/banks-and-other-financial-corporations/-/distributional-wealth-accounts-dwa-for-households-in-germany-921176 | besucht am 28.09.2026
Deutsche Bundesbank | Geldvermögensbildung und Außenfinanzierung in Deutschland im ersten Quartal 2026 | https://www.bundesbank.de/de/presse/pressemitteilungen/geldvermoegensbildung-und-aussenfinanzierung-in-deutschland-im-ersten-quartal-2026-1002588 | besucht am 28.09.2026
Deutsche Bundesbank | Discussion Paper 11/2022: Wealth and subjective well-being in Germany | https://www.bundesbank.de/resource/blob/888764/ffa20ad998301ae4d279ad839878b16a/mL/2022-04-05-dkp-11-data.pdf | besucht am 28.09.2026
Journal of Happiness Studies | Jantsch, Le Blanc, Schmidt (2024): Beyond Income: Exploring the Role of Household Wealth for Subjective Well-Being in Germany | https://doi.org/10.1007/s10902-024-00811-1 | besucht am 28.09.2026
DIW Berlin | Wochenbericht 29/2020: MillionärInnen unter dem Mikroskop | https://www.diw.de/documents/publikationen/73/diw_01.c.793785.de/20-29-1.pdf | besucht am 28.09.2026
DIW Berlin | Wochenbericht 15/2025: Pilotprojekt Grundeinkommen | https://www.diw.de/de/diw_01.c.945347.de/publikationen/wochenberichte/2025_15_1/pilotprojekt_grundeinkommen__kein_rueckzug_vom_arbeitsmarkt__aber_bessere_mentale_gesundheit.html | besucht am 28.09.2026
Statistisches Bundesamt | Einkommen privater Haushalte nach Einkommensarten (EU-SILC) | https://www.destatis.de/DE/Themen/Gesellschaft-Umwelt/Einkommen-Konsum-Lebensbedingungen/Lebensbedingungen-Armutsgefaehrdung/Tabellen/einkommen-einkommensarten.html | besucht am 28.09.2026
Statistisches Bundesamt | Einkommensungleichheit (EU-SILC) | https://www.destatis.de/DE/Themen/Gesellschaft-Umwelt/Einkommen-Konsum-Lebensbedingungen/Lebensbedingungen-Armutsgefaehrdung/Tabellen/einkommen-ungleichheit-zvgl.html | besucht am 28.09.2026
Statistisches Bundesamt | Armutsgefährdungsschwelle und Median der Nettoäquivalenzeinkommen | https://www.destatis.de/DE/Themen/Gesellschaft-Umwelt/Einkommen-Konsum-Lebensbedingungen/Lebensbedingungen-Armutsgefaehrdung/Tabellen/armutsschwelle-zvgl.html | besucht am 28.09.2026
Statistisches Bundesamt | EU-Vergleich: Kein Geld für Rechnungen und unerwartete Ausgaben | https://www.destatis.de/Europa/DE/Thema/Bevoelkerung-Arbeit-Soziales/Soziales-Lebensbedingungen/Kein_Geld.html | besucht am 28.09.2026
Statistisches Bundesamt | Glossar: Haushaltsnettoeinkommen | https://www.destatis.de/DE/Themen/Gesellschaft-Umwelt/Einkommen-Konsum-Lebensbedingungen/Glossar/haushaltsnettoeinkommen-evs-lwr.html | besucht am 28.09.2026
Statistisches Bundesamt | Volkswirtschaftliche Gesamtrechnungen: Inlandsprodukt, Sparquote | https://www.destatis.de/DE/Themen/Wirtschaft/Volkswirtschaftliche-Gesamtrechnungen-Inlandsprodukt/Tabellen/inlandsprodukt-gesamtwirtschaft.html | besucht am 28.09.2026
Bundesministerium der Justiz | Einkommensteuergesetz, § 2 Umfang der Besteuerung | https://www.gesetze-im-internet.de/estg/__2.html | besucht am 28.09.2026
Bundesministerium der Justiz | Einkommensteuergesetz, § 3 Nr. 39 Steuerfreie Vermögensbeteiligungen | https://www.gesetze-im-internet.de/estg/__3.html | besucht am 28.09.2026
Bundesministerium der Justiz | Einkommensteuergesetz, § 19a Vermögensbeteiligungen | https://www.gesetze-im-internet.de/estg/__19a.html | besucht am 28.09.2026
Bundesministerium der Justiz | Einkommensteuergesetz, § 32a Einkommensteuertarif | https://www.gesetze-im-internet.de/estg/__32a.html | besucht am 28.09.2026
Bundesministerium der Justiz | Einkommensteuergesetz, § 32d Gesonderter Steuertarif für Einkünfte aus Kapitalvermögen | https://www.gesetze-im-internet.de/estg/__32d.html | besucht am 28.09.2026
Bundesministerium der Justiz | Fünftes Vermögensbildungsgesetz, § 13 Arbeitnehmer-Sparzulage | https://www.gesetze-im-internet.de/vermbg_2/__13.html | besucht am 28.09.2026
Bundesministerium der Justiz | Erbschaftsteuer- und Schenkungsteuergesetz, § 1 Steuerpflichtige Vorgänge | https://www.gesetze-im-internet.de/erbstg_1974/__1.html | besucht am 28.09.2026
Deutscher Bundestag, Wissenschaftliche Dienste | WD 6 – 3000 – 045/18: Begriffsbestimmung und Problemfelder der Zuflusstheorie | https://www.bundestag.de/resource/blob/563938/55d51b8c8e7fd3ef08b28dd6ed4cb3a2/wd-6-045-18-pdf-data.pdf | besucht am 28.09.2026
Deutscher Bundestag, Wissenschaftliche Dienste | WD 4 – 3000 – 089/24 (Vermögensteuer seit 1997 nicht erhoben) | https://www.bundestag.de/resource/blob/1050966/WD-4-089-24-pdf.pdf | besucht am 28.09.2026
Verbraucherzentrale | Zwei bis drei Monatsgehälter gehören für Notfälle aufs Tagesgeldkonto | https://www.verbraucherzentrale.de/laura-zieht-aus/sparen | besucht am 28.09.2026
Economic Record | Headey, Wooden (2004): The Effects of Wealth and Income on Subjective Well-Being and Ill-Being | https://doi.org/10.1111/j.1475-4932.2004.00181.x | besucht am 28.09.2026
Social Indicators Research | Headey, Muffels, Wooden (2008): Money Does not Buy Happiness: Or Does It? | https://doi.org/10.1007/s11205-007-9146-y | besucht am 28.09.2026
Research in Social Stratification and Mobility | Hochman, Skopek (2013): The impact of wealth on subjective well-being: A comparison of three welfare-state regimes | https://doi.org/10.1016/j.rssm.2013.07.003 | besucht am 28.09.2026
Emotion | Ruberton, Gladstone, Lyubomirsky (2016): How your bank balance buys happiness | https://doi.org/10.1037/emo0000184 | besucht am 28.09.2026
Social Indicators Research | D’Ambrosio, Jäntti, Lepinteur (2020): Money and Happiness: Income, Wealth and Subjective Well-Being | https://doi.org/10.1007/s11205-019-02186-w | besucht am 28.09.2026
Review of Economic Studies | Lindqvist, Östling, Cesarini (2020): Long-Run Effects of Lottery Wealth on Psychological Well-Being | https://doi.org/10.1093/restud/rdaa006 | besucht am 28.09.2026
European Journal of Population | Kapelle et al. (2022): My Wealth, (Y)Our Life Satisfaction? Sole and Joint Wealth Ownership and Life Satisfaction in Marriage | https://doi.org/10.1007/s10680-022-09630-7 | besucht am 28.09.2026
Springer | Headey (2019): Wealth Influences Life Satisfaction More Than Income: A Supplement to The Easterlin Paradox | https://doi.org/10.1007/978-3-030-05535-6_8 | besucht am 28.09.2026
Journal of Public Health | Kasinger, Braunheim, Beutel, Brähler (2022): Closing the happiness gap by closing the wealth gap | https://doi.org/10.1007/s10389-022-01716-0 | besucht am 28.09.2026
Journal of Personality and Social Psychology | Brickman, Coates, Janoff-Bulman (1978): Lottery winners and accident victims | https://doi.org/10.1037/0022-3514.36.8.917 | besucht am 28.09.2026
PNAS | Kahneman, Deaton (2010): High income improves evaluation of life but not emotional well-being | https://doi.org/10.1073/pnas.1011492107 | besucht am 28.09.2026
PNAS | Killingsworth (2021): Experienced well-being rises with income | https://doi.org/10.1073/pnas.2016976118 | besucht am 28.09.2026
PNAS | Killingsworth, Kahneman, Mellers (2023): Income and emotional well-being: A conflict resolved | https://doi.org/10.1073/pnas.2208661120 | besucht am 28.09.2026
PNAS | Whillans et al. (2017): Buying time promotes happiness | https://doi.org/10.1073/pnas.1706541114 | besucht am 28.09.2026
Quarterly Journal of Economics | Luttmer (2005): Neighbors as Negatives: Relative Earnings and Well-Being | https://doi.org/10.1162/003355305774268255 | besucht am 28.09.2026
Psychological Science | Boyce et al. (2013): Money, Well-Being, and Loss Aversion | https://doi.org/10.1177/0956797613496436 | besucht am 28.09.2026
Personality and Social Psychology Bulletin | Donnelly, Zheng, Haisley, Norton (2018): The Amount and Source of Millionaires‘ Wealth (Moderately) Predict Their Happiness | https://doi.org/10.1177/0146167217744766 | besucht am 28.09.2026
Europäische Zentralbank | Euro-Referenzkurse vom 25.09.2026 | https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html | besucht am 28.09.2026