Acht Billionen Euro Vermögen sollen die Bundesbürger besitzen. Die Zahl stimmt seit Jahren nicht mehr: Laut amtlicher Vermögensbilanz besaßen die privaten Haushalte Ende 2024 netto 20,6 Billionen Euro, ohne Betriebsvermögen bleiben rund 18,8 Billionen. Trotzdem fühlen sich viele alles andere als reich. Wie passt das zusammen?
Ein Klick · kostenlosDr. Web bei Google bevorzugenMarkieren Sie drweb.de als bevorzugte Quelle. Dann sehen Sie unsere Artikel öfter unter den Top-Meldungen.Jetzt hinzufügenSchlagzeilen beziffern das Vermögen der Deutschen gern mit „acht Billionen Euro“. Die Angabe hat sich verselbstständigt, taucht in Talkshows, Studien und Sonntagsreden auf, und niemand fragt mehr nach, woher sie stammt.
Wir haben nachgerechnet, mit den Zahlen von Bundesbank und Statistischem Bundesamt auf dem Stand von Oktober 2026. Die ehrliche Zahl liegt deutlich höher als die Schlagzeile. Auf gut 41 Millionen Haushalte verteilt sich diese Summe allerdings sehr ungleich. Diese Schieflage erklärt, warum sich so viele Bundesbürger trotz aller Statistik nicht reich fühlen.
Das Wichtigste in Kürze
- Das Geldvermögen der privaten Haushalte lag laut Bundesbank Ende März 2026 bei 9.490 Milliarden Euro, knapp unter dem Rekord von 9.518 Milliarden zum Jahresende 2025. Nach Abzug der Schulden blieben 7.310 Milliarden Euro Nettogeldvermögen.
- Hinzu kommen Wohnbauten im Wert von 7,4 Billionen Euro und Grund und Boden für 5,2 Billionen Euro (Vermögensbilanz, Stand Ende 2024).
- Die amtliche Vermögensbilanz weist ein Reinvermögen von 20,6 Billionen Euro aus. Ohne betriebliche Posten bleiben nach Dr.-Web-Rechnung rund 18,8 Billionen Euro Privatvermögen.
- Rechnerisch entfallen auf jeden Haushalt rund 456.000 Euro. Der Median lag laut Bundesbank-Befragung 2023 dagegen bei nur 103.200 Euro, nach 106.600 Euro im Jahr 2021. Die Hälfte aller Haushalte besitzt weniger.
Lust auf einen Wissenstest?
1 Wie hoch lag das Geldvermögen der deutschen Privathaushalte Ende März 2026? Aufklappen ↓
Auflösung aufdecken ↓
2 Wie hoch war das Medianvermögen der deutschen Haushalte laut PHF-Studie 2023? Aufklappen ↓
Auflösung aufdecken ↓
3 Ab welchem Nettovermögen gehört ein Haushalt in Deutschland zu den vermögendsten zehn Prozent? Aufklappen ↓
Auflösung aufdecken ↓
4 Mit welchem Wert standen die Wohnbauten der Privathaushalte Ende 2024 in der Vermögensbilanz? Aufklappen ↓
Auflösung aufdecken ↓
5 Welche Vermögensart klammert die Dr.-Web-Rechnung bewusst aus? Aufklappen ↓
Auflösung aufdecken ↓
Was zählt eigentlich als Vermögen?
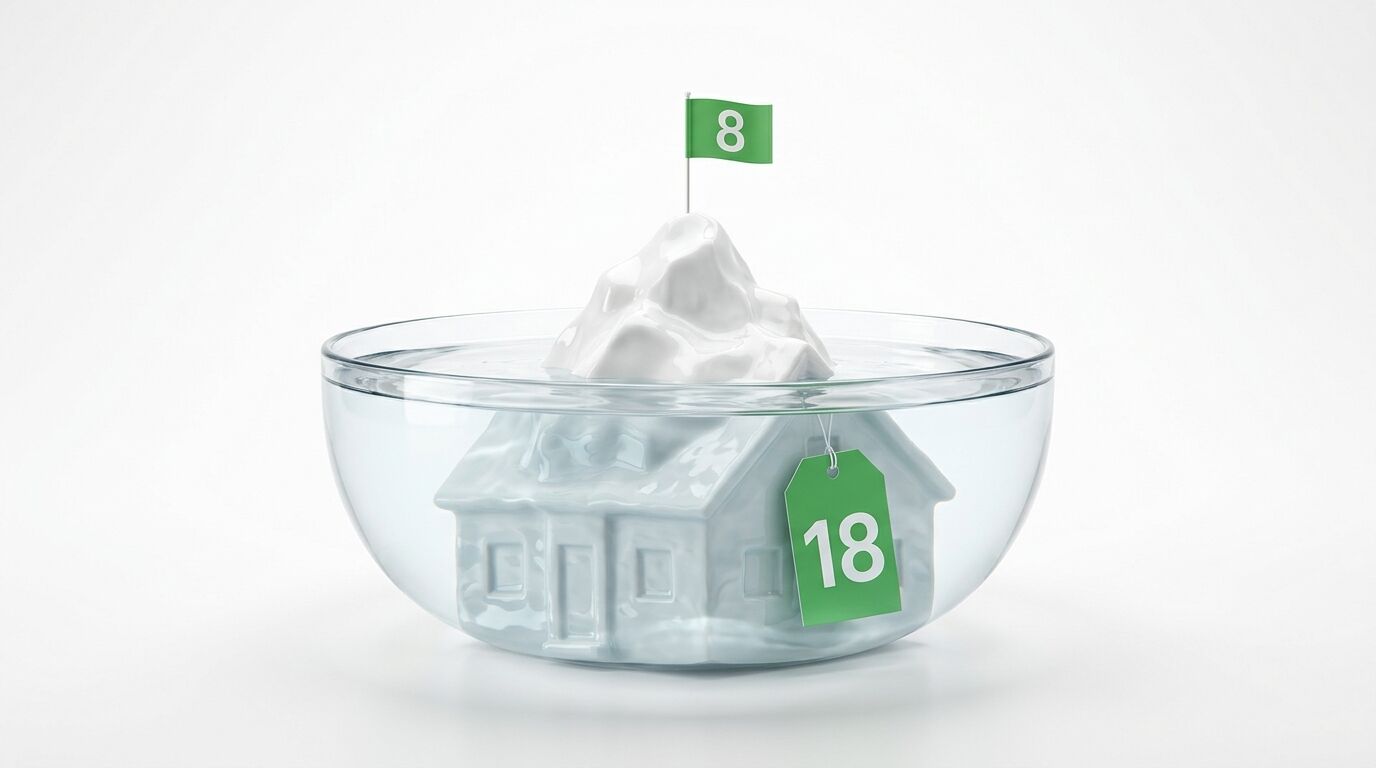
Vermögen klingt nach einer einfachen Sache: Was man hat, abzüglich dessen, was man schuldet. Im Detail steckt allerdings der Teufel, weil sehr unterschiedliche Werte unter denselben Begriff fallen. Eine saubere Definition unterscheidet drei Töpfe.
Topf eins: das Geldvermögen
Zum Geldvermögen zählen Bargeld und alles, was bei Banken, Versicherungen oder am Kapitalmarkt liegt. Typische Beispiele sind das Bargeld unter der Matratze, 5.000 Euro auf dem Girokonto, 30.000 Euro Tagesgeld bei der Comdirect, 50.000 Euro Festgeld bei der DKB, ein Aktiendepot mit zehn Apple-Anteilen und einem ETF, der Bausparvertrag aus den Neunzigern, die Lebensversicherung, der Riester-Vertrag und Anteile an einem offenen Immobilienfonds.
Gemeinsam ist diesen Posten, dass sie Forderungen gegenüber Banken, Versicherungen oder Emittenten sind und keine Sachwerte wie Haus oder Auto. Im Beispiel verteilt sich das Geldvermögen auf Girokonto, zwei Banken, ein Depot und mehrere Verträge. Jede dieser Stellen zeigt nur den eigenen Stand; die Summe liefern erst Portfolio Tracker, in denen Konten und Depots verschiedener Institute zusammenlaufen.
Topf zwei: das Immobilienvermögen
Der zweite Topf umfasst Wohnbauten und Grundstücke: die selbstgenutzte 80-Quadratmeter-Eigentumswohnung in Köln-Sülz, das 180-Quadratmeter-Reihenhaus am Stadtrand, die vermietete Zwei-Zimmer-Wohnung als Altersvorsorge und den unbebauten Bauplatz, der seit 1995 dem Opa gehört.
Hinein gehört alles, was fest mit einem deutschen Grundstück verbunden ist, und das Grundstück selbst.
Topf drei: sonstige Wertsachen
In den dritten Topf fallen Auto, Schmuck, Münzsammlung, Oldtimer und das geerbte Silberbesteck. Statistisch ist dieser Posten eine Randnotiz: Autos, Möbel und Hausrat führt das Statistische Bundesamt nur als Zusatzposten (Ende 2024: 1,2 Billionen Euro), für Schmuck und Sammlungen liegen gar keine amtlichen Daten vor. Im Einzelfall kann der Topf trotzdem viel wert sein, in unsere Rechnung fließt er mangels Daten aber nicht ein.
Bewusst klammern wir einen vierten Posten aus: das Betriebsvermögen von Selbstständigen und Firmeninhabern.
Gemeint sind etwa die Backstube der Familienbäckerei mit Öfen, Lieferwagen und Lagerhalle, der Maschinenpark der Schlosserei oder die Arztpraxis mit Inventar und Patientenkartei. Diese Werte gehören formal Privatpersonen, sind aber gebunden, illiquide und volkswirtschaftlich ein eigenes Thema.
Als „Vermögen“ mitgezählt, verzerrt das Betriebsvermögen das Bild, sobald die Frage lautet: Wie reich sind die Deutschen privat?
| Vermögensart | Drin | Begründung |
|---|---|---|
| Bargeld, Konten, Sparbücher | ja | jederzeit verfügbar |
| Aktien, Fonds, ETFs | ja | börsentäglich liquidierbar |
| Versicherungs- und Pensionsansprüche | ja | rückkaufbar oder auszahlbar |
| Selbstgenutzte Wohnimmobilien | ja | verkäuflich, vererbbar |
| Vermietete Wohnungen, Bauland | ja | klare Marktwerte |
| Auto, Schmuck, Sammlungen | nein | amtlich nur Zusatzposten oder gar nicht erfasst |
| Bäckerei, Praxis, Maschinenpark | nein | im Betrieb gebunden, kaum verkäuflich |
| Anteile an nicht börsennotierten Firmen | nein | illiquide, oft nicht marktbewertbar |
Ohne diese Trennung bleibt jede Vermögensrechnung angreifbar. Unsere Rechnung zieht deshalb rund 1,8 Billionen Euro an betrieblichen Posten ab, weil uns das private Vermögen interessiert.
Lesetipp: Die teuersten Sonderregelungen: 30 Baustellen im Sozialstaat und ihr fiskalisches Volumen
Woher kommt die 8-Billionen-Zahl überhaupt?

Die Schlagzeile „Deutsche Privathaushalte besitzen acht Billionen Euro“ stammt aus den Quartalszahlen der Deutschen Bundesbank zur sogenannten gesamtwirtschaftlichen Finanzierungsrechnung. Diese Reihe erfasst das Geldvermögen aller Sektoren der Volkswirtschaft, darunter eben auch die privaten Haushalte.
Nach heutigem Datenstand der Vermögensbilanz, die Vereine und Stiftungen mitzählt, lag das Geldvermögen der Haushalte schon Ende 2021 bei rund 8,5 Billionen Euro, nach den Kursverlusten an den Börsen Ende 2022 noch bei 8,2 Billionen. Seitdem hält sich die runde Acht hartnäckig in den Köpfen.
Viele übersehen dabei: Die Zahl misst ausschließlich das Geldvermögen, also nur Topf eins unserer Definition. Immobilien und Bauland klammert diese Reihe ausdrücklich aus. Rechnet jemand Hauseigentum in die „acht Billionen“ hinein, hat er die Zahl missverstanden.
Hinzu kommt die Zeit: Zwischen 2022 und Herbst 2026 lagen fast vier Jahre. In dieser Spanne stiegen die Aktienkurse, die Versicherungsansprüche wuchsen, und die Konten füllten sich weiter. Zum Jahresende 2025 meldete die Bundesbank einen Rekord von 9.518 Milliarden Euro Geldvermögen. Die Acht-Billionen-Zahl ist also nicht nur konzeptionell unvollständig, sondern auch faktisch veraltet.
Welche Vermögenszahl misst was?

Drei amtliche Kennzahlen kursieren in der Debatte, und jede misst etwas anderes. Zwei stammen aus der Finanzierungsrechnung der Bundesbank, die vierteljährlich erscheint. Die dritte liefert die Vermögensbilanz, die Bundesbank und Statistisches Bundesamt einmal im Jahr gemeinsam veröffentlichen.
| Kennzahl | Was drinsteckt | Stand | Wert |
|---|---|---|---|
| Geldvermögen (brutto) | Bargeld, Einlagen, Wertpapiere, Versicherungsansprüche, keine Immobilien | Ende März 2026 | 9.490 Mrd. Euro |
| Nettogeldvermögen | Geldvermögen minus Kredite der Haushalte | Ende März 2026 | 7.310 Mrd. Euro |
| Reinvermögen (Gesamtvermögen netto) | Geldvermögen plus Wohnbauten, Grund und Boden, übriges Sachvermögen, minus Kredite | Ende 2024 | 20.601 Mrd. Euro |
| Privatvermögen nach Dr.-Web-Abgrenzung | Reinvermögen ohne betriebliche Posten | Ende 2024 | rund 18.760 Mrd. Euro |
Zwei Feinheiten machen den Vergleich tückisch. Die Vermögensbilanz zählt private Organisationen ohne Erwerbszweck wie Vereine, Stiftungen und Kirchen zum Haushaltssektor, die vierteljährlichen Pressemitteilungen der Bundesbank weisen die privaten Haushalte allein aus. Auch deshalb steht das Geldvermögen für Ende 2024 in der Vermögensbilanz mit 9.437 Milliarden Euro, in der Finanzierungsrechnung mit 9.072 Milliarden.
Die zweite Feinheit ist der Stichtag. Die Bundesbank meldet das Geldvermögen rund dreieinhalb Monate nach Quartalsende, die Vermögensbilanz erscheint mit mehr als einem Jahr Abstand. Eine Rechnung, die Geldvermögen von 2026 mit Immobilienwerten von 2024 addiert, mischt zwei Zeitpunkte. Dr. Web rechnet deshalb durchgehend mit dem Stand Ende 2024 und nennt die jüngeren Quartalszahlen getrennt.
Wo steht das Geldvermögen heute wirklich?

Stand Oktober 2026 reichen die Bundesbank-Zahlen bis Ende März 2026. Im ersten Quartal 2026 sank das Geldvermögen der privaten Haushalte um 28 Milliarden auf 9.490 Milliarden Euro. Die Haushalte legten zwar 94 Milliarden Euro neu an, Bewertungsverluste von 122 Milliarden Euro wogen aber schwerer.
Als Grund nennt die Bundesbank den Krieg im Nahen Osten. Er erhöhte die Unsicherheit an den Finanzmärkten, ließ Energiepreise und Inflationserwartungen steigen und belastete vor allem kapitalmarktnahe Anlagen. Allein Aktien und sonstige Anteilsrechte der Haushalte verloren 61 Milliarden Euro an Wert, Investmentfonds weitere 24 Milliarden.
Den Rekord hält damit weiterhin das Jahresende 2025 mit 9.518 Milliarden Euro. Die Zahlen für das zweite Quartal 2026 lagen Anfang Oktober 2026 noch nicht vor; zuletzt veröffentlichte die Bundesbank ihre Quartalswerte jeweils Mitte des vierten Monats nach Quartalsende.
Die DZ Bank, deren Volkswirt Michael Stappel die Zahlen regelmäßig hochrechnet, hat ihre Erwartung im Juni 2026 gesenkt. Für 2026 rechnet das Institut nur noch mit einem Zuwachs des Geldvermögens von 3,2 Prozent gegenüber dem Vorjahr, nach 4,7 Prozent 2025 und 7,4 Prozent 2024. Ein Jahr zuvor hatte die Bank für 2026 noch gut 4 Prozent erwartet.
Stappel begründet die Korrektur mit der höheren Inflation nach der Sperrung der Straße von Hormus: Die Haushalte geben mehr für Energie und Mobilität aus und legen weniger zurück. In der DZ-Reihe, die höher ansetzt als die Bundesbank-Pressemitteilung, steigt das Geldvermögen bis Ende 2026 auf gut 10,2 Billionen Euro.
Wichtig zur Einordnung: Alle genannten Werte sind Bruttowerte, von denen die Schulden noch nicht abgezogen sind. Das Nettogeldvermögen, also das Geldvermögen abzüglich aller Kredite der privaten Haushalte, lag Ende März 2026 bei 7.310 Milliarden Euro. Die Differenz von 2.180 Milliarden Euro bilden die Schulden der Haushalte, überwiegend Wohnungsbaukredite.
Wie setzt sich das Geldvermögen zusammen?

Das Geldvermögen besteht aus fünf sehr unterschiedlichen Bausteinen. Die Aufteilung sagt mehr über das Anlageverhalten der Deutschen aus als jede Umfrage.
| Baustein | Anteil am Geldvermögen (Ende März 2026) | Was steckt drin |
|---|---|---|
| Bargeld und Einlagen | ca. 37 % | Girokonto, Tagesgeld, Festgeld, Sparbuch |
| Versicherungs- und Pensionsansprüche | ca. 28 % | Lebensversicherungen, private Renten, Pensionskassen |
| Aktien und sonstige Anteilsrechte | ca. 19 % | Aktiendepot, aber auch GmbH- und andere Firmenbeteiligungen |
| Investmentfonds | ca. 14 % | ETFs, Aktien- und Mischfonds, offene Immobilienfonds |
| Schuldverschreibungen und Sonstiges | ca. 2 % | Anleihen, sonstige Forderungen |
Mehr als ein Drittel des Geldvermögens parkt also auf Konten, die kaum Zinsen tragen und deren Guthaben von der Inflation real aufgezehrt wird. Die reale Rendite auf Einlagen war laut Bundesbank auch Anfang 2026 negativ, für die vermögensärmere Hälfte galt das sogar für ihr gesamtes Geldvermögen.
Die Vorliebe für das Konto gilt als deutsche Eigenheit. Laut Bundesbank-Befragung besaßen 2023 nur 18 Prozent der Haushalte Aktien und 24 Prozent Fondsanteile. Selbst bei den vermögendsten zehn Prozent machen Wertpapiere und stille Beteiligungen nur etwa 43 Prozent des Finanzvermögens aus.
Von den 1,8 Billionen Euro in Aktien und Anteilsrechten entfallen 1,1 Billionen auf nicht börsennotierte Firmenanteile, etwa GmbH-Beteiligungen. Dieser Teil ist Betriebsvermögen im Gewand des Geldvermögens, unsere Rechnung zieht ihn deshalb ab.
Wir Deutschen lieben die Sicherheit der Sichteinlage, selbst wenn diese Sicherheit jedes Jahr ein paar Prozent Kaufkraft kostet.
Und die Immobilien? Wo sitzt das eigentliche Vermögen?

Der Blick auf das Geldvermögen allein übersieht den größten Teil des deutschen Reichtums. Nach der Vermögensbilanz von Bundesbank und Statistischem Bundesamt besaßen die privaten Haushalte Ende 2024 ein Sachvermögen von 13,3 Billionen Euro, zum größten Teil in Form von Beton und Boden.
Allein die Wohnbauten standen mit 7,4 Billionen Euro in der Bilanz, Grund und Boden mit weiteren 5,2 Billionen Euro, davon 4,7 Billionen bebautes Land. Nichtwohnbauten, Ausrüstungen und übriges Anlagevermögen kamen zusammen auf rund 0,7 Billionen Euro. Diesen Rest rechnen wir, wie eingangs definiert, dem Betriebsvermögen von Selbstständigen zu, etwa Werkstätten, Ställen und Maschinen.
Die jüngste Ausgabe der Vermögensbilanz vom April 2026 reicht bis Ende 2024. Wie stark Immobilienwerte schwanken, zeigt der Grund und Boden. 2023 sank sein Wert um rund 190 Milliarden Euro, 2024 stieg er um fast 500 Milliarden. Unsere Rechnung lässt trotzdem die Kirche im Dorf und hält sich an die offiziellen Zahlen, weil die amtliche Bilanz als anerkannte Primärquelle gilt.
Auf jeden Euro Geldvermögen kommen in Deutschland gut 1,30 Euro aus Wohnbauten sowie Grund und Boden. Anders gesagt: Gut 55 Prozent des deutschen Bruttovermögens stecken in Häusern, Wohnungen und Grundstücken.
18 Billionen: die Zahl, die niemand kennt

Mit dieser Aufschlüsselung lässt sich endlich eine ehrliche Gesamtrechnung aufmachen. Ausgangspunkt ist die amtliche Vermögensbilanz zum Jahresende 2024, weil dort alle Posten zum selben Stichtag stehen. Vom dort ausgewiesenen Reinvermögen ziehen wir alles ab, was zu Betrieben gehört und nicht zum privaten Besitz.
| Position (Stand Ende 2024) | Wert in Mrd. Euro |
|---|---|
| Geldvermögen | 9.437 |
| Wohnbauten | 7.409 |
| Grund und Boden | 5.179 |
| Nichtwohnbauten, Ausrüstungen, übriges Anlagevermögen | 731 |
| Bruttovermögen | 22.756 |
| Verbindlichkeiten (überwiegend Wohnungsbaukredite) | minus 2.155 |
| Reinvermögen laut Vermögensbilanz | 20.601 |
| Betriebliche Posten: Nichtwohnbauten, Ausrüstungen, übriges Anlagevermögen | minus 731 |
| Betriebliche Posten: nicht börsennotierte Firmenanteile | minus 1.111 |
| Privatvermögen nach Dr.-Web-Abgrenzung | rund 18.760 |
Unterm Strich besaßen die privaten Haushalte Ende 2024 rund 18,8 Billionen Euro Privatvermögen. Die Abgrenzung bleibt eine Näherung, weil sich einzelne Posten nicht punktgenau trennen lassen: Ein Teil der Kredite finanziert auch Betriebe von Selbstständigen, und das Reinvermögen schließt Vereine und Stiftungen ein. Die nicht börsennotierten Firmenanteile stammen aus der Finanzierungsrechnung der Bundesbank.
Seit Ende 2024 dürfte die Summe weiter gewachsen sein. Allein das Geldvermögen der privaten Haushalte stieg laut Finanzierungsrechnung der Bundesbank von 9.072 Milliarden Euro Ende 2024 auf 9.490 Milliarden Ende März 2026, neuere Immobilienwerte liegen noch nicht vor.
Selbst nach allen Abzügen liegt die Zahl mehr als doppelt so hoch wie die Acht-Billionen-Schlagzeile, die im Herbst 2026 immer noch kursiert. Die Bundesbürger sitzen also auf einem Vermögen in der Größenordnung von knapp 19 bis gut 20 Billionen Euro, je nach Abgrenzung. Klingt das nach viel?


Wenn eine Zahl jahrelang weitergereicht wird, ohne dass jemand prüft, was sie eigentlich misst, dann verliert sie ihren Informationswert. Das Privatvermögen der Deutschen liegt heute realistisch über 18 Billionen Euro. Diese Zahl gehört in jede ehrliche Debatte über Wohlstand, Rente und Erbschaft, nicht die alte Schlagzeile aus dem Jahr 2022.
Markus Seyfferth, Chefredakteur Dr. Web
Was hat der einzelne Haushalt davon?
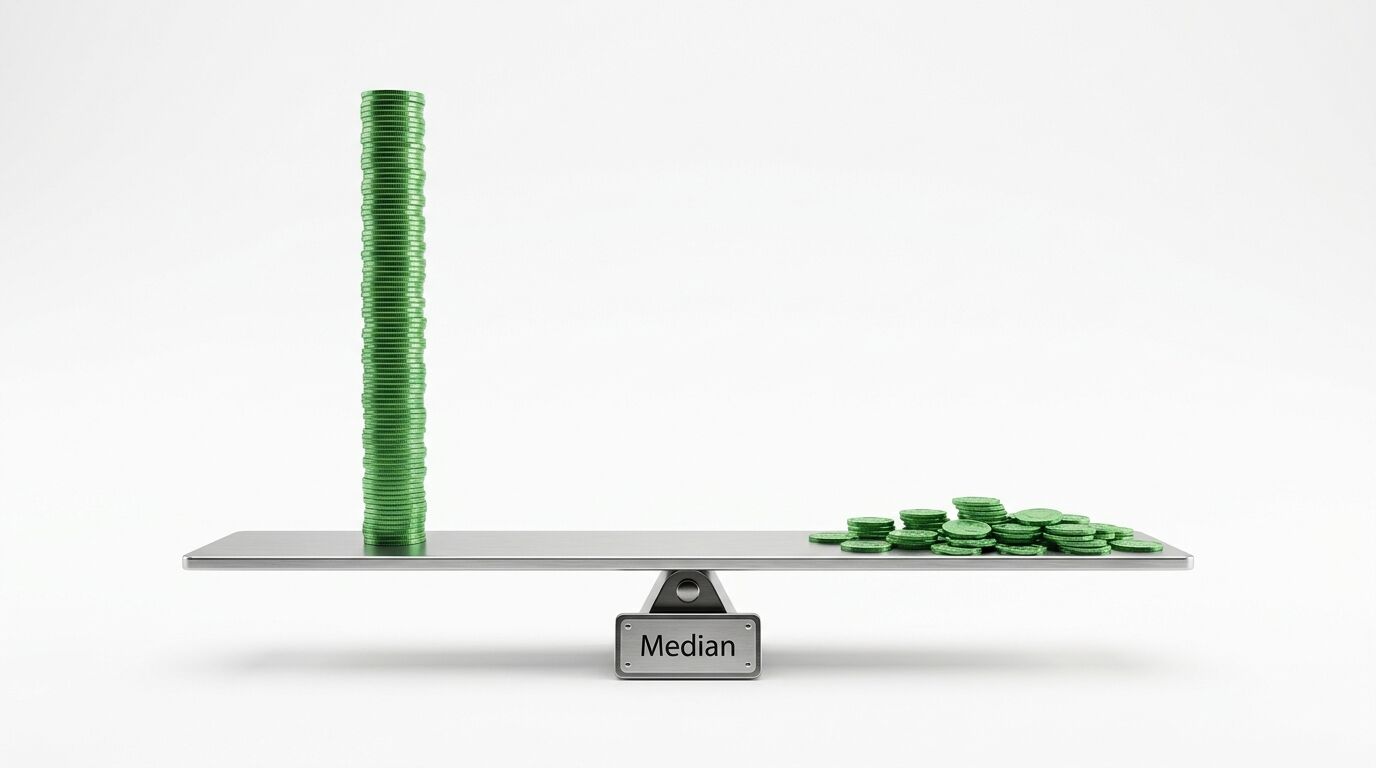
18,8 Billionen Euro klingen gewaltig. Geteilt durch die gut 41 Millionen Privathaushalte in Deutschland ergibt sich rechnerisch ein Vermögen von etwa 456.000 Euro pro Haushalt.
Im Schnitt leben rund zwei Personen in einem deutschen Haushalt, in 42 Prozent aller Haushalte sogar nur eine. Aus rechnerisch 456.000 Euro Vermögen pro Haushalt werden deshalb nur rund 228.000 Euro pro Kopf. Zu jeder Vermögensstatistik gehört darum die Frage: pro Haushalt oder pro Person?
Mit diesem Wert läge Deutschland rechnerisch unter den reichsten Ländern der Welt. Der Durchschnitt verzerrt allerdings das Bild.
Denn der Mittelwert, also die schlichte Division, ist die irreführendste Größe, die man bei einer schiefen Verteilung bilden kann. Ein starker Vermögenszuwachs bei wenigen sehr reichen Haushalten hebt den Mittelwert für alle, ohne dass sich für die Mehrheit etwas ändert.
Deutlich ehrlicher ist der Median: das Vermögen jenes Haushalts, der genau in der Mitte der Verteilung steht. Eine Hälfte aller Haushalte besitzt mehr, die andere weniger.
Laut der Vermögensbefragung der Deutschen Bundesbank, der sogenannten PHF-Studie, lag dieser Median 2023 bei 103.200 Euro. Den Mittelwert beziffert dieselbe Studie auf 324.800 Euro, deutlich weniger als die rechnerischen 456.000 Euro aus der Gesamtrechnung, weil die Befragung sehr reiche Haushalte nur unvollständig erfasst. Der Mittelwert liegt damit 3,1-mal so hoch wie der Median, deutlich höher als in Spanien (2,2) und Italien (1,9).
Der „durchschnittliche Haushalt mit über 300.000 Euro Vermögen“ ist deshalb eine statistische Erfindung. Der Median-Haushalt mit gut 100.000 Euro existiert tatsächlich, der Mittelwert-Haushalt dagegen nur in einer Rechnung, die Spitzenvermögen einbezieht.
Zuletzt ist der Median sogar gesunken: Nominal fiel der Wert zwischen 2021 und 2023 von 106.600 Euro auf 103.200 Euro, also um rund 3.400 Euro. Inflationsbereinigt sank das Medianvermögen in Preisen von 2010 von 90.500 auf 76.000 Euro.
Der Mittelwert stieg im selben Zeitraum nominal von 316.500 auf 324.800 Euro, real ging aber auch er zurück. Die Haushalte in der Mitte der Verteilung haben also Vermögen verloren, und die Inflation hat das Sparbuch der Mittelschicht entwertet.
Neuere Befragungsdaten liegen im Oktober 2026 nicht vor. Die nächste Erhebungswelle hatte die Bundesbank für 2026 angekündigt.
Warum klaffen Mittelwert und Median so weit auseinander?

Die Vermögensverteilung in Deutschland gleicht dem Eiffelturm: Viele Haushalte stehen mit wenig Vermögen an der breiten Basis, nur wenige erreichen die schmale Spitze. Laut PHF-Studie besaßen die vermögendsten zehn Prozent der Haushalte 2023 rund 54 Prozent des gesamten Nettovermögens, nach 56 Prozent im Jahr 2021. Auf die untere Hälfte entfielen rund 3 Prozent.
Sehr reiche Haushalte erfasst die Befragung allerdings nur unvollständig. In ihrer verteilungsbasierten Vermögensbilanz schätzt die Bundesbank die fehlenden Spitzenvermögen hinzu und kommt für das dritte Quartal 2023 auf einen Anteil der oberen zehn Prozent von 60,5 Prozent.
Der Gini-Koeffizient, das gängige Maß für Ungleichheit, lag 2023 bei 0,72. Deutschland gehört damit zu den Ländern der Eurozone mit hoher Vermögensungleichheit; Spanien kam 2022 auf 0,69, Italien auf 0,66.
Eine Studie des Instituts der deutschen Wirtschaft (IW Köln) hat die PHF-Daten 2025 nach Altersgruppen aufgeschlüsselt, zugeordnet nach dem Alter der ältesten Person im Haushalt. Das Ergebnis zeigt eine zweite Ebene der Ungleichheit:
- Bei den unter 35-Jährigen liegt das Medianvermögen bei nur 17.300 Euro.
- Bei den 55- bis 64-Jährigen liegt der Median bei 241.100 Euro.
- Ab 75 Jahren sinkt der Median wieder auf 172.500 Euro.
Vermögensaufbau dauert in Deutschland ein Arbeitsleben. Erbe und Immobilienbesitz wirken als Vermögensbeschleuniger, fehlen aber bei jungen und einkommensschwachen Haushalten. Nur 7 Prozent der Haushalte unter 35 Jahren wohnen laut IW in den eigenen vier Wänden, bei den 55- bis 64-Jährigen 56 Prozent.
Hier liegt der eigentliche Befund hinter der Rechnung: Die Summe ist gigantisch, ihre Verteilung extrem schief. „Die Deutschen sind reich“ stimmt im Aggregat, „Der typische Haushalt in der Mitte ist reich“ dagegen nicht.


Dazu serviert:
- Verschläft Deutschland die Wohneigentumsfrage?
- Was würde ein guter König mit der kranken Deutschland AG machen?
- Ruinieren Berufspolitiker den deutschen Mittelstand?
- Baurecht-Chaos kostet Deutschland 100.000 Wohnungen pro Jahr
Heißt Vermögen automatisch reich?

Auch wer Vermögen besitzt, fühlt sich häufig nicht so. Ökonomen nennen das Phänomen asset rich, cash poor: vermögend auf dem Papier, knapp bei Kasse im Alltag.
Zwei Rechenbeispiele machen den Widerspruch greifbar: eine verwitwete Rentnerin aus Bochum und eine Familie aus München. Beide Haushalte gelten statistisch als wohlhabend und kommen im Alltag trotzdem nur mit Mühe aus.
Frau Krüger, 72, Witwe, Bochum
Frau Krüger wohnt in einem 1968 erbauten Reihenhaus, das sie vor zwölf Jahren von ihrem Mann übernommen hat. Der Verkehrswert liegt bei 380.000 Euro, Schulden hat die Witwe keine. Statistisch gehört Frau Krüger damit zu den vermögendsten 30 Prozent der deutschen Haushalte, ihre monatliche Rente beträgt aber nur 1.180 Euro netto.
Allein die Heizkostenabrechnung für einen Winter beläuft sich auf 2.400 Euro. Soll Frau Krüger verkaufen und in eine altersgerechte Wohnung ziehen? Nach Maklerkosten und Umzug blieben vom Verkaufserlös rund 350.000 Euro. Bei einer Warmmiete von 950 Euro für eine Zweizimmerwohnung in der Bochumer Innenstadt reichte dieser Betrag rechnerisch gut 30 Jahre, allein für die Miete. Bleibt Frau Krüger im Haus, steckt ihr Vermögen in Mauern, und die Heizkosten muss sie aus 1.180 Euro Monatsrente bezahlen. Die Rentnerin ist statistisch reich und lebt trotzdem knapp.
Familie Hartmann, beide Mitte 40, München-Sendling
Die Hartmanns haben 2017 eine 95-Quadratmeter-Eigentumswohnung gekauft und über 25 Jahre finanziert. Der Marktwert liegt bei 720.000 Euro, die Restschuld bei 240.000 Euro. Aus der Immobilie ergibt sich ein Nettovermögen von 480.000 Euro, und mit diesem Wert gehört die Familie nach den PHF-Daten etwa zum vermögendsten Fünftel der Haushalte.
Auf dem Tagesgeldkonto liegen 4.000 Euro als Reserve, der Skoda ist sechs Jahre alt. Seit drei Jahren fährt die Familie nach Kroatien statt nach Italien in den Urlaub, weil die Münchner Lebenshaltungskosten samt Kindergartenbeitrag das Budget belasten. Sind die Hartmanns reich? Die Statistik sagt ja, das Gefühl sagt nein.
Vier Faktoren erklären diese Diskrepanz zwischen Statistik und Gefühl.
Zunächst unterscheiden sich liquides und gebundenes Vermögen grundlegend. Tagesgeld lässt sich morgen früh abheben, eine selbstgenutzte Wohnung dagegen nicht über Nacht zu Geld machen. Beide Werte stehen in derselben Spalte der Statistik, fühlen sich aber völlig unterschiedlich an.
Daneben verschafft Wohneigentum einen unsichtbaren Vorteil, den Ökonomen imputierte Miete nennen: die Nettokaltmiete, die Eigentümer für eine vergleichbare Wohnung zahlen müssten. Eigentümer zahlen Heizung und Nebenkosten ohnehin selbst, deshalb zählt nur die Kaltmiete.
Für die 95 Quadratmeter der Hartmanns wären das nach dem Münchner Mietspiegel 2025, der im Schnitt 15,38 Euro je Quadratmeter ausweist, rund 1.460 Euro im Monat. Hochgerechnet auf 30 Jahre summiert sich dieser Vorteil schon zu heutigen Mieten auf rund 526.000 Euro. Die Volkswirtschaftliche Gesamtrechnung bucht unterstellte Mieten als Einkommen und Konsum; als Vermögen taucht dieser Vorteil in keiner Statistik auf, obwohl er den Lebensstandard hebt.
Außerdem zählen Schulden voll mit. Eine 720.000-Euro-Wohnung mit 240.000 Euro Restschuld steht für einen Nettobesitz von 480.000 Euro. Der Blick auf die Bruttozahl allein lässt die Hartmanns reicher erscheinen, als sie sind. Die Bundesbank rechnet in ihren Verteilungstabellen sauber netto, populäre Schlagzeilen tun das selten.
Schließlich steckt der Großteil in Stein und Erde: Rund 12,6 Billionen Euro entfallen auf Wohnbauten sowie Grund und Boden. Gemessen am Privatvermögen von 18,8 Billionen Euro entspricht das rund zwei Dritteln, gemessen am Bruttovermögen gut 55 Prozent. Die Eigentümer können diesen Teil nicht ohne Weiteres in Bargeld verwandeln. Gemessen allein am Bankguthaben erscheint Deutschland deutlich ärmer. Beide Sichtweisen stimmen.
Was bedeutet das für Sie als Unternehmer?

Für unternehmerische Entscheidungen ergeben sich aus diesen Zahlen drei Schlüsse.
Die deutschen Haushalte verfügen trotz Inflation und schwacher Konjunktur über erhebliche Sparpolster. Vom Geldvermögen über rund 9,5 Billionen Euro liegen gut 3,5 Billionen in Bargeld oder niedrig verzinsten Einlagen, ein gewaltiger Anlagestau. Selbst im unruhigen ersten Quartal 2026 flossen 27 Milliarden Euro neu in Investmentfonds. Anbieter von Sparplänen, ETF-Beratung und vermögenswirksamen Modellen finden in diesem Markt auf Jahre Spielraum. Geld ist reichlich vorhanden, der Engpass liegt in der Bereitschaft zur Anlage.
Die große Erbschaftswelle rollt. Das Deutsche Institut für Wirtschaftsforschung schätzt das Volumen der Erbschaften und Schenkungen auf 300 bis 400 Milliarden Euro pro Jahr, knapp zehn Prozent der jährlichen Wirtschaftsleistung. Weil gut die Hälfte des Bruttovermögens in Häusern und Grundstücken steckt, erben viele Familien vor allem Immobilien, oft weit weg vom eigenen Wohnort. Aus diesen Erbfällen entsteht ein Markt für Immobilienverwaltung, Erbauseinandersetzung, energetische Sanierung und steuerliche Beratung. Anbieter, die diese Leistungen schon jetzt aufbauen, haben in zehn Jahren die Nase vorn.
Der Abstand zwischen Mittelwert und Median bleibt politischer Sprengstoff. Die Debatten über Vermögensteuer, Erbschaftsteuer und Mietendeckel kehren deshalb immer wieder. Unternehmen, die Anlageprodukte, Immobilien oder Vermögensberatung anbieten, sollten regulatorische Szenarien einkalkulieren. Die nächsten Bundestagswahlen entscheiden auch darüber, wer von den 18 Billionen wie viel besitzen darf.
Glossar: 12 wichtige Begriffe rund um das Vermögen der Deutschen

Bruttovermögen
Bruttovermögen. Gemeint ist das gesamte Vermögen ohne Abzug von Schulden. Ein Haus für 500.000 Euro mit 200.000 Euro Restschuld steht mit 500.000 Euro im Bruttovermögen. In Schlagzeilen taucht oft diese Zahl auf.
Distributional Wealth Accounts (DWA)
Distributional Wealth Accounts. So heißt die verteilungsbasierte Vermögensbilanz der Deutschen Bundesbank. Der experimentelle Datensatz verbindet die PHF-Befragung mit den gesamtwirtschaftlichen Vermögensbilanzen und zeigt vierteljährlich, wie sich das Vermögen auf verschiedene Haushaltsgruppen verteilt. Sehr reiche Haushalte, die Befragungen kaum erreichen, schätzt die Bilanz hinzu.
Geldvermögen
Geldvermögen. Der Begriff bezeichnet die Summe aus Bargeld, Bankeinlagen, Wertpapieren und Ansprüchen gegenüber Versicherungen und Pensionseinrichtungen. Immobilien enthält diese Größe ausdrücklich nicht. Die Bundesbank veröffentlicht die Zahl quartalsweise, Ende März 2026 lag sie bei 9.490 Milliarden Euro.
Gini-Koeffizient
Gini-Koeffizient. Der Koeffizient misst die Ungleichheit einer Verteilung und nimmt Werte zwischen 0 (alle Haushalte haben gleich viel) und 1 (ein Haushalt hat alles) an. Für die deutsche Vermögensverteilung lag der Wert 2023 bei 0,72.
Imputierte Miete
Imputierte Miete. Gemeint ist die Nettokaltmiete, die Wohneigentümer für eine vergleichbare Wohnung zahlen müssten und durch das Eigentum sparen. Im Vermögen taucht dieser Vorteil statistisch nicht auf, den Lebensstandard hebt er aber deutlich.
Median
Median. Der Median teilt eine Verteilung in zwei gleich große Hälften: Eine Hälfte der Haushalte besitzt mehr, die andere weniger. Bei schiefen Verteilungen gilt dieser Wert als die ehrlichere Kennzahl.
Mittelwert
Mittelwert. Gemeint ist das arithmetische Mittel aus allen Werten. Bei sehr ungleichen Verteilungen sagt der Mittelwert wenig aus, weil einzelne sehr hohe Werte den Durchschnitt nach oben ziehen.
Nettogeldvermögen
Nettogeldvermögen. Der Begriff bezeichnet das Geldvermögen abzüglich aller Verbindlichkeiten der privaten Haushalte. Ende März 2026 lag dieser Wert bei 7.310 Milliarden Euro.
Nettovermögen
Nettovermögen. Gemeint ist das gesamte Bruttovermögen abzüglich aller Schulden. In der amtlichen Vermögensbilanz heißt diese Größe Reinvermögen. Das Nettovermögen sagt am meisten über den tatsächlichen Wohlstand eines Haushalts aus.
P90
P90. So heißt die Vermögensschwelle, ab der ein Haushalt zu den oberen zehn Prozent der Verteilung gehört. In Deutschland lag diese Schwelle 2023 nach Berechnungen des IW Köln bei 777.200 Euro.
PHF-Studie
PHF-Studie. Die Studie „Private Haushalte und ihre Finanzen“ der Deutschen Bundesbank ist eine repräsentative Befragung zur Vermögenssituation deutscher Haushalte. Die fünfte Welle wurde 2023 erhoben, die Ergebnisse erschienen im April 2025. Die nächste Welle hatte die Bundesbank für 2026 angekündigt.
Sachvermögen
Sachvermögen. Gemeint sind die physischen Vermögenswerte der Vermögensbilanz: Gebäude, Grundstücke, Ausrüstungen und Maschinen. Autos und Hausrat führt das Statistische Bundesamt nur als Zusatzposten. Bei den privaten Haushalten besteht das Sachvermögen überwiegend aus Wohnbauten sowie Grund und Boden, Ende 2024 zusammen 12,6 von 13,3 Billionen Euro.
Häufige Fragen zum Vermögen der Deutschen

Wie viel Vermögen besitzen die Deutschen wirklich?
Laut amtlicher Vermögensbilanz von Bundesbank und Statistischem Bundesamt besaßen die privaten Haushalte Ende 2024 ein Reinvermögen von 20,6 Billionen Euro. Darin stecken 9,4 Billionen Euro Geldvermögen, 7,4 Billionen Euro Wohnbauten, 0,7 Billionen Euro übriges Anlagevermögen sowie 5,2 Billionen Euro Grund und Boden, abzüglich 2,2 Billionen Euro Schulden. Ohne betriebliche Posten wie Firmenbeteiligungen und gewerbliche Bauten bleiben nach Dr.-Web-Rechnung rund 18,8 Billionen Euro.
Was unterscheidet Geldvermögen, Nettogeldvermögen und Reinvermögen?
Das Geldvermögen umfasst Bargeld, Einlagen, Wertpapiere und Versicherungsansprüche, Ende März 2026 waren das laut Bundesbank 9.490 Milliarden Euro. Nach Abzug der Kredite bleibt das Nettogeldvermögen von 7.310 Milliarden Euro. Das Reinvermögen der Vermögensbilanz rechnet zusätzlich Immobilien sowie Grund und Boden ein und lag Ende 2024 bei 20,6 Billionen Euro.
Ab welchem Vermögen gilt man in Deutschland als reich?
Nach Berechnungen des IW Köln auf Basis der Bundesbank-Befragung gehörte ein Haushalt 2023 ab einem Nettovermögen von 777.200 Euro zu den vermögendsten zehn Prozent. Innerhalb der eigenen Altersgruppe fällt die Schwelle sehr unterschiedlich aus: Bei den unter 35-Jährigen reichten 200.400 Euro, bei den 55- bis 64-Jährigen brauchte ein Haushalt mehr als eine Million Euro.
Was bedeutet das Medianvermögen?
Das Medianvermögen beschreibt das Vermögen jenes Haushalts, der genau in der Mitte der Verteilung steht. In Deutschland lag dieser Wert laut Bundesbank 2023 bei 103.200 Euro, nominal rund 3.400 Euro weniger als 2021. Inflationsbereinigt fiel der Median noch deutlicher. Bei schiefen Verteilungen ist der Median aussagekräftiger als der Mittelwert.
Warum erscheinen die Deutschen statistisch ärmer als andere Europäer?
In einem EZB-Vergleich, den das RWI Essen im Januar 2024 kommentierte, landete Deutschland beim Medianvermögen mit rund 106.000 Euro je Haushalt nur auf Rang 15. Ein Grund ist die niedrige Wohneigentumsquote von 42 Prozent der Haushalte. Außerdem zählen Ansprüche an die umlagefinanzierte gesetzliche Rente nicht als Vermögen. Das RWI beziffert diese Rentenansprüche auf Basis einer Schätzung des Statistischen Bundesamts für 2015 auf rund 195.000 Euro je Haushalt.
Sind Schulden vom Vermögen abzuziehen?
Ja, jede ehrliche Vermögensrechnung zieht die Schulden eines Haushalts vom Bruttovermögen ab. Ohne diesen Abzug ergeben sich verzerrte Zahlen. Eine 500.000-Euro-Wohnung mit 300.000 Euro Restschuld steht faktisch für einen Nettobesitz von 200.000 Euro. Die Bundesbank rechnet in ihren Verteilungstabellen sauber netto, viele Schlagzeilen übersehen das jedoch.
Quellen
Deutsche Bundesbank: Geldvermögensbildung und Außenfinanzierung in Deutschland im ersten Quartal 2026, Pressemitteilung vom 16.07.2026. bundesbank.de. Besucht am 05.10.2026.
Deutsche Bundesbank und Statistisches Bundesamt: Sektorale und gesamtwirtschaftliche Vermögensbilanzen 1999 bis 2024, veröffentlicht am 14.04.2026. bundesbank.de. Besucht am 05.10.2026.
Deutsche Bundesbank: Vermögen und Finanzen privater Haushalte in Deutschland, Ergebnisse der Vermögensbefragung 2023, Monatsbericht April 2025. publikationen.bundesbank.de. Besucht am 05.10.2026.
Deutsche Bundesbank: Vermögen in Deutschland steigen nominal, gehen aber real zurück, 10.04.2025. bundesbank.de. Besucht am 05.10.2026.
DZ Bank: Geldvermögen der Deutschen wächst wegen Iran-Krieg langsamer, 05.06.2026. dzbank.de. Besucht am 05.10.2026.
DIW Berlin: Das Glück der Wenigen, Blog von Marcel Fratzscher, 08.02.2021. diw.de. Besucht am 05.10.2026.
Institut der deutschen Wirtschaft Köln: Wer besitzt wie viel? Ein Vermögensvergleich nach Altersgruppen, IW-Kurzbericht 59/2025. iwkoeln.de. Besucht am 05.10.2026.
RWI Essen: Deutsche sind die armen Schlucker Europas, 30.01.2024. rwi-essen.de. Besucht am 05.10.2026.
Statistisches Bundesamt: Haushalte nach Haushaltsgrößen im Zeitvergleich, Mikrozensus 2025. destatis.de. Besucht am 05.10.2026.
Landeshauptstadt München: Mietspiegel für München 2025. stadt.muenchen.de. Besucht am 05.10.2026.