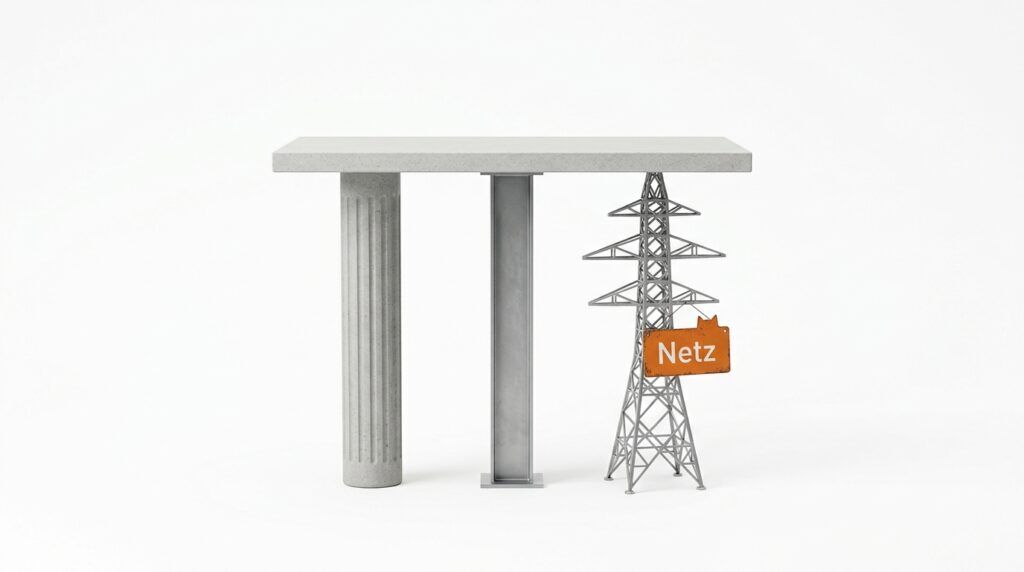
Der Essener Energiekonzern RWE übernimmt die Mehrheit an der Amprion-Holding M 31 und hebt seinen rechnerischen Anteil am Übertragungsnetzbetreiber auf rund 58 Prozent. Das regulierte Stromnetz rückt damit neben Ökostrom und flexibler Erzeugung zur dritten Ertragssäule des Konzerns auf.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Nachbörslich am 16. September meldete RWE den Zukauf: weitere drei Prozent an M 31, die knapp drei Viertel an Amprion hält. Der Schritt verschiebt das Geschäftsmodell des Konzerns spürbar in Richtung reguliertes Netz.
Das Wichtigste in Kürze
- RWE kauft weitere drei Prozent an der Holding M 31 und hält darüber rechnerisch rund 58 Prozent an Amprion.
- Mit der Mehrheit an M 31 lenkt RWE die Eigentümerseite, erlangt aber keine alleinige Kontrolle über Amprion.
- Amprion will bis 2030 rund 42 Milliarden Euro in das Höchstspannungsnetz investieren.
- Konzernchef Markus Krebber erklärt das regulierte Netzgeschäft zur dritten Säule von RWE.
Wie weit reicht RWEs Griff nach Amprion?
Aufstockung auf 58 Prozent: RWE erwirbt weitere drei Prozent an der Beteiligungsgesellschaft M 31 und klettert damit auf rechnerisch rund 58 Prozent an Amprion.[1] Bereits im Sommer hatte der Konzern über eine Kapitalerhöhung von vier Milliarden Euro brutto seinen Anteil von rund einem Fünftel auf 55 Prozent erhöht.
Kontrolle mit Grenzen: Über die Mehrheit an M 31 lenkt RWE künftig die Eigentümerseite, die volle Kontrolle über Amprion bleibt aber verwehrt. Ein Konsortialvertrag mit den übrigen Gesellschaftern schließt eine Alleinkontrolle aus, und nach den Entflechtungsregeln bleibt Amprion ein unabhängiger Netzbetreiber. RWE bilanziert die Beteiligung deshalb weiter nur anteilig.
Warum lockt ein Erzeuger das regulierte Netz?
Planbare Renditen: Das Übertragungsnetz ist ein reguliertes Monopol. Die Bundesnetzagentur setzt die zulässige Eigenkapitalverzinsung fest, weshalb die Erlöse über Jahre planbar bleiben und vom schwankenden Strommarktpreis weitgehend entkoppelt sind. Für einen Erzeuger wie RWE, dessen Geschäft mit Offshore-Wind und Gaskraftwerken volatil ausfällt, wirkt diese Stabilität wie ein Gegengewicht. Genau im Erzeugungsgeschäft hatte der Konzern seine Ziele zuletzt gestutzt und für die deutsche Offshore-Auktion frisches Kapital aus Abu Dhabi geholt.
Wachsende Anlagenbasis: Amprion betreibt mit rund 11.000 Kilometern das zweitgrößte Höchstspannungsnetz Deutschlands und will bis 2030 etwa 42 Milliarden Euro in Ausbau und Modernisierung stecken.[2] Jeder investierte Euro vergrößert die regulierte Kapitalbasis, auf der RWE eine gesicherte Verzinsung erhält. „Das regulierte Netzgeschäft wird zur dritten Säule von RWE neben den Investitionen in erneuerbare und flexible Erzeugung“, sagt Konzernchef Markus Krebber. Wie stark das Netz zum Nadelöhr geworden ist, zeigt der ins Stocken geratene Ausbau.
RWE tauscht einen Teil des volatilen Erzeugungsrisikos gegen die ruhige, staatlich regulierte Rendite des Netzmonopols. Über die Dividende entscheidet künftig die Bilanzkraft, nicht der Wind.
— Michael Dobler, Herausgeber Dr. Web
Was heißt das für Energiewende und Standort?
Finanzier statt Erzeuger: Amprion steht mit dem Milliardenprogramm nicht allein. Der Netzausbau treibt eine ganze Reihe von Profiteuren an: Friedrich Vorwerk steigerte sein Ergebnis kräftig, Hochtief kaufte den Freileitungsbauer Autmatec, und die Software hinter den Netzen wechselte mit PSI den Eigentümer. RWE reiht sich als Finanzier ein, der an der Energiewende nicht mehr nur mit Kraftwerken verdient.
Kosten im Netzentgelt: Deutschlands vier Übertragungsnetzbetreiber müssen bis 2030 dreistellige Milliardenbeträge stemmen, um Windstrom aus dem Norden in den industriellen Süden zu bringen. Bezahlt wird der Ausbau über die Netzentgelte, die auf Strompreis und Standortkosten durchschlagen. Für Unternehmen bleibt die Rechnung zweischneidig: private Bilanzkraft finanziert das unterfinanzierte Netz, treibt aber zugleich die Entgelte, die jeder Gewerbekunde zahlt. Dieselbe Logik steckt hinter dem Vorstoß, die Rechenzentren am Netzausbau zu beteiligen.
FAQ: 58 Prozent an Amprion und das Netzgeschäft von RWE
Wem gehört der Netzbetreiber Amprion?
Amprion gehört über die Beteiligungsgesellschaft M 31 mehrheitlich einem Konsortium um RWE. Der Essener Konzern hält nach dem jüngsten Zukauf rechnerisch rund 58 Prozent und die Mehrheit an M 31, die restlichen Anteile liegen bei institutionellen Finanzinvestoren.
Was macht ein Übertragungsnetzbetreiber?
Ein Übertragungsnetzbetreiber steuert das Höchstspannungsnetz, das Strom über weite Strecken transportiert. In Deutschland teilen sich vier Betreiber das Land: Amprion, TenneT, 50Hertz und TransnetBW. Amprion verantwortet einen breiten Streifen vom Nordwesten bis in den Süden.
Warum investiert RWE ins Stromnetz statt in Kraftwerke?
Das regulierte Netz liefert planbare, staatlich festgelegte Renditen, die vom schwankenden Strompreis weitgehend entkoppelt sind. Für RWE ist das ein stabiles Gegengewicht zum kapitalintensiven und volatilen Geschäft mit Wind- und Gaskraft.
Warum darf RWE Amprion nicht allein kontrollieren?
Die gesetzlichen Entflechtungsregeln verlangen, dass ein Netzbetreiber unabhängig von Stromerzeugern bleibt. Ein Konsortialvertrag begrenzt zusätzlich RWEs Einfluss, sodass der Konzern trotz Mehrheit an der Holding keine alleinige Kontrolle über Amprion erlangt.
Wer bezahlt den Netzausbau in Deutschland?
Die Kosten des Netzausbaus tragen am Ende die Stromkunden über die Netzentgelte. Diese Entgelte sind Teil des Strompreises und steigen mit dem Ausbautempo, was besonders energieintensive Unternehmen als Standortfaktor spüren.
Quellen
[1] RWE AG: „RWE increases its stake in Amprion“ (Investor-Relations-Meldung, 16. September 2026)
[2] Amprion GmbH: „Amprion schließt das erste Halbjahr erfolgreich ab und baut Finanzkraft weiter aus“ (Pressemitteilung 2026)
Mehr Newshunger?
- Netzausbau blockiert 45 Milliarden für die Energiewende
- Strom für die KI: RWE-Chef will die Rechenzentren am Netzausbau beteiligen
- Friedrich Vorwerk steigert das Ergebnis um 70 Prozent: der stille Profiteur des Netzausbaus
- Hochtief kauft den Freileitungsbauer Autmatec und setzt auf den Netzausbau
- PSI Software geht an Warburg Pincus: Ein US-Investor übernimmt die Software hinter den Stromnetzen
- Sabotage am Umspannwerk: RWE verliert drei Gigawatt Kraftwerksleistung