

Banking-Apps Vergleich
2026
Das sind die besten 34 Anbieter.


Die Rechnung eines Lieferanten soll noch heute raus, die Freigabe der Mitgründerin fehlt, und der Kassenbon vom Geschäftsessen steckt seit Tagen im Portemonnaie. Wer selbstständig arbeitet oder ein kleines Unternehmen führt, erledigt einen großen Teil seiner Bankgeschäfte inzwischen unterwegs. Eine gute Banking-App zeigt Kontostände in Echtzeit, überweist in Sekunden, verwaltet Karten und Zugriffsrechte und schickt Belege direkt an die Buchhaltung. Wir haben 34 Anbieter geprüft, von Geschäftskonten der Neobanken über Business-Apps etablierter Banken bis zu Multibanking-Programmen, die mehrere Konten in einer Oberfläche bündeln. Der Ratgeber erklärt, welche Art zu Ihrem Unternehmen passt, worauf Sie bei Sicherheit, Einlagensicherung, Buchhaltungsanbindung und Gebühren achten, wie der Kontowechsel gelingt und mit welchen Kosten Sie rechnen.
moneyplex
 Sitz in Frankfurt
 Windows, Linux, macOS
 HBCI und FinTS
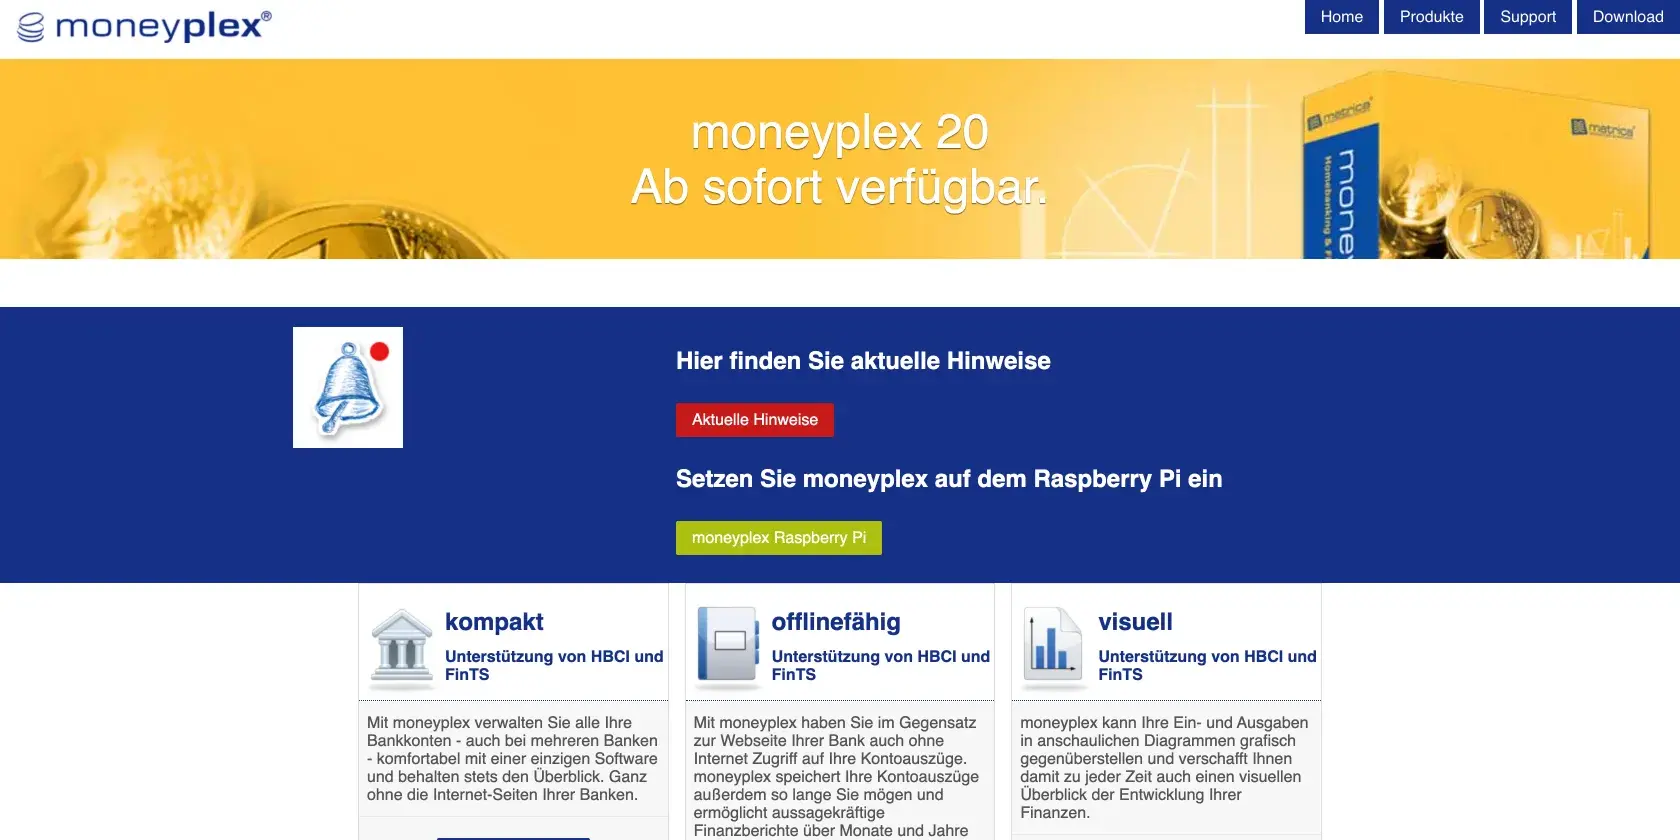
moneyplex ist eine Multibanking- und Homebanking-Software der matrica GmbH, Frankfurt, für Windows, Linux und macOS. Sie verwaltet Konten mehrerer Banken per HBCI und FinTS, speichert Kontoauszüge offline und wertet Zahlungen aus. Neben der Standardversion gibt es die Editionen Pro und Business.
 matrica.de
 matrica.de
moneyplex ist eine Homebanking- und Finanzverwaltungssoftware der matrica GmbH in Frankfurt für Windows, Linux und macOS, aktuell in Version 20. Sie unterstützt FinTS und die in HBCI definierten Sicherheitsstandards und verwaltet Konten bei mehreren Banken in einer einzigen Anwendung, ganz ohne die Webseiten der Banken. Neben der Standardversion gibt es die Editionen Pro und Business, auch als Bundle für alle drei Betriebssysteme und auf USB-Stick.
Kontoauszüge sind auch ohne Internet verfügbar und werden so lange gespeichert, wie gewünscht, nicht nur 90 Tage. Ein- und Ausgaben lassen sich in Diagrammen gegenüberstellen, Zahlungen werden nach individuellen Regeln kategorisiert, einmal erfasste Bankverbindungen werden für neue Überweisungen gespeichert. Chipkartenleser renommierter Hersteller werden unterstützt, die sichere PIN-Eingabe hält die Sicherheits-PIN in der Umgebung des Lesers. Unterstützt werden unter anderem chipTAN USB, photoTAN und pushTAN.
Die Preise gelten je Lizenz und verstehen sich inklusive Mehrwertsteuer zzgl. Versand: moneyplex 20 kostet 49,90 €, moneyplex 20 Pro 59,90 € und moneyplex 20 Business 139,90 € je Betriebssystem. Das Bundle für Windows, Linux und macOS kostet 74,90 € (Standard), 89,90 € (Pro) und 199,90 € (Business). Chipkarte und Kartenleser sind separat erhältlich.


 LinkedIn
 X
 WhatsApp
 Facebook
Sind Sie selbst Anbieter? Jetzt empfohlener Anbieter werden
Was ist eine Banking-App für Unternehmen, und wer braucht sie?
Eine Banking-App für Unternehmen ist eine mobile Anwendung, mit der Selbstständige, Freiberufler und Firmen ihr Geschäftskonto führen. Sie verbindet Überweisungen, Karten, Belege und Freigaben in einer Oberfläche, die auf dem Smartphone und meist auch im Browser läuft.
Im Kern steht das Konto. Sie sehen Umsätze und Kontostand in Echtzeit, überweisen per Echtzeitüberweisung, legen Daueraufträge an und sperren oder entsperren Karten mit einem Fingertipp. Viele Apps erzeugen virtuelle Karten für einzelne Abos oder Mitarbeitende, teilen das Guthaben auf Unterkonten auf und melden jeden Zahlungseingang per Mitteilung.
Dazu kommen Funktionen für die Buchhaltung. Belege fotografieren Sie direkt nach dem Bezahlen, die App ordnet sie der passenden Buchung zu. Einige Anbieter schreiben Rechnungen, bilden Rücklagen für Umsatzsteuer und Einkommensteuer oder übergeben die Buchungen an die Steuerkanzlei und gängige Buchhaltungsprogramme. Multibanking-Apps gehen einen anderen Weg: Sie führen kein eigenes Konto, sondern bündeln die Konten mehrerer Banken in einer Oberfläche.
Gebraucht wird eine Banking-App von allen, die Geschäftliches und Privates sauber trennen wollen: von Freiberuflern und Gründern über die kleine GmbH bis zum Mittelstand mit mehreren Konten und Mitarbeitenden. Kapitalgesellschaften brauchen ohnehin ein eigenes Geschäftskonto. Einzelunternehmer sind gesetzlich nicht dazu verpflichtet, viele Banken untersagen die geschäftliche Nutzung eines Privatkontos aber in ihren Bedingungen, und die Buchhaltung wird mit getrennten Konten deutlich einfacher.
- Privat und geschäftlich gemischt: Geschäftliche Zahlungen laufen über Ihr Privatkonto.
- Belege im Portemonnaie: Kassenbons und Rechnungen sammeln Sie bis zum Monatsende.
- Viele Portale: Für jedes Konto melden Sie sich bei einer anderen Bank an.
- Eine Karte für alle: Mehrere Personen teilen sich eine Karte oder einen Zugang.
- Hohe Gebühren: Kontoführung und Buchungen kosten mehr, als Sie nutzen.
- Steuer überrascht: Rücklagen für Umsatz- und Einkommensteuer fehlen beim Zahltermin.
Treffen drei oder mehr Punkte zu, lohnt sich ein Vergleich von Banking-Apps. Selbstständige finden oft in einem Geschäftskonto einer Neobank einen schnellen Einstieg. Unternehmen mit mehreren Konten, Bargeld oder großem Zahlungsvolumen kombinieren dagegen häufig die Hausbank mit einer Multibanking-Lösung.
Typische Probleme ohne passende Banking-App
Unternehmen ohne passende Banking-App verlieren Zeit mit Belegsuche und Abstimmung, behalten Liquidität und offene Posten schlechter im Blick und tragen ein höheres Risiko bei Freigaben und Kartenmissbrauch.
Am meisten Zeit kostet die Zettelwirtschaft. Kassenbons sammeln sich im Portemonnaie, Rechnungen liegen im E-Mail-Postfach, und am Monatsende fehlt zu jeder dritten Buchung der Beleg. Die Steuerkanzlei fragt nach, die Buchhaltung verzögert sich, und für Zahlungen ohne Beleg droht im Zweifel der Verlust des Vorsteuerabzugs.
Ein zweites Problem ist der fehlende Überblick. Wer mehrere Konten bei verschiedenen Banken führt, meldet sich in mehreren Portalen an und sieht nie auf einen Blick, wie viel Geld tatsächlich verfügbar ist. Zahlungseingänge von Kunden fallen spät auf, Mahnungen gehen verspätet raus, und Rücklagen für die Steuer werden schnell als freies Guthaben verplant.
Schließlich leiden Kontrolle und Sicherheit. Teilen sich mehrere Personen eine einzige Karte oder einen Zugang, lässt sich nicht nachvollziehen, wer welche Zahlung ausgelöst hat. Ohne Freigaberegeln reicht eine gefälschte Rechnung oder eine täuschend echte E-Mail mit geänderter Bankverbindung, um Geld an Betrüger zu überweisen. Veraltete Verfahren wie TAN-Listen oder Zugänge ohne Sperrfunktion erhöhen das Risiko zusätzlich.
Kassenbons und Rechnungen fehlen am Monatsende in der Buchhaltung.
Konten bei mehreren Banken zeigen nie die gesamte Liquidität.
Eingänge fallen spät auf, Mahnungen gehen verspätet raus.
Buchungen, Karten und Bargeld kosten mehr als erwartet.
Niemand kann nachvollziehen, wer welche Zahlung ausgelöst hat.
Gefälschte Rechnungen werden ohne zweite Prüfung bezahlt.
Umsätze werden von Hand ins Buchhaltungsprogramm übertragen.
Welche Arten von Banking-Apps gibt es?
Banking-Apps für Unternehmen gibt es als Geschäftskonto von Neobanken und Fintechs, als Business-App etablierter Banken und als Multibanking-Anwendung, die Konten mehrerer Banken bündelt. Dazu kommen Programme für den Arbeitsplatzrechner mit Verfahren wie EBICS für größere Firmen.
Neobanken und Fintechs bieten ein Geschäftskonto, das vollständig über die App eröffnet und geführt wird. Die Kontoeröffnung dauert oft nur wenige Minuten per Videoidentifikation, die Gebühren sind transparent als Monatstarif ausgewiesen, und Funktionen wie Unterkonten, virtuelle Karten, Belegerfassung und Buchhaltungsexport gehören zum Standard. Einige Anbieter haben eine eigene Banklizenz, andere arbeiten mit einer Partnerbank oder als E-Geld-Institut. Das wirkt sich auf die Einlagensicherung aus.
Etablierte Banken haben eigene Apps für Geschäftskunden. Sie punkten mit Filialnetz, persönlicher Beratung, Bargeldeinzahlung, Krediten und dem Zahlungsverkehr für größere Volumen. Die Apps decken das Tagesgeschäft ab, komplexere Aufgaben wie Sammelaufträge oder Auslandszahlungen laufen oft über das Onlinebanking im Browser oder ein separates Programm.
Multibanking-Apps und Banking-Programme führen kein eigenes Konto. Sie verbinden sich über die Schnittstellen der Banken mit beliebig vielen Konten, zeigen alle Umsätze in einer Oberfläche und erlauben Überweisungen von jedem angebundenen Konto. Für Unternehmen mit mehreren Bankverbindungen sind sie die zentrale Übersicht. Programme für den Arbeitsplatzrechner unterstützen zusätzlich EBICS, Sammelaufträge und den Export an die Buchhaltung, was vor allem im Mittelstand gefragt ist.
Konto mit eigener Banklizenz, vollständig per App eröffnet und geführt.
Konto bei einer Partnerbank, App und Zusatzfunktionen vom Fintech.
App etablierter Banken mit Filiale, Bargeld und persönlicher Beratung.
Bündelt Konten mehrerer Banken in einer Oberfläche, ohne eigenes Konto.
Software für den Arbeitsplatzrechner mit Sammelaufträgen und Buchhaltungsexport.
Mehrwährungskonto mit günstigen Überweisungen in Fremdwährung.
- Kontoeröffnung in wenigen Minuten
- Transparente Monatstarife
- Belegerfassung und Buchhaltungsexport
- Bargeld und persönliche Beratung eingeschränkt
- Persönliche Beratung und Kredite
- Bargeldeinzahlung in der Filiale
- Kontomodell mit Grundgebühr und Postenpreisen
- Zusatzfunktionen oft nur im Browser
2026
 Kostenloser Download
Whitepaper:
Die passende Banking-App finden 2026
Der Leitfaden zu Banking-Apps für Unternehmen: welche Arten es gibt, wie Sie Sicherheit, Einlagensicherung, Buchhaltungsanbindung, Teamfunktionen und Gebühren bewerten und wie Sie Ihr Geschäftskonto ohne verlorene Zahlungen wechseln.
Nach Ihrer Bestätigung per E-Mail gelangen Sie direkt zum Download. Datenschutzerklärung
Worauf Sie bei der Auswahl achten sollten
Die passende Banking-App schützt Ihr Geld mit sicheren Freigaben, liefert Buchungen und Belege sauber an die Buchhaltung, deckt Ihre Zahlungswege ab und bleibt bei den Gebühren kalkulierbar. Ein niedriger Grundpreis hilft wenig, wenn jede Bargeldeinzahlung oder Auslandszahlung extra kostet.
Prüfen Sie zuerst Sicherheit und Einlagensicherung. Alle Anbieter müssen Zahlungen mit einer starken Kundenauthentifizierung absichern, also mit zwei unabhängigen Merkmalen wie Gerät und Fingerabdruck. Achten Sie darauf, ob der Anbieter eine eigene Banklizenz hat, mit einer Partnerbank arbeitet oder als E-Geld-Institut zugelassen ist. Bei Banken greift die gesetzliche Einlagensicherung, bei E-Geld-Instituten werden Kundengelder getrennt verwahrt, aber nicht durch die Einlagensicherung geschützt.
Achten Sie danach auf Buchhaltung und Zusammenarbeit. Wichtig sind Belegerfassung per Foto, automatische Zuordnung zu Buchungen, ein Export an DATEV oder Ihr Buchhaltungsprogramm und Zugänge für die Steuerkanzlei. Arbeiten mehrere Personen mit dem Konto, brauchen Sie eigene Zugänge, Karten mit Limits und Freigaben nach dem Vier-Augen-Prinzip. Prüfen Sie außerdem, ob die App Rechnungen schreiben und Rücklagen für die Steuer bilden kann.
Klären Sie schließlich Zahlungswege und Kosten. Brauchen Sie Bargeld, Schecks, Auslandszahlungen in Fremdwährung, Lastschrifteinzug bei Kunden oder ein Kreditkartenterminal? Viele günstige Tarife decken nicht alles ab. Vergleichen Sie den Monatspreis mit den Postenpreisen für Überweisungen, Karten, Bargeld und Fremdwährung und prüfen Sie, wie viele Nutzer und Karten im Tarif enthalten sind. Wer mehrere Konten behält, sollte zusätzlich eine Multibanking-Lösung einplanen.
Zahlungen sollten mit zwei unabhängigen Merkmalen freigegeben werden. Karten lassen sich in der App sperren, Limits setzen und Mitteilungen für jede Buchung aktivieren.
Eigene Banklizenz, Partnerbank oder E-Geld-Institut: Davon hängt ab, ob die gesetzliche Einlagensicherung greift und welche Aufsicht zuständig ist.
Belegfoto direkt nach dem Bezahlen, automatische Zuordnung, Export an DATEV oder Buchhaltungsprogramm und ein Zugang für die Steuerkanzlei sparen jeden Monat Stunden.
Eigene Zugänge, Karten mit Limits, Rollen und Freigaben nach dem Vier-Augen-Prinzip machen Ausgaben nachvollziehbar und schützen vor Betrug.
Echtzeitüberweisung, Lastschrifteinzug, Bargeld, Auslandszahlungen und Fremdwährungen: Viele günstige Tarife decken nicht alle Wege ab.
Wer mehrere Bankverbindungen behält, braucht eine Übersicht über alle Konten, Auswertungen nach Kategorien und eine Planung der Liquidität.
Eine übersichtliche App, eine Browserversion für längere Aufgaben, deutschsprachiger Service und schnelle Erreichbarkeit bei Kartenverlust zählen im Alltag.
Monatspreis, Postenpreise, Karten, Bargeld, Fremdwährung und zusätzliche Nutzer: Vergleichen Sie die Gesamtkosten für ein Jahr mit Ihrem echten Zahlungsverhalten.
 Bedarfscheck in 2 Minuten
Welche Banking-App passt zu Ihrem Unternehmen?
Beantworten Sie fünf kurze Fragen. Sie erhalten eine persönliche Übersicht per E-Mail. Unser Vergleich: Wir gleichen Ihre Antworten mit allen 34 recherchierten Anbietern ab.
Sagen Sie uns, wohin wir Ihre persönliche Empfehlung schicken dürfen. Sie kommt in wenigen Minuten per E-Mail.

Ihre persönliche Empfehlung ist unterwegs und kommt in wenigen Minuten per E-Mail. Bitte prüfen Sie auch Ihren Spam-Ordner.
So gelingt der Umstieg auf eine neue Banking-App
Der Umstieg auf ein neues Geschäftskonto mit App dauert meist zwei bis sechs Wochen. Wichtig sind eine Übersicht aller Zahlungen, die rechtzeitige Information von Kunden und Lieferanten, eine Übergangszeit mit beiden Konten und die saubere Anbindung an die Buchhaltung.
Am Anfang steht die Bestandsaufnahme. Listen Sie alle Daueraufträge, Lastschriften, regelmäßigen Zahlungseingänge und Karten auf, die am bisherigen Konto hängen. Prüfen Sie, welche Unterlagen der neue Anbieter für die Kontoeröffnung braucht, bei Kapitalgesellschaften etwa Handelsregisterauszug, Gesellschafterliste und Angaben zu den wirtschaftlich Berechtigten.
Danach eröffnen Sie das neue Konto und richten es ein. Legen Sie Zugänge und Rechte für alle Beteiligten fest, bestellen Sie Karten mit passenden Limits und verbinden Sie die App mit Buchhaltung und Steuerkanzlei. Teilen Sie die neue Bankverbindung Kunden, Lieferanten, Finanzamt, Krankenkassen und Zahlungsdienstleistern mit, und passen Sie Rechnungsvorlagen, Webseite und E-Mail-Signatur an.
Lassen Sie beide Konten einige Wochen parallel laufen. So fangen Sie Zahlungen ab, die noch auf dem alten Konto eingehen, und sehen, welche Lastschriften Sie übersehen haben. Erst wenn über einen vollständigen Monat keine Bewegungen mehr auf dem alten Konto auftauchen, kündigen Sie es. Kontoauszüge und Belege des alten Kontos laden Sie vorher vollständig herunter, denn sie unterliegen den Aufbewahrungspflichten.
Bestandsaufnahme
Sie listen alle Daueraufträge, Lastschriften, Zahlungseingänge und Karten am bisherigen Konto auf.
Auswahl und Eröffnung
Sie vergleichen Tarife, eröffnen das neue Konto und identifizieren sich per Video oder in der Filiale.
Einrichtung
Zugänge, Rechte, Karten und Limits werden festgelegt, die App mit Buchhaltung und Steuerkanzlei verbunden.
Bankverbindung mitteilen
Kunden, Lieferanten, Finanzamt, Krankenkassen und Zahlungsdienstleister erhalten die neue IBAN.
Parallelbetrieb
Beide Konten laufen weiter, verspätete Zahlungen auf dem alten Konto werden umgeleitet.
Altes Konto kündigen
Nach einem Monat ohne Bewegungen wird das alte Konto gekündigt, Auszüge sind vorher gesichert.
Häufige Fehler bei der Wahl einer Banking-App
Die meisten Fehler entstehen, weil Unternehmen nur auf den Grundpreis schauen, Sicherheitsfunktionen ungenutzt lassen oder den Kontowechsel überstürzen.
Ein häufiger Fehler ist der Blick auf den Monatspreis allein. Ein kostenloses Konto wird teuer, wenn Bargeldeinzahlungen, zusätzliche Karten, Auslandszahlungen oder weitere Nutzer einzeln berechnet werden. Ebenso problematisch ist ein Tarif, dessen Funktionen weit über den Bedarf hinausgehen.
Bei der Sicherheit werden Freigaben und Limits oft nicht eingerichtet. Alle Beteiligten nutzen denselben Zugang, Karten haben keine Obergrenzen, und Überweisungen an neue Empfänger laufen ohne zweite Prüfung durch. Gerade gefälschte Rechnungen und Anrufe angeblicher Bankmitarbeiter zielen auf genau diese Lücken.
Beim Wechsel wird das alte Konto zu früh gekündigt, und Lastschriften platzen. Andere vergessen, die App mit der Buchhaltung zu verbinden, und tippen Umsätze weiter von Hand ab. Wer ausschließlich auf eine Neobank setzt, sollte zudem prüfen, ob ein Zweitkonto bei einer anderen Bank sinnvoll ist, falls ein Konto einmal gesperrt oder eine App nicht erreichbar ist.
Bargeld, Zusatzkarten und Auslandszahlungen kosten später extra.
Mehrere Personen nutzen dieselben Zugangsdaten und dieselbe Karte.
Überweisungen an neue Empfänger laufen ohne zweite Prüfung.
Vergessene Lastschriften platzen, Zahlungen gehen verloren.
Umsätze werden weiter von Hand abgetippt.
Größere Guthaben liegen bei einem Anbieter ohne gesetzliche Einlagensicherung.
Bei einer Kontosperre oder Störung ist das Unternehmen nicht zahlungsfähig.
Was kostet eine Banking-App für Unternehmen?
Die Kosten reichen von kostenlosen Basiskonten und Multibanking-Apps über Monatstarife der Neobanken bis zu Kontomodellen etablierter Banken mit Grundgebühr und Postenpreisen. Entscheidend sind Zahl der Nutzer und Karten, Zahlungsvolumen, Bargeld und Auslandszahlungen.
Neobanken und Fintechs rechnen meist mit festen Monatstarifen ab. Ein Basistarif für Selbstständige ist teils kostenlos, Tarife für Teams mit mehreren Nutzern, Karten und Unterkonten kosten mehr, und Pakete für größere Unternehmen enthalten zusätzlich Freigaben, Ausgabenverwaltung und persönlichen Service. Bargeld, Fremdwährung und zusätzliche Karten sind häufig nicht im Grundpreis enthalten.
Etablierte Banken kombinieren eine monatliche Kontoführungsgebühr mit Preisen je Buchung, Karte und Bargeldvorgang oder bieten Pakete mit einem Kontingent an Buchungen. Die App selbst ist dort meist kostenlos, Verfahren wie EBICS oder spezielle Zahlungsverkehrsprogramme können zusätzlich kosten.
Multibanking-Apps sind teils kostenlos mit Werbung oder eingeschränktem Funktionsumfang, für mehr Konten, Geschäftsfunktionen und Exporte fällt ein Abo oder ein einmaliger Kaufpreis an. Programme für den Arbeitsplatzrechner mit EBICS werden je Arbeitsplatz lizenziert. Vergleichen Sie deshalb die Gesamtkosten für Ihre tatsächliche Nutzung über ein Jahr, nicht nur den Preis auf der Startseite.
Konto mit Karte und App, Zusatzleistungen meist gegen Aufpreis.
Mehrere Nutzer, Karten, Unterkonten und Buchhaltungsexport.
Freigaben, Ausgabenverwaltung, viele Karten und persönlicher Service.
Monatliche Kontoführung, dazu Preise je Buchung, Karte und Bargeld.
Basisversion teils kostenlos, Geschäftsfunktionen und Exporte im Abo.
Lizenz für Zahlungsverkehr mit Sammelaufträgen und Buchhaltungsexport.
Die Kosten für ein Geschäftskonto mit App richten sich vor allem nach der Zahl der Nutzer und Karten, dem Zahlungsvolumen und den Zusatzleistungen. Selbstständige finden kostenlose oder günstige Basistarife. Wer Bargeld einzahlt, viel ins Ausland überweist oder ein Team mit vielen Karten ausstattet, zahlt deutlich mehr. Vergleichen Sie deshalb die Gesamtkosten für Ihre tatsächliche Nutzung über ein Jahr.
1 Wie schnell muss das Geld bei einer SEPA-Echtzeitüberweisung beim Empfänger sein? Aufklappen ↓
Auflösung aufdecken ↓
2 Was verlangt die starke Kundenauthentifizierung beim Onlinebanking? Aufklappen ↓
Auflösung aufdecken ↓
3 Was prüft die Empfängerüberprüfung vor einer Überweisung? Aufklappen ↓
Auflösung aufdecken ↓
4 Was ist eine Multibanking-App? Aufklappen ↓
Auflösung aufdecken ↓
5 Wofür nutzen vor allem größere Unternehmen das Verfahren EBICS? Aufklappen ↓
Auflösung aufdecken ↓
Glossar: Begriffe rund um Banking-Apps
Die wichtigsten Begriffe rund um Banking-Apps, Geschäftskonto, Zahlungsverkehr und Sicherheit, kompakt und anbieterneutral erklärt.
- Banking-App
Mobile Anwendung, mit der Kunden ihr Bankkonto führen, Überweisungen auslösen, Karten verwalten und Umsätze einsehen.
- Geschäftskonto
Bankkonto für die geschäftliche Nutzung durch Selbstständige, Freiberufler und Unternehmen, getrennt vom Privatkonto.
- Neobank
Bank oder Finanzdienstleister ohne Filialnetz, der Konten vollständig über App und Browser anbietet.
- Multibanking
Verwaltung von Konten bei mehreren Banken in einer einzigen Anwendung.
- PSD2
Europäische Zahlungsdiensterichtlinie, die unter anderem den Zugang Dritter zu Konten und die starke Kundenauthentifizierung regelt.
- Starke Kundenauthentifizierung
Absicherung von Zugriffen und Zahlungen mit zwei unabhängigen Merkmalen aus Wissen, Besitz und Inhärenz.
- Echtzeitüberweisung
SEPA-Überweisung, bei der das Geld innerhalb von zehn Sekunden beim Empfänger ankommt, an jedem Tag rund um die Uhr.
- Empfängerüberprüfung
Abgleich von Empfängername und IBAN vor einer Überweisung, im Euroraum seit Oktober 2025 vorgeschrieben.
- FinTS
Deutscher Standard für Onlinebanking, früher HBCI, über den Banking-Programme Konten verschiedener Banken abrufen.
- EBICS
Standard für den Datenaustausch zwischen Unternehmen und Banken, vor allem für große Mengen an Zahlungen.
- Unterkonto
Zusätzliches Konto oder Bereich innerhalb eines Kontos, etwa für Steuerrücklagen oder einzelne Projekte.
- Virtuelle Karte
Karte ohne physisches Plastik, die in der App erzeugt wird und sich für Onlinezahlungen und Abos eignet.
- Einlagensicherung
Gesetzlicher Schutz von Guthaben bei Banken bis zu einer festgelegten Höchstgrenze je Kunde und Bank.
- Partnerbank
Bank mit eigener Lizenz, die für ein Fintech ohne Banklizenz die Konten führt.
- E-Geld-Institut
Zahlungsdienstleister mit eigener Zulassung, der Kundengelder getrennt verwahrt, aber nicht der Einlagensicherung unterliegt.
Häufige Fragen
Die wichtigsten Fragen rund um Banking-Apps für Selbstständige und Unternehmen, Geschäftskonto, Sicherheit, Multibanking und Kosten, kurz und anbieterneutral beantwortet. Konditionen und Funktionen ändern sich häufig, prüfen Sie den aktuellen Stand direkt beim Anbieter. Die Hinweise ersetzen keine Steuer- oder Rechtsberatung im Einzelfall.
Was ist eine Banking-App für Unternehmen?
Eine Banking-App für Unternehmen ist eine mobile Anwendung, mit der Selbstständige und Firmen ihr Geschäftskonto führen. Sie zeigt Umsätze in Echtzeit, löst Überweisungen aus, verwaltet Karten und Zugriffsrechte und überträgt Belege an die Buchhaltung.
Brauche ich als Selbstständiger ein Geschäftskonto?
Nein, Einzelunternehmer und Freiberufler sind gesetzlich nicht zu einem Geschäftskonto verpflichtet. Viele Banken untersagen die geschäftliche Nutzung von Privatkonten aber in ihren Bedingungen, und getrennte Konten erleichtern die Buchhaltung deutlich. GmbH und UG brauchen dagegen ein eigenes Konto.
Sind Banking-Apps sicher?
Ja, Banking-Apps sind sicher, wenn Sie die Schutzfunktionen nutzen. Zahlungen werden mit zwei unabhängigen Merkmalen freigegeben, Karten lassen sich sofort sperren, und Mitteilungen melden jede Buchung. Halten Sie Betriebssystem und App aktuell und geben Sie Zugangsdaten nie am Telefon weiter.
Ist mein Geld bei einer Neobank geschützt?
Das hängt von der Zulassung ab. Hat der Anbieter eine eigene Banklizenz oder führt eine Partnerbank das Konto, greift die gesetzliche Einlagensicherung bis zur Höchstgrenze je Kunde und Bank. Bei E-Geld-Instituten werden Gelder getrennt verwahrt, aber nicht durch die Einlagensicherung geschützt.
Was ist der Unterschied zwischen Geschäftskonto und Multibanking-App?
Ein Geschäftskonto ist ein echtes Bankkonto mit eigener IBAN, die App gehört zur kontoführenden Bank. Eine Multibanking-App führt kein eigenes Konto, sondern bündelt die Konten mehrerer Banken in einer Oberfläche. Viele Unternehmen kombinieren beides.
Kann ich Belege direkt in der Banking-App erfassen?
Ja, viele Geschäftskonten mit App bieten eine Belegerfassung per Foto. Die App ordnet den Beleg der passenden Buchung zu und übergibt beides an die Buchhaltung oder die Steuerkanzlei. Prüfen Sie, ob der Export zu Ihrem Buchhaltungsprogramm passt.
Wie lange dauert die Eröffnung eines Geschäftskontos per App?
Die Eröffnung dauert bei vielen Neobanken nur wenige Minuten bis einige Tage. Sie identifizieren sich per Video oder mit dem Personalausweis, Kapitalgesellschaften reichen zusätzlich Handelsregisterauszug und Angaben zu den wirtschaftlich Berechtigten ein. Bei Filialbanken kann es länger dauern.
Können mehrere Mitarbeitende eine Banking-App nutzen?
Ja, Business-Tarife bieten eigene Zugänge, Karten mit Limits und Rollen für Mitarbeitende und die Steuerkanzlei. Zahlungen lassen sich nach dem Vier-Augen-Prinzip freigeben. Wie viele Nutzer im Preis enthalten sind, unterscheidet sich je Tarif.
Was kostet ein Geschäftskonto mit App?
Die Kosten reichen von kostenlosen Basiskonten über Monatstarife der Neobanken bis zu Kontomodellen der Filialbanken mit Grundgebühr und Postenpreisen. Entscheidend sind Nutzer, Karten, Bargeld und Auslandszahlungen. Vergleichen Sie die Gesamtkosten für Ihre Nutzung über ein Jahr.

Streaming-Software Vergleich 2026. Das sind die besten 38 Anbieter.
Der Vorstand möchte die Quartalszahlen live erklären, das Marketing plant eine wöchentliche Show auf LinkedIn, und die Fachkonferenz soll diesmal auch online stattfinden. Livestreams sind für Unternehmen, Veranstalter…
Mehr erfahren-
Channel Manager Vergleich 2026. Das sind die besten 42 Anbieter.
Ein Gast bucht das letzte Doppelzimmer über Booking.com, zehn Minuten später geht für dasselbe Zimmer eine Anfrage über…
-
Coaching-Tools Vergleich 2026. Das sind die besten 28 Anbieter.
Der Termin steht im Kalender, die Notizen der letzten Sitzung liegen in einem Word-Dokument, die Hausaufgabe hat der…
-
Hausverwaltungssoftware Vergleich 2026. Das sind die besten 48 Anbieter.
Die Nebenkostenabrechnung muss rechtzeitig beim Mieter sein, die Eigentümerversammlung wartet auf Wirtschaftsplan und Vermögensbericht, und auf dem Konto…
-
Webdesign Agentur Wien Vergleich 2026. Das sind die besten 77 Anbieter.
Auf der Startseite lächelt noch das Team von vor fünf Jahren, am Handy rutscht der Button für die…
Mehr solcher Vergleiche?
Jetzt kostenlos abonnieren.
Jeden Dienstag die besten Artikel aus dem Dr. Web-Magazin direkt in Ihr Postfach – kein Spam, jederzeit abmeldbar.