Bei den schweren Seltenen Erden klafft zwischen Europa und China eine Preislücke, die sich seit Juni mehr als verdoppelt hat. Ein Kilogramm Dysprosiumoxid kostete im September in Europa rund 3.120 Euro, in China rund 190 Euro. Am 10. November endet außerdem Pekings Schonfrist für weitere Exportkontrollen.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Für Hersteller von Elektromotoren, Windturbinen und Industrieantrieben zählt dieser Termin mehr als jede Konjunkturprognose. Verlängert Peking die Aussetzung nicht, brauchen ausländische Produzenten schon für Magnete mit 0,1 Prozent chinesischer Seltener Erden eine Ausfuhrgenehmigung aus China. Diese Stoffgeschichte folgt Dysprosium, Terbium und Yttrium von den Tonböden Südchinas über die Minen im Kachin-Staat bis in die Einkaufsabteilungen deutscher Industriebetriebe.
Das Wichtigste in Kürze
- Der Anlass: Am 10. November 2026 läuft Chinas Aussetzung der im Oktober 2025 erlassenen Exportkontrollen aus, die Lizenzpflicht für Dysprosium und Terbium gilt seit April 2025 ohnehin.
- Zwei Preise für einen Rohstoff: Dysprosiumoxid kostete im September in Europa das 16,3-Fache des chinesischen Inlandspreises, Ende Juni lag der Abstand noch beim 6,8-Fachen.
- Ein Nadelöhr in Südostasien: Myanmar lieferte 2024 laut Internationaler Energieagentur über 40 Prozent des weltweit geförderten Dysprosiums und Terbiums, fast alles aus dem Bürgerkriegsgebiet Kachin.
- Erste Auswege: Lynas will Meteoric Resources und damit das brasilianische Caldeira-Projekt übernehmen, dessen Ressource rund 41.000 Tonnen Dysprosium- und Terbiumoxid enthält, und im estnischen Sillamäe trennt Neo Performance Materials inzwischen Dysprosium und Terbium.
Angeberwissen in fünf Fragen

1 Was bedeutet das griechische Wort, von dem Dysprosium seinen Namen hat? Aufklappen ↓
Auflösung aufdecken ↓
2 Nach welchem Ort sind Yttrium, Terbium, Erbium und Ytterbium benannt? Aufklappen ↓
Auflösung aufdecken ↓
3 Wie viel teurer war Dysprosiumoxid im September 2026 in Europa als in China? Aufklappen ↓
Auflösung aufdecken ↓
4 Welches Land förderte 2024 mehr als 40 Prozent des weltweit abgebauten Dysprosiums und Terbiums? Aufklappen ↓
Auflösung aufdecken ↓
5 Wie viel Dysprosium- und Terbiumoxid steckt laut Lynas im brasilianischen Caldeira-Projekt? Aufklappen ↓
Auflösung aufdecken ↓
Was sind schwere Seltene Erden und wie entstehen ihre Lagerstätten?
Schwere Seltene Erden sind die Metalle am schweren Ende der Lanthanoide, nach der Definition des US Geological Survey Terbium bis Lutetium sowie Yttrium. In der Erdkruste kommen die schweren Vertreter nur in Spuren vor, abbauwürdig angereichert sind sie vor allem in verwitterten Granitböden Südchinas und Myanmars.
Die Grenze zwischen leicht und schwer ziehen Fachleute unterschiedlich. Der US Geological Survey zählt Gadolinium noch zu den leichten Elementen, die Internationale Energieagentur führt das Metall dagegen als schwer, andere Quellen als mittelschwer. Für die Industrie wichtig sind vor allem zwei Elemente: Dysprosium und Terbium, ohne die moderne Hochleistungsmagnete bei Hitze ihre Kraft verlieren. Die leichten Vertreter der 17 Metalle, etwa Lanthan, Cer und Neodym, porträtiert die Dr.-Web-Stoffgeschichte über die Seltenen Erden.
Der US Geological Survey beziffert den Gehalt der Erdkruste auf 5,2 Gramm Dysprosium und 1,2 Gramm Terbium je Tonne Gestein. Cer kommt mit 66,5 Gramm je Tonne mehr als fünfzigmal so häufig vor wie Terbium, Neodym mit 41,5 Gramm immer noch achtmal so häufig wie Dysprosium.
Noch ungleicher ist die Verteilung in den Lagerstätten. Im Erz von Bayan Obo in der Inneren Mongolei, der wichtigsten Seltenerd-Mine Chinas, machen Dysprosium und Terbium je 0,10 Prozent des Seltenerdoxids aus. Eine Tonne Oxid aus Bayan Obo enthält also rund ein Kilogramm Dysprosiumoxid. Im Tonboden von Longnan in der südchinesischen Provinz Jiangxi enthält dieselbe Menge Oxid 74,8 Kilogramm Dysprosiumoxid, dazu 11,3 Kilogramm Terbiumoxid und 649 Kilogramm Yttriumoxid.
| Lagerstätte | Typ | Dysprosium im Oxid | Terbium im Oxid | Yttrium im Oxid |
|---|---|---|---|---|
| Bayan Obo, China | Bastnäsit, Hartgestein | 0,10 % | 0,10 % | nicht ausgewiesen |
| Mountain Pass, USA | Bastnäsit, Hartgestein | nicht ausgewiesen | nicht ausgewiesen | 0,12 % |
| Xunwu, China | Ionenadsorptionston, reich an leichten Seltenen Erden | 1,77 % | nicht ausgewiesen | 10,07 % |
| Longnan, China | Ionenadsorptionston, reich an schweren Seltenen Erden | 7,48 % | 1,13 % | 64,90 % |
Die Tonböden entstehen durch Verwitterung. Regenwasser zersetzt über sehr lange Zeiträume Granit, die Seltenen Erden lösen sich aus den Mineralen und haften danach lose an Tonmineralen wie Kaolinit. So bildet sich eine Verwitterungsdecke von fünf bis 30 Metern Mächtigkeit mit 0,03 bis 0,15 Prozent Seltenen Erden. Die Granite, aus denen die Böden hervorgingen, stammen aus Jura und Kreide. Ein Gestein aus dem Gebiet Zhaibei datierten Forscher in der Fachzeitschrift Nature Communications auf 188 Millionen Jahre.
Gerade die lose Bindung macht diese Lagerstätten so wertvoll. Bergleute müssen kein Gestein brechen und mahlen, eine drei- bis fünfprozentige Ammoniumsulfatlösung spült die Metalle in 150 bis 400 Tagen aus dem Boden. Nach einer Übersicht in der Fachzeitschrift Environmental Development liegen in solchen Tonen mehr als 80 Prozent der weltweit bekannten mittleren und schweren Seltenen Erden, über 90 Prozent davon in den Provinzen Jiangxi, Guangdong und Guangxi.
- Seltenheit: 1,2 Gramm Terbium je Tonne Erdkruste, Cer ist mehr als fünfzigmal häufiger
- Hartgestein: Bayan Obo liefert vor allem leichte Seltene Erden, Dysprosium nur als Spur
- Tonböden: Mehr als 80 Prozent der bekannten mittleren und schweren Seltenen Erden liegen in solchen Tonen
Wer entdeckte Dysprosium und Terbium und wie begann der Rausch?
Entdeckt wurden die schweren Seltenen Erden zwischen 1794 und 1907, überwiegend von Chemikern aus Skandinavien, Frankreich und der Schweiz und fast alle in Mineralen der Grube von Ytterby. Zum begehrten Rohstoff wurden die Metalle erst, als Geologen um 1970 die Tonböden im südchinesischen Kreis Longnan fanden.
Die Geschichte beginnt 1787 bei Stockholm. In einer Feldspatgrube bei Ytterby fand der Offizier Carl Axel Arrhenius ein schwarzes, ungewöhnlich schweres Mineral. Der finnische Chemiker Johan Gadolin isolierte daraus 1794 ein unbekanntes Oxid, die Yttererde, und lieferte damit die erste bekannte Seltenerdverbindung überhaupt.
In der Yttererde steckten noch mehr Elemente. Der Schwede Carl Gustaf Mosander zerlegte die Substanz 1843 in drei Anteile, die er Yttria, Erbia und Terbia nannte; die beiden letzten Namen vertauschten spätere Chemiker kurioserweise. Kein anderer Ort hat dem Periodensystem so viele Namen geliefert: Yttrium, Terbium, Erbium und Ytterbium verweisen auf das Dorf Ytterby. Per Teodor Cleve fand 1879 das Holmium und benannte das Element nach Holmia, dem latinisierten Stockholm, der Schweizer Jean Charles Galissard de Marignac 1880 das Gadolinium, benannt nach Gadolin.
Am mühsamsten war das Dysprosium. Der Franzose Paul-Émile Lecoq de Boisbaudran trennte das Element 1886 aus einer Holmium-Probe ab und wählte als Namen das griechische Wort „dysprositos“, schwer zu bekommen. Das Lutetium entdeckten 1907 gleich drei Forscher unabhängig voneinander: der Franzose Georges Urbain, der Österreicher Carl Auer von Welsbach und der in den USA arbeitende Brite Charles James. Die Internationale Atomgewichtskommission sprach den Fund 1909 Urbain zu.
| Jahr | Ereignis | Wer |
|---|---|---|
| 1787 | Schwarzes Mineral in der Grube von Ytterby gefunden | Carl Axel Arrhenius |
| 1794 | Yttererde isoliert, erste Seltenerdverbindung | Johan Gadolin |
| 1843 | Yttererde in Yttria, Erbia und Terbia zerlegt | Carl Gustaf Mosander |
| 1879/1880 | Holmium und Gadolinium entdeckt | Per Teodor Cleve, Jean Charles Galissard de Marignac |
| 1886 | Dysprosium entdeckt | Paul-Émile Lecoq de Boisbaudran |
| 1907 | Lutetium entdeckt | Georges Urbain, Carl Auer von Welsbach, Charles James |
| 1950 | Einfache Trennung von Dysprosium | Frank Spedding, Iowa State University |
| um 1970 | Ionenadsorptionstone in Südchina entdeckt | chinesische Geologen in Ganzhou |
Eine Spur führt nach Österreich. Auer von Welsbach gründete 1898 in Kärnten die Treibacher Industrie AG, die sich heute als wichtigsten Verarbeiter Seltener Erden außerhalb der Volksrepublik China bezeichnet. Größere Mengen reiner schwerer Seltener Erden lieferte die Chemie trotzdem erst ab 1950, als Frank Spedding an der Iowa State University ein Verfahren entwickelte, mit dem sich Dysprosium einfach abtrennen ließ.
Der eigentliche Rausch begann in Ganzhou. Chinesische Geologen entdeckten die Ionenadsorptionstone im Kreis Longnan Ende der 1960er Jahre, die Fachliteratur nennt 1969 oder 1970. Von 1988 bis 2007 lieferten diese Tone 26 Prozent der chinesischen Seltenerdförderung, obwohl sie nur 2,9 Prozent der Reserven ausmachten. Ab Mitte der 1980er Jahre entwickelten Ingenieure die Laugung direkt im Hang, 1997 ging die erste Anlage dieser Art in Betrieb.
Eine schwedische Grube lieferte die Namen für vier Elemente, die Trennung dauerte über ein Jahrhundert. Erst die Tonböden von Ganzhou machten Dysprosium und Terbium zum Massenrohstoff: Mit 2,9 Prozent der Reserven bestritten diese Tone ein Viertel der chinesischen Förderung.
Wie haben schwere Seltene Erden die Weltkarte verändert?
Schwere Seltene Erden haben China die Kontrolle über den Nachschub für Elektromotoren, Windräder und Waffensysteme verschafft. Peking kontrolliert Trennung und Magnetfertigung fast vollständig, das Rohmaterial stammt zu einem großen Teil aus den Bürgerkriegsgebieten im Norden Myanmars.
Ein Satz aus dem Jahr 1992
Auf seiner Reise durch den Süden Chinas soll Deng Xiaoping 1992 gesagt haben, der Nahe Osten habe Öl, China habe Seltene Erden. Der Satz ist nur über chinesische Staatsmedien überliefert, ein wörtliches Protokoll fehlt. Der staatliche Rundfunk CNR präsentierte den Satz noch 2007 als Leitmotiv der Rohstoffregion Innere Mongolei.
Im Dezember 2021 bündelte die Regierung die Seltenerd-Sparten der Staatskonzerne Chinalco und China Minmetals mit Ganzhou Rare Earth und zwei Forschungsinstituten zur China Rare Earth Group mit Sitz in Ganzhou. Förderung und Trennung laufen über staatliche Quoten: 2024 genehmigten das Industrie- und das Rohstoffministerium 270.000 Tonnen Seltenerdoxid, davon nur 19.000 Tonnen aus den Tonböden des Südens.
Das Embargo, das keines sein durfte
Wie scharf Pekings Kontrolle über die Ausfuhr wirkt, erlebte Japan schon im Herbst 2010. Am 7. September rammte ein chinesischer Fischtrawler bei den Senkaku-Inseln zwei Schiffe der japanischen Küstenwache, Tokio nahm den Kapitän fest. Ab dem 21. September hielt China Lieferungen Seltener Erden nach Japan zurück, ohne je ein Embargo auszurufen. Japan bezog damals 80 Prozent seines Bedarfs aus China, wie eine Analyse des NATO-Exzellenzzentrums für strategische Kommunikation zeigt. Vom 18. bis 28. Oktober stoppte der chinesische Zoll zudem Sendungen in die EU und die USA.
Tokio zog daraus früh eine Konsequenz, über die Europa erst jetzt diskutiert. Die staatliche Rohstoffagentur JOGMEC und das Handelshaus Sojitz sagten dem australischen Konzern Lynas im März 2011 Kredite und Eigenkapital über umgerechnet rund 223 Millionen Euro zu. Im Gegenzug erhielt Japan für zehn Jahre mindestens 8.500 Tonnen Seltenerdprodukte jährlich, rund 30 Prozent seines Marktes. 2012 klagten die USA, die EU und Japan zudem bei der Welthandelsorganisation; nach dem Urteil von 2014 hob China bis Mai 2015 Exportquoten und Ausfuhrzölle auf.
| Datum | Ereignis | Folge |
|---|---|---|
| September 2010 | Senkaku-Konflikt | inoffizieller Lieferstopp nach Japan |
| März 2011 | JOGMEC und Sojitz finanzieren Lynas | Japan sichert sich rund 30 Prozent seines Bedarfs außerhalb Chinas |
| Mai 2015 | China setzt WTO-Urteil um | Ausfuhrzölle und Exportquoten fallen |
| Dezember 2021 | Gründung der China Rare Earth Group | staatlicher Großkonzern mit Sitz in Ganzhou |
| 4. April 2025 | Lizenzpflicht für sieben Elemente | Dysprosium, Terbium, Yttrium, Gadolinium, Lutetium, Samarium, Skandium |
| 9. Oktober 2025 | Zweite Welle mit fünf weiteren Elementen und 0,1-Prozent-Regel | erstmals Kontrolle über Produkte aus dem Ausland |
| 7. November 2025 | Bekanntmachung Nr. 70 | zweite Welle bis 10. November 2026 ausgesetzt |
Kachin: der Bürgerkrieg in der Lieferkette
Den schmutzigsten Teil der Arbeit hat China inzwischen ausgelagert. Im Kachin-Staat im Norden Myanmars zählte die Organisation Global Witness bis März 2022 mehr als 2.700 Laugungsbecken an fast 300 Standorten, zusammen eine Fläche so groß wie Singapur. Die Ausfuhren aus Myanmar nach China stiegen von umgerechnet rund 1,3 Millionen Euro 2014 auf rund 695 Millionen Euro 2021. Nach Schätzung von Global Witness zogen zwischen 2016 und 2019 rund 16.000 Arbeitskräfte aus Ganzhou über die Grenze.
Chinas Importe schwerer Seltenerdoxide aus Myanmar stiegen laut Global Witness von 19.500 Tonnen 2021 auf 41.700 Tonnen 2023, zugleich stieg allein in der Sonderregion Kachin 1 die Zahl der Abbaustätten zwischen 2021 und 2023 um 40 Prozent auf mehr als 300. Die Laugungschemikalie liefert China gleich mit: Die Ausfuhr von Ammoniumsulfat nach Myanmar kletterte von 93.000 Tonnen 2015 auf 1,5 Millionen Tonnen 2023. Die Nachrichtenagentur Reuters schätzt die Lieferungen aus Myanmar für 2023 sogar auf rund 50.000 Tonnen, mehr als Chinas eigene Quote für Tonböden.
Im Oktober 2024 geriet diese Lieferkette zwischen die Fronten. Die Kachin Independence Army meldete am 19. Oktober die Einnahme von Pangwa, einem Zentrum des Abbaus, und beanspruchte auch Chipwe; unabhängig überprüfen konnte Reuters das nicht. Laut Internationaler Energieagentur folgten Grenzschließungen zum Jahresende und eine schrittweise Wiederöffnung 2025. Myanmar lieferte 2024 trotzdem über 40 Prozent des weltweit geförderten Dysprosiums und Terbiums, zusammen mit China rund 83 Prozent.
Lizenzen statt Zölle
Am 4. April 2025 griff Peking zu einem schärferen Instrument. Als Antwort auf die US-Zölle stellte China sieben Elemente unter Lizenzpflicht, darunter Dysprosium, Terbium und Yttrium samt aller Verbindungen, Metalle und Magnete. Exporteure müssen Endabnehmer offenlegen, viele Unternehmen halten das Verfahren laut Wissenschaftlichem Dienst des Europäischen Parlaments für undurchsichtig und absichtlich langsam. Die EU bezog nach demselben Papier vom November 2025 sämtliche schweren Seltenen Erden und 98 Prozent ihrer Seltenerdmagnete aus China.
Die zweite Welle vom 9. Oktober 2025 fügte Holmium, Erbium, Thulium, Europium und Ytterbium hinzu und sollte erstmals auch Produkte aus dem Ausland erfassen: Für Magnete mit schon 0,1 Prozent chinesischer Seltener Erden hätten ausländische Hersteller eine Genehmigung gebraucht. Nach dem Treffen von Donald Trump und Xi Jinping setzte das chinesische Handelsministerium diese Regeln mit der Bekanntmachung Nr. 70 bis zum 10. November 2026 aus. Die April-Regeln gelten unverändert weiter.
Warum sind schwere Seltene Erden für die Weltwirtschaft so wichtig?
Mengenmäßig sind schwere Seltene Erden ein Nischenmarkt, wirtschaftlich ein Engpass. Rund 1.400 Tonnen Dysprosium und 400 Tonnen Terbium Jahresbedarf, so die EU-Erhebung von 2018, entscheiden darüber, ob Elektroautos, Windturbinen und Industrieroboter starke Magnete bekommen.
Die Gemeinsame Forschungsstelle der EU-Kommission bezifferte die weltweite Nachfrage 2018 auf 1.442 Tonnen Dysprosium und 393 Tonnen Terbium. Die gesamte Weltförderung lag laut US Geological Survey 2025 bei rund 390.000 Tonnen Seltenerdoxid, davon 270.000 Tonnen in China. Die beiden wichtigsten schweren Elemente machen also deutlich weniger als ein Prozent der Gesamtmenge aus.
Ganz anders sieht die Rechnung beim Geld aus. Nach Berechnungen der Internationalen Energieagentur stellen die Magnetmetalle Neodym, Praseodym, Dysprosium und Terbium etwa die Hälfte der Tonnage, aber 96 Prozent des Marktwerts aller Seltenen Erden, zusammen umgerechnet rund 5,7 Milliarden Euro. Die Nachfrage nach diesen vier Metallen hat sich seit 2015 verdoppelt und soll bis 2030 auf mehr als 120.000 Tonnen steigen.
Entlang der Kette wächst Chinas Gewicht von Stufe zu Stufe. Bei den Magnetmetallen kam das Land 2024 laut IEA auf 60 Prozent der Förderung, 91 Prozent der Raffination und 94 Prozent der gesinterten Permanentmagnete. Noch 2005 lag der Magnetanteil bei rund 50 Prozent. Für Japan und Europa bedeutet das: Selbst ein Käufer mit Erz aus Australien oder Brasilien braucht für die Trennung und den Magneten meist wieder einen chinesischen Partner.
An keiner der großen internationalen Rohstoffbörsen werden schwere Seltene Erden gehandelt. Käufer und Verkäufer handeln Verträge direkt aus, Preisagenturen wie Shanghai Metals Market, Fastmarkets oder Benchmark erheben Referenzpreise aus gemeldeten Geschäften. In China notieren die Metalle in Yuan, außerhalb in US-Dollar. Fastmarkets führte im März 2026 eigene Notierungen für Dysprosium- und Terbiumoxid mit bezahlter Fracht und Versicherung bis zum Zielort ein, um den Markt außerhalb Chinas überhaupt abbilden zu können.
| Kennzahl | Wert | Quelle |
|---|---|---|
| Weltförderung Seltene Erden 2025 | rund 390.000 t Oxid | US Geological Survey |
| Weltnachfrage Dysprosium und Terbium 2018 | 1.442 t und 393 t | EU-Forschungsstelle JRC |
| Marktwert der vier Magnetmetalle | rund 5,7 Mrd. € | IEA |
| Chinas Anteil an gesinterten Magneten 2024 | 94 % | IEA |
| Seltenerd-Importe Deutschlands 2025 | 5.500 t im Wert von 77,6 Mio. € | Statistisches Bundesamt |
| davon aus China | 55,4 % (2024: 65,4 %) | Statistisches Bundesamt |
Wie eng die Verflechtung ist, zeigte sich 2025. Ökonomen der Europäischen Zentralbank errechneten, dass mehr als 80 Prozent der großen europäischen Unternehmen höchstens drei Stufen der Lieferkette von einem chinesischen Seltenerd-Produzenten entfernt sind, Vorräte hatten die meisten nicht angelegt. Im Juni 2025 meldete der europäische Zulieferverband CLEPA, dass Peking nur rund ein Viertel der Lizenzanträge genehmigt hatte und erste Fertigungslinien in Europa stillstanden.
Deutschland hat seine Bezugsquellen zuletzt breiter gestreut. Das Statistische Bundesamt zählte 2025 Einfuhren von 5.500 Tonnen Seltenen Erden im Wert von 77,6 Millionen Euro. Der Anteil Chinas sank von 65,4 auf 55,4 Prozent, Österreich lieferte 20 Prozent und Estland 10,9 Prozent, beides Länder mit eigenen Verarbeitern. Für die EU insgesamt meldet Destatis 15.100 Tonnen, davon 46,8 Prozent aus China, 25,9 Prozent aus Russland und 23,1 Prozent aus Malaysia.
Dysprosium und Terbium machen weniger als ein Prozent der Seltenerdmenge aus, gehören aber zu den vier Magnetmetallen, die 96 Prozent des Marktwerts stellen. Deutschlands Einfuhren kommen nur noch zu 55 Prozent aus China, bei Magneten und schweren Elementen bleibt die EU fast vollständig von China abhängig.
In welchen Produkten stecken schwere Seltene Erden, und was verschwindet ohne sie?
Schwere Seltene Erden stecken in fast jedem Elektroauto, in vielen Windturbinen, in Kontrastmitteln für die Kernspintomographie, in Glasfasernetzen und Industrielasern. Dysprosium und Terbium halten Fahrmotor-Magnete hitzefest, Yttrium steckt in Leuchtstoffen, Laserkristallen und Spezialkeramik.
Der größte Abnehmer fährt auf vier Rädern. Ein Traktionsmotor im Elektroauto braucht laut IEA zwei bis vier Kilogramm Neodym-Eisen-Bor-Magnete, ein Verbrenner nur wenige hundert Gramm. In Hochleistungsmotoren machen schwere Seltene Erden 8,5 bis 11 Prozent des Magnetgewichts aus. Rechnerisch ergibt das 170 bis 440 Gramm je Motor. Der Anteil der Elektroautos an der Nachfrage nach Magnetmetallen stieg von unter einem Prozent 2015 auf 9 Prozent im Jahr 2024.
Der zweite große Abnehmer steht auf Feldern und auf dem Meer. Getriebelose Windturbinen mit Direktantrieb brauchen nach Zahlen der EU-Forschungsstelle JRC rund 650 Kilogramm Permanentmagnete je Megawatt, ein Durchschnittsmagnet in der Windbranche enthält 4,4 Prozent Dysprosium. Eine 15-Megawatt-Anlage käme nach diesen Durchschnittswerten rechnerisch auf mehr als 400 Kilogramm Dysprosium. Getriebeanlagen kommen mit bis zu einem Zehntel der Seltenen Erden aus, rechnet der Turbinenbauer Vestas vor.
Jenseits der Magnete wird die Liste lang. Terbium leuchtet grün in Leuchtstoffen, Yttrium steckt in LED-Leuchtstoffen, Laserkristallen und Keramik, Gadolinium in Kontrastmitteln für die Magnetresonanztomographie. Erbium verstärkt Lichtsignale in Glasfaserkabeln, Ytterbium dient in Industrielasern als laseraktives Material. Die Legierung Terfenol-D aus Terbium, Dysprosium und Eisen, entwickelt für die US-Marine und am Ames Laboratory zur Serienreife gebracht, wandelt Magnetfelder in mechanische Schwingungen und steckt in Sonargeräten.
Bei der Rüstung kursiert eine Zahl, die einer Prüfung nicht standhält. Der Wissenschaftliche Dienst des US-Kongresses nannte 2013 für einen Kampfjet F-35 rund 417 Kilogramm Seltene Erden und berief sich auf eine unveröffentlichte Studie des Pentagons. Das Analysehaus Adamas Intelligence kam im April 2026 nach eigener Prüfung auf 11 bis 20 Kilogramm reine Seltene Erden je Kampfjet. Wichtig sind die Metalle trotzdem: Fehlen ein paar Kilogramm, steht die Montage.
| Produkt | Element | Aufgabe |
|---|---|---|
| Traktionsmotor im Elektroauto | Dysprosium, Terbium | Magnet bleibt bei Hitze stark |
| Windturbine mit Direktantrieb | Dysprosium | Generatormagnet |
| Kernspintomographie | Gadolinium | Kontrastmittel |
| Glasfasernetz | Erbium | Signalverstärker |
| LED und Displays | Yttrium, Terbium | Leuchtstoffe |
| Industrielaser | Ytterbium, Yttrium | laseraktives Material und Laserkristall |
| Sonar | Terbium, Dysprosium | Terfenol-D wandelt Magnetfelder in mechanische Schwingungen |
Was ohne Dysprosium und Terbium wegfällt, zeigt die Physik der Magnete. Die beiden Metalle erhöhen die Koerzitivfeldstärke, also den Widerstand eines Magneten gegen Entmagnetisierung, und halten ihn bei den hohen Temperaturen eines Fahrmotors stabil. Ein Magnet ohne diese Zusätze müsste größer ausfallen oder stärker gekühlt werden, ein Motor ohne Seltene Erden liefert meist weniger Leistung je Kilogramm. Nach den Kontrollen vom April 2025 ersetzten Magnethersteller Dysprosium und Terbium teilweise durch Gadolinium und Holmium; Gadolinium steht seit April 2025 selbst auf Pekings Liste, Holmium seit der zweiten Welle vom Oktober.
Am härtesten trifft ein Ausfall die Betriebe mit wenig Spielraum in der Konstruktion. Ein Autobauer kann seinen nächsten Motor neu auslegen, ein Hersteller von Servomotoren, Pumpen oder E-Bike-Antrieben mit laufenden Lieferverträgen kann das nicht von heute auf morgen. Beim Yttrium zeigt sich die Knappheit schon im Preis: Benchmark notierte Yttriumoxid frei Nordamerika im September rund 196-mal so hoch wie in China.


Wie setzt sich der Preis des Dysprosiums zusammen?
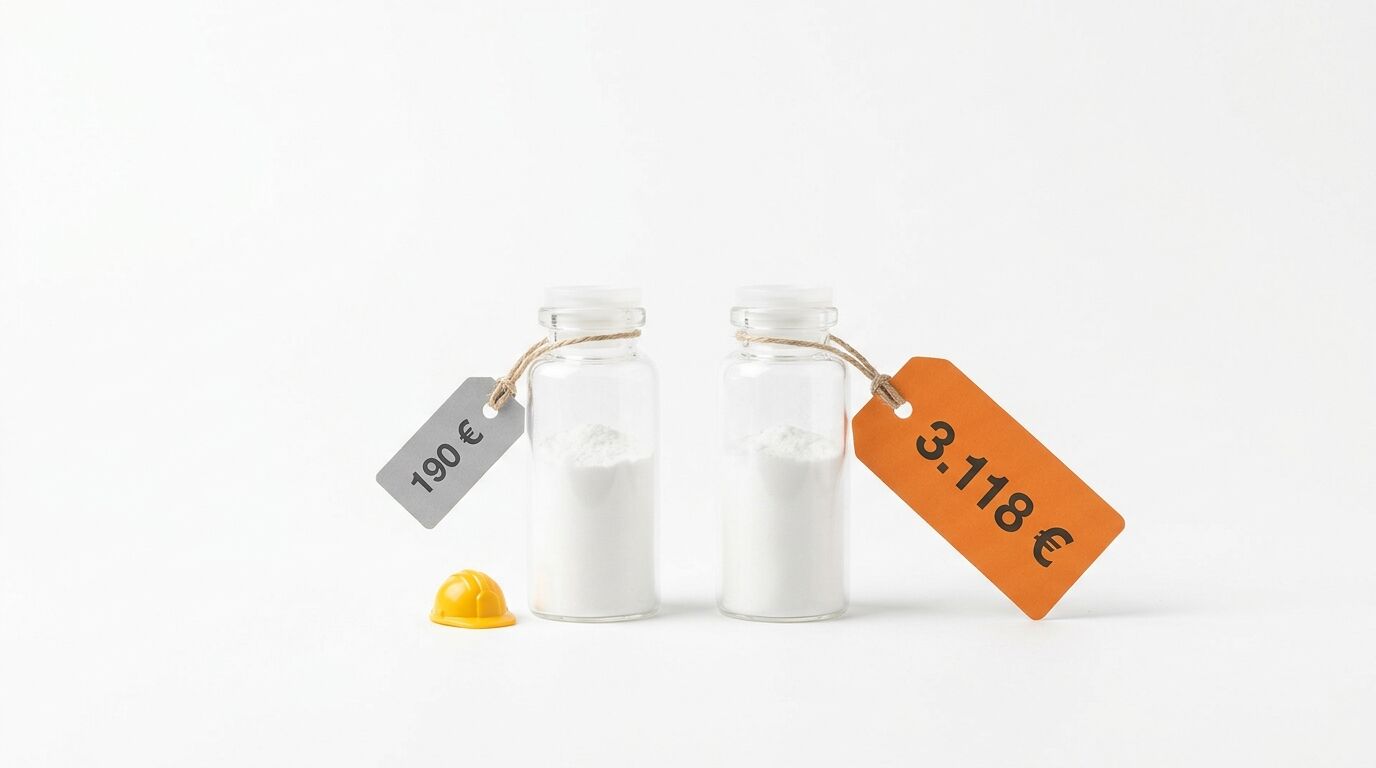
Der Preis des Dysprosiums besteht in Europa inzwischen zu rund 94 Prozent aus einem Aufschlag für Lizenz, Knappheit, Fracht und Handel. Ein Kilogramm Dysprosiumoxid kostete im September in China rund 190 Euro, CIF Europa laut Benchmark Mineral Intelligence rund 3.120 Euro.
Der chinesische Inlandspreis bleibt stabil. Shanghai Metals Market notierte Dysprosiumoxid am 30. September bei umgerechnet 189 bis 191 Euro je Kilogramm und Terbiumoxid bei 866 bis 870 Euro, gerechnet zum EZB-Kurs vom 2. Oktober. Vor den Feiertagen hielten die Lieferanten Ware zurück, die Metallhütten kauften zögerlich.
Außerhalb Chinas herrschen andere Preise. Benchmark ermittelte für September einen Preis von umgerechnet 3.118 Euro je Kilogramm Dysprosiumoxid CIF Europa, ein Plus von 150 Prozent im dritten Quartal. Terbiumoxid kostete 6.009 Euro. Der Abstand beim Dysprosium wuchs damit vom 6,8-Fachen Ende Juni auf das 16,3-Fache des chinesischen Inlandspreises. Benchmark-Analyst George Ingall nennt als Grund die Exportbeschränkungen: Käufer zahlten hohe Aufschläge, um größere Mengen zu sichern.
Neu ist das Ausmaß der Lücke. Im Jahresschnitt 2025 kostete Dysprosiumoxid frei chinesischem Hafen laut US Geological Survey umgerechnet rund 213 Euro je Kilogramm, Terbiumoxid rund 900 Euro. Nach den Kontrollen vom April 2025 lagen die Preise in der EU laut Internationaler Energieagentur bis zu sechsmal über den chinesischen. Seit dem Sommer 2026 hat sich dieser Abstand beim Dysprosium noch einmal mehr als verdoppelt.
Die Empfänger des Aufschlags lassen sich nur grob benennen, weil die Geschäfte nicht öffentlich sind. Entscheidend ist die Lizenz: Der Exporteur mit Genehmigung aus Peking, der Händler mit Lagerware in Europa und die wenigen Trennbetriebe außerhalb Chinas können den europäischen Preis verlangen. Der starke Euro dämpft den Aufschlag: Bei 1,1225 US-Dollar je Euro fällt jeder Dollaraufschlag für europäische Käufer in Euro gerechnet um gut ein Zehntel kleiner aus. Wie ein Lizenzregime einen Nischenmarkt umkrempelt, zeigt auch das Skandium, das ebenfalls auf der Aprilliste Pekings steht.
Ein Rechenbeispiel zeigt die Größenordnung im Fahrzeug. Angenommen, ein Fahrmotor enthielte drei Kilogramm Magnet mit zehn Prozent schweren Seltenen Erden, also 300 Gramm. Zum chinesischen Oxidpreis lägen diese 300 Gramm bei rund 57 Euro, zum europäischen Septemberpreis bei rund 935 Euro. Metallherstellung, Magnetfertigung und Marge kämen in beiden Fällen noch hinzu.
Wer verdient an schweren Seltenen Erden und wer zahlt drauf?
Am meisten verdienen die Inhaber knapper Exportlizenzen und Trennanlagen: Händler mit Exportgenehmigung, chinesische Exporteure und die wenigen Produzenten außerhalb Chinas. Den Preis zahlen die Menschen in den Abbaugebieten von Ganzhou und Kachin sowie Magnetkäufer in Europa.
Chinas Bergbau selbst wird mit Dysprosium nicht automatisch reich. Als die Preise im Inland 2024 fielen, kündigte die China Rare Earth Group für das erste Halbjahr einen Verlust von umgerechnet 31 bis 33 Millionen Euro an, nach rund 23 Millionen Euro Gewinn im ersten Halbjahr 2023, berichtete Fastmarkets. Die eigentliche Rendite entsteht an der Grenze: Die Lizenz verwandelt ein Kilogramm Oxid für 190 Euro in Ware, für die Käufer in Europa das 16-Fache zahlen.
Die Kosten des billigen Rohstoffs liegen im Boden Südchinas. Eine Studie in der Fachzeitschrift Environmental Development dokumentierte für Ganzhou 302 aufgegebene Gruben, 191 Millionen Tonnen Abraum und eine Fläche zerstörten Walds, die von 23 Quadratkilometern im Jahr 2000 auf 153 Quadratkilometer 2010 wuchs. Im Grundwasser fanden Forscher 3.500 bis 4.000 Milligramm Ammoniumsulfat je Liter, mehr als 100 Hangrutsche führt die Studie auf die Laugung zurück. Die Sanierung kostet demnach nach heutigem Kurs mindestens 5 Milliarden Euro.
Im Kachin-Staat wiederholt sich dieses Muster ohne Aufsicht. Die Abbaustätten liegen in Gebieten unter Kontrolle von Milizen und Rebellen. Ein großer Teil der Exporterlöse, die 2021 rund 695 Millionen Euro erreichten, fließt damit an bewaffnete Gruppen statt in Schulen oder Kläranlagen. Ökonomen nennen diesen Mechanismus Ressourcenfluch: Rohstoffreichtum ohne funktionierende Institutionen stärkt die Gewalt und schwächt den Staat. Die klassische Holländische Krankheit, bei der Rohstoffexporte die Währung aufwerten und die übrige Industrie verdrängen, greift in Myanmar kaum, weil der Handel großteils informell über die Grenze läuft.
| Region | Rolle | Wer verdient | Wer zahlt |
|---|---|---|---|
| Ganzhou, China | Tonböden, Trennung, Sitz der China Rare Earth Group | Staatskonzerne, Lizenzinhaber | Anwohner, Wälder, Grundwasser |
| Kachin, Myanmar | Abbau schwerer Seltener Erden | Milizen, Rebellen, Händler | Dorfbewohner, Flüsse, Böden |
| Kuantan, Malaysia | Trennung von Lynas außerhalb Chinas | Lynas, Abnehmer in Japan und dem Westen | Kosten des Aufbaus tragen Lynas und japanische Geldgeber |
| Europa | Magnet- und Motorenbau | Händler mit Lagerware | Zulieferer und Autobauer mit Aufschlägen bis zum 16-Fachen |
Auch außerhalb Chinas zählen inzwischen Unternehmen zu den Gewinnern. Lynas bezeichnete sich bei der ersten Dysprosium-Charge aus Malaysia im Mai 2025 als einzigen kommerziellen Produzenten getrennter schwerer Seltener Erden außerhalb Chinas und verkauft heute zu Rekordaufschlägen. Für Europas Zulieferer geht die Rechnung trotzdem nicht auf, denn der Aufschlag macht ihre Lieferkette noch nicht sicherer.
Dysprosium kostet in Europa das 16-Fache des chinesischen Preises, und diesen Aufschlag zahlen Europas Zulieferer heute für Ware ohne jede Liefergarantie. Flösse dasselbe Geld als feste Abnahmezusage an Lynas, Neo und Solvay, bekäme Europa dafür eigene Trennanlagen.
Michael Dobler, Herausgeber Dr. Web
- Gewinner: Lynas als einziger kommerzieller Trenner außerhalb Chinas und Händler mit Lagerware in Europa
- Verlierer: Anwohner in Ganzhou und Kachin, Magnetkäufer in Europa
- Muster: Ressourcenfluch in Kachin, Sanierungskosten von rund 5 Milliarden Euro in Ganzhou
Wie mächtig ist die Seltenerd-Lobby?
Eine Lobby im klassischen Sinn fehlt bei schweren Seltenen Erden, die Macht liegt bei Regierungen. Peking steuert über Quoten und Lizenzen, Washington antwortet mit Staatsbeteiligungen und Preisgarantien, Brüssel und Berlin mit Förderprogrammen und einem Rohstofffonds.
Am weitesten geht Washington. Im Juli 2025 stieg das US-Verteidigungsministerium mit umgerechnet rund 356 Millionen Euro bei MP Materials ein und wurde mit rund 15 Prozent größter Aktionär. Das Paket umfasste außerdem eine Preisgarantie von umgerechnet 98 Euro je Kilogramm Neodym-Praseodym-Oxid für zehn Jahre und die Abnahme der gesamten Produktion eines neuen Magnetwerks. Der Marktpreis lag 2025 laut US Geological Survey im Schnitt bei rund 61 Euro, der Mindestpreis also rund 60 Prozent darüber.
Für die schweren Elemente legte das Pentagon eigens nach. Ein Kredit über umgerechnet rund 134 Millionen Euro finanziert die Trennung schwerer Seltener Erden in Mountain Pass, ausgezahlt im August 2025. JPMorgan und Goldman Sachs sagten zusätzlich Finanzierungen über rund 891 Millionen Euro zu. Washington kauft sich damit in die Lieferkette ein, statt auf Marktsignale zu warten.
Europa setzt auf Regeln und Programme. Der Critical Raw Materials Act setzt für 2030 Richtwerte: Die EU soll 10 Prozent ihres Bedarfs an strategischen Rohstoffen selbst fördern, 40 Prozent selbst verarbeiten, 25 Prozent aus Recycling decken und höchstens 65 Prozent aus einem einzigen Drittstaat beziehen. Im März 2025 wählte die Kommission die ersten strategischen Projekte aus, fünf davon in Frankreich, Italien, Polen und Schweden betreffen Seltene Erden. Im Oktober 2025 kündigte Ursula von der Leyen mit RESourceEU gemeinsame Einkäufe und Lager an.
Deutschland bleibt zurückhaltend. Der Rohstofffonds der KfW kann bis zu einer Milliarde Euro investieren, bislang gingen die Zusagen an Vulcan Energy für Lithium und mit bis zu 50 Millionen Euro an das australische Projekt Nolans von Arafura, das leichte Seltene Erden liefern soll. Im Juli 2026 forderte Außenminister Johann Wadephul, den Fonds für Seltene Erden rasch aufzustocken. Ein Projekt für schwere Seltene Erden fehlt im Portfolio bisher, und darin liegt die eigentliche Schwäche der deutschen Antwort.
Auch die Sprache der Akteure folgt der Politik. Peking begründet seine Kontrollen mit nationaler Sicherheit, das Europäische Parlament nannte sie im Juli 2025 in einer Entschließung ungerechtfertigt und auf Zwang angelegt. Washington spricht von Unabhängigkeit bei Magneten, Brüssel von Resilienz, Berlin von Diversifizierung. Hinter allen drei Begriffen steht dasselbe Ziel: weniger chinesisches Dysprosium im eigenen Magneten.
Die USA haben sich mit Eigenkapital, Preisgarantie und Krediten in die Seltenerd-Kette eingekauft. Europa setzt Richtwerte für 2030 und plant gemeinsame Einkäufe, Deutschlands Rohstofffonds hat noch kein Projekt für schwere Seltene Erden.
Wie kommen wir von schweren Seltenen Erden los?
Ganz loskommen wird die Industrie in diesem Jahrzehnt nicht, sie kann den Bedarf aber senken und die Quellen streuen. Die Hebel heißen sparsamere Magnete, Motoren ohne Seltene Erden, Recycling, neue Trennanlagen in Malaysia, Estland, Frankreich und den USA sowie neue Lagerstätten wie Caldeira in Brasilien.
Am schnellsten wirkt das Sparen im Magneten. Hersteller verbessern die Korngrenzen im Gefüge, die Kühlung der Motoren und die Auslegung des Antriebs, um mit weniger Dysprosium dieselbe Leistung zu erreichen, beschreibt die IEA. Honda und Daido Steel bauten schon 2016 einen Hybridantrieb mit einem Magneten ganz ohne schwere Seltene Erden in den Kompaktvan Freed ein. Japan hat aus dem Schock von 2010 gelernt: Der Verbrauch Seltener Erden einschließlich der schweren liegt dort laut IEA knapp 30 Prozent unter dem Niveau von 2010.
Einige Hersteller verzichten auf Seltene Erden im Motor, BMW sogar ganz auf Magnete. BMW setzt in der fünften Generation seines Elektroantriebs, etwa im i4, iX, i5 und i7, auf einen fremderregten Synchronmotor, der sein Magnetfeld mit Strom in Kupferwicklungen erzeugt. Tesla kündigte im März 2023 an, die nächste Generation seiner Permanentmagnetmotoren ohne Seltene Erden zu bauen. Das US-Unternehmen Niron Magnetics will in Sartell, Minnesota, Eisennitrid-Magnete fertigen, ab 2027 mit 1.500 Tonnen im Jahr, unterstützt durch eine bedingte Kreditzusage des Pentagons über umgerechnet bis zu 134 Millionen Euro.
Beim Recycling steht Europa fast am Anfang. Aus Altprodukten stammt laut EU-Kommission weniger als ein Prozent des eingesetzten Dysprosiums und Neodyms. Nach Berechnung der IEA könnte Recycling den Bedarf an neuem Bergbau bis 2050 um 35 Prozent senken, 25 Prozentpunkte davon aus Produktionsabfällen. In Bitterfeld betreibt Heraeus Remloy seit Mai 2024 eine Anlage für 600 Tonnen Magnetschrott im Jahr, ausbaubar auf 1.200 Tonnen; der Verkauf an Mkango Resources ist angekündigt.
| Ausweg | Stand 2026 | Grenze |
|---|---|---|
| Sparsamere Magnete | Serienreif, Magnete ohne schwere Seltene Erden seit 2016 | Hochtemperatur-Anwendungen brauchen weiter Zusätze |
| Motoren ohne Seltene Erden | BMW-Serienantrieb ohne Magnet, Tesla-Ankündigung von 2023 | mehr Kupfer, andere Kennlinie |
| Eisennitrid-Magnete | Werk in Minnesota, voller Betrieb 2027 geplant | noch keine Großserie |
| Recycling | Bitterfeld mit 600 Tonnen Kapazität | unter 1 Prozent Rücklauf aus Altprodukten |
| Neue Trennung | Malaysia, Estland, Kalifornien, Frankreich in Aufbau oder Betrieb | Rohstoff aus Tonböden außerhalb Chinas fehlt noch |
| Neue Lagerstätten | Caldeira in Brasilien, Übernahme durch Lynas geplant | Investitionen über 445 Millionen Euro, Start offen |
Die neue Versorgung entsteht außerhalb Chinas Schritt für Schritt. Lynas trennt in Malaysia seit Mai 2025 Dysprosium und seit Juni 2025 Terbium und kündigte im Oktober 2025 eine zweite Anlage für bis zu 5.000 Tonnen Vormaterial im Jahr an. Neo Performance Materials trennt im estnischen Sillamäe inzwischen auch Dysprosium und Terbium und eröffnete im September 2025 in Narva ein Magnetwerk für zunächst 2.000 Tonnen, mit Bosch als Partner. Solvay will in La Rochelle bis 2030 rund 30 Prozent des europäischen Bedarfs an Seltenen Erden für Magnete decken.
Das größte fehlende Stück ist der Rohstoff selbst. Am 1. Oktober 2026 vereinbarte Lynas die Übernahme von Meteoric Resources für umgerechnet rund 598 Millionen Euro in Aktien, mit einer Prämie von 68,4 Prozent auf den letzten Schlusskurs von Meteoric. Das Caldeira-Projekt in Minas Gerais gilt als größte bekannte Tonlagerstätte außerhalb Chinas, die Ressource enthält rund 41.000 Tonnen Dysprosium- und Terbiumoxid. Die Meteoric-Aktionäre sollen im Januar 2027 abstimmen, die Investitionen für die Mine schätzt Lynas auf mehr als 445 Millionen Euro. Bis daraus Oxid in Europa ankommt, vergehen Jahre.
Sparsamere Magnete und Motoren ohne Seltene Erden senken den Bedarf schon heute, Recycling liefert noch fast nichts. Neue Trennanlagen laufen an, das passende Erz aus Tonböden außerhalb Chinas kommt mit Caldeira erst in einigen Jahren.
Was bedeutet der 10. November für Deutschland?
Für Deutschland entscheidet der 10. November, ob die Versorgung mit Magneten so angespannt bleibt wie heute oder schlechter wird. Kehrt Pekings 0,1-Prozent-Regel zurück, brauchen auch Hersteller in Europa oder den USA für Magnete mit chinesischem Vormaterial eine Ausfuhrgenehmigung aus China.
Der Termin trifft auf einen Markt, der schon nervös ist. Benchmark erwartet für November eine Entscheidung Pekings über die Exportregeln, die auch die Preise im vierten Quartal bewegen dürfte. Die am 1. Oktober vereinbarte Übernahme von Meteoric durch Lynas zeigt, wie hoch westliche Konzerne Versorgungssicherheit inzwischen bewerten, liefert aber auf Jahre kein Gramm zusätzliches Dysprosium.
Deutsche Unternehmen stehen an mehreren Stellen der Kette. Die Vacuumschmelze aus Hanau, einer der großen Magnethersteller außerhalb Chinas, eröffnete im Juli 2026 ihr Werk in Sumter im US-Bundesstaat South Carolina mit rund 2.000 Tonnen Jahreskapazität, mit einer Investition von rund 451 Millionen Euro und abgesichert durch einen Liefervertrag mit General Motors. Das neue Werk des deutschen Magnetherstellers steht in den USA, wo Abnahmeverträge und Staatsgeld die Investition abfedern.
Die Verbraucher spüren den Aufschlag bisher kaum. Fertige Seltenerdmagnete kommen zu 98 Prozent aus China, wo der niedrige Inlandspreis für das Vormaterial gilt. Den vollen Aufschlag zahlt vor allem, wer Oxid oder Magnete außerhalb Chinas einkauft. Treffen würde eine Verschärfung zuerst die Industrie, wie die stillstehenden Linien vom Juni 2025 gezeigt haben. Für Hersteller von Elektroautos kommt die Magnetfrage zur Abhängigkeit beim Lithium im Akku hinzu, beide Rohstoffe werden überwiegend in China verarbeitet.
| Szenario | Annahme | Folge für Deutschland |
|---|---|---|
| Optimistisch | Peking verlängert die Aussetzung und genehmigt Lizenzen schneller | Europapreis sinkt Richtung Fünf- bis Sechsfaches des China-Preises, Lieferketten entspannen sich |
| Realistisch | Aussetzung verlängert, Lizenzpflicht vom April 2025 bleibt | Preise in Europa bleiben ein Vielfaches des China-Preises, Einkäufer sichern Mengen über längere Verträge |
| Pessimistisch | 0,1-Prozent-Regel und fünf weitere Elemente unter Kontrolle | Genehmigungspflicht für Magnete mit chinesischem Vormaterial weltweit, Produktionsstopps wie im Juni 2025 möglich |
Die Bundesregierung reagiert bislang mit Geld für Lithium und leichte Seltene Erden sowie mit Appellen. Der Rohstofffonds der KfW hat kein Projekt für schwere Seltene Erden, Wadephul fordert eine Aufstockung, auf europäischer Ebene sind gemeinsame Einkäufe angekündigt, laufen aber noch nicht. Für den 10. November reicht das nicht. Wir halten feste Abnahmeverträge mit Trennbetrieben außerhalb Chinas für den wirksamsten Hebel, nach dem Vorbild Japans von 2011.
Unternehmen sollten die Wochen bis zum Stichtag nutzen. Prüfen Sie gerne zuerst Ihre Stücklisten darauf, wo Magnete mit Dysprosium oder Terbium verbaut sind. Im zweiten Schritt hilft die Frage an die Lieferanten nach der Herkunft des Vormaterials, denn genau dort setzt die 0,1-Prozent-Regel an. Für kritische Baureihen sind Vorräte für einige Monate sinnvoll, dazu zusätzliche Mengen bei Anbietern außerhalb Chinas wie Neo, Lynas oder der Vacuumschmelze. Für neue Produkte lohnt der Blick auf Motoren ohne Seltene Erden, bevor die nächste Lizenzrunde den Takt vorgibt.
- Stichtag: Am 10. November 2026 endet die Aussetzung der zweiten Kontrollwelle
- Betroffen: vor allem Zulieferer und Motorenbauer, Verbraucher kaum direkt
- Vorsorge: Stücklisten prüfen, Herkunft klären, Vorräte und Verträge außerhalb Chinas sichern
Glossar: 16 wichtige Fachbegriffe zu schweren Seltenen Erden
Ammoniumsulfat
Ammoniumsulfat ist ein Salz, das als Dünger und als Laugungsmittel dient. In den Tonböden Südchinas und Myanmars spült eine drei- bis fünfprozentige Lösung die lose gebundenen Seltenen Erden aus dem Boden. Gelangt die Lösung ins Grundwasser, belastet sie Brunnen und Flüsse über Jahre.
Bastnäsit
Bastnäsit ist ein Fluorkarbonat-Mineral und das wichtigste Erz der leichten Seltenen Erden. Die großen Hartgesteinsminen Bayan Obo in China und Mountain Pass in Kalifornien fördern das Mineral. Für Dysprosium und Terbium ist Bastnäsit eine schwache Quelle: In Bayan Obo machen beide Elemente nur je 0,1 Prozent des Oxids aus.
CIF (Cost, Insurance, Freight)
CIF ist eine Lieferklausel, bei der der Verkäufer die Kosten für Versicherung und Fracht bis zum Bestimmungshafen übernimmt. Preisagenturen wie Benchmark notieren Dysprosiumoxid „CIF Europa“. Der Preis enthält damit Transport und Versicherung bis in einen europäischen Hafen, aber keine Einfuhrabgaben.
Dysprosium (Dy)
Dysprosium ist das Element mit der Ordnungszahl 66 und das wichtigste schwere Seltenerdmetall für Magnete. Der Zusatz hält Neodym-Eisen-Bor-Magnete bei hohen Temperaturen stabil. Der Name geht auf das griechische Wort für „schwer zu bekommen“ zurück, entdeckt hat das Element 1886 Paul-Émile Lecoq de Boisbaudran.
Fremderregte Synchronmaschine
Fremderregte Synchronmaschine nennt man einen Elektromotor, der sein Magnetfeld im Läufer mit Strom erzeugt statt mit Permanentmagneten. Der Motor kommt ohne Seltene Erden aus, braucht aber mehr Kupfer und eine Stromübertragung auf den Läufer. BMW setzt diese Bauart in der fünften Generation seines Elektroantriebs ein.
Gadolinium (Gd)
Gadolinium ist das Element mit der Ordnungszahl 64, benannt nach dem Chemiker Johan Gadolin. Je nach Definition zählt das Metall zu den mittleren oder schweren Seltenen Erden. Kontrastmittel für die Magnetresonanztomographie enthalten Gadolinium, Magnethersteller nutzen das Metall seit 2025 teilweise als Ersatz für Dysprosium.
Ionenadsorptionston
Ionenadsorptionston heißt ein verwitterter Boden über Granit, an dessen Tonmineralen Seltene Erden lose haften. Diese Lagerstätten enthalten oft viel Dysprosium, Terbium und Yttrium und lassen sich mit Salzlösungen auslaugen. Die bekanntesten liegen in Jiangxi, Guangdong und Guangxi sowie im Norden Myanmars.
Koerzitivfeldstärke
Koerzitivfeldstärke beschreibt, wie stark ein äußeres Magnetfeld sein muss, um einen Magneten zu entmagnetisieren. Je höher der Wert, desto widerstandsfähiger bleibt der Magnet bei Hitze und Gegenfeldern. Dysprosium und Terbium erhöhen die Koerzitivfeldstärke von Neodym-Magneten in Fahrmotoren.
Korngrenzendiffusion
Korngrenzendiffusion ist ein Fertigungsverfahren, bei dem Dysprosium oder Terbium nur an die Grenzen zwischen den Kristallkörnern eines Magneten gebracht wird. Dort wirkt der Zusatz am stärksten. Hersteller sparen damit einen großen Teil der teuren schweren Elemente, ohne die Hitzebeständigkeit aufzugeben.
Lanthanoide
Lanthanoide sind die 15 Elemente von Lanthan bis Lutetium im Periodensystem. Zusammen mit Skandium und Yttrium bilden sie die 17 Seltenen Erden. Die leichten Lanthanoide stehen am Anfang der Reihe, die schweren wie Terbium, Dysprosium, Holmium, Erbium und Lutetium am Ende.
Lizenzpflicht
Lizenzpflicht bedeutet im Exportrecht, dass ein Ausführer für jede Lieferung eine Genehmigung der Behörden braucht. China verlangt seit April 2025 für sieben Seltene Erden, darunter Dysprosium und Terbium, Einzelgenehmigungen samt Angaben zum Endkunden. Das Verfahren verzögert Lieferungen und erlaubt Peking, die Ausfuhren gezielt zu steuern.
NdFeB-Magnet
NdFeB-Magnet steht für einen Permanentmagneten aus Neodym, Eisen und Bor, den stärksten Magnettyp in der Serienfertigung. Elektroautos, Windturbinen, Industrieroboter und Festplatten nutzen ihn. Für hohe Betriebstemperaturen erhält die Legierung Zusätze aus Dysprosium oder Terbium.
Ressourcenfluch
Ressourcenfluch bezeichnet die Beobachtung, dass rohstoffreiche Regionen oft ärmer und instabiler bleiben als rohstoffarme. Fehlen funktionierende Institutionen, finanzieren die Erlöse bewaffnete Gruppen oder eine kleine Elite. Bei den schweren Seltenen Erden gilt der Kachin-Staat in Myanmar als Beispiel.
Seltenerdoxid (REO)
Seltenerdoxid ist die Handels- und Rechengröße der Branche, abgekürzt REO für Rare Earth Oxide. Förderquoten, Reserven und Preise beziehen sich meist auf Oxid, weil die Branche Gehalte und Mengen einheitlich als Oxid ausweist und Trennanlagen Oxide liefern. Für Magnete werden die Oxide anschließend zu Metall reduziert.
Terbium (Tb)
Terbium ist das Element mit der Ordnungszahl 65 und benannt nach dem schwedischen Dorf Ytterby. Das Metall ist noch seltener als Dysprosium und verbessert Magnete auf dieselbe Weise, außerdem leuchtet Terbium grün in Leuchtstoffen. Im September 2026 kostete Terbiumoxid in Europa rund 6.000 Euro je Kilogramm.
Yttrium (Y)
Yttrium ist das Element mit der Ordnungszahl 39 und gehört trotz seiner geringen Atommasse zu den schweren Seltenen Erden, weil sich das Metall chemisch ähnlich verhält wie die schweren Lanthanoide. Yttrium steckt in Keramik, Leuchtstoffen und Laserkristallen. In den Tonböden von Longnan macht Yttrium fast zwei Drittel des Oxids aus.
FAQ: Schwere Seltene Erden: Europas Magnete hängen an China
Welche Seltenen Erden zählen zu den schweren?
Nach der Definition des US Geological Survey zählen Terbium, Dysprosium, Holmium, Erbium, Thulium, Ytterbium, Lutetium und Yttrium zu den schweren Seltenen Erden. Gadolinium gilt je nach Quelle als leicht, mittelschwer oder schwer. Wirtschaftlich am wichtigsten sind Dysprosium und Terbium, weil sie Hochleistungsmagnete hitzebeständig machen.
Wofür braucht man Dysprosium?
Dysprosium macht Neodym-Eisen-Bor-Magnete bei hohen Temperaturen stabil und steckt deshalb vor allem in Fahrmotoren von Elektroautos, in Windturbinen mit Direktantrieb und in Industriemotoren. In Hochleistungsmagneten für Elektroautos machen schwere Seltene Erden laut IEA 8,5 bis 11 Prozent des Magnetgewichts aus.
Warum ist Terbium so teuer?
Terbium ist sehr selten, die Erdkruste enthält nur rund 1,2 Gramm je Tonne, und fast die gesamte Trennung findet in China statt. Seit April 2025 braucht jede Ausfuhr aus China eine Lizenz. Im September 2026 kostete Terbiumoxid in China rund 868 Euro je Kilogramm, in Europa rund 6.000 Euro.
Woher kommen schwere Seltene Erden?
Schwere Seltene Erden stammen vor allem aus Tonböden in Südchina und im Norden Myanmars. Beide Länder lieferten 2024 laut IEA rund 83 Prozent des geförderten Dysprosiums und Terbiums, Myanmar allein über 40 Prozent. Außerhalb Chinas trennt bisher vor allem Lynas in Malaysia die Metalle, dazu Neo Performance Materials im estnischen Sillamäe.
Kann man Dysprosium recyceln?
Technisch lässt sich Dysprosium aus alten Magneten zurückgewinnen, praktisch stammt laut EU-Kommission weniger als ein Prozent des eingesetzten Dysprosiums aus Altprodukten. In Deutschland verarbeitet Heraeus Remloy in Bitterfeld bis zu 600 Tonnen Magnetschrott im Jahr. Die IEA sieht im Recycling bis 2050 ein Potenzial von 35 Prozent weniger Bergbau.
Was kostet Dysprosium aktuell?
Ein Kilogramm Dysprosiumoxid kostete Ende September 2026 in China rund 190 Euro, CIF Europa laut Benchmark Mineral Intelligence rund 3.120 Euro. Der Abstand lag damit beim 16,3-Fachen. Käufer und Verkäufer handeln die Preise direkt aus, Preisagenturen erheben daraus Referenzwerte.
Quellen
European Parliamentary Research Service | China’s rare-earth export restrictions, At a Glance PE 779.220 (November 2025) | https://www.europarl.europa.eu/RegData/etudes/ATAG/2025/779220/EPRS_ATA(2025)779220_EN.pdf | besucht am 03.10.2026
CIRS Group | China Temporarily Suspends Export Controls on Key Raw Materials, Including Rare Earths, Lithium Batteries, and Diamonds (MOFCOM-Bekanntmachung Nr. 70/2025) | https://www.cirs-group.com/en/chemicals/china-temporarily-suspends-export-controls-on-key-raw-materials-including-rare-earths-lithium-batteries-and-diamond | besucht am 03.10.2026
Mining Technology | China rare earth export pause nears expiry amid persistent supply concentration (27.04.2026) | https://www.mining-technology.com/news/china-rare-earth-export-pause-nears-expiry-amid-persistent-supply-concentration/ | besucht am 03.10.2026
Benchmark Mineral Intelligence | Ex-China heavy rare earths continue to surge: Q3 2026 Rare Earths Price Review (25.09.2026) | https://source.benchmarkminerals.com/article/ex-china-heavy-rare-earths-continue-to-surge-q3-2026-rare-earths-price-review | besucht am 03.10.2026
Shanghai Metals Market | Pr-Nd prices hold firm with a steady rise, trading tends to thin before the holiday, SMM Rare Earth Weekly Review (30.09.2026) | https://news.metal.com/newscontent/104142377-pr-nd-prices-hold-firm-with-a-steady-rise-trading-tends-to-thin-before-the-holiday-smm-rare-earth-weekly-review | besucht am 03.10.2026
Fastmarkets | Fastmarkets launches three new CIP global heavy rare earths price assessments (20.03.2026) | https://www.fastmarkets.com/insights/fastmarkets-launches-three-new-cip-global-heavy-rare-earths-price-assessments/ | besucht am 03.10.2026
Fastmarkets | Light rare earth prices stabilize, heavy rare prices fall on low demand (11.07.2024) | https://www.fastmarkets.com/insights/light-rare-earth-prices-stabilize-heavy-rare-prices-fall-on-low-demand/ | besucht am 03.10.2026
International Energy Agency | Rare Earth Elements: Pathways to secure and diversified supply chains (2026) | https://iea.blob.core.windows.net/assets/88d2b060-4c5b-46cc-8727-c60576cb937d/RareearthelementsPathwaystosecureanddiversifiedsupplychains.pdf | besucht am 03.10.2026
US Geological Survey | Mineral Commodity Summaries 2026: Rare Earths | https://pubs.usgs.gov/periodicals/mcs2026/mcs2026-rare-earths_ver.1.2.pdf | besucht am 03.10.2026
US Geological Survey | Mineral Commodity Summaries 2026: Rare Earths (Heavy) | https://pubs.usgs.gov/periodicals/mcs2026/mcs2026-rare-earths-heavy.pdf | besucht am 03.10.2026
US Geological Survey | Mineral Commodity Summaries 2026: Yttrium | https://pubs.usgs.gov/periodicals/mcs2026/mcs2026-yttrium.pdf | besucht am 03.10.2026
US Geological Survey | Van Gosen u. a.: Rare-Earth Elements, Professional Paper 1802-O (2017) | https://pubs.usgs.gov/pp/1802/o/pp1802o.pdf | besucht am 03.10.2026
US Geological Survey | Minerals Yearbook 2018: Rare Earths | https://pubs.usgs.gov/myb/vol1/2018/myb1-2018-rare-earths.pdf | besucht am 03.10.2026
Environmental Development | Yang u. a.: China’s ion-adsorption rare earth resources, mining consequences and preservation (2013) | https://doi.org/10.1016/j.envdev.2013.03.006 | besucht am 03.10.2026
Nature Communications | Li, Zhao, Zhou: Origin of heavy rare earth mineralization in South China (2017) | https://www.nature.com/articles/ncomms14598 | besucht am 03.10.2026
Los Alamos National Laboratory | Periodic Table of Elements: Dysprosium | https://periodic.lanl.gov/66.shtml | besucht am 03.10.2026
Treibacher Industrie AG | Company | https://treibacher.com/en/company/ | besucht am 03.10.2026
NATO Strategic Communications Centre of Excellence | The 2010 Senkaku crisis | https://stratcomcoe.org/cuploads/pfiles/senkaku_crisis.pdf | besucht am 03.10.2026
JOGMEC | Press Release: Lynas Rare Earths financing (30.03.2011) | https://www.jogmec.go.jp/english/news/release/release0069.html | besucht am 03.10.2026
World Trade Organization | DS431: China, Measures Related to the Exportation of Rare Earths, Tungsten and Molybdenum | https://www.wto.org/english/tratop_e/dispu_e/cases_e/ds431_e.htm | besucht am 03.10.2026
SASAC | State-Owned Enterprise Seen Changing Rare Earth Market (24.12.2021) | http://en.sasac.gov.cn/2021/12/24/c_11053.htm | besucht am 03.10.2026
Global Times | Rare-earth mining output quotas hit new high (21.08.2024) | https://www.globaltimes.cn/page/202408/1318443.shtml | besucht am 03.10.2026
China National Radio | Inner Mongolia, Deng-Zitat zu Seltenen Erden (12.04.2007) | http://nm.cnr.cn/nmzt/60dq/tjnmg/200704/t20070412_504442760.html | besucht am 03.10.2026
Global Witness | Myanmar’s poisoned mountains (09.08.2022) | https://www.globalwitness.org/en/campaigns/natural-resource-governance/myanmars-poisoned-mountains/ | besucht am 03.10.2026
Global Witness | Fuelling the future, poisoning the present: Myanmar’s rare earth boom (23.05.2024) | https://globalwitness.org/en/campaigns/transition-minerals/fuelling-the-future-poisoning-the-present-myanmars-rare-earth-boom/ | besucht am 03.10.2026
Voice of America / Reuters | Armed group says it takes control of Myanmar rare earth mining hub (23.10.2024) | https://www.voanews.com/a/armed-group-says-it-takes-control-of-myanmar-rare-earth-mining-hub/7835802.html | besucht am 03.10.2026
Lynas Rare Earths | ASX-Mitteilung zur ersten Dysprosium-Produktion in Malaysia (16.05.2025) | https://wcsecure.weblink.com.au/pdf/LYC/02947190.pdf | besucht am 03.10.2026
Yahoo Finance | Lynas agrees to buy Meteoric Resources in all-share deal (01.10.2026) | https://finance.yahoo.com/markets/stocks/articles/lynas-agrees-buy-meteoric-resources-110903532.html | besucht am 03.10.2026
The Motley Fool Australia | Lynas to acquire Meteoric Resources in major rare earths deal (01.10.2026) | https://www.fool.com.au/2026/10/01/lynas-to-acquire-meteoric-resources-in-major-rare-earths-deal/ | besucht am 03.10.2026
Mining Technology | Lynas heavy rare earths separation facility in Malaysia | https://www.mining-technology.com/news/lynas-hre-separation-facility-malaysia/ | besucht am 03.10.2026
Neo Performance Materials | Estonia | https://www.neomaterials.com/estonia/ | besucht am 03.10.2026
Shanghai Metals Market | Rare Earth Prices Generally Rose Outside China, SMM Ex-China Rare Earth Weekly Review (24.04.2026) | https://news.metal.com/newscontent/103875057-Rare-Earth-Prices-Generally-Rose-Outside-China-Europe-and-the-US-Accelerated-Industry-Chain-Localization-SMM-Ex-China-Ra | besucht am 03.10.2026
Solvay | Solvay and Viridis sign letter of intent on rare earth materials sourcing (01.06.2026) | https://www.solvay.com/en/press-release/solvay-and-viridis-sign-letter-intent-loi-rare-earth-materials-sourcing | besucht am 03.10.2026
MP Materials | MP Materials Announces Transformational Public-Private Partnership with the Department of Defense (10.07.2025) | https://investors.mpmaterials.com/investor-news/news-details/2025/MP-Materials-Announces-Transformational-Public-Private-Partnership-with-the-Department-of-Defense-to-Accelerate-U-S–Rare-Earth-Magnet-Independence/default.aspx | besucht am 03.10.2026
Statistisches Bundesamt | Mehr als die Hälfte der importierten seltenen Erden kam 2025 aus China (14.04.2026) | https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/04/PD26_N023_51.html | besucht am 03.10.2026
CLEPA | Statement on export restrictions by China on rare earths (Juni 2025) | https://www.clepa.eu/wp-content/uploads/2025/06/Statement_export-restrictions-by-China-rare-earths_PR_June-2025-CLEPA.pdf | besucht am 03.10.2026
VACUUMSCHMELZE | eVAC Magnetics holds opening ceremony for Sumter, South Carolina rare earth magnet manufacturing facility (16.07.2026) | https://vacuumschmelze.com/Newsroom/evac-magnetics-holds-opening-ceremony-for-sumter-south-carolina-rare-earth-magnet-manufacturing-facility-n2902 | besucht am 03.10.2026
Heraeus | Heraeus Remloy opens largest recycling plant for rare earth magnets (2024) | https://www.heraeus.com/en/news-and-stories/2024-remloy-largest-recycling-plant/ | besucht am 03.10.2026
KfW | Rohstofffonds | https://www.kfw.de/Rohstofffonds/ | besucht am 03.10.2026
onvista | Wadephul: Rohstofffonds für Seltene Erden schnell aufstocken (03.07.2026) | https://www.onvista.de/news/2026/07-03-wadephul-rohstofffonds-fuer-seltene-erden-schnell-aufstocken-0-10-26528658 | besucht am 03.10.2026
Europäische Kommission | European Critical Raw Materials Act | https://commission.europa.eu/topics/competitiveness/green-deal-industrial-plan/european-critical-raw-materials-act_en | besucht am 03.10.2026
EU Joint Research Centre | The role of rare earth elements in wind energy and electric mobility, EUR 30488 (2020) | https://publications.jrc.ec.europa.eu/repository/bitstream/JRC122671/jrc122671_the_role_of_rare_earth_elements_in_wind_energy_and_electric_mobility_2.pdf | besucht am 03.10.2026
Adamas Intelligence | How much rare earths does an F-35 really contain? (22.04.2026) | https://www.adamasintel.com/how-much-rare-earths-does-an-f-35-really-contain/ | besucht am 03.10.2026
Ames Laboratory | Success Stories (Terfenol-D) | https://www.ameslab.gov/work-us/success-stories | besucht am 03.10.2026
BMW Group | Fifth-generation BMW eDrive technology | https://www.press.bmwgroup.com/canada/article/detail/T0440602EN/ | besucht am 03.10.2026
Adamas Intelligence | Tesla’s rare-earth-free motor | https://www.adamasintel.com/tesla-rare-earth-free-motor/ | besucht am 03.10.2026
Honda | Honda and Daido Steel develop hot-deformed neodymium magnet free of heavy rare earth metals (12.07.2016) | https://global.honda/en/newsroom/news/2016/4160712eng.html | besucht am 03.10.2026
Niron Magnetics | Niron Magnetics receives conditional 150 million dollar Department of War commitment | https://nironmagnetics.com/niron-magnetics-receives-conditional-150-million-department-of-war-commitment/ | besucht am 03.10.2026
Europäische Zentralbank | Euro-Referenzkurse vom 02.10.2026 | https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/ | besucht am 03.10.2026