Rund acht Millionen Menschen in Deutschland sind privat krankenversichert, die große Mehrheit bleibt gesetzlich abgesichert. Kein anderes Land leistet sich zwei konkurrierende Vollversicherungen nebeneinander, die Niederlande beendeten diesen Sonderweg schon 2006. Eine nüchterne Bilanz jenseits der Parolen ist überfällig.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Für Selbstständige und Gründer zählt die Wahl zwischen gesetzlicher und privater Kasse zu den teuersten Weichenstellungen im ganzen Berufsleben. Genau diese Wahlfreiheit steht politisch zur Debatte, seit Kritiker das Zwei-Klassen-System als ungerecht brandmarken. Lohnt der Abschied von der privaten Vollversicherung, oder richtet ein solcher Umbau mehr Schaden als Nutzen an?
Das Wichtigste in Kürze
- Deutschland leistet sich als einziges Land zwei konkurrierende Krankenvollversicherungen, die Niederlande beendeten diesen Sonderweg bereits 2006.
- Beamte, Selbstständige und Gutverdiener dürfen die gesetzliche Kasse verlassen, die Hauptlast der Solidarität bleibt bei der Mittelschicht.
- Jüngere Privatversicherte in Not kehren in die gesetzliche Kasse zurück, ab 55 Jahren aber sperrt das Gesetz diesen Rückweg.
- Ein Ende der privaten Vollversicherung schließt die 40-Milliarden-Lücke der gesetzlichen Kassen nicht, sondern verschiebt nur, wer einzahlt.

1 In wie vielen weiteren Ländern existiert ein duales System aus konkurrierender privater und gesetzlicher Vollversicherung wie in Deutschland? Aufklappen ↓
Auflösung aufdecken ↓
2 Ab welchem Alter ist der Rückweg aus der privaten in die gesetzliche Kasse im Regelfall versperrt? Aufklappen ↓
Auflösung aufdecken ↓
3 Wie entwickelten sich die Beiträge der privaten Kassen im langjährigen Schnitt gegenüber der gesetzlichen? Aufklappen ↓
Auflösung aufdecken ↓
4 Wie viele gesetzlich Versicherte warten laut Studienlage länger als zwei Monate auf einen Facharzttermin? Aufklappen ↓
Auflösung aufdecken ↓
5 Welchen jährlichen Mehrumsatz durch Privatversicherte veranschlagt der Verband der privaten Kassen fürs Gesundheitswesen? Aufklappen ↓
Auflösung aufdecken ↓
Warum ist Deutschland der letzte seiner Art?
Deutschland leistet sich als weltweit einziges Land zwei konkurrierende Krankenvollversicherungen. Überall sonst deckt die private Police nur Zusatzleistungen ab, die Niederlande beendeten ihr vergleichbares Doppelsystem bereits 2006.
In praktisch allen anderen Industrieländern beschränkt sich die private Krankenversicherung auf Zusatzpolicen, etwa den Einbettzuschlag, die Chefarztbehandlung oder den schnelleren Zahnersatz. Eine Vollversicherung, die dem solidarischen System dauerhaft die zahlungskräftigsten Mitglieder abwirbt, kennt sonst kein Gesundheitswesen. Genau diese Rosinenpickerei unterscheidet den deutschen Fall vom internationalen Standard.
Besonders lehrreich wirkt der Blick in die Niederlande. Das Nachbarland pflegte lange ein duales Modell, dessen Grundzüge dem deutschen ähnelten, und zog 2006 einen Schlussstrich. Seither gilt eine Versicherungspflicht für die gesamte Bevölkerung in einem einheitlichen, regulierten Markt. Der Sonderweg für Bessergestellte verschwand, ohne dass die Versorgung zusammenbrach. Dieser Systemwechsel liefert einen Praxisbeweis, den die deutsche Debatte gern übersieht.
Die Wurzeln reichen bis zu Bismarck zurück. Die gesetzliche Krankenversicherung von 1883 zielte auf die Arbeiterschaft, Beamte und Selbstständige blieben von Beginn an außen vor. Aus dieser historischen Trennung wuchs über 140 Jahre ein Nebeneinander, das heute niemand mehr am Reißbrett so entwerfen würde. Der deutsche Sonderweg ist also kein Masterplan, sondern ein Erbe, das sich verselbstständigt hat.
Die Größenordnungen sind eindeutig. Rund 74 Millionen Menschen, etwa neun von zehn Einwohnern, zahlen in die gesetzliche Kasse ein, gut acht Millionen sind privat vollversichert. Diese Minderheit setzt sich überproportional aus Beamten, Selbstständigen und Angestellten mit hohem Einkommen zusammen. Ob sich mit einer Einheitskasse tatsächlich Milliarden sparen ließen, haben wir an anderer Stelle durchgerechnet, die Antwort fällt nüchterner aus als die Parole verspricht.
Der internationale Blick schärft das Bild. In Großbritannien stemmt ein steuerfinanzierter Gesundheitsdienst die Grundversorgung, in Frankreich und den Niederlanden sichert eine Pflichtversicherung alle Bürger ab, private Policen bleiben dort ein Zusatz für Komfort. Deutschland dagegen lässt zwei Vollsysteme gegeneinander antreten, eine Konstruktion, die den Wettbewerb um gute Risiken erst möglich macht.
Deutschland ist das letzte Land mit zwei konkurrierenden Vollversicherungen. Die Niederlande zeigen seit 2006, dass ein einheitliches System ohne Versorgungsbruch funktioniert.
Wer darf die Solidargemeinschaft verlassen?
Beamte, Selbstständige und gutverdienende Angestellte dürfen sich der gesetzlichen Kasse entziehen. Ausgerechnet die stabilsten Beitragszahler verlassen so die Solidargemeinschaft, während die Mittelschicht deren Wegfall schultert.
Der entscheidende Schwellenwert heißt Versicherungspflichtgrenze. Angestellte mit einem dauerhaften Monatsverdienst über rund 6.450 Euro dürfen die gesetzliche Kasse verlassen, Beamte und Selbstständige ohnehin. Für Beamte übernimmt der Dienstherr über die steuerfinanzierte Beihilfe je nach Familienstand 50 bis 80 Prozent der Krankheitskosten, was die private Absicherung für diese Gruppe fast konkurrenzlos günstig macht.
Eine solidarische Versicherung lebt vom breiten Fundament. Die Gesunden stützen die Kranken, die Jungen die Alten, die Gutverdiener die Geringverdiener. Sobald die Leistungsfähigsten aussteigen dürfen, lastet die Solidarität überwiegend auf den mittleren Einkommen, also auf jenen, die gut, aber nicht exzellent verdienen. Kritiker sprechen von Rosinenpickerei, weil die private Vollversicherung die guten Risiken abschöpft und der gesetzlichen Kasse die teureren überlässt.
Dieser Einwand ist kein Neidreflex, sondern eine Frage der Systemlogik. Eine Versicherung, die den Starken den Austritt erlaubt, fällt zwangsläufig weniger solidarisch aus als eine, die alle einbezieht. Dass Selbstständige dabei zugleich die vollen Beiträge ohne Arbeitgeberzuschuss schultern, zeigt die Debatte um ihre Gleichstellung in aller Schärfe.
Die Rechnung hat allerdings zwei Seiten. Der Staat spart über die Beihilfe kurzfristig, weil er nur im Krankheitsfall zahlt statt eines vollen Arbeitgeberbeitrags ab dem ersten Tag. Eine Einbeziehung der Beamten in die gesetzliche Kasse käme die öffentlichen Haushalte darum zunächst teuer zu stehen. Solidarität belastet also nicht nur die Privilegierten, sondern zuerst den Steuerzahler.
Das duale System erlaubt ausgerechnet den stabilsten Beitragszahlern den Ausstieg. Die Hauptlast der Solidarität bleibt bei der mittleren Einkommensschicht.
Was passiert bei Zahlungsunfähigkeit?
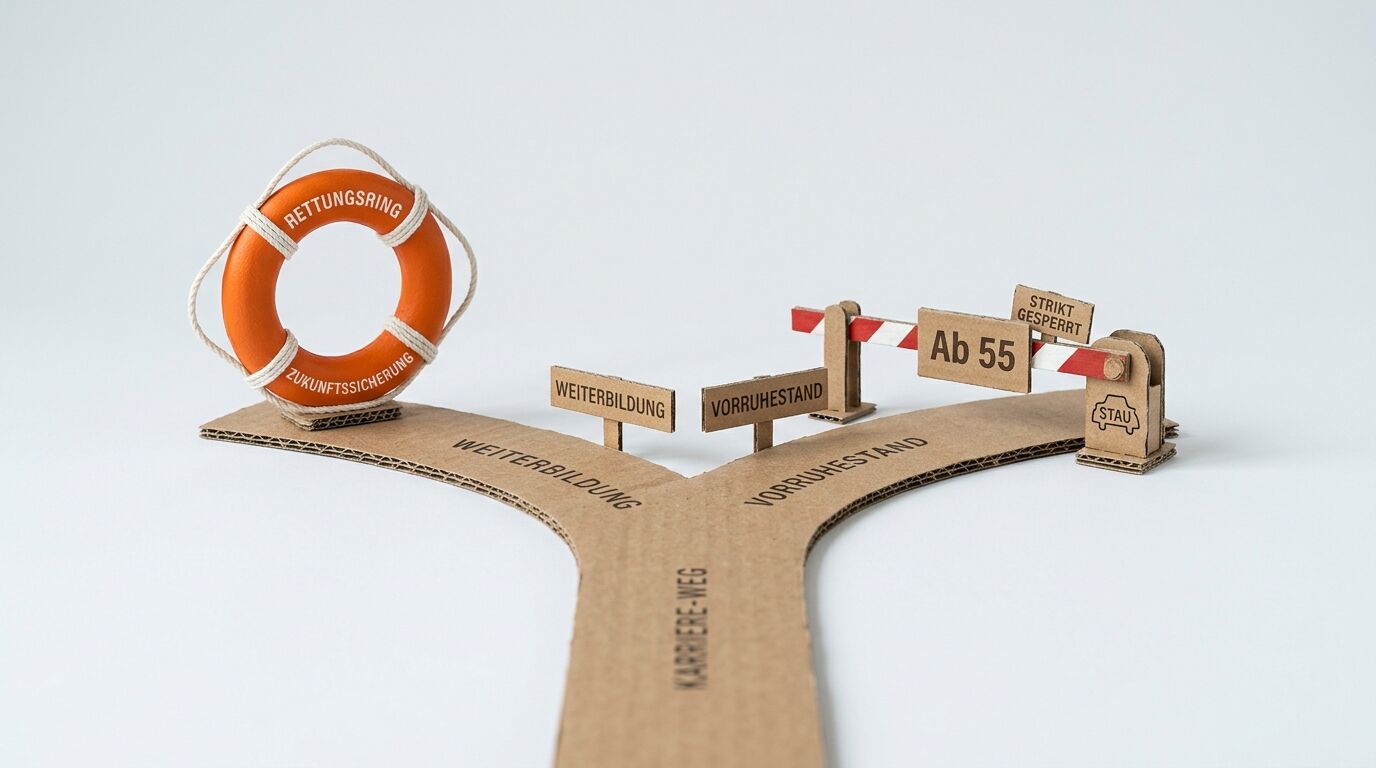
Junge Versicherte in Not kehren in die gesetzliche Kasse zurück, aufgefangen von der Allgemeinheit. Ab 55 Jahren aber sperrt das Gesetz diesen Rückweg. Die Gewinne bleiben privat, die Verluste wandern am Ende zum Staat.
Ein jüngerer Privatversicherter in Not hat einen Ausweg. Sobald diese Person wieder versicherungspflichtig wird, etwa durch eine Anstellung unterhalb der Einkommensgrenze oder durch Arbeitslosengeld I, öffnet sich die Tür zur gesetzlichen Kasse. In guten Jahren floss der Beitrag privat, im Ernstfall greift die Solidargemeinschaft. Genau diese Konstellation meinen Kritiker, die von sozialisierten Verlusten sprechen.
Für Ältere kippt das Bild ins Gegenteil. Ab 55 Jahren bleibt die Rückkehr in die gesetzliche Kasse im Regelfall versperrt, die Ausnahmen sind eng gefasst. Man muss in den fünf Jahren zuvor mindestens zweieinhalb Jahre gesetzlich pflichtversichert gewesen sein oder über einen Partner in die Familienversicherung einsteigen, was ein Einkommen unter 375 Euro im Monat voraussetzt. Diese Hürde steht mit Absicht, damit die gesetzlichen Kassen nicht die teuren Altersrisiken der privaten Anbieter auffangen.
Der ältere Privatversicherte in Geldnot bleibt also in seinem System gefangen. Ihm bleiben Standardtarif, Basistarif oder der 2013 geschaffene Notlagentarif, in dem sich 2024 rund 89.000 Menschen befanden. Im Notlagentarif ruht die reguläre Versorgung bis zur Tilgung der Schulden, allein die Notversorgung läuft weiter. Bei Bürgergeld schießt das Jobcenter zum halbierten Basistarif zu, den Fehlbetrag schultert damit ebenfalls die Allgemeinheit.
Ein Rechenbeispiel macht die Härte greifbar. Angenommen, eine selbstständige Grafikerin von 58 Jahren verlöre ihre Auftraggeber und könnte den Monatsbeitrag von 900 Euro nicht mehr aufbringen. Der Rückweg in die gesetzliche Kasse wäre versperrt. Im Basistarif bliebe trotz Halbierung eine spürbare Summe, die reguläre Versorgung ruhte im Notlagentarif. Genau solche Biografien verschwinden im Streit um Prozentpunkte gern hinter den Statistiken.
Das Muster ist zweigeteilt, doch in beiden Hälften unbequem für das duale System. Die jungen Ausfälle fängt die Solidargemeinschaft auf, die alten stützt der Steuerzahler über den Basistarif, oder der Betroffene rutscht auf eine medizinische Minimalversorgung. In keinem Fall trägt die private Kasse das Risiko allein, das sie in guten Zeiten so lukrativ bepreist. Wer das für ungerecht hält, hat die Faktenlage auf seiner Seite.
Die private Seite kontert mit einem eigenen Gerechtigkeitsargument. Für gesetzlich versicherte Bürgergeld-Empfänger zahlt der Staat nur eine auffällig niedrige Pauschale, die tatsächlichen Kosten schultern die übrigen Beitragszahler. Aus dieser Sicht trägt die gesetzliche Kasse versicherungsfremde Lasten, die eigentlich der Steuerhaushalt übernehmen müsste. Auch dieser Einwand gehört in eine ehrliche Bilanz.
Sobald wieder Versicherungspflicht besteht, etwa durch Anstellung oder Arbeitslosengeld, öffnet sich die gesetzliche Kasse. Die Solidargemeinschaft fängt den Ausfall auf.
Die Rückkehr bleibt im Regelfall versperrt. Danach führt der Weg in Basis- oder Notlagentarif, den Fehlbetrag stützt bei Bürgergeld der Steuerzahler.
Bekommen Privatpatienten wirklich schneller Termine?
Ja, die Bevorzugung ist real und messbar. Rund 30 Prozent der Kassenpatienten warten über zwei Monate auf einen Facharzttermin, Privatpatienten dagegen selten. Der Grund ist rein wirtschaftlich, denn Praxen rechnen privat nach einer höheren Gebührenordnung ab.
Studien aus den Jahren 2011 bis 2024 zeigen das Gefälle durchgängig. Ein volles Wartezimmer mit hohem Privatanteil rechnet sich für eine Praxis schlicht besser, weshalb diese Termine schneller vergeben werden. Das verbreitete Gefühl vieler Kassenpatienten, in der zweiten Reihe zu sitzen, beruht also auf einem Anreiz, nicht auf Einbildung.
Der Hebel dahinter lässt sich beziffern. Für dieselbe Leistung rechnet eine Praxis über die private Gebührenordnung deutlich mehr ab als über den gesetzlichen Katalog, der Steigerungssatz erreicht regelmäßig das Zwei- bis Dreifache. Dieser Aufschlag macht einen Privattermin für die Praxis lukrativer, ganz ohne böse Absicht der einzelnen Ärztin.
Zur Redlichkeit gehört die Gegenrechnung. Der Verband der privaten Krankenversicherung verweist auf internationale Vergleiche, in denen Deutschland gut abschneidet, etwa jeder zweite Patient erhält am selben oder nächsten Tag einen Termin, mit der Hausarztversorgung zeigen sich 88 Prozent zufrieden. Diese Zahlen stammen aus der Interessenvertretung, rücken die Lage aber zurecht. Kassenpatienten sind nicht schlecht versorgt, sie warten häufiger länger.
Ganz gleich stehen die Chancen dennoch nicht. Privatversicherte bekommen im Zweifel den früheren Kontrolltermin, die aufwändigere Diagnostik und das neuere Medikament ohne Budgetdeckel. Bei akuten Notfällen behandeln Kliniken zwar jeden gleich, im Vorsorge- und Wahlbereich aber summieren sich die kleinen Vorsprünge über ein Leben zu einem spürbaren Gefälle.
Ein Nachteil trifft im Alltag ausgerechnet die Privatversicherten. Privatpatienten strecken Arztrechnungen zunächst selbst vor und reichen die Belege danach zur Erstattung ein. Bei einer größeren Behandlung wird aus dem vermeintlichen Luxus eine handfeste Vorfinanzierung, während gesetzlich Versicherte im Sprechzimmer nur ihre Karte zeigen. Das Sachleistungsprinzip der gesetzlichen Kasse ist unbürokratischer, als sein Ruf vermuten lässt.
Der Unterschied betrifft eher Tempo und Komfort als die medizinische Qualität selbst. Zweiklassenmedizin bezeichnet damit ein Zugangsproblem, keinen Abgrund zwischen zwei Behandlungsniveaus. Ein solidarisches System aber, in dem der Geldbeutel über die Wartezeit entscheidet, widerspricht seinem eigenen Anspruch, und dieser Widerspruch wiegt schwerer als jede Statistik der Verbände.
Die schnellere Terminvergabe für Privatpatienten ist ein messbares Zugangsproblem, kein Qualitätsabgrund. Über die Wartezeit entscheidet der Versichertenstatus, nicht die Dringlichkeit.
Ein Privatpatient, der mit 40 abstürzt, landet wieder in der Solidargemeinschaft, mit 60 lässt ihn das System im Basistarif sitzen. Diese Asymmetrie ist der eigentliche Skandal, nicht die schnellere Terminvergabe.
— Michael Dobler, Herausgeber Dr. Web
Explodieren die Beiträge im Alter?
Nein, im Schnitt nicht. Über zwei Jahrzehnte stiegen die privaten Beiträge um 2,8 bis 3,4 Prozent pro Jahr, die gesetzlichen Einnahmen je Kopf mit rund 3,9 Prozent sogar schneller. Einzelne Tarife springen dennoch heftig, das trifft vor allem Rentner mit schmaler Rente.
Der Mythos von der Kostenfalle hält der Statistik nicht stand. Verantwortlich für die relative Stabilität sind die Alterungsrückstellungen, bundesweit 356,5 Milliarden Euro. In jungen Jahren zahlt der Privatversicherte mehr, als er verbraucht, dieser Puffer dämpft später die Sprünge. Die verbreitete Vorstellung, die gesetzliche Kasse sei der Hort der Stabilität, verkehrt die Lage ins Gegenteil.
Ein Blick auf die Zahlen ordnet den Streit ein. Zwischen 2006 und 2026 kletterten die Beitragseinnahmen je Kopf in der gesetzlichen Kasse mit rund 3,9 Prozent pro Jahr, in der privaten mit etwa 3,4 Prozent. Die private Kalkulation legt in jungen Jahren Kapital zurück, die gesetzliche verteilt jeden Euro sofort im Umlageverfahren. Dieser Unterschied entscheidet mit, wer im demografischen Wandel besser dasteht.
Und doch steckt in der Sorge ein wahrer Kern, nur ein anderer als vermutet. Der Durchschnitt verdeckt die Ausreißer. Ein Rentner mit schmaler Rente, der in einem überalterten Tarif festsitzt und den Arbeitgeberzuschuss verloren hat, gerät real in Bedrängnis. Dieses Einzelfallrisiko taugt als Warnung vor einem leichtfertigen Wechsel, nicht als pauschaler Beleg gegen die private Kasse.
Für manche Gruppen bleibt die private Kasse trotzdem die bessere Wahl. Ein junger, alleinstehender Gutverdiener ohne Kinderwunsch fährt mit einer schlanken Police oft günstiger und komfortabler als in der gesetzlichen Kasse, Beamte profitieren ohnehin von der Beihilfe. Genau diese Versicherten verlören bei einem Systemwechsel am meisten, was den politischen Widerstand erklärt. Die Debatte dreht sich eben nie nur um Gerechtigkeit, sondern immer auch um handfeste Besitzstände.
Das eigentliche Kostenproblem liegt ohnehin woanders. Die gesetzlichen Kassen steuern auf eine Finanzlücke von rund 15,3 Milliarden Euro im Jahr 2027 zu, bis 2030 könnten 40 Milliarden daraus werden. Warum die Krankenkassen chronisch pleite sind, hat mit der Zweiteilung wenig zu tun und viel mit der Demografie.
Private Beiträge steigen im Mittel nicht schneller als gesetzliche, dafür sorgen 356 Milliarden Euro Alterungsrückstellungen. Das Risiko liegt im Einzelfall, nicht im System.
Was bringt die private Versicherung, was kostet ihr Ende?
Die private Kasse pumpt Milliarden extra ins System und erstattet neue Methoden oft früher. Ihr Ende brächte aber keine schnelle Gerechtigkeit, sondern Verfassungsstreit, zweistellige Milliardenkosten für den Staat und Streit um 356 Milliarden Euro Rückstellungen.
Der gewichtigste Einwand der Verteidiger klingt ökonomisch. Der Verband der privaten Krankenversicherung beziffert den Mehrumsatz auf rund 15,5 Milliarden Euro jährlich, allein der ambulante Bereich profitiere mit 8,76 Milliarden. Fiele dieser Zufluss weg, müsste der gesetzliche Beitragssatz nach Verbandsrechnung um mindestens 0,9 Prozentpunkte steigen. Diese Mehreinnahmen stützen eine Infrastruktur, die auch Kassenpatienten nutzen.
Der Haken an diesem Argument liegt offen. Das zusätzliche Geld entsteht wesentlich dadurch, dass Praxen für dieselbe Leistung mehr abrechnen, also als Kehrseite der Ungleichbehandlung, nicht als deren Widerlegung. Ähnlich zwiespältig wirkt der Innovationsvorsprung, den die Branche gern anführt, etwa eine Stoßwellentherapie, die private Kassen schon 2002 erstatteten und die gesetzliche erst 2019 übernahm. Ein gut gestaltetes Einheitssystem könnte solche Anreize über Vergütungsregeln nachbilden.
Teuer und heikel bleibt der Übergang. Ein Systemwechsel berührt die Berufsfreiheit der Versicherer nach Artikel 12 Grundgesetz und den Eigentumsschutz der Versicherten nach Artikel 14, machbar nur mit langen Fristen und Bestandsschutz. Am heikelsten bleibt die Frage nach den 356,5 Milliarden Euro Alterungsrückstellungen, die rechnerisch den Versicherten gehören. Ein Wechsel müsste klären, ob dieses Kapital mitwandert oder in einer neuen Solidarkasse aufgeht, und eine überzeugende Antwort darauf hat bislang niemand vorgelegt. Hinzu kämen zweistellige Milliardenkosten allein für die Einbeziehung der Beamten, dazu zwischen 22.700 und über 70.000 gefährdete Arbeitsplätze in der Versicherungswirtschaft.
Was heißt der Umbau für Selbstständige und Gründer?
Für Selbstständige steht besonders viel auf dem Spiel, denn sie zahlen den Kassenbeitrag ohne Arbeitgeberzuschuss allein. Eine Bürgerversicherung könnte Geringverdiener spürbar entlasten, während gutverdienende Gründer in der privaten Kasse heute oft günstiger fahren.
Die Ausgangslage ist für viele unbequem. Ein Angestellter teilt den Beitrag mit seinem Arbeitgeber, ein Selbstständiger schultert die volle Last. Verdient eine Solo-Selbstständige nur 900 Euro im Monat, bleiben nach dem Mindestbeitrag von rund 260 Euro kaum 640 Euro zum Leben. Genau an dieser Stelle läge die größte Entlastung einer einkommensbezogenen Einheitsversicherung, die Beiträge strenger am tatsächlichen Gewinn ausrichtet.
Auf der anderen Seite steht die Wahlfreiheit, die viele Gründer schätzen. Ein junger IT-Freelancer ohne Vorerkrankungen bekommt in der privaten Kasse einen schlanken Tarif zu einem Beitrag, den die gesetzliche Kasse mit ihrem einkommensabhängigen Satz kaum unterbietet. Ein Systemwechsel nähme dieser Gruppe eine kalkulierte Option, ohne ihr sofort einen sichtbaren Vorteil zurückzugeben.
Die Gründerszene sitzt damit zwischen den Stühlen. Selbstständige im mühsamen Aufbau sehnen sich nach der solidarischen Bemessung, erfolgreiche Skalierer verteidigen ihre private Kalkulation. Diese Ambivalenz erklärt, warum sich Unternehmerverbände in der Frage nur selten einig werden.
Eine Einheitsversicherung entlastet geringverdienende Selbstständige, kostet gutverdienende Gründer aber ihren Preisvorteil. Genau diese Spaltung macht die Gruppe politisch unberechenbar.
Wie käme Deutschland zu einem gerechten System?
Nicht über Nacht, sondern über einen langen Übergang nach niederländischem Muster. Die private Vollversicherung für Neukunden schließen, Bestandsverträge schützen, Beamte schrittweise einbeziehen. Als Zielbild überzeugt das einheitliche System, als Hauruck-Abschaffung dagegen wäre der Umbau riskant und teuer.
Die Vorstellung, man könne die private Kasse per Federstrich abschaffen, führt in beide Richtungen in die Irre. Zum einen überschätzt diese Idee, welche Gerechtigkeit ein solcher Schnitt sofort brächte, zum anderen unterschätzt der Kurzschluss die Verwerfungen. Der realistische Pfad heißt Umbau über Jahrzehnte, nicht Abrissbirne. Konkret ließe sich die Vollversicherung für Neuzugänge schließen und der Kreis der gesetzlich Versicherten schrittweise ausweiten.
Den Anfang könnten die Beamten machen. Über Modelle wie die pauschale Beihilfe, in rund zehn Bundesländern bereits eingeführt, öffnet sich freiwillig versicherten Beamten der Weg in die gesetzliche Kasse, ganz ohne Zwang. Ergänzend ließe sich die Ungleichbehandlung im Alltag schon heute mildern, etwa durch gleiche Vergütungsregeln für beide Systeme. So sänke der Anreiz, Privatpatienten vorzuziehen.
Einen Namen hat das Zielbild längst. Die Bürgerversicherung, getragen von SPD, Grünen und Linken, würde alle Einkommen einbeziehen, auch Mieten und Kapitalerträge. Union und Versicherungswirtschaft halten dagegen, im aktuellen Koalitionsvertrag steht das Vorhaben nicht. Ohne politische Mehrheit bleibt der große Wurf vorerst Theorie, während die kleinen Angleichungen schon heute möglich wären.
Ein Fahrplan ließe sich klar takten. Im ersten Schritt öffneten sich die gesetzlichen Kassen für alle Beamten, die das freiwillig wollen, mit einem Zuschuss des Dienstherrn. Im zweiten Schritt fiele die Versicherungspflichtgrenze, sodass auch Gutverdiener wieder solidarisch einzahlten. Erst am Ende, nach vielen Jahren, schlösse sich die private Vollversicherung für Neukunden. Jeder dieser Schritte bliebe einzeln rückholbar und nähme der Reform ihren Schrecken.
Ein solcher Übergang dauert Jahrzehnte, keine Legislaturperiode. Doch genau dieser geduldige Weg erreicht die berechtigten Ziele, mehr Solidarität, das Ende der Rosinenpickerei und gleichen Zugang, ohne das Funktionierende im Prozess zu zerschlagen. Die private Kasse verschwände in diesem Szenario nicht per Gesetz, sondern über die Zeit, weil junge Menschen gar nicht mehr in eine auslaufende Vollversicherung eintreten. Was nützt die gerechteste Reform, sofern sie die Versorgung von morgen ruiniert? Als Zielbild lautet die Antwort auf die Ausgangsfrage also ja, als Sofortmaßnahme ein klares Nein.
Die Zusammenführung überzeugt als langfristiges Ziel, nicht als abrupte Abschaffung. Der gangbare Weg schließt die Vollversicherung für Neukunden und bezieht die Beamten zuerst ein.
Glossar: 14 wichtige Fachbegriffe zur Krankenversicherung
Alterungsrückstellungen
Alterungsrückstellungen sind Kapitalreserven, die private Kassen aus den Beiträgen jüngerer Versicherter aufbauen. In der Ansparphase zahlen Mitglieder mehr, als sie verbrauchen. Der Puffer dämpft im Alter die Beitragssprünge und summiert sich bundesweit auf 356,5 Milliarden Euro.
Basistarif
Der Basistarif ist ein brancheneinheitlicher Sozialtarif der privaten Kassen mit einem Leistungsniveau auf Höhe der gesetzlichen Versorgung. Bei nachgewiesener Hilfebedürftigkeit halbiert sich der Beitrag. Der Tarif sichert Privatversicherte in finanzieller Not, bleibt aber teurer als eine gesetzliche Mitgliedschaft.
Beihilfe
Die Beihilfe ist ein steuerfinanzierter Zuschuss des Dienstherrn zu den Krankheitskosten von Beamten. Je nach Familienstand deckt sie 50 bis 80 Prozent ab, den Rest versichern Beamte privat. Dieses System macht die private Kasse für den Staatsdienst besonders attraktiv.
Beitragsbemessungsgrenze
Die Beitragsbemessungsgrenze legt fest, bis zu welchem Einkommen die gesetzliche Kasse Beiträge erhebt. Einkommensteile darüber bleiben beitragsfrei. Die Grenze bestimmt mit, wie stark Gutverdiener die Solidargemeinschaft finanzieren, und liegt unter der Versicherungspflichtgrenze für den Wechsel in die private Kasse.
Bürgerversicherung
Die Bürgerversicherung bezeichnet das Konzept einer einheitlichen Krankenversicherung für alle Bürger. Beiträge richten sich nach dem gesamten Einkommen, auch nach Miet- und Kapitalerträgen, statt nach dem Krankheitsrisiko. Befürworter versprechen mehr Gerechtigkeit, Kritiker warnen vor hohen Übergangskosten.
Duales System
Das duale System meint das Nebeneinander von gesetzlicher und privater Krankenvollversicherung in Deutschland. Beide konkurrieren um dieselben Versicherten und arbeiten nach verschiedenen Logiken. Weltweit steht Deutschland mit dieser Konstruktion allein, andere Länder kennen die private Kasse nur als Zusatzschutz.
Familienversicherung
Die Familienversicherung deckt in der gesetzlichen Kasse Ehepartner ohne eigenes Einkommen und Kinder beitragsfrei mit ab. Die private Kasse kennt dieses Prinzip nicht, dort zahlt jeder Kopf einen eigenen Beitrag. Für Familien mit nur einem Verdiener entscheidet dieser Unterschied oft über die Systemwahl.
Gebührenordnung für Ärzte
Die Gebührenordnung für Ärzte (GOÄ) regelt die Abrechnung privatärztlicher Leistungen. Ihre Sätze liegen über den Pauschalen der gesetzlichen Kassen, weshalb Privatpatienten für eine Praxis wirtschaftlich attraktiver ausfallen. Dieser Unterschied erklärt die kürzeren Wartezeiten für Privatversicherte.
Kostenerstattungsprinzip
Das Kostenerstattungsprinzip verpflichtet Privatversicherte, Arztrechnungen zunächst selbst zu zahlen und anschließend bei ihrer Kasse einzureichen. Die Erstattung folgt nach Prüfung. Bei größeren Behandlungen bedeutet das eine spürbare Vorfinanzierung, anders als beim Sachleistungsprinzip der gesetzlichen Kassen.
Notlagentarif
Der Notlagentarif greift automatisch, sobald Privatversicherte ihre Beiträge über Monate nicht zahlen. Der Tarif deckt nur noch die medizinische Notversorgung, bis die Schulden getilgt sind. 2024 befanden sich rund 89.000 Menschen in diesem Tarif, ein Warnsignal für die soziale Härte des Systems.
Sachleistungsprinzip
Das Sachleistungsprinzip bestimmt die gesetzliche Versorgung. Versicherte zeigen ihre Karte, die Abrechnung läuft unsichtbar zwischen Praxis und Kasse. Anders als Privatversicherte müssen gesetzlich Versicherte keine Rechnungen vorstrecken, was besonders Menschen mit geringen Rücklagen entlastet.
Solidarprinzip
Das Solidarprinzip ist das Fundament der gesetzlichen Kasse. Alle zahlen nach ihrer wirtschaftlichen Leistungsfähigkeit, alle erhalten die medizinisch notwendige Versorgung. Gesunde stützen Kranke, Junge stützen Alte. Je mehr Menschen einzahlen, desto stabiler steht das System.
Versicherungspflichtgrenze
Die Versicherungspflichtgrenze markiert das Einkommen, ab dem Angestellte die gesetzliche Kasse verlassen dürfen. 2026 liegt sie bei rund 6.450 Euro im Monat. Erst oberhalb dieser Schwelle steht Beschäftigten der Wechsel in die private Vollversicherung offen.
Zweiklassenmedizin
Zweiklassenmedizin beschreibt die Ungleichbehandlung von Privat- und Kassenpatienten, vor allem bei der Terminvergabe. Der Begriff zielt auf ein Zugangsproblem, nicht auf zwei getrennte Qualitätsniveaus der Behandlung. Studien belegen die Bevorzugung von Privatpatienten seit über einem Jahrzehnt durchgängig.
FAQ: Private Krankenversicherung abschaffen: gute Idee?
Wird die private Krankenversicherung wirklich abgeschafft?
Eine Abschaffung ist derzeit nicht absehbar und steht in keinem Regierungsprogramm. In allen diskutierten Modellen einer Bürgerversicherung gilt Bestandsschutz für laufende Verträge, ausgeschlossen würden allenfalls Neukunden. Privatversicherte müssen also nicht mit einem kurzfristigen Ende ihrer Police rechnen.
Was ist die Bürgerversicherung?
Die Bürgerversicherung ist das Konzept einer einheitlichen Krankenversicherung, in die alle Bürger nach ihrem Einkommen einzahlen. Beiträge würden auch Miet- und Kapitalerträge einbeziehen, nicht nur den Lohn. Das Modell soll die Trennung von gesetzlicher und privater Kasse aufheben. Getragen wird der Vorschlag von SPD, Grünen und Linken.
Können Privatversicherte zurück in die gesetzliche Kasse?
Unter 55 Jahren gelingt die Rückkehr, sobald jemand wieder versicherungspflichtig wird, etwa durch eine Anstellung unter der Einkommensgrenze. Ab 55 bleibt der Weg zurück im Regelfall versperrt. Diese Altersgrenze schützt die gesetzliche Kasse vor den teuren Risiken älterer Wechsler.
Zahlen Beamte in die gesetzliche Krankenversicherung ein?
Nein, Beamte stehen in der Regel außerhalb der gesetzlichen Kasse. Der Dienstherr trägt über die steuerfinanzierte Beihilfe 50 bis 80 Prozent der Krankheitskosten, den Rest deckt eine private Restkostenversicherung. Genau diese Konstruktion entzieht der Solidargemeinschaft zahlungskräftige Mitglieder.
Ist die private Krankenversicherung im Alter zu teuer?
Im Durchschnitt nicht, die privaten Beiträge stiegen über zwanzig Jahre nicht schneller als die gesetzlichen. Alterungsrückstellungen von 356 Milliarden Euro dämpfen die Sprünge. Zur Kostenfalle wird die Police im Einzelfall, etwa für Rentner in überalterten Tarifen ohne Arbeitgeberzuschuss.
Welche Länder haben die private Vollversicherung abgeschafft?
Die Niederlande beendeten ihr duales System 2006 und führten eine Versicherungspflicht für alle in einem regulierten Markt ein. Deutschland ist heute das einzige Land mit zwei konkurrierenden Vollversicherungen. In den meisten Staaten dient die private Kasse ohnehin nur als Zusatzschutz.
Quellen
- Verband der Privaten Krankenversicherung | Die Bürgerversicherung schadet dem Gesundheitssystem | https://www.pkv.de/positionen/buergerversicherung/ | besucht am 22.09.2026
- Deutscher Bundestag | Bundestag verabschiedet GKV-Finanzreform | https://www.bundestag.de/dokumente/textarchiv/2026/kw28-de-gkv-1184352 | besucht am 22.09.2026
- transparent-beraten.de | Bürgerversicherung: Konzept und aktueller Stand 2026 | https://www.transparent-beraten.de/private-krankenversicherung/buergerversicherung/ | besucht am 22.09.2026
- Finanztip | Wechsel von der privaten Krankenversicherung in die GKV | https://www.finanztip.de/pkv/pkv-rueckkehr-gkv/ | besucht am 22.09.2026
- Verbraucherzentrale | Was tun bei Beitragsschulden in der privaten Krankenversicherung? | https://www.verbraucherzentrale.de/wissen/gesundheit-pflege/krankenversicherung/was-tun-bei-beitragsschulden-in-der-privaten-krankenversicherung-54429 | besucht am 22.09.2026
- ver.di | Bürgerversicherung: Wahlmöglichkeiten für Beamtinnen und Beamte | https://beamte.verdi.de/themen/beihilfe/ | besucht am 22.09.2026
- WirtschaftsWoche | Darum gönnt sich nur Deutschland eine private Vollversicherung | https://www.wiwo.de/politik/europa/duales-system-darum-goennt-sich-nur-deutschland-eine-pkv/25589382.html | besucht am 22.09.2026