Das Sony Geschäftsmodell wirkt von außen wie ein einziger großer Spielkonsolen-Konzern, doch die PlayStation ist nur die lauteste Etage eines weit größeren Konzerns. Anfang August 2026 meldete der Konzern für das erste Quartal des laufenden Geschäftsjahres ein Betriebsergebnis von umgerechnet 2,67 Milliarden Euro, ein Plus von 40 Prozent, und hob die Jahresprognose an. Ausgerechnet die Konsole, die dem Unternehmen den Namen im Alltag gibt, verkaufte sich dabei deutlich schlechter als im Vorjahr.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Die eigentliche Frage lautet deshalb nicht, ob Sony an der PlayStation hängt, sondern wie stark diese Abhängigkeit wirklich ist. Legt man die Segmentzahlen des Geschäftsjahres 2025 nebeneinander, ergibt sich eine Antwort, die den meisten Berichten entgeht. Das Spielgeschäft bringt zwar den größten Umsatz, aber längst nicht mehr die größte Marge je Euro, denn Musik und Bildsensoren verdienen pro eingesetztem Euro deutlich mehr als jedes verkaufte Gamepad.
Das Wichtigste in Kürze
- Sony erzielte im Geschäftsjahr 2025 einen Rekordumsatz von rund 69,9 Milliarden Euro und ein Rekord-Betriebsergebnis von 8,11 Milliarden Euro bei einer Marge von 11,6 Prozent.
- Die Sparte Game & Network Services steuert mit 26,25 Milliarden Euro rund 37 Prozent des Umsatzes bei, verdient daran aber nur eine Betriebsmarge von 9,9 Prozent.
- Die Musiksparte kommt auf fast dasselbe Betriebsergebnis wie das Spielgeschäft, obwohl ihr Umsatz weniger als halb so groß ist, ihre Marge liegt bei 21,1 Prozent.
- Mit über 51 Prozent Weltmarktanteil bei Bildsensoren liefert Sony die Augen für fast jedes Smartphone und macht daraus 2,0 Milliarden Euro Betriebsgewinn.
- Ende September 2025 gliederte Sony seine Finanzsparte per Börsengang aus und richtet den Konzern seither ganz auf Unterhaltung und Bildtechnik aus.
Kurzer Wissenstest vorab: Wie gut kennen Sie die Sony-Maschine?

1 Unter welchem Namen startete Sony 1946 in Tokio? Aufklappen ↓
Auflösung aufdecken ↓
2 Welche Sparte hatte im Geschäftsjahr 2025 die höchste Betriebsmarge? Aufklappen ↓
Auflösung aufdecken ↓
3 Wie viele PlayStation 5 hatte Sony bis Mitte 2026 verkauft? Aufklappen ↓
Auflösung aufdecken ↓
4 Welchen Geschäftsbereich stieß Sony Ende 2025 per Börsengang ab? Aufklappen ↓
Auflösung aufdecken ↓
5 Welchen Weltmarktanteil hält Sony bei Bildsensoren für Kameras und Smartphones? Aufklappen ↓
Auflösung aufdecken ↓
Wer steckt hinter Sony und wie fing alles an?
Sony begann 1946 als winzige Funkgeräte-Reparaturwerkstatt im ausgebombten Tokio, nicht als Spielekonzern. Akio Morita und der Ingenieur Masaru Ibuka gründeten die Tokyo Tsushin Kogyo, wörtlich die Tokioter Fernmelde-Industriegesellschaft, mit rund zwei Dutzend Beschäftigten und geliehenem Geld. Das erste ehrgeizige Produkt, ein elektrischer Reiskocher, funktionierte eher schlecht als recht und verbrannte reihenweise Reis.
Der eigentliche Startschuss fiel mit dem Transistor. Ibuka erwarb 1953 eine Lizenz des amerikanischen Bell-Labors und brachte 1955 eines der ersten tragbaren Transistorradios auf den Markt. Diese frühe Entscheidung prägt den Konzern bis heute, denn Sony formte aus fremder Grundlagentechnik ein begehrenswertes Konsumprodukt und verkaufte das Ergebnis in die ganze Welt.
Diese Haltung hatte Ibuka schon 1946 in einer bis heute zitierten Gründungserklärung festgehalten. Er wollte einen Betrieb schaffen, in dem Ingenieure mit Freude und Freiheit an neuartiger Technik arbeiten, statt bloß Bekanntes nachzubauen. Aus diesem Anspruch erklärt sich die lange Reihe von Weltneuheiten, mit denen der Konzern über die Jahrzehnte immer wieder ganze Produktkategorien eröffnete. Morita wiederum brachte den kaufmännischen Instinkt und den Blick auf die Weltmärkte mit, ohne den die beste Technik im Labor geblieben wäre.
Den Markennamen wählte Morita mit demselben Blick nach außen. Ein japanischer Firmenname, so seine Überzeugung, würde sich im Westen niemand merken. Aus dem lateinischen „sonus“ für Klang und dem englischen „sonny boy“ prägte das Unternehmen 1958 die kurze, international aussprechbare Marke Sony. Der Schritt war für ein japanisches Unternehmen jener Zeit ungewöhnlich mutig.
Die zweite Konstante des Konzerns ist die Doppelrolle als Gerätebauer und Rechteinhaber. Mit der Compact Disc, die Sony ab 1982 gemeinsam mit Philips durchsetzte, verkaufte der Konzern nicht nur Abspielgeräte, sondern über die 1988 übernommene CBS Records auch die Tonträger dazu. Ein Jahr später kaufte Sony für umgerechnet gut drei Milliarden Euro Columbia Pictures und wurde damit gleichzeitig Hersteller und Hollywood-Studio.
Dazwischen liegt der Walkman, das vielleicht sinnbildlichste Produkt der Firmengeschichte. Ab 1979 verkaufte sich der tragbare Kassettenspieler über die Jahre mehrere hundert Millionen Mal und machte aus einer simplen Idee, Musik am Körper zu hören, eine weltweite Kategorie. Genau diese Fähigkeit, ein Bedürfnis zu erfinden statt nur zu bedienen, wurde zum Markenkern.
Der Walkman veränderte auch das Selbstbild des Unternehmens. Aus einem Zulieferer von Bauteilen wurde eine Lifestyle-Marke, deren Logo für Qualität und Design stand. Diese Markenkraft ist bis heute ein unterschätztes Aktivum, denn sie erlaubt dem Konzern, für Kameras, Kopfhörer und Konsolen höhere Preise zu verlangen als viele Wettbewerber. Der gute Ruf aus der Walkman-Ära zahlt sich Jahrzehnte später noch in barer Münze aus.
Der heutige Vorstandschef verkörpert die dritte Konstante, die Kontinuität aus den eigenen Reihen. Hiroki Totoki, ein 38 Jahre langer Sony-Veteran und vormaliger Finanzchef, führt das Unternehmen seit dem 1. April 2025 als Präsident und Vorstandsvorsitzender. Sein erklärtes Ziel klingt fast wie eine Rückkehr zu den Wurzeln, denn Sony soll sich noch stärker auf Unterhaltung und die Vermarktung eigener Kreativ-Marken stützen.
- Reparaturwerkstatt statt Spielschmiede: Sony entstand 1946 aus Elektronik-Handwerk, die PlayStation kam erst fast 50 Jahre später.
- Zwei Standbeine von Beginn an: Gerät und Inhalt gehören seit CD, CBS Records und Columbia Pictures zusammen.
- Kontinuität an der Spitze: Mit Totoki führt erneut ein langjähriger Insider den Konzern zurück zur Unterhaltung.
Wie wurde aus der Reiskocher-Werkstatt ein Weltkonzern?
Sony wuchs in vier Wellen, und jede hängt an einem einzigen mutigen Produkt oder Zukauf. Die erste Welle war die Elektronik der Nachkriegsjahrzehnte, vom Transistorradio über den Trinitron-Fernseher bis zum Walkman. Diese Geräte machten den Konzern zur globalen Marke für tragbare Unterhaltung und finanzierten alles Weitere.
Zur ersten Welle gehört auch die lehrreichste Niederlage der Firmengeschichte. Mit dem Videoformat Betamax verlor Sony in den 1970er und 1980er Jahren den Standardkrieg gegen das offenere VHS-System, obwohl die eigene Technik als überlegen galt. Diese Erfahrung erklärt, warum der Konzern seither so hartnäckig auf die Kontrolle ganzer Ökosysteme setzt statt auf einzelne Geräte.
Die zweite Welle war der Einstieg ins Rechtegeschäft. Der Kauf von CBS Records und Columbia Pictures kostete viele Milliarden und galt in Japan lange als riskante Prestige-Investition. Rückblickend war der Doppelschlug der wichtigste Zug des Konzerns, denn aus dem Gerätebauer wurde ein Eigentümer von Musik- und Filmrechten, die bis heute Geld abwerfen.
Die dritte Welle kam 1994 mit der ersten PlayStation. Sony stieg fast beiläufig ins Videospielgeschäft ein, nachdem eine geplatzte Kooperation mit Nintendo einen halbfertigen Prototypen hinterlassen hatte. Aus dieser Trotzreaktion wurde eine Dynastie, deren zweite Generation, die PlayStation 2, mit über 155 Millionen Stück bis heute als meistverkaufte Konsole aller Zeiten gilt.
Die Konsolengeschichte verlief dabei nie geradlinig. Nach dem Höhenflug der PS2 stolperte Sony mit der teuren und schwer zu programmierenden PlayStation 3, ehe die PlayStation 4 ab 2013 mit über 117 Millionen verkauften Geräten den Rückstand wieder wettmachte. Dieses Auf und Ab zeigt, wie stark selbst der Marktführer vom Erfolg jeder einzelnen Gerätegeneration abhängt.
Der Kauf von Columbia Pictures löste 1989 in den USA einen Sturm der Entrüstung aus, den Schlagzeilen als Ausverkauf Hollywoods an Japan zeichneten. Rund drei Milliarden Euro zahlte Sony damals plus übernommene Schulden, eine Summe, die viele Beobachter für überzogen hielten. Aus heutiger Sicht war der Zeitpunkt günstig, denn die Filmrechte und der Katalog des Studios werfen bis in die Gegenwart Erträge ab. Die anfängliche Blamage verwandelte sich so in eine der tragenden Säulen des Rechtegeschäfts.
Die vierte Welle ist die leiseste und läuft bis heute. Aus einer randständigen Bauteilsparte wurde das weltgrößte Geschäft mit Bildsensoren, jenen Chips, die Licht in digitale Bilder verwandeln. Parallel baute der Konzern über Zukäufe wie EMI Music Publishing, den Anime-Streamer Crunchyroll und zuletzt die Peanuts-Rechte ein zweites, margenstarkes Rechte-Imperium auf.
Heute steht Sony für 69,9 Milliarden Euro Jahresumsatz und rund 108.000 Beschäftigte. Zum Vergleich entspricht das grob dem Umsatz eines großen deutschen Dax-Konzerns wie Bayer, verteilt aber auf fünf sehr unterschiedliche Geschäfte, die kaum ein Wettbewerber auf der Welt unter einem Dach vereint.
Diese Breite ist zugleich Stärke und Bürde. Kein Wettbewerber deckt vom Kinofilm über den Musikkatalog bis zum Kamerachip eine so weite Wertschöpfung ab, was Sony gegen einzelne Marktschwächen absichert. Gleichzeitig bindet die Vielfalt Management-Aufmerksamkeit und Kapital, das ein fokussierter Rivale ganz auf ein Geschäft konzentrieren kann. Genau an dieser Abwägung zwischen Streuung und Fokus arbeitet sich die Konzernführung seit Jahren ab.
Aus einer Reparaturwerkstatt wurde in vier Wellen ein Konzern mit fünf Sparten, jede angestoßen von einem einzelnen mutigen Produkt oder Zukauf. Der Betamax-Verlust lehrte Sony früh, ganze Ökosysteme zu kontrollieren statt einzelner Geräte.
Wie verdient Sony tatsächlich sein Geld?
Sony verdient sein Geld an fünf Fronten gleichzeitig, doch nur drei davon erzeugen den Großteil des Gewinns: Spiele, Musik und Bildsensoren. Genau diese Aufteilung ist das Herzstück jeder ehrlichen Analyse dieses Konzerns, denn die verbreitete Kurzformel „Sony gleich PlayStation“ stimmt beim Umsatz und täuscht bei der Marge.
Die Hauptumsatzquelle ist unstrittig das Spielgeschäft. Game & Network Services setzte im Geschäftsjahr 2025 rund 26,25 Milliarden Euro um, etwa 37 Prozent des Konzernumsatzes. Dahinter folgen die Elektroniksparte Entertainment, Technology & Services mit 12,66 Milliarden Euro, die Bildsensoren mit 12,05 Milliarden Euro, die Musik mit 11,88 Milliarden Euro und das Filmgeschäft mit 8,40 Milliarden Euro.
Beim Betriebsergebnis kippt dieses Bild. Das Spielgeschäft erwirtschaftete 2,60 Milliarden Euro Betriebsgewinn, die Musik aber schon 2,50 Milliarden Euro und die Bildsensoren 2,00 Milliarden Euro. Film und Elektronik trugen mit 0,59 und 0,89 Milliarden Euro auffallend wenig zum Ergebnis bei. Den Rechenkern jeder Konsole liefert übrigens ein externer Auftragsfertiger, denn den halb-kundenspezifischen Chip steuert das Halbleitergeschäft von AMD zu und nicht Sony selbst.
Hinter dieser Verteilung steckt eine bewusste Quersubventionierung. Die günstig kalkulierte Konsole verschafft dem Konzern die installierte Basis, an der anschließend die margenstarken Dienste verdienen. Sony nimmt also beim Gerät eine dünne oder sogar negative Marge in Kauf, um beim Software- und Abo-Geschäft über Jahre umso mehr zu kassieren. Dieselbe Logik prägt das Sensorgeschäft, dessen Gewinne die teuren Investitionen in neue Konsolengenerationen mit abfedern.
Wo die versteckten Erlösströme liegen
Der margenstärkste Teil des Konzerns ist die Musik, und dort verdient Sony vor allem am Katalog, nicht an neuen Hits. Rechte an Aufnahmen von Beyoncé bis Adele und ein riesiges Verlagsgeschäft mit den Kompositionsrechten werfen bei jedem Stream Tantiemen ab, ohne dass laufende Produktionskosten anfallen. Die Übernahme von EMI Music Publishing machte den Konzern zum weltgrößten Musikverlag.
Ein zweiter, oft übersehener Strom ist der Anime. Über den Streamingdienst Crunchyroll und die Produktionstochter Aniplex kontrolliert Sony einen wachsenden Teil der globalen Anime-Wertschöpfung. Crunchyroll überschritt im Mai 2026 die Marke von 21 Millionen zahlenden Abonnenten, ein Vervierfachen seit dem Kauf durch den Konzern im Jahr 2021.
Ein weiterer stiller Ertragsbringer sitzt in der Musiksparte selbst. Zur Musiksparte gehört die Produktionstochter Aniplex, deren Mobile-Games und Anime-Lizenzen einen erheblichen Teil des Spartenumsatzes ausmachen. So verdient Sony an denselben Anime-Marken gleich mehrfach, über den Streamingdienst Crunchyroll, über das Kino und über das Handyspiel. Diese Mehrfachverwertung derselben Figuren ist die margenstärkste Disziplin des ganzen Konzerns.
Auch das Filmgeschäft speist stille Nebenkassen. Der Kinoerfolg des Anime-Films „Demon Slayer: Infinity Castle“ spülte allein in Nordamerika dreistellige Millionenbeträge ein und zeigt, wie eng Sony inzwischen Film, Streaming und die margenstarke Musiksparte verzahnt. Diese Verzahnung mehrerer Rechteformen um dieselbe Marke ist der eigentliche Trick dieses Konzerns.
Welche Daten und Algorithmen den Konzern nähren
Das PlayStation Network ist Sonys eigentliche Datenmaschine, mit 125 Millionen monatlich aktiven Nutzern zum Ende des ersten Quartals 2026. Jeder Spielkauf, jede Spielzeit und jede Freundesliste speist Empfehlungen, personalisierte Store-Angebote und die Steuerung der Abo-Stufen. Das digitale Geschäft ist deshalb so wertvoll, weil digitale Dienste die margenschwache Hardware nach und nach ersetzen.
Sichtbar wird das an der Abo-Struktur. 38 Prozent der Mitglieder von PlayStation Plus zahlen inzwischen für die teureren Stufen Extra oder Premium, gegenüber 30 Prozent im Geschäftsjahr 2022. Die Erlöse aus Netzwerkdiensten stiegen dadurch um 23 Prozent, und der Dienst bringt dem Konzern grob 3,4 Milliarden Euro im Jahr.
Der digitale Umbau reicht bis in die Bilanz. Ein wachsender Anteil der Spiele wandert als Download über den Store statt als Datenträger über die Ladentheke, was Sony die Handelsmarge des Zwischenhandels erspart. Diese Verschiebung erklärt, warum das Betriebsergebnis der Sparte im ersten Quartal 2026 um 37 Prozent zulegte, obwohl die reinen Konsolenverkäufe zurückgingen.
Über allem liegt der Hebel der schieren Größe. Jeder zusätzliche Nutzer im PlayStation Network verursacht kaum Mehrkosten, bringt aber potenziell neue Abo- und Kaufumsätze. In der Sensorfertigung sinken die Stückkosten mit jeder weiteren Millionenserie, weil sich die teuren Fabriken auf mehr Chips verteilen. Genau diese Skaleneffekte trennen einen profitablen Marktführer von den kleineren Wettbewerbern, die dieselben Fixkosten auf weniger Einheiten umlegen müssen.
Warum die Margen so ungleich verteilt sind
Die Musiksparte erzielte 2025 eine Betriebsmarge von 21,1 Prozent, das Spielgeschäft nur 9,9 Prozent. Diese Asymmetrie ist der Schlüssel zum ganzen Konzern. Eine verkaufte Konsole bringt viel Umsatz, aber wenig Gewinn, weil Sony die Hardware nahe an den Herstellungskosten kalkuliert. Ein gestreamter Song bringt wenig Umsatz, aber fast reinen Gewinn.
Die Bildsensoren liegen mit 16,6 Prozent Marge dazwischen und wachsen am schnellsten, ihr Betriebsergebnis sprang 2025 um 37 Prozent nach oben. Film und die klassische Elektronik dagegen kommen nur auf rund 7 Prozent Marge und sind eher Prestige- und Reichweitengeschäft als Gewinnquelle. Sinnvoll sortiert man die Sparten also nicht nach Lautstärke, sondern nach Marge.
Der Grund für diesen Abstand liegt in der Kostenstruktur. Ein einmal aufgenommener Song verursacht bei jedem weiteren Abspielen praktisch keine zusätzlichen Kosten, während jede weitere Konsole erneut Bauteile, Fertigung und Logistik verschlingt. So verwandelt die Musik einen kleineren Umsatz in einen fast reinen Deckungsbeitrag, während das Spielgeschäft für denselben Gewinn ein Vielfaches an Umsatz bewegen muss. Genau diese Mechanik macht den Katalog zum stillen Liebling der Konzernbilanz.
Wie das Modell sich verschoben hat
In den vergangenen fünf Jahren hat Sony den Konzern konsequent auf Rechte und Bildtechnik zugeschnitten und alles Übrige abgestoßen. Der größte Schnitt war die Abspaltung der Finanzsparte im September 2025, mit der ein ganzer, kapitalintensiver Geschäftsbereich das Konzerndach verließ. Seither führt Totoki das Unternehmen unter dem Leitbild einer „Creative Entertainment Vision“.
Zugleich zog der Konzern die Reißleine bei Fehlschlägen. Die 2022 teuer gekaufte Spieleschmiede Bungie erwirtschaftete nicht die erhofften Live-Service-Erlöse, und aus dem gemeinsamen Elektroauto-Projekt mit Honda stieg Sony weitgehend aus. Beide Korrekturen belasteten das Ergebnis 2025 spürbar, schärften aber das Profil als Unterhaltungs- und Technikkonzern.
Wie groß ist die Marktmacht von Sony?
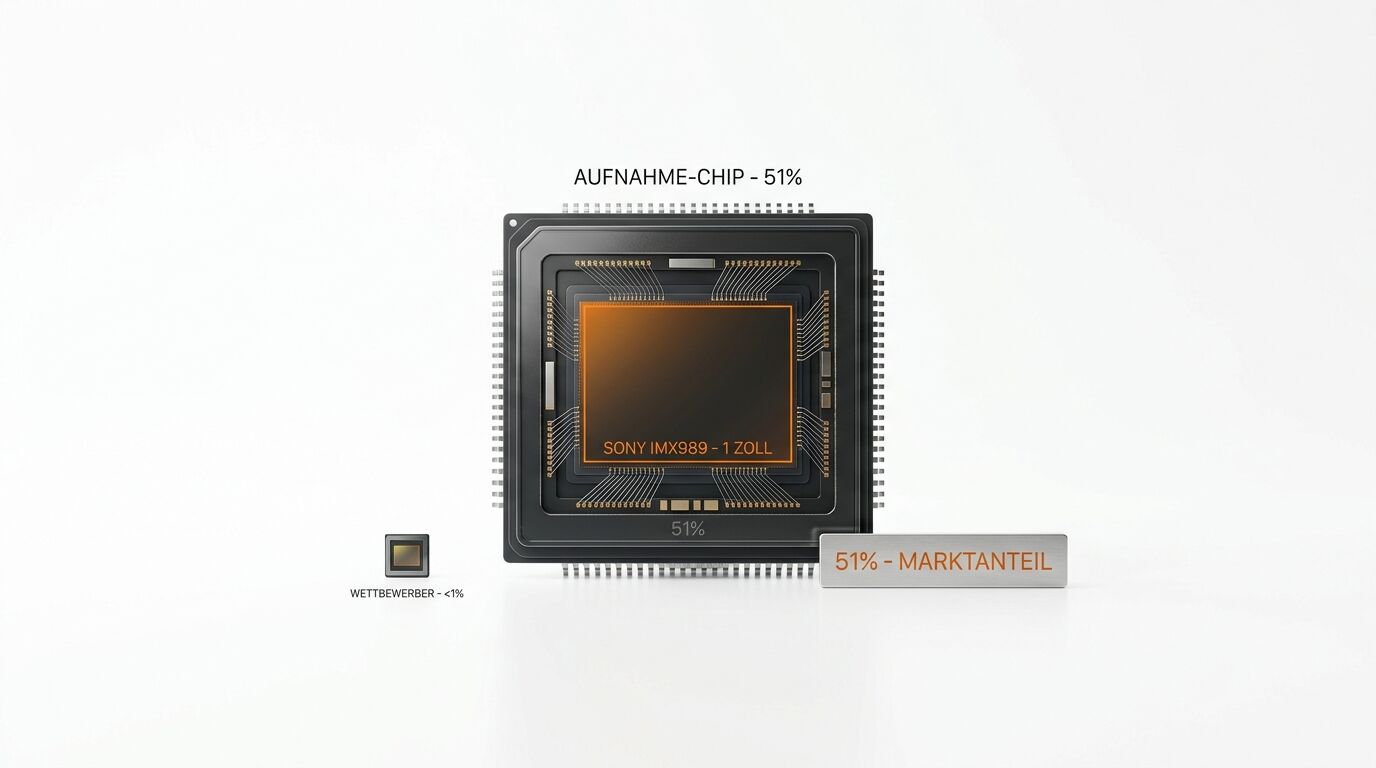
Sony ist in drei seiner fünf Geschäfte unter den ein bis drei Größten der Welt, und in einem sogar unangefochtener Marktführer. Bei Bildsensoren hält der Konzern laut dem Marktforscher Omdia 51,6 Prozent Weltmarktanteil. In fast jedem hochwertigen Smartphone, von Apple bis zu den Android-Flaggschiffen, sitzt damit ein Sony-Sensor als Auge der Kamera.
Diese Sensor-Dominanz ist kein Zufall, sondern das Ergebnis jahrzehntelanger Investitionen in Fabriken und Bildqualität. Weil die Chips immer mehr Rechenleistung für Bildverarbeitung an Bord haben, wird das Geschäft zum Türöffner für die kommende KI-gestützte Kamera. Sony selbst bewirbt seine Sensoren offensiv als die Augen künftiger intelligenter Geräte.
Im Spielgeschäft konkurriert der Konzern vor allem mit Microsofts Xbox und mit Nintendo. Bei den leistungsstarken Konsolen führt die PlayStation klar, verkaufte sich in dieser Generation aber langsamer als der Vorgänger. Bis zum 30. Juni 2026 gingen laut dem Fachdienst Push Square 95,3 Millionen PlayStation 5 über die Ladentheke, während die PS4 zum selben Zeitpunkt schon über 100 Millionen erreicht hatte.
Die Bedrohung kommt im Spiel nicht nur von den klassischen Rivalen. Microsoft setzt mit dem Abo Game Pass und Cloud-Streaming auf ein Modell, das den Konsolenkauf langfristig entwerten könnte. Sony kontert mit exklusiven Spielen und der schieren Größe seines Netzwerks, muss aber aufpassen, den Trend zum abonnierten Spielen nicht zu verschlafen.
Nintendo spielt dabei in einer eigenen Liga. Mit der 2025 gestarteten Switch 2 zielt der Rivale auf ein breiteres, familienorientiertes Publikum und tritt Sony seltener direkt auf die Füße als Microsoft. Für den Konzern bedeutet das einen Wettbewerb an zwei Fronten, gegen den Abo-Ansatz von Xbox auf der einen und die Familienkonsole aus Kyoto auf der anderen Seite. Beide zwingen Sony, die eigene Mischung aus Hardware, Exklusivspielen und Diensten ständig nachzuschärfen.
In der Musik gehört Sony neben Universal Music zu den beiden dominierenden Konzernen der Branche. Weil diese Großen zusammen mit Warner den Löwenanteil aller Aufnahmerechte kontrollieren, verhandeln sie mit Streamingdiensten wie Spotify aus einer Position der Stärke. Jeder neue Dienst muss an Sony vorbei, wenn er ein ernstzunehmendes Musikangebot aufbauen will.
Die Marktmacht speist sich aus zwei Mechanismen. Der erste sind Netzwerkeffekte, denn 125 Millionen aktive Spieler machen die PlayStation für Entwickler unverzichtbar, und je mehr Spiele erscheinen, desto attraktiver wird die Plattform für neue Käufer. Der zweite ist die Bindung, weil eine einmal aufgebaute Spielebibliothek samt Freundesliste und Abos den Wechsel zur Konkurrenz teuer macht.
Der wunde Punkt liegt dort, wo Sony von anderen abhängt. Die modernsten Logikchips für Konsolen und Sensoren kommen aus den Fabriken des taiwanischen Auftragsfertigers TSMC, den der Konzern nicht ersetzen kann. Und im wichtigen Sensor-Kunden Apple wächst die Neigung, einen Teil der Aufträge an den Rivalen Samsung zu vergeben.
Wer ist bei Sony eigentlich das Produkt?
Bei Sony zahlen am Ende zwei Gruppen die Rechnung: die Spieler mit ihren wiederkehrenden Ausgaben und die Kreativen, deren Werke der Konzern vermarktet. Anders als bei rein werbefinanzierten Plattformen ist der Nutzer hier meist zahlender Kunde und nicht die verkaufte Ware. Trotzdem bleibt die Wertschöpfung asymmetrisch verteilt.
Im Spielgeschäft zahlt der Spieler die Konsole, die Vollpreisspiele, das Abo und die Zusatzkäufe. Ein aktiver PlayStation-Haushalt gibt über die Jahre ein Vielfaches des Konsolenpreises aus. Genau diese Rechnung erlaubt Sony die günstige Hardware, denn der eigentliche Ertrag kommt aus dem Verbrauch danach.
In der Musik und im Film sind die Künstler und Produktionsfirmen der eigentliche Rohstoff. Der Konzern verdient an jeder Nutzung ihrer Werke mit, oft über Jahrzehnte, während die Urheber je nach Vertrag nur einen Bruchteil sehen. Wie ein Studio aus einer einzigen erfundenen Welt ein jahrzehntelanges Franchise baut, zeigt exemplarisch das Geschäft rund um die Marke Harry Potter, das dieselbe Rechte-Logik bis ins Detail betreibt.
Für unabhängige Entwickler ist die Rolle besonders zwiespältig. Die PlayStation öffnet ihnen den Zugang zu 125 Millionen potenziellen Kunden, verlangt dafür aber rund 30 Prozent des Verkaufspreises und die Einhaltung strenger technischer Vorgaben. Kleine Studios liefern damit einen Teil ihrer Wertschöpfung an die Plattform ab, deren Reichweite sie zugleich brauchen.
Auf der anderen Seite der Waage stehen die etablierten Großstudios. Ein Publisher mit starken Marken verhandelt mit Sony auf Augenhöhe und kann Sonderkonditionen durchsetzen, die kleinen Anbietern verwehrt bleiben. So entsteht im selben Ökosystem eine Zweiklassengesellschaft, in der Reichweite und Verhandlungsmacht darüber entscheiden, wie viel von jedem verkauften Spiel beim Urheber hängen bleibt.
Bei den Bildsensoren sind die Kunden große Elektronikkonzerne, allen voran Apple und die chinesischen Smartphone-Hersteller. Diese Abnehmer sind mächtig genug, um Preise zu drücken, bleiben aber technisch abhängig, solange Sony die besten Sensoren liefert. Der Leser sitzt am Ende dieser Kette als Endverbraucher, der den Sensor ungefragt in der Handykamera mitbezahlt.
Der Spieler ist bei Sony zahlender Kunde und Datenquelle zugleich, während Musiker und Filmschaffende den kreativen Rohstoff liefern, an dem der Konzern über Jahrzehnte mitverdient. Entlang der ganzen Kette sitzt Sony fast überall in der margenstarken Mitte.
Was kostet die PlayStation-Welt wirklich, und wer trägt die Kosten?
Der Konsolenpreis ist bei Sony bewusst der günstigste Teil, das eigentliche Geld verdient der Konzern an allem, was danach kommt. Dieses Prinzip heißt Rasierklingen-Modell: Das Gerät wird knapp kalkuliert, der Gewinn entsteht bei Spielen, Abos und Zusatzinhalten. Der reine Kaufpreis der Konsole unterschätzt die wahren Kosten eines PlayStation-Haushalts deshalb drastisch.
Die folgende Übersicht zeigt, wie sich die Ausgaben über einen typischen Konsolen-Lebenszyklus verteilen und wer jeweils daran verdient. Die Beträge sind gerundete Richtwerte für einen aktiven Haushalt und dienen der Größenordnung, nicht der centgenauen Abrechnung.
| Kostenbestandteil | Größenordnung | Wer verdient |
|---|---|---|
| Konsole PlayStation 5 | ca. 500 bis 550 € | Sony (knappe Marge), AMD als Chiplieferant |
| Vollpreisspiele (10 Stück über die Jahre) | ca. 700 bis 800 € | Sony 30 % Plattformgebühr, Studios der Rest |
| PlayStation-Plus-Abo (mehrere Jahre) | ca. 300 bis 450 € | Sony fast vollständig |
| Zusatzinhalte und Ingame-Käufe | stark schwankend | Sony 30 % Plattformgebühr |
Der stärkste Hebel steckt in der Plattformgebühr. Von jedem digital verkauften Spiel und jedem Zusatzinhalt behält Sony rund 30 Prozent ein, ohne selbst etwas produziert zu haben. Diese Maut ist der Grund, warum das Spielgeschäft trotz dünner Hardware-Marge insgesamt profitabel bleibt, denn die Konsole ist nur der Türsteher zum eigentlichen Umsatz.
Ein zweiter Kostenblock sind die exklusiven Spiele aus Sonys eigenen Studios. Große Eigenproduktionen kosten hunderte Millionen in der Entwicklung, binden aber Spieler an die Plattform und verkaufen zugleich neue Konsolen. Diese Eigenproduktionen sind teuer, funktionieren aber als Magnet, der das ganze Ökosystem am Laufen hält.
Am Anfang jeder Konsolengeneration kostet die Fertigung sogar mehr, als der Verkauf einbringt. Zum Start Ende 2020 verkaufte Sony die PlayStation 5 zunächst unter den Herstellungskosten und erreichte erst Mitte 2021 die Gewinnschwelle beim Gerät. Erst sinkende Bauteilpreise und die wachsende Zahl zahlender Spieler drehen das Vorzeichen. Diese Anlaufverluste sind fest eingeplant, weil die Konsole vor allem als Eintrittskarte in das margenstarke Dienstgeschäft dient.
Die Kosten trägt am Ende der Spieler, und zwar zunehmend als laufende Zahlung. Sony hob die Preise für PlayStation Plus im Mai 2026 zum zweiten Mal in drei Jahren an, und zwar quer durch alle drei Abo-Stufen. Ein Verbleib im Ökosystem wird damit Jahr für Jahr etwas teurer, ohne dass sich die Grundleistung ändert.
Über eine ganze Gerätegeneration summiert sich daraus ein vierstelliger Betrag je Haushalt. Zwischen Anschaffung, einer Handvoll Vollpreisspielen und mehreren Abo-Jahren zahlt ein aktiver Spieler am Ende ein Mehrfaches des Konsolenpreises, ohne dass eine einzelne Rechnung je hoch wirkt. Diese Verteilung in kleinen Portionen ist der eigentliche Grund, warum das Modell so verlässlich Geld abwirft.
- Rasierklingen-Logik: Die Konsole ist günstig kalkuliert, der Gewinn kommt aus Spielen, Abos und Zusatzkäufen.
- 30-Prozent-Maut: An jedem digitalen Verkauf verdient Sony mit, ohne selbst zu produzieren.
- Steigende Abopreise: Wer im System bleibt, zahlt seit Mai 2026 erneut mehr.
Wer profitiert bei Sony und wer zahlt drauf?
Am klarsten profitieren Aktionäre, das margenstarke Musik- und Sensorgeschäft und die großen Spielestudios, während unabhängige Entwickler, Musiker mit schwachen Verträgen und die klassische Elektroniksparte draufzahlen. Die Gewinner-Verlierer-Rechnung eines so breiten Konzerns fällt selten eindeutig aus, doch einige Muster sind stabil.
| Profiteure | Wer draufzahlt |
|---|---|
| Aktionäre nach Rekordgewinn und Finanz-Spin-off | Beschäftigte in gestrichenen Randbereichen wie EV und Spezialeffekte |
| Musik- und Sensorsparte als Margenmotoren | Musiker mit alten, schwachen Katalogverträgen |
| Große Studios mit Reichweite über die PlayStation | Kleine Studios unter der 30-Prozent-Plattformgebühr |
| Sony selbst über die Kontrolle der Ökosysteme | Käufer, die an steigende Abopreise gebunden sind |
Besonders sichtbar wurde die Kehrseite 2025. Der Konzern buchte eine Wertberichtigung von 672,7 Millionen Euro auf das Spielestudio Bungie ab, dessen Live-Service-Wette nicht aufging, und verbuchte einen Verlust von 251 Millionen Euro beim Ausstieg aus dem Elektroauto-Projekt mit Honda. Hinzu kam eine Abschreibung von 152 Millionen Euro auf die geschlossene Spezialeffekt-Tochter Pixomondo.
Solche Einschnitte treffen zuerst die Beschäftigten der betroffenen Bereiche. Während die Aktionäre den Rekordgewinn und die Abspaltung der Finanzsparte feiern, verlieren Mitarbeiter in den abgewickelten Randgeschäften ihre Jobs. Diese Gleichzeitigkeit von Rekord und Kahlschlag gehört zum Wesen eines Konzerns, der ständig sein Portfolio umbaut.
Für die Aktionäre zahlt sich der Umbau unmittelbar aus. Der Konzern kehrt einen wachsenden Teil des Gewinns über Dividende und Aktienrückkäufe an die Anteilseigner zurück und gilt an der Börse zunehmend als Unterhaltungswert statt als schwerfälliger Elektronikkonzern. Diese Aufwertung ist auch der Grund für die Abspaltung der Finanzsparte, mit der Sony den Wert der verbliebenen Kerngeschäfte sichtbarer machen wollte.
Zugleich zeigt sich der Plattform-Sog, das Pendant zum Ressourcenfluch klassischer Rohstoffländer. Ein Entwickler oder Musiker, der einmal auf Sonys Reichweite angewiesen ist, akzeptiert über die Zeit schlechtere Konditionen, weil der Ausstieg teurer wäre als das Bleiben. Genau darin liegt die stille Macht des Konzerns.
Sony hat sich vom Konsolenbauer zum Rechteverwerter gewandelt. Der eigentliche Gewinn liegt heute im Katalog und im Sensor, die PlayStation liefert vor allem die Reichweite, an der alles andere andockt.
— Markus Seyfferth, Chefredakteur Dr. Web
Die Gewinne konzentrieren sich bei Aktionären und den margenstarken Sparten, die Lasten tragen Beschäftigte in Randbereichen und Kreative mit schwacher Verhandlungsposition. Der Plattform-Sog hält beide Seiten im System fest.
Wie politisch ist Sony?
Sony ist politisch vor allem bei Urheberrecht, Halbleiter-Lieferketten und Plattformregeln, und agiert dabei leiser als die großen US-Techkonzerne. Der Konzern führt keinen offenen Kulturkampf, verteidigt aber hartnäckig die wirtschaftliche Grundlage seines Rechtegeschäfts.
Im Urheberrecht steht Sony traditionell auf der Seite strenger Regeln, weil der eigene Musik- und Filmkatalog nur so viel wert ist, wie er geschützt bleibt. In der aktuellen Debatte um das Training von KI-Modellen an geschützten Werken zählt der Konzern zu den Rechteinhabern, die eine Vergütung für die Nutzung ihrer Kataloge fordern. Dahinter steht kein moralischer Kreuzzug, sondern der Schutz einer Bilanzposition.
Geopolitisch hängt der Konzern an den Halbleiter-Lieferketten Ostasiens. Die Abhängigkeit von TSMC in Taiwan und die Spannungen um die Region betreffen Sony unmittelbar, weil ein Ausfall dieser Fabriken sowohl Konsolen als auch Sensoren lahmlegen würde. Als Reaktion investiert das Unternehmen in eigene Fertigung in Japan und beobachtet die US-Handelspolitik genau.
In Japan selbst genießt Sony die Rückendeckung der Industriepolitik. Der Staat fördert den Aufbau heimischer Chipfertigung, und Sony beteiligte sich an der gemeinsam mit TSMC errichteten Fabrik in Kumamoto, um die Sensorproduktion näher an die eigenen Werke zu holen. Solche Partnerschaften verzahnen den Konzern eng mit den strategischen Zielen der japanischen Regierung, die Halbleiter als Frage der nationalen Sicherheit begreift.
Diese enge Verzahnung mit dem Staat hat einen Preis. Ein Konzern, der auf Fördergelder und Standortpolitik baut, bindet sich an nationale Interessen und gerät zwischen die Fronten, sobald sich die Handelspolitik zwischen den großen Blöcken verschärft. Die Nähe zur Regierung sichert kurzfristig Kapital und schützt langfristig kaum vor geopolitischen Turbulenzen.
Handelszölle schlagen bereits durch. In den Ergebnissen des ersten Quartals 2026 verbuchte Sony Rückerstattungen aus US-Zöllen, die das Ergebnis stützten, ein Hinweis darauf, wie eng der Konzern in die Handelskonflikte zwischen den USA und Asien verwoben ist. Solche Sondereffekte machen die Erlösbasis politischer, als die reinen Produktzahlen vermuten lassen.
Für die europäische Regulierung ist vor allem Sonys Plattformmacht relevant. Die 30-Prozent-Gebühr im PlayStation Store und die Bindung der Spieler stehen im selben Licht wie die App-Store-Debatten, auch wenn Konsolen bislang milder reguliert werden als Smartphones. Der Digital Markets Act der EU könnte diese Sonderstellung mittelfristig anfassen.
Sonys Politik folgt der Bilanz: strenges Urheberrecht schützt den Katalog, sichere Lieferketten schützen die Sensoren, und milde Plattformregeln schützen die 30-Prozent-Gebühr. Laute Symbolpolitik überlässt der Konzern anderen.
Was könnte Sony zu Fall bringen?
Sonys größte Risiken sind die Abhängigkeit von wenigen Chipfabriken, ein alternder Konsolenzyklus und der mögliche Verlust seiner Sensor-Vormacht an Samsung. Keines dieser Risiken ist für sich tödlich, doch in Summe zeigen sie, wo die Statik des Konzerns nachgeben könnte.
Das erste Risiko ist die Fertigung. Ein Ausfall von TSMC durch ein Erdbeben, einen Konflikt oder eine Auslastungskrise würde zugleich Konsolen und Bildsensoren treffen. Der Konzern kann diese Abhängigkeit abfedern, aber nicht kurzfristig auflösen, weil moderne Chips nur an sehr wenigen Orten der Welt entstehen.
Das zweite Risiko ist der Konsolenmarkt selbst. Die PlayStation 5 verkauft sich langsamer als ihre Vorgängerin, und ein Nachfolger ist noch nicht terminiert. Sollte das Spielen dauerhaft von der Konsole auf Streaming und Mobilgeräte abwandern, verlöre Sony die Kontrolle über seine wichtigste Plattform. Anders als etwa Qualcomm, das seine Marge aus Patentgebühren zieht, hängt der Spielgewinn an einem physischen Gerät im Wohnzimmer.
Das dritte Risiko sitzt im Sensorgeschäft. Apple, Sonys wichtigster Sensor-Kunde, verlagert Berichten zufolge einen Teil seiner Aufträge an Samsung. Ein Verlust dieser Vormacht würde ausgerechnet den am schnellsten wachsenden Gewinnbringer treffen. Der Marktanteil von 51,6 Prozent klingt komfortabel, hängt aber an einer Handvoll Großkunden.
Ein viertes, unterschätztes Risiko ist die eigene Größe. Ein Konzern mit fünf so verschiedenen Geschäften ist schwer zu steuern, und jeder Fehlkauf wie Bungie kostet hunderte Millionen. Die Kunst der kommenden Jahre liegt darin, die margenstarken Kerne zu pflegen, ohne sich in Nebenschauplätzen zu verzetteln.
Am tiefsten könnte der Wandel des Spielens selbst greifen. Wandert das Publikum dauerhaft zu Abo- und Cloud-Diensten ab, verliert die teure Konsole im Wohnzimmer ihren Sinn, und Sonys Kontrolle über Store und Plattformgebühr bröckelt. Der Konzern experimentiert zwar mit eigenem Streaming, verdient sein Geld aber weiter am verkauften Gerät und am Anteil aus dem Store. Ein zu schneller Umstieg auf reine Abos würde ausgerechnet diese lukrative Maut untergraben.
Drei Szenarien für die nächsten fünf Jahre lassen sich daraus ableiten. Im optimistischen Fall zünden Musik, Anime und Sensoren weiter, und die nächste Konsole knüpft an alte Erfolge an. Im mittleren Fall stagniert das Spielgeschäft, während Katalog und Sensoren den Konzern stützen. Im pessimistischen Fall treffen ein schwacher Konsolenstart und der Verlust des Apple-Geschäfts zusammen und drücken die Marge spürbar.
Was bedeutet Sony für deutsche Unternehmer und Verbraucher?
Für deutsche Verbraucher ist Sony vor allem ein Kostenfaktor im Wohnzimmer und ein unsichtbarer Zulieferer in der Hosentasche, für Unternehmen eher ein Maßstab als ein direkter Wettbewerber. Der aktuelle Rekordgewinn und die angehobene Prognose zeigen einen Konzern in robuster Verfassung, dessen Entscheidungen bis nach Deutschland durchschlagen.
Als Verbraucher zahlen deutsche Haushalte an mehreren Stellen an Sony mit. Der offensichtliche Posten ist die PlayStation samt Spielen und Abos, deren Preise zuletzt gestiegen sind. Der unsichtbare Posten ist der Bildsensor im Smartphone, den Käufer beim Handykauf mitbezahlen, ohne die Marke überhaupt zu bemerken.
Für deutsche Unternehmen ist Sony selten ein direkter Konkurrent, aber ein wichtiger Partner und Taktgeber. Autozulieferer und Hersteller von Industriekameras kaufen Sony-Sensoren für Fahrerassistenz und Bildverarbeitung, während Musik- und Filmfirmen mit Sonys Katalog um Aufmerksamkeit ringen. Ein Ausweichen um die Preise und Standards des Konzerns herum gelingt in diesen Feldern kaum.
Konkret spürbar wird das in der deutschen Industrie vor allem über die Bildtechnik. Hersteller von Maschinen, Medizingeräten und Fahrerassistenz greifen auf Sony-Sensoren zurück, weil kaum ein anderer Anbieter dieselbe Bandbreite liefert. Für den Maschinenbau bedeutet das eine leise, aber tiefe Abhängigkeit von einem einzelnen japanischen Zulieferer, die in keiner Schlagzeile auftaucht und trotzdem in unzähligen Produkten steckt.
Gerade im Sensorgeschäft liegt für den deutschen Mittelstand eine strategische Lehre. Wer ein einzelnes Bauteil von einem Marktführer mit über 50 Prozent Anteil bezieht, macht sich verwundbar für Preis- und Liefermacht. Eine zweite Bezugsquelle kostet Marge, kauft aber Unabhängigkeit, und genau diese Abwägung sollten Einkäufer bewusst treffen.
Handlungsorientiert lässt sich daraus dreierlei ableiten. Als Verbraucher lohnt der nüchterne Blick auf die Folgekosten eines Ökosystems, bevor eine langfristige Bindung eingegangen wird. Als Kunde im Sensorgeschäft empfiehlt sich der Aufbau einer Alternative. Und als Wettbewerber im Rechtegeschäft hilft der Blick auf Sonys Katalogstrategie, weil dort vorgemacht wird, wie aus Bestand dauerhaft Ertrag wird.
Drei Szenarien für die kommenden zwölf Monate zeichnen sich ab. Optimistisch bleibt Sony auf Rekordkurs, hält die Preise stabil und liefert starke Spiele nach. Realistisch steigen die Abopreise weiter, während Sensoren und Musik den Konzern stützen. Pessimistisch verschärft ein schwaches Weihnachtsgeschäft den Druck auf die Konsole und beschleunigt den Umbau zum reinen Rechte- und Technikkonzern.
- Doppelte Kasse: Deutsche zahlen an Sony sichtbar über die PlayStation und unsichtbar über den Handy-Sensor.
- Taktgeber statt Rivale: Für Zulieferer und Kreative setzt Sony Preise und Standards.
- Zweite Quelle sichern: Wer vom Sensor-Marktführer abhängt, sollte Alternativen aufbauen.
Glossar: 12 wichtige Fachbegriffe zu Sony und seinem Geschäftsmodell
Betriebsergebnis
Das Betriebsergebnis ist der Gewinn aus dem laufenden Geschäft, bevor Zinsen und Steuern abgezogen werden. Bei Sony macht der Wert je Sparte sichtbar, wie profitabel ein Geschäft wirklich arbeitet, unabhängig von Finanzierungsfragen. Diese Kennzahl eignet sich am besten für den Vergleich der fünf Segmente.
Betriebsmarge
Die Betriebsmarge setzt das Betriebsergebnis ins Verhältnis zum Umsatz und zeigt, wie viel Gewinn je Euro Umsatz übrig bleibt. Sonys Musiksparte erreicht 21,1 Prozent, das Spielgeschäft nur 9,9 Prozent. Die Kennzahl entlarvt, welche Sparte wirklich verdient und welche vor allem Umsatz bewegt.
Bildsensor
Ein Bildsensor ist der Chip, der in Kameras einfallendes Licht in ein digitales Bild verwandelt. Sony ist mit über der Hälfte des Weltmarkts der führende Hersteller und beliefert unter anderem die großen Smartphone-Marken. Das Geschäft gilt als Wachstumsmotor für die kommende KI-Bildverarbeitung.
CMOS
CMOS steht für eine verbreitete Halbleiter-Bauweise, nach der moderne Bildsensoren gefertigt werden. Der Begriff taucht in Marktzahlen auf, wenn von Sonys Sensor-Marktanteil die Rede ist. CMOS-Sensoren sind stromsparend und schnell und haben ältere Sensortypen fast vollständig verdrängt.
Franchise
Ein Franchise bezeichnet im Medienkontext eine Marke oder Erzählwelt, die über Filme, Spiele, Musik und Waren hinweg vermarktet wird. Sony baut solche Franchises gezielt auf, etwa rund um Spider-Man oder große Anime-Reihen. Der Wert liegt in der wiederholten Verwertung derselben kreativen Grundlage.
Katalog
Der Katalog ist der Bestand an Rechten an bereits veröffentlichten Aufnahmen und Kompositionen. Weil ein Katalog bei jeder Nutzung Tantiemen abwirft, ohne neue Produktionskosten zu verursachen, ist er die margenstärkste Ertragsquelle der Musiksparte. Sony gehört zu den größten Katalog-Eigentümern der Welt.
Lock-in
Lock-in beschreibt die Bindung eines Kunden an ein Ökosystem, aus dem der Wechsel teuer oder unbequem wäre. Bei Sony entsteht Lock-in durch gekaufte Spielebibliotheken, Freundeslisten und Abos im PlayStation Network. Je größer die eigene Sammlung, desto unwahrscheinlicher der Umstieg zur Konkurrenz.
Netzwerkeffekt
Ein Netzwerkeffekt liegt vor, wenn ein Angebot mit jedem weiteren Nutzer wertvoller wird. Die 125 Millionen aktiven PlayStation-Nutzer machen die Plattform für Entwickler unverzichtbar, was wiederum mehr Spiele und mehr Käufer anzieht. Dieser Kreislauf verstärkt Sonys Marktposition von selbst.
Plattformgebühr
Die Plattformgebühr ist der Anteil, den Sony von jedem über den PlayStation Store verkauften Spiel oder Zusatzinhalt einbehält, üblicherweise rund 30 Prozent. Sie ist der zentrale Hebel, mit dem das Spielgeschäft trotz günstiger Hardware profitabel bleibt. Ähnliche Modelle betreiben auch die App-Store-Betreiber.
Rasierklingen-Modell
Das Rasierklingen-Modell verkauft ein Grundgerät günstig und verdient am laufenden Verbrauch. Sony kalkuliert die Konsole knapp und erzielt den Gewinn über Spiele, Abos und Zusatzkäufe. Der Name stammt vom klassischen Verkauf günstiger Rasierer und teurer Ersatzklingen.
Spin-off
Ein Spin-off ist die Abspaltung eines Geschäftsbereichs in ein eigenständiges, oft börsennotiertes Unternehmen. Sony gliederte Ende September 2025 seine Finanzsparte über eine solche Abspaltung aus und hält seither nur noch einen Minderheitsanteil. Der Schritt schärft das Profil als Unterhaltungs- und Technikkonzern.
Tantieme
Eine Tantieme ist die Vergütung, die Rechteinhaber für jede Nutzung ihres Werks erhalten, etwa bei einem Musikstream. Für Sony sind Tantiemen aus dem Musikkatalog eine besonders margenstarke Einnahme, weil keine laufende Produktion dahintersteht. Diese Zahlungen fließen über Jahrzehnte, solange die Werke genutzt werden.
FAQ: Sony Geschäftsmodell und die Rolle der PlayStation
Verdient Sony sein Geld hauptsächlich mit der PlayStation?
Beim Umsatz ja, beim Gewinn nur zum Teil. Die Sparte Game & Network Services steht für rund 37 Prozent des Konzernumsatzes, erzielt aber nur eine Betriebsmarge von 9,9 Prozent. Musik und Bildsensoren verdienen je Euro deutlich mehr und tragen zusammen mehr zum Betriebsergebnis bei als das Spielgeschäft allein.
Wie viel Umsatz und Gewinn macht Sony?
Im Geschäftsjahr 2025, das bis Ende März 2026 lief, erzielte Sony einen Rekordumsatz von rund 69,9 Milliarden Euro und ein Rekord-Betriebsergebnis von 8,11 Milliarden Euro. Das entspricht einer Betriebsmarge von 11,6 Prozent. Im ersten Quartal des Folgejahres stieg das Betriebsergebnis erneut um 40 Prozent.
Welche Sparte ist bei Sony am profitabelsten?
Gemessen an der Betriebsmarge ist die Musik mit 21,1 Prozent die profitabelste Sparte, gefolgt von den Bildsensoren mit 16,6 Prozent. Das umsatzstarke Spielgeschäft kommt nur auf 9,9 Prozent, Film und klassische Elektronik auf rund 7 Prozent. Der Katalog aus Musikrechten wirft bei jedem Stream Tantiemen ohne neue Produktionskosten ab.
Warum hat Sony seine Finanzsparte abgespalten?
Sony brachte die Finanzsparte Ende September 2025 über eine Abspaltung an die Tokioter Börse und hält seither einen Anteil von knapp unter 20 Prozent. Der Schritt schärft das Profil als Unterhaltungs- und Technikkonzern und setzt Kapital frei. Das Finanzgeschäft passte strategisch nicht mehr zur Ausrichtung auf Spiele, Musik, Film und Sensoren.
Wie stark ist Sony bei Bildsensoren?
Sony ist mit einem Weltmarktanteil von 51,6 Prozent der klare Marktführer bei Bildsensoren. In fast jedem hochwertigen Smartphone steckt ein Sony-Sensor als Auge der Kamera. Das Geschäft wuchs 2025 besonders stark und gilt als einer der wichtigsten Wachstumstreiber des Konzerns.
Was bedeutet das Sony-Geschäftsmodell für deutsche Verbraucher?
Deutsche Haushalte zahlen an zwei Stellen an Sony: sichtbar über die PlayStation samt Spielen und Abos, deren Preise zuletzt gestiegen sind, und unsichtbar über den Bildsensor im Smartphone. Für Unternehmen ist Sony seltener ein Wettbewerber als ein Zulieferer und Maßstab, besonders im Sensor- und Rechtegeschäft.
Quellen
Sony Group Corporation | Consolidated Financial Results für das Geschäftsjahr 2025 | https://www.sony.com/en/SonyInfo/IR/library/presen/er/ | besucht am 16.09.2026
Sony Group Corporation | Q1 FY2026 Consolidated Financial Results | https://www.sony.com/en/SonyInfo/IR/library/presen/er/ | besucht am 16.09.2026
Investing.com | Sony FY2025 slides: record operating income masks restructuring charges | https://www.investing.com/news/company-news/sony-fy2025-slides-record-operating-income-masks-restructuring-charges-93CH-4671486 | besucht am 16.09.2026
Investing.com | Sony Q1 FY2026 slides: operating income surges 40% on gaming, sensors | https://www.investing.com/news/company-news/sony-q1-fy2026-slides-operating-income-surges-40-on-gaming-sensors-93CH-4827007 | besucht am 16.09.2026
The Japan Times | Sony Financial surges in spinoff listing in Tokyo trading debut | https://www.japantimes.co.jp/business/2025/09/29/markets/sony-financial-tse-debut/ | besucht am 16.09.2026
Omdia | Image Sensors for Consumer and Mobile Market 2026 Analysis | https://omdia.tech.informa.com/om146035/image-sensors-for-consumer–mobile-market–2026-analysis | besucht am 16.09.2026
Push Square | PS5 Crawls Past 95 Million Units, Sales Down 36% Year-on-Year | https://www.pushsquare.com/news/2026/07/ps5-crawls-past-95-million-units-sales-down-36percent-year-on-year | besucht am 16.09.2026
Oricon News | Crunchyroll Surpasses 21 Million Paid Subscribers | https://us.oricon-group.com/news/8576/ | besucht am 16.09.2026