Broadcom meldet für ein einziges Quartal 14,4 Mrd. Euro Umsatz allein mit KI-Chips, ein Plus von 221 Prozent gegenüber dem Vorjahr. Hinter dem klangvollen Halbleiternamen steckt in Wahrheit Avago, ein Aufkäufer aus Singapur, der sich binnen zehn Jahren sechs fremde Firmen einverleibt hat. Woher die Marge wirklich kommt, verraten zwei Zahlen, die im Geschäftsbericht weit auseinanderliegen.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Broadcom legte am 2. September 2026 Quartalszahlen vor, die selbst im allgemeinen KI-Rausch aus der Reihe fallen: 25,5 Mrd. Euro Umsatz in drei Monaten und ein Börsenwert von rund 1,5 Billionen Euro. Der Konzern gilt vielen als schlichter Chiplieferant, doch fast jeder dritte Euro stammt inzwischen aus Unternehmenssoftware. Dieser Beitrag öffnet die Blackbox und legt offen, aus welchen zwei, drei Mechanismen die eigentliche Marge fließt.
Das Wichtigste in Kürze
- Broadcom fährt zwei Motoren gleichzeitig: kundenspezifische KI-Beschleuniger für die großen Cloud-Konzerne und hochprofitable Unternehmenssoftware rund um VMware.
- Im dritten Quartal des Geschäftsjahrs 2026 kletterte der Umsatz auf 25,5 Mrd. Euro, davon 14,4 Mrd. Euro allein mit KI-Halbleitern.
- Das heutige Unternehmen ist im Kern die frühere Avago aus Singapur, die 2016 den Namen Broadcom mitkaufte und seither eine Übernahme nach der anderen finanziert.
- Die höchste Marge liefert nicht der Chip, sondern die Software: Nach der VMware-Übernahme stiegen einzelne Lizenzrechnungen um mehrere hundert bis über tausend Prozent.
- Der Konzern ist von wenigen Großkunden und einer einzigen Fertigung abhängig, was den Aufstieg genauso schnell umkehren könnte, wie er gekommen ist.
Wissenstest: Kennen Sie die Zahlen hinter dem Chipriesen?

1 Wie viel Umsatz machte Broadcom im dritten Quartal 2026 allein mit KI-Halbleitern? Aufklappen ↓
Auflösung aufdecken ↓
2 Welches Unternehmen steckt eigentlich hinter dem heutigen Namen Broadcom? Aufklappen ↓
Auflösung aufdecken ↓
3 Wie teuer war die bislang größte Übernahme des Konzerns? Aufklappen ↓
Auflösung aufdecken ↓
4 Warum scheiterte 2018 der Versuch, Qualcomm zu übernehmen? Aufklappen ↓
Auflösung aufdecken ↓
5 Um wie viel stiegen einzelne VMware-Rechnungen nach der Übernahme im Extremfall? Aufklappen ↓
Auflösung aufdecken ↓
Wer steckt hinter Broadcom und wie fing alles an?
Der Name Broadcom ist jünger als die Firma, die ihn trägt: Das heutige Unternehmen ist im Kern die einstige Avago Technologies aus Singapur, die sich 2016 den bekannteren Namen einer kalifornischen Chipschmiede einverleibte. Um die Marge zu verstehen, lohnt ein Blick auf diese Wurzel, denn hier liegt das eigentliche Betriebssystem des Konzerns.
Die Spur beginnt bei Hewlett-Packard. Aus dessen Halbleitersparte wurde 1999 zunächst Agilent, deren Chipgeschäft die Finanzinvestoren KKR und Silver Lake 2005 herauslösten und unter dem Namen Avago fortführten. An die Spitze rückte 2006 der in Malaysia geborene Ingenieur und Betriebswirt Hock Tan, ausgebildet am Massachusetts Institute of Technology und an der Harvard Business School. Sein Handwerk war nicht die Erfindung, sondern die Kapitalallokation.
Avago ging 2009 an die Börse, klein und unauffällig neben den großen Namen der Branche. Der entscheidende Kurswechsel kam sechs Jahre später. Für rund 31,8 Mrd. Euro griff Avago 2016 nach der kalifornischen Broadcom Corporation, gegründet 1991 von Henry Samueli und Henry Nicholas. Der Gekaufte war der Bekanntere, also übernahm der Käufer schlicht dessen Namen. Seither firmiert die Avago-Struktur mit Sitz später in den USA als Broadcom.
Aus dieser Vorgeschichte stammt die Denkweise, die den Konzern bis heute prägt. Ein Finanzinvestor kauft Geschäfte, drückt die Kosten, hebt die Preise und bedient mit dem Cashflow die Schulden für den nächsten Kauf. Genau dieses Muster erklärt, warum Broadcom weniger wie ein klassischer Erfinderbetrieb wirkt und mehr wie eine Beteiligungsholding mit angeschlossener Halbleiterfertigung.
Der Ursprung dieser Denkweise liegt im Jahr 2005. Damals lösten die Finanzinvestoren KKR und Silver Lake die Halbleitersparte von Agilent für rund 2,3 Mrd. Euro heraus und setzten Hock Tan als Sanierer ein. Sein Auftrag war nüchtern: ein technisch solides, aber träges Geschäft auf Rendite trimmen. Aus dieser Sanierungslogik wurde später die Blaupause für den gesamten Konzern.
Anders als die Erfinderfirmen des Silicon Valley setzt Broadcom bis heute kaum auf teure Grundlagenforschung mit ungewissem Ausgang. Der Konzern bündelt seine Entwicklung auf die wichtigsten Kunden und die margenstärksten Produkte, während Randbereiche konsequent wegfallen. Diese Fokussierung hält die Kosten niedrig und den Cashflow hoch, ein Prinzip, das jede spätere Übernahme prägt.
Bemerkenswert ist, wie wenig Öffentlichkeit der Konzern sucht. Broadcom baut keine Produkte, die Endkunden im Laden kaufen, sondern liefert Bauteile und Software tief in der Lieferkette. Diese Unsichtbarkeit ist Teil des Modells: Ein Unternehmen ohne Verbrauchermarke muss keine Rücksicht auf Image-Kampagnen nehmen und kann seine Preise härter durchsetzen als eine Marke mit Ruf zu verlieren.
Hock Tan selbst gilt in der Branche als einer der härtesten Verhandler und geduldigsten Käufer zugleich. Über bald zwei Jahrzehnte an der Spitze hat er aus einer ausgelagerten HP-Sparte einen der wertvollsten Konzerne der Welt geformt, ohne je ein einziges gefeiertes Verbraucherprodukt auf den Markt zu bringen. Sein Aufstieg ist der Beweis, dass im Halbleitergeschäft die Kapitaldisziplin mehr wiegen kann als die reine Erfindungskraft.
- Herkunft: Aus HP wurde Agilent, daraus Avago, daraus per Namenskauf Broadcom.
- Kopf: Hock Tan führt seit 2006 und denkt in Kapital, nicht in Patenten.
- Muster: Kaufen, Kosten senken, Preise heben, mit dem Cashflow den nächsten Kauf finanzieren.
Wie wurde aus der Idee ein Imperium?
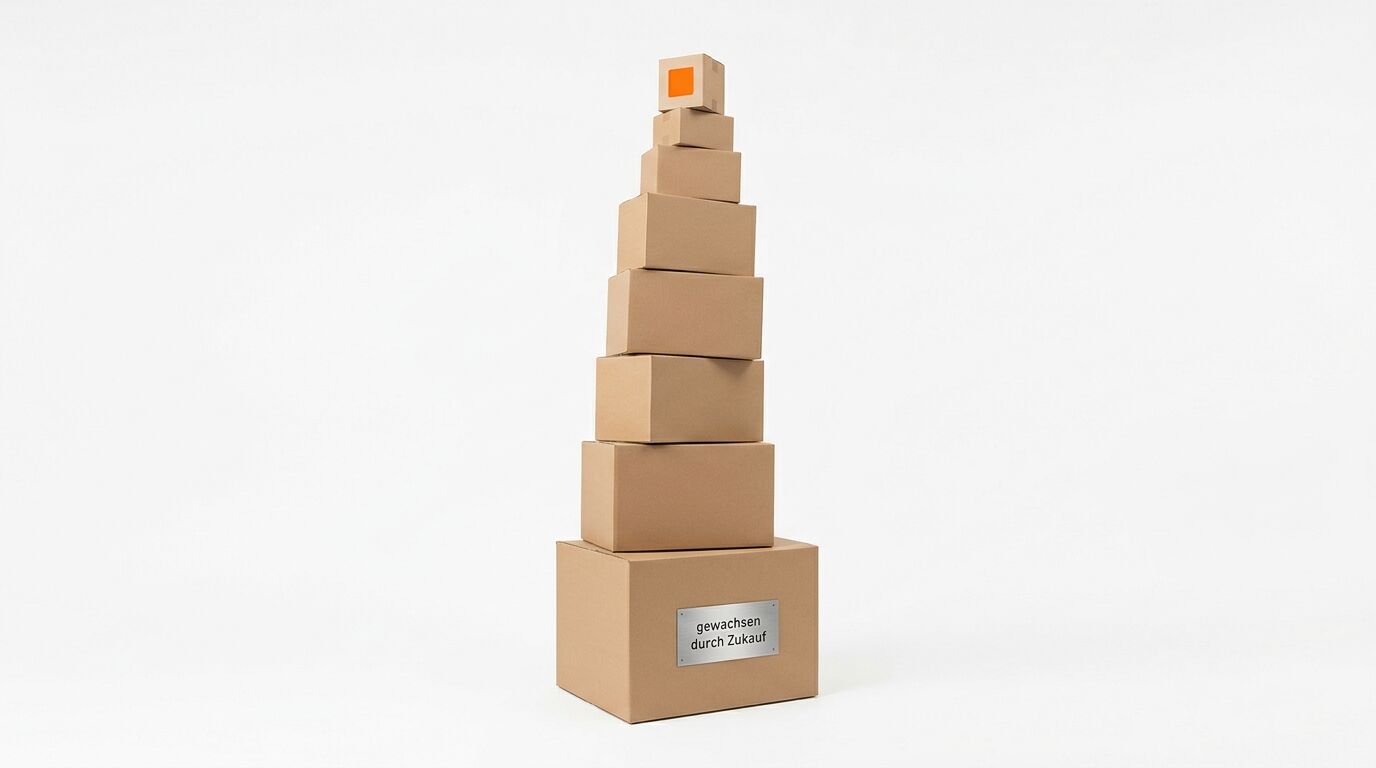
Aus einem mittelgroßen Chiphersteller wurde binnen einem Jahrzehnt ein Billionenkonzern, und zwar nicht durch ein einziges Wunderprodukt, sondern durch eine Kette von sechs großen Übernahmen. Jede Übernahme folgte demselben Drehbuch, jede war größer als die vorige.
Den Anfang machte 2013 der Speicherchip-Spezialist LSI für rund 5,7 Mrd. Euro. Danach kamen die Broadcom Corporation 2016 und der Netzwerkausrüster Brocade 2017 für rund 4,7 Mrd. Euro. Dann vollzog Hock Tan den Schwenk, der das Geschäftsmodell umbaute: weg von reiner Hardware, hin zu margenstarker Unternehmenssoftware.
Das Drehbuch hinter jeder Übernahme war stets dasselbe. Nach dem Kauf trennte sich Broadcom von Produkten und Kunden, die wenig Marge brachten, konzentrierte die Kraft auf die profitabelsten Verträge und hob die Preise. Der übernommene Betrieb wurde nicht behutsam integriert, sondern auf Rendite umgebaut. Diese Methode machte selbst mittelmäßige Zukäufe schnell lukrativ und lieferte den Cashflow für den nächsten Schritt.
Der Softwarehersteller CA Technologies kostete 2018 rund 16,3 Mrd. Euro, die Unternehmenssparte des Sicherheitsanbieters Symantec 2019 rund 9,2 Mrd. Euro. Der bislang größte Brocken kam Ende 2023: Für rund 59,4 Mrd. Euro schluckte der Konzern den Virtualisierungsspezialisten VMware, den Marktführer für die Software, die in fast jedem Rechenzentrum die Server aufteilt. Über Nacht war aus dem Chiplieferanten ein Doppelkonzern aus Silizium und Software geworden.
Nicht jeder Griff gelang. 2018 versuchte Broadcom, den Mobilfunk-Chipriesen Qualcomm für rund 101 Mrd. Euro feindlich zu übernehmen, den bis dahin größten Deal der Technologiegeschichte. Die US-Regierung stoppte das Vorhaben per Dekret, ein Rückschlag, auf den das Kapitel zur politischen Dimension noch zurückkommt. Trotzdem knackte der Konzern im Dezember 2024 die Marke von einer Billion US-Dollar Börsenwert und steht heute bei rund 1,5 Billionen Euro.
Der VMware-Kauf verdient eine eigene Betrachtung, weil er das Modell auf eine neue Stufe hob. VMware liefert die Software, die in nahezu jedem großen Rechenzentrum die physischen Server in viele virtuelle Maschinen zerlegt. Der Konzern kaufte damit keine Nische, sondern ein Fundament der weltweiten IT. Genau diese Unverzichtbarkeit machte den hohen Kaufpreis aus Sicht von Hock Tan erst sinnvoll, denn ein unverzichtbares Produkt lässt sich teurer bepreisen als ein austauschbares.
Die Größenordnung lässt sich an einer einzigen Gegenüberstellung ablesen. Im Geschäftsjahr 2024 setzte Broadcom 44,4 Mrd. Euro um, ein Jahr später schon 55,0 Mrd. Euro, und im dritten Quartal 2026 allein 25,5 Mrd. Euro. Der Konzern beschäftigt heute Zehntausende Mitarbeiter über Chip- und Softwaresparten hinweg und gehört gemessen am Börsenwert zu den zehn wertvollsten Unternehmen der Welt. Die folgende Grafik zeigt, wie sich die Zukäufe zum heutigen Konzern stapeln.
Wie verdient Broadcom tatsächlich sein Geld?
Broadcom zieht seine Marge aus zwei Quellen, die sich im Geschäftsbericht als getrennte Segmente zeigen: kundenspezifische Halbleiter, die im Quartal 17,9 Mrd. Euro brachten, und Infrastruktursoftware mit 7,5 Mrd. Euro. Der Rest des Geschäfts ist Beiwerk, Tarnung oder strategische Vorbereitung.
Der erste Block heißt Semiconductor Solutions. Im dritten Quartal 2026 stand er für rund 70 Prozent des Umsatzes, und in ihm dominiert längst ein einziges Produkt: der kundenspezifische KI-Beschleuniger, im Konzernjargon XPU. Anders als Nvidia, das seine Grafikchips fertig von der Stange verkauft, entwirft Broadcom diese Bausteine gemeinsam mit einzelnen Großkunden nach deren Vorgaben. Genau daraus flossen im Quartal 14,4 Mrd. Euro, ein Plus von 221 Prozent gegenüber dem Vorjahr. Genau diese Zahl treibt den Kurs.
Der zweite Block heißt Infrastructure Software und lebt heute vor allem von VMware. Mit rund 30 Prozent des Umsatzes wirkt er auf den ersten Blick zweitrangig. Diese Rangfolge täuscht, wie der Blick auf die Margen gleich zeigt. Die folgende Grafik zerlegt zunächst, woher die 25,5 Mrd. Euro im Quartal stammen.
Damit sind die Hauptumsatzquellen benannt, doch die eigentliche Blackbox liegt tiefer. Der versteckte Erlösstrom ist nicht die Software an sich, sondern ihre Profitabilität. Broadcom verkaufte über Jahre ewige VMware-Lizenzen, die einmal bezahlt und dann behalten wurden. Nach der Übernahme stellte der Konzern das komplett um: Nur noch Abonnements, jährlich fällig, mit langfristiger Bindung. Aus einmaligen Zahlungen wurde ein stetiger Mietstrom, der kaum noch neue Kosten verursacht.
Hinzu kommt ein Erlösstrom, der in keiner Werbebroschüre auftaucht: die Wartungs- und Supportverträge. Eine unternehmenskritische Software lässt sich ohne Aktualisierungen und Support kaum betreiben, und genau diese Leistungen bündelt Broadcom fest ins Abonnement. Der Support wird damit vom Serviceargument zum Zwangsbestandteil, für den jeder Kunde Jahr für Jahr zahlt.
Bei den Chips speist sich die Marge aus einem anderen Mechanismus. Ein Beschleuniger, den Broadcom gemeinsam mit Google, mit Anthropic oder mit OpenAI entwirft, ist nicht einfach Silizium, sondern das Ergebnis jahrelanger Zusammenarbeit. Konzernchef Hock Tan nannte in der Bilanzvorlage sechs solcher Großkunden. Diese Ko-Entwicklung ist der eigentliche Burggraben: Ein einmal gemeinsam gebauter Chip lässt sich nicht in einem Quartal durch einen fremden ersetzen. Die Wechselkosten sind der Kern des Geschäfts.
Neben dem eigentlichen Rechenchip verdient Broadcom an einem zweiten, oft übersehenen KI-Produkt: den Netzwerkbausteinen, die tausende Beschleuniger in einem Rechenzentrum zu einem einzigen Rechenwerk verbinden. Chips der Reihen Tomahawk und Jericho steuern diesen Datenverkehr, und ohne sie bleibt selbst der schnellste Beschleuniger ein Solist. Damit sitzt der Konzern gleich an zwei Stellen der KI-Infrastruktur, was den Anteil je verkauftem System erhöht.
Die Margen-Asymmetrie zwischen den Segmenten ist der Punkt, an dem sich das Modell entschlüsselt. Über den Gesamtkonzern lag die bereinigte operative Marge im Quartal bei 68 Prozent, ein für einen Hardwarehersteller absurder Wert. Den Ausschlag gibt die Software: Ein VMware-Abo verursacht nach dem einmaligen Entwicklungsaufwand fast keine variablen Kosten mehr, während jeder Chip physisch gefertigt werden muss. Die kleinere Umsatzsäule liefert also den größeren Anteil am Gewinn je Euro.
In absoluten Zahlen liest sich diese Profitabilität eindrucksvoll. Unterm Strich blieben im Quartal nach US-Bilanzstandard rund 11,3 Mrd. Euro Nettogewinn, bereinigt sogar 14,1 Mrd. Euro. Damit verdient Broadcom in drei Monaten mehr, als mancher Dax-Konzern in einem ganzen Jahr erwirtschaftet. Der Nettogewinn ist die harte Bestätigung dafür, dass die beiden Motoren nicht nur Umsatz, sondern echten Überschuss produzieren.
Eine klassische Quersubventionierung im Sinne bewusster Verlustbringer betreibt Broadcom kaum. Der Konzern subventioniert nicht das Produkt, sondern die eigene Bilanz: Der hohe, planbare Cashflow aus der Software bedient die Schulden, die für die nächste Übernahme aufgenommen werden. Ende des Quartals standen rund 49,2 Mrd. Euro langfristige Verbindlichkeiten in den Büchern, ein Erbe vor allem des VMware-Kaufs. Der Free Cashflow von 11,8 Mrd. Euro in nur drei Monaten zeigt, wie schnell diese Last abgetragen wird.
Skalen- und Netzwerkeffekte verstärken beide Motoren. Bei den Chips sinken die Entwurfskosten pro Stück, je mehr Beschleuniger ein Großkunde abnimmt. Bei der Software wirkt die schiere Verbreitung von VMware: Ein einmal darauf aufgebautes Rechenzentrum wechselt nicht über Nacht das Fundament. Wie ausgeprägt der Beitrag zur Marge ist, zeigt die folgende Gegenüberstellung.
Ein Teil des Gewinns fließt direkt an die Eigentümer zurück. Broadcom zahlt eine Quartalsdividende von 0,56 Euro je Aktie und kauft zusätzlich eigene Aktien zurück, was den Wert je verbleibendem Anteil steigert. Der Konzern ist damit nicht nur eine Wachstumsstory, sondern zugleich eine Ausschüttungsmaschine, die den planbaren Cashflow direkt in Anlegerrenditen übersetzt.
Bleibt die Frage, wie sich das Modell in fünf Jahren verschoben hat. Die Zahlen zeigen die Bewegung deutlich: Im gesamten Geschäftsjahr 2025 stand die Halbleitersparte noch für 58 Prozent und die Software für 42 Prozent des Umsatzes von 55,0 Mrd. Euro. Im dritten Quartal 2026 kippte das Verhältnis durch den KI-Schub auf 70 zu 30 zugunsten der Chips. 2021 war Broadcom noch ein breit aufgestellter Lieferant für Smartphones, Netzwerke und Speicher. Heute ruht das Geschäft auf zwei neuen Säulen: dem KI-Beschleuniger und der VMware-Miete. Die alte Vielfalt ist der Konzentration auf zwei hochprofitable Blöcke gewichen, ein Gewinn an Marge und zugleich ein Verlust an Streuung.
- KI-Chip: Ko-Entwicklung mit sechs Großkunden, 14,4 Mrd. € im Quartal, hohe Wechselkosten.
- VMware: Umbau von Einmalkauf auf Abo, kleiner Umsatz, größter Gewinnbeitrag je Euro.
- Cashflow: Der Softwarestrom bedient die Übernahmeschulden, nicht das Produkt.
Wie groß ist die Marktmacht von Broadcom?
Broadcom kontrolliert zwei Engstellen zugleich: den Markt für kundenspezifische KI-Beschleuniger, in dem der Konzern als klarer Marktführer gilt, und die Virtualisierungssoftware, ohne die kaum ein Rechenzentrum läuft. Zwei Monopolstellungen in einem Konzern, das ist die eigentliche Machtbasis.
Im Geschäft mit fertigen KI-Grafikchips führt Nvidia den Markt an. Broadcom bespielt die Nische daneben und dominiert sie: den maßgeschneiderten Beschleuniger für Konzerne, die sich von Nvidia unabhängiger machen wollen. Verfolger wie AMD, das im KI-Beschleuniger-Geschäft aufzuschließen versucht, und der Rivale Marvell sind vorhanden, aber deutlich kleiner. Broadcoms Vorsprung liegt in den langjährigen Entwurfsbeziehungen zu den Cloud-Giganten.
Die zweite Machtachse ist VMware. In der Servervirtualisierung hält die Software einen Anteil, der einer Quasi-Monopolstellung nahekommt. Genau das macht die Preissetzung möglich, die das Preiskapitel noch beleuchtet. Ein Wechsel weg von VMware bedeutet, das Fundament eines Rechenzentrums neu zu gießen, mit Migrationsprojekten über viele Monate und hohem Risiko. Dieser Lock-in ist kein Zufall, sondern das Produkt.
Broadcom verstärkt die Bindung zusätzlich durch Bündelung. Statt einzelne VMware-Module zu verkaufen, drängt der Konzern die Kunden in das große Paket VMware Cloud Foundation, das Virtualisierung, Speicher und Netzwerk zusammenfasst. Ein Kunde, der nur einen Baustein braucht, zahlt trotzdem für das ganze Bündel. Diese Kopplung erhöht den Umsatz je Kunde und erschwert den Teilausstieg, weil sich einzelne Komponenten nicht mehr sauber herauslösen lassen.
Im Chipgeschäft entscheidet dagegen die Nähe zu den Cloud-Konzernen über die Machtposition. Diese Kunden könnten ihre Beschleuniger theoretisch selbst entwerfen, doch der Aufbau eigener Chipteams kostet Jahre und Milliarden. Broadcom bietet die Abkürzung: fertige Entwurfskompetenz gegen Auftrag. Solange die KI-Nachfrage schneller wächst als die eigene Chipkompetenz der Kunden, bleibt der Konzern der Flaschenhals, durch den ein Großteil der maßgeschneiderten Rechenleistung läuft.
Der eigentliche Reiz des Sonderchips liegt für die Großkunden in zwei Zahlen: Stromverbrauch und Stückkosten. Ein auf die eigene Software zugeschnittener Beschleuniger rechnet oft effizienter als eine Standardkarte und kostet in großer Stückzahl weniger. Für ein Rechenzentrum mit Hunderttausenden Chips summieren sich diese Vorteile zu Milliardenbeträgen. Genau diese Ersparnis ist Broadcoms bestes Verkaufsargument gegen die fertige Grafikkarte.
Die Wucht des KI-Geschäfts zeigt sich erst im Ausblick. Hock Tan bezifferte den KI-Umsatz für das laufende Geschäftsjahr auf rund 49,9 Mrd. Euro und stellte für die beiden Folgejahre eine Größenordnung von 98,9 und 197,9 Mrd. Euro in Aussicht. Ob diese Zahlen halten, ist offen, doch die schiere Ambition ordnet die Marktmacht ein. Die folgende Grafik macht die geplante Kurve sichtbar.
- Chips: Marktführer bei kundenspezifischen KI-Beschleunigern, vor AMD und Marvell.
- Software: VMware nahe der Monopolstellung in der Virtualisierung.
- Hebel: Der Lock-in beider Märkte macht Preise durchsetzbar, die anderswo scheitern würden.
Wer ist bei Broadcom eigentlich das Produkt?
Das eigentliche Produkt von Broadcom sind nicht die Chips oder die Software, sondern die Abhängigkeit der Kunden davon: Cloud-Konzerne, die ihre KI-Zukunft an gemeinsame Chipentwürfe knüpfen, und IT-Abteilungen, die auf VMware festsitzen. Beide zahlen, weil ein Ausstieg teurer wäre als das Bleiben.
Auf der Chipseite sind die Kunden zugleich Partner. Ein Cloud-Konzern, der mit Broadcom einen Beschleuniger entwirft, investiert Ingenieurzeit, Testläufe und Roadmaps in genau diese Zusammenarbeit. Damit wird der Kunde zum Mitgefangenen des eigenen Entwurfs: Der nächste Chip kommt aus derselben Werkstatt, weil der Wechsel Jahre kosten würde. Broadcom verkauft weniger ein Bauteil als eine Bindung.
Auf der Softwareseite ist die Rolle des Kunden noch klarer. Wer ein Rechenzentrum über Jahre auf VMware aufgebaut hat, betreibt darauf hunderte oder tausende virtuelle Maschinen. Diese Basis lässt sich nicht in einem Quartal umziehen. Der Kunde ist damit weniger Käufer als Mieter, dessen Miete der Vermieter neu festsetzen kann, sobald der Vertrag zur Verlängerung ansteht.
Hier liegt die redaktionelle Pointe des Modells. Broadcom hat gelernt, dass die zuverlässigste Einnahme nicht aus Wachstum kommt, sondern aus Gefangenschaft. Der Chipkunde ist durch die Ko-Entwicklung gebunden, der Softwarekunde durch die Migrationskosten. In beiden Fällen ist der Kunde nicht König, sondern Rohstoff, aus dem sich planbarer Cashflow gewinnen lässt.
Diese Rollenverteilung erklärt auch, warum Broadcom öffentliche Kritik gelassen aushält. Ein empörter VMware-Kunde, der laut über einen Wechsel nachdenkt, bleibt in aller Regel trotzdem, weil die Migration teurer und riskanter wäre als die höhere Rechnung. Der Konzern kalkuliert genau mit dieser Differenz. Der Frust der Kundschaft ist eingepreist, solange er unter der Schwelle bleibt, an der die Migration doch billiger erscheint.
Bei den Cloud-Giganten liegt die Sache subtiler, weil sie zugleich mächtig sind. Ein Konzern wie Google baut mit seinen eigenen Recheneinheiten Alternativen auf und verhandelt entsprechend hart. Doch selbst dieser Riese lagert einen Teil seiner Chipentwicklung bei Broadcom aus, weil das Tempo des KI-Wettlaufs keine Zeit für alles im eigenen Haus lässt. Die Arbeitsteilung macht den scheinbar überlegenen Kunden zum verlässlichen Auftraggeber.
- Chipkunde: Durch gemeinsame Entwürfe an die nächste Chipgeneration gefesselt.
- Softwarekunde: Durch Migrationskosten an VMware gebunden.
- Kern: Die verlässlichste Einnahme entsteht aus Wechselhürden, nicht aus Begeisterung.
Was kostet das Angebot wirklich, und wer trägt die Kosten?
Der wahre Preis zeigt sich nicht am Chip, sondern an der VMware-Rechnung: Nach der Übernahme meldeten Kunden Preissprünge zwischen 800 und 1.500 Prozent, ausgelöst durch Abo-Zwang, neue Mindestmengen und Strafgebühren. Die Kosten dieses Umbaus tragen vor allem die Bestandskunden.
Drei Hebel wirken zusammen. Zunächst schaffte Broadcom die ewigen Lizenzen ab und drängte alle Kunden ins Abonnement. Hinzu kam seit dem 10. April 2025 eine Mindestabnahme von 72 Prozessorkernen je Lizenz, die gerade kleinere Betreiber mit wenigen Servern hart trifft. Obendrauf droht ein Aufschlag von 20 Prozent, sobald ein Kunde den jährlichen Verlängerungstermin verpasst. Aus einem einmaligen Kauf wurde so eine wiederkehrende Mietfalle.
Die eigentliche Härte liegt in der Kombination dieser Hebel. Ein kleiner Betrieb mit zwei Servern und je 16 Kernen zahlte früher für 32 Kerne, muss nun aber das Minimum von 72 Kernen lizenzieren, also mehr als das Doppelte seines Bedarfs, und das jedes Jahr aufs Neue. Für viele Kunden verwandelt sich die einst überschaubare Ausgabe damit in einen dauerhaften Posten, der sich der eigenen Nutzung entkoppelt hat.
Wie brachial die Wirkung ausfällt, zeigt ein prominenter Fall. Der US-Telekomkonzern AT&T klagte 2024 gegen Broadcom und sprach vor Gericht von einem geforderten Aufschlag von 1.050 Prozent für den Support von rund 75.000 virtuellen Maschinen. Der Streit endete im November 2024 mit einem vertraulichen Vergleich. Für kleinere Kunden ohne Rechtsabteilung bleibt selten mehr als zahlen oder abwandern. Die folgende Tabelle zerlegt, woraus sich der neue Preis zusammensetzt.
| Kostenbestandteil | Vor Broadcom | Nach Broadcom |
|---|---|---|
| Lizenzmodell | Einmalkauf, dauerhaft nutzbar | Nur noch Jahresabo, laufend fällig |
| Mindestabnahme | ab 16 Prozessorkernen | 72 Prozessorkerne je Lizenz |
| Verspätete Verlängerung | keine Zusatzkosten | plus 20 Prozent Aufschlag |
| Produktbündelung | Einzelmodule wählbar | Zwang zu größeren Paketen |
| Effekt auf die Rechnung | Basiswert | Anstieg um 800 bis 1.500 Prozent im Extremfall |
Bei den Chips ist die Kostenlogik anders, aber verwandt. Ein kundenspezifischer Beschleuniger ist in der Entwicklung teuer und lohnt sich nur bei sehr großen Stückzahlen. Für die Cloud-Giganten rechnet sich das, weil sie Millionen Chips abnehmen und den Aufpreis gegenüber einer fertigen Nvidia-Karte über die Menge wieder hereinholen. Kleinere Marktteilnehmer haben diese Skalengröße nicht und bleiben auf den teureren Standardprodukten.
Am Ende zahlt in beiden Sparten der Kunde die Rechnung, nur auf verschiedenen Wegen. Bei der Software geschieht das offen über die Lizenzgebühr, bei den Chips versteckt über den Preis der Cloud-Dienste, die auf Broadcom-Silizium laufen. In keinem der beiden Fälle sinkt der Preis von selbst. Die Kostenlast wandert stets nach unten, zum Betreiber und am Ende zum Endkunden, der die Cloud-Rechnung begleicht. Auch Verbraucher, die den Konzern gar nicht kennen, zahlen über ihre Streaming-, Such- und KI-Dienste ein Stück weit an Broadcom mit, weil ein Teil dieser Angebote auf dessen Chips und Software läuft.
- VMware: Abo-Zwang, 72-Kern-Minimum und Strafgebühr treiben die Rechnung nach oben.
- Beleg: AT&T berichtete von 1.050 Prozent Aufschlag, andere von bis zu 1.500 Prozent.
- Chip: Der Sonderentwurf lohnt nur für Großabnehmer, kleine Kunden zahlen den Standardpreis.
Wer profitiert und wer zahlt drauf?
Vom Modell profitieren die Aktionäre, das Management und die Cloud-Giganten mit ihren Sonderchips, während gebundene Softwarekunden, entlassene Mitarbeiter und kleine Partner die Zeche zahlen. Die Gewinne wandern nach oben, die Kosten nach unten und außen.
Auf der Gewinnerseite steht zuerst die Börse. Mit einem Wert von rund 1,5 Billionen Euro und einer Quartalsdividende von 0,56 Euro je Aktie ist Broadcom eine Renditemaschine für Anleger geworden. Auch die Cloud-Konzerne gewinnen, weil ihnen der Sonderchip auf Dauer günstiger kommt als der Zukauf fertiger Beschleuniger. Der größte Nutznießer bleibt der Konzern selbst und seine Führung.
Wie konsequent die Gewinne nach oben fließen, zeigt der Umgang mit dem eigenen Geld. Statt teurer Ausflüge in neue Forschungsfelder gibt Broadcom einen erheblichen Teil des Cashflows als Dividende und über Aktienrückkäufe an die Anteilseigner zurück. Die Vergütung der Führungsspitze hängt eng am Aktienkurs, was die Interessen von Management und Börse gleichschaltet. Diese Kopplung erklärt, warum der Konzern jede Preisrunde eher verschärft als abmildert, denn ein höherer Gewinn hebt unmittelbar den Kurs.
Auf der Verliererseite stehen die VMware-Kunden, deren Rechnungen sich vervielfachten, und die Belegschaft. Nach der Übernahme strich Broadcom über 2.800 VMware-Stellen, darunter mehr als 1.200 allein am kalifornischen Stammsitz. Auch Vertriebspartner verloren Programme und Margen, weil Broadcom das Netz kleiner Wiederverkäufer zugunsten weniger großer Partner ausdünnte. Hinzu kam ein rauer Kulturwechsel: Der Konzern kappte Sonderleistungen und verlangte die Rückkehr ins Büro, was viele erfahrene VMware-Fachkräfte zusätzlich zur Kündigung bewog. Der Aderlass an Wissen traf gerade die Kundenbetreuung, die den Umstieg auf das neue Preismodell hätte abfedern sollen.
Die Preise bewegen sich nur in eine Richtung. Nach oben sprang die Rechnung nach der Übernahme in einem einzigen Satz, nach unten bewegt sie sich nicht. Selbst Kunden, die Module gar nicht nutzen, zahlen im Bündel dafür mit. Diese Asymmetrie ist kein Betriebsunfall, sondern die logische Folge eines Modells, das die Verhandlungsmacht vollständig auf die Anbieterseite verlagert hat.
Dieses Muster ist der Plattform-Fluch: Einmal im Ökosystem gefangen, akzeptiert ein Kunde von Jahr zu Jahr schlechtere Bedingungen, weil der Ausstieg noch teurer wäre. Die folgende Übersicht sortiert die Rollen.
| Gruppe | Rolle | Bilanz |
|---|---|---|
| Aktionäre | Kapitalgeber | Gewinner: Kurs, Dividende, Rückkäufe |
| Management um Hock Tan | Steuerung | Gewinner: Vergütung an den Kurs gekoppelt |
| Cloud-Giganten | Großkunden und Partner | Gewinner: günstige Sonderchips, mehr Unabhängigkeit |
| VMware-Bestandskunden | gebundene Mieter | Verlierer: Preissprünge, Migrationsdruck |
| Belegschaft | Mitarbeiter | Verlierer: über 2.800 gestrichene Stellen |
| Kleine Vertriebspartner | Wiederverkäufer | Verlierer: gekürzte Programme und Margen |
Broadcom hat aus einer schlichten Wahrheit ein Milliardengeschäft gemacht: Ein Kunde, der nicht mehr wechseln kann, ist mehr wert als ein Kunde, der begeistert ist. Die VMware-Rechnung ist der Beweis, der Sonderchip die elegantere Variante desselben Prinzips.
— Markus Seyfferth, Chefredakteur Dr. Web
Wie politisch ist Broadcom?
Broadcom ist tief in die große Politik verstrickt: Ein Umzug des Firmensitzes wurde 2017 im Oval Office inszeniert, ein Jahr später stoppte dieselbe US-Regierung den Kauf von Qualcomm aus Sorge um die Vorherrschaft bei 5G. Zwischen Konzernstrategie und nationaler Sicherheitspolitik liegt bei Broadcom kaum Abstand.
Die Sitzfrage zeigt das Zusammenspiel besonders deutlich. Broadcom war rechtlich lange in Singapur beheimatet. Im November 2017 kündigte Hock Tan die Verlegung des Sitzes in die USA an, und zwar im Weißen Haus, mit dem damaligen Präsidenten im Hintergrund. Der Schritt war zugleich Signal und Türöffner für die geplante Qualcomm-Übernahme, die einen US-Sitz erleichtert hätte.
Der Plan ging nicht auf. Im März 2018 untersagte die US-Regierung per Dekret die feindliche Übernahme von Qualcomm auf Empfehlung des Ausschusses für ausländische Investitionen. Die Begründung: Ein von Broadcom geführter, auf Kosten getrimmter Qualcomm könnte weniger in die 5G-Forschung investieren und damit dem chinesischen Konkurrenten Huawei die Führung bei der Mobilfunknorm überlassen. Ein Konzern-Deal wurde damit zur Frage der nationalen Sicherheit erklärt.
Auch die VMware-Übernahme 2023 lief nicht ohne Aufsicht. Die EU-Kommission genehmigte den Kauf erst unter Auflagen, die den Wettbewerb bei Netzwerkkomponenten schützen sollten. Der Konzern bewegt sich damit dauerhaft im Blickfeld der Kartellbehörden auf beiden Seiten des Atlantiks. Für ein Unternehmen, dessen Modell auf Marktmacht und Preissetzung beruht, ist regulatorische Aufmerksamkeit keine Randnotiz, sondern ein struktureller Faktor.
Die Sitzverlegung in die USA hatte auch eine handfeste steuerliche und politische Dividende. Als amerikanischer Konzern rückte Broadcom näher an staatliche Förderprogramme für die heimische Chipindustrie und an Aufträge der öffentlichen Hand. Zugleich versprach Hock Tan damals, Milliarden in Forschung und Fertigung im Inland zu lenken. Diese Nähe zur US-Politik zahlt sich in einer Zeit aus, in der Halbleiter als Frage nationaler Sicherheit gelten und Regierungen die eigene Chipbasis mit Subventionen päppeln.
Der Fall Qualcomm wirkt bis heute nach, weil er die Grenze des Modells markiert. Broadcoms Wachstum lebt vom nächsten großen Kauf, doch je größer der Konzern wird, desto genauer prüfen Kartell- und Sicherheitsbehörden jede Übernahme. Ein Deal in der Größenordnung eines weiteren Chipriesen dürfte heute noch schwerer durchzusetzen sein als 2018. Die Politik ist damit nicht nur Kulisse, sondern eine echte Wachstumsgrenze für den Serienkäufer.
- Sitz: Umzug von Singapur in die USA, 2017 im Weißen Haus verkündet.
- Qualcomm: 2018 per Dekret gestoppt, aus Sorge um die 5G-Führung gegenüber China.
- VMware: EU-Freigabe nur unter Auflagen, dauerhafte Kartellaufsicht.
Was könnte Broadcom zu Fall bringen?
Die größten Risiken sind hausgemacht: eine extreme Abhängigkeit von wenigen Großkunden, von einer einzigen Chipfertigung und von einem KI-Boom, dessen Dauer niemand kennt. Der Aufstieg könnte sich so schnell umkehren, wie er gekommen ist.
Das erste Risiko ist die Kundenkonzentration. Der Löwenanteil des KI-Umsatzes verteilt sich auf eine Handvoll Cloud-Konzerne. Genau diese Kunden bauen zugleich eigene Chipkompetenz auf, teils mit Broadcom, teils daran vorbei. Sollte einer von ihnen die Ko-Entwicklung reduzieren, bricht ein spürbarer Teil des Geschäfts weg. Die enge Kundschaft ist Stärke und Klumpenrisiko zugleich.
Das zweite Risiko ist die Fertigung. Broadcom entwirft Chips, produziert sie aber nicht selbst. Praktisch jeder Hochleistungsbeschleuniger entsteht bei TSMC in Taiwan, dem einzigen Auftragsfertiger mit der nötigen Spitzentechnik. Eine Störung dort, ob durch Naturereignisse oder geopolitische Spannungen, würde Broadcom härter treffen als fast jedes andere Ereignis. Diese Abhängigkeit lässt sich kurzfristig nicht auflösen.
Das dritte Risiko liegt in der Software. Die aggressive Preispolitik bei VMware treibt Kunden zu Alternativen wie Proxmox oder Nutanix. Noch wiegt der Lock-in schwerer als der Frust, doch mit jeder Vertragsrunde wächst die Zahl derer, die den Migrationsaufwand auf sich nehmen. Dazu kommen die Schulden von rund 49,2 Mrd. Euro und die Gefahr, dass der KI-Boom sich als überzogen erweist. Drei Szenarien sind für die nächsten fünf Jahre realistisch: eine anhaltende KI-Nachfrage, die das Geschäft weiter antreibt, eine Abkühlung, die den Chipteil schrumpfen lässt, und ein Kundenabrieb bei VMware, der die verlässliche Mieteinnahme erodiert.
Unter all dem liegt die Schuldenlast als stiller Faktor. Die rund 49,2 Mrd. Euro Verbindlichkeiten sind bei gutem Geschäft leicht zu bedienen, doch sie verengen den Spielraum, sobald die Einnahmen schwanken. Steigende Zinsen oder ein schwächeres Quartal träfen einen hoch verschuldeten Konzern härter als einen schuldenfreien Wettbewerber. Diese Hebelwirkung vergrößert jede der zuvor genannten Gefahren, weil der Konzern auch in einer Schwächephase weiter hohe Summen an die Gläubiger überweisen muss.
Das vierte Risiko ist die Bewertung selbst. Ein Börsenwert von rund 1,5 Billionen Euro preist ein, dass die kühnen KI-Prognosen von fast 200 Mrd. Euro Umsatz bis 2028 tatsächlich eintreffen. Sollte der Ausbau der Rechenzentren langsamer laufen oder ein Großkunde seine Bestellungen kürzen, träfe die Enttäuschung eine hoch bewertete Aktie mit voller Wucht. Die eigentliche Gefahr liegt also weniger im Geschäft als in den Erwartungen, die daran hängen.
Ein schwarzer Schwan wäre die Zuspitzung um Taiwan. Eine militärische Eskalation oder eine Blockade der Insel würde die Fertigung bei TSMC lahmlegen und mit ihr einen Großteil der weltweiten KI-Chipproduktion. Broadcom hätte in diesem Fall Entwürfe, aber keine Fabrik. Kein Konzern der Branche könnte diesen Ausfall kurzfristig ersetzen, weshalb dieses Szenario das gesamte Modell in Frage stellen würde, nicht nur einen Teilbereich.
Was bedeutet Broadcom für deutsche Unternehmer und Verbraucher?
Für deutsche Firmen ist Broadcom vor allem über VMware spürbar: Viele Mittelständler betreiben ihre Server auf dieser Software und stehen seit der Übernahme vor drastisch höheren Rechnungen. Die strategische Frage lautet, ob Sie bleiben, wechseln oder verhandeln.
Die unmittelbare Folge trifft die IT-Budgets. Ein mittelständischer Betrieb mit einer Handvoll Server kann durch das 72-Kern-Minimum in eine Preisklasse rutschen, die weit über dem bisherigen Bedarf liegt. Für Sie als Entscheider heißt das konkret: Prüfen Sie vor der nächsten Verlängerung, wie viele Kerne Sie tatsächlich lizenzieren und ob das neue Mindestmaß Ihre Rechnung künstlich aufbläht. Diese Prüfung spart oft mehr als jede Verhandlung.
Als Alternative haben sich im deutschsprachigen Raum vor allem zwei Wege etabliert. Die quelloffene Lösung Proxmox aus Wien hat regen Zulauf von Betrieben, die dem Abo-Zwang entkommen wollen, und Anbieter wie Nutanix positionieren sich als kommerzielle Ausweichoption. Beide Wege kosten Migrationsaufwand, doch die Rechnung geht bei stark gestiegenen VMware-Preisen zunehmend auf. Eine frühzeitige Planung verschafft Ihnen Verhandlungsmacht für den nächsten Vertrag.
Für die deutsche IT-Landschaft hat der Fall eine größere Bedeutung als eine einzelne Softwarerechnung. Viele Behörden, Kliniken und Mittelständler haben ihre Rechenzentren über ein Jahrzehnt auf VMware gebaut und stellen nun fest, wie teuer eine solche Abhängigkeit werden kann. Der Fall befeuert die Debatte um digitale Souveränität und um quelloffene Alternativen, die sich nicht von einem einzelnen Konzern diktieren lassen.
Ein greifbares Beispiel liefern die vielen kommunalen Rechenzentren und Krankenhäuser, deren Virtualisierung auf VMware läuft. Springt deren Lizenz durch das 72-Kern-Minimum von einigen Tausend auf einen fünfstelligen Jahresbetrag, fehlt dieses Geld an anderer Stelle im ohnehin knappen Budget. Diese Verdrängung macht aus einer technischen Lizenzfrage eine handfeste Frage der öffentlichen Daseinsvorsorge.
Auf der Chipseite ist Broadcom für deutsche Firmen kaum direkt greifbar, wirkt aber über die Cloud. Die KI-Dienste, die hiesige Unternehmen bei den großen Anbietern buchen, laufen zunehmend auf Broadcom-Beschleunigern. Der Preis, den Sie für Rechenleistung zahlen, hängt damit mittelbar an dieser Lieferkette. Drei Szenarien sind für die kommenden zwölf Monate denkbar: Im optimistischen Fall sinken die Cloud-Kosten durch günstige Sonderchips, im realistischen bleiben sie stabil, im pessimistischen steigen sie mit einer weiteren VMware-Preisrunde. Ihre beste Antwort bleibt in allen drei Fällen die gleiche: Abhängigkeiten kennen und Alternativen vorhalten.
- Prüfen: Kernzahl und 72-Kern-Minimum vor der nächsten VMware-Verlängerung durchrechnen.
- Vergleichen: Proxmox und Nutanix als ernste Ausweichoptionen bewerten.
- Vorsorgen: Cloud-Kosten hängen mittelbar an Broadcom, also Alternativen bereithalten.
Glossar: 12 wichtige Fachbegriffe zu Broadcom und seinem Geschäftsmodell
ASIC
ASIC (Application-Specific Integrated Circuit) bezeichnet einen für einen einzigen Zweck maßgeschneiderten Chip. Broadcoms KI-Beschleuniger sind solche ASICs, entworfen für die Rechenlast eines bestimmten Großkunden. Der Gegenpol ist der Standardchip von der Stange.
Bereinigte Marge
Bereinigte Marge (non-GAAP) meint eine Gewinnkennzahl, aus der einmalige oder buchhalterische Sondereffekte herausgerechnet sind. Broadcom weist eine bereinigte operative Marge von 68 Prozent aus, deutlich über der ungefilterten Zahl nach US-Bilanzstandard.
Cashflow
Cashflow ist der tatsächliche Geldfluss, der einem Unternehmen aus dem laufenden Geschäft zufließt. Der freie Cashflow von 11,8 Mrd. Euro im Quartal zeigt, wie viel Broadcom nach Investitionen übrig bleibt, um Schulden und Dividenden zu bedienen.
Cross-Selling
Cross-Selling beschreibt den Verkauf zusätzlicher Produkte an bestehende Kunden. Broadcom bündelt VMware-Module zu größeren Paketen und verkauft so mehr Leistung an dieselbe gebundene Kundschaft.
Hyperscaler
Hyperscaler nennt man die sehr großen Cloud-Konzerne, die weltweit Rechenzentren betreiben. Diese Konzerne sind Broadcoms wichtigste Chipkunden und zugleich Ko-Entwickler der Beschleuniger.
Ko-Entwicklung
Ko-Entwicklung bezeichnet das gemeinsame Entwerfen eines Produkts durch Anbieter und Kunde. Bei Broadcom bindet dieser Prozess den Kunden über Jahre, weil der nächste Chip auf denselben gemeinsamen Vorarbeiten aufsetzt.
Lock-in
Lock-in steht für die Bindung eines Kunden an einen Anbieter durch hohe Wechselkosten. Bei VMware entsteht der Lock-in aus dem Aufwand, ein ganzes Rechenzentrum auf eine andere Software umzuziehen.
Perpetual-Lizenz
Perpetual-Lizenz ist eine einmal gekaufte, dauerhaft gültige Softwarelizenz. Broadcom schaffte diese Form bei VMware ab und ersetzte sie durch jährlich fällige Abonnements.
Plattform-Fluch
Plattform-Fluch beschreibt die Lage von Kunden, die einmal in ein Ökosystem eingetreten sind und danach schlechtere Konditionen akzeptieren, weil der Ausstieg zu teuer wäre. Der Begriff ist das Pendant zum Ressourcenfluch bei Rohstoffgeschichten.
Redomizilierung
Redomizilierung meint die Verlegung des rechtlichen Firmensitzes in ein anderes Land. Broadcom verlegte seinen Sitz 2018 von Singapur in die USA, ein Schritt mit steuerlicher und politischer Bedeutung.
Virtualisierung
Virtualisierung ist die Technik, einen physischen Server in mehrere unabhängige virtuelle Maschinen aufzuteilen. VMware ist der Marktführer dieser Technik und der Kern von Broadcoms Softwaregeschäft.
XPU
XPU ist Broadcoms Sammelbegriff für kundenspezifische Rechenbeschleuniger, die auf KI-Arbeitslasten zugeschnitten sind. Aus diesem Produkt stammt der größte Teil des KI-Umsatzes.
FAQ: Broadcom und sein Geschäftsmodell
Womit verdient Broadcom das meiste Geld?
Broadcom verdient am meisten mit kundenspezifischen KI-Beschleunigern. Im dritten Quartal des Geschäftsjahrs 2026 brachten sie rund 14,4 Mrd. Euro, also mehr als die Hälfte des gesamten Konzernumsatzes von 25,5 Mrd. Euro. Die zweite große Quelle ist die Unternehmenssoftware rund um VMware.
Ist Broadcom eine Billion Euro wert?
Broadcom überschritt im Dezember 2024 die Marke von einer Billion US-Dollar Börsenwert und steht heute bei rund 1,5 Billionen Euro. Damit zählt der Konzern zu den wertvollsten Technologieunternehmen der Welt.
Warum sind die VMware-Preise so stark gestiegen?
Nach der Übernahme Ende 2023 schaffte Broadcom die einmaligen Dauerlizenzen ab, führte einen Abo-Zwang sowie ein Minimum von 72 Prozessorkernen ein und verlangt bei verspäteter Verlängerung einen Aufschlag. Kunden berichteten von Preissprüngen zwischen 800 und 1.500 Prozent.
Stellt Broadcom seine Chips selbst her?
Nein. Broadcom entwirft die Chips, lässt sie aber bei Auftragsfertigern produzieren, vor allem bei TSMC in Taiwan. Diese Abhängigkeit von einer einzigen Fertigung zählt zu den größten Risiken des Geschäftsmodells.
Wer sind die wichtigsten Kunden von Broadcom?
Im KI-Geschäft nannte Konzernchef Hock Tan sechs Großkunden, darunter Google, Anthropic und OpenAI. Diese Cloud- und KI-Konzerne entwerfen ihre Beschleuniger gemeinsam mit Broadcom und binden sich dadurch langfristig.
Welche Alternativen gibt es zu VMware für deutsche Firmen?
Als Ausweichoptionen haben sich vor allem die quelloffene Lösung Proxmox aus Wien und der kommerzielle Anbieter Nutanix etabliert. Beide erfordern Migrationsaufwand, rechnen sich bei stark gestiegenen VMware-Preisen aber zunehmend.
Quellen
Broadcom Inc. | Announces Third Quarter Fiscal Year 2026 Financial Results and Quarterly Dividend | https://www.prnewswire.com/news-releases/broadcom-inc-announces-third-quarter-fiscal-year-2026-financial-results-and-quarterly-dividend-302868129.html | besucht am 14.09.2026
Broadcom Inc. | Form 10-K Geschäftsjahr 2025 | https://www.sec.gov/Archives/edgar/data/1730168/000173016825000121/avgo-20251102.htm | besucht am 14.09.2026
CNBC | Broadcom (AVGO) Q3 earnings report 2026 | https://www.cnbc.com/2026/09/02/broadcom-avgo-q3-earnings-report-2026.html | besucht am 14.09.2026
Seeking Alpha | Broadcom forecasts fiscal 2026 AI revenue and outlines 2027 and 2028 targets | https://seekingalpha.com/news/4639799-broadcom-forecasts-58b-fiscal-2026-ai-revenue-and-outlines-115b-in-2027-230b-in-2028 | besucht am 14.09.2026
CIO Dive | Broadcom, AT&T reach settlement in VMware legal dispute | https://www.ciodive.com/news/broadcom-att-vmware-settlement-licensing-support-lawsuit/733763/ | besucht am 14.09.2026
CNBC | Trump blocks Broadcom-Qualcomm deal, citing national security concerns | https://www.cnbc.com/2018/03/12/trump-issues-order-prohibiting-broadcoms-bid-to-take-over-qualcomm.html | besucht am 14.09.2026
Broadcom Inc. | Broadcom Completes Redomiciliation to the United States | https://investors.broadcom.com/news-releases/news-release-details/broadcom-completes-redomiciliation-united-states-0 | besucht am 14.09.2026
companiesmarketcap.com | Broadcom Market Cap | https://companiesmarketcap.com/broadcom/marketcap/ | besucht am 14.09.2026
Europäische Zentralbank | Euro-Referenzkurs US-Dollar | https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/eurofxref-graph-usd.en.html | besucht am 14.09.2026