Infineon galt jahrelang als der stille Chip-Riese aus Bayern, der die Elektronik im Auto liefert und sonst wenig Schlagzeilen macht. Ausgerechnet jetzt, da die Autokonjunktur schwächelt, meldet der Konzern aus Neubiberg den höchsten Quartalsumsatz seiner Geschichte. Der Grund steht nicht in der Garage, sondern im Rechenzentrum.
 drweb.de als bevorzugte Quelle auf Google hinzufügenQualitätsgeprüfte Inhalte direkt in Google News & DiscoverJetzt hinzufügen
Am 5. August 2026 legte Infineon die Zahlen für das dritte Quartal des Geschäftsjahres 2026 vor: 4,172 Milliarden Euro Umsatz, ein Rekord, getrieben von Stromversorgungslösungen für KI-Rechenzentren. Wenige Wochen zuvor, am 24. August, kündigte der Konzern den Kauf des Bangalore-Spezialisten C2i Semiconductors an, der genau diese KI-Stromversorgung intelligenter machen soll. Zwischen Autoflaute und KI-Rausch entscheidet sich, woraus dieser Konzern künftig seine Marge zieht.
Das Wichtigste in Kürze
- Infineon fuhr im dritten Quartal des Geschäftsjahres 2026 mit 4,172 Milliarden Euro den höchsten Quartalsumsatz der Firmengeschichte ein, ein Plus von 13 Prozent gegenüber dem Vorjahresquartal.
- Das Automotive-Segment steuert traditionell über die Hälfte des Konzernumsatzes bei, doch der neue Wachstumsmotor ist die Stromversorgung für KI-Rechenzentren.
- Bei Leistungshalbleitern hält Infineon 2025 einen Weltmarktanteil von 17,4 Prozent, bei Automobilhalbleitern 12,8 Prozent, jeweils Platz eins.
- Die neue Chipfabrik in Dresden kostete fünf Milliarden Euro, davon rund 920 Millionen Euro aus öffentlichen Fördertöpfen des EU Chips Act.
- Für das Gesamtjahr 2026 peilt der Konzern rund 16,3 Milliarden Euro Umsatz an, ein Zuwachs von etwa elf Prozent.

1 Wie hoch war Infineons Umsatz im dritten Quartal des Geschäftsjahres 2026? Aufklappen ↓
Auflösung aufdecken ↓
2 Aus welchem Konzern ging Infineon 1999 hervor? Aufklappen ↓
Auflösung aufdecken ↓
3 Welchen Weltmarktanteil hält Infineon 2025 bei Leistungshalbleitern? Aufklappen ↓
Auflösung aufdecken ↓
4 Was kaufte Infineon Ende August 2026 mit dem Zukauf von C2i Semiconductors? Aufklappen ↓
Auflösung aufdecken ↓
5 Wie viel öffentliche Förderung floss in die neue Dresdner Chipfabrik? Aufklappen ↓
Auflösung aufdecken ↓
Wer steckt hinter Infineon und wie fing alles an?
Infineon ist ein Kind von Siemens. 1999 gliederte der Münchner Konzern seine gesamte Halbleitersparte aus und schickte sie unter dem Namen Infineon Technologies in die Selbstständigkeit. Am 13. März 2000, auf dem Höhepunkt der Technologie-Euphorie, wagte das Unternehmen den Sprung an die Frankfurter Börse.
Der Name selbst verrät die Ambition. Er verschmilzt die lateinischen Wurzeln für Unendlichkeit und Energie, und genau darum dreht sich das Geschäft bis heute: um Chips, die Strom steuern, wandeln und sparen. Der Firmensitz im bayerischen Neubiberg südlich von München blieb, das Selbstverständnis eines Konzern-Ablegers wich schnell dem eines eigenständigen Weltmarktführers.
Die Abspaltung war kein Aufbruch aus Stärke, sondern aus Kalkül. Siemens wollte das kapitalhungrige und zyklische Chipgeschäft aus der eigenen Bilanz lösen, weil es die Ergebnisse des Mischkonzerns immer wieder verhagelte. Für die junge Infineon bedeutete die Freiheit vor allem eines: Sie musste ihr Geld von nun an selbst verdienen, ohne den warmen Rücken des Mutterkonzerns.
Die ersten Jahre wurden zum Ritt auf der Rasierklinge. Infineon steckte tief im Speichergeschäft, einem brutal zyklischen Markt mit dünnen Margen, in dem der Preis eines Bausteins binnen Monaten halbiert werden kann. Als die Speicherpreise 2001 abstürzten, schrieb das junge Unternehmen tiefrote Zahlen und stand vor der Frage, ob es sich neu erfinden oder untergehen wollte.
Die überlebenswichtige Weichenstellung fiel 2006. Infineon lagerte das kriselnde Speichergeschäft in eine eigene Tochter namens Qimonda aus und brachte sie an die Börse. Drei Jahre später meldete Qimonda Insolvenz an, rund 12.000 Arbeitsplätze verschwanden, ein großer Teil davon in Deutschland.
Für Infineon war dieser Schnitt bitter, rückblickend aber die Rettung. Ohne den Klotz Speicher am Bein konnte sich der Konzern auf die profitableren Felder konzentrieren, in denen technisches Können mehr zählt als der Preis pro Stück. Wir halten das für die vielleicht wichtigste unternehmerische Entscheidung der Firmengeschichte, auch wenn sie damals wie ein Rückzug aussah.
Diese profitableren Felder heißen bis heute Leistungshalbleiter, Automobilelektronik und Sicherheitschips. Statt austauschbarer Massenware zu produzieren, spezialisierte sich Infineon auf Bauteile, die im Verborgenen arbeiten, jahrelang qualifiziert werden und sich nicht über Nacht ersetzen lassen. Genau diese Unersetzbarkeit ist bis heute der Kern des Geschäftsmodells.
Der Deutschland-Bezug ist dabei kein Marketing, sondern Substanz. Forschung, Entwicklung und ein Gutteil der Fertigung sitzen in Bayern, Sachsen und Österreich, während viele Wettbewerber ihre Produktion längst nach Asien verlagert haben. Für einen Konzern, der Souveränität verspricht, ist diese heimische Verankerung ein Pfund, mit dem sich in Berlin und Brüssel wuchern lässt.
An der Spitze steht seit 2022 Vorstandschef Jochen Hanebeck, ein Infineon-Eigengewächs, das den Konzern seit Jahrzehnten von innen kennt. Diese personelle Kontinuität prägt die Strategie: keine spektakulären Kehrtwenden, sondern das geduldige Ausbauen weniger, gut verteidigter Felder.
Ungewöhnlich ist auch das Fertigungsmodell. Infineon ist ein integrierter Gerätehersteller, entwickelt und produziert also selbst, statt die Fertigung wie viele US-Wettbewerber komplett auszulagern. Diese Eigenfertigung bindet Kapital, sichert aber die Kontrolle über Qualität, Kapazität und Lieferzeiten, was gerade in Krisen zum Vorteil wird.
Infineon entstand 1999 als Siemens-Abspaltung und überlebte seine erste Krise durch einen radikalen Schnitt: Das margenarme Speichergeschäft wanderte 2006 in die spätere Pleitetochter Qimonda. Übrig blieb der Kern, mit dem der Konzern heute Geld verdient, nämlich Chips, die Energie steuern.
Wie wurde aus der Idee ein Imperium?
Infineon wuchs vor allem durch gezielte Zukäufe. Den Aufstieg vom kriselnden Siemens-Ableger zum Weltmarktführer erklären drei große Übernahmen, die den Konzern jeweils neu vermessen haben. Organisches Wachstum aus eigener Forschung trug den Rest, doch die Sprünge kamen über Akquisitionen.
Der erste große Schlag gelang 2015 mit dem Kauf des kalifornischen Leistungselektronik-Spezialisten International Rectifier für rund 2,5 Milliarden Euro. Die Übernahme machte Infineon endgültig zur Nummer eins bei Leistungshalbleitern und brachte Technologie ins Haus, die der Konzern selbst nur über viele Jahre hätte aufbauen können.
Der zweite, weit größere Schlag folgte 2020 mit Cypress Semiconductor. Für rund neun Milliarden Euro schluckte Infineon den US-Konzern und verleibte sich dessen Mikrocontroller und Speicherlösungen ein. Diese teuerste Akquisition der Firmengeschichte verschob das Gewicht spürbar in Richtung Software-naher Systemlösungen statt nackter Bauteile.
Der Cypress-Deal war zugleich eine strategische Ansage. Infineon wollte nicht länger nur einzelne Chips verkaufen, sondern ganze Systemlösungen, bei denen Hardware und Software zusammenspielen. Ein Systemanbieter bindet seine Kunden enger und verteidigt höhere Preise leichter als ein reiner Komponentenlieferant.
Der dritte Schub ist der jüngste und läuft noch. 2025 übernahm Infineon das Automotive-Ethernet-Geschäft von Marvell für 2,5 Milliarden Dollar, umgerechnet rund 2,18 Milliarden Euro. Der Zukauf brachte Datenkommunikation ins vernetzte Auto und einen Kundenstamm von über 50 Autobauern, darunter acht der zehn größten Hersteller, mit einer Auftragspipeline von rund 3,5 Milliarden Euro bis 2030.
Der Marvell-Zukauf zeigt beispielhaft, worauf Infineon bei Übernahmen achtet. Das Ethernet-Geschäft steuert nach Konzernangaben rund 200 bis 220 Millionen Euro Jahresumsatz bei, aber mit einer Bruttomarge von etwa 60 Prozent, also weit über dem Konzerndurchschnitt. Gekauft wird nicht Masse, sondern Marge.
2026 kamen zwei kleinere, aber strategisch wichtige Zukäufe hinzu. Das Sensorportfolio von ams OSRAM ging am 1. Juli über und bringt rund 230 Millionen Euro Jahresumsatz mit, der Bangalore-Spezialist C2i Semiconductors folgte Ende August. Beide zielen auf dieselbe Wachstumsader, nämlich Sensorik und intelligente Stromversorgung.
Heute steht Infineon als Konzern von rund 14,66 Milliarden Euro Jahresumsatz da, zuletzt im Geschäftsjahr 2025, mit gut 58.000 Beschäftigten weltweit. Aus dem Sanierungsfall von 2001 ist ein europäischer Halbleiter-Champion geworden, dessen Bauteile in Millionen Autos, Windrädern und Servern stecken.
Gemessen an der Börsenbewertung zählt Infineon zu den wertvollsten deutschen Technologiekonzernen und ist fester Bestandteil des Leitindex DAX. Für einen Halbleiterhersteller, der noch vor zwei Jahrzehnten am Rand der Pleite stand, ist das eine bemerkenswerte Wandlung, die zeigt, wie viel Wert in spezialisierter Hardware steckt.
Die Integration dieser Zukäufe ist dabei kein Selbstläufer. Der Cypress-Kauf etwa musste über Jahre verdaut werden, samt Schuldenabbau und Zusammenführung zweier Firmenkulturen. Dass Infineon diese Verdauung ohne größere Blessuren überstand, gehört zu den unterschätzten Managementleistungen des Konzerns.
Der eine Moment, ab dem nichts mehr war wie zuvor, war weniger ein Datum als eine Erkenntnis: dass sich mit spezialisierten Chips für Energie und Auto stabiler verdienen lässt als mit austauschbaren Speicherbausteinen. Jede große Übernahme seither folgt dieser einen Logik.
Wie verdient Infineon tatsächlich sein Geld?
Infineon verdient sein Geld mit vier Bausteinen, von denen einer den Löwenanteil ausmacht. Der Konzern verkauft physische Halbleiter an Industrie- und Autokunden, kein Werbe- oder Datengeschäft, sondern echte Ware mit realen Fertigungskosten. Genau deshalb lohnt der genaue Blick auf die Segmente, denn hier entscheidet sich die Marge.
Woher kommt der Umsatz?
Bis Mitte 2026 gliederte Infineon sein Geschäft in vier Segmente: Automotive, Green Industrial Power, Power & Sensor Systems sowie Connected Secure Systems. Das mit Abstand größte ist Automotive, das im Geschäftsjahr 2024 rund 56 Prozent des Konzernumsatzes ausmachte und Infineon zur klaren Nummer eins bei Chips für vernetzte Fahrzeuge macht.
Die drei übrigen Segmente teilen sich den Rest. Power & Sensor Systems liefert Stromversorgungschips sowie Sensoren und wuchs zuletzt am schnellsten, allein im dritten Quartal 2026 um 182 Millionen Euro. Green Industrial Power bedient erneuerbare Energien, Antriebe und Industrie, während Connected Secure Systems Sicherheits- und Mikrocontroller-Chips beisteuert.
Die Nachfrage aus den Rechenzentren speist sich aus demselben Boom, von dem auch der KI-Chip-Gigant Nvidia lebt, nur eine Ebene tiefer. Während Nvidia die Rechenbeschleuniger liefert, sorgt Infineon für die Stromversorgung, die diese energiehungrigen Chips überhaupt erst betreibt. Beide Konzerne verdienen am selben Trend, aber an verschiedenen Stellen der Wertschöpfung.
Zum 1. Juli 2026 hat Infineon die Struktur auf drei Divisionen gestrafft: Automotive, Power Systems und Edge Systems. Die Umstellung ist mehr als Kosmetik, denn sie bündelt das schnell wachsende Energie- und KI-Geschäft in einer schlagkräftigen Einheit und trennt es sauber vom Autogeschäft.
Wo versteckt sich die stille Marge?
Der interessanteste Erlösstrom taucht im Geschäftsbericht nur zwischen den Zeilen auf. Mehrere führende KI-Kunden haben mit Infineon mehrjährige Kapazitätsreservierungen abgeschlossen, mit einem kumulierten Volumen im hohen einstelligen Milliarden-Euro-Bereich, teils mit Vorauszahlungen. Das ist planbarer Umsatz, festgezurrt, bevor ein einziger Chip das Werk verlässt.
Diese Vorauszahlungen sind ein unterschätzter Hebel. Ein Teil des Fabrikausbaus wird damit vorfinanziert, also mit fremdem Geld statt mit eigenem, was das Risiko der milliardenschweren Investitionen deutlich senkt. Ein Kunde, der vorab zahlt, ist zudem gebunden, denn er hat selbst ein Interesse daran, die reservierte Kapazität auch abzurufen.
Dazu kommt die Preissetzungsmacht spezialisierter Bauteile. Ein Leistungshalbleiter, der über Jahre in ein Auto oder eine Ladesäule qualifiziert wurde, lässt sich nicht über Nacht durch ein Konkurrenzprodukt ersetzen. Diese Wechselhürde erlaubt Infineon stabilere Preise als im reinen Massengeschäft, in dem die Speichersparte einst unterging.
Anders als bei den großen Plattformen spielt der Datenverkauf bei Infineon kaum eine Rolle, denn der Konzern lebt von Hardware, nicht von Nutzerprofilen. Die Software gewinnt trotzdem an Gewicht: Mit Zukäufen wie Cypress und C2i verschiebt sich das Geschäft zu softwaredefinierten Systemen, in denen die Marge zunehmend im Code steckt statt allein im Silizium.
Welche Sparte finanziert welche?
Zwischen den Segmenten klafft eine Margen-Asymmetrie. Das Automotive-Geschäft ist groß, aber margenschwächer, weil Autobauer als Großkunden hart verhandeln und ihre eigene Kostenkrise an die Zulieferer weiterreichen. Die Stromversorgung für KI-Rechenzentren dagegen liefert derzeit die höchsten Zuwächse bei Umsatz und Marge und hebt die Segmentergebnis-Marge des Konzerns im dritten Quartal 2026 auf 19,1 Prozent.
Damit finanziert das etablierte Autogeschäft die teuren Vorleistungen für das Zukunftsfeld. Infineon steckt jedes Jahr rund 2,2 Milliarden Euro in neue Werke und Anlagen, ein Kraftakt, den nur der stabile Cashflow aus dem Bestandsgeschäft erlaubt. Das ist Quersubventionierung im besten Sinne: Die Kuh von heute füttert das Kalb von morgen.
Genau diese Umverteilung macht das Geschäftsmodell robust. Bricht ein Endmarkt weg, wie zuletzt die Elektromobilität, kann ein anderer die Kapazität auffangen, weil dieselben Fabriken Chips für Auto, Industrie und Rechenzentrum fertigen. Diese Flexibilität ist der stille Vorteil eines breit aufgestellten Halbleiterkonzerns gegenüber dem Spezialisten mit nur einem Kunden.
Wie hat sich das Modell verschoben?
Vor fünf Jahren war Infineon vor allem eine Wette auf das Auto, insbesondere auf die Elektromobilität. Genau dieses Feld schwächelt seit 2024, weil die Nachfrage nach Hochvoltkomponenten für E-Autos hinter den Erwartungen zurückblieb. Ohne ein zweites Standbein wäre der Konzern in diese Flaute mit hineingezogen worden.
Das zweite Standbein heißt KI-Rechenzentrum. Für das Kalenderjahr 2026 peilt Infineon allein mit Stromversorgungslösungen für Rechenzentren einen Umsatz von rund 1,5 Milliarden Euro an, ein Feld, das vor wenigen Jahren kaum eine Rolle spielte. Die Verschiebung von der Straße ins Rechenzentrum ist die eigentliche Geschäftsmodell-Nachricht dieses Jahres.
Wie kräftig die Margenmaschine läuft, zeigen die harten Zahlen des dritten Quartals 2026. Der freie Mittelzufluss lag bei 599 Millionen Euro, das Ergebnis je Aktie bei 0,32 Euro, und das trotz Investitionen von 514 Millionen Euro im selben Zeitraum. Ein Konzern, der gleichzeitig kräftig investiert und Bargeld erwirtschaftet, hat sein Geschäftsmodell im Griff.
Vorstandschef Jochen Hanebeck fasste das Quartal mit dem Satz zusammen, Infineon habe den Rekordumsatz erzielt und setze den Wachstumskurs konsequent fort. Für das gesamte Geschäftsjahr 2026 stellt der Konzern rund 16,3 Milliarden Euro Umsatz und eine Segmentergebnis-Marge um die 20 Prozent in Aussicht.
Wie groß ist die Marktmacht von Infineon?
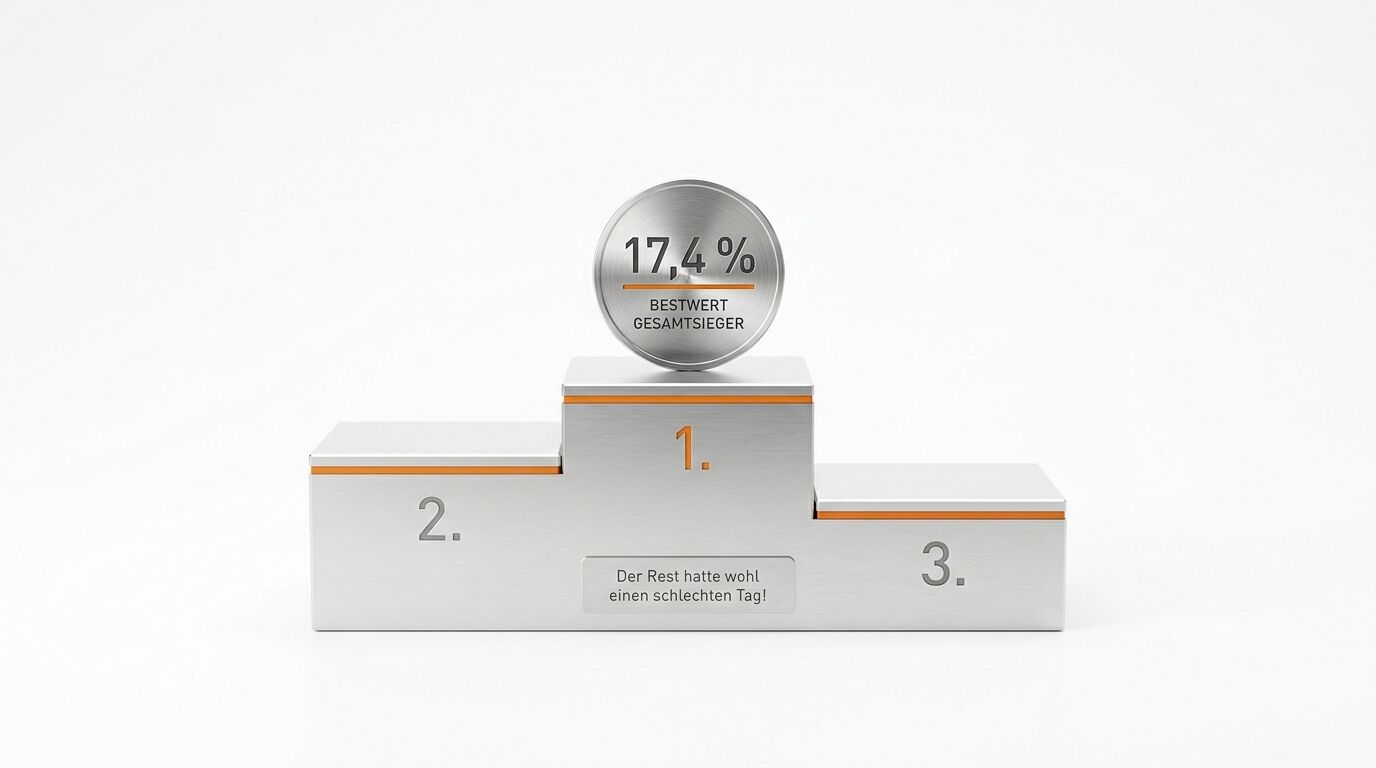
Infineon führt gleich mehrere Chip-Weltmärkte an. Bei Leistungshalbleitern hält der Konzern 2025 einen globalen Marktanteil von 17,4 Prozent, bei Automobilhalbleitern 12,8 Prozent und damit das sechste Jahr in Folge Platz eins. Bei Mikrocontrollern kommt Infineon auf 23,2 Prozent, bei Automotive-Mikrocontrollern sogar auf 36 Prozent.
Diese Zahlen stammen aus Branchenanalysen, die den Halbleitermarkt Jahr für Jahr vermessen. Bemerkenswert ist weniger die einzelne Ziffer als das Muster: In seinen Kerndisziplinen ist Infineon nicht bloß dabei, sondern Taktgeber. Die ernsthaften Herausforderer heißen STMicroelectronics, onsemi, NXP, Renesas und Texas Instruments.
Auffällig ist die Dominanz bei Automotive-Mikrocontrollern mit 36 Prozent. In diesem Bereich hängt die Sicherheit ganzer Fahrzeuge an der Zuverlässigkeit der Chips, und genau dort zahlen Kunden für einen Namen, dem sie vertrauen. Ein solcher Vertrauensvorsprung ist schwerer aufzuholen als ein reiner Preisvorteil.
Die eigentliche Marktmacht liegt jedoch nicht im Marktanteil, sondern im Lock-in. Ein Chip für die Bremssteuerung oder das Batteriemanagement eines Autos durchläuft jahrelange Qualifizierungs- und Zertifizierungsprozesse. Ist er einmal im Design verankert, bleibt er oft über den gesamten Modellzyklus drin, weil ein Wechsel den Autobauer teuer und Zeit kosten würde.
Diese Wechselhürde verwandelt einen einmal gewonnenen Auftrag in einen Strom über Jahre. Wer einmal drin ist, kommt so schnell nicht wieder heraus, und das gilt für Kunden wie für Wettbewerber. Dieselbe Hürde erklärt auch, warum Infineon einen Auftragsbestand in Milliardenhöhe vor sich herschiebt und warum die mehrjährigen Kapazitätsverträge mit KI-Kunden so wertvoll sind.
Auch geografisch ist Infineon breit verankert, mit Fertigung in Deutschland, Österreich, Malaysia und den USA sowie einem großen Entwicklungsstandort in Indien mit rund 2.800 Beschäftigten. Diese Verteilung stützt sich auf ein europäisches Chip-Ökosystem, zu dem auch der niederländische Belichtungsmaschinen-Bauer ASML gehört, ohne dessen Anlagen kein moderner Halbleiter entsteht.
Kartellrechtlich ist Infineon bislang kaum auffällig geworden, anders als die großen Plattformkonzerne. Der Grund liegt im Geschäftsmodell: Infineon beherrscht keine Endkundenmärkte, sondern beliefert mächtige Industriekunden, die selbst über Marktmacht verfügen und Preise hart verhandeln. Ein Autokonzern lässt sich von seinem Chiplieferanten nicht so leicht diktieren wie ein Nutzer von einer Suchmaschine.
Der Wettbewerb bleibt trotzdem hart. Bei Leistungshalbleitern drängen STMicroelectronics und onsemi, bei Automobilchips vor allem NXP und Renesas, jeweils mit eigenen Stärken. Infineons Vorsprung ist real, aber kein Naturgesetz, sondern das Ergebnis permanenter Investitionen in Technologie und Fertigung.
Die Marktmacht zeigt sich zusätzlich im Auftragsbestand. Laut Branchenberichten summiert er sich zuletzt auf eine Größenordnung von rund 30 Milliarden Euro, ein Vielfaches des Umsatzes einzelner Segmente. Ein solcher Puffer verschafft Infineon eine Planungssicherheit, die kleineren Wettbewerbern schlicht fehlt.
- Mehrfacher Weltmarktführer: 17,4 Prozent bei Leistungshalbleitern, 36 Prozent bei Automotive-Mikrocontrollern.
- Lock-in statt Marktanteil: Einmal qualifizierte Chips bleiben über den ganzen Modellzyklus verbaut.
- Mächtige Kunden: Autobauer und Industriekonzerne verhandeln hart, kartellrechtlich bleibt Infineon dadurch unauffällig.
Wer ist bei Infineon eigentlich das Produkt?
Bei Infineon zahlt die Industrie, nicht der Endverbraucher. Anders als bei einer Plattform, die Nutzerdaten verkauft, ist das Geschäftsmodell klassisch: Infineon fertigt Bauteile und verkauft sie an andere Unternehmen. Der Konzern sitzt tief in der Wertschöpfungskette, meist unsichtbar für den Menschen, der am Ende ein Auto fährt oder ein Rechenzentrum nutzt.
Die Kunden sind Autobauer, Industriekonzerne, Rechenzentrumsbetreiber und Distributoren. Ein Autohersteller kauft Batteriemanagement- und Antriebschips, ein Anlagenbauer Leistungsmodule für Windkraft oder Solar, ein Rechenzentrumsbetreiber Stromversorgungschips für seine KI-Server. Der eigentliche Endkunde bezahlt Infineon nie direkt, sondern über den Preis des fertigen Produkts.
Aus dieser Position ergibt sich eine bemerkenswerte Rolle. Infineon ist der stille Zulieferer, dessen Bauteile in tausenden Endprodukten stecken, ohne dass die Marke sichtbar wird. Käufer eines E-Autos bezahlen mit hoher Wahrscheinlichkeit auch für Infineon-Silizium, ohne es je zu erfahren.
Ein wachsender Teil des Umsatzes läuft über Distributoren, also Zwischenhändler, die Infineons Chips an tausende kleinere Kunden weiterverteilen. Für den Mittelstand ist dieser Weg oft der einzige Zugang zu Halbleitern eines Weltkonzerns, denn ein kleiner Maschinenbauer bekommt keinen eigenen Großkundenvertrag. Der Distributor bündelt die Nachfrage und übernimmt Lager und Logistik.
Die eigentliche Last der Wertschöpfung verteilt sich auf Ingenieure, Fabriken und Kapital. Ein Halbleiterkonzern ist so gut wie seine Entwicklungsabteilung und seine Werke, und beide sind teuer. Anders als eine Software-Firma kann Infineon nicht beliebig skalieren, sondern muss für jeden zusätzlichen Chip physische Kapazität bauen.
Genau das unterscheidet Infineon von den Glamour-Namen der KI-Welle. Der Konzern verdient nicht am Hype selbst, sondern an der Grundinfrastruktur darunter, an der Stromversorgung, die ein Rechenzentrum überhaupt erst laufen lässt. Das ist weniger schillernd als ein Sprachmodell, aber schwerer zu ersetzen und krisenfester.
In dieser Nüchternheit liegt eine eigene Stärke. Während die Aufmerksamkeit den Modellbauern und Cloud-Riesen gilt, kassiert Infineon an der Steckdose des KI-Zeitalters mit. Ob ein bestimmtes Sprachmodell gewinnt oder verliert, ist dem Chiplieferanten der Stromversorgung ziemlich gleichgültig, solange die Rechenzentren gebaut werden.
Diese Position verdankt Infineon auch dem eigenen Fertigungsmodell. Weil der Konzern viele Chips selbst herstellt, kann er Kapazität gezielt dorthin lenken, wo die Nachfrage boomt, aktuell also ins Rechenzentrum. Ein reiner Entwickler ohne eigene Werke müsste diese Kapazität bei Auftragsfertigern erbetteln, oft vergeblich.
Am Ende steht eine unbequeme Wahrheit für die Kunden. Ihre Abhängigkeit vom Zulieferer wächst mit jedem verbauten Chip, denn ein einmal qualifiziertes Bauteil zu ersetzen kostet Zeit und Geld. Der stille Zulieferer sitzt damit oft am längeren Hebel, obwohl er nach außen unsichtbar bleibt.
- Reines B2B-Geschäft: Infineon verkauft Bauteile an Unternehmen, nie direkt an Verbraucher.
- Unsichtbar, aber überall: Käufer eines E-Autos oder Nutzer eines KI-Rechenzentrums bezahlen indirekt für Infineon-Chips.
- Kapital als Engpass: Jeder zusätzliche Chip verlangt physische Fertigung, keine beliebige Skalierung wie bei Software.
Was kostet das Angebot wirklich, und wer trägt die Kosten?
Der Preis eines Chips ist zu großen Teilen ein Kapitalpreis. Bei Infineon fließt das Geld nicht in Marketing oder Vertrieb, sondern in Reinräume, Belichtungsmaschinen und Forschung. Um zu verstehen, warum Halbleiter so teuer sind, muss man auf die Kostenstruktur schauen, nicht auf den Materialwert des Siliziums.
Die größten Blöcke sind Fertigung und Investitionen. Eine moderne Chipfabrik verschlingt Milliarden, bevor der erste Wafer läuft, und muss danach nahezu rund um die Uhr ausgelastet sein, um sich zu rechnen. Infineons Bruttomarge lag im dritten Quartal 2026 bei 40,8 Prozent, bereinigt bei 42,8 Prozent, der Rest sind Herstellungs- und Abschreibungskosten.
Die zweite große Position ist Forschung und Entwicklung. Ein Halbleiterkonzern, der nicht permanent in neue Technologien investiert, verliert binnen weniger Jahre den Anschluss. Diese Ausgaben sind kein Luxus, sondern die Eintrittskarte, um überhaupt im Rennen zu bleiben.
Ein oft übersehener Kostentreiber ist die Auslastung. Weil die Fixkosten einer Fabrik nahezu unabhängig von der Stückzahl anfallen, entscheidet der Auslastungsgrad über Gewinn oder Verlust. Läuft die Fab voll, verdient Infineon prächtig, steht sie halb still, fressen die Abschreibungen die Marge auf. Genau diese Hebelwirkung macht die Branche so zyklisch.
Die folgende Tabelle zeigt die grobe Zusammensetzung des Preises eines Infineon-Chips, als Orientierung auf Basis der berichteten Konzernkennzahlen und nicht als Kalkulation eines Einzelprodukts.
| Kostenblock | Grober Anteil am Umsatz | Wofür |
|---|---|---|
| Herstellung und Material | rund 57 Prozent | Wafer, Reinraum, Löhne, Abschreibung der Werke |
| Forschung und Entwicklung | rund 12 Prozent | Neue Chip-Generationen, Qualifizierung |
| Vertrieb und Verwaltung | rund 12 Prozent | Kundenbetreuung, Distribution, Overhead |
| Segmentergebnis (Marge) | rund 19 Prozent | Operativer Gewinn vor Sonderposten |
Die Kosten landen am Ende bei mehreren Trägern. Zunächst beim Kunden, der die Chippreise über sein Endprodukt weiterreicht, also beim Autobauer, der sie in den Fahrzeugpreis einrechnet. Steigen die Halbleiterpreise, landet ein Teil davon früher oder später beim Verbraucher an der Kasse.
Ein zweiter, oft übersehener Kostenträger ist der Steuerzahler. Weil moderne Fabriken so teuer sind, kofinanzieren Staaten sie mit Subventionen, allein die Dresdner Fab mit rund 920 Millionen Euro. Ein Teil der Infrastruktur, an der Infineon verdient, wird also öffentlich mitbezahlt, während die späteren Gewinne privat bleiben.
Dass sich diese Kostenstruktur rechnet, zeigt der Ausblick. Für das vierte Quartal 2026 stellt Infineon 4,7 Milliarden Euro Umsatz in Aussicht, ein sequentielles Plus von 13 Prozent, bei einer auf rund 23 Prozent steigenden Segmentergebnis-Marge. Höhere Auslastung schlägt hier direkt auf die Marge durch.
Über das ganze Geschäftsjahr 2026 rechnet Infineon mit einem bereinigten freien Mittelzufluss von rund 1,85 Milliarden Euro. Diese Zahl ist entscheidend, denn aus ihr speisen sich Dividenden, Schuldenabbau und die nächsten Fabrik-Investitionen. Ohne kräftigen Cashflow bricht das kapitalintensive Modell in sich zusammen.
Wer profitiert und wer zahlt drauf?
Am stärksten profitieren Aktionäre und die Region Dresden, unter Druck geraten Wettbewerber und der öffentliche Haushalt. Ein Rekordquartal verteilt seine Früchte nicht gleichmäßig, und bei Infineon lässt sich gut sehen, wer gewinnt und wer die Rechnung mitträgt.
Zu den klaren Gewinnern zählen die Anteilseigner. Der Nettogewinn kletterte im dritten Quartal 2026 um 48 Prozent auf 423 Millionen Euro, die Nettomarge stieg auf zehn Prozent, und die Aussicht auf ein starkes Schlussquartal treibt den Kurs. Auch das Management und die Schlüsselkräfte in der Entwicklung profitieren, denn ihre Vergütung hängt am Erfolg des Konzerns.
Gewinner ist auch die Standortregion. Die Dresdner Fab schafft bei voller Auslastung bis zu 1.000 hochqualifizierte Arbeitsplätze und kann bis zu fünf Milliarden Euro Jahresumsatz beisteuern. Für Sachsen ist das ein industriepolitischer Coup, der Zulieferer, Dienstleister und Steuereinnahmen nach sich zieht.
Auf der Verliererseite stehen zunächst die Wettbewerber, die im KI-Stromgeschäft den Anschluss verlieren. Konkurrenten, die nicht rechtzeitig in Leistungshalbleiter für Rechenzentren investiert haben, sehen nun zu, wie Infineon die lukrativen Kapazitätsverträge einsammelt. Der Vorsprung wächst mit jedem gewonnenen Design.
Einen Teil der Rechnung trägt der Steuerzahler, der über Subventionen mitfinanziert, was der Konzern später privat verdient. Und im Autogeschäft geraten Zulieferer unter Druck, weil Autobauer angesichts der E-Auto-Flaute die Preise drücken und ihre Lieferanten mit in die Schwäche ziehen.
Infineon verkauft nicht länger nur Chips fürs Auto, sondern die Stromversorgung des KI-Zeitalters. Mit 17,4 Prozent des Weltmarkts für Leistungshalbleiter sitzt der Konzern an der Steckdose der Rechenzentren, und genau dort entsteht die neue Marge.
— Michael Dobler, Herausgeber Dr. Web
Die folgende Übersicht ordnet, wer strukturell vom Geschäftsmodell profitiert und wer eher draufzahlt.
| Gruppe | Profitiert / zahlt drauf | Warum |
|---|---|---|
| Aktionäre | Profitiert | Rekordgewinn, steigende Marge, starker Ausblick |
| Region Dresden | Profitiert | Bis zu 1.000 Jobs, Ansiedlung von Zulieferern |
| KI-Rechenzentren | Gemischt | Sichere Chipversorgung, aber Abhängigkeit vom Marktführer |
| Wettbewerber | Zahlt drauf | Verlorene Kapazitätsverträge, wachsender Rückstand |
| Steuerzahler | Zahlt drauf | Öffentliche Kofinanzierung privater Fabriken |
Bemerkenswert ist die Rolle der KI-Rechenzentren selbst. Über die Kapazitätsverträge sichern sie sich eine verlässliche Chipversorgung, machen sich damit aber zugleich abhängig vom Marktführer. Diese Ambivalenz zieht sich durch das ganze Geschäftsmodell: Infineons Stärke ist immer auch die Abhängigkeit der anderen.
Zu den Profiteuren zählen auch die Beschäftigten, zumindest an den wachsenden Standorten. Weltweit arbeiten über 58.000 Menschen für Infineon, viele davon in Deutschland und Österreich. In der Peripherie dagegen, etwa bei Zulieferern im schwächelnden Autogeschäft, ist die Lage deutlich angespannter.
Unterm Strich verschiebt der KI-Boom die Machtbalance zugunsten Infineons. Der Konzern diktiert die Konditionen dort, wo er die knappe Ressource kontrolliert, und das ist zunehmend die Stromversorgung des Rechenzentrums. Diese Rolle war vor fünf Jahren noch undenkbar.
Wie politisch ist Infineon?
Infineon ist zum Aushängeschild europäischer Technologiepolitik geworden. Kaum ein deutscher Konzern verkörpert die Sehnsucht nach digitaler Souveränität so sehr wie der Chiphersteller aus Neubiberg. Diese Rolle bringt Fördermilliarden, aber auch politische Abhängigkeiten.
Der sichtbarste Beleg ist die Dresdner Smart Power Fab. Von den fünf Milliarden Euro Investition kamen rund 920 Millionen Euro aus öffentlichen Töpfen des EU Chips Act und des IPCEI-Programms. Als die Fabrik am 2. Juli 2026 drei Monate vor Plan eröffnete, feierte Brüssel sie als ersten großen Erfolg des europäischen Chip-Gesetzes.
Dieser Erfolg lebt von einem politischen Kontrast. Kurz zuvor war das Milliardenprojekt von Intel im sachsen-anhaltischen Magdeburg gescheitert, ein Rückschlag für Europas Souveränitätsträume und für den US-Chipkonzern Intel. Infineon sprang in diese Lücke und wurde zum Beweis, dass das Chips-Gesetz doch Fabriken hervorbringt.
Politisch heikel ist die China-Abhängigkeit. Ein erheblicher Teil des Halbleiterabsatzes hängt am chinesischen Markt, während gleichzeitig Exportkontrollen und geopolitische Spannungen zunehmen. Infineon muss diesen Spagat managen, zwischen einem wichtigen Absatzmarkt und den Sicherheitsinteressen des Westens.
Hinzu kommt die klassische Interessenvertretung in Brüssel und Berlin. Als einer der größten europäischen Chiphersteller sitzt Infineon an den Tischen, an denen über Förderprogramme, Handelsregeln und Industriestrategie entschieden wird. Souveränitätsversprechen verschaffen Gehör, und Infineon nutzt dieses Gehör konsequent.
Man sollte diese Verflechtung nüchtern sehen. Ein Konzern, der fast eine Milliarde Euro Förderung erhält, wird zum Partner der Politik, mit allen Chancen und Fesseln. Fällt der industriepolitische Rückenwind einmal weg, etwa nach einem Regierungswechsel oder einer Haushaltskrise, verliert auch das Geschäftsmodell einen seiner Pfeiler.
Auch steuerlich bewegt sich Infineon im internationalen Geflecht. Als global tätiger Konzern verteilt das Unternehmen Forschung, Fertigung und Vertrieb über viele Länder, was die Steuerlast beeinflusst. Zugleich hängt ein bedeutender Umsatzanteil am chinesischen Markt, dessen Rolle im offenen Widerspruch zu den westlichen Exportregeln steht.
Die politische Rolle hat auch eine Kehrseite. Fördermilliarden binden den Konzern an Standort- und Beschäftigungszusagen und rücken ihn ins Rampenlicht, sobald einmal Stellen wackeln. Aus dem Aushängeschild kann so rasch ein Symbol für gescheiterte Industriepolitik werden, sollte ein Werk die Erwartungen verfehlen.
Infineon ist das Vorzeigeprojekt europäischer Chip-Politik und zieht daraus fast eine Milliarde Euro Förderung für Dresden. Der Preis dafür ist eine enge Verflechtung mit Brüsseler und Berliner Industriepolitik und ein heikler Balanceakt zwischen dem chinesischen Absatzmarkt und westlichen Exportkontrollen.
Was könnte Infineon zu Fall bringen?
Die größten Risiken für Infineon sind ein Platzen der KI-Euphorie und der Vormarsch chinesischer Chiphersteller. Der Konzern steht heute stark da, doch sein Geschäftsmodell hat verwundbare Stellen, die man nüchtern benennen sollte, ohne in Alarmismus zu verfallen.
Das erste Risiko ist die Abhängigkeit vom KI-Boom. Ein großer Teil des aktuellen Wachstums hängt an den Investitionen der Rechenzentrumsbetreiber. Sollten diese Ausgaben abkühlen, weil sich die hohen Erwartungen an die KI-Wirtschaft nicht erfüllen, würde Infineon der neue Wachstumsmotor stottern.
Das zweite Risiko heißt China. Chinesische Hersteller holen bei Leistungshalbleitern auf, gefördert von einem Staat, der Unabhängigkeit von westlicher Technologie zum nationalen Ziel erklärt hat. Zugleich bauen Autobauer wie BYD eigene Chipkompetenz auf, was Infineon Kunden und Marktanteile kosten könnte.
Das dritte Risiko ist die Zyklik der Branche. Halbleiter sind ein Auf-und-Ab-Geschäft, in dem auf jeden Boom eine Phase der Überkapazität folgen kann. Ausgerechnet die Milliarden, die in guten Zeiten in neue Werke fließen, werden in schlechten Zeiten zur Last, wenn teure Fabriken nur halb ausgelastet sind.
Ein vierter, oft unterschätzter Punkt ist die Abhängigkeit von Auftragsfertigern. Für besonders fortschrittliche Chips lässt Infineon teils bei externen Foundries fertigen und ist damit nicht vollständig Herr über seine Lieferkette. Ein Engpass dort träfe auch den Neubiberger Konzern, ohne dass er ihn allein abstellen könnte.
Hinzu kommt ein Klumpenrisiko im Auto. Noch immer hängt über die Hälfte des Umsatzes an einer einzigen Branche, die selbst im Umbruch steckt. Verzögert sich der Umstieg auf das Elektroauto weiter oder verlieren die europäischen Hersteller gegen die chinesische Konkurrenz, trifft das Infineon mit voller Wucht.
Ein letztes Risiko ist die hohe Erwartung, die im Aktienkurs steckt. Ein Konzern, der als KI-Profiteur gefeiert wird, muss diese Hoffnung mit Zahlen einlösen. Bleiben die Rekorde aus, korrigiert der Markt schnell und schmerzhaft, ganz unabhängig davon, wie solide das operative Geschäft im Kern bleibt.
Gegen diese Risiken stehen handfeste Puffer. Die Diversifikation über Auto, Industrie und Rechenzentrum federt einzelne Nachfrageschwächen ab, und die mehrjährigen Kapazitätsverträge sichern einen Teil des Umsatzes gegen kurzfristige Schwankungen. Ein Selbstläufer ist die Zukunft dennoch nicht.
Unter dem Strich bleibt Infineon damit ein Zykliker mit Substanz. Die Risiken sind real, aber überschaubar, solange der Konzern seine technologische Führung verteidigt und die Investitionen im Takt der Nachfrage hält. Gefährlich wird es erst, wenn beide Annahmen gleichzeitig kippen.
Drei Szenarien für die kommenden fünf Jahre lassen sich daraus ableiten. Im optimistischen Fall wird die KI-Stromversorgung zum zweiten großen Standbein neben dem Auto und hilft Infineon über die Autoflaute hinweg. Im realistischen Fall wächst das Geschäft solide, aber der Wettbewerb aus China drückt die Margen. Im pessimistischen Fall kühlt der KI-Boom ab, und Infineon sitzt auf teuren neuen Kapazitäten.
Was bedeutet Infineon für deutsche Unternehmer und Verbraucher?
Für die deutsche Wirtschaft ist Infineon Rückgrat und Prüfstein zugleich. Der Konzern zeigt, dass Hochtechnologie-Fertigung in Deutschland möglich ist und wirtschaftlich funktioniert. Zugleich hängt an ihm die Frage, ob Europa im globalen Chip-Rennen mithalten kann.
Für deutsche Unternehmer ist Infineon vor allem ein verlässlicher Zulieferer und ein Ankerkunde. Rund um die Werke in Dresden, Regensburg und Villach siedeln sich Zulieferer, Maschinenbauer und Dienstleister an, für die der Chipkonzern Aufträge und Planungssicherheit bedeutet. Der Mittelstand profitiert von diesem Ökosystem, ohne selbst Chips zu bauen.
Zugleich ist Infineon ein Maßstab für die Wettbewerbsfähigkeit des Standorts. Bleibt ein bayerischer Konzern trotz hoher Energie- und Lohnkosten Weltmarktführer bei Leistungshalbleitern, widerlegt das die pauschale Klage über den Niedergang des Industriestandorts. Die Voraussetzung dafür sind allerdings Fördermilliarden und ein europäischer Rückenwind.
Für Verbraucher wirkt Infineon indirekt, aber real. Die Chippreise fließen in die Kosten von E-Autos, Wärmepumpen, Solaranlagen und Haushaltselektronik ein. Bleibt die Chipversorgung stabil und bezahlbar, profitieren am Ende auch die Käufer dieser Produkte, und umgekehrt schlagen Engpässe direkt auf die Preise durch.
Wichtig ist der Blick auf die Souveränität. Eine heimische Chipfertigung macht Deutschland und Europa unabhängiger von asiatischen Lieferketten, deren Verletzlichkeit spätestens die Halbleiterkrise der frühen 2020er Jahre gezeigt hat. Damals stand in deutschen Werken die Produktion still, weil einzelne Chips aus Asien fehlten.
Für Verbraucher hat das eine handfeste Seite. Je stabiler und günstiger die Chipversorgung, desto eher bleiben E-Autos, Wärmepumpen und Solaranlagen bezahlbar, deren Elektronik ohne Leistungshalbleiter nicht funktioniert. Ein Engpass verteuert dagegen genau jene Produkte, mit denen die Energiewende gelingen soll.
Für den Mittelstand ergibt sich daraus eine klare Aufgabe. Ein Maschinenbauer, der auf Infineon-Chips angewiesen ist, sollte seine Lieferketten breiter aufstellen und Bestellungen früher planen, statt auf die kurzfristige Verfügbarkeit zu vertrauen. Die Halbleiterknappheit von 2021 war eine teure Lehre.
Drei Szenarien für die kommenden zwölf Monate zeichnen sich ab. Optimistisch gelesen zieht das KI-Geschäft die Autoflaute vollständig aus, und Infineon wächst weiter zweistellig. Realistisch bleibt das Wachstum solide, aber ungleich verteilt zwischen boomendem Rechenzentrum und schwachem Auto. Pessimistisch bremst eine Abkühlung der KI-Investitionen den Schwung, und der Konzern muss seine ehrgeizigen Ausbaupläne strecken.
Für Leser lässt sich daraus eine nüchterne Lehre ziehen. Zulieferer, Wettbewerber und Investoren sollten die Verschiebung von der Straße ins Rechenzentrum ernst nehmen, denn sie ist kein kurzfristiger Trend, sondern die strategische Richtung des Konzerns. Heute mit Infineon zu planen heißt, mit einem Energieversorger des KI-Zeitalters zu rechnen.
- Standort-Beweis: Infineon zeigt, dass Hochtechnologie-Fertigung in Deutschland wettbewerbsfähig sein kann, allerdings mit Förderung.
- Mittelstand als Nutznießer: Rund um die Werke entsteht ein Ökosystem aus Zulieferern und Dienstleistern.
- Indirekter Verbrauchereffekt: Chippreise stecken in E-Autos, Wärmepumpen und Solaranlagen.
Glossar: 12 wichtige Fachbegriffe zu Infineon und Halbleitern
Auftragsbestand
Auftragsbestand bezeichnet die Summe aller bestellten, aber noch nicht ausgelieferten Aufträge. Bei Chipkonzernen ist er ein wichtiger Indikator für die künftige Auslastung. Ein hoher Auftragsbestand signalisiert planbaren Umsatz, kann bei Nachfrageschwäche aber auch schrumpfen oder storniert werden.
Bruttomarge
Bruttomarge ist der Anteil des Umsatzes, der nach Abzug der reinen Herstellungskosten übrig bleibt. Sie zeigt, wie profitabel die Produktion selbst ist, noch vor Forschung, Vertrieb und Verwaltung. Infineon erreichte im dritten Quartal 2026 eine Bruttomarge von 40,8 Prozent.
Connected Secure Systems
Connected Secure Systems (CSS) war eines der vier klassischen Infineon-Segmente. Es umfasst Sicherheits- und Mikrocontroller-Chips, etwa für Bezahlkarten, Ausweise und vernetzte Geräte. Mit der neuen Struktur ab Juli 2026 ging es im Bereich Edge Systems auf.
Design-Win
Design-Win nennt man den Moment, in dem ein Chip fest in das Produktdesign eines Kunden aufgenommen wird. Weil ein späterer Wechsel teuer ist, sichert ein Design-Win oft Umsatz über den gesamten Produktzyklus. Design-Wins sind die Währung der Wettbewerbsfähigkeit in der Halbleiterbranche.
EU Chips Act
EU Chips Act ist das europäische Chip-Gesetz, das die Halbleiterproduktion in Europa mit Milliarden fördert. Ziel ist es, die Abhängigkeit von Asien und den USA zu verringern. Infineons Dresdner Fab gilt mit rund 920 Millionen Euro Förderung als erster großer Erfolg des Programms.
Foundry
Foundry bezeichnet einen reinen Auftragsfertiger, der Chips im Auftrag anderer Firmen produziert. Für besonders fortschrittliche Bauteile nutzt auch Infineon externe Foundries. Das spart eigene Investitionen, schafft aber eine Abhängigkeit von der Lieferkette.
IPCEI
IPCEI steht für Important Project of Common European Interest, einen EU-Rahmen für staatlich geförderte Großprojekte von gemeinsamem Interesse. Über dieses Instrument fließt öffentliche Förderung in strategische Industrien wie die Mikroelektronik, unter anderem in Infineons Werke.
Leistungshalbleiter
Leistungshalbleiter sind Chips, die elektrische Energie steuern, wandeln und schalten, etwa in Ladegeräten, Antrieben oder Netzteilen. Sie sind Infineons Königsdisziplin, mit einem Weltmarktanteil von 17,4 Prozent im Jahr 2025. In KI-Rechenzentren sorgen sie für die effiziente Stromversorgung.
Mikrocontroller
Mikrocontroller sind kleine Prozessoren, die einzelne Funktionen in Geräten steuern, vom Fensterheber im Auto bis zur Waschmaschine. Infineon hält hier einen Weltmarktanteil von 23,2 Prozent, bei Automotive-Mikrocontrollern sogar 36 Prozent. Das Cypress-Portfolio stärkte diese Sparte deutlich.
Segmentergebnis
Segmentergebnis ist die von Infineon berichtete Kennzahl für den operativen Gewinn der Geschäftsbereiche vor Sonderposten. Die Segmentergebnis-Marge setzt diesen Gewinn ins Verhältnis zum Umsatz. Im dritten Quartal 2026 lag sie bei 19,1 Prozent.
Smart Power Fab
Smart Power Fab ist der Name der neuen Infineon-Chipfabrik in Dresden, die im Juli 2026 eröffnete. Sie verarbeitet 300-Millimeter-Wafer und fertigt Leistungs- und Analogchips für KI-Rechenzentren, E-Autos und Industrie. Die Investition betrug fünf Milliarden Euro.
Wafer
Wafer sind dünne Scheiben aus Halbleitermaterial, meist Silizium, auf denen viele Chips gleichzeitig gefertigt werden. Je größer der Wafer, desto mehr Chips pro Durchlauf. Moderne Werke wie Dresden nutzen 300-Millimeter-Wafer, um die Stückkosten zu senken.
FAQ: Infineon: Rettet der KI-Boom den Chip-Riesen?
Was macht Infineon?
Infineon ist ein deutscher Halbleiterkonzern aus Neubiberg bei München und Weltmarktführer bei Leistungs- und Automobilhalbleitern. Das Unternehmen fertigt Chips, die Strom steuern und wandeln, etwa für Autos, Industrieanlagen und die Stromversorgung von KI-Rechenzentren.
Wie viel Umsatz macht Infineon?
Im Geschäftsjahr 2025 setzte Infineon rund 14,66 Milliarden Euro um. Für das Geschäftsjahr 2026 peilt der Konzern etwa 16,3 Milliarden Euro an. Im dritten Quartal 2026 erreichte Infineon mit 4,172 Milliarden Euro den höchsten Quartalsumsatz der Firmengeschichte.
Womit verdient Infineon am meisten Geld?
Das größte Segment ist Automotive mit rund 56 Prozent des Umsatzes im Geschäftsjahr 2024. Der stärkste Wachstumstreiber ist inzwischen jedoch die Stromversorgung für KI-Rechenzentren, ein Feld mit angepeilt rund 1,5 Milliarden Euro Umsatz im Jahr 2026.
Ist Infineon Weltmarktführer?
Ja. Infineon führt 2025 den Weltmarkt für Leistungshalbleiter mit 17,4 Prozent an und ist bei Automobilhalbleitern mit 12,8 Prozent das sechste Jahr in Folge die Nummer eins. Bei Mikrocontrollern hält der Konzern 23,2 Prozent.
Aus welchem Unternehmen ging Infineon hervor?
Infineon wurde 1999 als Halbleitersparte aus dem Siemens-Konzern ausgegliedert und ging im März 2000 an die Frankfurter Börse. Der Firmensitz liegt bis heute im bayerischen Neubiberg südlich von München.
Warum ist die Dresdner Chipfabrik wichtig?
Die Smart Power Fab in Dresden ist eine Fünf-Milliarden-Euro-Investition, die im Juli 2026 eröffnete und rund 920 Millionen Euro öffentliche Förderung erhielt. Sie gilt als erster großer Erfolg des EU Chips Act, gerade nachdem Intels Projekt in Magdeburg gescheitert war.
Quellen
Infineon Technologies AG | Q3 GJ 2026 dank starkem KI-Geschäft mit Rekordumsatz abgeschlossen | https://www.infineon.com/press-release/2026/infpr202608-125 | besucht am 20.09.2026
Infineon Technologies AG | Infineon acquires C2i Semiconductors to expand its innovation capabilities in AI data center power management solutions | https://www.infineon.com/press-release/2026/infpr202608-129 | besucht am 20.09.2026
Infineon Technologies AG | GJ 2025 im Rahmen der Erwartungen abgeschlossen | https://www.infineon.com/row/public/documents/corporate/press/2025/infxx202511-021d.pdf | besucht am 20.09.2026
Infineon Technologies AG | Infineon stärkt globale Marktführerschaft bei Automotive-Halbleitern | https://www.infineon.com/de/press-release/2025/infatv202504-085 | besucht am 20.09.2026
Marvell Technology, Inc. | Marvell Completes Divestiture of Automotive Ethernet Business to Infineon for 2.5 Billion in All-Cash Transaction | https://investor.marvell.com/news-events/press-releases/detail/88/ | besucht am 20.09.2026
Evertiq | Infineon opens 5 billion Smart Power Fab in Dresden | https://evertiq.com/design/2026-07-02-infineon-opens-5-billion-smart-power-fab-in-dresden | besucht am 20.09.2026