

Buchhaltungssoftware Österreich Vergleich
2026
Das sind die besten 58 Anbieter.


Buchhaltung in Österreich folgt einem eigenen Regelwerk: Die Umsatzsteuervoranmeldung läuft über FinanzOnline, Bargeschäfte fallen unter die Registrierkassensicherheitsverordnung, und eine für Deutschland gebaute Software deckt davon selten alles ab. Wir haben 58 Anbieter von Buchhaltungssoftware für Österreich geprüft.
easy2000
 Sitz in Marchtrenk
 UVA an FinanzOnline
 Kaufpreis ohne Abo
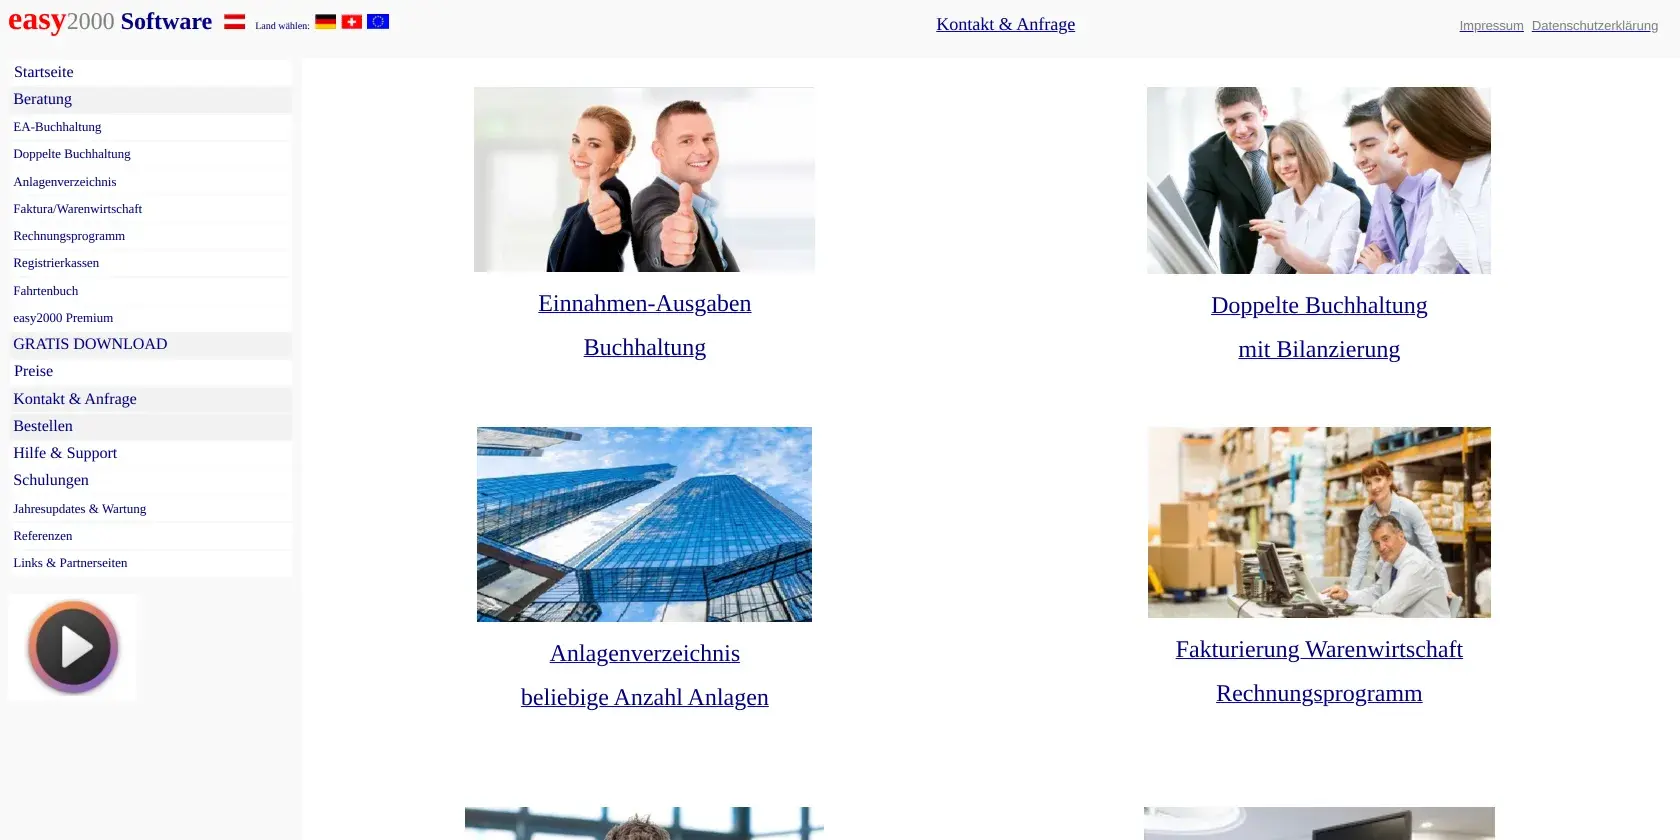
easy2000 Software von Mag. Peter Loch in Marchtrenk liefert Windows-Programme für Buchhaltung, Lohnverrechnung, Fakturierung und Registrierkasse. Die Buchhaltung deckt doppelte Buchführung und Einnahmen-Ausgaben-Rechnung ab, ist mandantenfähig und übermittelt UVA sowie ZM als XML an FinanzOnline.
 easy2000.net
 easy2000.net
Hinter easy2000 steht das Einzelunternehmen easy2000 Software von Mag. Peter Loch in der Lenaustraße 4 in 4614 Marchtrenk in Oberösterreich. Die Programmfamilie ist in eigenständige Bausteine geteilt: Einnahmen-Ausgaben-Buchhaltung, doppelte Buchhaltung mit Bilanzierung, Lohnverrechnung, Fakturierung mit Warenwirtschaft, Anlagenverzeichnis sowie Registrierkassen-Software für Shop und Gastronomie. Angesprochen sind GmbHs, kleine und mittlere Unternehmen, gewerbliche Buchhalter sowie Steuerberater. Die Buchhaltung arbeitet für beliebig viele Mandanten und Geschäftsjahre, pro Mandant und Geschäftsjahr sind über hunderttausend Buchungen vorgesehen.
Der Funktionsumfang reicht von Ein- und Ausgangsrechnungen über Splitbuchungen mit Mehrwertsteuer- sowie Soll-Haben-Automatik bis zu Reverse-Charge-Buchungen. Eine Steuerautomatik greift dabei für innergemeinschaftliche Erwerbe und Bauleistungen. Buchungsvorlagen decken wiederkehrende Geschäftsfälle ab, Privatanteile werden über die Eingabe eines Prozentsatzes automatisch gebucht, komplexe Buchungen lassen sich in Excel erfassen und importieren. Hinzu kommen ein Kassabuch mit Laufsaldo für mehrere Kassen sowie die Offene-Posten-Verwaltung mit automatischem OP-Abgleich nach Rechnungsnummer und Betrag. Mahnungen, Zahlungsvorschläge, Kostenrechnung, ein Anlagenverzeichnis mit automatischer AfA-Berechnung und die elektronische Archivierung der Belege runden den Umfang ab.
Der Österreich-Bezug ist durchgehend: Die Umsatzsteuervoranmeldung entsteht mit allen Kennzahlen auf dem Formular U 30 und geht als XML an FinanzOnline, ebenso die Zusammenfassende Meldung für EU-Verkäufe. Ein österreichischer Kontenrahmen ist sofort verwendbar und lässt sich um eigene Konten erweitern. Das Programm ist auf die Anforderungen nach Paragraf 131 BAO, UGB und HGB ausgelegt. Protokollierung sowie Archivierung folgen den Paragrafen 131 und 132 BAO. Der Jahresabschluss liefert Bilanz, GuV und Kennzahlen für das E1-Formular, Buchungsdaten gehen über die BMD-, DATEV-RZL- und CSV-Schnittstelle an die Steuerberatung. Die Lohnverrechnung rechnet alle SV-Beitragsgruppen ab und erstellt Berichte an Sozialversicherung sowie Finanzamt; die Übermittlung läuft elektronisch über ELDA.
Die Programme laufen lokal unter Windows, auf einem Server für den Fernzugriff oder auf einem virtuellen Arbeitsplatz in der Cloud; die Registrierkassen-Software wird zusätzlich für Mac und Linux angeboten. Testversionen stehen kostenlos zum Download bereit, die Vollversion wird im Webshop oder per Mail bestellt und ebenfalls per Download geliefert. Abgerechnet wird mit fixen Kaufpreisen ohne laufende Abokosten. Die Einnahmen-Ausgaben-Buchhaltung Light kostet 179 Euro zuzüglich 20 Prozent Umsatzsteuer, die doppelte Buchhaltung Light 299 Euro. Für Jungunternehmer steht die Small-Business-Variante ab 59 Euro bereit, Mietvarianten starten bei 10,75 Euro monatlich. Bei Banküberweisung werden 3 Prozent Skonto gewährt, technischer Support ist inkludiert.


 LinkedIn
 X
 WhatsApp
 Facebook
Sind Sie selbst Anbieter? Jetzt empfohlener Anbieter werden
Was ist eine Buchhaltungssoftware, und brauchen Sie wirklich eine?
Eine Buchhaltungssoftware erfasst Belege, verbucht Geschäftsfälle auf Konten und wertet den Bestand aus. In Österreich entscheidet zuerst die Art der Gewinnermittlung über den nötigen Funktionsumfang: Einnahmen-Ausgaben-Rechnung nach § 4 Abs. 3 EStG auf der einen Seite, doppelte Buchhaltung mit Bilanz nach § 189 UGB auf der anderen.
Der Begriff deckt eine große Spanne ab. Am unteren Rand stehen reine Fakturierungsprogramme. Sie schreiben Rechnungen, behalten offene Posten im Blick und übergeben alles Weitere an die Steuerberatung. In der Mitte arbeiten Programme für die Einnahmen-Ausgaben-Rechnung: Belege erfassen, Vorsteuer ziehen, Privatanteile herausrechnen, am Jahresende eine Überschussrechnung ausgeben. Darüber folgt die vollständige Finanzbuchhaltung mit Kontenrahmen, Anlagenverzeichnis, Saldenliste, Offene-Posten-Verwaltung und Bilanz. Ganz oben führt ein ERP die Buchhaltung nur noch als ein Modul neben Lager, Einkauf, Produktion und Projekten.
Die Abgrenzung nach unten fällt vielen Betrieben schwer. Ein Kassensystem erfüllt die Einzelaufzeichnungs- und Belegerteilungspflicht am Verkaufspunkt, liefert aber keine Umsatzsteuervoranmeldung. Ein Rechnungsprogramm erzeugt Ausgangsrechnungen, kennt jedoch weder Kontenrahmen noch Kontierung. Von den 58 hier geprüften Anbietern deckt nur ein Teil den vollen Weg bis zur Übermittlung an FinanzOnline ab. Prüfen Sie diesen Punkt vor dem Kauf, nicht danach.
Eine gesetzliche Pflicht zur Software besteht in Österreich nirgends. Pflicht besteht zur Aufzeichnung. § 132 BAO verlangt, Bücher, Aufzeichnungen und die zugehörigen Belege sieben Jahre aufzubewahren, gerechnet ab dem Ende des Kalenderjahres, auf das sie sich beziehen. Ob Sie diese Pflicht mit einem Ordner, einer Tabellenkalkulation oder einem Buchhaltungsprogramm erfüllen, bleibt Ihnen überlassen. Der Nutzen der Software liegt woanders: weniger Tippfehler, keine doppelte Erfassung, ein durchsuchbares Archiv und eine Übergabe an die Kanzlei, die Minuten statt Stunden dauert.
Rechnungslegungspflichtig werden Sie nach § 189 UGB ab mehr als 700.000 Euro Umsatzerlösen im Geschäftsjahr; Kapitalgesellschaften bilanzieren unabhängig vom Umsatz. Unterhalb dieser Grenze genügt in aller Regel die Einnahmen-Ausgaben-Rechnung. Das RIS, das Rechtsinformationssystem des Bundes, führt den geltenden Wortlaut beider Bestimmungen. Wächst Ihr Betrieb auf diese Schwelle zu, wählen Sie besser gleich ein Programm, das beide Gewinnermittlungsarten beherrscht. Ein Wechsel mitten in der Umstellung kostet doppelt.
- Belegmenge: Mehr als etwa 20 Belege im Monat laufen durch Ihren Betrieb, verteilt auf Bank, Kassa und Eingangsrechnungen.
- Umsatzsteuer: Sie sind umsatzsteuerpflichtig oder haben zur Regelbesteuerung optiert und geben laufend eine Umsatzsteuervoranmeldung ab.
- Rechtsform: Ihr Betrieb ist eine Kapitalgesellschaft oder liegt über der Grenze von 700.000 Euro Umsatzerlösen nach § 189 UGB.
- Bargeschäft: Sie kassieren bar und fallen damit unter die Registrierkassenpflicht nach § 131b BAO.
- Öffentliche Auftraggeber: Sie fakturieren an Bundesdienststellen und brauchen eine e-Rechnung in ebInterface oder PEPPOL.
- Steuerberatung: Ihre Kanzlei wünscht laufende Daten über einen Export oder einen gemeinsamen Zugang statt eines Jahresordners.
- Personal: Sie beschäftigen Mitarbeitende, rechnen Löhne ab und verbuchen die Lohnkonten monatlich mit.
Ab drei zutreffenden Punkten lohnt eine eigene Buchhaltungssoftware. Bei einem oder zwei Treffern genügt oft eine schlanke Fakturierung, deren Belege die Steuerberatung weiterverarbeitet. Ab fünf Treffern führt der Weg zu einer vollständigen Finanzbuchhaltung mit Modulen für Kassa und Lohn.
Diese 7 Probleme löst eine Buchhaltungssoftware
Ein Buchhaltungsprogramm schließt sieben Lücken, die österreichische Betriebe regelmäßig Geld kosten: verlorene Vorsteuer, gerissene Fristen, doppelte Erfassung, teure Kanzleistunden, fehlende Sicht auf offene Posten, ein Papierarchiv über sieben Jahre und Rechnungen an den Bund, die niemand im geforderten Format erzeugt.
Das erste Problem ist banal und trotzdem das teuerste. Ein Beleg, der in der Jacke bleibt, verliert seine Vorsteuer. Sortieren Sie Tankrechnungen, Materialeinkäufe und Bewirtungsbelege erst im Februar des Folgejahres, fehlt ein Teil davon endgültig. Belegerfassung per Foto mit Texterkennung dreht diese Reihenfolge um: Der Beleg wandert am Tag der Ausgabe in das System, die Zuordnung folgt später.
Das zweite Problem hat ein Datum. Die Umsatzsteuervoranmeldung ist am 15. des zweitfolgenden Monats fällig, bei einem Vorjahresumsatz über 100.000 Euro monatlich, darunter vierteljährlich. Diese Frist trifft jeden Monat aufs Neue, unabhängig von Auftragslage und Urlaub. Ein Programm mit FinanzOnline-Anbindung erzeugt die Meldung aus dem laufenden Buchungsstand und übermittelt sie per Datenstrom. Der Rechenweg bleibt nachvollziehbar.
Drittens verschwindet die Doppelerfassung. Ohne gemeinsame Datenbasis wandert derselbe Umsatz dreimal durch die Hand: einmal in der Rechnung, einmal in der Bankbuchung, einmal in der Buchhaltung. Jede Station bringt eine neue Fehlerquelle mit. Viertens sinken die Kosten der Steuerberatung. Eine Kanzlei rechnet nach Aufwand ab, und unsortierte Schuhkartons erzeugen genau diesen Aufwand. Ein laufend geführter Datenbestand mit Export nach BMD, RZL oder DATEV verkürzt die Abstimmung erheblich.
Fünftens entsteht Übersicht. Offene Posten, Mahnstufen und die Liquidität der nächsten Wochen stehen auf Knopfdruck bereit, statt am Jahresende als Überraschung aufzutauchen. Sechstens löst die Software das Archivproblem: Sieben Jahre Aufbewahrung nach § 132 BAO füllen Regalmeter, digital bleiben dieselben Unterlagen durchsuchbar. Und siebtens die e-Rechnung. Wer an Bundesdienststellen fakturiert, muss über das Unternehmensserviceportal in ebInterface oder PEPPOL liefern. Ein PDF per E-Mail erfüllt diese Vorgabe nicht.
Belege, die erst im Folgejahr sortiert werden, tauchen zum Teil nie wieder auf. Jeder verlorene Beleg kostet die enthaltene Vorsteuer. Belegerfassung per Foto mit Texterkennung holt den Beleg am Tag der Ausgabe ins System.
Die Umsatzsteuervoranmeldung ist am 15. des zweitfolgenden Monats fällig. Ein Programm mit FinanzOnline-Anbindung erzeugt die Meldung aus dem laufenden Buchungsstand und übermittelt sie per Datenstrom.
Ohne gemeinsame Datenbasis wandert ein Umsatz durch Rechnung, Bankbuchung und Buchhaltung. Jede Station bringt eine eigene Fehlerquelle mit. Eine durchgängige Erfassung entfernt zwei davon.
Steuerberatung rechnet nach Aufwand ab, und unsortierte Unterlagen erzeugen genau diesen Aufwand. Ein laufend geführter Datenbestand mit Export nach BMD, RZL oder DATEV verkürzt die Abstimmung deutlich.
Ohne Offene-Posten-Verwaltung bleibt unklar, wer wann zahlt. Mahnstufen, Zahlungsziele und die Liquidität der nächsten Wochen stehen in der Software auf Knopfdruck bereit.
§ 132 BAO verlangt sieben Jahre Aufbewahrung ab dem Ende des betreffenden Kalenderjahres. Im Regal füllt diese Frist Meter, digital bleiben dieselben Unterlagen durchsuchbar und gesichert.
Rechnungen an Bundesdienststellen laufen über das Unternehmensserviceportal in ebInterface oder PEPPOL. Ein PDF per E-Mail erfüllt diese Vorgabe nicht und bleibt unbezahlt liegen.
Welche Arten von Buchhaltungssoftware stehen zur Wahl?
Der österreichische Markt teilt sich in acht Typen: reine Fakturierung, E/A-Rechner für Ein-Personen-Unternehmen, vollständige Finanzbuchhaltung, Kanzleisoftware, ERP-Systeme mit integrierter Fibu, Kassen- und Warenwirtschaftssysteme mit Buchhaltungsexport, eigenständige Lohnverrechnung und quelloffene Programme zum Selbsthosten.
Diese Typen unterscheiden sich weniger im Preis als in der Reichweite. Ein E/A-Rechner endet bei der Überschussrechnung, eine Finanzbuchhaltung endet bei der Bilanz, ein ERP endet nirgends und verlangt dafür ein Einführungsprojekt. Unter den 58 geprüften Anbietern bringen 43 ein Kassen- oder Registrierkassenmodul mit, 23 rechnen Löhne ab, und 21 beherrschen die doppelte Buchhaltung bis zum Abschluss. Die Mehrheit spielt in der Mitte.
Eine österreichische Besonderheit ist die Kanzleisoftware. Große Anbieter aus Steyr, Tumeltsham oder Gmünd liefern dieselbe Codebasis in zwei Ausprägungen: eine für den Betrieb, eine für die Steuerberatung, die Dutzende Mandate parallel führt. Aus dieser Wurzel stammt auch die Bedeutung des BMD- und RZL-Exports. Neun der geprüften Programme werben ausdrücklich mit einem BMD-Export, 13 nennen eine RZL-Anbindung, 24 unterstützen DATEV. Fragen Sie Ihre Kanzlei zuerst, welches Format dort ankommt.
Quer zu den Typen verläuft die Frage nach dem Betriebsmodell. 43 Anbieter arbeiten in der Cloud, neun setzen weiterhin auf lokale Installation unter Windows, mehrere bieten beides an. Die Cloud punktet mit gemeinsamem Zugriff der Kanzlei und automatischen Gesetzesupdates, die lokale Installation mit voller Kontrolle über den Datenbestand. Sieben Programme stehen unter einer offenen Lizenz. Kostenlos heißt dort allerdings nur die Lizenz, nicht der Betrieb.
Praktisch entscheiden die meisten Betriebe nicht zwischen den Typen, sondern kombinieren. Eine Cloud-Fakturierung im Vertrieb, ein Kassensystem im Verkaufsraum und die Fibu in der Kanzlei ergeben zusammen einen Mischbetrieb, der gut funktioniert, solange die Schnittstellen sauber definiert sind. Die Gegenüberstellung unten zeigt, wo die Suite gewinnt und wo der Verbund aus Spezialisten.
Rechnungen, Angebote, Mahnwesen und ein Belegarchiv für die Kanzlei. Kontenrahmen und Umsatzsteuervoranmeldung fehlen. Passend für EPU, deren Abschluss ohnehin die Steuerberatung erstellt.
Einnahmen-Ausgaben-Rechnung nach § 4 Abs. 3 EStG mit Kassabuch, Bankbuch, Privatanteil und Überschussrechnung. Die österreichischen Vertreter dieser Klasse übermitteln die UVA direkt an FinanzOnline.
Doppelte Buchhaltung mit Einheitskontenrahmen, Anlagenverzeichnis, Saldenliste, Offene-Posten-Verwaltung und Bilanz. Pflicht für Kapitalgesellschaften und für Betriebe über der Grenze des § 189 UGB.
Für Steuerberatung, Bilanzbuchhaltung und Personalverrechnung gebaut. Dutzende Mandate parallel, Rollen und Rechte je Klient, Bilanzierung und Steuererklärungen im selben System.
Buchhaltung als ein Modul neben Lager, Einkauf, Produktion und Projekten. Starke Durchgängigkeit, dafür Einführungsprojekt, Beratungsaufwand und Abrechnung je Arbeitsplatz.
Registrierkasse nach RKSV mit Signatureinrichtung, Startbeleg und Jahresbeleg, dazu Artikel und Lager. Die Buchhaltung selbst läuft über einen Export in die Fibu oder in die Kanzlei.
Kollektivverträge, SVS- und ÖGK-Meldungen, Jahreslohnzettel und Lohnkonten. Wird häufig getrennt von der Buchhaltung geführt und über eine Buchungsschnittstelle angebunden.
Offener Quellcode, freie Lizenz, Betrieb auf eigener Infrastruktur. Kostenlos bleibt dabei nur die Lizenz; Installation, Sicherung, Updates und der österreichische Rechtsbezug liegen bei Ihnen.
- Eine Datenbasis, keine Schnittstellen zwischen Modulen
- Ein Ansprechpartner für Support, Wartung und Gesetzesupdates
- Auswertungen über alle Bereiche hinweg ohne Nacharbeit
- Einzelne Module bleiben oft schwächer als ein Spezialist
- Bindung an einen Hersteller, Wechsel wird aufwendig
- Jede Aufgabe erhält das stärkste verfügbare Werkzeug
- Einzelne Bausteine lassen sich tauschen, ohne alles zu ersetzen
- Kassa im Verkaufsraum, Fibu in der Kanzlei, beides bleibt spezialisiert
- Schnittstellen und Exportformate brauchen Pflege sowie klare Zuständigkeit
- Mehrere Verträge, mehrere Supportwege, mehrere Preisrunden
2026
 Kostenloser Download
Whitepaper:
Buchhaltungssoftware Österreich 2026
Der Leitfaden für österreichische Betriebe: Einnahmen-Ausgaben-Rechnung oder doppelte Buchhaltung, Umsatzsteuervoranmeldung über FinanzOnline, Registrierkasse nach RKSV, e-Rechnung an den Bund über ebInterface sowie eine Vergleichsmatrix der wichtigsten Programme mit belegten Preisspannen.
Nach Ihrer Bestätigung per E-Mail gelangen Sie direkt zum Download. Datenschutzerklärung
Worauf Sie bei der Auswahl achten müssen
Der österreichische Rechtsbezug steht an erster Stelle, weil genau daran die meisten internationalen Produkte scheitern. Danach folgen die Anbindung an Ihre Steuerberatung, das Betriebsmodell samt Serverstandort, der Funktionsumfang, die Belegautomatisierung, die e-Rechnung, die Bedienbarkeit, der Preis und ein Support, der österreichisches Recht kennt.
Ein Programm kann technisch hervorragend sein und trotzdem am falschen Steuerrecht rechnen. Prüfen Sie deshalb zuerst vier Punkte: Beherrscht die Software beide Gewinnermittlungsarten? Bringt sie einen österreichischen Einheitskontenrahmen mit? Erzeugt sie die Umsatzsteuervoranmeldung im Format U30 und übermittelt sie an FinanzOnline? Kennt sie die Zusammenfassende Meldung für innergemeinschaftliche Lieferungen? 50 der 58 geprüften Anbieter erwähnen FinanzOnline in irgendeiner Form, 39 sprechen konkret von der Umsatzsteuervoranmeldung. Die Lücke dazwischen ist der Punkt, an dem Sie nachfragen sollten.
Der zweite Block betrifft die Zusammenarbeit. Klären Sie mit Ihrer Kanzlei vor der Auswahl, ob dort ein BMD-, RZL- oder DATEV-Import erwartet wird oder ob ein gemeinsamer Cloud-Zugang bevorzugt wird. Diese eine Frage spart später ganze Projekttage. Beim Betriebsmodell zählt neben Cloud oder eigener Installation der Serverstandort. Bei der Verarbeitung personenbezogener Daten brauchen Sie einen Auftragsverarbeitungsvertrag nach Art. 28 DSGVO sowie eine belastbare Aussage darüber, wo die Daten liegen.
Der dritte Block ist der Funktionsumfang. Registrierkasse nach RKSV, Lohnverrechnung, Lager, Anlagenbuchhaltung und Mahnwesen sind bei vielen Anbietern kostenpflichtige Module, keine Selbstverständlichkeit. Dasselbe gilt für die Automatisierung: Texterkennung, Vorkontierung und ein Bank-Feed über PSD2 sparen die meiste Zeit, stecken aber häufig erst in der mittleren oder oberen Stufe. Die e-Rechnung an den Bund über ebInterface oder PEPPOL beherrschen nach dieser Auswertung 17 beziehungsweise drei Anbieter.
Zuletzt die weichen Kriterien, die im Alltag hart durchschlagen. Eine Oberfläche, die Ihr Team ohne Schulung bedient, schlägt jede Funktionsliste. Ein Support in deutscher Sprache mit österreichischem Rechtsverständnis erspart Rückfragen bei jeder Gesetzesänderung. Und der Preis gehört über drei Jahre gerechnet, inklusive Module, Wartung und Migration. Die Übersicht unten ordnet alle neun Kriterien mit Prüffragen und den belegten Preisspannen aus diesem Vergleich.
Das härteste Ausschlusskriterium. Ein Programm muss die für Sie zutreffende Gewinnermittlungsart beherrschen, einen österreichischen Einheitskontenrahmen mitbringen und die Umsatzsteuervoranmeldung im geforderten Format erzeugen. Internationale Produkte rechnen im Kern häufig nach fremdem Recht und lassen nur freie Steuersätze zu.
Zwischen einer Software, die eine UVA berechnet, und einer Software, die sie übermittelt, liegt ein Arbeitsschritt pro Monat. 50 der 58 geprüften Anbieter erwähnen FinanzOnline, 39 sprechen konkret von der Umsatzsteuervoranmeldung. Klären Sie außerdem, ob Ihre Kanzlei als Parteienvertreterin übermittelt.
Die Kanzlei bestimmt das Format, nicht der Hersteller. Neun der geprüften Programme werben mit einem BMD-Export, 13 nennen eine RZL-Anbindung, 24 unterstützen DATEV. Alternativ arbeiten beide Seiten in derselben Cloud, mit getrennten Rollen. Diese eine Frage vorab spart im Projekt ganze Tage.
43 der geprüften Anbieter arbeiten in der Cloud, neun setzen auf eine lokale Installation unter Windows, mehrere bieten beides an. Die Cloud liefert gemeinsamen Zugriff und automatische Gesetzesupdates, die lokale Installation volle Kontrolle über den Datenbestand. In beiden Fällen brauchen Sie einen Auftragsverarbeitungsvertrag nach Art. 28 DSGVO und eine klare Aussage zum Speicherort.
Der Grundtarif deckt selten alles ab. 43 Anbieter bringen ein Kassen- oder Registrierkassenmodul mit, 23 rechnen Löhne ab, 21 führen die doppelte Buchhaltung bis zum Abschluss. Prüfen Sie, welche dieser Bausteine im Preis stecken und welche als kostenpflichtiges Modul dazukommen.
Hier liegt die größte Zeitersparnis im Alltag. Texterkennung liest Betrag, Datum und Lieferant aus dem Foto, eine Vorkontierung schlägt das Konto vor, der Bank-Feed über PSD2 holt Umsätze automatisch herein. Diese Funktionen stecken häufig erst in der mittleren oder oberen Tarifstufe.
Rechnungen an Bundesdienststellen laufen ausschließlich elektronisch über das Unternehmensserviceportal. Gefordert sind ebInterface oder PEPPOL, ein PDF genügt nicht. 17 der geprüften Anbieter nennen ebInterface, drei nennen PEPPOL. Für Betriebe mit öffentlichen Auftraggebern ist dieser Punkt ein Ausschlusskriterium.
Eine Oberfläche, die Ihr Team ohne Schulung bedient, schlägt jede Funktionsliste. Ebenso wichtig ist ein Support, der österreichisches Recht kennt und Gesetzesänderungen zeitnah einspielt. Bei international vertriebenen Produkten landet die Rückfrage sonst in einer Hotline, die nur allgemeine Antworten liefert.
Der Listenpreis beschreibt selten die Rechnung am Jahresende. Abos staffeln nach Nutzerzahl, Mandanten, Belegkontingent und Modulen, Kauflizenzen kommen mit jährlicher Wartung. Dazu treten Einrichtung, Schulung, Datenmigration und die Stunden Ihrer Kanzlei. Rechnen Sie über drei Jahre, nicht über einen Monat.
 Bedarfscheck in 2 Minuten
Welche Buchhaltungssoftware passt zu Ihrem Betrieb?
Beantworten Sie fünf kurze Fragen. Sie erhalten eine persönliche Empfehlung per E-Mail. Unser Vergleich: Wir gleichen Ihre Antworten mit allen 58 recherchierten Anbietern ab.
Sagen Sie uns, wohin wir Ihre persönliche Empfehlung schicken dürfen. Sie kommt in wenigen Minuten per E-Mail.

Ihre persönliche Empfehlung ist unterwegs und kommt in wenigen Minuten per E-Mail. Bitte prüfen Sie auch Ihren Spam-Ordner.
Wie Sie eine Buchhaltungssoftware erfolgreich einführen
Rechnen Sie mit acht bis vierzehn Wochen von der Bestandsaufnahme bis zum Regelbetrieb, verteilt auf sechs Phasen. Der wichtigste Termin liegt außerhalb Ihrer Kontrolle: Der Umstieg gehört auf den ersten Tag eines Wirtschaftsjahres, alles andere erzeugt zwei Buchhaltungen für dieselbe Periode.
Die Bestandsaufnahme klärt, was heute wo liegt. Welche Belege laufen über welchen Weg herein? An welcher Stelle werden sie erfasst? Welche Auswertungen braucht die Geschäftsführung wirklich?Aus dieser Liste entsteht ein Anforderungsprofil, das die Auswahl später auf zwei oder drei Kandidaten verkürzt. Planen Sie eine bis zwei Wochen ein. Diese Zeit holen Sie in der Auswahlphase wieder herein.
Die Auswahl selbst gehört in die Testumgebung, nicht in die Produktpräsentation. Buchen Sie eigene Belege nach, auch die unangenehmen: Reverse-Charge, innergemeinschaftlicher Erwerb, Privatanteil, Anzahlung, Storno. Die dritte Phase gehört der Steuerberatung. Kontenrahmen, Exportformat und Zuständigkeiten werden dort abgestimmt, bevor die erste Buchung entsteht. Eine Woche genügt meist, und diese Woche entscheidet über die Qualität der nächsten Jahre.
In der vierten Phase entstehen Stammdaten. Kontenrahmen, Steuerschlüssel, Kunden, Lieferanten, Artikel, Kostenstellen, Zahlungsbedingungen und Belegnummernkreise wandern in das System. Danach folgt der Stichtag mit dem Saldenvortrag: Eröffnungsbilanz oder Anfangsbestände, offene Posten auf beiden Seiten, das Anlagenverzeichnis mit den fortgeschriebenen Restbuchwerten. Prüfen Sie die Summen gegen den letzten Abschluss, Konto für Konto.
Die sechste Phase ist der Parallelbetrieb. Vier bis acht Wochen lang laufen alte und neue Lösung nebeneinander, mindestens aber über einen vollständigen Voranmeldungszeitraum samt erfolgreicher Übermittlung an FinanzOnline. Erst danach schalten Sie das Altsystem ab, archivieren dessen Datenbestand revisionssicher für die verbleibende Aufbewahrungsfrist und legen einen festen Rhythmus für Belegerfassung, Kontenabstimmung und Meldung fest.
Bestandsaufnahme und Ziel
Belegwege, Erfassungsorte und benötigte Auswertungen werden aufgenommen. Daraus entsteht ein Anforderungsprofil, das die spätere Auswahl auf zwei oder drei Kandidaten verkürzt.
Auswahl und Test
Die Kandidaten werden mit eigenen Belegen getestet, darunter Reverse-Charge, innergemeinschaftlicher Erwerb, Privatanteil und Storno. Entschieden wird nach dem Testlauf, nicht nach der Präsentation.
Abstimmung mit der Steuerberatung
Kontenrahmen, Exportformat, Zugriffsrollen und Zuständigkeiten werden festgelegt, bevor die erste Buchung entsteht. Diese Woche entscheidet über die Qualität der folgenden Jahre.
Kontenrahmen und Stammdaten
Einheitskontenrahmen, Steuerschlüssel, Kunden, Lieferanten, Artikel, Kostenstellen und Belegnummernkreise wandern in das System. Fehler an dieser Stelle wirken bis zum Jahresabschluss nach.
Stichtag und Saldenvortrag
Zum ersten Tag des Wirtschaftsjahres werden Anfangsbestände, offene Posten auf beiden Seiten und das Anlagenverzeichnis mit fortgeschriebenen Restbuchwerten übernommen, danach gegen den letzten Abschluss geprüft.
Parallelbetrieb und Regelbetrieb
Altes und neues System laufen nebeneinander, mindestens über einen vollständigen Voranmeldungszeitraum samt erfolgreicher Übermittlung. Danach folgen Abschaltung, revisionssichere Archivierung und ein fester Arbeitsrhythmus.
Die häufigsten Fehler bei der Einführung
Sieben Fehler kosten beim Umstieg am meisten: der Wechsel mitten im Wirtschaftsjahr, ein Kontenrahmen ohne Rücksprache mit der Kanzlei, nicht migrierte Altdaten, eine nie getestete UVA-Übermittlung, übersehene Registrierkassenpflichten, ein Fakturierungsprogramm anstelle einer Buchhaltung und fehlende Zuständigkeit im Alltag.
Der Stichtagsfehler steht an erster Stelle, weil er sich nicht reparieren lässt. Ein Umstieg im Juli erzeugt für dasselbe Wirtschaftsjahr zwei Datenbestände mit unterschiedlicher Logik. Der Jahresabschluss muss beide zusammenführen, und genau diese Stunden rechnet die Kanzlei ab. Verschieben Sie den Start lieber um vier Monate, als die Ersparnis eines halben Jahres gegen die Mehrkosten eines Abschlusses zu tauschen.
Der zweite Fehler wirkt harmlos. Ein selbst angelegter Kontenrahmen funktioniert, bis der Export in die Kanzlei läuft. Dann passen die Konten nicht zum Einheitskontenrahmen, die Zuordnung wird von Hand nachgezogen, und der Vorteil der Automatisierung verpufft. Ähnlich der dritte Fehler: Altdaten, die weder übernommen noch revisionssicher archiviert wurden. Die siebenjährige Aufbewahrungsfrist nach § 132 BAO endet nicht mit der Kündigung eines Abos.
Viertens die Meldewege. Eine UVA, die im Testmandanten funktioniert, sagt wenig über den Echtbetrieb aus. Zugangsdaten, Berechtigungen in FinanzOnline und die Rolle des Parteienvertreters gehören vor dem ersten Fälligkeitstag geklärt. Fünftens die Registrierkasse: Startbeleg, monatliche Sicherung auf einem externen Datenträger, jährlicher Jahresbeleg und dessen Prüfung über die Belegcheck-App sind Pflichten des Betriebs, nicht des Herstellers.
Sechstens die Verwechslung von Fakturierung und Buchhaltung. Mehrere gut bewertete Programme im österreichischen Markt schreiben hervorragende Rechnungen und führen trotzdem keine Konten. Diese Einordnung steht in jeder Anbieterkarte dieses Vergleichs. Und siebtens der Alltag: Ohne benannte Zuständigkeit und festen Rhythmus sammeln sich Belege genauso wie vorher, nur eben digital. Die Lösung dafür kostet nichts, nämlich ein fixer Termin pro Woche.
Zwei Datenbestände mit unterschiedlicher Logik für dieselbe Periode. Der Jahresabschluss muss beide zusammenführen, und genau diese Stunden rechnet die Kanzlei ab.
Ein selbst gebauter Kontenrahmen funktioniert, bis der Export in die Kanzlei läuft. Dann passt die Zuordnung nicht zum Einheitskontenrahmen und wird von Hand nachgezogen.
Nach der Kündigung eines Abos verschwindet der alte Datenbestand, die Aufbewahrungsfrist nach § 132 BAO läuft trotzdem weiter. Eine Prüfung trifft dann ins Leere.
Eine Meldung, die im Testmandanten durchläuft, sagt wenig über den Echtfall aus. Zugänge, Berechtigungen und die Rolle der Kanzlei fehlen dann am Fälligkeitstag.
Startbeleg, monatliche Sicherung auf einem externen Datenträger, Jahresbeleg und dessen Prüfung sind Pflichten des Betriebs. Der Hersteller erfüllt sie nicht für Sie.
Mehrere gut bewertete Programme schreiben ausgezeichnete Rechnungen und führen trotzdem keine Konten. Die Umsatzsteuervoranmeldung bleibt dabei Handarbeit.
Ohne benannte Verantwortung sammeln sich Belege genauso wie vorher, nur eben digital. Der Rückstand fällt erst beim Abschluss auf.
Was kostet eine Buchhaltungssoftware wirklich?
Die Spanne reicht von 0 Euro bis in den vierstelligen Jahresbereich. Cloud-Tarife für Ein-Personen-Unternehmen beginnen bei rund 5 bis 15 Euro im Monat, KMU-Pakete mit Finanzbuchhaltung liegen bei 25 bis 130 Euro im Monat. Kanzlei- und ERP-Systeme werden individuell kalkuliert, sie beginnen bei rund 960 Euro im Jahr.
Alle Beträge dieses Abschnitts stammen aus den öffentlichen Preisseiten der 58 geprüften Anbieter, abgerufen am 18. September 2026. Am unteren Ende stehen dauerhaft kostenlose Varianten: quelloffene Programme im Selbstbetrieb sowie einzelne Gratis-Tarife österreichischer Anbieter mit einem Nutzer und begrenztem Belegkontingent. Die Lizenz kostet dort nichts, Installation, Sicherung und Updates übernehmen Sie selbst.
Die Einstiegsstufe für EPU sowie Kleinbetriebe beginnt bei 5 Euro im Monat und endet um 15 Euro. In dieser Klasse finden sich sowohl österreichische E/A-Rechner mit FinanzOnline-Anbindung als auch Cloud-Fakturierung ohne Buchhaltung. Der Preis sagt darüber wenig aus, der Funktionsumfang alles. Jahreszahlung senkt den Monatsbetrag bei den meisten Anbietern um ein bis zwei Monatsraten.
Die KMU-Stufe reicht von etwa 25 bis 130 Euro im Monat. Hier liegen Cloud-Pakete mit doppelter Buchhaltung, mehreren Nutzern, Bank-Feed und Belegerkennung, dazu die nutzerbasierten ERP-Tarife, die je Arbeitsplatz zwischen rund 20 und 70 Euro im Monat kosten. Achten Sie auf die Abrechnungslogik: Ein Paketpreis für fünf Nutzer verhält sich völlig anders als ein Preis pro Kopf. Kauflizenzen für lokal installierte Programme bewegen sich zwischen rund 180 und 500 Euro einmalig, größere Kanzlei-Fibus zwischen etwa 1.250 und 2.430 Euro zuzüglich laufender Wartung.
Der Blick auf 2026 zeigt zwei Bewegungen. Die Belegerkennung mit automatischer Vorkontierung wandert aus den oberen Tarifen in die Mitte, und die Zusammenarbeit mit der Steuerberatung verlagert sich vom Jahresordner auf einen laufend geteilten Datenbestand. Beides senkt die Kanzleikosten spürbar und verschiebt den eigentlichen Preisvergleich weg vom Monatsabo hin zu den Gesamtkosten über drei Jahre.
Quelloffene Programme im Selbstbetrieb sowie einzelne Gratis-Tarife österreichischer Anbieter mit einem Nutzer und begrenztem Belegkontingent. Kostenlos bleibt die Lizenz; Installation, Sicherung, Updates und der österreichische Rechtsbezug liegen bei Ihnen.
Die Einstiegsstufe für Ein-Personen-Unternehmen und Kleinbetriebe. Enthalten sind je nach Anbieter Fakturierung, Belegerfassung, Kassabuch und die Einnahmen-Ausgaben-Rechnung, bei den österreichischen Vertretern samt UVA-Übermittlung. Jahreszahlung senkt den Monatsbetrag meist um ein bis zwei Raten.
Die breiteste Stufe im Markt. Doppelte Buchhaltung, mehrere Nutzer, Bank-Feed und Belegerkennung, häufig ergänzt um Kassa oder Lohn. Nutzerbasierte ERP-Tarife liegen bei rund 20 bis 70 Euro je Arbeitsplatz und Monat, weshalb die Abrechnungslogik den Vergleich entscheidet.
Individuell kalkulierte Systeme für bilanzierende Betriebe und Steuerberatungskanzleien. Kauflizenzen lokaler Programme beginnen bei rund 180 bis 500 Euro einmalig, größere Kanzlei-Fibus liegen zwischen etwa 1.250 und 2.430 Euro zuzüglich jährlicher Wartung. Einrichtung und Schulung kommen hinzu.
Der Monatspreis ist selten der Endbetrag. Zusätzliche Nutzer- und Mandantenlizenzen, kostenpflichtige Module für Kassa und Lohn, die jährliche Wartung bei Kauflizenzen, die Datenmigration aus dem Altsystem, Schulungen, Gesetzesupdates und die Kanzleistunden für die Ersteinrichtung erhöhen die tatsächlichen Kosten deutlich. Rechnen Sie deshalb über drei Jahre und lassen Sie sich jede Position schriftlich bestätigen.

1 Ab welchem Umsatz greift die Rechnungslegungspflicht nach § 189 UGB? Aufklappen ↓
Auflösung aufdecken ↓
2 Wie hoch ist die Kleinunternehmergrenze in der Umsatzsteuer seit 1. Jänner 2025? Aufklappen ↓
Auflösung aufdecken ↓
3 Wie lange sind Bücher, Aufzeichnungen und Belege nach § 132 BAO aufzubewahren? Aufklappen ↓
Auflösung aufdecken ↓
4 Wofür steht ebInterface? Aufklappen ↓
Auflösung aufdecken ↓
5 Ab welchem Jahresumsatz besteht Registrierkassenpflicht, wenn die Barumsätze 7.500 Euro übersteigen? Aufklappen ↓
Auflösung aufdecken ↓
Buchhaltung in Österreich: die wichtigsten Begriffe
Die zentralen Fachbegriffe rund um Gewinnermittlung, Umsatzsteuer und Belegverarbeitung, kompakt erklärt. Alle Definitionen gelten anbieterneutral für den österreichischen Markt.
- Einnahmen-Ausgaben-Rechnung
Die vereinfachte Gewinnermittlung nach § 4 Abs. 3 EStG. Erfasst werden Betriebseinnahmen und Betriebsausgaben im Zeitpunkt der Zahlung, der Gewinn ergibt sich als Überschuss. Zulässig für Betriebe unterhalb der Rechnungslegungsgrenze sowie für Freiberufler unabhängig vom Umsatz.
- Doppelte Buchhaltung
Jeder Geschäftsfall wird auf mindestens zwei Konten gebucht, in Soll und Haben. Der Gewinn entsteht durch Betriebsvermögensvergleich, nicht durch Zahlungsströme. Ergebnis sind Bilanz sowie Gewinn- und Verlustrechnung.
- Rechnungslegungspflicht
Die Pflicht zur doppelten Buchhaltung nach § 189 UGB. Sie greift bei mehr als 700.000 Euro Umsatzerlösen im Geschäftsjahr und unabhängig vom Umsatz bei Kapitalgesellschaften. Den geltenden Wortlaut führt das Rechtsinformationssystem des Bundes.
- Einheitskontenrahmen
Das in Österreich verbreitete Ordnungsschema für Konten, gegliedert in Klassen von der Anlage bis zum Abschluss. Ein gemeinsamer Kontenrahmen sorgt dafür, dass Betrieb und Steuerberatung dieselbe Sprache sprechen, sodass Exporte ohne Nacharbeit durchlaufen.
- Kontierung und Vorkontierung
Kontierung bezeichnet die Zuordnung eines Belegs zu Konten, Steuerschlüssel und Kostenstelle. Vorkontierung meint den maschinellen Vorschlag dieser Zuordnung, erzeugt aus Texterkennung und früheren Buchungen. Die Freigabe bleibt beim Buchhalter.
- Umsatzsteuervoranmeldung
Die laufende Meldung der Umsatzsteuer an das Finanzamt, fällig am 15. des zweitfolgenden Monats. Der Zeitraum umfasst den Kalendermonat, bei einem Vorjahresumsatz bis 100.000 Euro das Kalendervierteljahr. Grundlage ist § 21 UStG.
- FinanzOnline
Das elektronische Portal der österreichischen Finanzverwaltung für Erklärungen, Meldungen und Bescheide. Buchhaltungsprogramme mit Anbindung übermitteln die Umsatzsteuervoranmeldung per Datenstrom, ohne dass Beträge von Hand eingetragen werden.
- UID-Nummer
Die Umsatzsteuer-Identifikationsnummer, in Österreich mit dem Präfix ATU. Sie weist Unternehmen im innergemeinschaftlichen Waren- und Dienstleistungsverkehr aus. Auf Rechnungen über 10.000 Euro sowie auf innergemeinschaftlichen Rechnungen gehört sie zwingend dazu.
- Zusammenfassende Meldung
Die Meldung innergemeinschaftlicher Lieferungen und bestimmter Dienstleistungen an das Finanzamt, aufgeschlüsselt nach UID-Nummern der Abnehmer. Sie ergänzt die Umsatzsteuervoranmeldung und läuft ebenfalls über FinanzOnline.
- Kleinunternehmerregelung
Die Befreiung von der Umsatzsteuer für Betriebe bis 55.000 Euro Jahresumsatz, gültig seit 1. Jänner 2025. Eine einmalige Überschreitung um bis zu zehn Prozent bleibt folgenlos. Aufzeichnungs- und Aufbewahrungspflichten bestehen unabhängig davon weiter.
- Registrierkassensicherheitsverordnung
Die Verordnung zum Manipulationsschutz von Registrierkassen, kurz RKSV. Sie verlangt eine technische Sicherheitseinrichtung, die jeden Barumsatz signiert. Die Pflicht selbst folgt aus § 131b BAO ab 15.000 Euro Jahresumsatz bei mehr als 7.500 Euro Barumsatz.
- Belegerteilungspflicht
Die Pflicht, über jede Barzahlung einen Beleg auszustellen und eine Durchschrift aufzubewahren. Sie gilt unabhängig von der Registrierkassenpflicht und betrifft auch Betriebe, die ohne elektronische Kasse kassieren.
- ebInterface
Das österreichische XML-Format für elektronische Rechnungen, gepflegt von Austriapro. Rechnungen an Bundesdienststellen werden in diesem Format oder über PEPPOL eingereicht. Details veröffentlicht die Plattform e-rechnung.gv.at.
- PEPPOL
Ein europäisches Netzwerk für den standardisierten Austausch elektronischer Rechnungen und Bestellungen. Teilnehmer versenden über Zugangspunkte an eine eindeutige Empfängerkennung. In Österreich dient PEPPOL als zweiter Weg zur e-Rechnung an den Bund.
- Offene-Posten-Verwaltung
Die laufende Übersicht unbezahlter Forderungen und Verbindlichkeiten, getrennt nach Kunden und Lieferanten. Aus ihr entstehen Mahnstufen, Skontofristen und die Liquiditätsvorschau. Ohne sie bleibt der Zahlungsstand bis zum Abschluss unklar.
- Anlagenverzeichnis
Das Verzeichnis aller abnutzbaren Wirtschaftsgüter des Betriebs mit Anschaffungswert, Nutzungsdauer, Abschreibung und Restbuchwert. Es ist Pflichtbestandteil der Gewinnermittlung und wandert bei einem Softwarewechsel vollständig mit.
- Saldenliste
Die Aufstellung aller Konten mit Anfangsbestand, Bewegungen und Saldo zu einem Stichtag. Sie dient als Zwischenstand für die Steuerberatung, zur Kontrolle der Buchungen und als Grundlage für unterjährige Auswertungen.
- Bank-Feed
Die automatische Übernahme von Kontoumsätzen aus dem Onlinebanking, in der Regel über eine PSD2-Schnittstelle. Die Software ordnet die Umsätze offenen Posten zu und erzeugt Buchungsvorschläge. Der Zugriff bleibt lesend, ohne Verfügungsberechtigung.
Häufige Fragen
Die wichtigsten Fragen zu Buchführungspflicht, Umsatzsteuervoranmeldung, Registrierkasse und Kosten einer Buchhaltungssoftware in Österreich, kurz beantwortet.
Was ist eine Buchhaltungssoftware?
Eine Buchhaltungssoftware erfasst Belege und Rechnungen, verbucht die Geschäftsfälle auf Konten und wertet den Bestand aus. Die Spanne reicht von der Einnahmen-Ausgaben-Rechnung nach Paragraf 4 Abs. 3 EStG bis zur doppelten Buchhaltung mit Kontenrahmen, Anlagenverzeichnis, Saldenliste und Bilanz. Programme mit Österreich-Bezug erzeugen zusätzlich die Umsatzsteuervoranmeldung und übermitteln sie an FinanzOnline. Reine Fakturierungslösungen leisten das nicht, sie schreiben ausschließlich Rechnungen.
Welche Buchhaltungssoftware ist die beste für Österreich?
Ein einzelnes bestes Produkt existiert nicht, den Ausschlag geben Gewinnermittlungsart, Branche, Betriebsgröße und die Arbeitsteilung mit der Steuerberatung. Ein Ein-Personen-Unternehmen mit Einnahmen-Ausgaben-Rechnung braucht ein schlankes Cloud-Programm mit FinanzOnline-Anbindung. Ein bilanzierender Betrieb mit Lager, Kassa und Personal braucht eine vollständige Finanzbuchhaltung oder ein ERP. Kanzleien wiederum arbeiten mit mandantenfähiger Software, die Dutzende Klienten parallel führt.
Was kostet eine Buchhaltungssoftware in Österreich?
Cloud-Tarife für Ein-Personen-Unternehmen beginnen bei rund 5 bis 15 Euro im Monat, KMU-Pakete mit Finanzbuchhaltung liegen zwischen etwa 25 und 130 Euro im Monat, Kanzlei- und ERP-Systeme starten bei rund 960 Euro im Jahr. Kauflizenzen für lokal installierte Programme bewegen sich zwischen rund 180 und 500 Euro einmalig, größere Kanzlei-Fibus zwischen etwa 1.250 und 2.430 Euro zuzüglich jährlicher Wartung. Hinzu kommen Einrichtung, Schulung, Datenmigration sowie kostenpflichtige Module für Kassa und Lohn. Rechnen Sie deshalb über drei Jahre statt über einen Monat.
Gibt es kostenlose Buchhaltungssoftware für Österreich?
Kostenlose Varianten existieren, vor allem als quelloffenes Programm im Selbstbetrieb oder als eingeschränkter Gratis-Tarif einzelner Anbieter. Kostenlos bleibt dabei die Lizenz, nicht der Betrieb: Installation, Sicherung, Updates und die laufende Pflege liegen bei Ihnen. Ein österreichischer Rechtsbezug fehlt quelloffenen Programmen meist vollständig, Kontenrahmen und Steuersätze legen Sie selbst an. Aufzeichnungspflicht nach Paragraf 132 BAO und Umsatzsteuervoranmeldung bleiben in jedem Fall Ihre Aufgabe.
Brauche ich als Kleinunternehmer in Österreich eine Buchhaltungssoftware?
Eine Softwarepflicht besteht nicht, aufzeichnungspflichtig sind Sie trotzdem. Die Kleinunternehmerregelung befreit seit 1. Jänner 2025 bis zu einem Jahresumsatz von 55.000 Euro von der Umsatzsteuer, eine einmalige Überschreitung um bis zu zehn Prozent bleibt folgenlos. Diese Werte führt die Wirtschaftskammer Österreich. Belege müssen Sie dennoch sieben Jahre aufbewahren, und die Einnahmen-Ausgaben-Rechnung bleibt zu führen. Ab etwa 20 Belegen im Monat spart ein Programm die Zeit, die eine Tabellenkalkulation kostet.
Ab wann muss ich in Österreich doppelt buchhalten?
Rechnungslegungspflicht nach Paragraf 189 UGB besteht ab mehr als 700.000 Euro Umsatzerlösen im Geschäftsjahr, Kapitalgesellschaften bilanzieren unabhängig vom Umsatz. Unterhalb dieser Grenze genügt Einzelunternehmen und Personengesellschaften in aller Regel die Einnahmen-Ausgaben-Rechnung nach Paragraf 4 Abs. 3 EStG. Den geltenden Wortlaut führt das Rechtsinformationssystem des Bundes. Wächst Ihr Betrieb auf diese Schwelle zu, wählen Sie besser gleich ein Programm, das beide Gewinnermittlungsarten beherrscht.
Kann ich die Umsatzsteuervoranmeldung direkt aus der Software übermitteln?
Viele in Österreich entwickelte Programme übermitteln die Umsatzsteuervoranmeldung per Datenstrom an FinanzOnline, garantiert ist diese Funktion aber nicht. Von den 58 hier geprüften Anbietern erwähnen 50 FinanzOnline in irgendeiner Form, 39 sprechen konkret von der Umsatzsteuervoranmeldung. Reine Rechnungsprogramme und ein Teil der in Deutschland entwickelten Lösungen können den Schritt nicht. Prüfen Sie die Übermittlung vor dem Kauf an einem eigenen Testmandanten, nicht an einer Herstellerdemo.
Ist deutsche Buchhaltungssoftware in Österreich verwendbar?
Nutzbar sind deutsche Programme oft, rechtlich passend nicht immer. Manche Hersteller geben Österreich ausdrücklich frei und liefern Kontenrahmen sowie Steuersätze mit, rechnen im Kern aber nach deutschem Steuerrecht. Andere schließen den Einsatz in Österreich in ihren Bedingungen selbst aus. Kritisch sind vier Punkte: Einheitskontenrahmen, Umsatzsteuervoranmeldung im österreichischen Format, Übermittlung an FinanzOnline und die Zusammenfassende Meldung. Fehlt einer davon, bleibt Handarbeit.
Was bedeutet RKSV, und brauche ich eine Registrierkasse?
Registrierkassenpflicht nach Paragraf 131b BAO besteht ab 15.000 Euro Jahresumsatz je Betrieb, sofern die Barumsätze 7.500 Euro im Jahr übersteigen. Beide Grenzen müssen gemeinsam überschritten sein. Die Registrierkassensicherheitsverordnung verlangt zusätzlich eine technische Sicherheitseinrichtung, die jeden Barumsatz signiert. Von den geprüften Anbietern bringen 43 ein Kassen- oder Registrierkassenmodul mit. Startbeleg, monatliche Sicherung und der jährliche Jahresbeleg bleiben Pflichten des Betriebs.
Wie lange muss ich Belege in Österreich aufbewahren?
Bücher, Aufzeichnungen und die zugehörigen Belege sind nach Paragraf 132 BAO sieben Jahre aufzubewahren. Die Frist läuft ab dem Ende des Kalenderjahres, auf das sich die Unterlagen beziehen, und verlängert sich bei anhängigen Abgabenverfahren. Diese Pflicht endet nicht mit der Kündigung eines Software-Abos. Legen Sie vor jedem Systemwechsel einen Vollexport plus eine lesbare Sicherung an und archivieren Sie beides revisionssicher.
Was ist ebInterface, und wozu brauche ich es?
ebInterface ist das österreichische XML-Format für elektronische Rechnungen, das über das Unternehmensserviceportal an Bundesdienststellen geht. Rechnungen an den Bund werden ausschließlich elektronisch eingereicht, wahlweise in ebInterface oder über das europäische PEPPOL-Netzwerk. Ein PDF per E-Mail erfüllt die Vorgabe nicht. Fakturieren Sie an öffentliche Auftraggeber, gehört dieses Format zu den Ausschlusskriterien bei der Softwareauswahl. Die Vorgaben veröffentlicht die Plattform e-rechnung.gv.at.

Großformatdrucker Vergleich 2026. Das sind die besten 25 Anbieter.
Pläne, Poster, Banner und Schilder ab A2 selbst drucken, statt auf Copyshop oder Druckerei zu warten, und die Kosten pro Quadratmeter selbst kalkulieren. Wir haben 25 Hersteller von…
Mehr erfahren-
IP-Überwachungskamera Vergleich 2026. Das sind die besten 46 Anbieter.
Einbrüchen ins Lager vorbeugen, Diebstahl im Verkaufsraum nachvollziehen, mehrere Filialen zentral betreuen oder eine analoge Altanlage ablösen: Die…
-
Smart-Locker-System Vergleich 2026. Das sind die besten 47 Anbieter.
Fächer, die sich per PIN, Mitarbeiterausweis, Smartphone oder QR-Code öffnen, ersetzen Schlüssel und Vorhängeschloss, ob beim Desk-Sharing, bei…
-
Kassenhardware Vergleich 2026. Das sind die besten 49 Anbieter.
Mit der Kassenhardware erfassen, quittieren und zeichnen Sie jeden Verkauf rechtssicher auf, ob in der Bäckerei, im Friseursalon…
-
USV Notstromversorgung Vergleich 2026. Das sind die besten 42 Anbieter.
Fällt der Strom aus oder schwankt das Netz, hält eine USV Ihre IT und Steuerungen am Laufen und…
Mehr solcher Vergleiche?
Jetzt kostenlos abonnieren.
Jeden Dienstag die besten Artikel aus dem Dr. Web-Magazin direkt in Ihr Postfach – kein Spam, jederzeit abmeldbar.